

Dimensioni e quota del mercato alimentare e delle bevande in Arabia Saudita
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
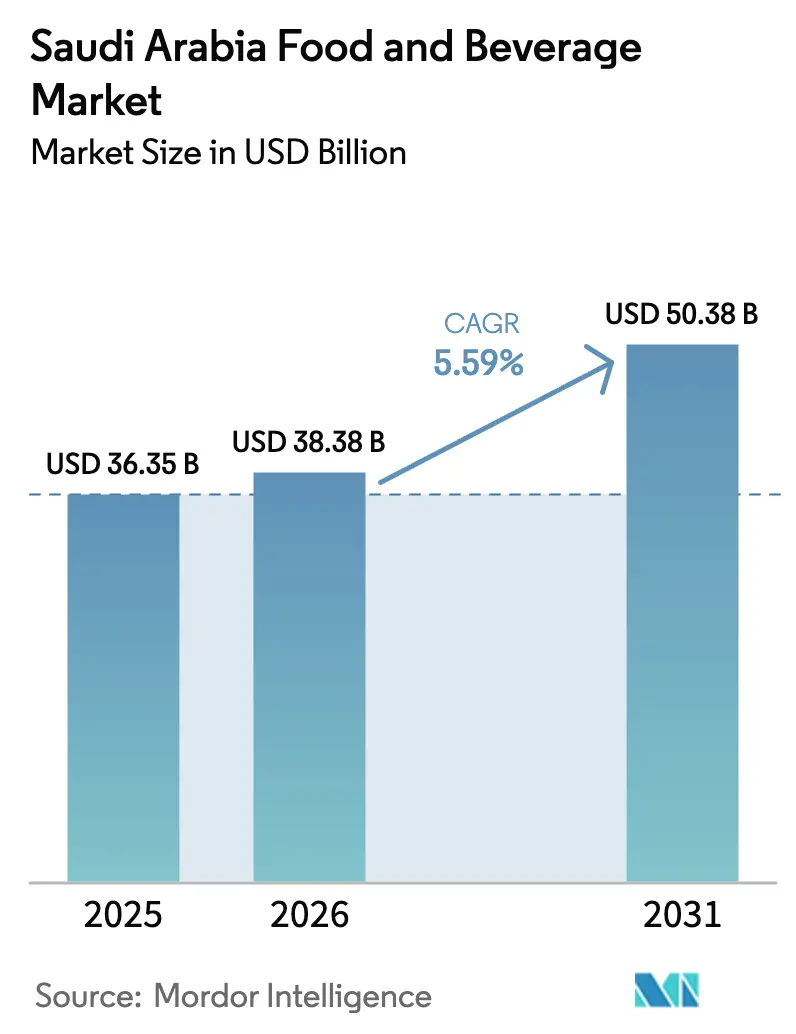
| Dimensione del mercato (2026) | 38.38 miliardo di dollari |
| Dimensione del mercato (2031) | 50.38 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.59% CAGR |
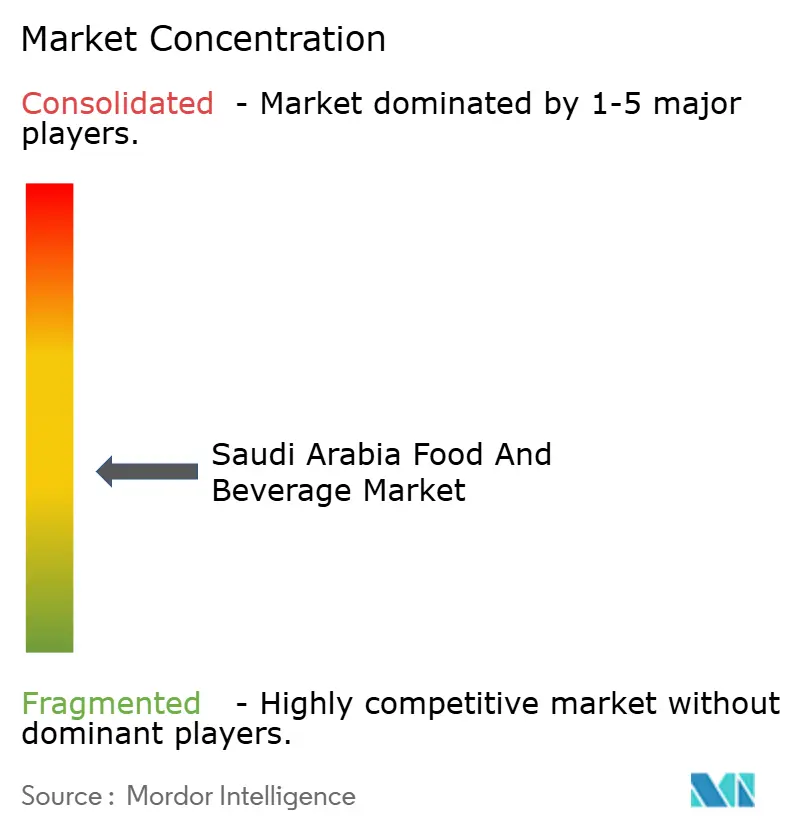
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato alimentare e delle bevande in Arabia Saudita di Mordor Intelligence
Il mercato alimentare e delle bevande dell'Arabia Saudita aveva un valore di 36.35 miliardi di dollari nel 2025 e si prevede che crescerà da 38.38 miliardi di dollari nel 2026 a 50.38 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.59% durante il periodo di previsione (2026-2031). Le politiche di Vision 2030 stanno indirizzando le entrate petrolifere verso il potenziamento delle capacità agroalimentari nazionali. Queste politiche mirano a ridurre la dipendenza dalle importazioni e a migliorare la sicurezza alimentare rafforzando la produzione locale. Un significativo investimento governativo di 70 miliardi di dollari è destinato agli impianti di trasformazione a supporto di questa iniziativa. Con una popolazione che dovrebbe raggiungere i 40 milioni entro il 2030, queste misure sono tempestive e cruciali per soddisfare la crescente domanda interna.[1]Fonte: USDA FAS, "Arabia Saudita: Ingredienti per la lavorazione degli alimenti", fas.usda.govI progetti volti a raggiungere l'autosufficienza zootecnica, uniti alle riformulazioni di etichette pulite che rispondono alle mutevoli preferenze dei consumatori in termini di trasparenza e opzioni più salutari, stanno determinando un aumento dei volumi. Inoltre, un'impennata del traffico di pellegrinaggio, in particolare durante l'alta stagione, sta incrementando la spesa stagionale per alimenti confezionati, contribuendo ulteriormente alla crescita del mercato. Per proteggere i propri margini dalle riforme dei prezzi dei servizi, i rivenditori stanno rafforzando le proprie catene di approvvigionamento attraverso l'integrazione verticale, che migliora l'efficienza operativa, e sviluppando marchi privati per offrire alternative convenienti. Mentre le maggiorazioni fiscali sulle bevande zuccherate rappresentano una sfida per alcune categorie di prodotti, creano allo stesso tempo opportunità per snack più salutari, latticini e bevande a base di datteri, in linea con il crescente spostamento dei consumatori verso scelte salutari.
Punti chiave del rapporto
- Per tipologia di prodotto, carne, pollame, frutti di mare e sostituti della carne hanno dominato il mercato saudita degli alimenti e delle bevande con il 27.62% nel 2025 e si prevede che cresceranno a un CAGR del 3.02% entro il 2031.
- Per tipologia di prodotto, si prevede che gli snack salati registreranno il CAGR più rapido, pari all'8.31%, nel periodo 2026-2031, dopo aver detenuto una quota di fatturato del 3.88% nel 2025, riflettendo la domanda urbana di formati convenience.
- Per canale di distribuzione, nel 2025 i supermercati/ipermercati detenevano una quota del 57.10% del mercato alimentare e delle bevande dell'Arabia Saudita; si prevede che i negozi al dettaglio online cresceranno a un CAGR dell'7.82% entro il 2031, sostenuti dall'implementazione del 5G a livello nazionale e dagli hub della catena del freddo dell'ultimo miglio.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato alimentare e delle bevande in Arabia Saudita
Analisi dell'impatto dei conducenti
| Guidatore | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di alimenti e bevande con etichette pulite | + 0.8% | Nazionale, con concentrazione nei centri urbani | Medio termine (2-4 anni) |
| Crescita del consumo di latticini pro capite | + 0.6% | Nazionale, più forte nelle province centrali e orientali | A lungo termine (≥ 4 anni) |
| Il servizio di ristorazione per i pellegrinaggi dell'Hajj e dell'Umrah incrementa le confezioni al dettaglio | + 0.4% | Regioni della Mecca e Medina, ricaduta sul commercio al dettaglio nazionale | A breve termine (≤ 2 anni) |
| Ascesa del programma di localizzazione "Made-in-Arabia Saudita" sostenuto dal governo | + 0.7% | Nazionale, con centri di produzione a Riyadh e nella provincia orientale | A lungo termine (≥ 4 anni) |
| Espansione dei moderni formati di vendita al dettaglio di generi alimentari | + 0.5% | Nazionale, accelerato nelle città secondarie | Medio termine (2-4 anni) |
| Aumento delle infrastrutture logistiche della catena del freddo al di fuori delle città di primo livello | + 0.3% | Città secondarie e reti di distribuzione rurali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di alimenti e bevande con etichette pulite
I consumatori sauditi stanno sempre più abbandonando gli additivi artificiali, spingendo il divieto di grassi trans imposto dalla SFDA a promuovere la riformulazione di bevande gassate, prodotti da forno e pasti pronti. Innovatori locali, come Thurath Al-Madina, hanno introdotto la Milaf Cola, una bibita dolcificata con datteri e prodotta con colture autoctone, evidenziando il vantaggio dell'approvvigionamento locale.[2]Fonte: Saudi Food and Drug Authority, "Eliminazione dei grassi trans in Arabia Saudita", sfda.gov.saQuesto cambiamento riflette una più ampia preferenza dei consumatori per prodotti in linea con il patrimonio culturale e i valori salutistici. Con accise fissate al 50% per le bevande analcoliche e a un sorprendente 100% per le bevande energetiche, i marchi si stanno orientando verso ingredienti naturali, motivati sia da considerazioni di salute che da incentivi finanziari. Queste tasse non solo scoraggiano il consumo di bevande zuccherate e aromatizzate artificialmente, ma creano anche opportunità per alternative più salutari di guadagnare quote di mercato. I rivenditori stanno capitalizzando su questa tendenza, istituendo zone dedicate allo "scaffale del benessere" che hanno notevolmente aumentato le vendite di yogurt a basso contenuto di zucchero e snack fritti ad aria. Queste zone soddisfano la crescente domanda di prodotti funzionali e salutari, rafforzando ulteriormente il cambiamento nel comportamento dei consumatori. Guardando al futuro, le normative sulla trasparenza a medio termine, in linea con le etichette del Codex, sono destinate a consolidare questa tendenza, indirizzando i prezzi premium verso i produttori che aderiscono a questi standard. Si prevede che queste normative rafforzeranno la fiducia dei consumatori e incoraggeranno i produttori a dare priorità alla conformità, promuovendo in definitiva un panorama di mercato più orientato alla salute.
Crescita del consumo di latticini pro capite
Il settore lattiero-caseario dell'Arabia Saudita ha superato il 121% di autosufficienza, contribuendo per il 46% al PIL agricolo nazionale. Almarai, l'azienda di punta del settore, gestisce aziende agricole completamente integrate, garantendo la stabilità dei prezzi anche in presenza di fluttuazioni globali dei mangimi. Queste aziende agricole integrano tecnologie avanzate e pratiche sostenibili, consentendo una produzione efficiente e una gestione dei costi. Nel frattempo, NADEC ha registrato un utile netto di 213.2 milioni di SAR nel primo semestre del 1, sostenuto da un aumento del fatturato del 2024%, trainato da investimenti strategici nell'innovazione di prodotto e nell'espansione del mercato. La fedeltà nazionale è radicata, con il 7.3% delle famiglie che preferisce il latte locale per la sua freschezza e qualità percepite. Inoltre, i prestiti garantiti dal governo stanno alimentando l'espansione della capacità produttiva, inclusa l'introduzione di stalle automatizzate ad Al-Kharj, che migliorano l'efficienza operativa e la scalabilità della produzione. La crescita sostenuta del segmento è sostenuta da una fascia demografica giovane, sempre più orientata verso prodotti monodose fortificati che si adattano al loro stile di vita frenetico, riflettendo un cambiamento nelle preferenze dei consumatori verso scelte pratiche e salutari.
Eccedenza di cibo per i pellegrinaggi dell'Hajj e dell'Umrah
Entro il 2030, il governo punta ad accogliere 30 milioni di visitatori dell'Umrah, incrementando significativamente la domanda di confezioni halal a lunga conservazione, dessert a base di latte in porzioni e acqua in bottiglia. Si prevede che questo ambizioso obiettivo creerà un effetto a catena lungo tutta la catena di approvvigionamento, stimolando la crescita nei settori della produzione, del confezionamento e della distribuzione. Ogni Ramadan, i rivenditori di Jeddah e Taif allestiscono magazzini satellite temporanei per soddisfare l'aumento della domanda, garantendo la tempestiva disponibilità di prodotti essenziali per i pellegrini. Questi magazzini svolgono un ruolo fondamentale nella gestione del picco stagionale, consentendo ai rivenditori di accumulare e distribuire le merci in modo efficiente. Dopo la corsa all'acquisto, incanalano le scorte rimanenti attraverso i canali di sconto, mantenendo una distribuzione efficiente a livello nazionale e riducendo al minimo gli sprechi. Questo ritmo annuale avvantaggia i produttori agili che gestiscono abilmente l'inventario, implementano programmi di produzione flessibili e danno priorità ai protocolli di sicurezza, garantendo la preparazione per qualsiasi sfida legata alla pandemia o interruzioni impreviste. Inoltre, i produttori con solide strategie di supply chain e una logistica adattiva sono meglio posizionati per capitalizzare questa crescente opportunità di mercato.
L’ascesa del programma di localizzazione “made in Saudi”
Oltre 4,800 SKU ora espongono con orgoglio l'etichetta di certificazione, che non solo ne migliora la visibilità sugli scaffali, ma conferisce loro anche un vantaggio nelle gare d'appalto pubbliche, soddisfacendo specifici standard di conformità e qualità. Le aziende di trasformazione alimentare stanno raccogliendo i frutti dei terreni industriali sovvenzionati, che riducono i costi operativi, e di un incentivo cash-back del 30% sui beni strumentali, colmando efficacemente il divario di costo con le importazioni e incoraggiando la produzione locale. Con obiettivi per l'acquacoltura fissati a 300,000 tonnellate e importanti traguardi biotecnologici raggiunti, si nota una chiara svolta verso analoghi della soia e proteine fermentate di precisione, che stanno guadagnando terreno come soluzioni alimentari sostenibili e innovative.[3]Fonte: Regno dell'Arabia Saudita, "Programma nazionale di sviluppo industriale e logistica", vision2030.gov.saNel frattempo, le normative SASO armonizzate garantiscono standard di qualità per l'esportazione in tutto il Consiglio di cooperazione del Golfo, assicurando coerenza e qualità per il commercio regionale. I sondaggi tra i consumatori rivelano una crescente preferenza per i prodotti nazionali, con il 33% degli intervistati che predilige snack e acqua in bottiglia locali, evidenziando il successo della politica nel promuovere la domanda di beni di produzione nazionale e rafforzare la fiducia dei consumatori nei marchi locali.
Analisi dell'impatto della restrizione
| moderazione | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Conservanti ad alto contenuto di sale/zucchero nei piatti pronti | -0.3% | Nazionale, con pressione normativa nei mercati urbani | Medio termine (2-4 anni) |
| Sensibilità ai prezzi in vista della razionalizzazione dei sussidi | -0.5% | Nazionale, più acuto nei segmenti a basso reddito | A breve termine (≤ 2 anni) |
| Rigoroso rispetto della durata di conservazione per il trasporto merci su strada estivo | -0.2% | Nazionale, con particolare impatto sulla distribuzione interurbana | A lungo termine (≥ 4 anni) |
| Le normative sui rifiuti di imballaggio alimentano l'inflazione dei costi | -0.4% | Nazionale, con costi di conformità che interessano tutti i produttori | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Sensibilità ai prezzi in vista della razionalizzazione dei sussidi
Con l'aumento delle tariffe di carburante ed energia elettrica, le famiglie si trovano ad affrontare maggiori spese, con conseguente riduzione del reddito disponibile e conseguente riduzione della spesa per alimenti e bevande di alta qualità. Questo cambiamento nei modelli di spesa ha spinto i produttori ad adottare una duplice strategia per soddisfare diversi segmenti di consumatori. Stanno introducendo pacchetti convenienti pensati per le famiglie attente al budget, garantendo la convenienza, e allo stesso tempo lanciando SKU premium pensate per attrarre i consumatori più abbienti in cerca di opzioni di alta qualità. Per rilanciare le vendite e stimolare il coinvolgimento dei consumatori, le promozioni vengono programmate strategicamente in occasione di occasioni chiave come l'Eid e la Festa Nazionale, periodi di maggiore attività dei consumatori. Queste iniziative promozionali includono spesso sconti, offerte combinate e campagne di marketing mirate per attrarre un'ampia gamma di consumatori. Tuttavia, prodotti di base come l'olio vegetale e il pollame mostrano una significativa sensibilità al prezzo, rendendo essenziale per i produttori implementare meticolose strategie di gestione dei margini. Ciò implica un attento monitoraggio dei costi di input, l'ottimizzazione dell'efficienza della supply chain e l'adeguamento delle strategie di prezzo per mantenere la redditività e rispondere efficacemente alla domanda dei consumatori.
Le normative sui rifiuti di imballaggio alimentano l'inflazione dei costi
Ai sensi del Regolamento Generale sull'Ambiente (Global Environmental Regulations), il divieto graduale della plastica impone il passaggio a pellicole biodegradabili, contenitori in cartone ondulato e tappi in alluminio. Questa conformità non solo comporta costi di ammodernamento dei macchinari, ma richiede anche nuovi cicli di test SFDA, riducendo così i margini nei settori delle bevande gassate e dei dolciumi. Le aziende sono tenute a investire nell'ammodernamento dei propri processi produttivi per conformarsi a queste normative, il che spesso comporta ingenti spese in conto capitale. In risposta, le aziende si stanno rivolgendo al PET leggero e alla codifica della data con inchiostro digitale per ridurre l'intensità di materiale. Queste soluzioni contribuiscono a ridurre al minimo l'impatto ambientale, ma presentano delle sfide, poiché il periodo di ammortamento del capitale per i trasformatori di medie dimensioni si estende oltre i tre anni, rendendolo un investimento a lungo termine. D'altro canto, le etichette ecologiche offrono un posizionamento di pregio sugli scaffali, migliorando la visibilità del prodotto e l'attrattiva per i consumatori attenti all'ambiente. Inoltre, sono in linea con i requisiti ESG degli investitori istituzionali, che influenzano sempre di più le strategie aziendali e il posizionamento sul mercato.
Analisi del segmento
Per tipo di prodotto: il dominio delle proteine incontra la rivoluzione degli snack
A partire dal 2025, il segmento carne, pollame, pesce e sostituti della carne detiene una quota dominante del 27.62% del mercato alimentare e delle bevande dell'Arabia Saudita. Questa roccaforte è rafforzata da ingenti investimenti infrastrutturali, in particolare il progetto da 2 miliardi di dollari per la città del bestiame. Questa ambiziosa iniziativa mira ad aumentare la produzione di polli da carne di ben 250 milioni di capi all'anno, rafforzando così l'offerta proteica nazionale. Operatori locali, come Tanmiah, stanno capitalizzando su questo slancio, espandendo la propria capacità con circa 100 allevamenti avicoli automatizzati all'avanguardia. La categoria delle proteine, guidata da una radicata preferenza dei consumatori per carne rossa e pesce, è destinata a una crescita costante, con una previsione di CAGR del 3.02% fino al 2031. Mentre il mercato rimane ancorato alle scelte proteiche tradizionali, si sta gradualmente diffondendo l'adozione di alternative vegetali. Prodotti come i kebab di soia e lo shawarma di jackfruit, presenti principalmente nei menu dei ristoranti fast food, si rivolgono alla fascia demografica vegana degli espatriati. Le solide capacità produttive nazionali del segmento garantiscono una disponibilità costante e prezzi competitivi. Inoltre, espansioni strategiche e sforzi di modernizzazione rafforzano la leadership dell'Arabia Saudita nel panorama proteico regionale.
D'altro canto, il segmento degli snack si sta affermando come la categoria in più rapida crescita nel mercato alimentare e delle bevande dell'Arabia Saudita, vantando un impressionante CAGR del 8.31%. Questa impennata è in gran parte guidata dagli acquisti d'impulso e da una maggiore attenzione alla salute, soprattutto alla luce delle restrizioni normative sul sodio. Le scelte di snack più popolari, tra cui patatine, noci tostate e barrette di datteri, devono la loro crescente fama a un efficace posizionamento del marchio e a una forte identità "Made in Saudi" che trova riscontro tra i consumatori locali. Enfatizzando l'autenticità e le radici regionali, i produttori nazionali di snack hanno elevato la preferenza del marchio al 33%, ritagliandosi una nicchia in un panorama competitivo. Il loro allineamento con le sponsorizzazioni degli eSport e la cultura giovanile amplifica ulteriormente la loro portata, soprattutto tra la Generazione Z, portando sia ad acquisti di prova che a acquisti ripetuti. Inoltre, iniziative come la riformulazione dei prodotti con sale marino e l'adozione di tecnologie di frittura ad aria sottolineano l'impegno del settore verso gli standard di etichettatura pulita e il rispetto delle normative, soddisfacendo i consumatori urbani alla ricerca di opzioni di snack più salutari. Questa solida traiettoria di crescita sottolinea un cambiamento significativo nelle abitudini dei consumatori e nelle scelte di vita, posizionando gli snack come un segmento dinamico e in rapida espansione nel mercato alimentare dell'Arabia Saudita.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per canale di distribuzione: la trasformazione digitale accelera il commercio al dettaglio moderno
Nel 2025, supermercati e ipermercati hanno conquistato una quota dominante del 57.10% del mercato alimentare e delle bevande dell'Arabia Saudita, affermandosi come il principale punto di contatto per i consumatori. Questi rivenditori di grandi dimensioni non solo stanno migliorando la comodità degli acquirenti, ma stanno anche incrementando le dimensioni del carrello. Integrando funzionalità come gli armadietti "clicca e ritira" e i codici QR in corsia, semplificano l'esperienza di acquisto e promuovono il cross-selling. Lo spazio di vendita al dettaglio organizzato è in costante crescita, con un CAGR previsto del 3.98%, sostenuto dall'aggiunta di circa 1 milione di metri quadrati di nuova superficie lorda affittabile (GLA) nei centri commerciali. Il loro vasto assortimento di prodotti e la solida presenza fisica continuano ad attrarre una base di consumatori diversificata, fondendo perfettamente i punti di forza del commercio al dettaglio tradizionale con le innovazioni digitali. In una svolta strategica, i minimarket stanno ora raggruppando i franchising vicino alle zone industriali, operando 24 ore su 7, XNUMX giorni su XNUMX per soddisfare le esigenze dei lavoratori che lavorano di notte. I punti vendita specializzati in prodotti salutistici, che propongono prodotti senza glutine e biologici, si stanno ritagliando una nicchia in zone esclusive come il quartiere diplomatico di Riyadh e la Corniche di Gedda. Nel frattempo, i negozi tradizionali locali, o bakalas, prosperano grazie all'immediatezza, ma devono fare i conti con le sfide imposte dai nuovi requisiti sui terminali di pagamento. Questi requisiti limitano la flessibilità delle transazioni in contanti, spingendoli a stringere partnership con i distributori per ottenere prezzi competitivi.
I negozi al dettaglio online si stanno affermando come il segmento in più rapida crescita nel mercato alimentare e delle bevande dell'Arabia Saudita, vantando un robusto CAGR del 7.82%. Questa crescita è in gran parte attribuibile all'espansione della copertura 5G e all'ascesa di soluzioni di pagamento fintech avanzate. In particolare, questo canale ha abilmente trasformato gli acquirenti all'ingrosso del Ramadan in abbonati fedeli durante tutto l'anno, soprattutto per prodotti di base come latticini e riso. Sebbene la quota di mercato dell'e-grocery si mantenga attualmente a una cifra, sta raddoppiando circa ogni due anni. Questa crescita è alimentata dai miglioramenti nell'infrastruttura della catena del freddo, che garantiscono una qualità superiore dei prodotti e una consegna affidabile. Il fascino delle piattaforme digitali, unito a velocità di Internet più elevate e metodi di pagamento fluidi, sta gradualmente rimodellando le preferenze dei consumatori verso lo shopping online. Inoltre, l'integrazione di strategie omnicanale consente ai rivenditori di unire i vantaggi dello shopping virtuale e fisico, allineandosi alle crescenti esigenze di flessibilità ed efficienza. Con l'accelerazione dell'adozione del digitale, la vendita al dettaglio online è destinata a svolgere un ruolo fondamentale nel futuro del panorama della distribuzione di alimenti e bevande in Arabia Saudita.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Riyadh, con i suoi 8 milioni di residenti, e i suoi parchi logistici integrati rappresentano un terzo del mercato alimentare e delle bevande dell'Arabia Saudita nella Provincia Centrale. Con un solido potere d'acquisto e una densità di vendita al dettaglio moderna superiore alla media nazionale, non sorprende che il 45% delle nuove aperture dei colossi della vendita al dettaglio Lulu e Danube si concentrino qui. Nel frattempo, la Provincia Orientale, sfruttando il porto di Re Abdulaziz e i complessi agro-nutrienti di SABIC, svolge un ruolo fondamentale nella fornitura di mangimi e resine per imballaggio alle aziende di trasformazione nazionali. La Provincia Occidentale, beneficiando dei flussi di pellegrinaggio, vede il flusso annuo di 67 milioni di tonnellate del porto di Jeddah accelerare significativamente le iniziative di sostituzione delle importazioni riducendo i tempi di trasporto in entrata.
Nell'ambito dei programmi regionali Vision 2030 che promuovono la diversificazione agricola, Al-Jouf e Tabuk hanno fatto notizia spedendo la loro prima partita di pomodori in Europa nel 2024, sottolineando il loro potenziale di esportazione. NEOM sta compiendo progressi nel settore delle proteine alternative, investendo in impianti di fermentazione di precisione con l'obiettivo di produrre 20,000 tonnellate entro il 2030, stabilendo un punto di riferimento per la produzione basata sulla tecnologia. Inoltre, città secondarie come Hail, Abha e Najran stanno sfruttando i nuovi corridoi della catena del freddo, che riducono significativamente il deterioramento e integrano perfettamente le aziende agricole locali nel panorama della vendita al dettaglio nazionale.
Grazie agli accordi di unione doganale, i paesi confinanti del Consiglio di cooperazione del Golfo stanno eliminando i dazi all'importazione sui prodotti lattiero-caseari e avicoli sauditi, con conseguente aumento del commercio transfrontaliero. Iniziative ferroviarie, come il Landbridge, hanno ridotto i tempi di percorrenza da Jeddah a Dammam a sole 18 ore, rafforzando il trasporto di prodotti deperibili attraverso il corridoio est-ovest. Su un altro fronte, la Strategia nazionale per l'acqua sta compiendo un passo significativo destinando 2.5 miliardi di m³ di acque reflue trattate all'uso agroalimentare entro il 2030. Questa iniziativa non solo allevia lo stress sulle falde acquifere, ma garantisce anche rese sostenute nei frutteti di datteri e nelle colture foraggere.
Panorama normativo
Il quadro normativo saudita in materia di alimenti e bevande è guidato dalla Saudi Food and Drug Authority (SFDA), l'ente regolatore indipendente responsabile della supervisione della sicurezza alimentare sia per la produzione nazionale che per le importazioni. Ai sensi della legge sugli alimenti (2017), la SFDA stabilisce le norme tecniche per alimenti, stabilimenti alimentari e dipendenti, e adotta riferimenti internazionali equivalenti come il Codex Alimentarius e le norme ISO laddove non siano specificati requisiti nazionali o del Consiglio di Cooperazione del Golfo (GCC). La SFDA ha inoltre poteri di ispezione, sequestro di merci non conformi e controllo delle importazioni.
La regolamentazione delle importazioni include requisiti di registrazione obbligatori che riguardano gli importatori locali, gli stabilimenti esteri che esportano in Arabia Saudita e determinati prodotti alimentari importati, rendendo la conformità e la documentazione fondamentali per l'accesso al mercato. La definizione degli standard e l'allineamento dell'etichettatura rimangono un tema chiave in materia di conformità, poiché le riformulazioni si orientano verso un posizionamento "clean label", comprese le azioni di controllo della SFDA legate alla rimozione industriale dei grassi trans. Il ruolo dell'Arabia Saudita nella definizione degli standard internazionali è visibile anche attraverso la sua partecipazione alla Commissione del Codex Alimentarius, incluso il ruolo di vicepresidente fino al 2027, che supporta l'armonizzazione degli standard alimentari e delle pratiche di etichettatura che influenzano la riformulazione dei prodotti, le dichiarazioni e il commercio transfrontaliero all'interno del CCG.
Analisi della catena del valore
La filiera agroalimentare dell'Arabia Saudita combina flussi di ingredienti dipendenti dalle importazioni con una crescente capacità agricola e di trasformazione locale, guidata dalla strategia di localizzazione della Vision 2030. A monte, investitori strategici nella sicurezza alimentare come SALIC (di proprietà del PIF) partecipano all'intera catena di approvvigionamento agroalimentare globale per garantire materie prime e input, mentre SABIL (una sussidiaria di SALIC) supporta l'approvvigionamento di cereali e le riserve strategiche legate alla molitura interna e alla disponibilità di mangimi per il bestiame. Queste strutture influenzano i costi e la continuità dell'approvvigionamento per i trasformatori, in particolare nei settori degli alimenti di base e delle proteine, dove mangimi e cereali rappresentano fattori chiave di approvvigionamento.
Nella fase intermedia e a valle della filiera, i principali produttori e gruppi agroalimentari continuano a rafforzare l'integrazione verticale per stabilizzare l'offerta e migliorare la tracciabilità e i margini. NADEC ha ampliato il controllo a monte acquisendo la piena proprietà di Al Raie National Livestock Company e avviando il macello di Haradh nel secondo trimestre del 2026, consolidando il collegamento tra l'approvvigionamento del bestiame e la produzione di proteine pronte per la vendita al dettaglio. I grandi operatori nazionali come Almarai gestiscono reti logistiche integrate per supportare consegne frequenti, mentre gli investimenti nella trasformazione locale, nella capacità della catena del freddo e nella distribuzione dell'ultimo miglio, compresa la gestione degli ordini di generi alimentari online, spostano la creazione di valore verso operatori con produzione integrata, stoccaggio e sistemi di qualità conformi alle normative.
Panorama competitivo
Il mercato alimentare e delle bevande dell'Arabia Saudita è moderatamente frammentato. Per contrastare la concorrenza sia dei nuovi operatori internazionali che dei concorrenti locali emergenti, gli operatori nazionali consolidati si stanno sempre più orientando verso strategie di integrazione verticale. Almarai, un attore chiave, supervisiona ogni aspetto, dagli allevamenti di foraggi alla lavorazione, vantando una flotta di 1,400 camion che garantiscono un rapido ciclo di distribuzione del latte 24 ore su 24. Nel frattempo, la recente decisione del Gruppo Savola, nel febbraio 2024, di scorporare la sua partecipazione del 34.52% in Almarai, riorganizza la distribuzione del capitale senza interrompere le sinergie operative esistenti. NADEC, attingendo ai prestiti del Fondo per lo Sviluppo Agricolo, sta automatizzando la sua produzione di formaggio, con un conseguente notevole aumento di 310 punti base dei margini di profitto. La corsa al predominio nel settore avicolo si intensifica, con Almarai, Tanmiah e JBS che si contendono una partecipazione in Al Watania, evidenziando l'importanza strategica dell'approvvigionamento proteico.
Gli investimenti in tecnologia sono in aumento. Con una mossa significativa, Liberation Labs ha collaborato con NEOM per realizzare un impianto di fermentazione di precisione, con l'obiettivo di produrre siero di latte di origine animale entro il 2027. Questa joint venture posiziona l'Arabia Saudita come leader nel mercato regionale delle nuove proteine. Su un altro fronte, Saudi Dairy & Foodstuff Co. sta sperimentando la tecnologia blockchain per la tracciabilità dello yogurt, non solo soddisfacendo i requisiti della SFDA, ma anche rafforzando la sua reputazione nell'export.
I rivenditori si stanno rivolgendo sempre più ai marchi privati per aumentare i margini. Il marchio privato di Danube, con 380 referenze, occupa ben il 12% dello spazio a scaffale, mentre la linea economica di Othaim offre uno sconto del 15% rispetto ai marchi multinazionali. Il settore dell'e-grocery è in piena attività; l'investimento di BinDawood in IATC garantisce la promessa di consegne in giornata in 27 città. Gli operatori stranieri si stanno affermando con prodotti speciali, come l'ampliamento dello stabilimento di miscele di caffè di Nestlé da 1.9 miliardi di dollari nel 2024, ma devono affrontare un ostacolo: il requisito del 40% di contenuto locale per accedere agli appalti pubblici.
Leader del settore alimentare e delle bevande in Arabia Saudita
-
Almarai Co. Ltd.
-
Società nazionale per lo sviluppo agricolo (NADEC)
-
PepsiCo Inc.
-
Nestlé SA
-
Al Rabie Saudi Foods Co. Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Giugno 2026: la National Agricultural Development Company (NADEC) ha inaugurato il nuovo mattatoio di Haradh, a supporto del lancio dei prodotti a base di carne rossa a marchio NADEC. Il progetto rafforza la filiera locale della carne rossa ed espande la capacità di trasformazione di NADEC, in linea con gli obiettivi della Vision 2030.
- Aprile 2026: la National Agricultural Development Company (NADEC) ha firmato un accordo di acquisto di azioni per acquisire la restante quota del 49% di Al Raie National Livestock Company per 23.69 milioni di SAR. L'operazione rende la controllata zootecnica di NADEC interamente posseduta ed espande le sue attività a valle all'interno del patrimonio aziendale.
- Aprile 2026: PepsiCo Inc. ha inaugurato una nuova struttura di ricerca e sviluppo nel distretto finanziario King Abdullah di Riyadh, con un investimento di 30 milioni di SAR. L'iniziativa supporta lo sviluppo e la riformulazione dei prodotti locali per soddisfare le crescenti preferenze dei consumatori.


Ambito del rapporto sul mercato alimentare e delle bevande in Arabia Saudita
Il cibo è qualsiasi materiale ricco di sostanze nutritive consumato per sostenere la vita e la crescita, mentre la bevanda è qualsiasi liquido potabile, soprattutto diverso dall’acqua, come tè, caffè o qualsiasi prodotto lattiero-caseario come il latte.
L’ambito del mercato comprende tipi di prodotto e canali di distribuzione. Per quanto riguarda le tipologie di prodotto, il mercato è suddiviso in latticini e prodotti alternativi ai latticini, dolciumi, bevande, prodotti da forno, snack, carne, pollame, frutti di mare e sostituti della carne, cereali per la colazione e piatti pronti. Il segmento dei latticini e delle alternative ai latticini è ulteriormente suddiviso in prodotti lattiero-caseari e alternative ai latticini. I dolciumi comprendono dolciumi al cioccolato, dolciumi a base di zucchero e snack in barrette (barrette di cereali, barrette proteiche/energetiche e barrette di frutta e noci), mentre le bevande comprendono bevande alcoliche e analcoliche. Il segmento dei prodotti da forno comprende torte e pasticcini, biscotti, pane, prodotti per la mattina e altri tipi di prodotti (prodotti da forno surgelati).
Il dimensionamento del mercato è stato effettuato in termini di valore in USD per tutti i segmenti sopra menzionati.
| Latticini e alternative ai latticini | Latticini | Burro |
| Formaggio | ||
| Crema | ||
| Dolci A Base Di Latte | ||
| Latte | ||
| Bevande al latte acido | ||
| Yogurt | ||
| Alternative ai latticini | ||
| Confetteria | Confetteria al cioccolato | |
| Pasticceria di zucchero | ||
| Snack bar | Barrette di cereali | |
| Barrette proteiche/energetiche | ||
| Barrette di frutta e noci | ||
| Bevande analcoliche | ||
| Prodotti da forno | Torte E Pasticcini | |
| Biscotti | ||
| Pane | ||
| Merci del mattino | ||
| Altri prodotti da forno | ||
| Spuntini salati | ||
| Carne, pollame, frutti di mare e sostituti della carne | La carne | |
| Pollame | ||
| Frutti di mare | ||
| Sostituti della carne | ||
| Cereali da colazione | ||
| Pasti pronti | ||
| Supermercati / Ipermercati |
| MINIMARKET |
| Negozi specializzati |
| Negozi al dettaglio online |
| Altri canali di distribuzione |
| Per tipo di prodotto | Latticini e alternative ai latticini | Latticini | Burro |
| Formaggio | |||
| Crema | |||
| Dolci A Base Di Latte | |||
| Latte | |||
| Bevande al latte acido | |||
| Yogurt | |||
| Alternative ai latticini | |||
| Confetteria | Confetteria al cioccolato | ||
| Pasticceria di zucchero | |||
| Snack bar | Barrette di cereali | ||
| Barrette proteiche/energetiche | |||
| Barrette di frutta e noci | |||
| Bevande analcoliche | |||
| Prodotti da forno | Torte E Pasticcini | ||
| Biscotti | |||
| Pane | |||
| Merci del mattino | |||
| Altri prodotti da forno | |||
| Spuntini salati | |||
| Carne, pollame, frutti di mare e sostituti della carne | La carne | ||
| Pollame | |||
| Frutti di mare | |||
| Sostituti della carne | |||
| Cereali da colazione | |||
| Pasti pronti | |||
| Per canale di distribuzione | Supermercati / Ipermercati | ||
| MINIMARKET | |||
| Negozi specializzati | |||
| Negozi al dettaglio online | |||
| Altri canali di distribuzione | |||


Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato alimentare e delle bevande in Arabia Saudita nel 2026?
Nel 38.38, il mercato alimentare e delle bevande dell'Arabia Saudita avrebbe raggiunto i 2026 miliardi di dollari.
Qual è il CAGR previsto per le vendite di prodotti alimentari e bevande in Arabia Saudita?
Si prevede che il fatturato aggregato crescerà a un CAGR del 5.59% tra il 2026 e il 2031.
Quale categoria di prodotti è in testa alle vendite attuali?
Carne, pollame, frutti di mare e sostituti della carne detengono una quota del 27.62%, la più alta tra tutte le categorie.
Quale canale di distribuzione si sta espandendo più rapidamente?
Si prevede che i negozi al dettaglio online registreranno un CAGR dell'7.82% entro il 2031.
Pagina aggiornata l'ultima volta il:



