

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
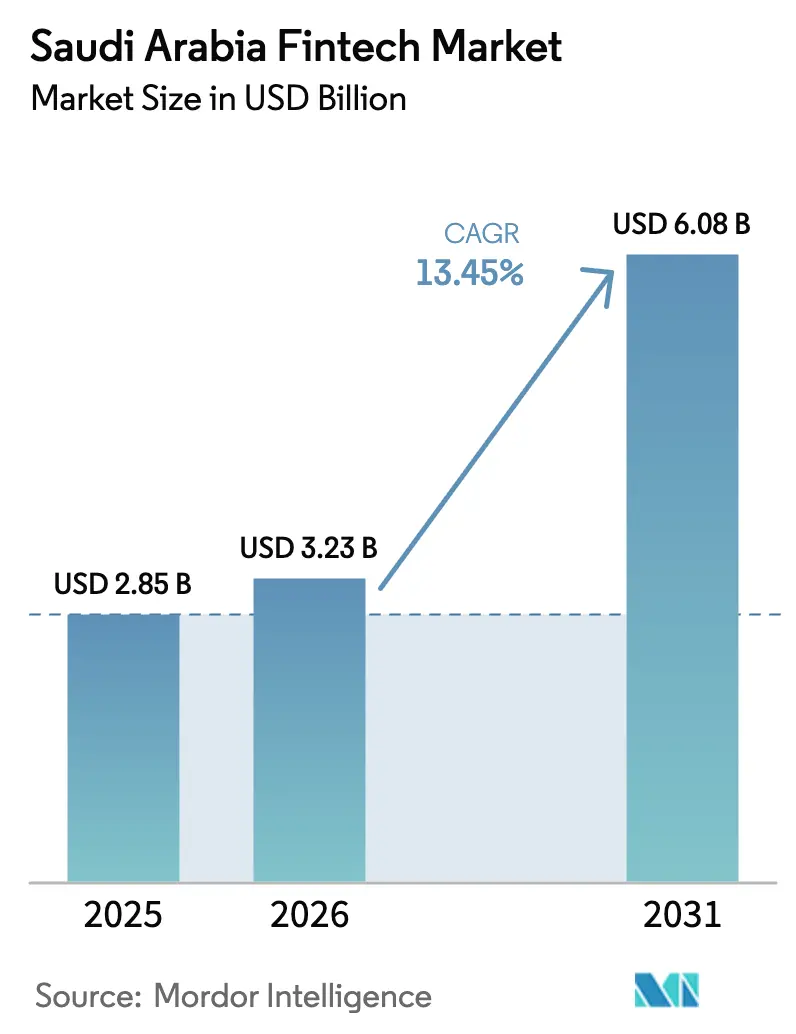
| Dimensione del mercato (2026) | 3.23 miliardo di dollari |
| Dimensione del mercato (2031) | 6.08 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 13.45% CAGR |
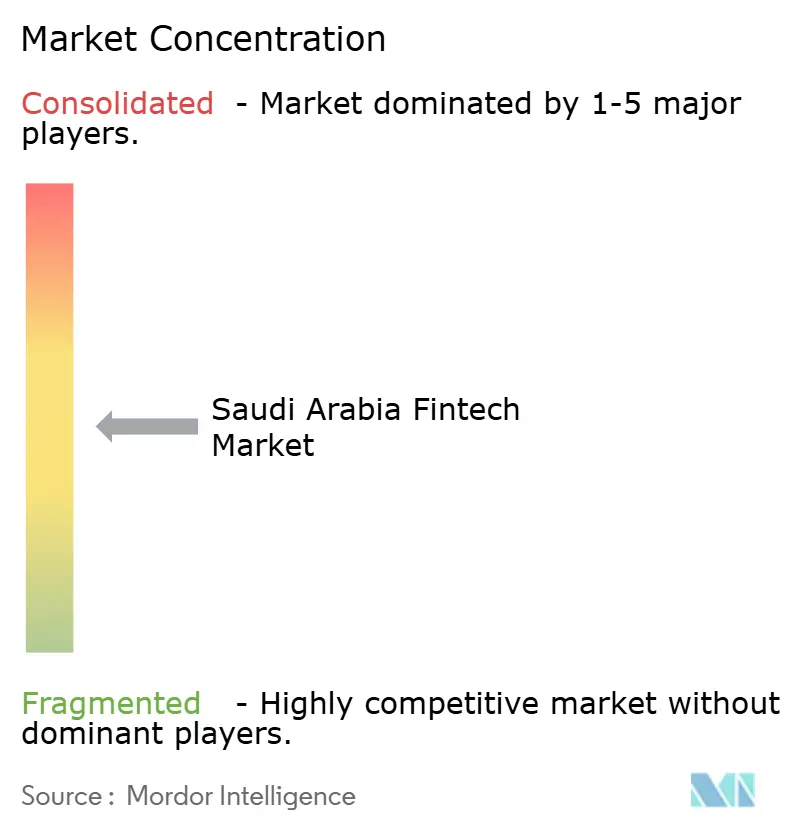
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato Fintech in Arabia Saudita di Mordor Intelligence
Si stima che il mercato Fintech dell'Arabia Saudita valga 2.85 miliardi di dollari nel 2025 e che crescerà dai 3.23 miliardi di dollari del 2026 ai 6.08 miliardi di dollari entro il 2031, con un CAGR del 13.45% nel periodo di previsione (2026-2031).
Il modello di crescita riflette una modernizzazione guidata dalle politiche che integra la finanza nel commercio, nei servizi pubblici e nelle transazioni quotidiane. Le API di open banking e i modelli di finanza integrata spostano l'accesso finanziario dai canali tradizionali al retail e agli ecosistemi digitali, modificando la progettazione dei prodotti e il percorso dei clienti. La chiarezza normativa e le licenze mirate hanno ampliato il numero di aziende autorizzate e concentrato gli investimenti in casi d'uso scalabili legati ai programmi Vision 2030. L'ambiente operativo beneficia inoltre di un'infrastruttura agile, con sistemi di pagamento nazionali e accesso ai dati basato sul consenso, per consentire una più ampia adozione della tecnologia fintech.
I principali indicatori operativi supportano lo slancio osservato nel mercato fintech dell'Arabia Saudita. Entro la metà del 2025, l'ecosistema contava 261 aziende autorizzate, creava 11,046 posti di lavoro diretti e attirava 7.9 miliardi di SAR (2.1 miliardi di USD) di finanziamenti cumulativi, superando ampiamente gli obiettivi precedenti. I pagamenti elettronici rappresentavano il 79% di tutte le transazioni al dettaglio nel 2024, mentre l'adozione dei pagamenti tramite NFC ha raggiunto il 94%, posizionando il Regno al vertice della classifica mondiale su questo parametro.
Punti chiave del rapporto
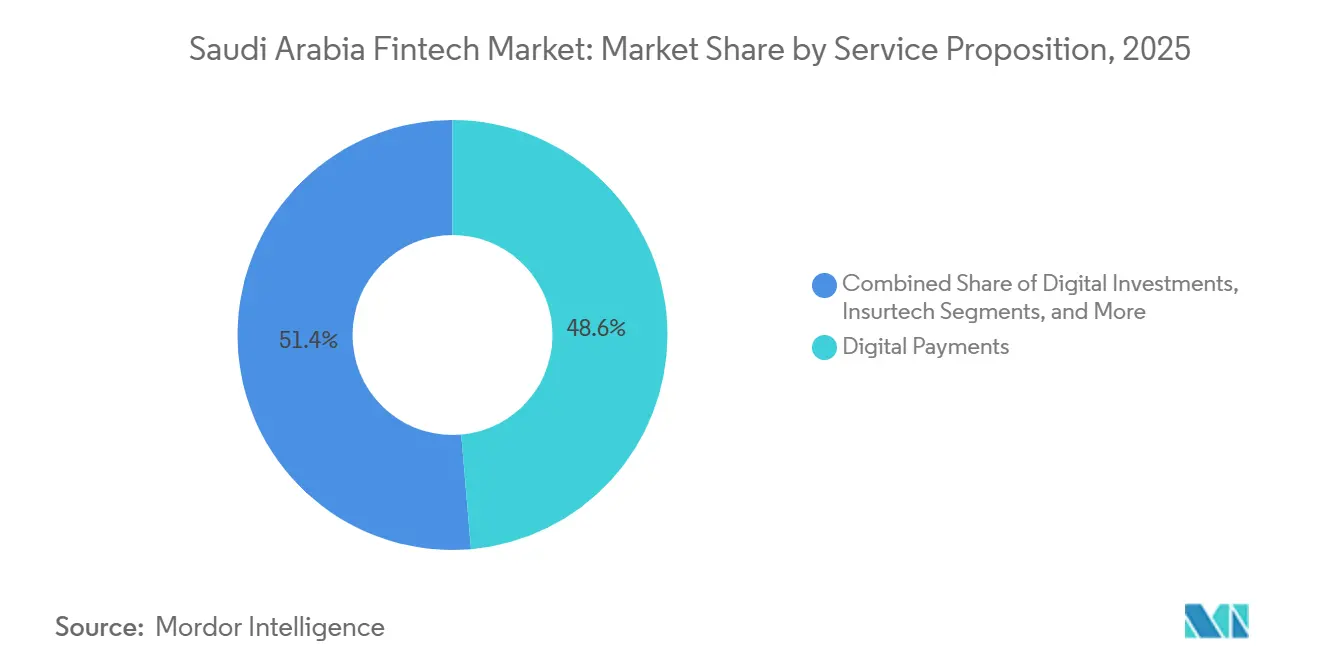
- In base alla proposta di servizio, i pagamenti digitali hanno dominato il mercato con una quota di mercato del 48.62% nel 2025; si prevede che il neobanking crescerà a un CAGR del 16.31% entro il 2031.
- In base all'utente finale, il segmento al dettaglio deteneva una quota del 64.17% nel 2025; i servizi alle imprese hanno registrato il CAGR previsto più elevato, pari al 14.02% fino al 2031.
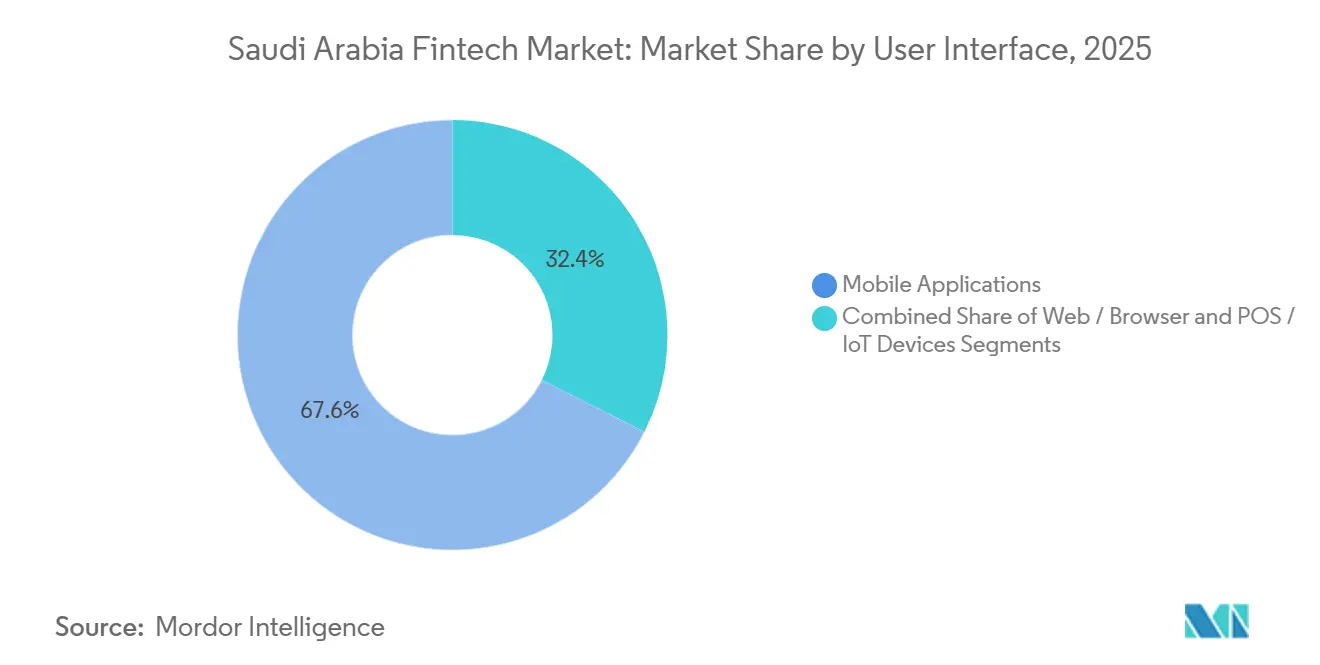
- In base all'interfaccia utente, le applicazioni mobili hanno rappresentato una quota del 67.59% nel 2025; il segmento mobile sta avanzando a un CAGR del 15.27% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato FinTech in Arabia Saudita
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Mandato di trasformazione digitale della Visione Nazionale 2030 | + 3.2% | Nazionale, più forte nei centri tecnologici di Riyadh, Jeddah e della provincia orientale | Medio termine (2-4 anni) |
| Elevata penetrazione degli smartphone e adozione della telefonia mobile da parte dei giovani | + 2.8% | Nazionale, acuto nei centri urbani con connettività internet al 99% | A breve termine (≤ 2 anni) |
| Implementazione del framework open banking SAMA | + 2.5% | Nazionale, concentrazione iniziale nelle principali banche e fintech autorizzate nella regione centrale | Medio termine (2-4 anni) |
| Picchi stagionali dei pagamenti digitali dovuti all'Hajj e all'Umrah | + 1.4% | Regioni della Mecca e di Medina, con ricadute a livello nazionale sull'ospitalità e sui trasporti | A breve termine (≤ 2 anni) |
| Il divario creditizio delle PMI spinge verso prestiti alternativi | + 2.1% | A livello nazionale, la più alta intensità nel settore manifatturiero e della vendita al dettaglio tra le province | A lungo termine (≥ 4 anni) |
| Crescente preferenza per i prodotti conformi alla Sharia | + 1.5% | Nazionale, più forte nelle regioni conservatrici e nelle imprese collegate al governo | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Mandato di trasformazione digitale della Visione Nazionale 2030 per favorire l'adozione della tecnologia finanziaria
L'impulso del Programma di sviluppo del settore finanziario a scalare le fintech autorizzate che allineano le approvazioni normative con i risultati legati all'occupazione e al PIL ha accelerato il processo di rilascio delle licenze. I sandbox normativi per l'open banking e i modelli peer-to-peer conferiscono un periodo di sperimentazione protetto che stabilisce vantaggi di leadership iniziali. Il mandato è rafforzato dal coordinamento sovrano, dove l'allocazione del capitale si allinea con i KPI della Vision 2030 come la penetrazione del finanziamento delle PMI, la quota di transazioni non in contanti e la creazione di posti di lavoro qualificati nel settore fintech. L'accesso alle infrastrutture ferroviarie nazionali come la rete Mada e il sistema Sarie in tempo reale è un ulteriore elemento distintivo, mentre la legge sulla protezione dei dati personali, in vigore da settembre 2024, ha innalzato le soglie di conformità per gli operatori transfrontalieri attraverso norme sulla residenza dei dati e sanzioni definite [1] ICLG Editors, “Fintech Laws and Regulations Report 2025-2026: Saudi Arabia,” ICLG, iclg.com.
L'elevata diffusione degli smartphone favorisce l'adozione dei pagamenti tramite dispositivi mobili tra i giovani sauditi
La penetrazione degli smartphone si interseca con una disparità demografica, che concentra la domanda di prodotti finanziari orientati al mobile. Il passaggio ai canali mobili è visibile nei modelli di utilizzo del servizio bancario, con una netta preferenza per l'accesso al conto e la gestione delle transazioni tramite app, che riduce i costi di distribuzione per i fornitori. Questa preferenza alimenta la crescita in categorie in cui la distribuzione tramite dispositivi mobili riduce i costi di distribuzione. I portafogli digitali sono aumentati fino a 14.4 milioni di clienti attivi nel 2024, con un aumento del 52% su base annua, mentre i terminali POS mobili sono aumentati del 18%, raggiungendo i 2 milioni di unità. La disparità generazionale nell'adozione dei portafogli digitali per i pagamenti transfrontalieri è del 63% tra la Generazione Z e del 28% tra i baby boomer, il che suggerisce che la sola sostituzione di coorte guiderà le curve di adozione verso l'alto nel prossimo decennio. L'ordinamento competitivo riflette queste abitudini, poiché il portafoglio di STC Pay è tra i più utilizzati insieme alle piattaforme globali, con framework di sicurezza e standard nazionali di sicurezza informatica che rafforzano la fiducia degli utenti.[2]PYMNTS, "Le piccole imprese saudite ripensano i pagamenti per un futuro più veloce", PYMNTS, pymnts.com.
Lancio del framework SAMA Open-Banking che accelera l'innovazione basata sulle API
L'implementazione graduale dell'open banking da parte di SAMA, a partire dai servizi di informazione sui conti a novembre 2022 e con l'estensione ai servizi di avvio dei pagamenti a settembre 2024, pone l'accento sulla stabilità e sulla sicurezza man mano che l'adozione si amplia. La partecipazione obbligatoria per le banche autorizzate e la partecipazione facoltativa per le fintech hanno ampliato il perimetro degli istituti compatibili con le API con l'avvento dell'avvio dei pagamenti, contribuendo a promuovere l'adozione dei servizi digitali. L'aumento del 680% delle transazioni open banking presso Alinma e Bank Albilad deriva dalla loro implementazione precoce delle API Banking-as-a-Service, che consentono alle fintech di offrire prodotti bancari in white-label e di suddividere i ricavi anziché competere per le relazioni dirette con i clienti. I volumi delle transazioni presso le banche che hanno abilitato le API Banking-as-a-Service sono aumentati rapidamente, poiché gli accordi white-label consentono alle fintech di confezionare prodotti bancari senza competere per le relazioni primarie.
Il volume dei pellegrini dell'Hajj e dell'Umrah determina picchi stagionali nei pagamenti digitali
Il turismo religioso crea un banco di prova concentrato per i pagamenti digitali, dove milioni di pellegrini effettuano transazioni in tempi ridotti, in numerose lingue e con diverse tipologie di dispositivi. I wallet creati per i casi d'uso dei pellegrini hanno elaborato digitalmente elevate percentuali di transazioni in loco nel 2024, il che ha convalidato la capacità del sistema e la progettazione della modalità offline in condizioni di picco. Questi volumi favoriscono miglioramenti pratici, come controlli biometrici più rapidi, verifica dell'identità basata sull'intelligenza artificiale e flussi di onboarding semplificati per i visitatori di passaggio che necessitano comunque di soluzioni conformi ai requisiti KYC. Le aspettative normative in materia di controlli antiriciclaggio si applicano anche agli utenti che soggiornano per breve tempo, il che ha spinto l'innovazione nell'acquisizione dell'identità mobile e nel risk scoring. I provider estendono il rapporto con il pellegrino oltre il viaggio, integrando assicurazioni, investimenti halal e calcolatori della zakat nei wallet, convertendo l'utilizzo stagionale in un impegno costante per tutto l'anno nel mercato fintech dell'Arabia Saudita.[3]Inside Saudi, "Plasmare il futuro della finanza", Inside Saudi, insidesaudi.media.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Predominio del contante nel piccolo commercio al dettaglio al di fuori delle grandi città | -1.8% | Regione meridionale, Asir rurale, Jazan, Najran, con una penetrazione fintech del 50% rispetto all'82% nella regione centrale | A lungo termine (≥ 4 anni) |
| Disponibilità limitata di talenti tecnologici locali | -1.4% | Nazionale, con gravi carenze a Riyadh e nella provincia orientale per l'intelligenza artificiale/apprendimento automatico e la sicurezza informatica | Medio termine (2-4 anni) |
| Norme severe sulla sicurezza informatica e sulla residenza dei dati | -0.9% | Nazionale, con un effetto più forte sui fornitori internazionali e transfrontalieri | A breve termine (≤ 2 anni) |
| Preoccupazioni sulla fiducia dei consumatori nei confronti dei prestatori digitali non bancari | -0.6% | A livello nazionale, più elevato tra le fasce demografiche più anziane e nelle aree rurali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Dominanza del contante nelle piccole transazioni al dettaglio al di fuori delle grandi città
Mentre i principali centri urbani si avvicinano alla parità con i pagamenti digitali, molti mercati rurali continuano a preferire il contante per le transazioni di piccolo importo. Le filiere informali e gli accordi di credito non documentati sostengono l'uso del contante tra i piccoli commercianti nelle province meridionali, dove la digitalizzazione può sconvolgere gli accordi taciti. La quota di utilizzo del contante dichiarata in micro-settori come il lavoro giornaliero, il cibo di strada e i servizi domestici rimane persistente anche con la diffusione dei terminali. Colmare questo divario richiede soluzioni di finanziamento integrate in grado di sostituire il credito ai fornitori, sistemi fiscali adeguati ai redditi irregolari e interventi mirati di educazione finanziaria. Le garanzie di credito sostenute dallo Stato, che sfruttano una valutazione del rischio più rapida, dimostrano come i programmi pubblici possano ridurre gli attriti per gli operatori informali man mano che le infrastrutture digitali si espandono.
Disponibilità limitata di talenti tecnologici locali che limitano lo sviluppo del prodotto
Si è manifestato un evidente divario tra le offerte di lavoro e le assunzioni locali qualificate, man mano che le aziende fintech ampliano i propri prodotti e le proprie attività a Riyadh e in altri hub. Regolamenti come il quadro di sicurezza informatica di SAMA e le esigenze di integrazione con Mada e Sarie richiedono ingegneri specializzati e professionisti della sicurezza. I programmi governativi annunciati per migliorare le competenze dei giovani ed espandere le capacità digitali stanno procedendo, ma l'attuale domanda supera l'offerta per i ruoli che supportano la sicurezza delle API, l'infrastruttura cloud e i servizi basati sull'IA. Le politiche di localizzazione aumentano la pressione per assumere e promuovere i cittadini sauditi in ruoli di leadership, il che allunga il time-to-market poiché i cicli di formazione interna estendono i tempi di sviluppo dei prodotti. L'inflazione salariale per gli ingegneri senior ha inoltre ridotto i vantaggi storici in termini di costi rispetto ad altri hub regionali, il che può spostare i benefici dell'esecuzione verso le grandi banche con budget di formazione più consistenti e orizzonti di ammortamento più lunghi [4] International Monetary Fund Staff, “Saudi Arabia: 2025 Article IV Consultation—Press Release; and Staff Report,” IMF, imf.org.
Analisi del segmento
Per proposta di servizio: il neobanking guida la crescita nonostante il predominio del mercato dei pagamenti digitali
La quota del 48.62% dei pagamenti digitali sul mercato fintech dell'Arabia Saudita nel 2025 riflette i consolidati vantaggi offerti dalle reti ferroviarie nazionali, dall'accettazione da parte degli esercenti e dalla familiarità con i consumatori. La prossima fase di crescita è prevista per il neobanking, con un CAGR previsto del 16.31%, supportato da tre banche digitali autorizzate e da unità digitali di operatori storici che si rivolgono a clienti aperti a relazioni con conti esclusivamente tramite app. La scarsità di licenze fino al 2024 ha aumentato la domanda e l'acquisizione di clienti, poiché le nuove banche digitali hanno convertito ampie basi di utenti wallet e hanno rapidamente acquisito nuovi clienti una volta approvate, il che ha plasmato i primi modelli di crescita per il mercato fintech dell'Arabia Saudita.
Le approvazioni dei prodotti plasmano la traiettoria delle categorie assicurative e di investimento nel mercato fintech dell'Arabia Saudita. Lo slancio dell'insurtech è seguito al successo della quotazione in borsa di un importante aggregatore nel 2024, mentre le approvazioni di nuovi prodotti, come la copertura marittima a fine 2024 e il passaggio a una più ampia licenza per le assicurazioni sulla vita, hanno ampliato la base di riferimento. Un pacchetto assicurativo generale per le PMI sta avanzando attraverso la revisione normativa, con tempistiche previste che influenzeranno la crescita dell'adozione di coperture da parte delle piccole imprese. È attiva una pipeline di app per la gestione patrimoniale e del risparmio e la raccolta fondi selettiva ha supportato nuove offerte, mentre procedono la conformità e l'integrazione con le banche partner.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: i servizi aziendali accelerano mentre la finanza integrata sblocca i flussi di lavoro delle PMI
Gli utenti retail detenevano il 64.17% nel 2025, ma si prevede che i servizi alle imprese cresceranno più rapidamente, con un CAGR del 14.02%, grazie all'integrazione della finanza integrata nei flussi di lavoro quotidiani delle PMI. Pagamenti integrati, liquidazioni istantanee e accredito al punto vendita eliminano gli ostacoli per i piccoli commercianti che in precedenza non disponevano di opzioni di prestito formali, il che è in linea con il passaggio a piattaforme che elaborano le transazioni e forniscono capitale circolante nella stessa interfaccia. Gli operatori che servono i commercianti segnalano ampie basi di clienti e volumi di elaborazione annuali multimiliardari, che indicano l'entità dei flussi di lavoro che i provider fintech possono convertire in prodotti di credito e tesoreria per il mercato fintech dell'Arabia Saudita. Le partnership tra banche e fintech portano la sottoscrizione a terminali e sistemi di inventario attraverso accordi di open banking, che offrono alle PMI accesso in tempo reale a finanziamenti vincolati a flussi di cassa verificati anziché a garanzie.
La crescita del commercio al dettaglio è ancora solida, sebbene i progressi nelle aree urbane richiedano ora proposte più articolate per gli utenti più anziani e le comunità rurali, dove la liquidità rimane radicata. I servizi alle imprese beneficiano di tempi normativi che consentono finanziamenti per la supply chain e prodotti basati su fatture, che si espandono quando le grandi imprese partecipano attraverso programmi strutturati di capitale circolante. I finanziatori alternativi e le piattaforme di crowdfunding hanno sviluppato una serie di prodotti che richiedono approvazioni in poche ore anziché settimane, il che attrae le PMI che necessitano di rapidità e prevedibilità. Con l'aggravarsi di questi modelli, si prevede che la creazione di valore si orienterà verso casi d'uso B2B che convertono i dati delle transazioni in segnali di credito e semplificano i cicli del capitale circolante nel mercato fintech dell'Arabia Saudita.
Per interfaccia utente: le applicazioni mobili sostengono la leadership mentre le strategie delle super-app convergono
Le interfacce mobili hanno detenuto una quota del 67.59% nel 2025 e stanno registrando la crescita più rapida, con un CAGR del 15.27%, supportata dall'ubiquità degli smartphone e dalle preferenze di coorte per l'interazione app-first. Le interfacce web mantengono la loro rilevanza per le funzioni di livello aziendale, tra cui tesoreria, riconciliazione e reporting, dove i display desktop e i flussi di lavoro rimangono competitivi. Gli endpoint POS e IoT si stanno espandendo da una base più piccola, con un focus su SoftPOS per ridurre le barriere hardware per i micro-esercenti che desiderano l'accettazione contactless. I fornitori regionali hanno dimostrato l'implementazione di SoftPOS in migliaia di esercenti, il che convalida il modello e accelera la digitalizzazione lato commerciante per il mercato fintech dell'Arabia Saudita.
Le strategie di interfaccia stanno convergendo verso super app che combinano pagamenti, prestiti, risparmi, assicurazioni e servizi lifestyle in un'unica esperienza app. I leader di BNPL si sono mossi per aggiungere conti di spesa, carte e strumenti di budgeting, mentre le nuove banche digitali unificano conti e portafogli collegati alle telecomunicazioni in un'unica interfaccia. Le API aperte abilitano questi pacchetti consentendo a terze parti di integrare funzionalità finanziarie in app non finanziarie, aumentando ulteriormente la portata e la quota di tempo dei clienti. Il mercato fintech dell'Arabia Saudita continua a orientarsi verso il consenso mobile e i controlli granulari delle autorizzazioni, il che offre alle app mobili un vantaggio in termini di usabilità per la condivisione dei dati conforme alla PDPL.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Nel 2025, la Regione Centrale, con Riad al suo centro, deteneva una quota significativa del valore del mercato fintech dell'Arabia Saudita. La Regione Occidentale, che comprende Jeddah e la Mecca, ne rappresentava una quota considerevole. La Provincia Orientale ne rappresentava una quota minore, con il valore rimanente distribuito tra le altre regioni. L'importanza di Riad è supportata dalla presenza di SAMA e della Capital Market Authority, che offrono vantaggi in termini di licenze e coinvolgimento normativo. Questa centralizzazione facilita i cicli di adozione e accelera le approvazioni dei prodotti. La densità dei finanziamenti di rischio e una pipeline di aziende in fase avanzata rafforzano ulteriormente il vantaggio, poiché raccolte di fondi di alto profilo e investimenti secondari segnalano la fiducia degli investitori nelle imprese in crescita. La Regione Occidentale beneficia dei volumi stagionali del turismo che convalidano scenari di stress per i sistemi di pagamento, che a loro volta influenzano un'implementazione più ampia nel mercato fintech dell'Arabia Saudita. La stagionalità rimane un fattore di pianificazione alla Mecca e a Medina, sebbene i team di prodotto sfruttino i picchi per perfezionare i flussi multilingue e offline per la crescita futura.
La Provincia Orientale presenta un profilo distinto, in cui i flussi di lavoro aziendali tradizionali nei settori energetici rallentano il ritmo dell'adozione da parte dei consumatori. I modelli di business basati sulla finanza integrata hanno ampliato la loro presenza nei settori della ristorazione, della vendita al dettaglio e dei servizi, posizionando la regione in una posizione di vantaggio grazie al miglioramento dell'adattamento del prodotto al mercato. Con la maturazione del mercato fintech dell'Arabia Saudita in tutte le province, l'attenzione iniziale rivolta alle grandi città sta cedendo il passo a un'espansione mirata nei cluster industriali e commerciali. Le partnership con le banche locali e l'infrastruttura cloud contribuiscono a ridurre gli oneri di configurazione per le nuove implementazioni al di fuori di Riyadh, favorendo una più rapida espansione regionale.
Le province meridionali e settentrionali rappresentano insieme il 7% dell'attività e devono affrontare ostacoli maggiori, come la preferenza per il contante nell'economia informale e bacini più ristretti di talenti fintech. Le norme nazionali in materia di protezione dei dati e sicurezza informatica si applicano uniformemente, il che garantisce la tutela degli utenti ma può comportare un aumento dei costi fissi per i provider che si espandono in mercati più piccoli. I requisiti di residenza dei dati previsti dalla Legge sulla protezione dei dati personali favoriscono l'hosting nel Regno Unito e l'acquisizione del consenso mobile-first, mentre i criteri di pagamento uniformi riducono la variabilità nei tempi di accettazione e liquidazione. I provider del mercato fintech dell'Arabia Saudita adottano un approccio di espansione graduale in queste province, concentrandosi su prestiti integrati, conformità semplificata e onboarding assistito da agenti per affrontare i vincoli locali. Nel periodo di previsione, si prevede che i costanti miglioramenti infrastrutturali e le iniziative di alfabetizzazione mirate sosterranno un'adozione più ampia al di fuori delle città principali.
Panorama normativo
La regolamentazione del settore fintech in Arabia Saudita è affidata alla Banca Centrale Saudita (SAMA) per le attività bancarie, di pagamento, finanziarie e assicurative, e all'Autorità per i Mercati dei Capitali (CMA) per il settore fintech legato ai titoli e ai mercati dei capitali. Il Regolamento della SAMA definisce i percorsi attraverso il suo Regulatory Sandbox (con un approccio di presentazione delle domande sempre aperto) e le procedure di licenza previste dalla Legge sui Pagamenti e i Servizi di Pagamento e dai relativi regolamenti attuativi, mentre la CMA gestisce un FinTech Lab e un quadro di riferimento ExPermit per la sperimentazione e l'autorizzazione nel mercato dei capitali.
Le recenti iniziative indicano anche un rafforzamento della governance, oltre a un maggiore grado di abilitazione. Nel giugno 2026, SAMA ha lanciato un servizio Regulatory Sandbox potenziato, incentrato sul miglioramento dell'esperienza dei richiedenti, mentre il programma di open banking è passato da un'implementazione graduale (prima AIS, poi PIS) a una commercializzazione più ampia. Questo cambiamento ha aumentato il premio di conformità in materia di sicurezza informatica, gestione dei dati e consenso. Tale direzione è in linea con la Vision 2030 e il Programma di sviluppo del settore finanziario, che prevede un obiettivo nazionale di 525 aziende fintech entro il 2030, con licenze, sandbox e progetti pilota supervisionati come vie principali per l'ingresso nel mercato.
Analisi della catena del valore
La catena del valore del fintech in Arabia Saudita inizia con gli enti regolatori e i facilitatori dell'ecosistema, principalmente SAMA e CMA, supportati dai programmi FinTech Saudi e Vision 2030 che coordinano le politiche, i talenti e lo sviluppo dell'ecosistema. Il livello infrastrutturale comprende le reti di pagamento nazionali e le reti di accettazione, la connettività bancaria per l'apertura di conti e pagamenti nell'ambito del framework di open banking, e gli strumenti di identità e KYC/AML, insieme ai controlli cloud e di sicurezza informatica definiti dai requisiti di conformità locali. I fornitori di prodotti sviluppano quindi offerte per consumatori e PMI nei settori dei pagamenti, BNPL (Buy Now Pay Later), prestiti digitali, insurtech e gestione patrimoniale, distribuendole tramite app mobili, POS/SoftPOS per esercenti, piattaforme di e-commerce e partnership tra banche e fintech.
Sul fronte della domanda e della distribuzione, le banche e i grandi commercianti agiscono come aggregatori chiave dei flussi, mentre gli ecosistemi legati alle imprese e alle istituzioni governative generano casi d'uso ad alto volume. La catena di approvvigionamento e il finanziamento delle PMI mostrano una forte componente di partnership: grandi imprese e istituzioni finanziarie collaborano con piattaforme fintech per digitalizzare i flussi di lavoro commerciali e il capitale circolante, incluse soluzioni che coinvolgono Aramco, SIDF e Taulia, e collaborazioni tra banche e piattaforme come quella tra Al Rajhi Bank e RATL Technology (Muhide). I colli di bottiglia si concentrano sulla disponibilità di personale specializzato per l'integrazione e la sicurezza, oltre che sui tempi e i costi necessari per soddisfare la supervisione di SAMA/CMA e per commercializzare su larga scala servizi di sottoscrizione e avvio dei pagamenti abilitati dall'open banking.
Panorama competitivo
Il mercato fintech dell'Arabia Saudita rimane moderatamente frammentato, con aziende autorizzate nei settori dei pagamenti, dei prestiti, dell'insurtech, del wealth management e del digital banking, mentre un gruppo più ristretto di operatori di grandi dimensioni si aggiudica finanziamenti e quote di mercato di grandi dimensioni. L'accettazione dei pagamenti mostra un'elevata concentrazione, con un fornitore che dichiara una quota del 75% nella sua categoria principale e un aumento sostenuto della capacità di elaborazione a seguito della modernizzazione del sistema principale. Il prestito alternativo rimane distribuito su più piattaforme autorizzate SAMA, che hanno supportato la sperimentazione nel finanziamento delle fatture, nei prestiti basati sui ricavi e nella finanza della supply chain. Le differenze di categoria in termini di attrito normativo influenzano la concorrenza nel mercato fintech dell'Arabia Saudita, con il neobanking limitato dalla scarsità di licenze e l'embedded finance che beneficia di una più ampia integrazione con i partner.
Le mosse strategiche riflettono tre strategie ricorrenti nel mercato fintech dell'Arabia Saudita. In primo luogo, l'integrazione orizzontale attraverso acquisizioni e pacchetti di prodotti espande la quota di portafoglio e riduce il passaggio da un'azienda all'altra nei segmenti consumer e PMI. Un leader di BNPL ha deciso di acquisire un portafoglio con licenza SAMA per espandersi nei conti di spesa e nella gestione del denaro, mentre un'azienda regionale di gestione della spesa ha acquisito un fornitore locale di carte aziendali per accelerare il lancio nel Regno. In secondo luogo, gli specialisti della finanza integrata sfruttano la distribuzione, integrando strumenti di prestito e gestione delle spese direttamente nei flussi di lavoro di commercianti e aziende, presso il punto vendita e attraverso reti di partner. In terzo luogo, i fornitori di infrastrutture monetizzano l'infrastruttura digitale dell'orchestrazione dei pagamenti, della tokenizzazione e della connettività open banking per banche e fintech che preferiscono acquistare piuttosto che costruire.
L'implementazione della tecnologia rappresenta un elemento di differenziazione nelle decisioni di credito, nell'instradamento dei pagamenti in tempo reale e nella modernizzazione dei registri contabili, con l'espansione del mercato fintech dell'Arabia Saudita da parte dei provider. Gli istituti di credito hanno aumentato le proprie capacità di magazzino e di credito per accelerare le attività di origination, mentre le piattaforme di orchestrazione hanno registrato ingenti volumi di transazioni sui sistemi sviluppati in Arabia Saudita per servire i clienti locali in modo sicuro. A livello di banca centrale sono in corso esperimenti di regolamento transfrontaliero utilizzando modelli multi-CBDC, il che potrebbe influenzare i futuri flussi di pagamento esteri. La chiarezza normativa in materia di BNPL, PDPL e open banking, insieme all'autorizzazione CMA per le categorie di investimento e crowdfunding, è diventata una dimensione fondamentale del posizionamento competitivo. Gli operatori ben capitalizzati che soddisfano soglie di conformità più elevate e possono collaborare con le banche godono di vantaggi strutturali mentre il mercato entra in una fase di consolidamento.
Leader del settore Fintech in Arabia Saudita
-
STC paga
-
HyperPay
-
Geidea
-
Tamara
-
Hala
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: TotalPay ha ricevuto l'approvazione della Banca Centrale Saudita (SAMA) per operare come fornitore di servizi tecnici di pagamento per l'e-commerce in Arabia Saudita. L'approvazione formalizza l'ingresso di un nuovo operatore nel settore dei servizi di pagamento per commercianti e piattaforme online. Inoltre, rafforza la tendenza del mercato verso capacità tecniche e di orchestrazione regolamentate a supporto del commercio digitale ad alto volume.
- Giugno 2026: Tabby ha ottenuto le licenze per il finanziamento al consumo e per il finanziamento alle PMI da SAMA, ampliando le proprie autorizzazioni regolamentari oltre il BNPL (Buy Now Pay Later, acquista ora, paga dopo) al finanziamento al consumo a lungo termine e al capitale circolante per le imprese. L'approvazione amplia la gamma di prodotti accessibili negli ecosistemi del commercio al dettaglio e dei commercianti. Inoltre, innalza il livello di competitività integrando le proposte finanziarie all'interno di un modello operativo supervisionato e basato su licenze.
- Marzo 2026: HyperPay ha ottenuto la certificazione National Payment Gateway (NPG) da SAMA, a conferma della conformità agli standard tecnici e normativi nazionali in materia di pagamenti. La certificazione rafforza la posizione dell'azienda presso banche, commercianti e grandi imprese che necessitano di gateway certificati per i flussi di pagamento critici. Questo traguardo supporta l'aumento dei volumi di elaborazione e l'integrazione di soluzioni di livello enterprise in un mercato in cui le credenziali di conformità influenzano la scelta del fornitore.
Ambito e metodologia
La tecnologia FinTech utilizza la tecnologia per fornire servizi finanziari e semplificare i processi finanziari tradizionali. Comprende molte soluzioni digitali, tra cui app di mobile banking, piattaforme di pagamento online, criptovaluta, prestiti peer-to-peer, robo-advisor e altro ancora.
Il mercato fintech dell’Arabia Saudita è segmentato in base a proposte di servizi in trasferimenti di denaro e pagamenti, risparmi e investimenti, prestiti digitali e mercati di prestito, assicurazioni online e mercati assicurativi e altri. Il rapporto offre dimensioni del mercato e previsioni in valore (USD) per tutti i segmenti di cui sopra.
Per proposta di servizio
| Pagamenti digitali |
| Prestiti e finanziamenti digitali |
| Investimenti digitali |
| Insurtech |
| Neobancario |
Per utente finale
| Settore Retail |
| Aziende |
Dall'interfaccia utente
| Applicazioni mobili |
| Web / Browser |
| Dispositivi POS / IoT |
| Per proposta di servizio | Pagamenti digitali |
| Prestiti e finanziamenti digitali | |
| Investimenti digitali | |
| Insurtech | |
| Neobancario | |
| Per utente finale | Settore Retail |
| Aziende | |
| Dall'interfaccia utente | Applicazioni mobili |
| Web / Browser | |
| Dispositivi POS / IoT |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali e la crescita prevista del mercato fintech dell'Arabia Saudita?
Il mercato fintech dell'Arabia Saudita ha raggiunto le dimensioni di 3.23 miliardi di dollari nel 2026 e si prevede che raggiungerà i 6.08 miliardi di dollari entro il 2031, con un CAGR del 13.45%.
Quale segmento del mercato fintech dell'Arabia Saudita sta crescendo più rapidamente?
Il neobanking è il segmento in più rapida crescita, con un CAGR previsto del 16.31% entro il 2031, mentre i pagamenti digitali attualmente guidano la classifica con una quota del 48.62%.
In che modo i dati demografici influenzano l'adozione nel mercato fintech dell'Arabia Saudita?
L'elevata penetrazione degli smartphone e una popolazione giovane favoriscono l'utilizzo del mobile-first, che supporta l'adozione di wallet, l'accettazione di SoftPOS e strategie super-app.
Quali fattori determinano la crescita B2B nel mercato fintech dell'Arabia Saudita?
La finanza integrata nei flussi di lavoro delle PMI, i prestiti collegati ai POS e il finanziamento della supply chain stanno accelerando i servizi aziendali a un CAGR del 14.02%.
Quali sono le regioni leader del mercato fintech in Arabia Saudita e dove la crescita è più forte?
Riyadh è in testa per valore, con la regione centrale al 45% nel 2025, mentre si prevede che la provincia orientale crescerà del 16.9% entro il 2031.
Quali sono i temi di conformità più importanti nel mercato fintech dell'Arabia Saudita?
L'open banking, il consenso dei dati basato sulla PDPL e gli standard di sicurezza informatica sono i principali punti di riferimento per la conformità che guidano le partnership tra banche e fintech e la progettazione dei prodotti.


