

Dimensioni e quota del mercato dell'intrattenimento e del divertimento in Arabia Saudita
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 2.98 miliardo di dollari |
| Dimensione del mercato (2031) | 5.36 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 12.40% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'intrattenimento e del divertimento in Arabia Saudita di Mordor Intelligence
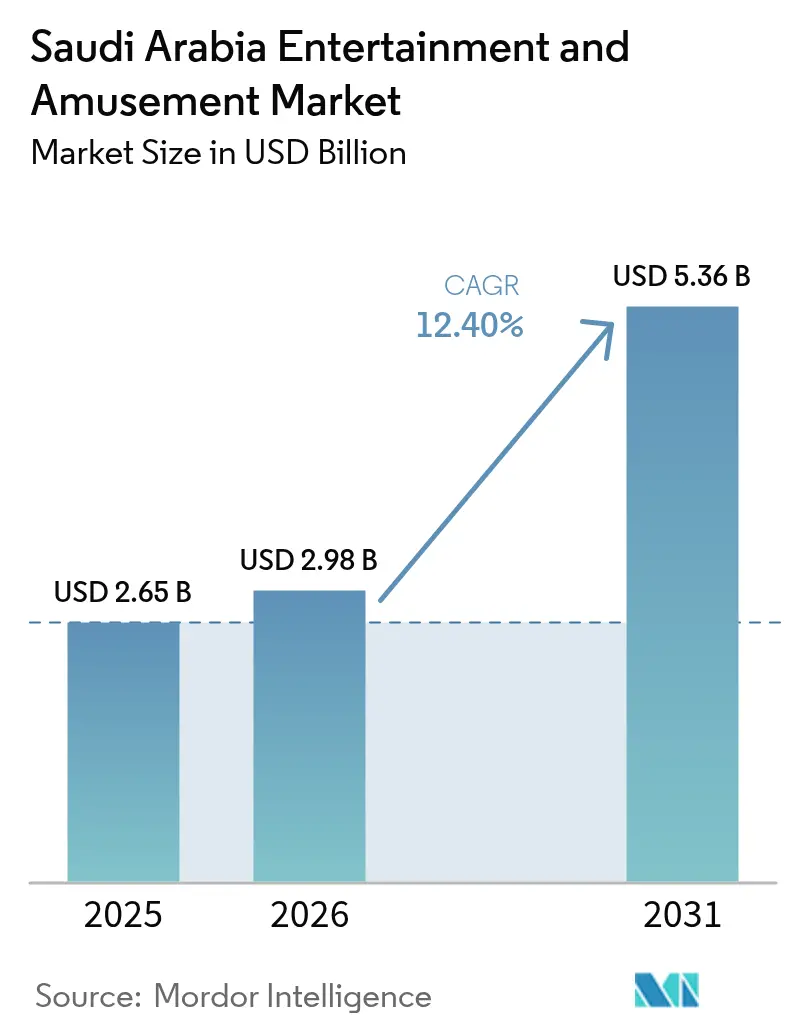
Si stima che il mercato dell'intrattenimento e del divertimento in Arabia Saudita nel 2026 raggiungerà i 2.98 miliardi di dollari, in crescita rispetto al valore del 2025 di 2.65 miliardi di dollari, mentre le proiezioni per il 2031 indicano 5.36 miliardi di dollari, con un tasso di crescita annuo composto (CAGR) del 12.4% nel periodo 2026-2031.
L'accelerazione riflette maggiori spese in conto capitale del settore pubblico, una netta svolta verso componenti per il tempo libero all'interno di progetti immobiliari a uso misto e una costante normalizzazione della spesa per il tempo libero fuori casa orientata alle famiglie. L'intensificazione dei finanziamenti PIF per i progetti giga, la rapida implementazione di centri di intrattenimento per famiglie ancorati ai centri commerciali e norme sociali rilassate che ampliano le visite miste continuano a spingere verso l'alto i volumi dei biglietti e la spesa pro capite. Le campagne turistiche nazionali sotto il marchio "Estate Saudita" hanno allungato il soggiorno medio dei viaggiatori locali e hanno reindirizzato l'affluenza del fine settimana verso centri ricreativi appositamente costruiti. Nel frattempo, i pellegrini internazionali combinano sempre più escursioni culturali con attrazioni storiche, incrementando ulteriormente i ricavi stagionali nei mesi intermedi. I prezzi competitivi degli operatori di nuova generazione e i pass combinati per ristoranti e attività stanno inoltre rimodellando il mix di ricavi verso esperienze premium con margini più elevati.
Punti chiave del rapporto
- Per tipologia di locale, i centri di intrattenimento per famiglie hanno dominato il mercato dell'intrattenimento e del divertimento in Arabia Saudita, con una quota del 36.02% nel 2025; si prevede che le sale giochi con realtà mista e VR cresceranno a un CAGR del 18.5% entro il 2031.
- In termini di flusso di entrate, nel 2025 la vendita dei biglietti ha rappresentato il 50.10% della quota di mercato dell'intrattenimento e del divertimento in Arabia Saudita; si prevede che le esperienze premium cresceranno a un CAGR del 20.1% entro il 2031.
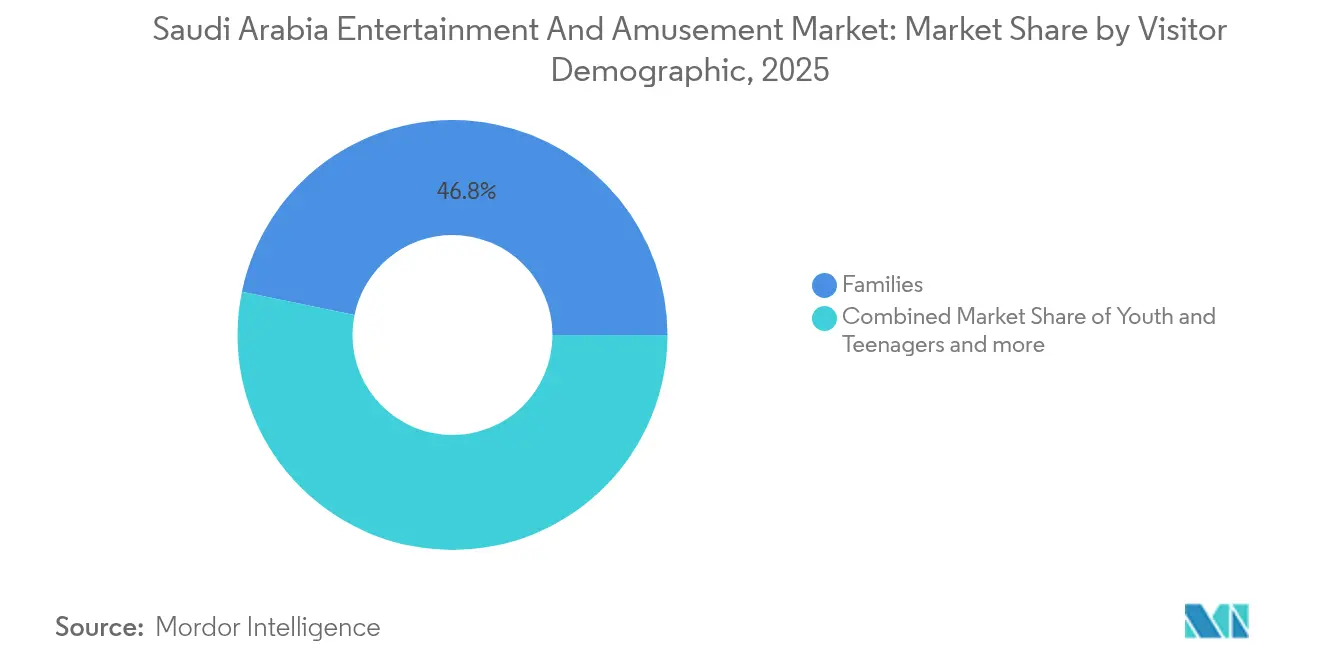
- In base alla demografia dei visitatori, nel 2025 le famiglie hanno conquistato il 46.78% della quota di mercato dell'intrattenimento e del divertimento in Arabia Saudita, mentre i giovani e gli adolescenti sono sulla buona strada per un CAGR del 13.3% durante il periodo di previsione.
- Per regione, Riyadh ha conquistato il 52.10% della quota di mercato dell'intrattenimento e del divertimento dell'Arabia Saudita nel 2025, mentre la provincia orientale è sulla buona strada per un CAGR del 6.8% durante il periodo di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dell'intrattenimento e del divertimento in Arabia Saudita
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Visione intensificata 2030 CAPEX | + 1.4% | In tutto il Regno, i più alti a Riyadh e Tabuk | A lungo termine (≥ 4 anni) |
| Turismo interno in crescita ("Estate saudita") | + 1.1% | Tutte le province, più forte nella zona costiera dell'Asir | Medio termine (2-4 anni) |
| Lancio di FEC ancorato ai centri commerciali | + 0.9% | Corridoi commerciali di alto livello a Riyadh, Jeddah e Dammam | A breve termine (≤ 2 anni) |
| Norme sociali rilassate (visite femminili e familiari) | + 0.8% | In tutto il Regno | A breve termine (≤ 2 anni) |
| Sviluppo delle infrastrutture per il gaming e gli eSport | + 0.7% | In tutto il Regno, concentrato a Riyadh, NEOM e nella provincia orientale | Medio termine (2-4 anni) |
| Pacchetti di pellegrinaggio gamificati | + 0.4% | Corridoi della Mecca e Medina | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Visione intensificata 2030 CAPEX
Tra il 2024 e il 2025, gli enti governativi hanno investito oltre 50 miliardi di SAR (13.33 miliardi di dollari USA) in infrastrutture per il tempo libero, consolidando 21 destinazioni di Saudi Entertainment Ventures (SEVEN), il mega-parco a tema di Qiddiya e le zone di realtà mista all'interno di NEOM. Il flusso costante di finanziamenti riduce la percezione del rischio da parte degli sviluppatori, accorcia i tempi di ammortamento e attrae partner globali per la concessione in licenza delle tecnologie delle attrazioni. Un'offerta di qualità superiore, a sua volta, aumenta la fidelizzazione dei turisti nazionali e frena la fuga di turisti all'estero. Il chiaro allineamento delle politiche con i parametri turistici di Vision 2030 ha anche accelerato l'approvazione dei permessi comunali nei corridoi prioritari. Con l'aumento delle aperture graduali, i sistemi di biglietteria integrano prezzi dinamici, ampliando in definitiva sia l'utilizzo nei giorni feriali che i ricavi nelle ore non di punta [1] Fonte: Ministero degli Investimenti dell'Arabia Saudita, "Turismo, Cultura e Intrattenimento", investsaudi.sa..
Turismo interno in crescita grazie alle campagne “Estate Saudita”
Il Ministero del Turismo ha segnalato un aumento del 17% su base annua dei viaggi di piacere all'interno del regno nella finestra estiva del 2025, trainato da pacchetti combinati che abbinano voucher alberghieri a biglietti per le attrazioni. Le partnership con compagnie aeree regionali e piattaforme di ride-hailing hanno ridotto i costi medi dei trasporti, rendendo le fughe del fine settimana accessibili alle famiglie a reddito medio. I calendari degli eventi ora includono concerti e festival culinari in co-branding che prolungano i tempi di permanenza dei visitatori. Durante i periodi di campagna, i proprietari di immobili commerciali registrano un aumento dell'11% del traffico pedonale, sottolineando l'armoniosa relazione tra i principali punti di riferimento dell'intrattenimento e lo shopping discrezionale. La domanda incrementale stabilizza i flussi di cassa per gli operatori che storicamente si affidavano ai picchi delle stagioni religiose [2] Fonte: Ministero dei Trasporti dell'Arabia Saudita, "Indicatori di settore", mt.gov.sa..
Lancio di FEC ancorati ai centri commerciali da parte di conglomerati locali
I REIT al dettaglio e le catene di ipermercati posizionano sempre più i centri di intrattenimento per famiglie come principali motori di traffico all'interno dei centri commerciali di nuova costruzione. Giostre al coperto di medie dimensioni, sale giochi e aree di intrattenimento educativo incentrate sui bambini richiedono spazi inferiori rispetto ai parchi a tema su larga scala, consentendo un più rapido ritorno dell'investimento. Operatori come Abdul Mohsen Al Hokair Group e Al Othaim Leisure & Tourism registrano aumenti di fatturato a due cifre quando i FEC vengono inaugurati adiacenti alle aree ristorazione. L'aggregazione di attività ricreative, cinema e ristoranti specializzati favorisce tempi di permanenza più lunghi e conversioni tra negozi. È importante sottolineare che il design modulare consente di rinnovare periodicamente i temi, soddisfacendo il desiderio di novità del pubblico adolescente saudita.
Norme sociali rilassate che stimolano le visite femminili e familiari
Le riforme normative che hanno semplificato i requisiti di tutela e ampliato le attività pubbliche consentite alle donne hanno modificato in modo significativo i modelli di affluenza. Le code miste e le corsie dedicate alle famiglie dominano ora il flusso di visitatori nei parchi divertimento al coperto durante il fine settimana. Gli operatori segnalano un aumento del 22% delle prenotazioni online avviate dalle madri, supportate da app di fidelizzazione che premiano le sessioni di gioco ripetute. La crescita della partecipazione femminile al mercato del lavoro aumenta il reddito disponibile, incrementando così la spesa pro capite per pacchetti combinati cibo e divertimento. Le narrazioni di marketing che evidenziano ambienti inclusivi e culturalmente sensibili risuonano fortemente sui canali dei social media, normalizzando ulteriormente le uscite per il tempo libero [3] Fonte: Organizzazione Mondiale del Turismo delle Nazioni Unite, "Aggiornamento sul turismo del patrimonio saudita", unwto.org.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Alta stagionalità (picchi dell'Hajj e dell'Umrah) | -0.7% | Mecca, Medina | A breve termine (≤ 2 anni) |
| Licenze municipali frammentate | -0.6% | Città secondarie | Medio termine (2-4 anni) |
| Carenza di talenti nell'ingegneria dell'intrattenimento a tema | -0.5% | In tutto il Regno | A lungo termine (≥ 4 anni) |
| Deficit di potenza dei progetti giga periferici | -0.4% | NEOM, AMAALA | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Alta stagionalità durante i picchi dell'Hajj e dell'Umrah
Il traffico di visitatori aumenta drasticamente durante la stagione dei pellegrinaggi, ma diminuisce nelle settimane di mezza estate, particolarmente calde. Mentre le attrazioni culturali vicino ai quartieri delle moschee sono quasi al completo a Dhul-Hijjah, i parchi acquatici costieri di Gedda segnalano un tasso di utilizzo inferiore al 35% nello stesso periodo. Gli operatori hanno iniziato a scaglionare l'apertura di nuove attrazioni in concomitanza con i periodi di bassa stagione e a introdurre abbonamenti combinati scontati per la bassa stagione. Ciononostante, i costi operativi fissi per le strutture climatizzate incidono sui margini di profitto al di fuori dei periodi di punta. La questione della stagionalità rafforza l'importanza di sistemi dinamici di gestione del personale e dell'energia.
Licenze frammentate tra i comuni
Gli sviluppatori di intrattenimento spesso si trovano a dover gestire quadri normativi sovrapposti a livello cittadino e provinciale che estendono i tempi di realizzazione dei progetti da tre a sei mesi. Le interpretazioni incoerenti dei codici di sicurezza nelle diverse giurisdizioni aumentano i costi di revisione della progettazione e ritardano l'installazione di attrazioni importate. I piccoli investitori nazionali si trovano ad affrontare spese di conformità più elevate rispetto al flusso di cassa, il che li spinge verso il franchising anziché verso la creazione di concept originali. Le recenti iniziative per la creazione di un portale digitale unificato per le approvazioni sono ancora in fase pilota, lasciando un'incertezza temporanea per i centri di intrattenimento per famiglie (FEC) pianificati nelle città secondarie [4] Fonte: Vision 2030, “Municipal Licensing Reform Pilot,” vision2030.gov.sa..
Analisi del segmento
Per tipo di sede: i concetti orientati alla famiglia generano volume mentre i formati di realtà mista accelerano il valore
I centri di intrattenimento per famiglie rappresenteranno il 36.02% del mercato dell'intrattenimento e del divertimento in Arabia Saudita nel 2025, consolidando il loro ruolo di punto di riferimento predefinito all'interno dei centri commerciali di nuova generazione. Il mix di attrazioni di media intensità, sale giochi con riscatto e sale per feste di compleanno attrae fasce d'età eterogenee e genera una domanda prevedibile per le gite scolastiche nei giorni feriali. I pacchetti di biglietti partono generalmente da 89 SAR (23.7 USD) per pass di due ore, e gli operatori propongono combinazioni di cibo di marca che aumentano il valore del carrello. Lo spazio competitivo si sta restringendo, poiché SEVEN da solo vanta 21 destinazioni di marca in città di primo e secondo livello, spesso con garanzie operative a lungo termine che attenuano i timori dei proprietari riguardo al rischio di posti vacanti.
La realtà mista e le sale giochi VR, pur detenendo attualmente una quota inferiore al 5%, mostrano la traiettoria più rapida con un CAGR previsto del 18.5% fino al 2031. I visori ad alta definizione, le piattaforme di movimento e i cluster di eSport sono apprezzati da una coorte di giovani nativi digitali, il cui budget medio disponibile per il gaming è aumentato del 14% su base annua. La localizzazione dei contenuti, come le trame in lingua araba e gli sparatutto di zombi a tema regionale, consente un coinvolgimento più profondo. Il noleggio di pod privati premium al prezzo di 150 SAR (40 USD) all'ora aumenta ulteriormente il rendimento senza espandere la superficie fisica. La modularità del formato si adatta alle attivazioni pop-up all'interno degli eventi stagionali "Boulevard" a Riyadh, garantendo un'esposizione nazionale prima del lancio in sedi fisse.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per flusso di entrate: le vendite dei biglietti rimangono dominanti, ma i componenti aggiuntivi premium rimodellano la redditività
La vendita dei biglietti ha contribuito al 50.10% dei ricavi del mercato dell'intrattenimento e del divertimento in Arabia Saudita nel 2025, riflettendo modelli di ingresso a pacchetto nella maggior parte delle strutture al coperto. Gli strumenti di tariffazione dinamica che adeguano le tariffe in base all'occupazione hanno migliorato le soglie di pareggio nei giorni feriali. Chioschi e app mobili consentono ai visitatori di suddividere i pagamenti su più carte, eliminando i colli di bottiglia e aumentando il numero medio di transazioni per visita. Nei parchi acquatici, i braccialetti RFID semplificano il noleggio degli armadietti e le microtransazioni per i chioschi gastronomici, ampliando ulteriormente il bacino di ricavi legato ai biglietti.
Esperienze premium come pass VIP salta-fila, cabine private, tour dietro le quinte e cene con i personaggi registreranno un CAGR del 20.1% tra il 2026 e il 2031. Gli operatori sfruttano la scarsità per fissare il prezzo delle sfilate notturne VIP a 400 SAR (107 USD) a persona, con pacchetti di merchandising in edizione limitata che spingono la spesa pro capite totale a oltre 600 SAR (160 USD). L'upselling è particolarmente efficace nelle attrazioni culturali, dove le sovrapposizioni di realtà aumentata incentrate sul patrimonio arricchiscono la narrazione per i turisti nazionali benestanti. Il differenziale di margine tra i pass premium e gli ingressi base supera i 25 punti percentuali, generando un reddito operativo netto senza un reinvestimento di capitale proporzionale.
In base alla demografia dei visitatori: le famiglie dominano il flusso di visitatori; i segmenti giovanili sostengono la crescita
Nel 2025, le famiglie hanno conquistato il 46.78% della quota di mercato dell'intrattenimento e del divertimento in Arabia Saudita, grazie a un mix di strutture adatte ai passeggini, disponibilità di sale di preghiera e pacchetti di ristorazione in linea con le preferenze multigenerazionali. I pacchetti multi-biglietto che combinano aree gioco morbide con giostre tranquille riducono i costi per ospite e ampliano l'inclusione. Gli operatori collaborano con enti educativi per integrare aree di edutainment a tema STEM, rafforzando la frequentazione ricorrente tra i gruppi scolastici.
Giovani e adolescenti, con una crescita prevista a un CAGR del 13.3%, sono attratti da esperienze gamificate, tornei di eSport e momenti di gioco condivisibili sui social. L'inserimento di contenuti fruibili, come i crossover stagionali tra personaggi anime, alimenta l'interesse ed estende la portata del marketing attraverso contenuti generati dagli utenti su TikTok e Snapchat. I programmi fedeltà assegnano punti in-app riscattabili per oggetti virtuali, unendo la partecipazione fisica al coinvolgimento online.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Il mercato dell'intrattenimento e del divertimento in Arabia Saudita mostra una chiara stratificazione regionale sia in termini di densità dell'offerta che di profili di spesa. Riyadh, con il suo cluster di zone Boulevard di recente apertura e complessi commerciali di lusso, mantiene la quota più elevata, pari al 52.10% del mercato dell'intrattenimento e del divertimento in Arabia Saudita nel 2025, e registra un'occupazione media nei giorni feriali del 68% presso i centri commerciali. La provincia della Mecca allinea il suo mix di attrazioni ai cicli di pellegrinaggio, attirando visitatori internazionali attraverso spettacoli culturali a tema che richiamano l'attenzione dei turisti religiosi. La provincia orientale sfrutta il suo clima costiero, con parchi acquatici che coinvolgono i giovani in cerca di sollievo dal caldo dell'entroterra, con un CAGR del 6.8% della quota di mercato dell'intrattenimento e del divertimento in Arabia Saudita durante il periodo di previsione.
Oltre ai tre principali hub, le province di Asir e Qassim sperimentano trampolini al coperto e centri culturali boutique che rispettano le norme sociali conservatrici, soddisfacendo al contempo la domanda di gite giornaliere in famiglia. Il corridoio NEOM di Tabuk sposta la narrazione geografica verso ovest, promettendo un banco di prova per tecnologie di attrazioni a zero emissioni nette e concetti di teatro olografico immersivo. I canali di distribuzione nelle città secondarie seguono sempre più i tempi di costruzione dei centri commerciali; con l'apertura di nuovi spazi commerciali, gli sviluppatori bloccano contratti di locazione a lungo termine con punti di riferimento per il tempo libero gestiti dai marchi, riducendo così al minimo la diluizione dei ricavi da biglietto per metro quadro.
La mobilità del lavoro all'interno del regno favorisce l'aumento del personale in tutte le regioni, ma la concentrazione di talenti a Riyadh e Gedda continua ad ampliare i differenziali di produttività a livello di unità. Le riforme dei sussidi energetici spingono gli operatori costieri a installare pensiline solari per i parcheggi, riducendo i costi energetici diurni fino al 19%. Gli abbonamenti annuali interprovinciali, validi per più marchi, incoraggiano visite ripetute e attenuano gli effetti stagionali specifici delle regioni. Investimenti strategici su strade e ferrovie, come il collegamento ferroviario ad alta velocità Riyadh-Gedda, promettono di ridurre i tempi di percorrenza e ampliare i bacini di utenza dei parchi principali.
Panorama normativo
In Arabia Saudita, le attività di intrattenimento e divertimento sono supervisionate principalmente dalla General Entertainment Authority (GEA), che rilascia le licenze per le attività di intrattenimento e di supporto e definisce i requisiti di conformità in materia di sicurezza dei locali, controlli operativi e standard di servizio. Nel giugno 2026, il Consiglio dei Ministri ha approvato il Regolamento sulle attività di intrattenimento e di supporto, formalizzando un quadro giuridico più completo per le licenze, la supervisione e i requisiti di qualità. Nel luglio 2026 è entrato in vigore l'obbligo di licenza GEA per le attività di intrattenimento e di supporto, restringendo il perimetro operativo per organizzatori, proprietari di locali e fornitori di servizi.
L'implementazione è sempre più digitale. Il portale GEA Entertainment funge da punto di accesso centralizzato per investitori e operatori, integrando i flussi di lavoro con altri enti governativi e fornendo un'ampia gamma di servizi che possono ridurre gli attriti amministrativi rispetto alle procedure comunali individuali. Anche altre fasi del percorso del visitatore rientrano nella giurisdizione di altri enti regolatori, in particolare il Ministero del Turismo per le strutture ricettive, ai sensi della Legge sul Turismo e del Regolamento sulle Strutture di Accoglienza Turistica, che possono avere un impatto sugli operatori del settore del divertimento che offrono pacchetti che includono soggiorni, biglietti e alloggi in loco nell'ambito di progetti turistici.
Analisi della catena del valore
La catena del valore si estende dallo sviluppo del concept e dalla concessione di licenze IP, passando per la pianificazione generale e lo sviluppo immobiliare (spesso tramite piattaforme di mega-progetti finanziate dal PIF), la progettazione e la produzione di attrazioni e giostre, l'allestimento e la costruzione, e l'integrazione dei sistemi (biglietteria, CRM, gestione dei flussi di visitatori). Si passa poi alla fase operativa, che comprende personale, sicurezza, ristorazione e merchandising, e alla distribuzione tramite piattaforme turistiche e campagne integrate. In Arabia Saudita, grandi sviluppatori di destinazioni come Qiddiya e NEOM, insieme a operatori finanziati dal PIF come Saudi Entertainment Ventures (SEVEN), influenzano gli standard di appalto e il mix di inquilini integrando l'intrattenimento in piani generali più ampi per il commercio al dettaglio, l'ospitalità e i trasporti, il che genera domanda per appaltatori di allestimento, integratori specializzati e fornitori di contenuti.
La logistica vincolata ai tempi di consegna rimane un collo di bottiglia per le attrezzature importate, i talenti tecnici specializzati e la realizzazione creativa locale di ambienti a tema. Le partnership volte a ridurre questi rischi stanno diventando sempre più evidenti, tra cui accordi logistici per il trasporto di merci urgenti destinate a eventi e produzioni, e iniziative per localizzare le capacità di produzione creativa per le strutture di intrattenimento. Sul fronte della gestione della domanda, gli operatori si affidano sempre più a strumenti digitali di gestione degli ospiti e di analisi dei dati che collegano la biglietteria con la spesa in loco presso centri di intrattenimento per famiglie, parchi a tema e aree stagionali, consentendo prezzi forfettari e servizi aggiuntivi premium, migliorando al contempo il controllo sul flusso di visitatori e sulla gestione delle code.
Panorama competitivo
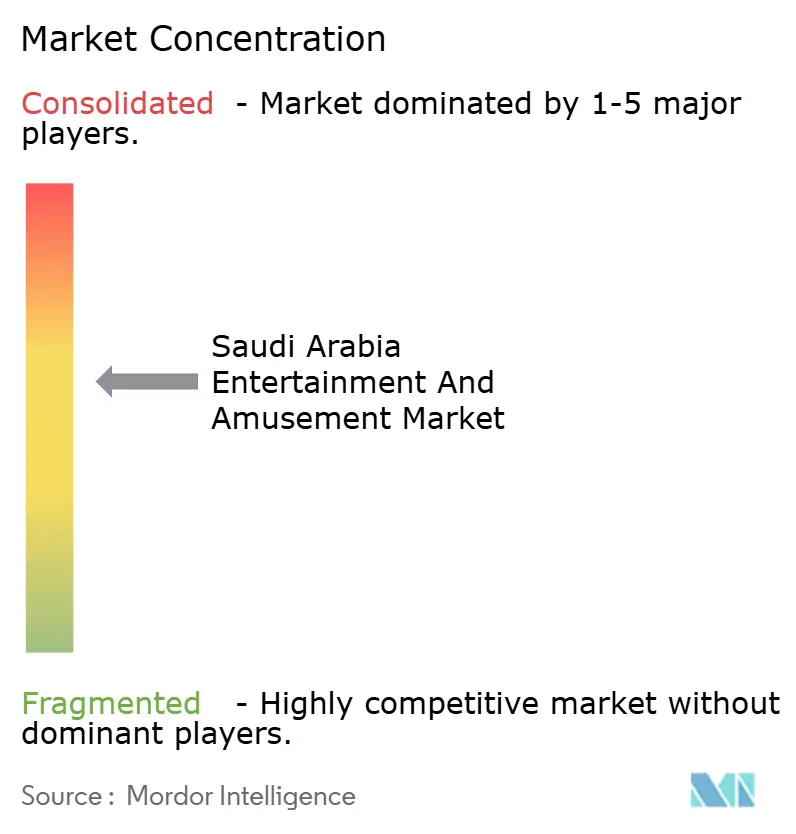
Il panorama competitivo propende verso un oligopolio sostenuto dal governo, con attori leader come Saudi Entertainment Ventures, Qiddiya Investment Company, Abdul Mohsen Al Hokair Group, Al Othaim Leisure & Tourism e Sela che domineranno i ricavi del mercato nel 2024. SEVEN adotta un approccio di portafoglio che si concentra sulle città con spazi vuoti, firmando accordi di licenza multi-IP con marchi globali per diversificare i cicli di rinnovamento delle attrazioni. Qiddiya si posiziona come un cluster di giga-park, sfruttando la sua ancora Six Flags di Fase 1 per attrarre coinvestitori nel settore dell'ospitalità. Hokair sfrutta la sua rete storica di FEC a marchio Sparky in 90 sedi, contando sul know-how operativo per negoziare ristrutturazioni favorevoli degli affitti.
Operatori privati come Fakieh Leisure & Entertainment si concentrano sulla costa di Jeddah, abbinando le aree acquatiche alle giostre all'aperto per bilanciare il rischio meteorologico. Majid Al Futtaim Entertainment importa concetti collaudati come le piste da sci al coperto, adattando i sistemi di controllo della temperatura al profilo climatico di Riyadh. Catene globali, tra cui Merlin Entertainments, collaborano attraverso joint venture che lasciano il rischio immobiliare locale ai partner sauditi, contribuendo al contempo alla proprietà intellettuale del marchio e agli standard operativi.
Le mosse strategiche per il 2025 ruotano attorno all'integrazione verticale e all'analisi dei dati. L'implementazione di piattaforme CRM unificate da parte di SEVEN cattura il comportamento tra i parchi, consentendo modelli di monetizzazione variabili basati sul pagamento per corsa. Qiddiya ha accelerato la realizzazione di un impianto avanzato per i test delle giostre per localizzare le competenze di manutenzione, riducendo la dipendenza da ingegneri stranieri. Muvi Cinemas si è avventurata nello sviluppo di arene per gli eSport, promuovendo eventi cross-pubblicitari attraverso la sua base di spettatori cinematografici esistente. Sela ha ampliato le zone tematiche stagionali dei festival musicali, negoziando residenze artistiche pluriennali che migliorano i margini di merchandising. Il punteggio di concentrazione media del mercato, pari a 6, riflette un cluster di fascia alta, ma lascia spazio a operatori di nicchia specializzati nei segmenti VR e performance dal vivo.
Leader del settore dell'intrattenimento e del divertimento in Arabia Saudita
Società di investimento Qiddiya
Abdul Mohsen Al Hokair Group
Al Othaim Tempo libero e turismo
Sela
Saudi Entertainment Ventures (SEVEN)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Saudi Entertainment Ventures (SEVEN) ha annunciato l'apertura prevista del suo primo polo di intrattenimento ad Abha il 5 agosto 2026, esteso su circa 64,000 metri quadrati e suddiviso in otto zone di intrattenimento. Questo traguardo trasforma i progetti in fase di sviluppo di SEVEN in capacità operativa in un polo al di fuori di Riyadh, favorendo la diversificazione geografica della domanda di svago fuori casa per le famiglie.
- Giugno 2026: Qiddiya Investment Company ha annunciato il National Tennis Centre presso la città di Qiddiya, progettato con 30 campi conformi agli standard ATP, WTA e ITF, tra cui un campo centrale con una capienza di 15,000 spettatori. L'aggiunta di infrastrutture sportive di alto livello, insieme a giostre e attrazioni, amplia le fonti di turismo di Qiddiya durante tutto l'anno e crea nuove fonti di reddito legate agli eventi per l'ospitalità e l'intrattenimento in loco.
- Luglio 2024: IMAX ha stretto una partnership con Muvi Cinemas per aggiungere quattro nuove sale IMAX a Riyadh, Jeddah, Hofuf e Dhahran, ampliando così la presenza IMAX già esistente nel Regno. L'espansione rafforza l'offerta di sale premium nelle principali città, favorendo una maggiore spesa per visita e consolidando il ruolo dei cinema come punti di riferimento complementari all'interno di destinazioni ricreative polifunzionali.
Ambito del rapporto sul mercato dell'intrattenimento e del divertimento in Arabia Saudita
Il mercato dell'intrattenimento e dei divertimenti comprende vari settori che forniscono attività ed esperienze ricreative, inclusi parchi a tema, cinema, spettacoli dal vivo, giochi e altro ancora.
Il mercato dell'intrattenimento e del divertimento dell'Arabia Saudita è segmentato per tipo di intrattenimento Destinazione (cinema e teatri, parchi divertimenti e tematici, giardini e zoo, centri commerciali, centri di gioco e altre destinazioni di intrattenimento), fonte di entrate (biglietti, cibo e bevande, merchandising , pubblicità e altre fonti di reddito) e per città (Riyadh, Jeddah, Makkah, Dammam e Resto dell'Arabia Saudita).
Il rapporto offre dimensioni del mercato e valori di previsione per il mercato dell'intrattenimento e dei divertimenti dell'Arabia Saudita in milioni di dollari per i segmenti di cui sopra.
| Parchi divertimento |
| Parchi divertimento |
| Centri di intrattenimento per famiglie (FEC) |
| Parchi acquatici |
| Attrazioni culturali/patrimoniali |
| Luoghi per spettacoli dal vivo |
| Sale giochi di realtà mista e realtà virtuale |
| Vendita biglietti |
| Alimenti e Bevande |
| Merce e vendita al dettaglio |
| Sponsorizzazioni e pubblicità |
| Esperienze Premium |
| Servizi accessori (parcheggio, noleggio) |
| Famiglie |
| Giovani e adolescenti |
| Turisti (internazionali) |
| Eventi aziendali |
| Bambini (<12 anni) |
| Provincia di Riad |
| Provincia della Mecca |
| Eastern Province |
| Provincia di Medina |
| Provincia di Asir |
| Provincia di Qassim |
| Provincia di Tabuk |
| Resto dell'Arabia Saudita |
| Per tipo di sede | Parchi divertimento |
| Parchi divertimento | |
| Centri di intrattenimento per famiglie (FEC) | |
| Parchi acquatici | |
| Attrazioni culturali/patrimoniali | |
| Luoghi per spettacoli dal vivo | |
| Sale giochi di realtà mista e realtà virtuale | |
| Per flusso di entrate | Vendita biglietti |
| Alimenti e Bevande | |
| Merce e vendita al dettaglio | |
| Sponsorizzazioni e pubblicità | |
| Esperienze Premium | |
| Servizi accessori (parcheggio, noleggio) | |
| Per dati demografici dei visitatori | Famiglie |
| Giovani e adolescenti | |
| Turisti (internazionali) | |
| Eventi aziendali | |
| Bambini (<12 anni) | |
| Per geografia | Provincia di Riad |
| Provincia della Mecca | |
| Eastern Province | |
| Provincia di Medina | |
| Provincia di Asir | |
| Provincia di Qassim | |
| Provincia di Tabuk | |
| Resto dell'Arabia Saudita |
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dell'intrattenimento e del divertimento in Arabia Saudita nel 2026?
Il settore è valutato a 2.98 miliardi di dollari nel 2026, con una previsione di CAGR del 12.4% entro il 2031.
Quale formato di locale è attualmente dominante?
I centri di intrattenimento per famiglie sono in testa, con il 36.02% della spesa del 2025.
Qual è il flusso di entrate in più rapida crescita?
Si prevede che le esperienze premium aumenteranno a un CAGR del 20.1% tra il 2026 e il 2031.
Quale provincia offre la pista di atterraggio con la crescita più elevata?
Si prevede che la zona NEOM di Tabuk registrerà un CAGR del 15.5% entro il 2031.
Quanto è concentrato il panorama competitivo?
La quota complessiva dei primi cinque operatori indica una concentrazione moderata.
Quale segmento demografico guiderà la futura crescita dei biglietti?
I giovani e gli adolescenti registreranno i guadagni più rapidi, con un CAGR del 13.3%.


