

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 187.68 miliardo di dollari |
| Dimensione del mercato (2031) | 258.27 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.59% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli scaldabagni elettrici in Arabia Saudita di Mordor Intelligence
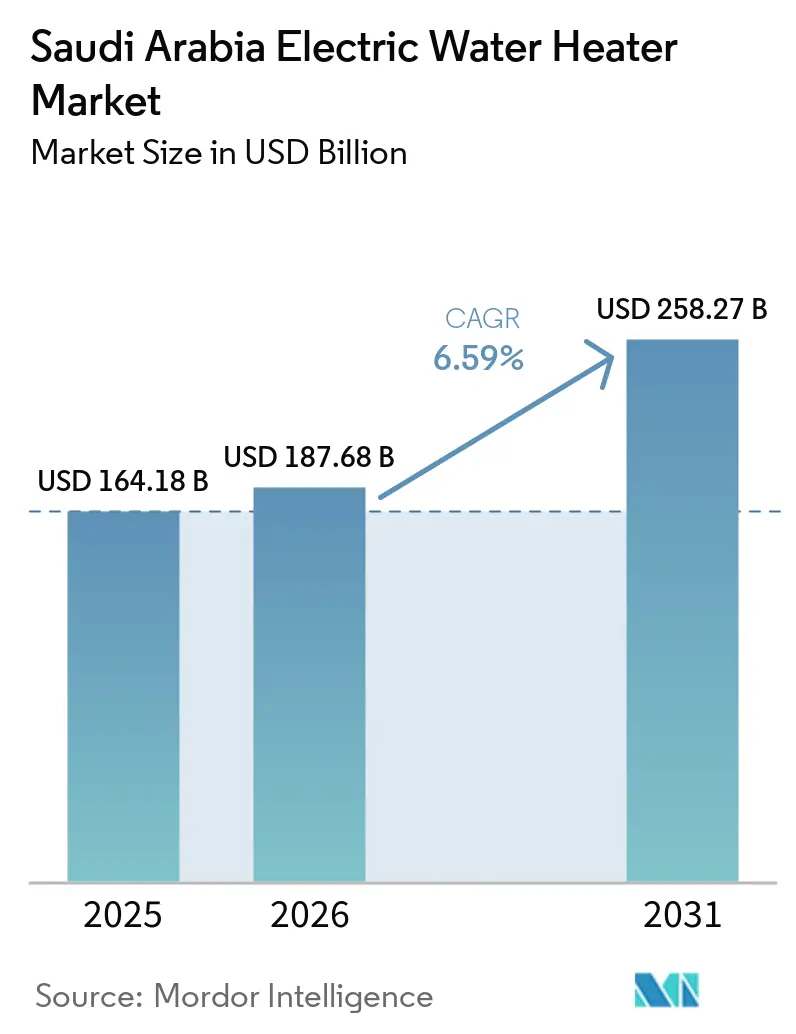
Il mercato degli scaldabagni elettrici in Arabia Saudita aveva un valore di 164.18 miliardi di dollari nel 2025 e si prevede che crescerà da 187.68 miliardi di dollari nel 2026 a 258.27 miliardi di dollari entro il 2031, con un CAGR del 6.59% durante il periodo di previsione dal 2026 al 2031. Le prospettive di crescita riflettono lo slancio guidato dalle politiche per sistemi elettrici e pompe di calore efficienti, coadiuvato dai programmi Vision 2030 per ridurre l'intensità energetica delle famiglie che rafforzano gli spostamenti di spesa verso modelli ad alta efficienza [1] Saudi Energy Efficiency Center, “Programs and Targets for Household Energy Intensity,” Saudi Energy Efficiency Center, seec.gov.sa . L'inasprimento delle normative da parte dell'Organizzazione saudita per gli standard, la metrologia e la qualità spinge il mercato verso serbatoi meglio isolati, controlli intelligenti e connessi e scaldabagni a pompa di calore che riducono le perdite in standby e il consumo energetico totale [2] Saudi Standards, Metrology and Quality Organization, “Energy Efficiency and Labeling for Appliances,” SASO, saso.gov.sa. Le unità elettriche intelligenti e connesse e le pompe di calore stanno guadagnando quote di mercato, poiché i fornitori evidenziano i vantaggi in termini di risparmio energetico e comfort nei nuovi progetti residenziali e alberghieri, con portafogli di prodotti ottimizzati per le condizioni operative del Golfo. La diffusione dell'e-commerce nelle città secondarie favorisce una più rapida adozione dei modelli elettrici compatti, mentre l'implementazione dei contatori intelligenti migliora il ritorno sull'investimento per il riscaldamento programmato e le funzionalità di risposta alla domanda.
Punti chiave del rapporto
- Per tipologia di prodotto, i modelli con serbatoio di accumulo hanno rappresentato la quota di mercato maggiore, pari al 66.76% del fatturato nel 2025, mentre si prevede che le unità senza serbatoio cresceranno a un tasso annuo composto del 7.18% fino al 2031.
- In termini di capacità, il segmento da 31 a 100 litri rappresentava il 45.73% del mercato nel 2025, e si prevede che le unità di piccole dimensioni inferiori a 30 litri cresceranno a un tasso annuo composto del 6.68% fino al 2031.
- Per tipologia di utente finale, il settore residenziale deteneva il 57.73% nel 2025, mentre il settore commerciale dovrebbe registrare un tasso di crescita annuo composto (CAGR) del 6.94% fino al 2031.
- Per canale di distribuzione, nel 2025 la vendita offline rappresentava il 63.84% del mercato, mentre si prevede che la vendita online crescerà a un tasso annuo composto dell'8.43% fino al 2031.
- Dal punto di vista geografico, la Regione Centrale (Riyadh) ha rappresentato il 28.96% nel 2025, mentre si prevede che la Regione Occidentale sarà quella a più rapida crescita, con un CAGR del 7.62% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli scaldabagni elettrici in Arabia Saudita
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Applicazione rigorosa delle norme di efficienza energetica e di sicurezza. | + 1.8% | A livello nazionale, la sua presenza è più forte nelle regioni centrali e occidentali sotto la supervisione di SASO. | Medio termine (2-4 anni) |
| Allineamento dei formati elettrici e di accumulo con le pratiche del Regno dell'Arabia Saudita. | + 1.2% | A livello nazionale, con un impatto concentrato nella Provincia Orientale. | A lungo termine (≥ 4 anni) |
| Sviluppo residenziale e infrastrutture per il settore alberghiero. | + 2.1% | Corridoi di crescita tra Riyadh e Jeddah, poli di sviluppo nella Provincia Occidentale | A breve termine (≤ 2 anni) |
| Leadership del segmento residenziale e cicli di sostituzione | + 1.4% | Nazionale, con un contributo superiore alla media nella Regione Centrale | A lungo termine (≥ 4 anni) |
| Armonizzazione della norma GSO 2770:2024 in tutto il Consiglio di Cooperazione del Golfo (CCG). | + 1.1% | In tutto il GCC, primi guadagni a Riyadh, Jeddah e Dammam. | Medio termine (2-4 anni) |
| Rapida penetrazione dei canali online | + 0.9% | A livello nazionale, si registra una crescita più marcata nelle città secondarie con un'elevata copertura 5G. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
L'applicazione rigorosa degli standard di efficienza energetica e sicurezza accelera la sostituzione e la premiumizzazione.
L'Arabia Saudita ha adottato la norma GSO 2770:2024 nell'ottobre 2024, che stabilisce le prestazioni energetiche minime per gli scaldabagni elettrici ad accumulo, istantanei e a pompa di calore , rimodellando i portafogli prodotti e accelerando l'uscita dal mercato dei modelli con elevate perdite in standby. La piattaforma SABER di SASO collega le etichette energetiche all'importazione e all'accesso al mercato, aumentando l'importanza delle dichiarazioni di prestazione verificate e riducendo la circolazione di unità non conformi. Si prevede che l'inasprimento delle soglie di isolamento e di perdite in standby previsto per il 2026 orienterà la domanda verso funzionalità premium come la programmazione Wi-Fi, la predisposizione alla gestione della domanda e le architetture a pompa di calore progettate per i climi del Golfo. I produttori stanno puntando su elevati valori del Coefficiente di Prestazione (CPP), refrigeranti avanzati e controlli digitali per ridurre gli sprechi energetici durante i periodi di bassa richiesta. Insieme, queste misure allineano l'offerta agli obiettivi di intensità energetica della Vision 2030, fornendo al contempo ai consumatori segnali più chiari per la sostituzione degli impianti obsoleti con alternative elettriche e a pompa di calore efficienti.
Sviluppo residenziale e settore alberghiero in espansione: base installata e nuova domanda in crescita
Nel 2024, la realizzazione di alloggi nell'ambito della Vision 2030 si è ampliata, con le famiglie beneficiarie supportate dal programma Sakani, fornendo una solida base per le prime installazioni nelle nuove comunità urbane. Grandi complessi residenziali come ALMANAR di ROSHN alla Mecca sono il punto di riferimento per gli appalti pluriennali di sistemi elettrici conformi allo standard SASO, adatti alle esigenze delle famiglie di medie dimensioni. Il progetto New Murabba a Riyadh, che include un'importante componente residenziale, sta definendo le specifiche per sistemi di riscaldamento dell'acqua elettrici intelligenti e interattivi con la rete, che si integrano con l'infrastruttura digitale pianificata a livello di quartiere. Nel settore alberghiero, i principali progetti annunciati dai principali sviluppatori a Jeddah e nella zona del Mar Rosso prevedono cluster centralizzati di pompe di calore ed elettriche ad alta efficienza, conformi ai protocolli di sicurezza e igiene per i sistemi di acqua calda. Queste realizzazioni residenziali e commerciali creano un impulso duraturo per le soluzioni elettriche, poiché gli sviluppatori si stanno orientando verso prodotti efficienti che soddisfano i framework SASO e GSO e si integrano nei piani per edifici e reti intelligenti.
L'armonizzazione secondo la norma GSO 2770:2024 consente la diffusione di sistemi elettrici/idraulici ad alta efficienza in tutto il Consiglio di Cooperazione del Golfo (CCG).
Il quadro normativo GSO 2770:2024, valido per l'intera regione del Golfo, armonizza le prestazioni energetiche minime e i test per gli scaldabagni elettrici e a pompa di calore, semplificando la conformità per il lancio di prodotti in diversi paesi. L'inclusione di categorie di pompe di calore e l'allineamento ai profili ambientali del Golfo incoraggiano i fornitori a dare priorità a progetti con un COP elevato che rimangono efficienti alle temperature locali. La presenza produttiva regionale e il know-how in materia di certificazione riducono i tempi di commercializzazione per i fornitori con attività consolidate nel Golfo, migliorando la disponibilità di soluzioni elettriche di alta qualità. L'armonizzazione facilita inoltre gli acquisti transfrontalieri per gli operatori del settore alberghiero e multi-proprietà che preferiscono specifiche uniformi e modelli di servizio consolidati [3] GCC Standardization Organization, “GSO 2770:2024 Minimum Energy Performance Requirements,” GCC Standardization Organization, gso.org.sa . Mentre la Saudi Electricity Company continua ad aggiornare i contatori intelligenti e la rete, il riscaldamento elettrico compatibile con la gestione della domanda diventa più facile da programmare in base ai segnali di utilizzo orario, rafforzando la convenienza economica dei formati elettrici ad alta efficienza.
La rapida penetrazione dei canali online estende la portata alle città secondarie e al mercato di fascia media
La crescita dell'e-commerce è favorita da un accesso a Internet pressoché universale e da un'ampia copertura 5G, che amplia la platea di consumatori interessati agli elettrodomestici connessi, inclusi gli scaldabagni. L'infrastruttura per i pagamenti elettronici continua a consolidarsi, con transazioni digitali basate su carte di credito su larga scala, a supporto degli acquisti online di elettrodomestici di fascia alta. Le principali piattaforme del Regno hanno ampliato la capacità di evasione degli ordini e la velocità di consegna, rendendo disponibili modelli elettrici compatti e servizi di installazione anche in città al di fuori delle principali metropoli. Pagine prodotto, recensioni verificate e contenuti localizzati riducono le perplessità dei consumatori riguardo alle funzionalità smart e alle opzioni ad alta efficienza. Le promozioni in concomitanza con i periodi di shopping più importanti favoriscono la prova di pompe di calore e modelli smart-electric, mentre i pacchetti integrati di installazione e garanzia migliorano le conversioni per gli acquirenti più attenti al prezzo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi iniziali e necessità di aggiornamenti elettrici per gli impianti senza serbatoio | -1.4% | A livello nazionale, con un impatto maggiore nelle aree con copertura trifase limitata. | Medio termine (2-4 anni) |
| Concorrenza da parte di configurazioni a gas, solari e ibride | -0.7% | Gruppi di ville costiere e carichi di acqua calda ad alta richiesta per uso commerciale | A lungo termine (≥ 4 anni) |
| Conformità SASO più rigorosa e costi di etichettatura più elevati | -0.9% | A livello nazionale, tutte le categorie sono soggette ai test SABER e degli organismi notificati. | A breve termine (≤ 2 anni) |
| Costi di incrostazioni e manutenzione dovuti all'acqua dura | -0.6% | Province centrali e orientali con profili di TDS e durezza elevati | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi iniziali e necessità di aggiornamenti elettrici per gli impianti di riscaldamento senza serbatoio
La lenta adozione della diffusione di sistemi di riscaldamento elettrico senza serbatoio spesso richiede cablaggi di maggiore capacità e aggiornamenti dei quadri elettrici, che possono aumentare i costi di installazione rispetto ai serbatoi di accumulo convenzionali e limitare l'adozione di massa nei segmenti sensibili al prezzo [4] Saudi Electricity Company, “Service Levels and Grid Readiness,” Saudi Electricity Company, se.com.sa. In alcune parti delle cinture settentrionale e meridionale, la copertura trifase è inferiore rispetto ai principali centri urbani, il che limita le specifiche per sistemi senza serbatoio multi-unità in grandi blocchi residenziali senza ulteriori lavori di pubblica utilità. Gli sviluppatori di progetti a prezzi accessibili bilanciano il risparmio energetico con i budget di capitale, quindi un lavoro elettrico iniziale più elevato può mantenere la penetrazione dei sistemi senza serbatoio al di sotto del potenziale anche quando i risparmi del ciclo di vita sono favorevoli. I programmi pilota che incentivano il riscaldamento elettrico fuori dalle ore di punta possono migliorare i tempi di ammortamento, ma una più ampia adozione del riscaldamento a fasce orarie e un finanziamento semplificato dell'installazione sosterrebbero ulteriormente la crescita dei sistemi senza serbatoio. Fino a quando questi fattori abilitanti non saranno su larga scala, i serbatoi di accumulo rimarranno la soluzione predefinita in molte installazioni perché corrispondono ai livelli di servizio elettrico esistenti e non richiedono retrofit dei quadri elettrici.
Concorrenza per soluzioni a gas/solari/ibride in applicazioni commerciali e su larga scala.
Il riscaldamento elettrico dell'acqua compete con il gas naturale, il solare termico e i sistemi ibridi termoelettrici nelle ville e nelle applicazioni commerciali ad alto consumo, dove la superficie del tetto e l'integrazione del sistema possono favorire le strategie di preriscaldamento. Nei grandi hotel e nelle strutture sanitarie, il preriscaldamento solare e gli impianti centralizzati possono ridurre il carico elettrico se combinati con l'accumulo termico, riducendo i costi operativi e raggiungendo gli obiettivi di sostenibilità. Le soluzioni a gas sono ancora presenti in alcuni nuovi complessi residenziali e impianti industriali, dove possono limitare la quota di energia elettrica in aree specifiche in cui la disponibilità di gas e la progettazione degli edifici lo rendono fattibile. I sistemi elettrici mantengono un vantaggio negli edifici multipiano che privilegiano la semplicità delle normative antincendio e l'assenza di combustione, un fattore importante nei progetti urbani ad alta densità di Riyadh e Jeddah. Con l'adozione di strategie ibride da parte degli sviluppatori, le opportunità per il segmento elettrico si spostano verso i sistemi a pompa di calore e i sistemi di controllo intelligenti che massimizzano la componente elettrica del carico con una programmazione efficiente.
Analisi del segmento
Per tipologia di prodotto: l'efficienza su richiesta colma il divario nello stoccaggio
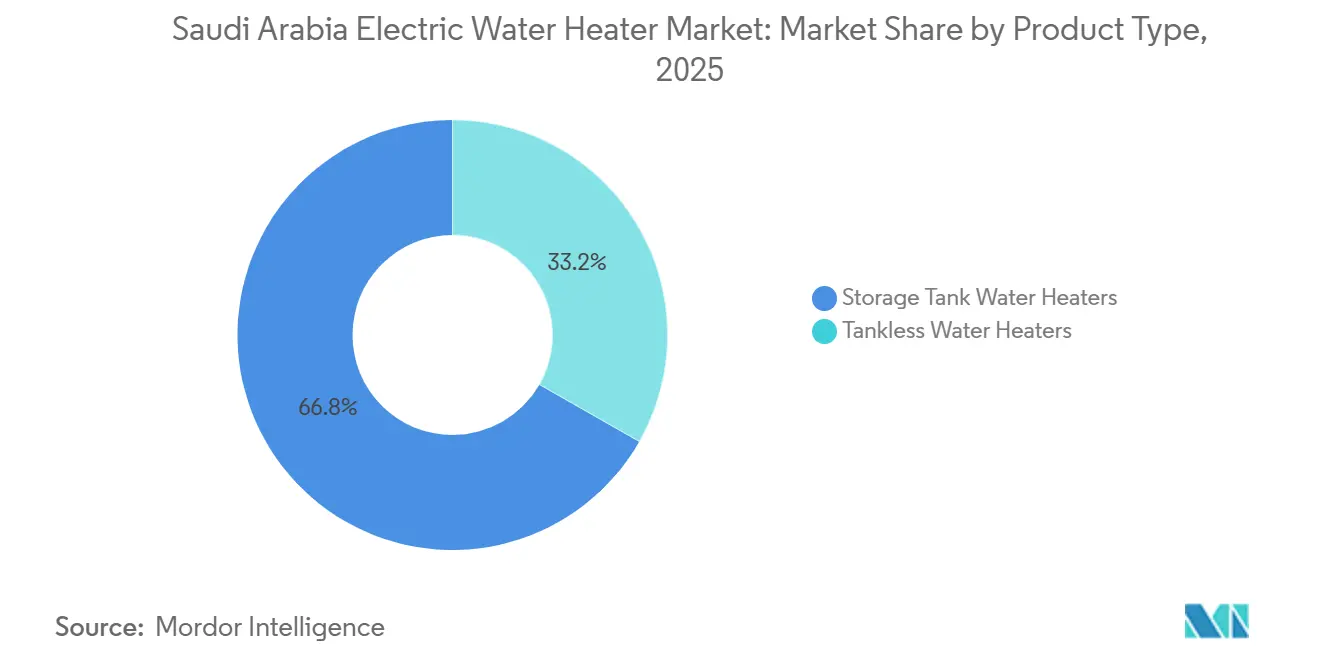
Nel 2025, i serbatoi di accumulo hanno rappresentato il 66.76% del fatturato, grazie alla comprovata affidabilità, alla manutenzione semplice e ai costi iniziali contenuti di installatori, costruttori e famiglie. La durezza dell'acqua nelle zone centrali favorisce inoltre la progettazione di serbatoi con anodi robusti e decalcomanie programmate, che contribuiscono a mantenere le prestazioni e a prolungare la durata utile quando il trattamento dell'acqua è limitato. Allo stesso tempo, l'adozione di sistemi senza serbatoio sta crescendo più rapidamente, con una previsione di crescita annua composta (CAGR) del 7.18% fino al 2031, supportata da normative che rendono le prestazioni in termini di perdite in standby un criterio di acquisto più rilevante. Le configurazioni smart-ready on-demand sono adatte sia agli edifici ad alta densità che agli appartamenti con spazi limitati, e i costruttori stanno ora specificando sistemi di controllo connessi con programmazione e analisi dei consumi. Gigaprogetti come NEOM e le proprietà del Mar Rosso hanno definito specifiche per sistemi elettrici interattivi con la rete ed efficienti durante i picchi di consumo giornalieri, posizionando gli impianti elettrici senza serbatoio e ibridi per cicli di lavoro ottimali. Nel breve termine, lo stoccaggio continuerà a sostenere la domanda di base, mentre la crescita della domanda on-demand si concentrerà probabilmente sui nuovi complessi alberghieri e sugli appartamenti intelligenti.
Dal punto di vista della domanda totale raggiungibile, i modelli esclusivamente elettrici continuano a beneficiare di sicurezza, conformità alle normative e interoperabilità con contatori intelligenti e sistemi di gestione degli edifici. Le unità di accumulo premium che integrano moduli a pompa di calore rafforzano l'efficienza della produzione di acqua calda su richiesta, garantendo al contempo la disponibilità di acqua calda durante i picchi di consumo. Con la diffusione di sistemi di programmazione e di risposta alla domanda in un numero sempre maggiore di edifici, il mercato degli scaldabagni elettrici in Arabia Saudita si sta orientando verso configurazioni elettriche connesse che soddisfano i requisiti dell'etichetta SASO senza compromettere il comfort. Questo cambiamento nella composizione del mercato mantiene efficiente il settore degli scaldabagni elettrici in Arabia Saudita anche con l'aumento dei volumi, a vantaggio dei fornitori leader nei sistemi di controllo, nell'isolamento e nella tecnologia dei refrigeranti.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per capacità: le unità di medie dimensioni si consolidano; il piccolo formato cavalca l'onda dell'e-commerce
Nel 2025, le unità di medie dimensioni detenevano una quota di mercato del 45.73%, in linea con le dimensioni medie delle abitazioni e le specifiche costruttive standard per i nuovi quartieri urbani. I serbatoi di media capacità si adattano alla pressione di distribuzione, ai modelli di flusso e all'utilizzo multipunto, il che li rende la scelta predefinita per le prime installazioni nei progetti residenziali più diffusi. Le unità di piccole dimensioni, inferiori a 30 litri, sono quelle in più rapida crescita, con una prospettiva di crescita annua composta (CAGR) del 6.68%, grazie alla disponibilità online, alle opzioni di consegna in giornata e all'idoneità del punto di utilizzo per gli alloggi in affitto e le città secondarie. Con l'installazione di contatori intelligenti nelle nuove abitazioni, il riscaldamento programmabile migliora i risultati energetici per tutte le capacità, supportando guadagni di efficienza che vanno oltre le valutazioni a livello di singola unità. Le piattaforme di e-commerce e i grandi rivenditori stanno ampliando la gamma di prodotti in dimensioni compatte, spesso con installazione inclusa, superando così gli ostacoli all'adozione nelle abitazioni più piccole.
I sistemi di grande capacità rappresentano ancora una quota minore della domanda residenziale, ma sono fondamentali per hotel, ospedali ed edifici plurifamiliari che utilizzano centrali termiche centralizzate per la distribuzione dell'acqua calda su più piani. In questi contesti, i sistemi a pompa di calore e l'accumulo termico isolato possono ridurre il carico complessivo sugli elementi elettrici, garantendo al contempo igiene e stabilità della temperatura. Con la crescita residenziale in atto e la centralizzazione degli acquisti nelle grandi comunità, il mercato saudita degli scaldabagni elettrici di media capacità è sostenuto dalla costante formazione di nuove abitazioni e dalle specifiche standard dei costruttori. Nelle case più piccole e nelle applicazioni aggiuntive, le unità point-of-use continuano a espandersi attraverso i canali online, contribuendo ad ampliare l'offerta e la consapevolezza dei consumatori riguardo alle opzioni di riscaldamento elettrico connesso.
Per utente finale: la fascia residenziale di riferimento incontra la traiettoria premium del settore commerciale.
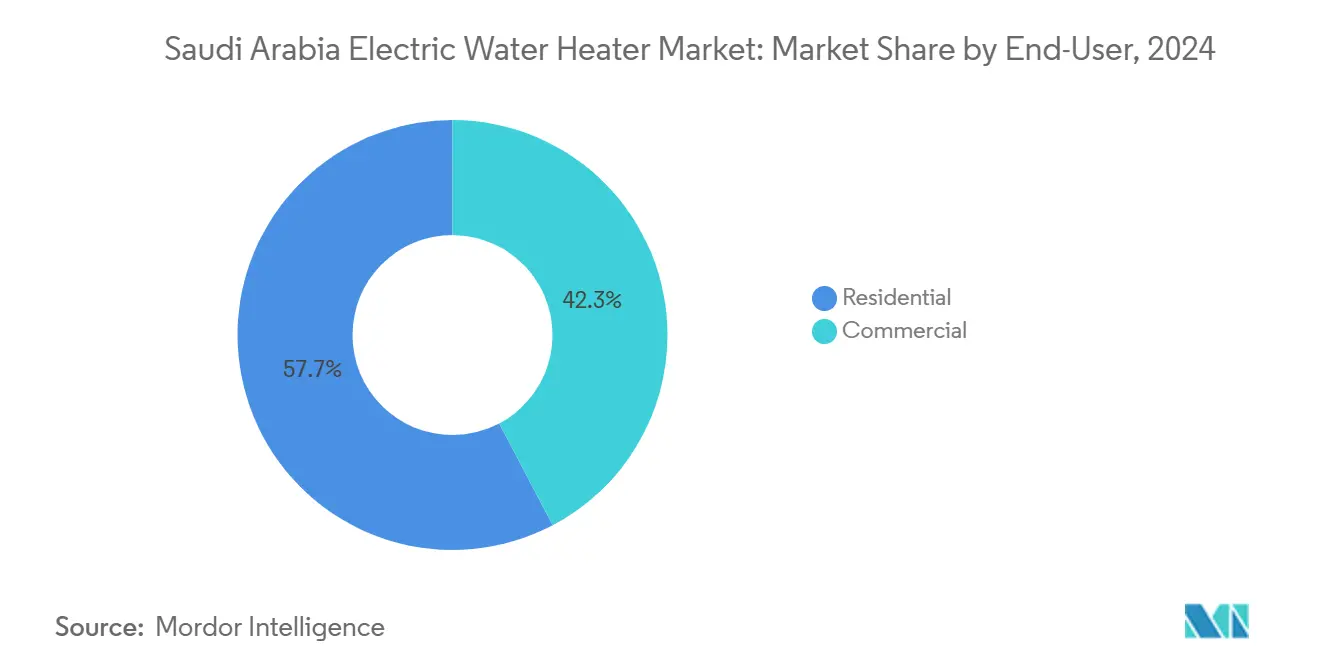
Nel 2025, il settore residenziale ha rappresentato il 57.73% del fatturato, grazie alla costante offerta di alloggi e alla necessità di un'erogazione affidabile di acqua calda nelle abitazioni principali. I cicli di sostituzione nelle zone con acqua dura sostengono una domanda ricorrente, che stabilizza i volumi nei diversi cicli economici, poiché il riscaldamento dell'acqua è una funzione imprescindibile nelle case abitate. Le unità predisposte per la domotica aggiungono valore a livello domestico, allineando i tempi di funzionamento alle tariffe fuori punta, il che favorisce il risparmio energetico complessivo e rafforza l'accettazione da parte dei consumatori di soluzioni elettriche connesse. La crescita costante del segmento residenziale pone un livello minimo per i volumi del settore, mentre gli aggiornamenti dei prodotti aumentano i prezzi medi di vendita, con caratteristiche che si orientano verso la connettività e prestazioni termiche superiori.
Si prevede che le installazioni commerciali cresceranno a un tasso annuo composto del 6.94% fino al 2031, con hotel, strutture sanitarie e complessi a uso misto che adotteranno soluzioni centralizzate con pompe di calore e sistemi elettrici a controllo intelligente per soddisfare i requisiti di carico, sicurezza e igiene. I progetti gestiti da grandi sviluppatori a Gedda e lungo il Mar Rosso prevedono l'utilizzo di impianti elettrici ad alta efficienza per le centrali termiche, a vantaggio dei fornitori con solide reti di certificazione e assistenza nei Paesi del Consiglio di Cooperazione del Golfo (GCC). I sistemi centralizzati che si integrano con le piattaforme di gestione degli edifici supportano la stabilità della temperatura e i protocolli di controllo della Legionella, elementi che favoriscono i sistemi elettrici e a pompa di calore di alta gamma. Il mercato degli scaldabagni elettrici in Arabia Saudita beneficia della crescita di questi complessi commerciali, rafforzando la necessità di soluzioni elettriche ad alta efficienza.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: la presenza offline consolidata si scontra con la rivoluzione digitale.
Nel 2025, il canale offline ha rappresentato il 63.84% del fatturato, grazie ai consolidati rapporti con gli installatori e alla necessità di sostituzioni immediate sia in ambito residenziale che commerciale. Nelle regioni con elevata durezza dell'acqua e qualità variabile, la consulenza di persona rimane la soluzione preferita, il che sostiene le vendite in negozio per la selezione di serbatoi, anodi e opzioni di trattamento dell'acqua. Tuttavia, il canale online è quello in più rapida crescita, con un CAGR dell'8.43%, supportato dalla diffusione quasi universale di Internet, dall'ampia copertura 5G e dal miglioramento della logistica e dei sistemi di pagamento. Con l'estensione della consegna in giornata e l'integrazione della prenotazione dell'installazione, i modelli elettrici connessi e compatti raggiungono un numero maggiore di consumatori nelle città secondarie, accelerando la penetrazione del digitale.
I negozi online sono importanti anche per mostrare etichette energetiche, certificazioni e funzionalità intelligenti in una presentazione uniforme che infonde fiducia nelle dichiarazioni sulle prestazioni. I canali offline e online convergono quando installatori e rivenditori adottano la verifica tramite codice QR e manuali digitali, mentre i marketplace aggiungono partner verificati per ampliare la copertura di installazione. Il mercato degli scaldabagni elettrici in Arabia Saudita beneficia di questo cambiamento di canale, poiché la formazione, le recensioni e le specifiche trasparenti riducono il rischio percepito nell'adozione di pompe di calore e scaldabagni elettrici intelligenti. Nel periodo di previsione, le dimensioni del mercato degli scaldabagni elettrici in Arabia Saudita cresceranno in entrambi i canali, con il digitale che probabilmente supererà in termini percentuali grazie al continuo miglioramento della densità logistica e alla semplificazione dei pagamenti.
Analisi geografica
La Regione Centrale, con Riyadh come centro principale, ha rappresentato il 28.96% del valore nel 2025, grazie alla continua realizzazione di nuove abitazioni e alla costruzione di grandi complessi a uso misto che standardizzano i sistemi elettrici conformi alle normative SASO e predisposti per le smart city. I progetti nella Regione Centrale, che richiedono elettrodomestici connessi alla rete, stanno allineando le specifiche ai programmi di contatori intelligenti delle utility per far funzionare gli scaldabagni nelle fasce orarie non di punta e migliorare l'efficienza energetica domestica. La durezza dell'acqua nella Regione Centrale richiede particolare attenzione alla progettazione degli anodi e alla mitigazione delle incrostazioni, garantendo così la continuità dei servizi e delle sostituzioni nella base installata. La componente residenziale di New Murabba favorisce l'adozione a lungo termine di unità elettriche connesse grazie ai piani di integrazione con le smart city e alla standardizzazione promossa dagli sviluppatori. Il mercato degli scaldabagni elettrici in Arabia Saudita, in questa regione, beneficerà dei continui cicli di formazione e sostituzione delle abitazioni, che privilegiano le opzioni elettriche efficienti.
Si prevede che la Regione Occidentale registrerà la crescita più rapida, con un CAGR del 7.62% fino al 2031, grazie all'espansione dei settori residenziale e alberghiero a Gedda, La Mecca e Medina. I progetti di punta di Gedda Centrale e il più ampio progetto del Mar Rosso stanno incrementando la domanda di cluster centralizzati di impianti elettrici e pompe di calore in grado di soddisfare elevati requisiti di servizio. L'acqua desalinizzata è una delle principali fonti di approvvigionamento lungo la costa occidentale, il che richiede particolare attenzione alla remineralizzazione e alla chimica degli impianti di acqua calda, con i produttori che adattano di conseguenza anodi e rivestimenti. Il mercato saudita degli scaldabagni elettrici vedrà prezzi medi di vendita più elevati nelle strutture ricettive di lusso, grazie a sistemi di controllo avanzati e array di pompe di calore progettati per le centrali termiche. Con la crescita di nuovi hotel e quartieri a uso misto, le città occidentali esercitano una forte domanda di soluzioni elettriche ad alta efficienza, gestibili tramite piattaforme edilizie e conformi ai protocolli di sicurezza.
La Provincia Orientale rappresenta una quota significativa del mercato, con le comunità industriali e residenziali di Dammam, Al Khobar e Dhahran che trainano sia le prime installazioni che le sostituzioni. La variabilità della salinità e della durezza delle acque sotterranee in alcune zone della provincia richiede un'attenta specificazione del sistema, inclusi gli inibitori e la manutenzione periodica per gli scaldabagni elettrici, il che incide sul costo totale di proprietà. L'ammodernamento delle infrastrutture e l'installazione di contatori intelligenti supportano il riscaldamento programmato, contribuendo a ottimizzare i consumi elettrici negli edifici residenziali e commerciali. Le regioni settentrionali e meridionali beneficiano di progetti di sviluppo su larga scala e di poli turistici, che supportano specifiche elettriche di alta qualità in determinati progetti, ampliando al contempo l'adozione di sistemi di accumulo elettrico di base altrove. Nel periodo di previsione, il mercato degli scaldabagni elettrici in Arabia Saudita crescerà in queste regioni, con diverse combinazioni di sistemi ad accumulo, senza serbatoio e a pompa di calore, influenzate dalla qualità dell'acqua, dalle tipologie di edifici e dalla predisposizione delle infrastrutture.
Panorama competitivo
Il mercato mostra una moderata concentrazione, con i primi cinque fornitori che rappresentano circa la metà del valore nel 2025, il che lascia spazio a marchi specializzati e nuovi operatori digitali. Gli operatori storici beneficiano di approvazioni SASO più rapide e di processi di certificazione GCC consolidati, che consentono una rapida immissione sul mercato di SKU conformi per pompe di calore e sistemi elettrici. La localizzazione dell'assemblaggio e della formazione contribuisce a ridurre i tempi di consegna e a supportare gli installatori con corsi di aggiornamento su pompe di calore e sistemi di controllo connessi. La differenziazione si concentra su efficienza energetica, connettività e affidabilità del servizio per i sistemi centralizzati in hotel, ospedali e progetti residenziali multi-unità. Con il passaggio degli acquisti da parte degli sviluppatori verso pacchetti integrati, i fornitori che offrono pacchetti che includono prodotti, installazione e contratti di assistenza sono in una posizione favorevole per consolidare la propria quota di mercato.
Le mosse strategiche sottolineano questa traiettoria. Rheem ha aperto un Centro di Formazione per l'Innovazione a Riyadh per formare gli installatori sulle soluzioni ad alta efficienza, rafforzando così la preferenza degli installatori stessi. Ariston ha presentato sistemi di riscaldamento dell'acqua a pompa di calore di nuova generazione e serbatoi intelligenti connessi, progettati per i climi del Golfo, evidenziando la riduzione dei consumi energetici in standby e in esercizio. AO Smith ha annunciato riduzioni di prezzo e cambiamenti nella produzione per migliorare l'offerta e i margini nei segmenti premium, segnalando un'attenzione particolare ai prodotti efficienti. Bosch ha ampliato la sua capacità nel settore del comfort domestico attraverso un'acquisizione, consentendo maggiori opportunità di cross-selling nei sistemi integrati di comfort e trattamento dell'acqua. Queste mosse sono in linea con l'enfasi posta dal mercato saudita degli scaldabagni elettrici su soluzioni efficienti e connesse che soddisfino standard sempre più stringenti.
Il commercio digitale e le strategie di vendita diretta al consumatore creano ulteriori vantaggi competitivi. Gli operatori locali dell'e-commerce ora offrono pacchetti che includono installazione e garanzia insieme agli scaldabagni elettrici, proponendo alternative ai tradizionali canali di distribuzione. Con l'avanzamento della SEC in materia di contatori intelligenti e segnali di risposta alla domanda, i fornitori con sistemi di controllo predisposti per la rete possono ottenere sconti e preferenze nei programmi pilota. Nel settore dell'ospitalità di lusso, gli impianti centralizzati di pompe di calore e l'integrazione con le centrali termiche richiedono assistenza e monitoraggio sul campo, che privilegiano le reti di assistenza consolidate. Il mercato degli scaldabagni elettrici in Arabia Saudita continua a premiare i fornitori che combinano rapidità di adeguamento, supporto locale e facilità d'uso digitale sia nelle installazioni residenziali che commerciali.
Leader del settore degli scaldabagni elettrici in Arabia Saudita
Produzione di Rheem
Ariston Thermo
AO Smith
Azienda di ceramiche saudita
Orizzonte orbitale (O-orizzonte)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Febbraio 2026: Carrier ha lanciato una pompa di calore aria-acqua integrata per la gestione energetica residenziale, che combina il controllo della temperatura dell'intera abitazione con la fornitura di acqua calda sanitaria, posizionandosi come un'alternativa efficiente alle caldaie a combustibili fossili e ai tradizionali riscaldatori elettrici per le nuove costruzioni e le ristrutturazioni nei mercati del GCC, Arabia Saudita inclusa.
- Gennaio 2026: Midea ha introdotto uno scaldabagno a pompa di calore ad alta efficienza energetica per le abitazioni nordamericane, evidenziando un più ampio passaggio dalla tecnologia convenzionale a quella avanzata ad aria e posizionandosi per l'ingresso nel mercato mediorientale attraverso distributori che si rivolgono ai complessi alberghieri della Provincia Occidentale dell'Arabia Saudita.
- Novembre 2025: Ariston ha presentato soluzioni di riscaldamento dell'acqua sostenibili di nuova generazione al Big 5 Global 2025 di Dubai, tra cui il sistema avanzato di pompa di calore Nuos FIT e Velis Tech WiFi, rafforzando la presenza dell'azienda nei Paesi del Consiglio di Cooperazione del Golfo (GCC) e la sua preparazione per gli standard più stringenti imposti da SASO.
- Novembre 2025: Jeddah Central Development Company ha stretto una partnership con Midad Real Estate per sviluppare gli hotel Atlantis e One&Only nel distretto Beach, Leisure & Lifestyle di Jeddah Central, con implicazioni per l'approvvigionamento centralizzato di acqua calda elettrica nei progetti di ospitalità in espansione.
Ambito del rapporto sul mercato degli scaldabagni elettrici in Arabia Saudita
Uno scaldabagno elettrico è un apparecchio che riscalda l'acqua fredda utilizzando l'elettricità, che viene poi distribuita tramite un sistema di tubature. Quest'acqua riscaldata può essere utilizzata per diversi scopi, come fare un bagno o una doccia calda, e per alimentare lavatrici e lavastoviglie. Nel corso dei decenni, sono state sviluppate diverse tecnologie per rendere gli scaldabagni più efficienti dal punto di vista energetico.
Il mercato degli scaldabagni elettrici in Arabia Saudita è segmentato per tipologia di prodotto, capacità, utente finale, canale di distribuzione e area geografica. Per tipologia di prodotto, il mercato è suddiviso in scaldabagni con serbatoio e scaldabagni istantanei. Per capacità, il mercato è categorizzato in scaldabagni di piccole, medie e grandi dimensioni. Per utente finale, il mercato è segmentato in segmento residenziale e commerciale. Per canale di distribuzione, il mercato è suddiviso in canali online e offline. Dal punto di vista geografico, l'analisi di mercato copre le regioni Centrale, Occidentale, Orientale, Meridionale e Settentrionale dell'Arabia Saudita. Il rapporto fornisce le dimensioni del mercato e le previsioni per il mercato degli scaldabagni elettrici in Arabia Saudita in termini di valore (USD) per tutti i segmenti sopra menzionati.
Per tipo di prodotto
| Scaldabagni con serbatoio di stoccaggio |
| Riscaldatori d'acqua senza serbatoio |
Per capacità
| Piccolo |
| Medio |
| Grande |
Da parte degli utenti finali
| Commerciale |
| Residenziale |
Per canali di distribuzione
| Online |
| disconnesso |
Per geografia
| Central Region |
| Regione occidentale |
| Regione orientale |
| Regione del Sud |
| Regione del Nord |
| Per tipo di prodotto | Scaldabagni con serbatoio di stoccaggio |
| Riscaldatori d'acqua senza serbatoio | |
| Per capacità | Piccolo |
| Medio | |
| Grande | |
| Da parte degli utenti finali | Commerciale |
| Residenziale | |
| Per canali di distribuzione | Online |
| disconnesso | |
| Per geografia | Central Region |
| Regione occidentale | |
| Regione orientale | |
| Regione del Sud | |
| Regione del Nord |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali e le prospettive di crescita del mercato degli scaldabagni elettrici in Arabia Saudita?
Nel 2025, il mercato degli scaldabagni elettrici in Arabia Saudita aveva un valore di 164.18 miliardi di dollari e si prevede che raggiungerà i 258.27 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.59% nel periodo 2026-2031.
Qual è la tipologia di prodotto leader e quella con la crescita più rapida in Arabia Saudita?
Nel 2025, i serbatoi di accumulo hanno rappresentato il 66.76% del fatturato, mentre si prevede che le unità senza serbatoio cresceranno più rapidamente, con un CAGR del 7.18% fino al 2031.
Quali segmenti di utenti finali guidano la domanda in Arabia Saudita?
Nel 2025, il settore residenziale ha rappresentato il 57.73% del fatturato grazie alla costante crescita delle prime installazioni e delle sostituzioni, mentre si prevede che il settore commerciale si espanderà a un tasso annuo composto del 6.94%, trainato dai progetti nel settore alberghiero e sanitario.
Quali regioni dell'Arabia Saudita mostrano la maggiore dinamica di crescita?
La regione centrale ha rappresentato il 28.96% del valore del 2025, mentre la regione occidentale è quella a più rapida crescita, con una previsione di CAGR del 7.62% fino al 2031, grazie a importanti progetti di sviluppo residenziale e alberghiero.
In che modo le normative influenzano le scelte di prodotto in Arabia Saudita?
Gli standard SASO e GSO 2770:2024 stanno innalzando le soglie di prestazione energetica, orientando la domanda verso serbatoi isolati, sistemi di controllo intelligenti e scaldabagni a pompa di calore ottimizzati per le condizioni del Golfo.
Quali canali di distribuzione per gli scaldabagni elettrici cresceranno più rapidamente in Arabia Saudita?
Si prevede che i canali online cresceranno a un tasso annuo composto dell'8.43% grazie al miglioramento dell'accesso a Internet e della logistica, mentre il canale offline continuerà a prevalere per via dei rapporti con gli installatori e delle esigenze di sostituzione immediata.


