

Dimensioni e quota del mercato delle uova in Arabia Saudita
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 1.61 miliardo di dollari |
| Dimensione del mercato (2031) | 2.15 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.96% CAGR |
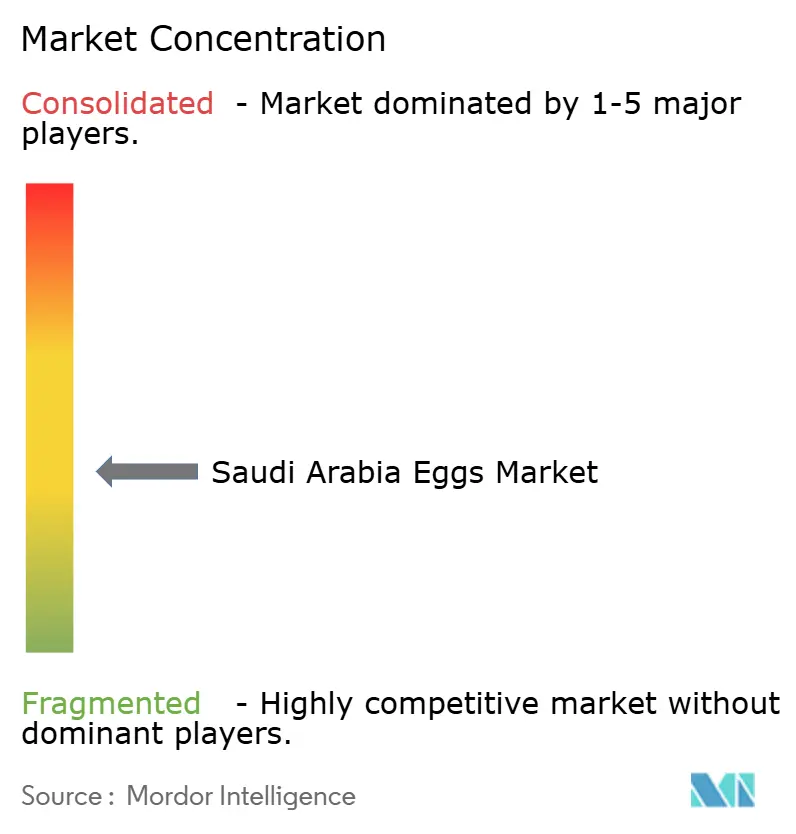
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato delle uova in Arabia Saudita di Mordor Intelligence
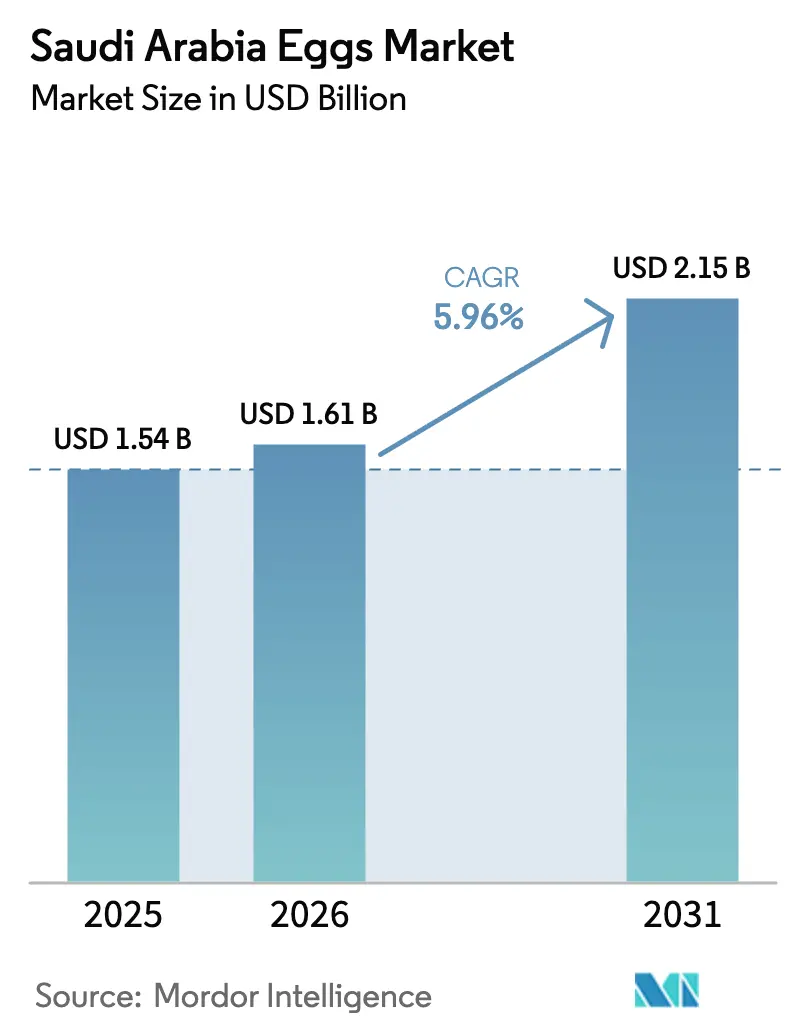
Il mercato delle uova in Arabia Saudita aveva un valore di 1.54 miliardi di dollari nel 2025 e si prevede che crescerà da 1.61 miliardi di dollari nel 2026 a 2.15 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 5.96% durante il periodo di previsione (2026-2031). Questa crescita è in linea con l'obiettivo del Regno di garantire la sicurezza alimentare e l'autosufficienza agricola nell'ambito della Vision 2030, consolidando l'industria nazionale delle uova come componente chiave della sicurezza proteica. I finanziamenti governativi per l'agricoltura, pari a 2 miliardi di dollari entro il 2025, stanno promuovendo un significativo sviluppo infrastrutturale, tra cui la modernizzazione degli allevamenti avicoli, l'ampliamento delle strutture di stoccaggio a freddo e l'adozione di tecnologie di allevamento avanzate. Queste iniziative mirano a migliorare l'efficienza produttiva e a soddisfare la crescente domanda interna di uova. Inoltre, i requisiti di certificazione halal imposti dall'Autorità saudita per gli alimenti e i farmaci rappresentano sia sfide di conformità che opportunità competitive per i produttori locali, garantendo il rispetto degli standard religiosi e di qualità e promuovendo al contempo la fiducia dei consumatori.
Punti chiave del rapporto
- Per tipologia di prodotto, le uova in guscio da tavola hanno conquistato il 90.17% della quota di mercato delle uova in Arabia Saudita nel 2025, mentre i formati trasformati stanno avanzando a un CAGR del 6.95% per il periodo 2026-2031.
- Per sua natura, la produzione convenzionale ha rappresentato il 95.09% della quota nel 2025; si prevede che le uova biologiche cresceranno a un CAGR del 7.96% nel periodo 2026-2031.
- Per categoria, le uova standard hanno rappresentato il 79.47% del volume del 2025, mentre le alternative allevate all'aperto stanno aumentando a un CAGR del 7.23% fino al 2031.
- In termini di utenti finali, i canali di vendita al dettaglio detenevano una quota del 56.18% nel 2025 e guidavano la crescita con un CAGR del 6.85% fino al 2031, sottolineato dalla proliferazione degli ipermercati e dell'e-commerce.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle uova in Arabia Saudita
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione della produzione locale di pollame | + 1.2% | Nazionale, con concentrazione a Riyadh (38% della capacità di strato), Qassim (18%) e Provincia Orientale (16%) | Medio termine (2-4 anni) |
| Politiche governative e iniziative per la sicurezza alimentare | + 0.9% | Nazionale, allineato con gli obiettivi della Vision 2030 e con gli esborsi del Fondo per lo sviluppo agricolo | A lungo termine (≥ 4 anni) |
| Crescente domanda di prodotti alimentari pronti | + 0.8% | Nazionale, con centri urbani (Riyadh, Jeddah, Dammam) che guidano il consumo di prodotti da forno e di alimenti trasformati | Medio termine (2-4 anni) |
| Crescita dei settori del turismo e della ristorazione | + 0.7% | Nazionale, con i primi guadagni alla Mecca, Medina e Riyadh grazie all'Hajj, all'Umrah e al turismo d'affari | A breve termine (≤ 2 anni) |
| Diversificazione in uova premium/speciali | + 0.6% | Nazionale, con una maggiore adozione nei quartieri urbani più ricchi e nelle comunità di espatriati | Medio termine (2-4 anni) |
| Integrazione di imballaggi avanzati | + 0.4% | Nazionale, guidato dai mandati di tracciabilità SFDA e dai moderni requisiti di vendita al dettaglio | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione della produzione locale di pollame
La crescita della produzione avicola nazionale rimane un fattore chiave per il mercato delle uova in Arabia Saudita. Nel 2024, la produzione di uova da tavola ha superato gli 8.4 miliardi di uova, con un aumento del 6.4% rispetto al 2023 e dimostrando la costante espansione del settore. La regione di Riyadh ha registrato la produzione più elevata con circa 3.2 miliardi di uova, seguita dalla regione della Mecca con 1.5 miliardi di uova e dalla regione orientale con 1.1 miliardi di uova, a dimostrazione della presenza di importanti centri di produzione. [1]Fonte: Autorità generale per le statistiche, "GASTAT": La produzione di polli da carne in Arabia Saudita raggiungerà 1.3 milioni di tonnellate nel 2024", stats.gov.saQueste regioni beneficiano di tecniche agricole avanzate, infrastrutture favorevoli e supporto governativo, che contribuiscono collettivamente alle loro elevate capacità produttive. Questa crescita contribuisce alla stabilità del mercato garantendo una fornitura costante di uova fresche per soddisfare la crescente domanda dei consumatori nei settori della vendita al dettaglio, della ristorazione e dell'industria. L'aumento della produzione locale riduce la dipendenza dalle importazioni, rafforza la resilienza della catena di approvvigionamento e facilita una migliore standardizzazione dei prodotti e un migliore controllo di qualità. Inoltre, l'attenzione alla modernizzazione degli allevamenti avicoli include l'adozione di sistemi automatizzati, una migliore gestione dei mangimi e misure di controllo delle malattie, che migliorano ulteriormente la produttività e l'efficienza. Con la continua modernizzazione ed espansione degli allevamenti avicoli nelle regioni chiave, il mercato saudita delle uova è ben posizionato per una crescita sostenuta, trainato dall'aumento dei volumi di produzione e da una maggiore efficienza operativa.
Politiche governative e iniziative per la sicurezza alimentare
Le politiche governative e le iniziative strategiche per la sicurezza alimentare svolgono un ruolo significativo nel guidare il mercato delle uova in Arabia Saudita. Il governo saudita ha posto l'accento sul miglioramento della produzione alimentare nazionale per raggiungere l'autosufficienza, stabilizzare le catene di approvvigionamento e ridurre la dipendenza dalle importazioni. Questa attenzione ha creato un ambiente favorevole per l'industria avicola e delle uova. Incentivi agli investimenti, quadri normativi aggiornati e sviluppo delle infrastrutture hanno permesso ai produttori di pollame di aumentare la capacità produttiva, migliorare l'efficienza operativa e soddisfare la crescente domanda interna. Inoltre, queste misure hanno incoraggiato l'adozione di tecniche di allevamento avanzate e misure di biosicurezza, rafforzando ulteriormente la resilienza e la produttività del settore. Vision 2030 ha rafforzato questo impegno attraverso un'ampia gamma di iniziative, con 1,502 programmi attivi avviati sin dal suo inizio. Di questi, 674 sono stati completati e 596 stanno procedendo come previsto.[2]Fonte: Vision 2030, "Vision 2030 Annual Report 2024", vision2030.gov.saQueste iniziative comprendono lo sviluppo agricolo, l'integrazione tecnologica e gli sforzi per la sostenibilità, tutti elementi che contribuiscono a incrementare la produzione locale di uova, a migliorare gli standard qualitativi e a garantire una fornitura costante sia al settore della vendita al dettaglio che a quello della ristorazione. Inoltre, l'attenzione alla sostenibilità include sforzi per ottimizzare l'utilizzo delle risorse, ridurre l'impatto ambientale e promuovere l'uso di energie rinnovabili nel settore agricolo, in linea con gli obiettivi nazionali più ampi.
Crescente domanda di prodotti alimentari pronti
L'urbanizzazione, il cambiamento delle abitudini dei consumatori e il consumo istituzionale stanno determinando una crescente domanda di alimenti trasformati e pronti in Arabia Saudita. Secondo la Banca Mondiale, si prevede che l'85% della popolazione saudita risiederà nei centri urbani entro il 2024, rendendo sempre più essenziali opzioni alimentari che consentano di risparmiare tempo. L'industria alimentare saudita è tra le più dinamiche della regione, supportata da circa 1,300 impianti di trasformazione alimentare gestiti dall'Autorità saudita per le città industriali e le zone tecnologiche (Modon). Questa attività industriale ha generato una crescente domanda di ingredienti scalabili, sicuri ed efficienti, che le uova in polvere e le uova da tavola soddisfano efficacemente. Inoltre, l'espansione del mercato dolciario e dei prodotti da forno, trainata dalla forte domanda dei consumatori, svolge un ruolo significativo nel plasmare il settore alimentare del Paese. Ad esempio, la Capital Market Authority riporta che la spesa totale dei consumatori per zucchero e dolciumi in Arabia Saudita ha raggiunto circa 17.7 miliardi di SAR nel 2024, evidenziando l'importanza di questo segmento. Questa spesa sostiene una solida produzione industriale di torte, biscotti, pasticcini, salse e ripieni dolci confezionati, preparati per dessert e dolci pronti al consumo. Le uova sono un ingrediente fondamentale in questi prodotti, garantendo un'aerazione e una legatura costanti in pan di Spagna e meringhe, un'emulsione stabile in creme e ripieni e una maggiore durata di conservazione per i prodotti dolciari destinati all'esportazione.
Crescita dei settori del turismo e della ristorazione
La crescita del settore turistico e della ristorazione in Arabia Saudita è un fattore trainante significativo per il mercato delle uova del Paese. Nel 2024, il turismo in entrata ha raggiunto i 29.7 milioni di visitatori, superando i livelli pre-pandemia, mentre il turismo interno è salito a 86.2 milioni. [3]Fonte: Ministero del Turismo, "Indicatori del turismo in entrata e interno", mt.gov.saQuesta impennata dell'attività turistica ha portato a un aumento della domanda di cibo e bevande, in particolare in hotel, ristoranti, bar e servizi di catering, dove le uova sono un ingrediente fondamentale in un'ampia gamma di piatti. Le uova sono ampiamente utilizzate nelle ricette tradizionali saudite, come la shakshuka e i dessert, così come nella cucina internazionale servita in tutto il paese. Inoltre, l'espansione del settore alberghiero ha spinto una maggiore produzione di cibi pronti, prodotti da forno e prodotti trasformati a base di uova, come uova liquide e prodotti a base di uova in polvere, che soddisfano sia i consumatori commerciali che quelli al dettaglio. Con iniziative come Saudi Vision 2030 che posizionano l'Arabia Saudita come hub turistico globale, si prevede che la crescita combinata dei punti di ristoro e degli arrivi turistici sosterrà una forte domanda di uova sia fresche che a valore aggiunto, supportando la traiettoria di crescita a lungo termine del mercato.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevata esposizione ai costi di alimentazione a causa della dipendenza dalle importazioni globali | -0.8% | Nazionale, con un impatto acuto sui produttori privi di integrazione verticale o strategie di copertura | A breve termine (≤ 2 anni) |
| Epidemie ricorrenti di influenza aviaria | -0.5% | Nazionale, con rischio di ricaduta dai vicini del Consiglio di cooperazione del Golfo (GCC) (Kuwait, Oman, Emirati Arabi Uniti) e dalle rotte degli uccelli migratori | Medio termine (2-4 anni) |
| Aumento dei costi di accreditamento SFDA per le etichette speciali | -0.3% | Nazionale, che colpisce in modo sproporzionato i piccoli e medi produttori che entrano nei segmenti biologici o all'aperto | A lungo termine (≥ 4 anni) |
| Vulnerabilità della catena di fornitura | -0.4% | Nazionale, concentrato nelle lacune della catena del freddo per le uova lavorate e nella distribuzione dell'ultimo miglio nelle aree rurali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevata esposizione ai costi di alimentazione a causa della dipendenza dalle importazioni globali
Una sfida significativa per il mercato delle uova dell'Arabia Saudita è la sua forte dipendenza da ingredienti per mangimi importati, come mais, farina di soia e altre fonti proteiche. Le variazioni dei prezzi globali delle materie prime, le fluttuazioni valutarie e le interruzioni della catena di approvvigionamento incidono direttamente sui costi di produzione degli allevatori di pollame, determinando un aumento dei prezzi delle uova per i consumatori. Queste fluttuazioni possono essere causate da fattori quali tensioni geopolitiche, condizioni meteorologiche avverse che incidono sulle rese delle colture e cambiamenti nelle politiche commerciali internazionali. Questa dipendenza dai mangimi importati non solo aumenta i rischi operativi, ma riduce anche i margini di profitto per i produttori, in particolare per le aziende agricole di piccole e medie dimensioni. I costi elevati dei mangimi possono ostacolare gli sforzi di espansione, limitare gli investimenti in capacità produttiva e rallentare la crescita del mercato, soprattutto durante i periodi di instabilità dei prezzi a livello globale. Ad esempio, le aziende agricole più piccole spesso faticano ad assorbire improvvisi aumenti dei costi, che possono costringerle a ridimensionare le attività o a uscire completamente dal mercato. Di conseguenza, la gestione dei costi dei mangimi rimane una questione critica per garantire sia l'accessibilità economica che la competitività delle uova sul mercato interno.
Epidemie ricorrenti di influenza aviaria
Il mercato delle uova dell'Arabia Saudita continua ad affrontare sfide dovute a ricorrenti epidemie di influenza aviaria (IA), che interrompono la produzione, riducono le dimensioni degli allevamenti e incidono sia sull'offerta che sui prezzi. Queste epidemie spesso comportano significative perdite economiche per gli allevamenti avicoli, poiché gli animali infetti o esposti devono essere abbattuti per prevenire un'ulteriore diffusione della malattia. Ciò si traduce in immediate carenze produttive, maggiori costi di biosicurezza e difficoltà finanziarie per i produttori, che devono investire in misure preventive e interventi di recupero. Queste epidemie creano anche incertezza per i rivenditori e i fornitori di servizi di ristorazione, con un potenziale impatto sulla fiducia dei consumatori e sulla domanda di uova. I consumatori potrebbero essere esitanti ad acquistare uova a causa di preoccupazioni relative alla sicurezza e alla qualità, complicando ulteriormente le dinamiche di mercato. Inoltre, le misure di contenimento imposte dal governo, come le quarantene negli allevamenti, le restrizioni agli spostamenti e il rafforzamento della sorveglianza, possono limitare temporaneamente le operazioni e aumentare i costi operativi. Queste misure, sebbene necessarie per controllare la diffusione della malattia, possono interrompere la catena di approvvigionamento e ritardare la ripresa del mercato. Di conseguenza, la crescita del mercato rimane vulnerabile alle epidemie, il che sottolinea l'importanza della gestione della biosicurezza e delle strategie preventive per mantenere la stabilità della produzione e garantire una fornitura costante.
Analisi del segmento
Per tipo di prodotto: i formati elaborati guadagnano terreno nei canali industriali
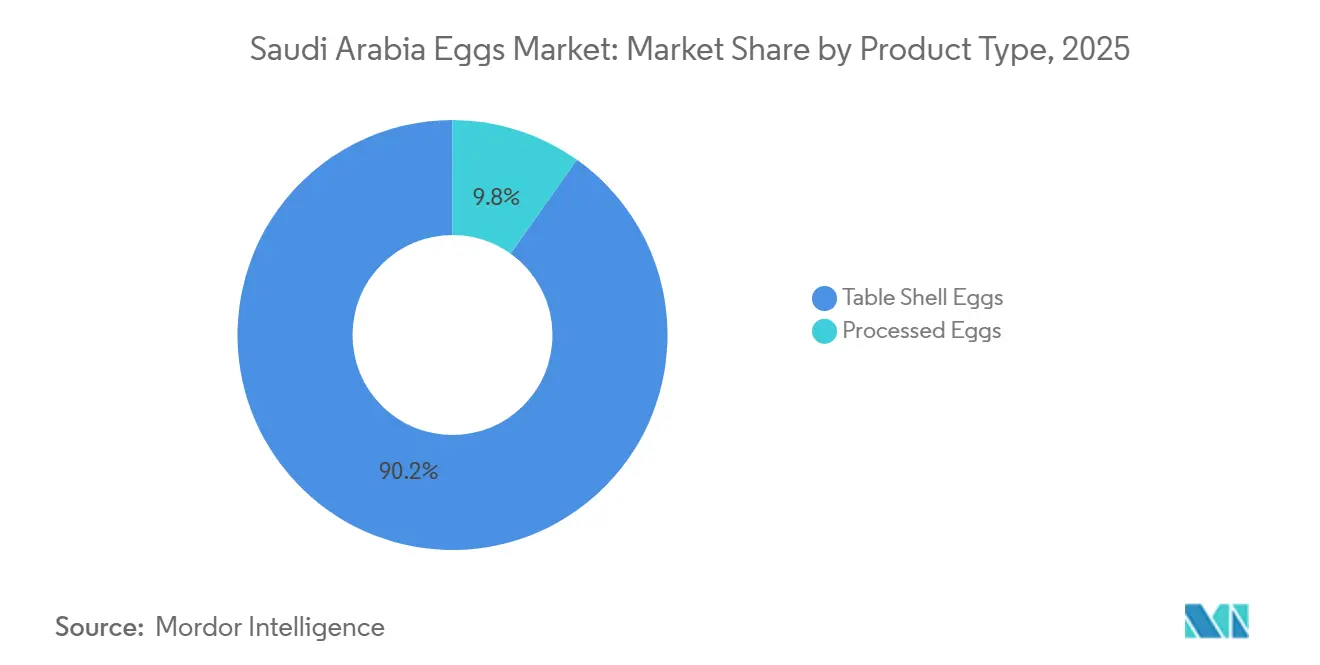
Le uova in guscio da tavola hanno mantenuto il 90.17% della quota di valore nel 2025, trainate dalla costante preferenza dei consumatori per i formati a guscio intero nella vendita al dettaglio. Si prevede che le uova lavorate cresceranno a un tasso di crescita annuo composto (CAGR) del 6.95% fino al 2031, superando il tasso di crescita complessivo del mercato del 5.96%. Questa divergenza evidenzia i cambiamenti strutturali nelle applicazioni finali. Panetterie e operatori della ristorazione stanno adottando sempre più uova liquide per una migliore efficienza della manodopera e un migliore controllo delle porzioni. Un singolo cartone da 1 litro di uova liquide può sostituire circa 20 uova in guscio, eliminando attività come la rottura, la separazione e lo smaltimento, che in genere comportano costi di manodopera pari a 0.10-0.15 dollari a dozzina. Inoltre, le uova liquide offrono una maggiore durata di conservazione e facilità di conservazione, rendendole una scelta pratica per le attività su larga scala.
Le uova bianche dominano il segmento delle uova in guscio da tavola grazie ai minori costi di produzione e alla forte familiarità dei consumatori. L'implicazione strategica di questa tendenza è una biforcazione del mercato: mentre le uova in guscio da tavola continueranno a dominare in termini di volume, i formati di uova lavorate sono destinati a conquistare una quota maggiore della crescita del valore. Questo cambiamento è guidato dagli sforzi di integrazione verticale dei produttori e dalla preferenza degli acquirenti industriali per la coerenza rispetto alle considerazioni di costo. Inoltre, la crescente domanda di uova lavorate è supportata dalla loro versatilità in varie applicazioni alimentari, tra cui piatti pronti, prodotti da forno e dolciumi, che richiedono ingredienti standardizzati e affidabili.


Per natura: il segmento biologico accelera nonostante i vincoli di approvvigionamento dei mangimi
Si prevede che la produzione convenzionale di uova rappresenterà il 95.09% della quota di mercato nel 2025, supportata da infrastrutture consolidate, efficienza dei costi e sensibilità ai prezzi da parte dei consumatori nel mercato di massa. Il predominio di questo segmento sottolinea l'enfasi del Regno nel garantire la sicurezza alimentare attraverso fonti proteiche accessibili, piuttosto che concentrarsi su offerte premium. Nel frattempo, si prevede che le uova biologiche saranno il segmento in più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 7.96% fino al 2031. Questa crescita è trainata dalla crescente consapevolezza sanitaria e dall'aumento del reddito disponibile tra i consumatori urbani, nonostante le sfide tra cui i maggiori costi di produzione e la scarsa consapevolezza nei mercati secondari.
La crescita del segmento biologico è in linea con le tendenze globali del benessere e con gli obiettivi di diversificazione economica del Regno nell'ambito della Vision 2030. I rivenditori premium nelle aree metropolitane stanno ampliando il loro portfolio di prodotti biologici, mentre le piattaforme di e-commerce stanno migliorando l'accesso a prodotti specializzati per i consumatori attenti alla salute. Anche i produttori convenzionali stanno esplorando percorsi di certificazione per sfruttare le opportunità di prezzo premium. Tuttavia, questa transizione richiede ingenti investimenti in ammodernamenti delle strutture e adeguamenti operativi. Le normative sugli alimenti biologici della Saudi Food and Drug Authority forniscono un chiaro quadro di conformità, promuovendo lo sviluppo del mercato mantenendo al contempo gli standard di qualità.
Per categoria: le varianti allevate all'aperto conquistano il livello Premium poiché le uova standard costituiscono il volume di ancoraggio
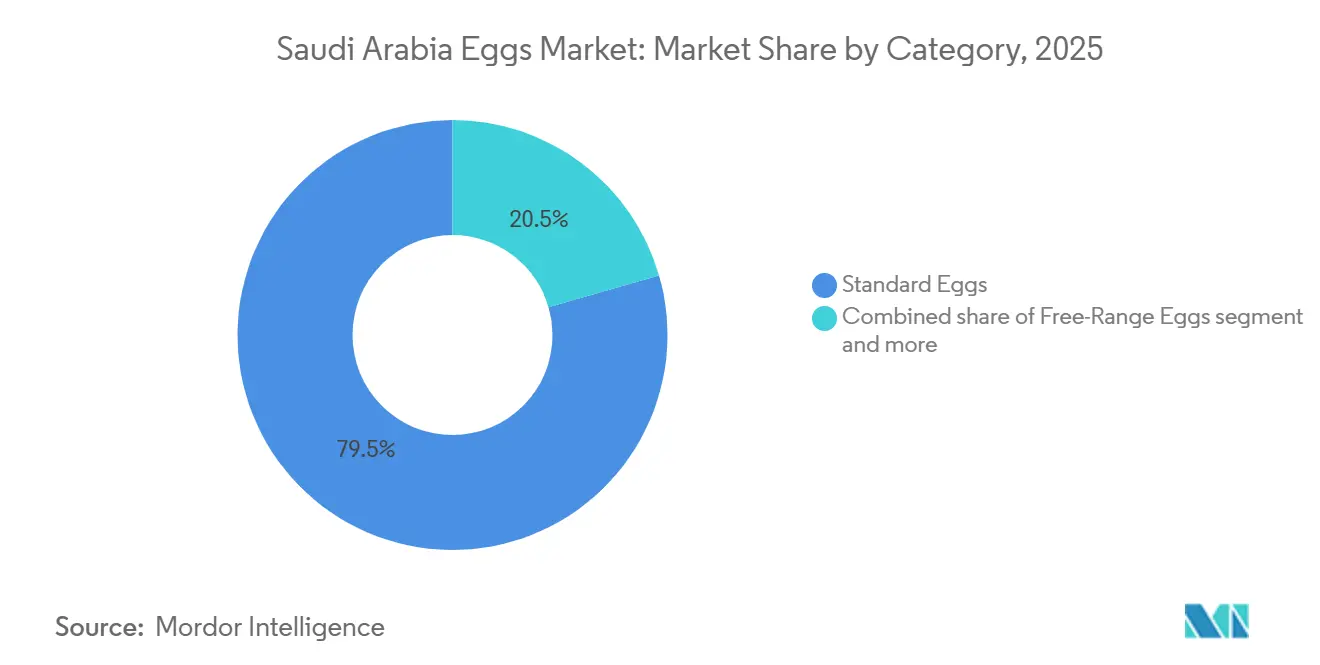
Le uova standard hanno mantenuto il 79.47% della quota di mercato nel 2025, principalmente grazie alla loro convenienza e all'ampia disponibilità attraverso i canali di distribuzione di massa. Nel frattempo, si prevede che le uova da galline allevate all'aperto cresceranno a un tasso di crescita annuo composto (CAGR) del 7.23% fino al 2031, trainate dalla crescente consapevolezza dei consumatori sul benessere degli animali e dalla percezione che la produzione a terra migliori il gusto e il valore nutrizionale. Le uova standard beneficiano di economie di scala, processi di classificazione automatizzati e consolidate partnership con la vendita al dettaglio. Tuttavia, il CAGR del segmento del 5.96%, in linea con la media di mercato, indica limitate opportunità di differenziazione al di là della concorrenza basata sul prezzo.
Le uova arricchite, che richiedono formulazioni di mangimi specializzate contenenti ingredienti come semi di lino, olio di pesce o alghe, devono affrontare sfide legate all'approvvigionamento dei mangimi, simili a quelle incontrate dai produttori di uova biologiche. Ad esempio, l'Arabia Saudita importa 4.9 milioni di tonnellate di mais all'anno, ma non ha una produzione interna di ingredienti funzionali per mangimi. Le uova arricchite, fortificate con acidi grassi omega-3, vitamine o probiotici, rappresentano un'opportunità di crescita parallela. Le tendenze globali indicano che i formati di uova funzionali possono richiedere prezzi maggiorati del 20-30%, risultando attraenti per i consumatori attenti alla salute.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: i canali di vendita al dettaglio guidano la crescita con l'espansione dell'e-commerce e dell'HORECA
Si prevede che i canali di vendita al dettaglio rappresenteranno il 56.18% della quota di mercato degli utenti finali entro il 2025 e che cresceranno a un CAGR del 6.85% fino al 2031. Questa crescita è trainata dall'espansione degli ipermercati, con catene come Panda, Othaim, Tamimi, LuLu e Danube che controllano collettivamente oltre l'80% del commercio al dettaglio moderno. Inoltre, la penetrazione relativamente bassa dell'e-commerce, che ha raggiunto i 334 milioni di dollari di vendite alimentari nel 2024, presenta un ulteriore potenziale di crescita. Gli utenti industriali, tra cui panetterie, pasticcerie, produttori di salse e condimenti, aziende di lavorazione della carne e produttori di prodotti analoghi del latte, preferiscono i formati di uova liquide e in polvere per la loro consistenza e l'efficienza della manodopera. Questa preferenza crea condizioni favorevoli per i produttori di uova trasformate in grado di soddisfare i requisiti di tracciabilità SFDA.
Abdullah Al Othaim Markets, con 256 filiali e una capitalizzazione di mercato di 11.052 miliardi di SAR, esemplifica la moderna infrastruttura di vendita al dettaglio a supporto della distribuzione di uova nel Regno. Il programma fedeltà Iktissab dell'azienda, che coinvolge 3.9 milioni di clienti, evidenzia l'entità della penetrazione della vendita al dettaglio organizzata. Gli utenti finali industriali, come panifici e industrie di trasformazione alimentare, forniscono volumi di domanda stabili ma operano con margini più ridotti, il che richiede una gestione efficiente della catena di approvvigionamento e capacità di movimentazione di prodotti sfusi. Il passaggio alla vendita al dettaglio organizzata offre opportunità per i produttori di marca, ponendo al contempo sfide alle reti di distribuzione tradizionali dominate dai piccoli grossisti.
Analisi geografica
Le regioni settentrionali e centrali dominano la produzione agricola, sfruttando la vicinanza a Riyadh, un importante centro di consumo, e le infrastrutture agricole consolidate nella provincia di Qassim. Queste regioni producono oltre 1.22 milioni di tonnellate di prodotti agricoli all'anno, tra cui una significativa produzione di pollame, supportata da condizioni climatiche favorevoli e dall'accesso alle falde acquifere. La presenza di istituzioni governative e sedi centrali aziendali garantisce una domanda stabile di ovoprodotti di alta qualità, mentre i vantaggi logistici riducono i costi di distribuzione ai principali centri abitati. Inoltre, il governatorato di Al-Ahsa, nella provincia orientale, si è affermato come un polo produttivo efficiente in termini di costi, dove efficienza operativa, scalabilità e ottimizzazione dei mangimi generano vantaggi competitivi.
La regione occidentale è l'area in più rapida crescita, trainata da iniziative di sviluppo industriale e infrastrutture portuali che supportano sia la distribuzione interna che le attività di esportazione. La sua posizione strategica lungo le rotte marittime del Mar Rosso facilita le opportunità di esportazione verso i mercati africani ed europei. Il moderno sviluppo commerciale in aree metropolitane come Jeddah e La Mecca crea opportunità per i mercati premium, mentre il turismo religioso genera una domanda costante nel settore dell'ospitalità.
Le regioni orientali e meridionali detengono quote di mercato minori, ma presentano distinte opportunità di crescita grazie alla produzione specializzata e all'evoluzione dei modelli di consumo. La Provincia Orientale beneficia dell'occupazione nell'industria petrolchimica e di redditi disponibili più elevati, che sostengono la domanda di prodotti di alta qualità. Nella regione meridionale, il territorio montuoso e le maggiori precipitazioni offrono vantaggi naturali per i metodi di produzione biologica e all'aperto, in linea con la crescita dei segmenti specializzati. Ad esempio, l'azienda agricola Wadi Bin Hashbal nella regione dell'Asir dimostra capacità di produzione sostenibile attraverso l'irrigazione con acqua trattata, evidenziando il potenziale per operazioni ecosostenibili. Tuttavia, l'ottimizzazione della catena di approvvigionamento interregionale rimane una sfida a causa delle distanze di trasporto e delle limitazioni infrastrutturali, creando opportunità per strategie di specializzazione regionale.
Panorama competitivo
Il mercato delle uova in Arabia Saudita è moderatamente frammentato, caratterizzato dalla presenza di diversi attori principali accanto a numerosi produttori regionali più piccoli. Tra le principali aziende che operano nel mercato figurano, tra le altre, Al Gharbia Farms, Tanmiah Food Company, Al Ain Farms (Arabian Farms), Al Watania for Industries e Fakieh Group. Questa struttura di mercato offre opportunità di consolidamento, poiché i requisiti di conformità normativa e le economie di scala tendono a favorire attività più grandi e gestite professionalmente.
L'attività di fusioni e acquisizioni strategiche sta guadagnando slancio sul mercato. Un esempio degno di nota è Al Watania Poultry, che ha attirato offerte di acquisizione da parte di Almarai, Tanmiah Food Group e della società internazionale JBS, con potenziali transazioni stimate in circa 2 miliardi di SAR. L'adozione della tecnologia sta diventando un fattore competitivo critico, con i principali attori che investono in sistemi IoT, alimentazione automatizzata e tecnologie di controllo del clima per migliorare l'efficienza operativa e gli standard di benessere animale.
La certificazione halal obbligatoria e gli standard di qualità della Saudi Food and Drug Authority offrono vantaggi in termini di conformità per i produttori affermati, creando al contempo barriere per i nuovi entranti. Stanno emergendo opportunità nei segmenti specializzati, in particolare nelle varietà di uova biologiche e arricchite. Questi segmenti offrono il potenziale per margini più elevati attraverso l'educazione dei consumatori e il posizionamento premium. Inoltre, l'iniziativa di biofabbricazione NEOM introduce la possibilità di una rivoluzione attraverso tecnologie proteiche alternative, sebbene la fattibilità commerciale di queste tecnologie sia ancora in fase di valutazione.
Leader del settore delle uova in Arabia Saudita
-
Fattorie Al Gharbia
-
Al Ain Farms (fattorie arabe)
-
Al Watania per le industrie
-
Gruppo Fakieh
-
Al Kadi per l'agricoltura e l'azienda avicola
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Dicembre 2024: Naqi Water Company ha impegnato 12.31 milioni di SAR (circa 3.28 milioni di USD) per un importante progetto di espansione del settore avicolo, volto ad aumentare sostanzialmente la capacità produttiva di uova in Arabia Saudita. Realizzato in collaborazione con Belad Al Sham Contracting Company, il progetto dovrebbe aumentare la capacità del settore avicolo fino al 450%, consentendo la produzione di circa 165 milioni di uova all'anno al suo completamento.
- Ottobre 2024: Almarai e Algharbia Farms hanno firmato un Memorandum d'Intesa (MoU) con il Ministero dell'Ambiente, delle Acque e dell'Agricoltura dell'Arabia Saudita (MEWA) per localizzare la produzione di uova in polvere all'interno del Regno. Questa iniziativa mira a migliorare la sicurezza alimentare, ridurre la dipendenza dalle importazioni e promuovere la produzione alimentare locale a valore aggiunto attraverso la creazione di un impianto nazionale per la produzione di uova in polvere.
- Maggio 2024: Almarai ha stipulato cinque accordi strategici per un valore di oltre 500 milioni di SAR con aziende avicole leader a livello mondiale, nell'ambito della sua strategia di investimento volta ad espandere la produzione avicola e ad aumentare la quota di mercato. Annunciati alla Middle East Poultry Exhibition di Riyadh, questi accordi mirano ad aumentare la capacità produttiva annuale da oltre 250 milioni di capi a oltre 450 milioni di capi entro il 2027. Questi accordi sono in linea con il piano di investimenti quinquennale di Almarai, pari a 7 miliardi di SAR, per incrementare la produzione avicola nazionale, migliorare l'autosufficienza locale e sostenere l'economia nazionale.


Ambito del rapporto sul mercato delle uova in Arabia Saudita
Un uovo è definito come l'organo riproduttivo a guscio duro prodotto da un uccello, in particolare dal comune pollo domestico, ed è considerato alimento. Il mercato delle uova in Arabia Saudita è segmentato per tipologia, come uova da tavola e uova da cova. Per natura, si divide in biologico e convenzionale. Per specialità, si divide in uova da galline allevate all'aperto e arricchite. Per utilizzatore finale, si divide in canali di vendita al dettaglio, hotel/ristorazione e industria. Per regione, si divide in regioni settentrionali e centrali, regione occidentale, regione orientale e regione meridionale. Le previsioni di mercato sono fornite in termini di valore (USD) e volume (tonnellate).
| Uova da tavola | uova bianche |
| Uova marroni | |
| Uova lavorate | Uova liquide |
| Uova secche | |
| Uova congelate |
| Organic |
| Convenzionale |
| Uova standard |
| Uova ruspanti |
| Uova arricchite |
| Canali di vendita al dettaglio | Supermercati / Ipermercati |
| MINIMARKET | |
| Negozi al dettaglio online | |
| Altro canale di distribuzione | |
| Horeca/Servizi di ristorazione | |
| Industriale | Panetterie e Pasticcerie |
| Salse, condimenti e maionese | |
| Lavorazione di carne e pesce | |
| Analoghi di latticini e dessert | |
| Altro |
| Per tipo di prodotto | Uova da tavola | uova bianche |
| Uova marroni | ||
| Uova lavorate | Uova liquide | |
| Uova secche | ||
| Uova congelate | ||
| Dalla natura | Organic | |
| Convenzionale | ||
| Per Categoria | Uova standard | |
| Uova ruspanti | ||
| Uova arricchite | ||
| Per utente finale | Canali di vendita al dettaglio | Supermercati / Ipermercati |
| MINIMARKET | ||
| Negozi al dettaglio online | ||
| Altro canale di distribuzione | ||
| Horeca/Servizi di ristorazione | ||
| Industriale | Panetterie e Pasticcerie | |
| Salse, condimenti e maionese | ||
| Lavorazione di carne e pesce | ||
| Analoghi di latticini e dessert | ||
| Altro | ||


Domande chiave a cui si risponde nel rapporto
Quanto velocemente cresce la domanda di formati di uova lavorate nel mercato delle uova dell'Arabia Saudita?
Le uova lavorate, liquide, in polvere e congelate, cresceranno a un CAGR del 6.95% fino al 2031, superando la crescita delle uova in guscio grazie alla domanda dei settori della panetteria, della ristorazione e del turismo.
Quale quota detengono i punti vendita al dettaglio nella distribuzione nazionale delle uova?
I canali di vendita al dettaglio hanno rappresentato il 56.18% delle vendite del 2025 e stanno crescendo con un CAGR del 6.85% grazie alla forza dell'espansione degli ipermercati e alla crescente penetrazione dell'e-commerce.
In che modo i costi dei mangimi incidono sulla redditività dei produttori?
Le importazioni di 4.9 milioni di tonnellate di mais e 4.0 milioni di tonnellate di orzo espongono gli agricoltori a oscillazioni dei prezzi globali che possono ridurre i margini fino al 20% in un solo trimestre.
Quali sono le prospettive per le uova biologiche?
I volumi di uova biologiche crescono a un CAGR del 7.96%, ma restano una nicchia perché i costi di certificazione e i mangimi non OGM importati limitano la partecipazione agli integratori ben capitalizzati.
Pagina aggiornata l'ultima volta il:



