

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 24.79 miliardo di dollari |
| Dimensione del mercato (2031) | 33.32 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.09% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della difesa in Arabia Saudita di Mordor Intelligence
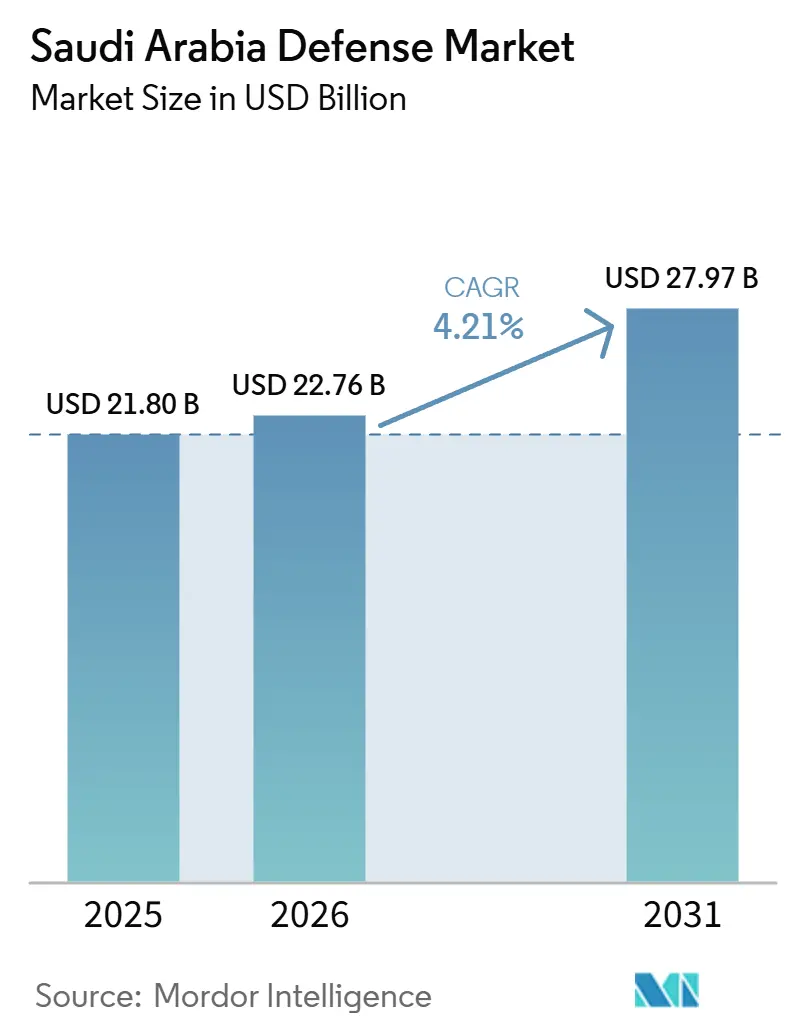
Il mercato della difesa dell'Arabia Saudita aveva un valore di 23.91 miliardi di dollari nel 2025 e si prevede che crescerà da 24.79 miliardi di dollari nel 2026 a 33.32 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.09% nel periodo 2026-2031. Questa crescita costante è trainata dalla Vision 2030, che destina oltre la metà delle spese future alla produzione nazionale, mitiga l'esposizione alle fluttuazioni dei prezzi del petrolio e vincola i bilanci della difesa alla diversificazione industriale. La produzione nazionale sta aumentando grazie a joint venture che integrano clausole di trasferimento tecnologico in ogni contratto principale. Allo stesso tempo, le minacce regionali continuano a intensificare la domanda di sistemi di difesa aerea, missilistica e anti-UAS a più livelli. La modernizzazione navale sta prendendo slancio perché le rotte marittime del Mar Rosso sono soggette a continui attacchi missilistici e da parte di UAV, e gli investimenti in ISR spaziale sono passati dalla fase concettuale a programmi finanziati nell'ambito del Neo Space Group. Le dinamiche competitive stanno cambiando, con fornitori provenienti da Turchia e Corea del Sud che si aggiudicano appalti combinando finanziamenti flessibili con elevati impegni in termini di contenuto locale, sfidando il dominio storico dei principali appaltatori statunitensi ed europei.
Punti chiave del rapporto
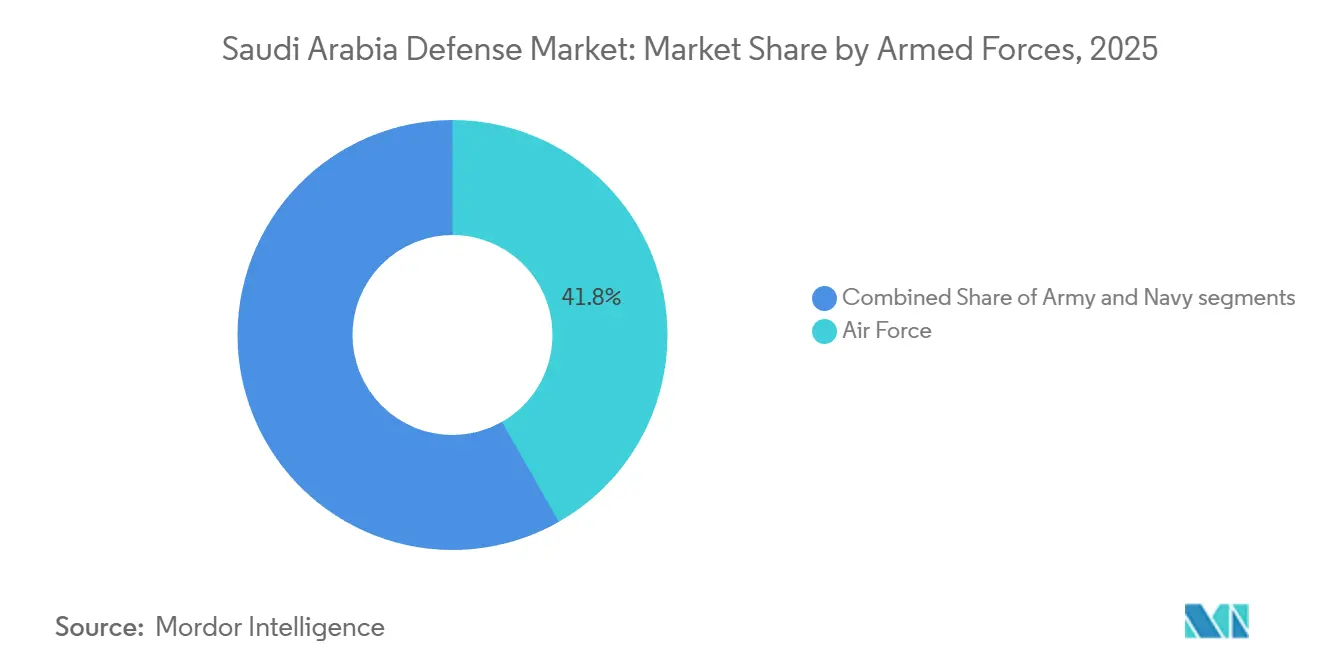
- Per quanto riguarda le forze armate, l'Aeronautica militare ha guidato la spesa con una quota del 38.19% nel 2025 e si prevede che crescerà a un tasso annuo composto del 6.65% fino al 2031.
- Per tipologia, la manutenzione, riparazione e revisione (MRO) in ambito militare ha rappresentato il 22.82% delle spese previste per il 2025, mentre si prevede che il mercato dei sensori crescerà a un tasso annuo composto del 6.62% fino al 2031.
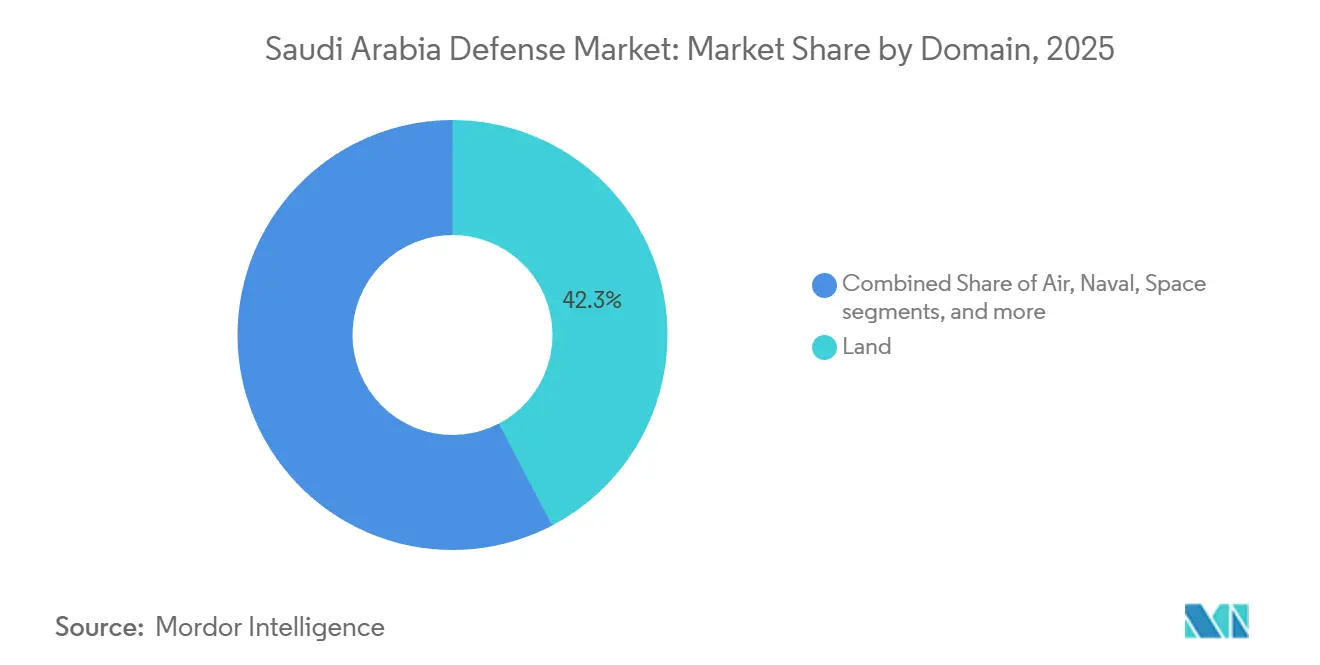
- Per settore, quello aeronautico ha rappresentato il 36.90% della spesa prevista per il 2025, mentre si prevede che il settore spaziale crescerà a un tasso annuo composto del 10.35% fino al 2031, trainato dai programmi di Neo Space Group.
- Per loro natura, gli acquisti esteri hanno rappresentato l'80.50% dei budget del 2025, tuttavia si prevede che la produzione nazionale crescerà a un tasso annuo composto dell'11.40% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato della difesa in Arabia Saudita
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita sostenuta della spesa per la difesa in linea con le priorità della Vision 2030 | + 1.2% | Zone industriali di Riyadh e della provincia orientale | A lungo termine (≥ 4 anni) |
| Mandati di localizzazione e compensazione della difesa rafforzano la produzione nazionale | + 1.0% | Riyadh, Dammam, Jeddah | Medio termine (2-4 anni) |
| Crescenti requisiti di UAV, missili e anti-UAS a causa delle minacce alla sicurezza regionale | + 0.9% | Najran, Jizan, costa del Mar Rosso | A breve termine (≤ 2 anni) |
| Aumentare gli investimenti nelle capacità di sorveglianza satellitare e ISR basate sullo spazio | + 0.5% | Cluster di ricerca e sviluppo di Riyadh | A lungo termine (≥ 4 anni) |
| Espansione dei programmi di difesa informatica per proteggere le infrastrutture critiche nazionali | + 0.4% | Nodi delle infrastrutture energetiche e finanziarie | Medio termine (2-4 anni) |
| Modernizzazione dei sistemi integrati di difesa aerea e missilistica | + 0.8% | Riyadh, impianti petroliferi della provincia orientale, porti principali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Crescita sostenuta della spesa per la difesa in linea con le priorità della Vision 2030
Vision 2030 integra i finanziamenti per la difesa nella strategia industriale dell'Arabia Saudita, proteggendo i bilanci dalle fluttuazioni dei prezzi delle materie prime e ancorando gli obiettivi di localizzazione a lungo termine. La proprietà di Saudi Arabian Military Industries (SAMI) da parte del Fondo per gli Investimenti Pubblici collega ogni programma pluriennale alla creazione di posti di lavoro e al trasferimento tecnologico, rafforzando così il sostegno politico in caso di calo delle entrate petrolifere. Lo stanziamento di 272 miliardi di SAR (72.48 miliardi di dollari) per la difesa nel 2025 preserva lo slancio verso la modernizzazione, nonostante un deficit fiscale previsto di 27 miliardi di SAR (7.20 miliardi di dollari), a dimostrazione della segregazione delle spese militari all'interno della pianificazione macroeconomica. La localizzazione è aumentata dal 4% nel 2018 al 24.89% alla fine del 2024, aggiungendo oltre 800 posti di lavoro diretti solo attraverso i contratti con la Guardia Nazionale. Con l'aumento della quota di contenuto locale, il mercato della difesa saudita destina la spesa alle catene di approvvigionamento nazionali piuttosto che ai bilanci esteri, creando gruppi di interesse che resistono a futuri tagli.
Mandati di localizzazione e compensazione della difesa per rafforzare la produzione nazionale
Le clausole di offset sono diventate un elemento di controllo per ogni importante aggiudicazione. Il Ministero della Guardia Nazionale richiede un minimo del 60% di contenuto locale nel suo accordo di supporto alle armi firmato nel gennaio 2025. Il portale di licenze di GAMI blocca gli investitori stranieri che non dimostrano la creazione di valore nazionale, indirizzando le prime verso joint venture come la linea di droni Akinci di Baykar, che include il 70% della produzione saudita, e le partnership THAAD di Lockheed Martin con la Middle East Propulsion Company. BAE Systems ha accorpato due entità di lunga data in BAE Systems Arabian Industries nel maggio 2025 per allinearsi alle nuove soglie. Gli ecosistemi di livello 2 e 3 sono tuttavia in ritardo, costringendo le prime a importare componenti di precisione e a utilizzare crediti formativi per soddisfare i coefficienti di offset, diluendo la profondità industriale.
Crescenti requisiti di UAV, missili e sistemi anti-UAS a causa delle minacce alla sicurezza regionale
Le persistenti incursioni di droni Houthi contro le risorse di Aramco e i lanci di missili antinave nel Mar Rosso hanno elevato la capacità C-UAS a priorità assoluta di bilancio. L'esercitazione Red Sands 2025 ha valutato 20 sistemi e ha preceduto un ordine di 100 milioni di dollari per 2,000 razzi APKWS, configurati per l'intercettazione di droni. [1] Ashley Roque, “Saudi Arabia buys APKWS for counter-drone missions,” Breaking Defense, breakingdefense.com L'Arabia Saudita schiera una struttura a strati che combina intercettori cinetici, effettori laser e disturbatori, resi possibili dalla consegna, avvenuta nel settembre 2024, di un radar GaN AN/TPY-2 ottimizzato per discriminare i bersagli di piccole dimensioni. Le metriche del costo per uccisione favoriscono questo approccio combinato quando si affrontano sciami di droni a basso costo, stabilendo un punto di riferimento regionale che gli stati della NATO stanno studiando.
Aumento degli investimenti nelle capacità di sorveglianza satellitare e ISR basate sullo spazio
Il lancio di Neo Space Group nel maggio 2024 ha segnalato che la sorveglianza, la ricognizione e la ricognizione satellitare (ISR) è entrata a far parte del mercato della difesa saudita, con finanziamenti consistenti. Si prevede che i ricavi derivanti dall'osservazione della Terra aumenteranno da 80.80 milioni di dollari nel 2024 a 111.80 milioni di dollari entro il 2030, a supporto del monitoraggio in tempo reale delle frontiere, della consapevolezza del dominio marittimo e della sicurezza delle infrastrutture energetiche. Gli accordi con Thales Group e Leonardo SpA mirano a sviluppare capacità sovrane di raccolta e analisi dati, riducendo così la dipendenza dai mezzi tecnici nazionali statunitensi (NTMS). I satelliti di produzione nazionale consentiranno in definitiva opzioni di targeting unilaterale, modificando le future dinamiche di coalizione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La volatilità del prezzo del petrolio influenza la pianificazione a lungo termine degli appalti della difesa | -0.6% | Unità di pianificazione fiscale di Riyadh | A breve termine (≤ 2 anni) |
| Maturità limitata dell'ecosistema dei fornitori di difesa locali di livello 2 e 3 | -0.4% | Cluster industriali della provincia orientale e di Riyadh | Medio termine (2-4 anni) |
| Controllo delle esportazioni e restrizioni ITAR sulle tecnologie avanzate di difesa estera | -0.3% | Nazionale, con impatto su tutti i programmi di origine degli Stati Uniti | A lungo termine (≥ 4 anni) |
| Rischi di esecuzione e pianificazione derivanti da obiettivi di localizzazione aggressivi | -0.3% | Programmi guidati da SAMI a Riyadh, Dammam e Jeddah | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La volatilità del prezzo del petrolio influenza la pianificazione degli acquisti di difesa a lungo termine
Il prezzo del Brent, oscillato tra i 70 e i 90 dollari al barile nel biennio 2024-2025, ha costretto i pianificatori ad annunciare un deficit di 27 miliardi di riyal sauditi (7.20 miliardi di dollari) per il 2025, riducendo la flessibilità dei contratti pluriennali. Sebbene il settore della difesa rimanga vincolato, i principali appaltatori ora richiedono pagamenti anticipati, che vincolano il margine di manovra fiscale e spostano la preferenza verso aggiornamenti modulari rispetto ai grandi contratti di alto profilo.
Maturità limitata dell'ecosistema dei fornitori di difesa locali di livello 2 e 3
La localizzazione ha raggiunto il 24.89% entro la fine del 2024; tuttavia, la capacità industriale profonda è in ritardo rispetto a questo obiettivo. La lavorazione di precisione, i moduli radar e i sottosistemi di guerra elettronica dipendono ancora dalle importazioni perché le restrizioni ITAR impediscono il pieno trasferimento tecnologico. [2] Rahaf Jambi, “Kingdom achieves 24.9% localization in military spending by 2024,” Arab News, arabnews.pk Obiettivi di compensazione aggressivi rischiano di incentivare la delocalizzazione dell'assemblaggio a basso valore aggiunto piuttosto che favorire la produzione di sottocomponenti ad alto margine, un divario che le agenzie di Vision 2030 mirano a colmare attraverso finanziamenti mirati alle PMI.
Analisi del segmento
A cura delle Forze Armate: la modernizzazione dell'Aeronautica Militare accelera più rapidamente
Le Forze Aeree detenevano la quota maggiore, pari al 38.19%, della spesa del 2025 e si prevede che mostreranno la crescita più rapida con un CAGR del 6.65% durante il periodo di previsione. 228 varianti dell'F-15 e 72 Typhoon sono alla base di questo predominio. L'annullamento del veto tedesco nel 2024 ha aperto la strada ad altri 48 Typhoon, mentre una gara aperta per circa 50 caccia di nuova generazione vede contrapporsi Rafale, F-15EX e aggiornamenti dei Typhoon. La maggior parte delle voci di spesa delle Forze Aeree è ora guidata dal mantenimento, non dall'acquisizione, il che modera la crescita rispetto alla Marina. Gli stanziamenti dell'Esercito si concentrano su 300 carri armati M1A2 SEPv3 di recente ordine e obici 8x8 di produzione nazionale nell'ambito del programma SAMI.
Si prevede che le forze navali cresceranno a un tasso annuo composto del 5.80% fino al 2031. Quattro fregate di classe Tuwaiq, del valore di circa 6 miliardi di dollari, sono in costruzione, con il varo del primo scafo previsto per dicembre 2025, e otto corvette Avante 2200 saranno consegnate entro il 2027. Queste unità di superficie integrano i sistemi COMBATSS-21 e i lanciatori Mk 41, dotando la Marina Reale Saudita di capacità di difesa missilistica a più livelli e di capacità di guerra antinave. Le rotte marittime del Mar Rosso e del Golfo Persico sono minacciate da droni e missili balistici antinave, pertanto la quota della Marina nel mercato della difesa saudita è in aumento, poiché i responsabili politici cercano una presenza marittima costante piuttosto che una copertura aerea episodica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipologia: il settore della manutenzione, riparazione e revisione (MRO) militare è dominato dai crescenti programmi di modernizzazione della flotta.
Nel 2025, il segmento MRO (manutenzione, riparazione e revisione) militare ha rappresentato il 22.82% della quota di mercato, trainato dalla crescente spesa per i programmi di modernizzazione e aggiornamento delle forze armate. Le piattaforme militari hanno detenuto una quota significativa nel 2025, riflettendo un impegno di 7.2 miliardi di dollari per 300 nuovi carri armati Abrams e i continui aggiornamenti del LAV (veicolo corazzato leggero). Questa categoria mantiene la sua predominanza numerica, tuttavia i sensori registrano il CAGR (tasso di crescita annuale composto) più elevato, pari al 6.62%, a causa della crescente domanda di radar militari avanzati, sensori elettro-ottici/infrarossi (EO/IR), termocamere e altri sensori.
I budget per armi e munizioni aumentano vertiginosamente con i ripetuti acquisti di missili, tra cui il lotto di AMRAAM da 3.5 miliardi di dollari e l'acquisto di Hellfire da 655 milioni di dollari nel 2024. Gli investimenti in C4ISR e guerra elettronica (EW) sono in crescita, con Leonardo DRS e L3Harris Technologies, Inc. che integrano display sicuri dal punto di vista informatico e carichi utili per navi autonome. Il settore spaziale e dei sistemi cibernetici, sebbene ancora di dimensioni ridotte, sta registrando una rapida espansione grazie alla roadmap satellitare di Neo Space Group e alle joint venture cibernetiche di Raytheon-Aramco. Nel complesso, questi cambiamenti indicano che la quota di mercato della difesa dell'Arabia Saudita, fortemente vincolata a piattaforme obsolete, cederà gradualmente terreno alle capacità multidominio e di rete.
Per dominio: gli investimenti spaziali superano i segmenti tradizionali
Nel 2025, il settore aereo deteneva la quota di mercato maggiore, pari al 36.90%. Le priorità del settore aereo si concentrano sugli aggiornamenti del ciclo di vita, sul rinnovamento dei sistemi di difesa missilistica e sui sistemi di contrasto ai droni. Il settore terrestre rappresentava una quota significativa, supportata da flotte di veicoli e sensori per la sicurezza delle frontiere; tuttavia, la sua crescita incrementale potrebbe rallentare con la stabilizzazione della struttura delle forze armate. I programmi navali continuano ad espandersi attraverso l'acquisizione di fregate, corvette e motovedette veloci di produzione nazionale, realizzate in collaborazione con aziende francesi. Le operazioni cibernetiche e di spettro si integrano in tutti i domini attraverso il quadro di riferimento Essential Cybersecurity Controls, posizionando le aziende locali per l'esportazione a livello regionale.
I budget per il settore spaziale stanno crescendo a un tasso annuo composto del 10.35%, il più rapido tra i domini operativi, grazie alla capitalizzazione di Neo Space Group e alla crescita prevista dei ricavi derivanti dall'osservazione della Terra, che dovrebbero raggiungere i 111.80 milioni di dollari entro il 2030. L'ISR satellitare mira a colmare le lacune di intelligence umana nello Yemen e nella regione del Golfo, consentendo all'Arabia Saudita di guidare autonomamente il puntamento delle armi di precisione senza la necessità di dati di targeting forniti dagli alleati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per natura degli appalti: la produzione indigena aumenta nonostante il predominio straniero
Gli appalti esteri hanno rappresentato l'80.50% dei budget del 2025, sostenuti dall'accordo di difesa strategica tra Stati Uniti e Arabia Saudita da 142 miliardi di dollari, che include F-35, carri armati e ammodernamenti dei sistemi di difesa missilistica. Ciononostante, la produzione nazionale ha registrato un tasso di crescita annuo composto (CAGR) dell'11.40%, in quanto la Vision 2030 impone una localizzazione del 50% entro la fine del decennio. I contratti di supporto alla Guardia Nazionale stipulati da SAMI nel gennaio 2025 hanno raggiunto oltre il 60% di contenuto locale, e la joint venture Arabian Industries di BAE consolida la formazione e la logistica entro i confini dell'Arabia Saudita.
Le principali aziende statunitensi dominano ancora i sistemi complessi, ma devono affrontare le restrizioni ITAR che rallentano il trasferimento dei componenti, lasciando spazio alla turca Baykar e alla sudcoreana Hanwha, che strutturano gli accordi attorno all'assemblaggio locale e al trasferimento di tecnologie. La quota del mercato della difesa saudita attribuibile alla produzione nazionale continuerà ad espandersi. Tuttavia, le lacune in termini di capacità nei sottosistemi di fascia alta potrebbero persistere a meno che non si sviluppino catene di approvvigionamento parallele non statunitensi.
Analisi geografica
L'Arabia Saudita ha stanziato 272 miliardi di riyal sauditi (72.48 miliardi di dollari) per la difesa nel 2025, consolidando il suo status tra i primi cinque paesi al mondo per spesa militare, nonostante un deficit previsto di 27 miliardi di riyal sauditi (7.20 miliardi di dollari). Riyadh centralizza il processo decisionale attraverso il Ministero della Difesa, il GAMI e il Fondo per gli Investimenti Pubblici, mentre la Provincia Orientale ospita l'industria pesante, tra cui Zamil Offshore e le infrastrutture energetiche strategiche di Aramco. Jeddah è la sede di BAE Systems Arabian Industries e fornisce accesso alle acque profonde per le consegne navali.
Nelle regioni meridionali di Najran e Jizan, il dispiegamento di una fitta presenza aerea e di sistemi anti-UAS per contrastare le minacce degli Houthi è mirato a neutralizzare tali minacce, mentre i porti lungo il Mar Rosso rafforzano la presenza navale in risposta all'attività missilistica antinave. L'esercitazione anti-UAS Red Sands 2025, condotta nei poligoni di tiro occidentali, ha evidenziato questo cambiamento nelle priorità di difesa. La creazione, nel maggio 2024, del Neo Space Group a Riyadh ha posizionato la capitale come centro nevralgico per la ricerca e lo sviluppo e le operazioni spaziali, sottolineando come i nuovi ambiti tendano a concentrarsi attorno ai centri politici.
La diversificazione dei fornitori si distribuisce in modo disomogeneo tra le regioni. I radar multifunzione coreani si integrano con i primi giacimenti petroliferi del Vicino Oriente, mentre le linee turche di droni operano nei parchi industriali centrali per sfruttare lo spazio aereo condiviso per i test. Ogni nuovo impianto aggiunge posti di lavoro qualificati ai cluster economici di Vision 2030, rafforzando il sostegno politico alle spese per la difesa anche durante le fasi di recessione dei prezzi del petrolio. La volatilità del petrolio, tuttavia, costringe i funzionari finanziari a preferire acquisti incrementali che possono essere sospesi senza incorrere in penali contrattuali, plasmando così una geografia modulare della produzione.
Panorama normativo
Il settore industriale della difesa saudita è regolamentato dall'Autorità Generale per le Industrie Militari (GAMI), istituita con la Risoluzione n. 210 (2019) del Consiglio dei Ministri. La GAMI disciplina l'accesso al mercato e le attività operative attraverso permessi e licenze obbligatorie (tra cui permessi di stabilimento e licenze per attività industriali militari) rilasciate tramite il Portale Unificato per le Industrie Militari, che funge anche da punto di accesso per le richieste di informazioni sugli standard e i relativi servizi per il settore.
La politica di approvvigionamento integra la localizzazione attraverso la Politica di partecipazione industriale di GAMI, che richiede che i criteri di partecipazione industriale siano valutati insieme ai fattori tecnici e di prezzo negli appalti militari. Gli appaltatori devono inoltre conformarsi alle politiche di GAMI in materia di standard, specifiche, collaudi e qualità nel settore delle industrie militari, pertanto la conformità documentata ai requisiti tecnici e di sicurezza rimane una condizione per l'ottenimento delle licenze e l'accesso ai programmi di produzione per la difesa.
Analisi della catena del valore
La catena del valore della difesa dell'Arabia Saudita si sta spostando dall'acquisizione guidata dalle importazioni verso l'integrazione locale, ancorata a integratori primari come SAMI e a un crescente numero di joint venture strutturate attorno al trasferimento tecnologico e alla partecipazione industriale. Gli input e i sottosistemi a monte includono ancora componenti di precisione importati per elettronica, propulsione, radar e guerra elettronica, mentre i partner e le filiali locali (ad esempio, SAMI Land, SAMI Autonomous e SAMI Advanced Electronics) gestiscono sempre più l'assemblaggio, l'integrazione e specifici pacchetti di lavoro di produzione nel rispetto dei requisiti di localizzazione.
Nella fase intermedia della filiera, i poli industriali stanno diventando i nodi organizzativi per la produzione e la qualificazione, tra cui il SAMI Land Industrial Complex (SLIC) di Riyadh, con una capacità dichiarata di produrre 1,500 veicoli militari all'anno, e la prevista produzione specializzata, come l'impianto per la produzione di canne di cannone, nell'ambito di un accordo quadro tra GAMI e KNDS. A valle, il supporto, gli aggiornamenti e le riparazioni a livello di deposito vengono localizzati attraverso partnership con aziende leader internazionali e imprese saudite, il che migliora la prontezza operativa e riduce i tempi di consegna, mentre le lacune nella fornitura di secondo e terzo livello continuano a concentrare il rischio su sottocomponenti di fascia alta importati e capacità di collaudo.
Panorama competitivo
La leadership di mercato è detenuta da un piccolo gruppo di prime aziende statunitensi ed europee. Tuttavia, aziende emergenti provenienti da Turchia e Corea del Sud stanno espandendo la loro quota di mercato combinando finanziamenti flessibili con un'elevata localizzazione. Lockheed Martin Corporation copre portafogli di difesa aerea, navale e missilistica, mentre The Boeing Company è leader nel supporto logistico per caccia e nelle nuove opzioni per elicotteri. RTX Corporation, Northrop Grumman Corporation e BAE Systems plc completano il livello superiore grazie alla loro presenza nei settori radar, guerra elettronica e joint venture che impiegano migliaia di cittadini sauditi. [3] Ashley Roque, “BAE Systems launches new Saudi Arabia joint venture,” Breaking Defense, breakingdefense.com
SAMI punta a localizzare il 50% della spesa per la difesa dell'Arabia Saudita entro il 2030. Per raggiungere questo obiettivo, SAMI ha istituito 12 joint venture con i maggiori e più importanti produttori di apparecchiature originali (OEM) a livello mondiale. Hanwha sfrutta il programma Cheongung II da 3.2 miliardi di dollari, di cui 867 milioni di dollari destinati ai sistemi radar, per consolidare la propria presenza a lungo termine. L'iniziativa Akinci di Baykar rappresenta la più significativa esportazione di armamenti della Turchia, con un valore di circa 3 miliardi di dollari, ed esemplifica il premio per il trasferimento tecnologico ora incorporato nei criteri di aggiudicazione. Leonardo SpA, L3Harris Technologies Inc. e Thales Group hanno firmato ciascuno dei memorandum d'intesa per il 2025 che combinano capacità cibernetiche, di guerra elettronica e spaziali con la ricerca e sviluppo locale per cogliere opportunità inesplorate.
I nuovi operatori devono utilizzare il portale di licenze di GAMI, che assegna i permessi solo al raggiungimento di soglie di valore locale. Questa posizione normativa riduce i margini per gli operatori storici, ma accelera lo sviluppo della forza lavoro nei settori dell'elettronica, della propulsione e dei materiali compositi. Di conseguenza, il mercato della difesa dell'Arabia Saudita sta passando da una struttura basata sulle importazioni a una rete di partnership in cui la condivisione della proprietà intellettuale è il prezzo da pagare per entrare nel mercato.
Leader dell'industria della difesa dell'Arabia Saudita
Lockheed Martin Corporation
BAE Systems plc
Società RTX
The Boeing Company
Industrie militari dell'Arabia Saudita
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Febbraio 2026: SAMI ha firmato 25 accordi strategici durante il World Defense Show 2026 per espandere il trasferimento tecnologico, rafforzare lo sviluppo dei fornitori, accelerare la localizzazione della difesa e potenziare le partnership con aziende della difesa globali e nazionali a supporto degli obiettivi di Vision 2030.
- Febbraio 2026: La neonata società autonoma SAMI ha annunciato i suoi piani per lo sviluppo di sistemi senza pilota, robotica e tecnologie di difesa autonome, a supporto della strategia a lungo termine dell'Arabia Saudita per l'innovazione avanzata nel settore della difesa e per le capacità di combattimento di nuova generazione.
- Febbraio 2026: Lockheed Martin Corporation ha stretto una partnership con Pioneers Technical Systems per istituire il primo deposito a terra PAC-3 IAMD in Arabia Saudita, dedicato ai test, alla riparazione, alla certificazione e al supporto del ciclo di vita dei componenti del lanciatore Patriot.
- Febbraio 2026: Leonardo SpA si è aggiudicata un contratto per la fornitura di quattro C-27J MPA al Ministero della Difesa saudita, potenziando le capacità di sorveglianza marittima, ISR (Intelligence, Surveillance and Reconnaissance), SAR (Search and Rescue) e sicurezza costiera. Le consegne sono previste a partire dal 2029.
Ambito e metodologia
Il mercato della difesa dell'Arabia Saudita comprende tutti gli aspetti dell'approvvigionamento di veicoli militari, armamenti e altre attrezzature, nonché i piani di ammodernamento e ammodernamento. Il rapporto fornisce inoltre approfondimenti sull'allocazione del bilancio e sulla spesa del Paese nel periodo passato, presente e previsto.
Il mercato della difesa dell'Arabia Saudita è segmentato per forze armate, tipologia, settore e natura dell'approvvigionamento. Per quanto riguarda le forze armate, il mercato è segmentato in aeronautica, esercito e marina. Per tipologia, il mercato è segmentato in sistemi per soldati, sensori, C4ISR e comunicazioni tattiche, piattaforme militari, armi e munizioni, sistemi senza pilota, sistemi di guerra elettronica e cibernetica, manutenzione, riparazione e revisione (MRO) militare, addestramento e simulazione del personale e infrastrutture militari. Per settore, il mercato è segmentato in ambito terrestre, aereo, navale e spaziale. Per natura dell'approvvigionamento, il mercato è segmentato in produzione nazionale e approvvigionamento estero. Per ciascun segmento, le dimensioni del mercato e le previsioni sono state elaborate in base al valore (USD).
Dalle Forze Armate
| Air Force |
| Army |
| marina |
Per tipo
| Sistemi di soldati |
| Sensori |
| C4ISR e comunicazioni tattiche |
| Piattaforme militari |
| Armi e munizioni |
| Sistemi senza pilota |
| Sistemi di guerra elettronica e informatica |
| MRO militare |
| Allenamento personalizzato e simulazione |
| Infrastruttura militare |
Per dominio
| Terreno |
| Aria |
| . |
| lo spazio |
Per natura dell'approvvigionamento
| Produzione autoctona |
| Appalti esteri |
| Dalle Forze Armate | Air Force |
| Army | |
| marina | |
| Per tipo | Sistemi di soldati |
| Sensori | |
| C4ISR e comunicazioni tattiche | |
| Piattaforme militari | |
| Armi e munizioni | |
| Sistemi senza pilota | |
| Sistemi di guerra elettronica e informatica | |
| MRO militare | |
| Allenamento personalizzato e simulazione | |
| Infrastruttura militare | |
| Per dominio | Terreno |
| Aria | |
| . | |
| lo spazio | |
| Per natura dell'approvvigionamento | Produzione autoctona |
| Appalti esteri |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato della difesa in Arabia Saudita nel 2031?
Si prevede che il mercato della difesa dell'Arabia Saudita raggiungerà i 33.32 miliardi di dollari entro il 2031, con un CAGR del 6.09% nel periodo 2026-2031.
Quale branca militare sta crescendo più velocemente in Arabia Saudita?
L'aeronautica militare è leader nella crescita con un tasso di crescita annuo composto (CAGR) del 6.65% fino al 2031 grazie ai programmi relativi ai caccia.
In che modo Vision 2030 influisce sugli appalti della difesa?
La Vision 2030 prevede almeno il 50% di contenuti locali, pertanto ogni contratto importante ora include requisiti di trasferimento tecnologico e di produzione congiunta.
Quale ruolo svolge Neo Space Group nella difesa saudita?
Neo Space Group promuove progetti ISR basati sullo spazio che ridurranno la dipendenza dall'intelligence straniera e supporteranno il targeting di precisione.
Quanto è vulnerabile il bilancio della difesa saudita alle oscillazioni del prezzo del petrolio?
Le spese per la difesa sono vincolate, ma la volatilità del petrolio esercita pressioni sui programmi a lungo termine, spingendo verso aggiornamenti modulari e finanziati in modo incrementale.
Qual è il sottosegmento in più rapida crescita per tipologia?
Il segmento dei sensori registrerà una crescita notevole, con un CAGR del 6.62% nel periodo 2026-2031, grazie alla crescente domanda di radar e sensori militari avanzati.


