

Dimensioni e quota del mercato del vetro per contenitori in Arabia Saudita
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
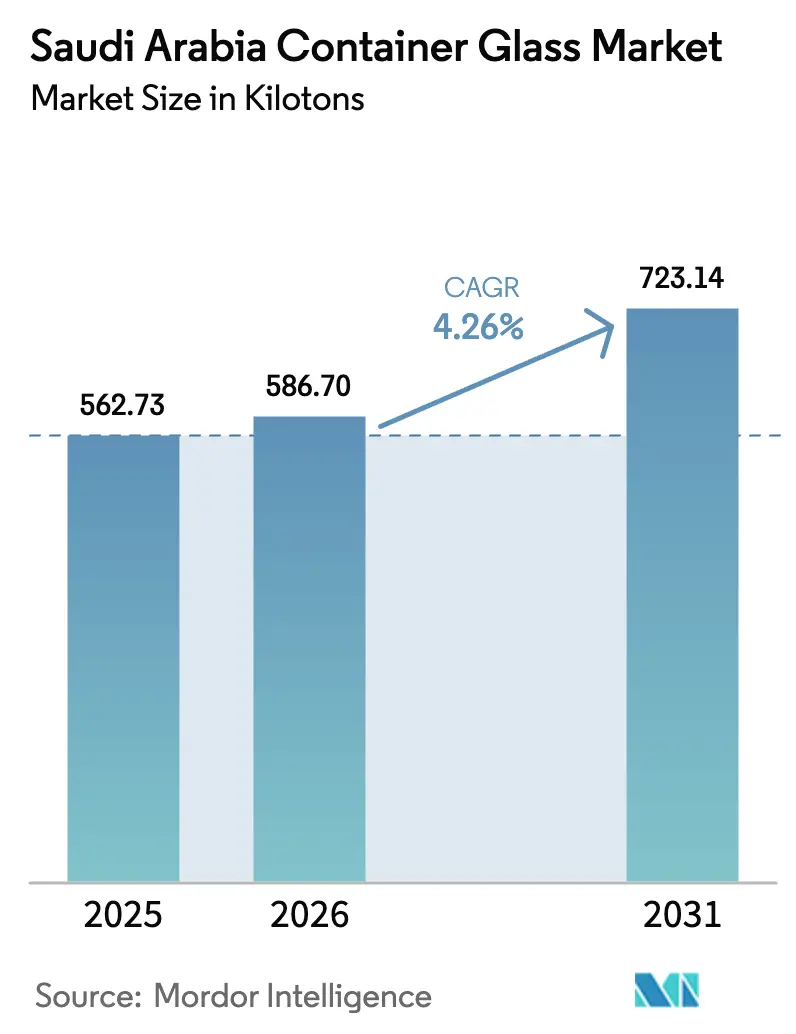
| Volume di mercato (2026) | Chilotron 586.7 |
| Volume di mercato (2031) | Chilotron 723.14 |
| Tasso di crescita (2026 - 2031) | 4.26% CAGR |
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del vetro per contenitori in Arabia Saudita di Mordor Intelligence
Si prevede che le dimensioni del mercato del vetro per contenitori in Arabia Saudita cresceranno da 562.73 chilotoni nel 2025 a 586.7 chilotoni nel 2026 e si prevede che raggiungeranno 723.14 chilotoni entro il 2031 con un CAGR del 4.26% nel periodo 2026-2031. L'espansione è ancorata agli incentivi della Vision 2030 che promuovono la localizzazione industriale, la crescita costante della capacità di trasformazione di alimenti e bevande e la crescente preferenza dei consumatori per imballaggi premium e sostenibili. [1] Ministero dell'Industria e delle Risorse Minerarie, "La trasformazione industriale del Regno guidata dalla Vision 2030", MIM.GOV.SA I produttori nazionali hanno risposto con l'ammodernamento dei forni e l'automazione che compensano le tariffe più elevate per il doppio combustibile introdotte nel 2024. La sostituzione delle importazioni continua ad accelerare perché la nuova capacità di carbonato di sodio commissionata e la logistica migliorata riducono l'esposizione agli shock dell'offerta internazionale. Sebbene i contenitori in plastica leggera rimangano una sfida in termini di costi, i crescenti obiettivi di economia circolare e la premiumizzazione guidata dai marchi mantengono i volumi di vetro su una traiettoria ascendente.
Punti chiave del rapporto
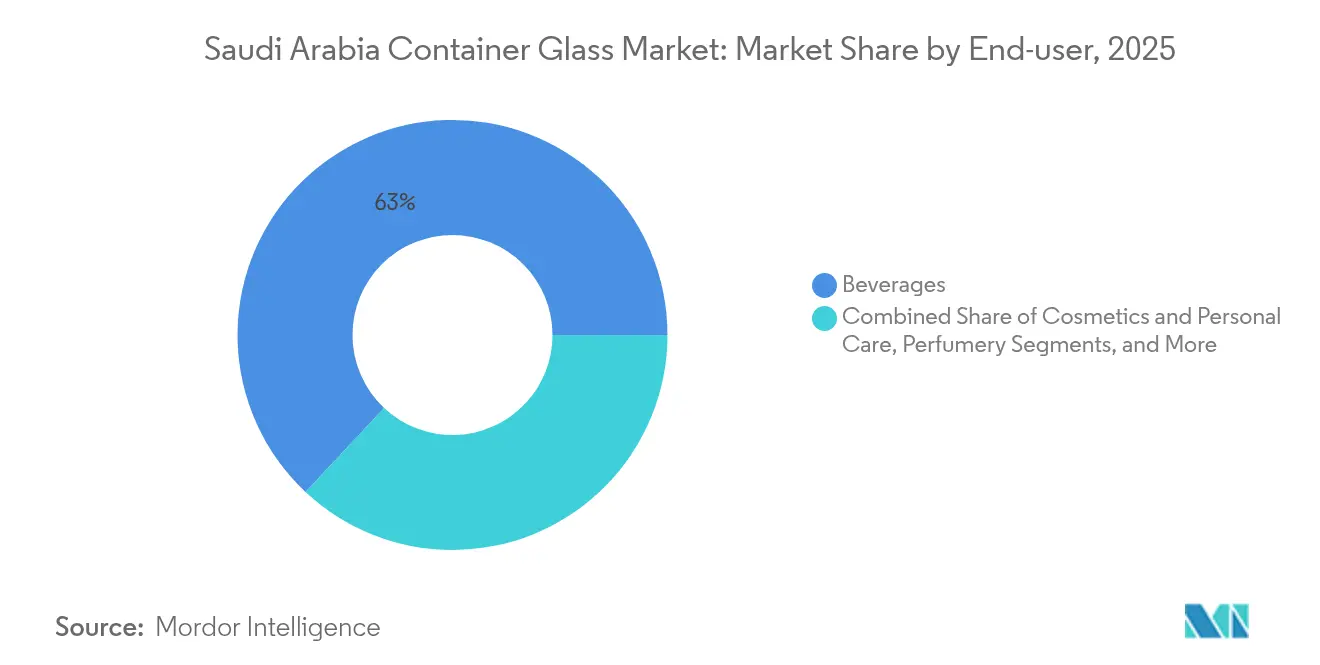
- In termini di utente finale, nel 2025 le bevande hanno conquistato il 63.02% della quota di mercato dei contenitori in vetro dell'Arabia Saudita.
- In base al colore, si prevede che il mercato del vetro per contenitori in Arabia Saudita per il vetro ambrato crescerà a un CAGR del 5.55% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del vetro per contenitori in Arabia Saudita
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita robusta della lavorazione di alimenti e bevande in Arabia Saudita | + 1.2% | Nazionale, con concentrazione nei distretti industriali di Riyadh, Jeddah e Dammam | Medio termine (2-4 anni) |
| Innovazione di prodotto e premiumizzazione nel packaging | + 0.8% | Nazionale, con segmenti premium nei principali centri urbani | A lungo termine (≥ 4 anni) |
| Incentivi alla localizzazione Vision-2030 per i produttori di vetro | + 1.0% | Nazionale, focalizzato sulle città industriali e sulle zone franche | Medio termine (2-4 anni) |
| Riforme tariffarie per il doppio combustibile che riducono i costi energetici delle caldaie | + 0.6% | Nazionale, a beneficio degli attuali centri di produzione del vetro | A breve termine (≤ 2 anni) |
| Adozione di linee di automazione per il confezionamento intelligente | + 0.4% | Nazionale, concentrato in moderni impianti industriali | A lungo termine (≥ 4 anni) |
| Gli obiettivi dell'economia circolare aumentano la disponibilità di rottame di vetro | + 0.3% | Nazionale, con implementazione anticipata nelle principali città | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescita robusta della lavorazione di alimenti e bevande in Arabia Saudita
L'Arabia Saudita punta a raggiungere le 36,000 fabbriche entro il 2035, con distretti alimentari, come quello di Jeddah, che occupano già 11 milioni di metri quadrati e ospitano 75 stabilimenti. Il distretto lattiero-caseario di Al-Kharj fornisce il 70% della produzione nazionale di latticini, garantendo una domanda di bottiglie di vetro per tutto l'anno. L'aumento delle esportazioni di bevande analcoliche verso i paesi vicini del Consiglio di cooperazione del Golfo richiede imballaggi di provenienza locale per evitare ritardi nelle importazioni. Ogni nuovo stabilimento nell'ambito della Strategia Industriale Nazionale integra accordi di fornitura a lungo termine con i produttori di contenitori in vetro. Questo effetto moltiplicatore sostiene una crescita della domanda che supera l'incremento complessivo del PIL.
Innovazione di prodotto e premiumizzazione nel packaging
I marchi del lusso e dei prodotti di massa premium scelgono il vetro per la qualità percepita, la maggiore durata di conservazione e la flessibilità di design. La stampa digitale, la goffratura personalizzata e le caratteristiche di packaging intelligenti, come codici QR e tag RFID, aumentano il valore unitario e i margini. Il CAGR del 5.16% dei cosmetici riflette questa attenzione al premium, in particolare nei corridoi commerciali di Riyadh e Jeddah. La premiumizzazione si estende anche alle bevande artigianali, ai condimenti speciali e ai nutraceutici, tutti prodotti che fanno affidamento sul vetro per rafforzare il posizionamento del marchio.
Vision 2030 Incentivi alla localizzazione per i produttori di vetro
Il Programma di incentivi standard rimborsa fino al 35% delle spese in conto capitale ammissibili e limita il supporto a 50 milioni di SAR per progetto, migliorando notevolmente il ritorno sugli investimenti per la ricostruzione dei forni e le nuove linee di colore. Le norme di appalto preferenziali nei megaprogetti, come NEOM, garantiscono una domanda di base per i contenitori prodotti localmente. Gli accordi di trasferimento tecnologico, esemplificati dal MoU di Sidel del 2025, accelerano l'adozione di macchine formatrici e sistemi di ispezione a basso consumo energetico. L'effetto combinato è una più rapida espansione della capacità e una minore dipendenza dagli imballaggi importati. [2] Packaging Insights, “Sidel e Arabia Saudita collaborano per la produzione locale di imballaggi per alimenti e bevande”, PACKAGINGINSIGHTS.COM
Riforme tariffarie per i combustibili doppi che riducono i costi energetici delle caldaie
A gennaio 2024, gli adeguamenti tariffari hanno aumentato le spese energetiche del 9-10% per le industrie ad alta temperatura. Gli impianti di produzione di vetro per contenitori dotati di bruciatori a doppio combustibile possono ora passare dal gas naturale ai combustibili raffinati in base ai prezzi spot, attenuando l'erosione dei margini. La produzione nazionale di carbonato di sodio di InoChem riduce le spese di importazione delle materie prime. Queste compensazioni dei costi, combinate con i progetti di pannelli solari sui tetti e di recupero del calore di scarto, consentono alle fornaci tecnologicamente avanzate di capitalizzare sulla domanda futura.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di produzione e logistica rispetto alla plastica/metallo | -0.9% | Nazionale, con un impatto maggiore nelle regioni remote | A breve termine (≤ 2 anni) |
| Minaccia di sostituzione degli imballaggi leggeri | -0.7% | Nazionale, concentrato nei segmenti bevande e cibo | Medio termine (2-4 anni) |
| Debole infrastruttura di raccolta del vetro post-consumo | -0.5% | Nazionale, con sfide acute nelle città più piccole | A lungo termine (≥ 4 anni) |
| Carenza di tecnici qualificati per le caldaie | -0.4% | Nazionale, in particolare per quanto riguarda i progetti di espansione | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di produzione e logistica rispetto a plastica/metallo
I forni operano a temperature superiori a 1,500 °C e rappresentano la maggior parte dei costi operativi. I contenitori in vetro pesano da tre a cinque volte di più rispetto alle alternative in plastica, aumentando così i costi di trasporto in un Paese che si estende su 2.1 milioni di chilometri quadrati. L'aumento del prezzo del carburante di gennaio 2024 ha amplificato questa disparità, spingendo le aziende di riempimento di bevande nelle regioni remote a testare soluzioni in PET leggero. Tuttavia, la localizzazione della soda, combinata con percentuali di rottame di vetro più elevate, può ridurre l'energia di fusione fino al 25%, riducendo così il divario nel tempo.
Debole infrastruttura di raccolta del vetro post-consumo
I tassi di riciclo rimangono inferiori al 15% e la maggior parte del vetro viene inviata in discarica. La Saudi Investment Recycling Company punta a un tasso di diversione dell'81% entro il 2035; tuttavia, gli impianti di recupero dei materiali e i programmi di separazione alla fonte rimangono scarsi al di fuori delle principali aree metropolitane. La contaminazione nei flussi di rifiuti misti aumenta i tassi di scarto del rottame di vetro, costringendo i produttori a fare affidamento su materie prime vergini. Senza flussi di rottame di vetro affidabili, il raggiungimento degli obiettivi di riduzione di energia e carbonio diventa più difficile, riducendo così la competitività sui costi.
Analisi del segmento
Per utente finale: le bevande mantengono le dimensioni mentre i cosmetici accelerano
Nel 2025, le bevande rappresentavano il 63.02% del mercato saudita del vetro per contenitori, grazie anche agli impianti di bevande analcoliche che riforniscono i grossisti del Consiglio di cooperazione del Golfo. Le applicazioni alimentari occupano la seconda posizione, trainate dalla rapida crescita delle linee di condimenti e latticini nell'ambito dei nuovi progetti di sviluppo urbano industriale. I prodotti farmaceutici mantengono una domanda costante di flaconi chimicamente inerti. La profumeria rimane un mercato di nicchia in termini di volume, ma offre margini elevati.
Cosmetici e cura della persona rappresentano il segmento in più rapida crescita, con un CAGR del 4.98% fino al 2031. L'aumento del reddito disponibile e il turismo accrescono l'interesse per i marchi di bellezza premium, molti dei quali impongono l'uso del vetro per garantire l'integrità e l'estetica del prodotto. Le chiusure intelligenti che integrano tag RFID migliorano le misure di sicurezza anticontraffazione, creando maggiori opportunità di valore unitario per i trasformatori nazionali. Anche le linee guida della Food and Drug Authority saudita approvano l'uso del vetro per i prodotti che richiedono una lunga durata di conservazione, aggiungendo slancio normativo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per colore: Flint dominante, Ambra ascendente
Nel 2025, il vetro flint deteneva una quota di mercato del 58.66% nel mercato saudita del vetro per contenitori, grazie alla sua trasparenza e versatilità in applicazioni come bevande gassate, salse e cosmetici. Il vetro verde occupa nicchie più piccole nel packaging di birra premium e olio d'oliva. Si prevede che il vetro ambrato crescerà a un CAGR del 5.55% fino al 2031, trainato dalla necessità di una solida protezione UV nei prodotti farmaceutici e nelle bevande premium.
L'ascesa delle bibite artigianali e dei concentrati di caffè gourmet rafforza ulteriormente la domanda. I progressi nelle tecnologie di rivestimento e goffratura consentono ora ai contenitori color ambra di presentare marchi complessi senza comprometterne le proprietà di barriera alla luce. Le normative della Saudi Standards Organization, che enfatizzano la protezione del prodotto, promuovono l'adozione dell'ambra in applicazioni sensibili alla salute.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Gli stabilimenti della Provincia Orientale, situati vicino a Jubail e Dammam, beneficiano di abbondanti materie prime petrolchimiche e di un accesso portuale che semplifica le importazioni di carbonato di sodio e rottame di vetro, nonché le esportazioni di bottiglie. Riyadh e Jeddah rappresentano quasi il 35% della domanda interna, grazie alla densità della popolazione di consumatori e alla concentrazione di impianti di trasformazione alimentare.
L'Arabia Saudita ha esportato 68 milioni di dollari di vetro float nel 2023, principalmente in Giordania, Emirati Arabi Uniti ed Egitto, evidenziando i corridoi commerciali consolidati che i produttori di vetro per contenitori possono sfruttare. Il prossimo progetto ferroviario Land Bridge ridurrà i tempi di transito transfrontalieri del 50%, con conseguente riduzione dei costi di trasporto per le spedizioni di bottiglie verso i porti occidentali.
La regione occidentale intorno a Yanbu offre l'accesso ai mercati africani attraverso il Mar Rosso, mentre il programma di costruzione di NEOM crea una futura domanda di imballaggi di alta qualità. Le politiche di localizzazione garantiscono che i fornitori nazionali conformi abbiano la priorità negli appalti pubblici, proteggendoli dalle importazioni a basso costo e consentendo loro di realizzare economie di scala.
Panorama competitivo
Tre attori nazionali dominano il mercato, creando una struttura oligopolistica che favorisce comunque la rivalità attraverso la differenziazione tecnologica e dei servizi. La National Company for Glass Industries (Zoujaj) gestisce impianti a Riyadh e Dammam e sta aggiungendo una sesta linea con una capacità di 25,000 tonnellate all'anno, che dovrebbe entrare in funzione nel 2027. La Saudi Arabian Glass Company (SAGCO) implementa i controlli digitali Vertech a Jeddah per aumentare la resa e ridurre i tassi di difettosità. Obeikan Glass, pur essendo focalizzata sul vetro piano, ha firmato un protocollo d'intesa con Isoclima per esplorare l'ingresso nel settore dei contenitori, che potrebbe diversificare il suo mix di prodotti. [3] MarkLines, “Al-Obeikan Glass and Isoclima sign MoU,” MARKLINES.COM
Gli aggiornamenti tecnologici dominano i temi di investimento. La ristrutturazione del forno di Zoujaj aumenterà la produzione giornaliera da 210 a 280 tonnellate con un costo di 58.5 milioni di SAR, garantendo una maggiore produttività con un minore consumo energetico per tonnellata. I sistemi di automazione che integrano telecamere hot-end e ispezione cold-end migliorano l'efficienza e supportano la tracciabilità richiesta dai clienti export.
Tra i potenziali nuovi entranti c'è Xinyi Group, che sta valutando un complesso saudita completamente integrato. Gli incentivi governativi e le procedure di autorizzazione accelerate rendono i progetti greenfield praticabili, ma il rispetto dei marchi di qualità SASO crea una barriera non economica che favorisce gli operatori storici con percorsi di controllo consolidati.
Leader del settore del vetro per contenitori in Arabia Saudita
Saudi Arabian Glass Company Ltd.
Società del Gruppo Feemio Co., Ltd.
Società nazionale per l'industria del vetro SJSC
Al Obeikan Glass Company
Hotpack Packaging Industries LLC
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2025: National Company for Glass Industries ha confermato una sesta linea per contenitori in vetro con una capacità di 25,000 tpa.
- Aprile 2025: il consiglio di amministrazione di Zoujaj approva la ristrutturazione di una fornace a Riyadh, aumentando la capacità di estrazione a 280 tpd con un investimento di 58.5 milioni di SAR, con l'obiettivo di avviare l'attività nel primo trimestre del 2027.
- Marzo 2025: Zoujaj ha dichiarato un utile di 96.8 milioni di SAR per il 2024, in aumento del 102%, alimentato dai dividendi delle affiliate del vetro piano.
- Gennaio 2025: il governo saudita ha lanciato il programma di incentivi standard da 10 miliardi di SAR, che copre il settore della produzione del vetro.
Ambito del rapporto sul mercato del vetro per contenitori in Arabia Saudita
Il vetro per contenitori è progettato per la creazione di contenitori in vetro, tra cui bottiglie, barattoli, bicchieri e ciotole. I suoi attributi principali includono inerzia chimica, sterilità e non permeabilità, rendendolo particolarmente ricercato nei settori delle bevande, alimentare, farmaceutico e cosmetico. La ricerca esamina anche gli influencer della crescita sottostante e i principali fornitori del settore, tutti fattori che contribuiscono a supportare le stime di mercato e i tassi di crescita per tutto il periodo previsto. Le stime e le proiezioni di mercato si basano sui fattori dell'anno base e sono arrivate ad approcci top-down e bottom-up.
Il mercato del vetro per contenitori in Arabia Saudita è segmentato per segmento di mercato (bevande [alcoliche (birra, vino, liquori e altre bevande alcoliche {sidro e altre bevande fermentate}), bevande analcoliche (succhi, bevande gassate, bevande a base di latticini, altre bevande analcoliche)], alimenti [confetture, gelatine, marmellate, miele, salsicce e condimenti, olio, sottaceti], cosmetici e cura della persona, prodotti farmaceutici (escluse fiale e ampolle) e profumeria), e per colore (verde, ambra, pietra focaia e altri colori). Il rapporto offre previsioni di mercato e dimensioni in volume (chilotonnellate) per tutti i segmenti sopra menzionati.
| Bevande | Alcolico | Birra |
| Vinaccio - Wine | ||
| Spirits | ||
| Altre bevande alcoliche (sidro e altre bevande fermentate) | ||
| Non alcolico | Succhi di frutta | |
| Bevande gassate (CSD) | ||
| Bevande a base di latticini | ||
| Altre bevande analcoliche | ||
| Cibo (marmellata, gelatina, marmellate, miele, salsicce e condimenti, olio, sottaceti) | ||
| Cosmetici e cura della persona | ||
| Prodotti farmaceutici (esclusi fiale e ampolle) | ||
| Profumeria | ||
| Verde |
| Ambra |
| Selce |
| Altri colori |
| Per utente finale | Bevande | Alcolico | Birra |
| Vinaccio - Wine | |||
| Spirits | |||
| Altre bevande alcoliche (sidro e altre bevande fermentate) | |||
| Non alcolico | Succhi di frutta | ||
| Bevande gassate (CSD) | |||
| Bevande a base di latticini | |||
| Altre bevande analcoliche | |||
| Cibo (marmellata, gelatina, marmellate, miele, salsicce e condimenti, olio, sottaceti) | |||
| Cosmetici e cura della persona | |||
| Prodotti farmaceutici (esclusi fiale e ampolle) | |||
| Profumeria | |||
| Per colore | Verde | ||
| Ambra | |||
| Selce | |||
| Altri colori | |||
Domande chiave a cui si risponde nel rapporto
Quanto sarà elevata la domanda di contenitori in vetro in Arabia Saudita entro il 2031?
Si prevede che i volumi raggiungeranno i 723.14 kilotoni entro il 2031, rispetto ai 586.7 kilotoni del 2026.
Quale applicazione cattura la quota maggiore di imballaggi in vetro?
Le bevande gassate e non gassate rappresentano il 63.02% della domanda e garantiscono la stabilità dei volumi a lungo termine.
Quale segmento sta crescendo più velocemente?
I contenitori per cosmetici e prodotti per la cura della persona stanno crescendo a un CAGR del 4.98% grazie al lancio di prodotti premium e alla differenziazione dei marchi.
Perché il vetro ambrato sta guadagnando popolarità?
I prodotti farmaceutici e le bevande artigianali necessitano di protezione UV, determinando un CAGR del 5.55% per l'ambra fino al 2031.
In che modo Vision 2030 sta plasmando la filiera del vetro?
Gli incentivi che coprono fino al 35% della spesa in conto capitale, oltre agli appalti preferenziali, spingono i produttori ad aumentare la capacità produttiva e a localizzare gli input.
Quali sfide limitano l'aumento dei tassi di riciclaggio?
Le infrastrutture di raccolta limitate e i flussi di rifiuti contaminati mantengono i tassi di riciclaggio del vetro al di sotto del 15%, limitando la disponibilità di rottame di vetro.


