

Dimensioni e quota del mercato del noleggio e del leasing di auto in Arabia Saudita
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
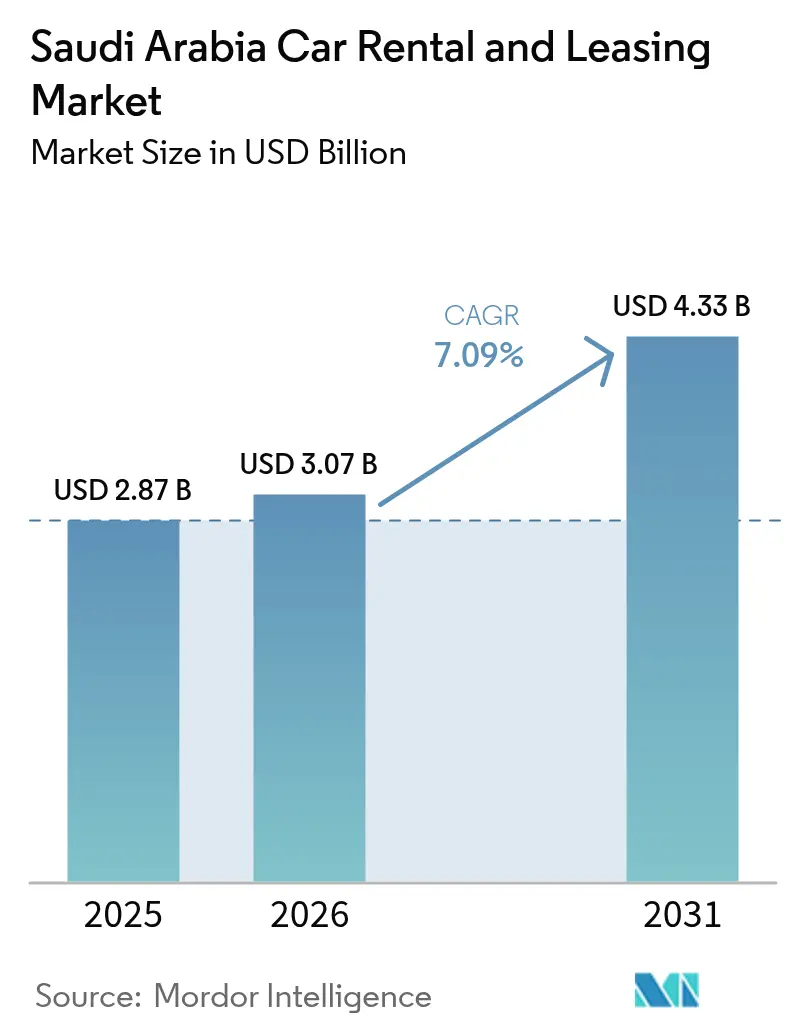
| Dimensione del mercato (2026) | 3.07 miliardo di dollari |
| Dimensione del mercato (2031) | 4.33 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.09% CAGR |
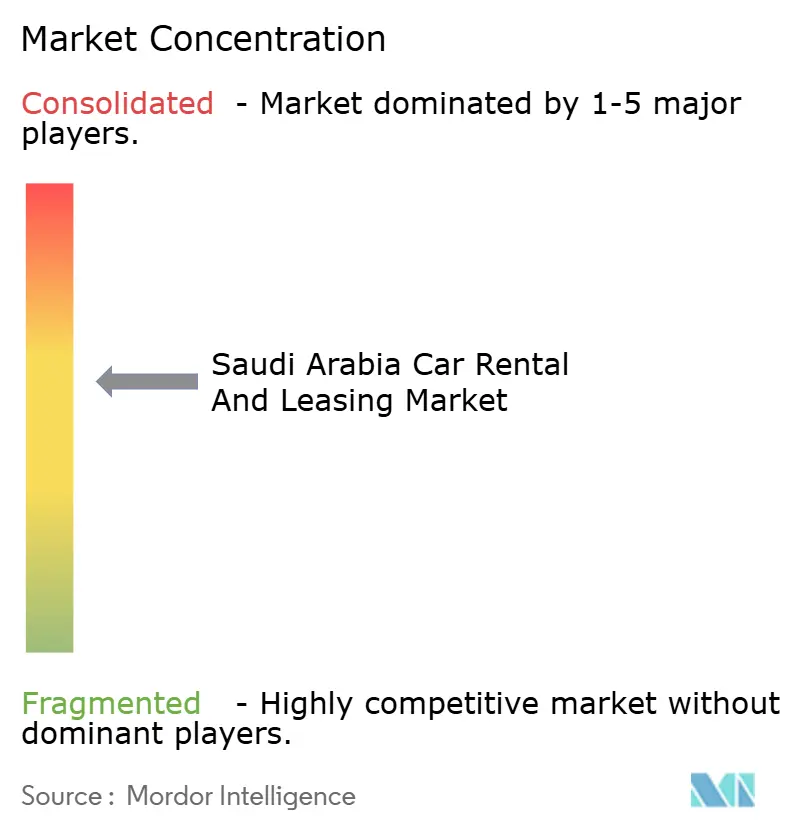
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del noleggio e del leasing di auto in Arabia Saudita di Mordor Intelligence
Si stima che il mercato del noleggio e del leasing auto in Arabia Saudita nel 2026 raggiungerà i 3.07 miliardi di dollari, in crescita rispetto ai 2.87 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 4.33 miliardi di dollari, con un CAGR del 7.09% nel periodo 2026-2031. L'aumento del turismo, l'outsourcing delle flotte aziendali e gli impegni infrastrutturali di Vision 2030 sostengono una costante espansione della domanda, mentre il Regno si avvia verso un'economia di servizi diversificata. Le piattaforme di prenotazione online continuano a semplificare le transazioni e ad ampliare la clientela, mentre le preferenze per la guida autonoma consolidano le tendenze dell'autonomia dei consumatori. Il noleggio a breve termine continua a guidare i volumi complessivi; tuttavia, l'ottimizzazione dei costi aziendali spinge il leasing a lungo termine a superare il più ampio mercato del noleggio e del leasing auto in Arabia Saudita. Il consolidamento tra i grandi operatori, unito a piattaforme tecnologiche come SHIFT, intensifica la differenziazione competitiva incentrata sulla praticità digitale, sulla manutenzione predittiva e sulla predisposizione all'elettrificazione delle flotte.
Punti chiave del rapporto
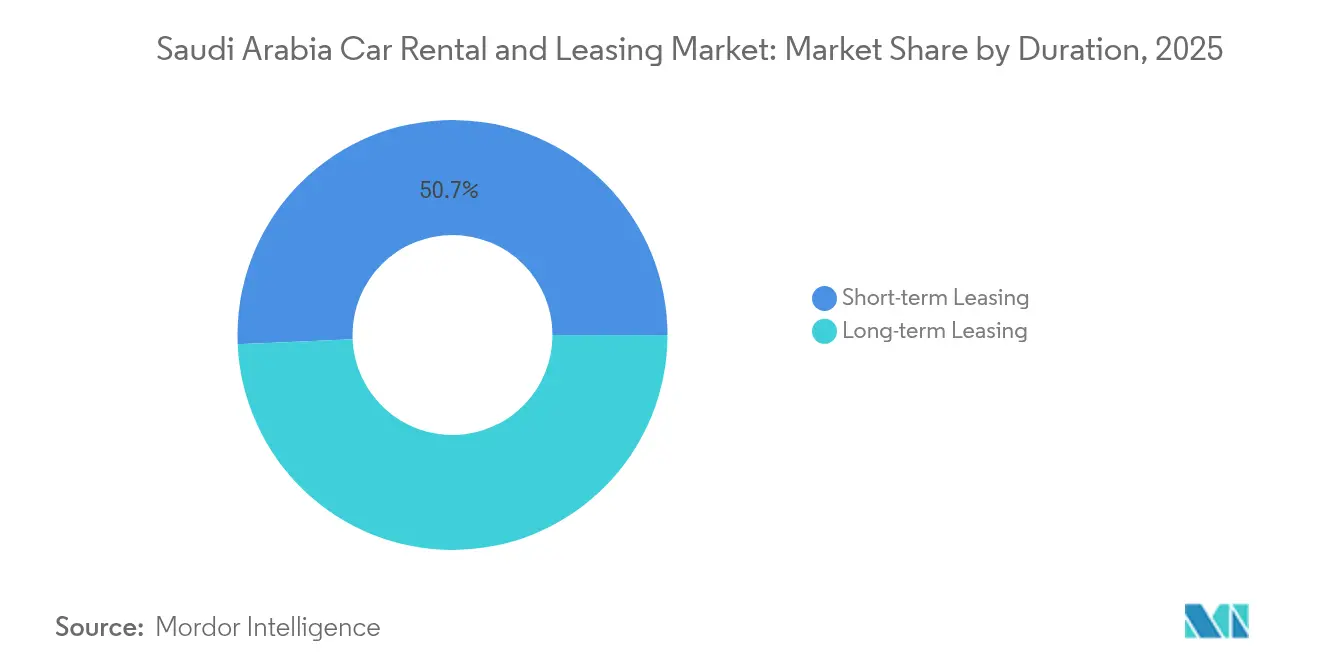
- In termini di durata, nel 50.68 il leasing a breve termine deteneva il 2025% della quota di mercato del noleggio e del leasing di auto in Arabia Saudita, mentre il leasing a lungo termine sta avanzando a un CAGR previsto del 7.22% fino al 2031.
- Per tipologia di veicolo, nel 62.85 le auto economiche e di fascia bassa hanno rappresentato il 2025% del mercato del noleggio e del leasing auto in Arabia Saudita, mentre il segmento premium e di lusso è sulla buona strada per un CAGR del 7.34% tra il 2026 e il 2031.
- In base al tipo di carrozzeria, nel 45.12 le berline rappresentavano il 2025% della quota di mercato del noleggio e del leasing auto in Arabia Saudita; si prevede che i SUV registreranno un CAGR del 7.36% entro il 2031.
- Per tipologia di prenotazione, nel 71.05 i canali online hanno conquistato il 2025% della quota di mercato del noleggio e del leasing auto in Arabia Saudita; si prevede che le prenotazioni online cresceranno a un CAGR del 7.21% entro il 2031.
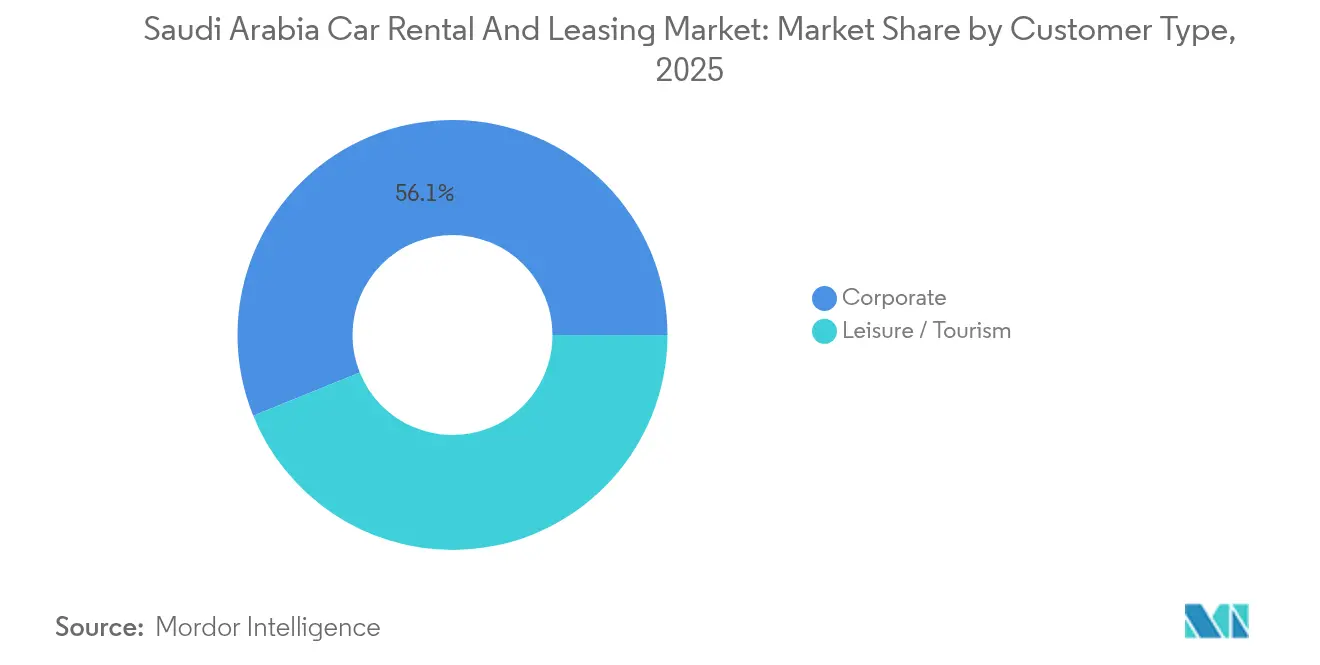
- In base alla tipologia di cliente, nel 56.12 i conti aziendali hanno conquistato una quota di fatturato del 2025% del mercato del noleggio e del leasing auto in Arabia Saudita; si prevede che la domanda per il tempo libero e il turismo aumenterà a un CAGR del 7.17% entro il 2031.
- Per modalità di noleggio, nel 76.98 i servizi di autonoleggio con conducente hanno detenuto il 2025% della quota di mercato del noleggio e del leasing di auto in Arabia Saudita; i servizi con autista sono destinati a registrare il CAGR più elevato, pari al 7.15%, nello stesso periodo.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del noleggio e del leasing auto in Arabia Saudita
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione del turismo ricreativo e religioso | + 1.8% | Nazionale, con picchi alla Mecca, Medina, Riyadh | A lungo termine (≥ 4 anni) |
| Vision 2030 Mega-Progetti di Intrattenimento | + 1.5% | Regioni del progetto NEOM, Qiddiya, Mar Rosso | A lungo termine (≥ 4 anni) |
| Aumento della domanda di logistica e commercio elettronico | + 1.2% | Nazionale, concentrato a Riyadh, Jeddah, Dammam | Medio termine (2-4 anni) |
| Mandati di esternalizzazione della flotta governativa | + 1.0% | Focus sul settore governativo nazionale | Medio termine (2-4 anni) |
| Incentivi all'elettrificazione | + 0.8% | Centri urbani, priorità di Riyadh | A lungo termine (≥ 4 anni) |
| La manutenzione predittiva basata sull'intelligenza artificiale riduce il TCO | + 0.6% | Flotte nazionali basate sulla tecnologia | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||


Espansione del turismo ricreativo e religioso
I pellegrinaggi religiosi generano picchi prevedibili ma intensi, che richiedono strategie dinamiche di prezzi e di ridistribuzione della flotta intorno alla Mecca e a Medina. La Vision 2030 punta a 30 milioni di pellegrini all'anno, aumenta l'utilizzo durante tutto l'anno e riduce il rischio di stagionalità [1] “Transport and Communications in Vision 2030,” Ministry of Transport, my.gov.sa. I viaggiatori per piacere che perseguono itinerari nel deserto, lungo la costa e verso i siti storici estendono la durata dei noleggi e prediligono i SUV premium. La semplificazione delle procedure per la patente di guida internazionale espande l'adozione della guida autonoma tra i visitatori stranieri. I modelli di servizio integrati ora includono assicurazione, navigazione e assistenza multilingue per fidelizzare i turisti.
Vision 2030 Mega-Progetti di Intrattenimento
Il progetto senza auto di NEOM obbliga gli operatori a innovare con servizi di collegamento e collaborazioni di mobilità come servizio al di fuori dei confini della città centrale [2] “NEOM, la prima smart city al mondo”, AtkinsRealis, atkinsrealis.com . Una volta lanciate le attrazioni, Qiddiya e il Progetto del Mar Rosso alimentano la domanda di veicoli commerciali durante la costruzione e di noleggi di lusso. Le forze lavoro espatriate in arrivo si affidano al leasing a lungo termine per un trasporto personale affidabile con contratti flessibili. Gli hub di servizi basati sulla prossimità riducono i tempi di risposta e consentono la disponibilità di veicoli premium per i turisti ad alto reddito. Le zone di progetto aggregate offrono rendimenti prevedibili che giustificano l'espansione della flotta e l'acquisizione di veicoli specializzati.
Aumento della domanda di logistica e commercio elettronico
Il leasing di veicoli commerciali accelera con l'aumento del fatturato dell'e-commerce e l'aumento delle consegne che raggiunge i tre quinti durante i picchi dell'Hajj e del Ramadan. Le aziende di logistica preferiscono contratti a lungo termine che evitano esborsi di capitale, facilitano un rapido ridimensionamento della flotta e garantiscono il rispetto delle normative sulle emissioni. La volatilità stagionale spinge gli operatori verso condizioni di noleggio flessibili che bilanciano l'utilizzo con il controllo dei costi. Il sostegno governativo al commercio digitale e alle infrastrutture dell'ultimo miglio amplia la base clienti per furgoni refrigerati e furgoni per pacchi. I gestori di flotte sfruttano la telematica per ottimizzare i percorsi, ridurre al minimo i tempi di inattività e migliorare l'efficienza dei turni di consegna dei veicoli.
Mandati di esternalizzazione della flotta governativa
Le agenzie statali sostituiscono sempre più i veicoli di proprietà con contratti di servizio che garantiscono tempi di attività, manutenzione standardizzata e costi trasparenti. Modelli di leasing standardizzati velocizzano gli appalti, garantendo al contempo standard di efficienza nei consumi e sicurezza. I contratti vincolati alle prestazioni favoriscono i fornitori con gestione digitale della flotta e capacità di manutenzione predittiva. Lunghi periodi di validità e pagamenti mensili fissi stabilizzano i flussi di cassa, consentendo agli operatori di investire nella telematica. Progetti pilota di veicoli elettrici: l'outsourcing nel settore pubblico ha rafforzato la visibilità dei ricavi a lungo termine di Budget Saudi dopo l'acquisizione di AutoWorld.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei costi causato dall'inflazione | -1.3% | Nazionale, con impatto sui costi operativi | A breve termine (≤ 2 anni) |
| Elevati tassi di interesse sul finanziamento della flotta | -0.9% | Operatori nazionali ad alta intensità di capitale | Medio termine (2-4 anni) |
| Infrastruttura di ricarica per veicoli elettrici in ritardo | -0.6% | Centri urbani, corridoi autostradali | Medio termine (2-4 anni) |
| Sanzioni severe per le violazioni del codice della strada | -0.4% | Nazionale, concentrazione dell'applicazione nelle città | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei costi causato dall'inflazione
I premi per carburante, ricambi e assicurazione aumentano più rapidamente dell'inflazione e comprimono i margini. I prezzi imprevedibili del carburante complicano le negoziazioni contrattuali pluriennali, inducendo coperture o supplementi. La carenza globale di semiconduttori prolunga i tempi di consegna dei veicoli e aumenta i costi di acquisizione, ritardando i cicli di aggiornamento della flotta. I tassi di incidenti più elevati aumentano i premi assicurativi, in particolare per i furgoni di lusso e commerciali. Gli operatori rispondono con acquisti in grandi quantità, manutenzione preventiva e analisi del comportamento di guida basate sulla telematica per mitigare le spese.
Infrastruttura di ricarica per veicoli elettrici in ritardo
L'installazione pianificata di migliaia di stazioni di ricarica copre i centri urbani, ma i corridoi interurbani sono scarsamente serviti. L'ansia da autonomia limita l'adozione del noleggio elettrico da parte del turismo e delle aziende, nonostante gli incentivi. La lenta implementazione della tecnologia di ricarica rapida prolunga i tempi di sosta dei veicoli, riducendo l'utilizzo della flotta. Gli operatori valutano i vantaggi di un'adozione precoce rispetto all'incertezza del valore residuo e ai ritardi infrastrutturali. Finché la copertura autostradale non migliorerà, l'elettrificazione su larga scala delle flotte a noleggio rimarrà limitata, posticipando i benefici in termini di costo totale di proprietà.
Analisi del segmento
Per durata: Momentum dei guadagni a lungo termine
Gli accordi a breve termine hanno mantenuto il 50.68% della quota di mercato del noleggio e del leasing auto in Arabia Saudita nel 2025, rispondendo all'aumento del turismo e alla ripresa dei viaggi d'affari. Si prevede che le dimensioni del mercato del noleggio e del leasing auto in Arabia Saudita attribuibili ai contratti a lungo termine raddoppieranno tra il 2023 e il 2025, nell'ambito della roadmap di espansione di Budget Saudi. I portali digitali integrati consentono ai clienti di passare da piani giornalieri a pluriennali senza intoppi amministrativi. I contratti a lungo termine hanno contribuito al 7.22% di CAGR, quasi in linea con la crescita complessiva del mercato del noleggio e del leasing auto in Arabia Saudita, poiché aziende ed enti governativi danno priorità alle spese mensili prevedibili rispetto agli acquisti diretti.
Il cambiamento nelle preferenze di pagamento plasma le catene di fornitura a basso consumo di risorse, consentendo un rapido ridimensionamento della flotta durante la volatilità della domanda. Gli obiettivi di sostenibilità aziendale spingono anche verso veicoli a basse emissioni, che sono più facili da guidare con contratti di leasing a lungo termine rispetto agli acquisti diretti. Il mercato del noleggio e del leasing di auto in Arabia Saudita trae vantaggio dalle detrazioni fiscali legate ai contratti di servizio, incoraggiando le aziende a estendere la durata dei contratti. I volumi a breve termine guidati dal turismo contribuiscono ancora ai picchi di flusso di cassa, soprattutto durante l'Hajj e gli eventi di intrattenimento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report

Per tipo di veicolo: il segmento premium accelera
Grazie ai prezzi competitivi, i veicoli economici hanno conquistato il 62.85% della quota di mercato del noleggio e del leasing auto in Arabia Saudita nel 2025. Tuttavia, la categoria premium, con un CAGR del 7.34%, registra un fatturato giornaliero superiore alla media, grazie alla ricerca di esperienze di viaggio di alto livello da parte dei clienti. Dirigenti aziendali e turisti di lusso si orientano verso berline e SUV ricchi di tecnologia e dotati di funzionalità di connettività.
I motori di prenotazione digitali presentano un inventario premium con prezzi di upgrade trasparenti, spingendo i clienti verso categorie superiori. L'aumento del reddito disponibile, unito alla crescita dell'ospitalità di lusso lungo la costa del Mar Rosso, rafforza la domanda di marchi di prestigio. Si prevede che le dimensioni del mercato del noleggio e del leasing di auto in Arabia Saudita per veicoli premium cresceranno in modo esponenziale entro il 2031, poiché gli operatori espanderanno le flotte specifiche del marchio. I programmi fedeltà e i servizi aggiuntivi per autisti fidelizzeranno la clientela e aumenteranno i tassi di utilizzo.
Per tipo di carrozzeria: la domanda di SUV aumenta
Per tipologia di carrozzeria, le berline rappresentavano il 45.12% della quota di mercato del noleggio e del leasing auto in Arabia Saudita nel 2025. I SUV stanno registrando il CAGR più rapido, pari al 7.36%, trainati dai viaggi in famiglia, dal turismo nel deserto e dai vantaggi percepiti in termini di sicurezza. Le berline detengono ancora oltre due quinti della quota di volume grazie all'efficienza dei costi per la mobilità aziendale. Il miglioramento delle infrastrutture stradali incoraggia le avventure fuori città, incrementando il noleggio di SUV.
Le analisi telematiche rivelano una maggiore fidelizzazione tra i noleggiatori di SUV, spingendo gli operatori ad orientare gli acquisti verso le categorie crossover e SUV di medie dimensioni. Si prevede che il mercato del noleggio e del leasing di autovetture in Arabia Saudita legato ai SUV crescerà esponenzialmente entro il 2031, grazie al traffico turistico sostenuto. Le promozioni stagionali includono GPS, attrezzatura da campeggio e assicurazione aggiuntiva per i viaggi fuoristrada, aumentando i ricavi accessori.
Per tipo di prenotazione: il dominio digitale continua
Le prenotazioni online rappresentano il 71.05% della quota di mercato del noleggio e del leasing auto in Arabia Saudita nel 2025, con un CAGR del 7.21%, poiché i consumatori cercano confronti fluidi e conferme immediate. Gli algoritmi perfezionano i prezzi dinamici per massimizzare l'occupazione e il fatturato per veicolo.
I tradizionali canali walk-in persistono per i contratti istituzionali, in cui la negoziazione personalizzata rimane fondamentale. Il mercato del noleggio e del leasing auto in Arabia Saudita ottiene risparmi operativi grazie a processi senza carta, inclusi pagamenti elettronici e consegna delle chiavi tramite dispositivi mobili. I chatbot bilingue e il supporto basato sull'intelligenza artificiale accelerano i tempi di risoluzione, aumentando il punteggio netto dei promotori tra clienti nazionali ed esteri.
Per tipologia di cliente: Momento del turismo ricreativo
Nel 56.12, gli utenti aziendali rappresentavano il 2025% della quota di mercato del noleggio e del leasing auto in Arabia Saudita, ma la domanda per il tempo libero, in crescita a un CAGR del 7.17%, sta colmando il divario grazie agli afflussi turistici previsti dalla Vision 2030. I pacchetti pensati per i pellegrini combinano chilometraggio esteso, assicurazione inclusa e punti di riconsegna flessibili alla Mecca e a Medina.
I pacchetti di abbonamenti stagionali incoraggiano i noleggi ripetuti di auto per il tempo libero tra i viaggiatori nazionali che frequentano le località costiere. Se gli obiettivi di visita saranno mantenuti, il mercato del noleggio e del leasing auto in Arabia Saudita, basato sulla clientela leisure, potrebbe raggiungere il picco entro il 2031. La vendita incrociata di hotspot Wi-Fi e seggiolini per bambini aumenta i margini di guadagno accessori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modalità di noleggio: le preferenze di guida autonoma persistono
Nel 76.98, le opzioni di guida autonoma coprivano il 2025% della quota di mercato del noleggio e del leasing auto in Arabia Saudita, rispecchiando la preferenza culturale per la privacy e l'autonomia. I servizi di autista, in crescita a un CAGR del 7.15%, stanno guadagnando terreno tra i turisti del lusso, gli anziani e le viaggiatrici in cerca di comodità e garanzie di sicurezza.
Le riforme sulla patente femminile successive al 2018 hanno aperto le porte a una nuova fascia demografica di guida autonoma, aumentando i tassi di utilizzo nei giorni feriali. I test pilota di veicoli autonomi previsti per il 2025-2026 potrebbero dare vita a modelli ibridi, combinando la flessibilità della guida autonoma con funzionalità di sicurezza supervisionate dall'intelligenza artificiale. Il mercato del noleggio e del leasing auto in Arabia Saudita posiziona la formazione dei conducenti e i controlli dei precedenti come elementi di differenziazione dei servizi per i segmenti di clientela con autista.
Analisi geografica
Riyadh, Jeddah e Dammam generano collettivamente circa tre quinti degli affitti a livello nazionale, basati su attività governative, commerciali e industriali che richiedono soluzioni di mobilità prevedibili. Riyadh, il nucleo amministrativo e finanziario, è leader in termini di volume assoluto, supportata da una fitta rete di viaggiatori d'affari e residenti espatriati. Jeddah unisce la logistica commerciale a un ruolo di porta d'accesso per il turismo religioso, stimolando la domanda di veicoli a duplice scopo che uniscono l'affidabilità aziendale a lunghi itinerari di pellegrinaggio.
La regione settentrionale contribuisce per oltre la metà al fatturato di Lumi Rental, evidenziando i guadagni di efficienza derivanti dalle implementazioni hub-and-spoke concentrate in prossimità dei siti dei mega-progetti. Dammam capitalizza sul commercio energetico transfrontaliero, mantenendo costanti i servizi di leasing aziendale e di documentazione specializzata per i viaggi nei Paesi del Consiglio di cooperazione del Golfo. Il mercato del noleggio e del leasing auto in Arabia Saudita vede la durata media giornaliera dei noleggi allungarsi nella provincia orientale a causa degli incarichi di espatriati basati su progetti.
Destinazioni emergenti come NEOM, Qiddiya e Amaala spostano i futuri poli della domanda con l'inizio dei picchi di costruzione e delle fasi operative. Gli operatori preparano depositi satellite e flotte flessibili per servire i centri urbani senza auto e i perimetri logistici dei resort. Le dimensioni del mercato del noleggio e del leasing auto in Arabia Saudita attribuibili a questi corridoi di crescita sono destinate a crescere notevolmente dopo il 2026, diversificando la distribuzione geografica dei ricavi oltre il tradizionale asse delle tre città.
Panorama normativo
In Arabia Saudita, le attività di autonoleggio e di intermediazione nel settore sono regolamentate dall'Autorità Generale dei Trasporti (TGA) attraverso licenze e regolamenti attuativi che stabiliscono le condizioni operative per le società di autonoleggio e gli intermediari. Nel febbraio 2025, sono state pubblicate a Umm Al-Qura (edizione 5073) delle modifiche al regolamento che disciplina l'attività di autonoleggio e di intermediazione, rafforzando i requisiti di conformità in materia di licenze operative e pratiche contrattuali standardizzate.
Nel giugno 2026, il Consiglio della TGA ha approvato ulteriori modifiche al Regolamento esecutivo per l'attività di noleggio auto privato e di intermediazione di noleggio (Decisione 9/2 TR/4/2026). Nell'ambito del nuovo quadro normativo, gli operatori sono tenuti a rispettare diversi requisiti, tra cui una garanzia finanziaria di 100,000 SAR (con esenzioni per le imprese), l'emissione obbligatoria dei contratti di noleggio tramite il sistema di contratti elettronici designato dalla TGA e la conformità della flotta ai requisiti tecnici dell'Organizzazione saudita per gli standard, la metrologia e la qualità (SASO), comprese le norme relative alle ispezioni tecniche periodiche.
Analisi della catena del valore
La catena del valore inizia con l'approvvigionamento e il finanziamento della flotta (OEM, concessionari autorizzati e partner finanziari per il leasing), seguiti dall'importazione e dalla logistica interna, dalla distribuzione tramite filiali e aeroporti e dall'acquisizione di clienti attraverso piattaforme online e appalti aziendali e governativi. La logistica dei veicoli, i depositi e le capacità di consegna in uscita stanno diventando sempre più sistematici man mano che l'Arabia Saudita sviluppa la propria capacità automobilistica nazionale. Starlinks, ad esempio, gestisce infrastrutture di deposito auto su larga scala a Riyadh, Jeddah e Dammam, supportando i flussi di flotta e i tempi di rotazione per gli operatori di noleggio e leasing.
Le attività operative e post-vendita costituiscono la spina dorsale dei costi e dei servizi, includendo reti di manutenzione, fornitura di ricambi, telematica, assicurazioni e gestione del valore residuo attraverso la rivendita di veicoli usati. I controlli normativi modellano l'intera catena, tra cui la licenza TGA per le attività di trasporto terrestre, la garanzia finanziaria di 100,000 SAR e l'uso obbligatorio del sistema di contratti elettronici designato dalla TGA, con sanzioni per la non conformità. Anche le iniziative di localizzazione a monte influiscono sull'economia delle flotte nel tempo. TASARU Mobility Investments sta sviluppando il TASARU Supplier Hub nella King Abdullah Economic City (KAEC) e sta firmando accordi di localizzazione con fornitori globali di primo livello (ad esempio, Shin Young, JVIS, BENTELER), che possono migliorare la disponibilità di ricambi e la reattività del servizio per le grandi flotte.
Panorama competitivo
Oltre 600 aziende autorizzate competono tra loro, ma il processo di consolidamento sta accelerando. L'acquisizione di AutoWorld da parte di Budget Saudi ha aumentato significativamente la sua quota di mercato e ha generato sinergie annuali milionarie. Lumi, Theeb e Yelo investono in telematica e reti di filiali per contendersi la leadership di mercato, mentre marchi internazionali come Hertz e Avis sostengono nicchie premium attraverso l'integrazione globale dei programmi fedeltà.
La tecnologia plasma la differenziazione: l'interfaccia mobile-only di SHIFT e i chioschi di ritiro automatizzati garantiscono una maggiore soddisfazione del cliente e una riduzione dei costi di manodopera. La manutenzione predittiva basata sull'intelligenza artificiale riduce i tempi di fermo della flotta e supporta gli standard di appalto pubblico sui rapporti di uptime. Il mercato del noleggio e del leasing auto in Arabia Saudita premia le piattaforme ricche di dati che prevedono la domanda, ottimizzano i prezzi e guidano le decisioni sul mix di flotta.
L'allocazione del capitale si concentra su progetti pilota di elettrificazione e sull'approvvigionamento di SUV per allinearsi ai dati sulle preferenze degli utenti. Gli operatori perseguono partnership strategiche con fornitori di servizi di ricarica per veicoli elettrici per assicurarsi infrastrutture in prossimità di filiali ad alto traffico. Accordi di franchising e co-branding con catene alberghiere integrano punti di noleggio presso hotel e aeroporti, estendendo la portata della distribuzione e catturando prenotazioni impulsive.
Leader del settore del noleggio e del leasing auto in Arabia Saudita
Società Hertz
Hanco Automotive
Budget Noleggio auto
Theeb noleggia un'auto
Noleggio auto Lumi
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: Theeb Rent a Car ha inaugurato due nuove filiali a Mahayil Aseer e Abha, ampliando la propria rete nazionale a 72 sedi. La maggiore copertura rafforza l'accesso nella regione di Aseer e favorisce la distribuzione della domanda anche al di fuori delle principali aree metropolitane. Una rete di filiali più estesa migliora inoltre la flessibilità nella riallocazione della flotta durante i picchi di viaggio stagionali.
- Giugno 2026: L'Autorità Generale dei Trasporti ha approvato le modifiche al Regolamento Esecutivo per le attività di noleggio auto private e di intermediazione nel settore del noleggio (Decisione 9/2 TR/4/2026). L'aggiornamento rafforza i requisiti di conformità che riguardano le licenze, i flussi di lavoro contrattuali e le pratiche operative sia per gli operatori di noleggio che per gli intermediari. I continui aggiornamenti normativi innalzano gli standard per i processi standardizzati e basati su sistemi, in particolare per quanto riguarda la contrattualistica elettronica.
- Giugno 2024: United International Transportation Co. (Budget Saudi) ha finalizzato l'acquisizione di AutoWorld. L'operazione ha ampliato le dimensioni di Budget Saudi e rafforzato la sua capacità di competere in termini di ampiezza della flotta, condizioni di acquisto e copertura del leasing aziendale. Un consolidamento di questo livello può inoltre influenzare la disciplina dei prezzi e la disponibilità in località ad alto volume come aeroporti e grandi città.


Ambito del rapporto sul mercato del noleggio e del leasing di auto in Arabia Saudita
Il leasing auto è il processo mediante il quale una persona utilizza un veicolo per un determinato periodo di tempo in cambio del pagamento tempestivo del noleggio.
Il mercato del leasing automobilistico in Arabia Saudita è segmentato per durata, tipo di veicolo, tipo di carrozzeria e tipo di prenotazione. In base alla durata, il mercato è segmentato in leasing a breve termine e leasing a lungo termine. In base al tipo di veicolo, il mercato è segmentato in economico/budget e premium/lusso. In base al tipo di carrozzeria, il mercato è segmentato in berlina, berlina, veicolo multiuso e SUV. In base al tipo di prenotazione, il mercato è segmentato in online e offline. Il rapporto offre dimensioni del mercato e previsioni per tutti i segmenti sopra menzionati in termini di valore (USD).
| Noleggio a breve termine |
| Noleggio a lungo termine |
| Economia / Bilancio |
| Premium / Lusso |
| Hatchback |
| Berlina |
| Veicolo multiuso |
| Sport Utility Vehicle |
| Online |
| disconnesso |
| Aziende |
| Tempo libero / Turismo |
| Guida autonoma |
| Con autista |
| Per durata | Noleggio a breve termine |
| Noleggio a lungo termine | |
| Per tipo di veicolo | Economia / Bilancio |
| Premium / Lusso | |
| Per tipo di corporatura | Hatchback |
| Berlina | |
| Veicolo multiuso | |
| Sport Utility Vehicle | |
| Per tipo di prenotazione | Online |
| disconnesso | |
| Per tipologia di cliente | Aziende |
| Tempo libero / Turismo | |
| Per modalità di noleggio | Guida autonoma |
| Con autista |


Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato del noleggio e del leasing auto in Arabia Saudita nel 2026?
Si attesta a 3.07 miliardi di dollari, con una previsione di crescita fino a 4.33 miliardi di dollari entro il 2031.
Quale categoria di durata del noleggio sta crescendo più velocemente?
Leasing a lungo termine, in crescita a un CAGR del 7.22% grazie all'outsourcing aziendale e governativo.
Quale percentuale delle prenotazioni avviene online?
Le piattaforme digitali rappresentano il 71.05% di tutte le prenotazioni, una quota in continua crescita.
Quale tipologia di carrozzeria sta registrando il maggiore incremento della domanda?
SUV, in crescita del 7.36% CAGR grazie al turismo e alle preferenze di viaggio delle famiglie.
Quanto è intensa la concorrenza tra le principali società di noleggio?
Le prime cinque aziende controllano un fatturato significativo, segnalando un consolidamento moderato con fusioni e acquisizioni attive e differenziazione digitale.
Pagina aggiornata l'ultima volta il:



