

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | USD 453.68 milioni |
| Dimensione del mercato (2031) | USD 667.27 milioni |
| Tasso di crescita (2026 - 2031) | 8.02% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
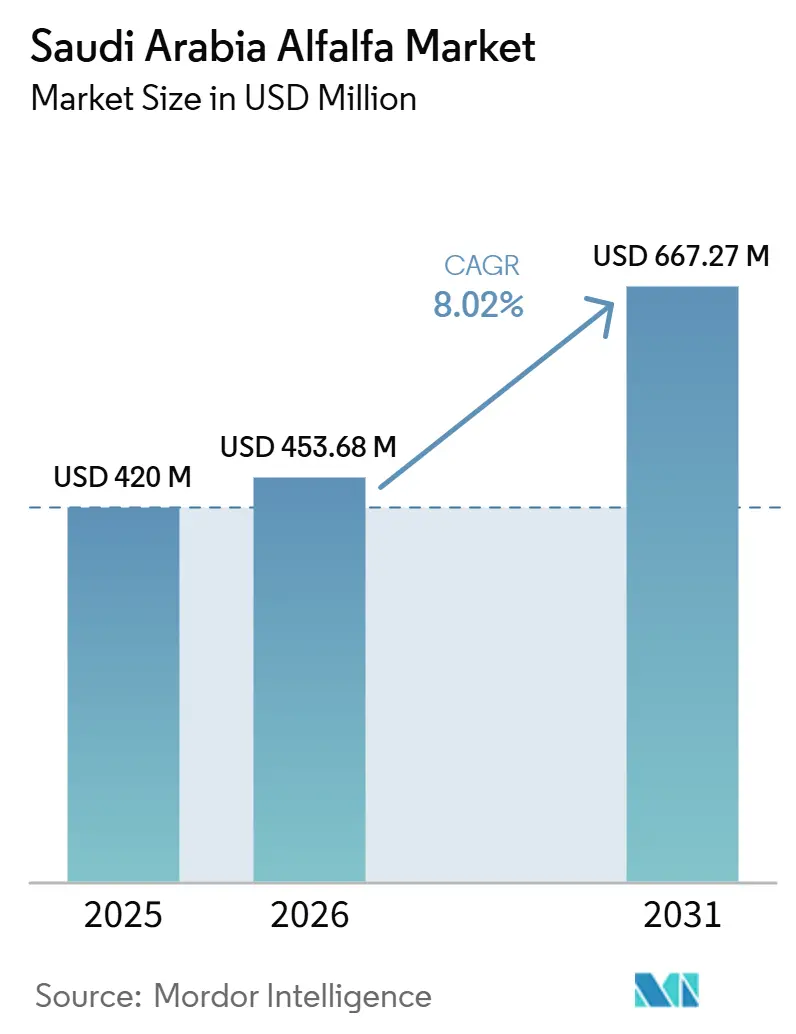
Analisi del mercato dell'erba medica in Arabia Saudita a cura di Mordor Intelligence
Il mercato dell'erba medica in Arabia Saudita aveva un valore di 420 milioni di dollari nel 2025 e si prevede che crescerà da 453.68 milioni di dollari nel 2026 a 667.27 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.02% nel periodo di previsione dal 2026 al 2031. L'eliminazione graduale della coltivazione di foraggio perenne da parte del Ministero dell'Ambiente, dell'Acqua e dell'Agricoltura ha reso la dipendenza dalle importazioni una caratteristica strutturale del mercato, poiché i grandi operatori non dispongono più di un'alternativa interna valida per l'approvvigionamento di foraggio su scala commerciale. I sussidi all'importazione di fieno e pellet di erba medica continuano a sostenere la redditività degli acquisti per gli allevamenti da latte e i produttori di mangimi, consentendo al mercato di assorbire i cambiamenti dei fornitori senza un brusco calo della domanda. La domanda rimane ancorata ai sistemi lattiero-caseari industriali, mentre la crescente domanda di mangimi per cammelli ed equini sta ampliando la base di foraggio di alta qualità e supportando la diversificazione dei prodotti. La concorrenza sul mercato è sempre più influenzata dalla diversificazione delle origini, dalla sicurezza dei contratti, dalle specifiche del prodotto e dall'affidabilità delle consegne, piuttosto che dal solo prezzo, poiché gli acquirenti attribuiscono grande importanza alla continuità dell'approvvigionamento e alla coerenza nutrizionale. Il rischio di interruzioni del trasporto merci nel 2026 ha inoltre rafforzato l'importanza dell'approvvigionamento da più origini, della flessibilità nella gestione dei porti e di una pianificazione più rigorosa delle scorte in tutto il mercato.
Punti chiave del rapporto
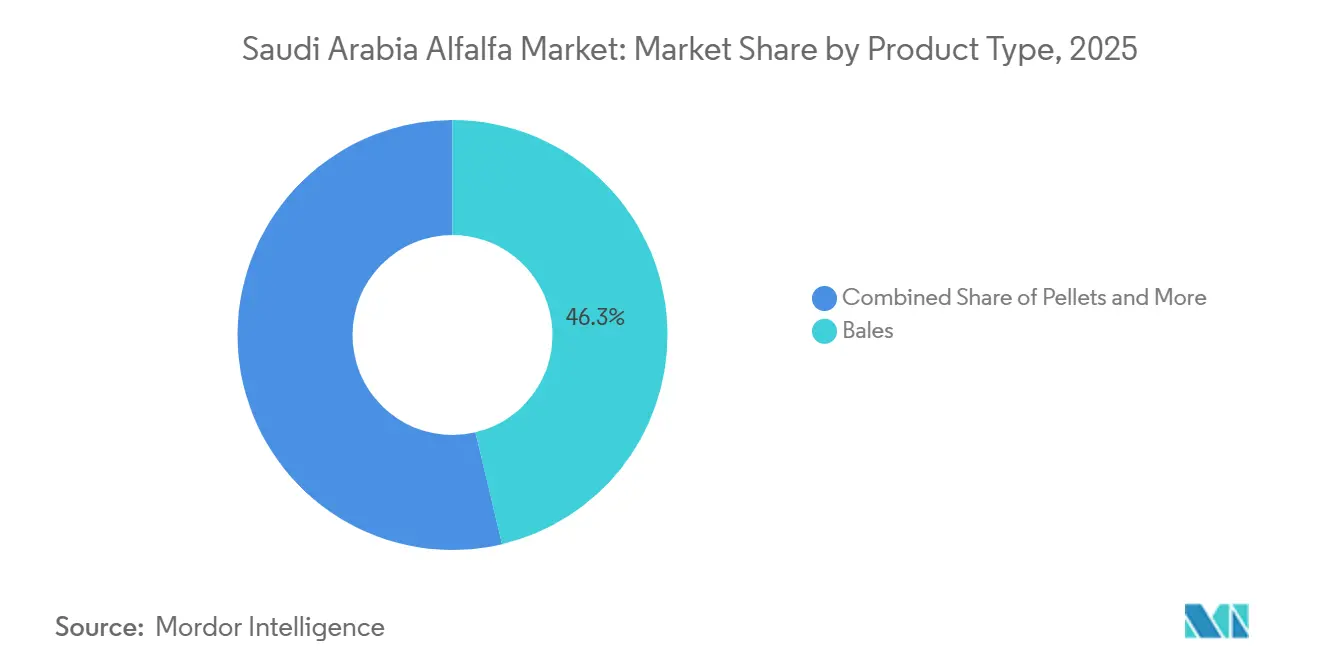
- Per tipologia di prodotto, le balle rappresentavano il segmento più ampio, con una quota di mercato del 46.3% nel 2025, mentre i pellet sono il segmento in più rapida crescita e si prevede che si espanderanno a un tasso di crescita annuo composto (CAGR) del 10.3% tra il 2026 e il 2031.
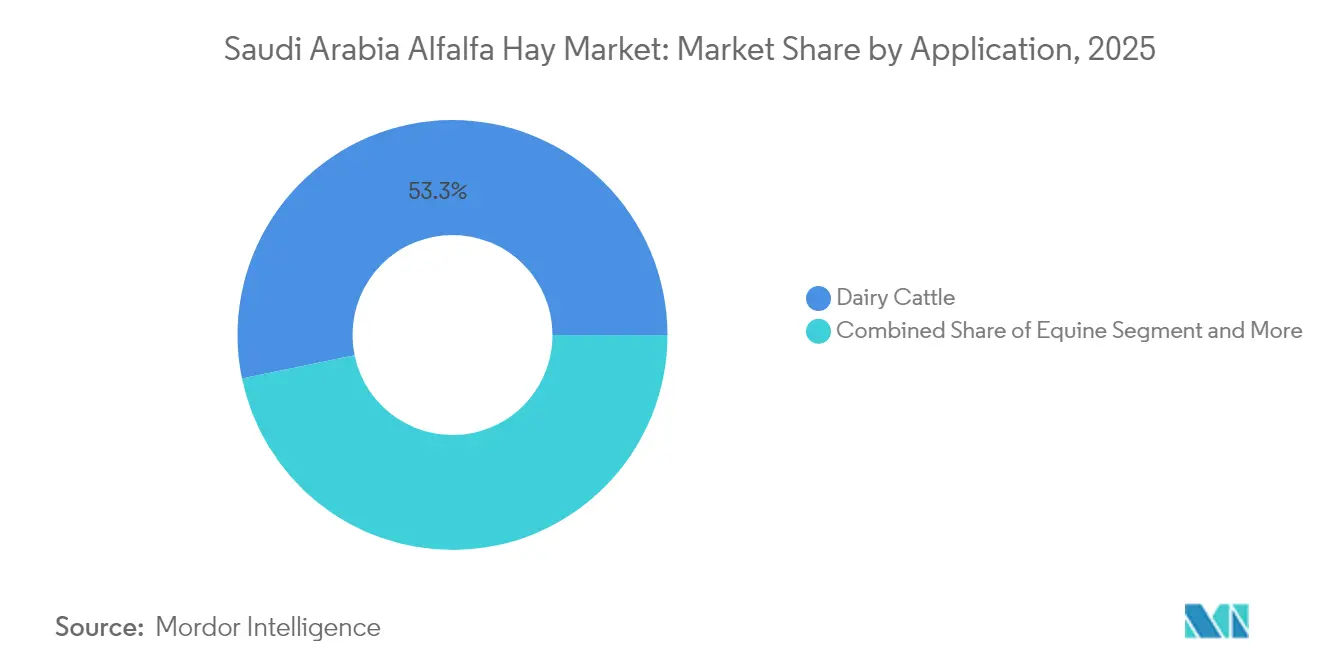
- Per quanto riguarda le applicazioni, i mangimi per bovini da latte rappresentavano il segmento più ampio, con una quota di mercato del 53.2% nel 2025, mentre i mangimi per equini sono il segmento in più rapida crescita e si prevede che si espanderanno a un tasso di crescita annuo composto (CAGR) del 10.0% tra il 2026 e il 2031.
- Per settore di utilizzo finale, le aziende agricole commerciali rappresentavano il segmento più ampio, con una quota di mercato del 61.0% nel 2025, mentre i proprietari di animali domestici e per hobby costituiscono il segmento in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 9.4% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dell'erba medica in Arabia Saudita
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione delle mandrie da latte commerciali e intensità di foraggio | + 2.3% | A livello nazionale, con una concentrazione di aziende lattiero-casearie a Riyadh e nella Regione Orientale. | A lungo termine (≥ 4 anni) |
| Aumento della domanda di foraggio di alta qualità per l'alimentazione di cammelli ed equini. | + 1.8% | A livello nazionale, con la massima intensità nelle regioni di Riyadh, Hail e Tabuk. | Medio termine (2-4 anni) |
| Dipendenza dalle importazioni di foraggio in balle di alta qualità | + 1.5% | Convergenza dell'offerta globale presso il porto islamico di Jeddah e Dammam | A lungo termine (≥ 4 anni) |
| Priorità in materia di sicurezza alimentare per i grandi allevatori integrati | + 1.2% | Nazionale, guidato da operazioni integrate su larga scala | Medio termine (2-4 anni) |
| Crescita dei modelli di fornitura contrattualizzata tra importatori e utenti finali | + 0.9% | A livello nazionale, si registrano i primi guadagni nel corridoio di importazione di Jeddah e nei centri nevralgici della Provincia Orientale. | Medio termine (2-4 anni) |
| Posizionamento del foraggio in condizioni di bassa umidità rispetto a fonti di foraggio alternative | + 0.6% | Nazionale, particolarmente rilevante a Tabuk e Al-Jouf | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione delle mandrie da latte commerciali e intensità di foraggio
Il settore lattiero-caseario commerciale dell'Arabia Saudita rimane la principale fonte di domanda di erba medica nel paese. Almarai ha segnalato 189,000 vacche da latte nel 2025 nelle sue 8 aziende lattiero-casearie integrate, mentre la National Agricultural Development Company (NADEC) è un altro grande acquirente con attività lattiero-casearie e zootecniche che mantengono l'approvvigionamento di foraggio centrale nella pianificazione dell'alimentazione [1] Fonte: Rapporto annuale, "Integrated Annual Report 2025", almarai.com . Una volta che la coltivazione di foraggio perenne sarà completamente eliminata dall'agricoltura commerciale, questi operatori dovranno fare affidamento sulle importazioni, sui terreni agricoli esteri o sulle reti di fornitura contrattualizzate piuttosto che sulle fonti nazionali. Questo cambiamento lega strettamente la domanda di mangimi per bovini da latte alla disponibilità internazionale di erba medica, rendendo la dimensione della mandria un fattore determinante per il mercato dell'erba medica in Arabia Saudita. Supporta inoltre cicli di contrattazione più lunghi, poiché le aziende lattiero-casearie ad alta produzione non possono tollerare interruzioni nella qualità del foraggio o nei tempi di consegna.
Crescente domanda di foraggio di alta qualità per l'alimentazione di cammelli ed equini
La domanda derivante da cammelli ed equini aggiunge un ulteriore livello di pregio al mercato dell'erba medica in Arabia Saudita, distinguendolo dagli acquisti standard per il settore lattiero-caseario. Secondo l'agenzia di stampa saudita, la popolazione di cammelli in Arabia Saudita ha raggiunto i 2.24 milioni di capi nel 2024, confermando l'ampiezza del mercato potenziale per i foraggi di alta qualità in questo segmento. Secondo i dati dell'Associazione spagnola dei produttori di erba medica disidratata (AEFA), gli esportatori spagnoli hanno segnalato una forte domanda saudita di pellet di erba medica disidratata e altri formati premium nel 2025, con un volume di 38,608 tonnellate, a testimonianza di una domanda sostenuta da parte di acquirenti attenti alla qualità e orientati alle specifiche. La Tabuk Agricultural Development Company (TADCO) posiziona i suoi prodotti a base di erba medica in base a parametri di qualità dell'alimentazione in linea con le applicazioni per il bestiame ad alte prestazioni, rafforzando la preferenza del mercato per caratteristiche di fibra affidabili rispetto al volume. Di conseguenza, la crescita della domanda di prodotti premium nel mercato dell'erba medica in Arabia Saudita è legata alla garanzia di qualità, alla facilità di manipolazione e al minor rischio di deterioramento durante lo stoccaggio in climi caldi.
Dipendenza dalle importazioni di foraggio in balle di alta qualità
La dipendenza dalle importazioni nel mercato dell'erba medica in Arabia Saudita non è una condizione temporanea, poiché le politiche e i vincoli idrici hanno già ristrutturato la base di approvvigionamento. Secondo i dati di World Integrated Trade Solution, nel 2024 l'Arabia Saudita si è classificata al secondo posto tra i maggiori importatori mondiali di farina e pellet di erba medica in termini di volume, con 112,021 tonnellate metriche importate, il che indica che i formati di prodotto a valore aggiunto rappresentano già una quota significativa del mercato dell'erba medica in Arabia Saudita [2] Fonte: World Integrated Trade Solution, “Importazioni di farina e pellet di erba medica per paese nel 2024”, wits.worldbank.org . Il quadro di sovvenzioni del Ministero dell'Ambiente, dell'Acqua e dell'Agricoltura (MEWA) per l'erba medica e i pellet importati riduce il divario di costo per gli utenti commerciali e mantiene la redditività commerciale dell'offerta importata anche quando le condizioni di trasporto sono sfavorevoli agli acquirenti. Ciò sostiene la concorrenza tra i fornitori all'interno del mercato dell'erba medica in Arabia Saudita, ma non riduce la dipendenza di fondo dal foraggio importato di alta qualità.
Priorità in materia di sicurezza alimentare per i grandi allevatori integrati
La pianificazione della sicurezza alimentare è diventata un fattore competitivo fondamentale nel mercato saudita dell'erba medica per i grandi acquirenti integrati. Il rapporto annuale 2025 di Almarai ha rivelato 27 aziende agricole di proprietà all'estero, distribuite su 27,486 ettari, che hanno prodotto 257,784 tonnellate di mangimi, confermando che l'autoapprovvigionamento funge da copertura piuttosto che da attività secondaria. Lo stesso rapporto ha indicato che la certificazione e i controlli di sostenibilità ora figurano, insieme al prezzo e al volume, nella pianificazione degli acquisti, riflettendo un modello di approvvigionamento più formalizzato nel mercato saudita dell'erba medica. I grandi operatori sono quindi in una posizione migliore per gestire le interruzioni portuali, i ritardi contrattuali e le carenze sul mercato spot. Ciò rende i piccoli acquirenti commerciali più vulnerabili quando i ritardi nel trasporto o la concentrazione delle origini riducono l'offerta disponibile sul mercato.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Stress idrico e limiti di irrigazione per la produzione foraggera nazionale | -1.8% | A livello nazionale, con particolare intensità nei bacini idrografici di Tabuk, Al-Jouf e Qassim. | A lungo termine (≥ 4 anni) |
| Volatilità dei costi di trasporto per fieno e pellet importati su lunghe distanze. | -1.4% | A livello globale, con un impatto concentrato sul porto islamico di Gedda e sui corridoi di Dammam. | A breve termine (≤ 2 anni) |
| Variabilità della qualità e rischio di deterioramento durante lo stoccaggio e la manipolazione in climi caldi | -0.8% | A livello nazionale, la situazione è amplificata nelle regioni interne, lontane dai punti di prelievo portuale. | Medio termine (2-4 anni) |
| Pressione politica per ridurre le coltivazioni foraggere ad alta intensità idrica | -0.8% | A livello nazionale, con ripercussioni sull'approvvigionamento dall'estero e sulla futura sostituzione dei foraggi. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Stress idrico e limiti di irrigazione per la produzione foraggera nazionale
La scarsità d'acqua rimane il principale vincolo strutturale per il mercato dell'erba medica in Arabia Saudita. Il Dipartimento dell'Agricoltura degli Stati Uniti (USDA) ha rilevato che l'Arabia Saudita ha formalmente limitato le importazioni di sementi di erba medica e la produzione interna, confermando che una ripresa locale su scala commerciale non è un'opzione a breve termine. Di conseguenza, la carenza di offerta non può essere risolta espandendo la superficie coltivata localmente quando i volumi importati diventano costosi o subiscono ritardi. La politica idrica ha quindi trasformato quella che un tempo era una base di produzione interna in una dipendenza a lungo termine dalle importazioni per il mercato dell'erba medica in Arabia Saudita.
Volatilità dei costi di trasporto per fieno e pellet importati su lunghe distanze.
La volatilità dei costi di trasporto incide direttamente sui prezzi, poiché il mercato dell'erba medica in Arabia Saudita dipende dalle forniture via mare per i prodotti di qualità commerciale. Si prevede che Maersk attiverà supplementi di trasporto di emergenza a marzo 2026 per le merci in transito da e per Dammam e Jubail, evidenziando la rapidità con cui i costi logistici possono variare per gli acquirenti sauditi. Il fieno e i pellet di erba medica sono voluminosi e hanno un valore relativamente basso per unità di peso, quindi le variazioni delle tariffe di trasporto hanno un impatto maggiore sui costi di sbarco rispetto a molte altre merci importate. Questa pressione sui costi diventa più evidente quando gli acquirenti si affidano a corridoi di origine limitati o operano con cicli di inventario brevi. Inoltre, spinge il mercato dell'erba medica in Arabia Saudita verso contratti più ampi, mix di origini più diversificati e una pianificazione portuale più rigorosa per ridurre il rischio di interruzioni.
Analisi del segmento
Per tipologia di prodotto: i pellet guadagnano terreno nei volumi di produzione in balle.
Nel 2025, le balle rappresentavano il 46.3% della quota di mercato dell'erba medica in Arabia Saudita, a dimostrazione che il foraggio a stelo lungo rimane fondamentale per i programmi di alimentazione commerciale. Questa posizione riflette la continua preferenza dei grandi acquirenti di prodotti lattiero-caseari per i prodotti tagliati in campo, che supportano la funzionalità ruminale e un comportamento di assunzione affidabile. TADCO commercializza la sua erba medica basandosi su caratteristiche qualitative in linea con le applicazioni lattiero-casearie ad alte prestazioni, a conferma del fatto che la domanda di balle rimane strettamente legata ai risultati nutrizionali piuttosto che alla sola praticità di gestione. Anche l'Associazione spagnola dei produttori di erba medica disidratata (AEFA) ha riferito che l'Arabia Saudita ha assorbito 121,122 tonnellate di balle di erba medica disidratata spagnola durante la campagna 2024/25, confermando l'entità degli acquisti di balle destinati al mercato saudita dell'erba medica.
Si prevede che i pellet registreranno la crescita più rapida tra i prodotti, con un CAGR del 10.3% dal 2026 al 2031, grazie al miglioramento dell'efficienza del trasporto e alla riduzione delle perdite durante la movimentazione. La Spagna ha fornito l'84% del valore dei pellet, il che indica che il mercato dell'erba medica in Arabia Saudita si basa su una base di fornitori ristretta per i prodotti trasformati. I cubetti e le balle compresse rimangono nicchie di mercato più piccole, ma servono i canali premium per cammelli, equini e vendita al dettaglio, dove la facilità di movimentazione e le minori perdite durante lo stoccaggio sono più importanti della quantità. Il mix di prodotti si sta quindi modificando gradualmente, sebbene le balle mantengano un vantaggio strutturale nel mercato dell'erba medica in Arabia Saudita, poiché il settore lattiero-caseario rimane il principale centro di domanda.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Applicazione pratica: il predominio dell'allevamento bovino da latte è messo in discussione dalla crescita del settore equino.
Nel 2025, l'alimentazione per bovini da latte ha rappresentato il 53.2% del mercato dell'erba medica in Arabia Saudita, a testimonianza del continuo predominio della produzione lattiera commerciale nel definire la domanda complessiva. Questa quota è trainata da grandi operatori integrati come Almarai e NADEC, le cui dimensioni degli allevamenti e le attività di trasformazione richiedono un approvvigionamento costante di foraggio durante tutto l'anno. L'alimentazione di pollame, bovini da carne e piccoli ruminanti rimane rilevante, ma secondaria, con gran parte della domanda soddisfatta attraverso i canali dei mangimi composti piuttosto che tramite l'acquisto diretto di foraggio di alta qualità. L'alimentazione per bovini da latte continua quindi a rappresentare il punto di riferimento del mercato dell'erba medica in Arabia Saudita, anche se la base di utilizzatori complessiva è in espansione.
L'alimentazione equina è il segmento di applicazione in più rapida crescita, con una previsione di espansione a un tasso annuo composto (CAGR) del 10.0% tra il 2026 e il 2031. La domanda è sostenuta dal Jockey Club dell'Arabia Saudita e dal più ampio settore dell'ospitalità equina, dove gli acquirenti richiedono erba medica di alta qualità con specifiche nutrizionali costanti. Ciò rende l'alimentazione equina meno sensibile alle pressioni sui costi rispetto alle categorie di bestiame più influenzate dal prezzo. Anche l'alimentazione dei camelidi e di altri animali da allevamento rappresenta un'applicazione in forte crescita, sostenuta dalla popolazione di cammelli dell'Arabia Saudita, che mantiene la domanda di prodotti a base di erba medica certificati e con specifiche controllate, che spuntano prezzi superiori rispetto al fieno standard per l'alimentazione dei bovini da latte. Uno studio del 2026 del Ministero dell'Ambiente, dell'Acqua e dell'Agricoltura-Organizzazione delle Nazioni Unite per l'Alimentazione e l'Agricoltura (MEWA-FAO) ha rilevato che un modello ampliato di fornitura di servizi agricoli per i piccoli ruminanti potrebbe generare 18 miliardi di SAR (4.8 miliardi di dollari USA) in produzione aggiuntiva di carne e latticini in cinque anni, indicando una base di domanda più ampia al di là delle grandi aziende lattiero-casearie commerciali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore di utilizzo finale: predominano le aziende agricole commerciali, mentre il segmento delle famiglie registra un'accelerazione.
Nel 2025, le aziende agricole commerciali rappresentavano il 61.0% del mercato dell'erba medica in Arabia Saudita, a testimonianza della concentrazione della domanda di mangimi per animali all'interno di grandi aziende integrate. La struttura di produzione e approvvigionamento di mangimi all'estero di Almarai dimostra come i grandi acquirenti combinino la produzione propria, la produzione a contratto e la pianificazione delle scorte per gestire l'approvvigionamento di foraggio su larga scala. La strategia integrata di NADEC per l'allevamento e l'alimentazione animale supporta anche la domanda istituzionale di prodotti a base di erba medica, poiché i grandi gruppi agroalimentari gestiscono sempre più gli input nutrizionali per diverse categorie di animali. I produttori di mangimi composti costituiscono un secondo livello di utilizzo finale, in particolare per pollame, ovini e caprini, dove la farina o i pellet di erba medica contribuiscono a formulare mangimi bilanciati. Questa struttura mantiene il potere di determinazione dei prezzi e la disciplina degli acquisti concentrati in un numero relativamente ristretto di acquirenti commerciali all'interno del mercato dell'erba medica in Arabia Saudita.
Si prevede che il segmento dei proprietari di animali domestici e da compagnia crescerà a un tasso di crescita annuo composto (CAGR) del 9.4% dal 2026 al 2031, diventando così il segmento di utilizzo finale in più rapida crescita. Questo gruppo comprende allevatori di piccoli ruminanti, proprietari di pollame da cortile e acquirenti individuali di cammelli e cavalli che accedono al mercato dell'erba medica in Arabia Saudita tramite negozi al dettaglio, cooperative e piccoli distributori. Il Dipartimento dell'Agricoltura degli Stati Uniti (USDA) ha documentato pagamenti mensili di sostegno per i piccoli allevatori, che contribuiscono a mantenere il potere d'acquisto del foraggio anche quando i prezzi unitari al dettaglio rimangono superiori ai prezzi commerciali all'ingrosso. I dati sul bestiame del GASTAT (Autorità Generale di Statistica) confermano inoltre l'ampiezza di questa base di utenti, poiché la proprietà di animali è distribuita in diverse categorie oltre all'allevamento lattiero-caseario commerciale. Sebbene questo segmento sia più piccolo in termini di valore assoluto, sta contribuendo a una struttura di canale più ampia nel mercato dell'erba medica in Arabia Saudita, che va oltre i grandi acquisti da parte delle aziende agricole.
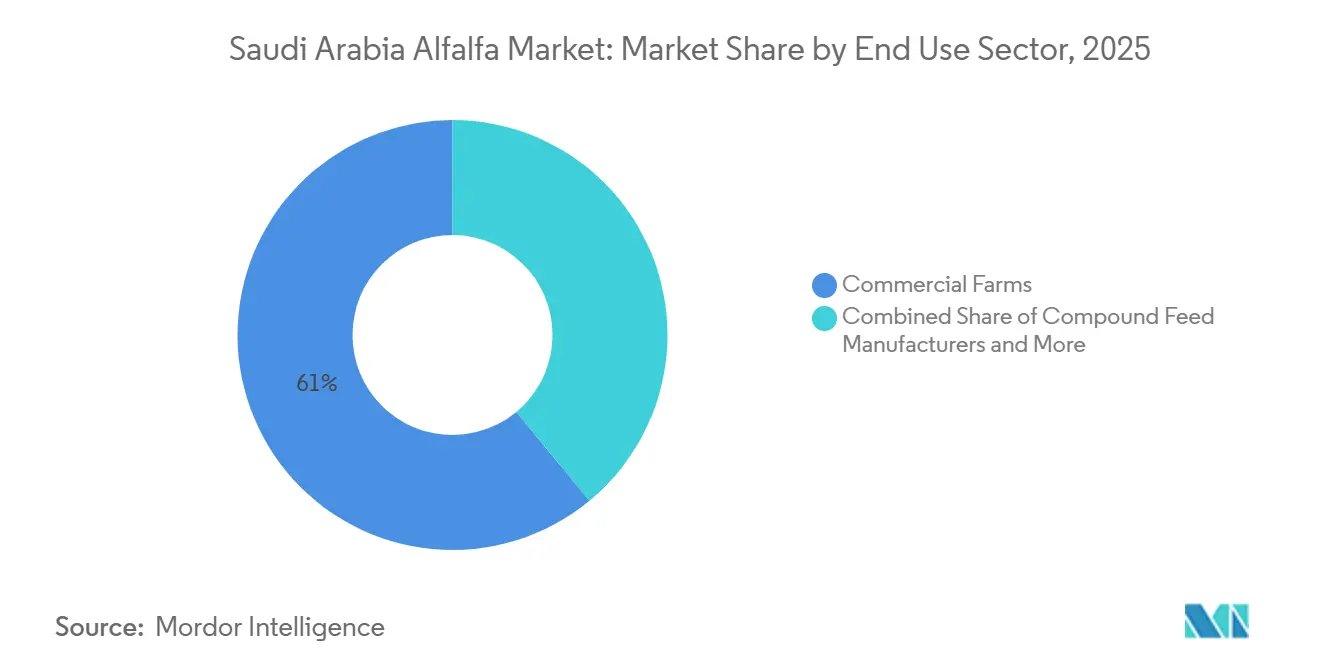
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
L'Arabia Saudita è un mercato unico, ma il mercato dell'erba medica saudita mostra chiare differenze regionali in termini di storia produttiva, gestione delle importazioni e concentrazione degli usi finali. Tabuk e Al-Jouf sono state storicamente centrali per la coltivazione di foraggio a livello nazionale su licenza. TADCO rimane l'operatore commerciale di erba medica più visibile a Tabuk, mentre Al-Jouf Agricultural Development ha mantenuto l'erba medica come coltura foraggera chiave nel suo portafoglio. Il quadro normativo di MEWA in materia di coltivazione restrittiva significa che queste regioni settentrionali non sono più aree di crescita per l'espansione su larga scala dei campi. Il loro ruolo è ora più strettamente legato all'attività residua su licenza, alla produzione di transizione e al know-how pregresso che a una crescita generalizzata dell'offerta interna.
I corridoi portuali occidentali e orientali sono più importanti per l'attuale mercato dell'erba medica in Arabia Saudita rispetto alle zone di coltivazione interne. Il porto islamico di Jeddah funge da importante punto di ingresso per i prodotti provenienti da Spagna, Stati Uniti e Argentina, in particolare per gli acquirenti che riforniscono i principali distretti di domanda. Secondo l'Autorità Generale di Statistica, nel 2024 Riyadh è rimasta la più grande regione produttrice di latte crudo con 1.6 miliardi di litri, il che spiega perché gli afflussi attraverso i porti occidentali e la distribuzione interna verso l'Arabia Saudita centrale rivestono un valore strategico [3] Fonte: Autorità Generale di Statistica, "Statistiche sul bestiame 2024", stats.gov.sa . Anche la Provincia Orientale è importante, poiché Dammam supporta i flussi di prodotti lattiero-caseari industriali e di bestiame collegati alla parte orientale del Regno.
Le regioni interne come Riyadh, Hail e Al-Qassim fungono principalmente da centri di consumo piuttosto che da fonti di approvvigionamento nel mercato saudita dell'erba medica. La concentrazione di allevamenti di bovini da latte a Riyadh la mantiene al centro della domanda di foraggio, mentre Hail e altre zone interne contribuiscono al consumo di pollame, piccoli ruminanti e bestiame misto. La limitata capacità di stoccaggio nei porti e i lunghi spostamenti nell'entroterra possono aumentare la complessità della gestione in queste regioni, soprattutto in caso di ritardi nelle importazioni. Ciò rende l'affidabilità delle rotte e la qualità dei magazzini più importanti del potenziale produttivo regionale per l'attuale andamento del mercato. Il sostegno del PIF alle tecnologie agricole per climi aridi suggerisce che i sistemi di alimentazione regionali potrebbero diventare più efficienti nel tempo, ma ciò non riduce la dipendenza dalle importazioni a breve termine dei grandi produttori di bovini da latte e da carne. La geografia del mercato saudita dell'erba medica è quindi definita dai porti, dalla logistica interna e dalla concentrazione di bestiame, piuttosto che dalle aree di coltivazione nazionali.
Panorama competitivo
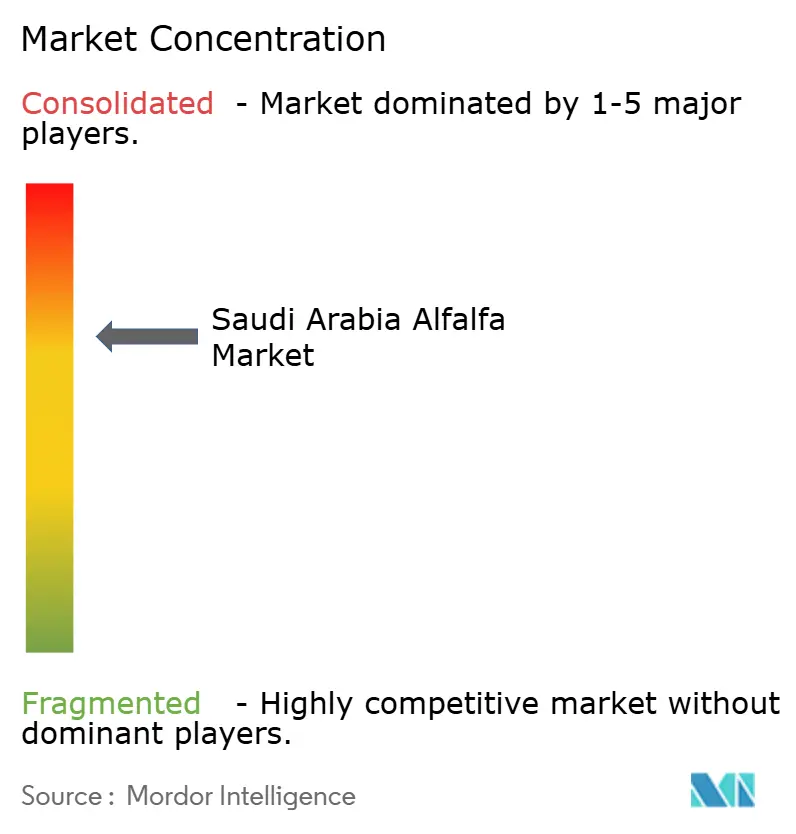
Il mercato dell'erba medica in Arabia Saudita è moderatamente concentrato, con i primi cinque operatori che detengono una quota di mercato significativa. La concorrenza si concentra sull'affidabilità dell'approvvigionamento, sulla qualità del prodotto, sulla consistenza nutrizionale e sul controllo dei costi di sbarco, piuttosto che sugli sconti sui prezzi. Le aziende competono in un contesto in cui gli acquirenti privilegiano la qualità stabile e le consegne prevedibili rispetto a occasionali prezzi spot bassi. Questo rende il mercato dell'erba medica in Arabia Saudita più orientato alle relazioni rispetto a molti altri mercati di materie prime agricole con cicli contrattuali più brevi.
La strategia di Almarai illustra come i grandi acquirenti stiano plasmando il mercato dell'erba medica in Arabia Saudita. Il suo programma di investimenti quinquennale e la base di aziende agricole all'estero hanno ridotto la dipendenza dagli acquisti spot esterni, mentre la produzione di foraggio proveniente dalle aziende agricole di proprietà ha fornito una copertura contro le interruzioni nei volumi scambiati. Al Dahra offre un secondo esempio, poiché la sua struttura integrata per la produzione di mangimi supporta impegni di fornitura più consistenti e offre ai clienti sauditi l'accesso a una piattaforma di approvvigionamento e logistica più ampia. TADCO rappresenta un terzo approccio strategico, in cui il posizionamento del prodotto è legato alle caratteristiche qualitative del foraggio e alle prestazioni di bestiame di alta qualità, piuttosto che alle sole vendite di grandi volumi. Questi approcci indicano che i principali operatori del mercato dell'erba medica in Arabia Saudita utilizzano il controllo della catena di approvvigionamento, la qualità tecnica e le economie di scala per mantenere le proprie posizioni.
Il divario competitivo tra grandi e piccoli operatori è ulteriormente ampliato dai requisiti di conformità e approvvigionamento nel mercato dell'erba medica in Arabia Saudita. Le autorizzazioni all'importazione, i controlli di qualità del prodotto e gli standard di specifica per i mangimi creano barriere all'ingresso per i nuovi fornitori privi di una comprovata storia operativa. Gli acquirenti privilegiano inoltre i fornitori in grado di supportare la diversificazione multi-origine quando un corridoio di approvvigionamento diventa più costoso o meno affidabile. Ciò è particolarmente rilevante dopo le interruzioni del trasporto merci del 2026, poiché la resilienza dei fornitori viene ora valutata in base alle prestazioni contrattuali in condizioni di stress, e non solo in base al prezzo quotato. La crescita più rapida dei canali di distribuzione domestica e hobbistica potrebbe creare opportunità per confezioni più piccole e una distribuzione focalizzata sulla vendita al dettaglio, ma la principale fonte di profitto nel mercato dell'erba medica in Arabia Saudita rimane in mano agli acquirenti istituzionali e ai grandi programmi di importazione. Di conseguenza, il mercato rimane aperto alla concorrenza, ma il vantaggio competitivo duraturo è concentrato tra gli operatori in grado di combinare solidità logistica, garanzia di qualità e scala commerciale.
Leader del settore dell'erba medica in Arabia Saudita
Alfeed
Al Dahra ACX Global Inc.
Erba medica Monegros SL
Border Valley Trading, LLC
Bailey Farms Internazionale
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: NADEC ha lanciato a Hail un progetto zootecnico da 2 miliardi di SAR (533 milioni di dollari), sostenuto da un finanziamento governativo di 1.1 miliardi di SAR (293 milioni di dollari) proveniente dal Fondo per lo Sviluppo Agricolo. L'impianto mira a raggiungere una capacità produttiva annua di 1 milione di ovini entro il 2030, il che dovrebbe espandere significativamente la domanda di foraggio misto nell'entroterra settentrionale dell'Arabia Saudita, compresa l'erba medica, e supportare direttamente gli obiettivi di sicurezza alimentare della Vision 2030.
- Maggio 2025: TADCO ha ottenuto da MEWA una licenza biennale per la produzione di sementi per foraggio invernale, nell'ambito del quadro normativo aggiornato del ministero. La licenza colloca TADCO tra i pochi produttori nazionali di foraggio autorizzati nell'ambito del regime di coltivazione limitata, favorendo il mercato.
- Febbraio 2025: Balady Poultry ha presentato un piano di crescita quinquennale che prevede un investimento di 304 milioni di dollari per la costruzione di un nuovo macello, di uno stabilimento di lavorazione e di incubatoi, finanziato tramite il Fondo saudita per lo sviluppo agricolo e prestiti commerciali, con un impatto diretto sulla domanda di erba medica nel Paese.
Ambito del rapporto sul mercato dell'erba medica in Arabia Saudita
Il fieno di erba medica si ottiene dalla pianta di erba medica, nota anche come erba medica o Medicago sativa. Viene coltivata come importante coltura foraggera ed è ampiamente utilizzata nell'alimentazione animale grazie al suo elevato contenuto proteico e al suo valore foraggero.
Il mercato dell'erba medica in Arabia Saudita è segmentato per tipologia di prodotto (balle, pellet, cubetti e balle compresse), per applicazione (mangime per bovini da latte, mangime per bovini da carne, mangime per pollame, mangime per equini, mangime per piccoli ruminanti, camelidi e altri mangimi per bestiame) e per settore di utilizzo finale (aziende agricole commerciali, produttori di mangimi composti, proprietari di animali domestici e per hobby, e produttori di alimenti per animali domestici e nutrizione specializzata). Le dimensioni del mercato e le previsioni sono fornite in termini di valore (USD) e volume (tonnellate metriche).
Per tipo di prodotto
| Balle |
| Pastiglie |
| Cubi |
| Balle compresse |
Per Applicazione
| Mangime per bovini da latte |
| Mangime per bovini da carne |
| Mangime per pollame |
| Mangime per equini |
| Mangime per piccoli ruminanti |
| Mangimi per camelidi e altri animali da allevamento |
Per settore di utilizzo finale
| Fattorie commerciali |
| Produttori di mangimi composti |
| Proprietari di animali domestici e da compagnia |
| Alimenti per animali domestici e nutrizione specializzata |
| Per tipo di prodotto | Balle |
| Pastiglie | |
| Cubi | |
| Balle compresse | |
| Per Applicazione | Mangime per bovini da latte |
| Mangime per bovini da carne | |
| Mangime per pollame | |
| Mangime per equini | |
| Mangime per piccoli ruminanti | |
| Mangimi per camelidi e altri animali da allevamento | |
| Per settore di utilizzo finale | Fattorie commerciali |
| Produttori di mangimi composti | |
| Proprietari di animali domestici e da compagnia | |
| Alimenti per animali domestici e nutrizione specializzata |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dell'erba medica in Arabia Saudita entro il 2031?
Si prevede che il mercato dell'erba medica in Arabia Saudita raggiungerà i 667.27 milioni di dollari entro il 2031, rispetto ai 453.68 milioni di dollari del 2026, con un tasso di crescita annuo composto (CAGR) dell'8.0%.
Perché l'Arabia Saudita dipende così tanto dall'erba medica importata?
L'abbandono graduale della coltivazione di foraggio perenne da parte di MEWA e le limitazioni dovute alla scarsità d'acqua hanno reso le importazioni e il foraggio proveniente dall'estero la principale fonte di approvvigionamento per gli utenti commerciali.
Quale tipologia di prodotto genera la maggiore domanda in Arabia Saudita?
Nel 2025, le balle hanno dominato il mercato con una quota del 46.35%, poiché le grandi aziende lattiero-casearie necessitano ancora di foraggio a stelo lungo nei programmi di alimentazione ordinaria.
Quali sono i principali rischi per fornitori e acquirenti?
I rischi principali sono la volatilità dei prezzi del trasporto merci, la concentrazione delle origini, le perdite dovute alle alte temperature di stoccaggio e la pressione politica a lungo termine per abbandonare i sistemi di alimentazione ad alta intensità idrica.


