

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 40.56 miliardo di dollari |
| Dimensione del mercato (2031) | 98.02 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 19.30% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
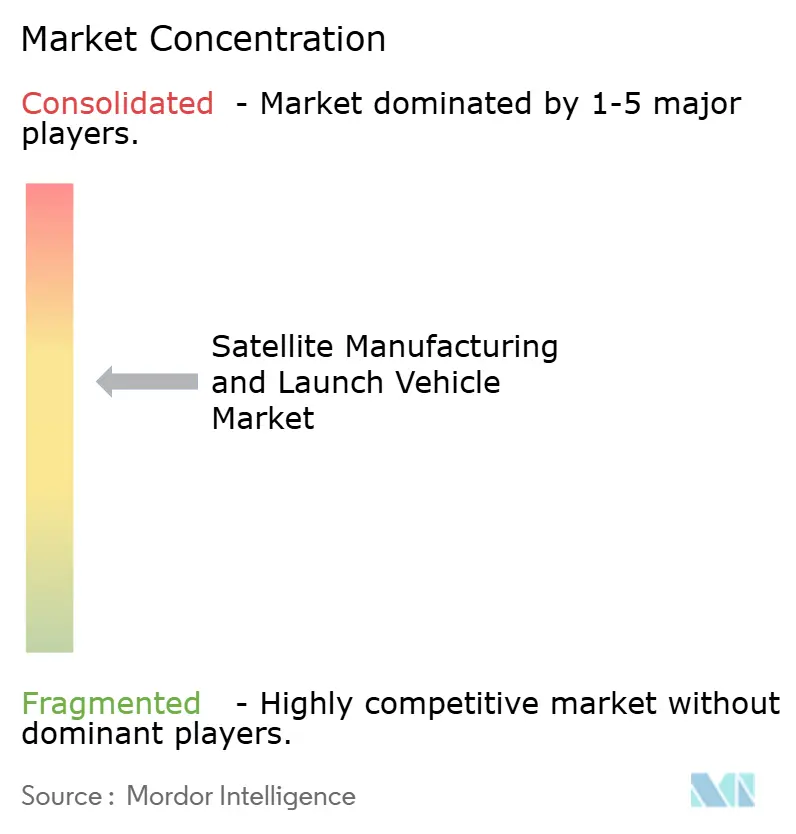
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della produzione di satelliti e dei veicoli di lancio di Mordor Intelligence
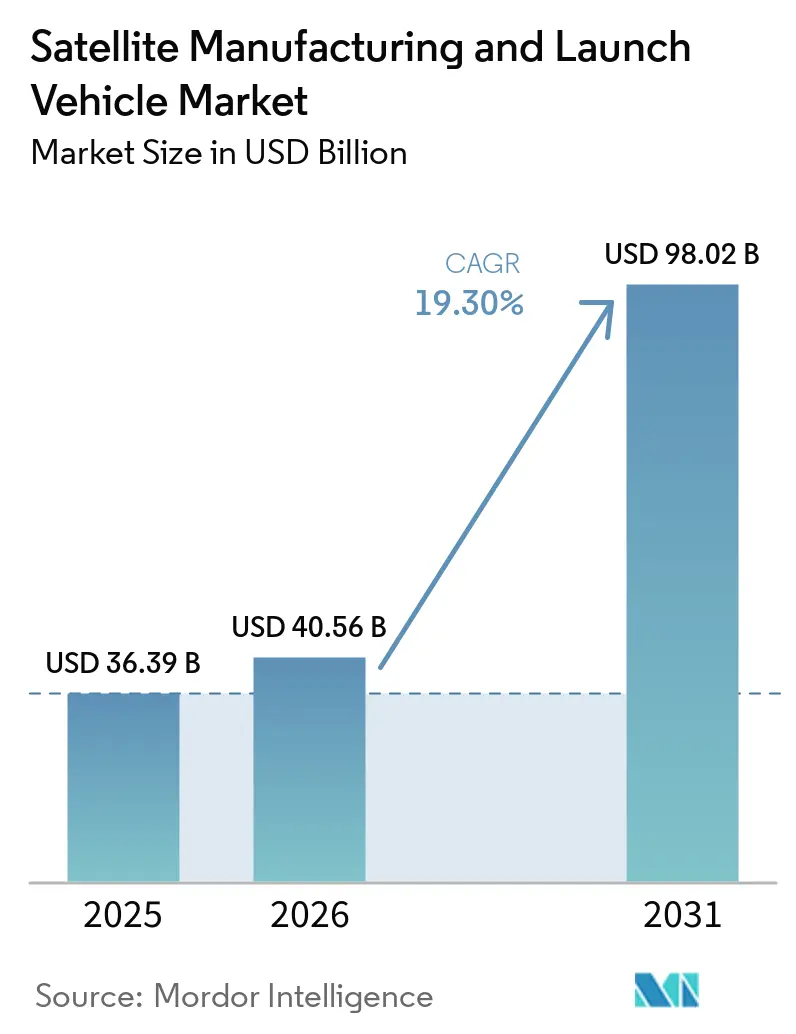
Si prevede che il mercato della produzione di satelliti e dei veicoli di lancio crescerà da 36.39 miliardi di dollari nel 2025 a 40.56 miliardi di dollari nel 2026 e raggiungerà i 98.02 miliardi di dollari entro il 2031, con un CAGR del 19.30% nel periodo 2026-2031. Questa espansione riflette una svolta verso implementazioni LEO su larga scala, ampliando il divario con le missioni geostazionarie tradizionali, poiché gli operatori di costellazioni comprimono i cicli di costruzione e assicurano una rapida cadenza di lancio. Le richieste di 203,000 satelliti multi-costellazione presentate dalla Cina sottolineano un'acquisizione di territorio orbitale che alza l'asticella del coordinamento delle frequenze e della pianificazione della produttività di lancio. La riutilizzabilità dei lanci è ora una leva strutturale dei costi nel mercato della produzione di satelliti e dei veicoli di lancio, poiché la modernizzazione delle licenze e le operazioni di riutilizzo rapido aumentano le velocità di volo migliorando al contempo le curve di apprendimento dell'affidabilità. I flussi di capitale, gli appalti per la difesa e l'adozione della banda larga commerciale si allineano attorno ad architetture diffuse, che stanno spingendo le catene di fornitura di sottosistemi, componenti e software verso l'integrazione verticale su larga scala.
Punti chiave del rapporto
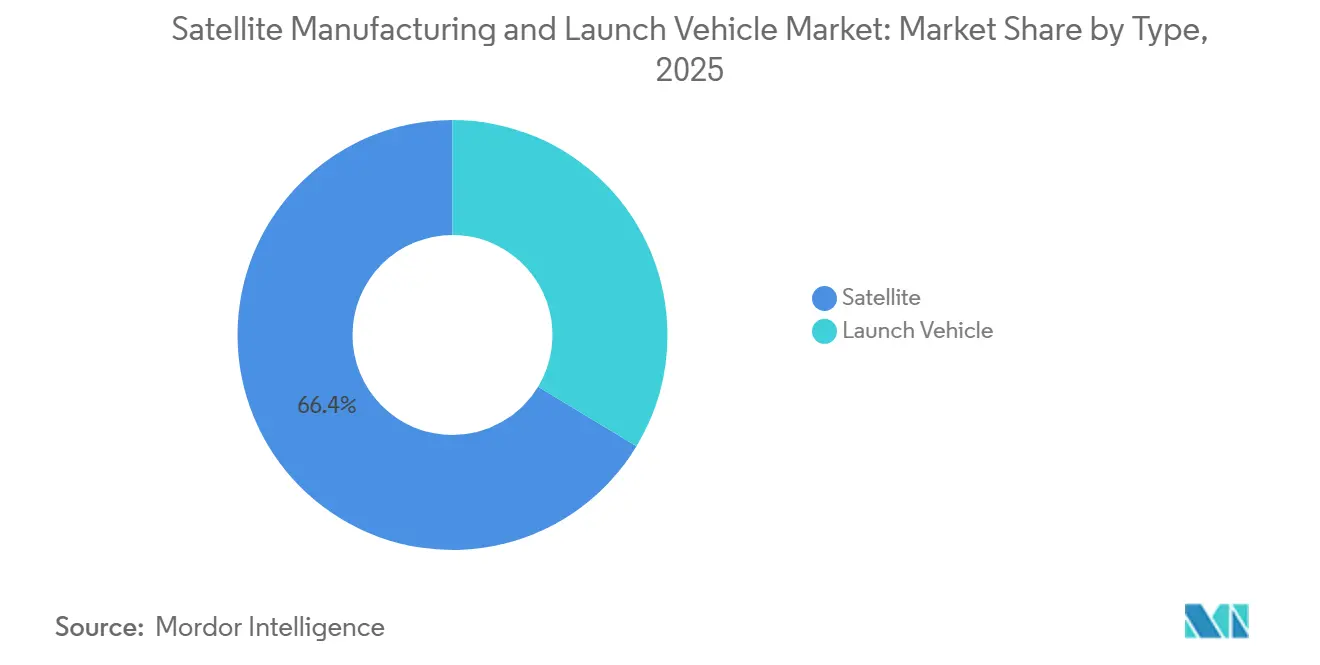
- Per tipologia, i satelliti hanno dominato il mercato della produzione di satelliti e dei vettori di lancio con una quota del 66.35% nel 2025 e rappresentano il segmento in più rapida crescita, con un CAGR del 23.00% fino al 2031.
- Nel 2025, il settore orbitale (LEO) rappresentava il 39.00% del mercato della produzione di satelliti e dei vettori di lancio, e si prevede che registrerà la crescita più elevata, con un CAGR del 19.90% fino al 2031.
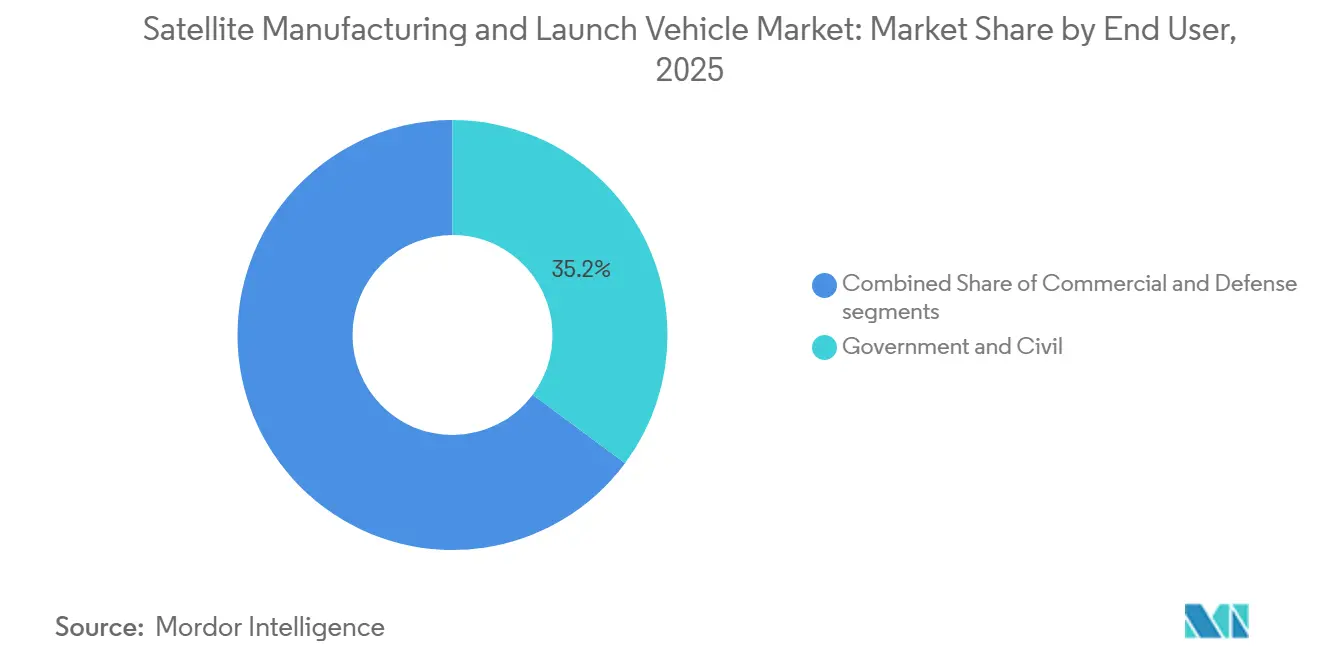
- Per quanto riguarda gli utenti finali, il segmento governativo e civile ha conquistato una quota del 35.17% del mercato della produzione di satelliti e dei vettori di lancio nel 2025, mentre si prevede che il segmento commerciale crescerà al CAGR più elevato, pari al 20.81%, fino al 2031.
- Per settore di applicazione, i servizi di comunicazione rappresentavano il 55.00% della quota di mercato nel 2025, mentre la sicurezza nazionale e la sorveglianza erano il segmento in più rapida crescita, con un CAGR del 19.89% fino al 2031.
- Per quanto riguarda i sottosistemi, i bus satellitari rappresentavano il 24.55% del mercato della produzione di satelliti e dei veicoli di lancio nel 2025. Il carico utile satellitare è il segmento in più rapida crescita, con un CAGR del 23.81% fino al 2031.
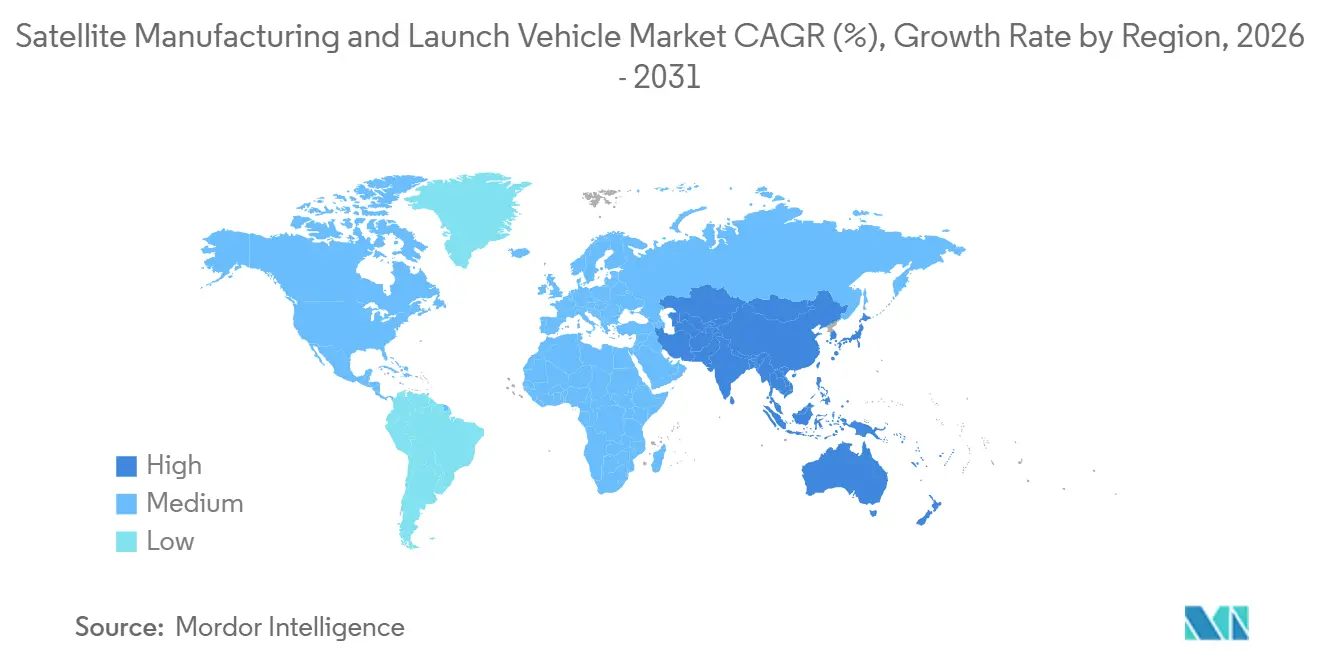
- In termini geografici, nel 2025 il Nord America ha mantenuto una quota del 60.76% del mercato della produzione di satelliti e dei veicoli di lancio. L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR dell'29.35% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della produzione di satelliti e dei veicoli di lancio
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sistemi di lancio riutilizzabili che riducono i costi di accesso | + 2.5% | Nord America, Cina, Asia-Pacifico più ampia | Medio termine (2-4 anni) |
| L'espansione della costellazione LEO aumenta la domanda di lanci | + 2.1% | Globale, guidato da Nord America e Cina | A breve termine (≤ 2 anni) |
| Spostamento della difesa verso un'architettura spaziale distribuita | + 1.8% | Nord America, Europa, Asia-Pacifico, inclusi India, Giappone, Corea del Sud | Medio termine (2-4 anni) |
| Il capitale privato accelera l'implementazione dello spazio commerciale | + 1.4% | Globale, concentrato in Nord America e Asia-Pacifico | A breve termine (≤ 2 anni) |
| Crescente dipendenza dai servizi infrastrutturali basati sui satelliti | + 1.3% | Infrastrutture critiche globali nel Regno Unito, negli Stati Uniti e in India | A lungo termine (≥ 4 anni) |
| Guadagni di efficienza nella tecnologia di propulsione e produzione | + 0.9% | Centri di innovazione globali in Nord America, Europa e Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
L'espansione della costellazione LEO aumenta la domanda di lanci
Il dispiegamento da parte di SpaceX di oltre 9,350 satelliti Starlink in orbita entro dicembre 2025 e l'aumento previsto dei lanci durante il 2026 sottolineano che la portata delle costellazioni satellitari sta guidando la domanda di capacità di lancio affidabile e ad alta frequenza nei mercati della produzione di satelliti e dei veicoli di lancio. Il Progetto Kuiper di Amazon ha portato avanti il suo piano di 3,236 satelliti e ha allineato l'approvvigionamento di lanci multi-provider per garantire traguardi di servizio a partire dall'inizio del 2026. [1] Amazon Staff, “Project Kuiper Deployment Update,” Amazon, aboutamazon.com La Cina ha accelerato le costellazioni GW e Qianfan e ha segnalato un'attività di lancio ancora maggiore per il 2026, mentre l'attività di presentazione e la capacità industriale nazionale si espandono. L'India ha liberato i percorsi dello spettro per i servizi a banda larga satellitare alla fine del 2025, posizionando i futuri dispiegamenti di mega-costellazioni per la copertura dell'Asia-Pacifico, mentre il mercato si sposta verso le regioni sottoservite. Il segmento dell'orbita terrestre bassa (LEO) sta registrando una rapida crescita nel mercato dei vettori di lancio satellitare dell'Asia-Pacifico , trainata dalla crescente domanda di dispiegamento di satelliti. Gli obblighi di deposito dell'ITU che richiedono un rapido dispiegamento parziale per mantenere i diritti sullo spettro stanno comprimendo le tempistiche dei programmi, il che amplifica la cadenza di lancio come fattore limitante nelle reti multi-orbita. [2] Unione Internazionale delle Telecomunicazioni, "Regolamenti radio", ITU, itu.int
Spostamento della difesa verso un'architettura spaziale distribuita
Gli appalti per la difesa si stanno orientando verso reti LEO diffuse, che migliorano la resilienza e la reattività per l'allerta missilistica, il tracciamento e le comunicazioni sicure nel mercato della produzione satellitare e dei veicoli di lancio. Le tranche della US Space Development Agency hanno ampliato lo slancio di aggiudicazione fino al 2025, poiché i livelli di tracciamento e trasporto aggiungono copertura e ridondanza con un numero crescente di satelliti combinati. Le priorità di bilancio per l'anno fiscale 2025 rafforzano questa direzione e sostengono gli investimenti in comunicazioni tattiche protette e livelli di rilevamento resilienti. La costellazione Silent Barker del National Reconnaissance Office, lanciata nel 2023, è diventata operativa all'inizio del 2025. Migliora la consapevolezza del dominio spaziale in orbita geosincrona supportando il rilevamento e la caratterizzazione di oggetti in orbita geostazionaria. I programmi europei hanno continuato a enfatizzare la connettività sicura sovrana, contribuendo allo slancio multiregionale per architetture distribuite che integrano le strategie di difesa nazionale. Questa transizione sta integrando capacità a duplice uso che servono gli utenti della difesa e quelli commerciali attraverso bus, payload e livelli di trasporto dati comuni.
Sistemi di lancio riutilizzabili che riducono i costi di accesso
La riutilizzabilità del primo stadio ha modificato l'economia del mercato dei lanci, consentendo una cadenza di volo più elevata con intervalli di ripristino più brevi, comprimendo i costi marginali e stabilizzando i programmi. Nel 2025, i primi stadi del Falcon 9 Block 5 hanno superato i 20 voli in servizio operativo, aumentando la fiducia nella pianificazione del ciclo di vita dei booster e nell'utilizzo della flotta. Il New Glenn di Blue Origin, dopo due lanci nel 2025, dovrebbe iniziare le operazioni regolari nel 2026, fornendo una piattaforma riutilizzabile ad alta capacità che amplia le capacità di trasporto pesante per i dispiegamenti multi-satellite. La cinese LandSpace ha compiuto progressi significativi verso la riutilizzabilità con il lancio di Zhuque-3 alla fine del 2025. Il test di recupero verticale ha dimostrato con successo le prestazioni di guida a circuito chiuso per il ritorno dello stadio. I quadri di licenza semplificati facilitano un ritmo di lancio più elevato e consentono rapidi programmi di ripristino, riducendo così i colli di bottiglia nella costruzione della costellazione. Man mano che l'hardware collaudato in volo diventa standard, la pressione competitiva incoraggia ottimizzazioni multi-manifesto che migliorano l'economia del carico utile nel mercato della produzione di satelliti e dei veicoli di lancio.
Il capitale privato accelera l'implementazione dello spazio commerciale
Grandi round privati e investimenti strategici hanno sostenuto lo sviluppo di costellazioni e lanci nel 2024 e nel 2025, rafforzando il profilo di crescita del mercato. Gli operatori che hanno sviluppato architetture direct-to-device si sono assicurati un supporto finanziario pluriennale per sostenere veicoli spaziali più grandi e carichi utili avanzati, con traguardi del programma legati a collegamenti di servizio comprovati. L'ecosistema di lancio privato indiano ha delineato piani di espansione della capacità per il 2026 e oltre, con capacità produttive progettate per soddisfare gli obiettivi di lancio mensili. Nel frattempo, il settore spaziale commerciale cinese ha introdotto nuovi meccanismi di finanziamento per promuovere sistemi di lancio riutilizzabili e iniziative IoT satellitari, con alcuni produttori di razzi che procedono verso la quotazione in borsa. L'effetto netto è una pipeline più ampia di hardware e servizi di volo che integra modelli di produzione a monte e di servizio a valle nel mercato della produzione satellitare e dei veicoli di lancio. Gli operatori che allineano i finanziamenti alla scala di produzione e all'accesso al ridesharing sono nella posizione migliore per sostenere lo slancio di distribuzione fino al 2027.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati requisiti di capitale ed esposizione al rischio finanziario | -1.7% | Globale, acuto nei mercati emergenti tra cui India e Brasile | Medio termine (2-4 anni) |
| Barriere normative e vincoli di allocazione dello spettro | -1.3% | Globale, con colli di bottiglia negli Stati Uniti, nell'UE e in India | A lungo termine (≥ 4 anni) |
| Colli di bottiglia nella catena di fornitura dei componenti critici | -1.1% | Nord America e Asia-Pacifico per i semiconduttori, Europa per l'ottica | A breve termine (≤ 2 anni) |
| Congestione orbitale e aumento del rischio di detriti spaziali | -0.9% | LEO critico, GEO moderato, preoccupazione globale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati requisiti patrimoniali ed esposizione al rischio finanziario
Lunghi cicli di sviluppo e ingenti spese ingegneristiche non ricorrenti creano rischi finanziari per i nuovi entranti, soprattutto quando è necessaria l'esperienza di volo per sbloccare la domanda commerciale. Gli impegni di finanziamento a livello di programma per le reti a banda larga LEO nel 2024 hanno evidenziato la necessità di un supporto multimiliardario prima dell'attivazione del servizio. I contratti di trasporto pesante per grandi veicoli spaziali continuano a raggiungere prezzi a nove cifre, come si è visto a fine 2025, il che concentra il rischio su un numero inferiore di missioni. Le aziende private che non diversificano i ricavi attorno ai servizi di lancio e downstream spesso si trovano ad affrontare tempi lunghi per chiudere gli arretrati commerciali. L'intensità di capitale si estende anche oltre i veicoli, alle infrastrutture di produzione e alla conformità normativa, il che può ritardare i tempi di pareggio. Con l'aumento del debito e degli impegni di capitale, i rischi di esecuzione del programma possono comportare maggiori costi di finanziamento e imprevisti.
Barriere normative e vincoli di allocazione dello spettro
Il rilascio di licenze statunitensi per grandi costellazioni richiede un coordinamento multi-agenzia e una revisione ambientale, che possono prolungare i tempi di approvazione e ritardare le implementazioni iniziali. Le protezioni della densità di flusso di potenza per gli operatori storici possono limitare la capacità utilizzabile per alcuni sistemi non geostazionari, influenzando così l'economia dei servizi regionali. Il coordinamento globale secondo le procedure ITU richiede un impegno bilaterale con molte amministrazioni e le grandi richieste orbitali aggiungono complessità alla garanzia di operazioni prive di interferenze. Le richieste della Cina di fine 2025 hanno aumentato la contesa per le bande Ku e Ka e aumentato l'incertezza di pianificazione per costellazioni sovrapposte. L'attuale sforzo di modernizzazione della FCC mira a consolidare i regimi di licenza introducendo al contempo nuovi meccanismi per lo spettro sottoutilizzato, ma il feedback del settore avverte di una potenziale volatilità dell'allocazione. Questi fattori si combinano per aumentare il rischio di programmazione nei programmi multi-orbita nel mercato della produzione di satelliti e dei veicoli di lancio.
Analisi del segmento
Per tipo: i colli di bottiglia nel lancio determinano la sovraperformance del segmento dei veicoli
Nel 2025, il settore satellitare ha dominato con il 66.35% della quota di mercato, mentre il segmento dei veicoli di lancio è cresciuto con un CAGR del 9.89% previsto fino al 2031. La crescita del mercato nel 2025 è dovuta a un'elevata cadenza di lancio, che ha allineato la capacità con gli arretrati delle costellazioni e migliorato l'efficienza del throughput. La crescente diffusione di veicoli di lancio satellitari sta inoltre supportando una maggiore frequenza di lancio, in particolare per le costellazioni LEO e le missioni di piccoli satelliti. Nel 2025, le entrate commerciali statunitensi sono state dominate dal Falcon 9, poiché il riutilizzo ha guidato l'economia delle missioni e aperto più slot per i lanci condivisi. [3] Federal Aviation Administration, “2025 Annual Compendium of Commercial Space Transportation,” FAA, faa.gov Il quadro dell'offerta di lanci si è ampliato nella regione Asia-Pacifico, poiché la Cina ha aumentato i tassi di volo e diversificato i fornitori commerciali, aggiungendo resilienza alla pianificazione del manifesto. Le missioni di lancio condiviso hanno migliorato l'accesso ai prezzi per i piccoli satelliti, ma hanno introdotto compromessi nell'altitudine di inserimento e nella certezza della programmazione. Con la maturazione del riutilizzo e l'entrata in servizio di veicoli per carichi pesanti, la capacità di lancio diventa un elemento distintivo per il rapido dispiegamento in orbita terrestre bassa.
Al momento del lancio, il mercato ha incorporato ulteriori offerte verticali, come l'integrazione di missioni e lo scambio rapido di manifest, che hanno mantenuto la cadenza fino al 2025. La pressione competitiva ha incoraggiato i nuovi operatori a dare priorità alla riutilizzabilità e alla comunanza avionica per ridurre il costo marginale per volo. Le società di lancio private cinesi hanno promosso piloti di velivoli riutilizzabili e segnalato un aumento del numero di voli nel 2026, il che dovrebbe supportare la costruzione di costellazioni nella regione. I piccoli operatori satellitari hanno utilizzato il ridesharing per gestire i costi, ma hanno spesso accettato ritardi per accedere ai piani orbitali preferiti, il che ha mantenuto la domanda di missioni dedicate per implementazioni urgenti.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
By Orbit: il predominio LEO maschera la rinascita MEO guidata dalla latenza
Nel 2025, il mercato delle antenne LEO ha mantenuto una quota del 39.00%, registrando una crescita annua composta (CAGR) del 19.90% fino al 2031, trainata dalle dense costellazioni a banda larga. Il mercato ha stanziato risorse aggiuntive per il rifornimento delle antenne LEO e per la progettazione di antenne di seconda generazione, mentre gli operatori si impegnano ad espandere la capacità e a migliorare l'affidabilità. La capacità delle antenne MEO soddisfa specifiche esigenze di copertura e di livello di servizio, incluse le rotte marittime e aeronautiche, dove la stabilità dei fasci e la disponibilità del servizio hanno la priorità rispetto alla latenza minima.
Si prevede che il MEO si espanderà a un CAGR del 17.87% fino al 2031, poiché i requisiti di qualità del servizio impongono percorsi di routing e backhaul differenziati. Parallelamente, le piattaforme GEO hanno continuato a servire collegamenti broadcast e satellitari fissi, mentre gli operatori hanno razionalizzato le proprie flotte in linea con le tendenze video basate su IP. I portafogli di servizi multi-orbita hanno guadagnato terreno poiché gli utenti aziendali hanno integrato soluzioni LEO, MEO e terrestri per garantire continuità e copertura. I progetti di programma incorporano sempre più crosslink e payload flessibili che spostano la capacità dove la domanda raggiunge i picchi nel mercato della produzione satellitare e dei veicoli di lancio.
Per utente finale: il segmento commerciale eclissa il governo mentre il capitale privato inonda il mercato
Nel 2025, il settore pubblico e civile ha conquistato una quota del 35.17%, mentre il segmento commerciale ha registrato un tasso di crescita annuo composto (CAGR) del 20.81% fino al 2031. Il mercato ha visto una crescente domanda di abbonamenti e servizi direct-to-device, backhaul a banda larga e connettività marittima da parte di aziende e imprese, una tendenza che dovrebbe proseguire fino al 2025. I finanziamenti privati hanno sostenuto la produzione e l'attivazione dei servizi in corso, inclusi gli aumenti di capitale da parte dei principali operatori e gli investimenti diretti nelle reti da parte dei partner MNO. I bilanci del settore pubblico e civile sono rimasti stabili nel 2025, mentre il settore della difesa ha continuato a dare priorità ad architetture proliferate per il rilevamento e il trasporto resilienti.
La spesa pubblica in Europa è diminuita grazie alla razionalizzazione del bilancio, con un impatto sui programmi a lungo termine pianificati per il 2025. Nel frattempo, la domanda commerciale è cresciuta, trainata dalla capacità flessibile e dalla riduzione dei costi dei terminali, che hanno sostenuto l'adozione di applicazioni di accesso wireless fisso e marittime. Gli operatori verticalmente integrati hanno utilizzato i ricavi degli abbonati per mantenere i programmi di lancio, rafforzando così la propria posizione di mercato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: il predominio della comunicazione maschera l'impennata guidata dall'intelligence nell'osservazione della Terra
Nel 2025, i servizi di comunicazione detenevano una quota del 55.00%, trainati dalla diffusione della banda larga e dall'evoluzione dei collegamenti diretti ai dispositivi, mentre la sicurezza nazionale e la sorveglianza erano il settore in più rapida crescita, con un CAGR del 19.89%. Le costellazioni SAR e ottiche hanno migliorato la risoluzione e ridotto i tempi di esecuzione delle attività, estendendo i casi d'uso a difesa, agricoltura e infrastrutture. Le piattaforme aziendali hanno integrato i feed di osservazione della Terra con i flussi di lavoro di analisi, fornendo valore aggiunto ai clienti che gestiscono risorse distribuite.
Il mercato comprende diverse applicazioni che utilizzano connettività ibrida e stack di monitoraggio per servire clienti del settore logistico, energetico e governativo con SLA personalizzati. I fornitori di servizi di Osservazione della Terra hanno aumentato la capacità e la copertura, ampliando al contempo le finestre di assegnazione delle attività per ridurre i tempi di analisi. I sistemi di navigazione hanno mantenuto un ruolo intersettoriale nella sincronizzazione e nel posizionamento, a supporto dell'attività economica e della risposta alle emergenze.
Per sottosistema: il predominio del carico utile si erode mentre aumenta la complessità del GNC
Si prevede che i bus satellitari deterranno la quota di mercato più elevata nel segmento dei sottosistemi satellitari, raggiungendo il 24.55% entro il 2025, a sottolineare il loro ruolo significativo nel settore. Il segmento dei sistemi di guida, navigazione e controllo (GNC) ha registrato la crescita più rapida nel mercato dei sottosistemi dei veicoli di lancio, con un CAGR dell'11.30%. La modernizzazione normativa e la rapida riutilizzabilità hanno favorito lo sviluppo di sistemi avanzati di terminazione del volo autonomo e di guida di precisione, aumentando la sofisticazione dell'avionica dei veicoli di lancio. Gli operatori hanno spostato la spesa verso carichi utili flessibili e funzionalità definite via software per adeguare la capacità alla domanda in evoluzione. La crescente esperienza di volo dei booster ad alto numero di cicli ha convalidato l'investimento in IMU e sistemi di controllo robusti per mantenere i margini di recupero a una cadenza più elevata.
I payload satellitari stanno registrando una crescente domanda di antenne ad alta capacità, sensori ottici e aperture SAR, trainata dai progressi nelle tecnologie di comunicazione, imaging e telerilevamento. Allo stesso tempo, la produzione di bus satellitari in fabbrica ha compresso i tempi e ridotto i costi unitari, trasferendo così maggiore valore al payload e ai sottosistemi GNC. Le superfici di controllo per l'atterraggio di precisione, i ricevitori di navigazione e i sistemi di elaborazione di bordo hanno ricevuto maggiori investimenti per supportare il riutilizzo frequente. La produzione industrializzata in Cina e India ha aumentato la capacità di fornitura di bus satellitari di piccole dimensioni, alimentando costellazioni di sistemi di comunicazione e di Osservazione della Terra.
Analisi geografica
Mercato nordamericano della produzione di satelliti e dei veicoli di lancio
Il Nord America ha mantenuto una quota del 60.76% nel 2025, grazie all'elevata cadenza di lancio e ai programmi di difesa che hanno sostenuto la domanda e gli investimenti nel mercato della produzione satellitare e dei veicoli di lancio. Gli operatori statunitensi hanno sfruttato l'integrazione verticale per sostenere gli obiettivi di volo mensili e coordinare l'implementazione delle costellazioni. I budget per la difesa hanno dato priorità alle architetture LEO, diffuse in tutto il mondo, per il rilevamento e le comunicazioni sicure nel 2025. La modernizzazione delle licenze ha consentito la riutilizzabilità e una rapida implementazione, contribuendo all'aumento della produttività in tutta la regione.
Mercato della produzione di satelliti e dei veicoli di lancio nella regione Asia-Pacifico
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR dell'29.35%, poiché l'attività di lancio commerciale e la crescita industriale della Cina intensificano la capacità di veicoli e satelliti. Il National Commercial Aerospace Development Fund ha aggiunto un supporto finanziario pluriennale per iniziative di lancio riutilizzabili e di networking satellitare. Le missioni avanzate di trasporto pesante dell'India si sono assicurate contratti internazionali per carichi utili, con LVM3 che ha rafforzato la presenza commerciale regionale alla fine del 2025. Nel novembre 2025, la Corea del Sud ha completato una missione orbitale guidata da privati, espandendo la sua capacità e evidenziando l'ascesa di ulteriori fornitori regionali.
Mercato europeo della produzione di satelliti e dei veicoli di lancio
L'Europa è guidata dalla transizione di Ariane 6 verso il servizio commerciale, mentre gli operatori regionali continuano ad adottare strategie multi-orbita. I nuovi investimenti produttivi hanno supportato payload definiti dal software e modelli di capacità flessibili per clienti aziendali e governativi. I programmi pubblici hanno dato priorità alla sovranità e alla resilienza, supportando comunicazioni sicure e consapevolezza situazionale. Gli appalti interregionali e l'accesso al ridesharing hanno aiutato gli utenti europei a mantenere i programmi di dispiegamento durante il periodo di transizione.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
Il mercato della produzione di satelliti e dei veicoli di lancio è moderatamente concentrato, con importanti operatori come The Boeing Company, Airbus SE, Northrop Grumman Corporation e Space Exploration Technologies Corp. che gestiscono la maggior parte dei contratti di alto valore. Il mercato dei servizi di lancio è altamente concentrato, con un unico fornitore che dovrebbe gestire la maggior parte dei lanci commerciali statunitensi nel 2025, grazie a un'ampia integrazione verticale e all'utilizzo di primi stadi riutilizzabili. L'efficienza dei costi consentita dalla riutilizzabilità ha favorito prezzi competitivi, intensificando la pressione sui veicoli a perdere o in ritardo. Si prevede che nel 2026 entreranno sul mercato nuove capacità di carico pesante, ampliando le opzioni per carichi utili di grandi dimensioni e missioni multi-satellite. Nel frattempo, i fornitori di veicoli di medio carico continuano a investire in veicoli di nuova generazione, inclusi progetti riutilizzabili pensati per frequenti implementazioni di costellazioni.
I produttori cinesi hanno ampliato le linee industriali per classi da 100 a 1,000 kg, concentrandosi su tempi di ciclo brevi e bus standardizzati. I produttori europei e statunitensi hanno sviluppato payload avanzati definiti dal software e design flessibili adatti a portafogli multi-orbita. L'integrazione verticale si è estesa ai terminali e ai collegamenti inter-satellitari, poiché gli operatori cercavano di proteggersi dai colli di bottiglia della fornitura e di contenere i costi.
Le iniziative strategiche nel 2024 e nel 2025 si sono concentrate su importanti programmi finanziati dai clienti per le comunicazioni LEO e su finanziamenti basati su milestone mirati al raggiungimento di una scala produttiva. Nella logistica lunare, i fornitori commerciali si sono assicurati contratti pluriennali per fornire servizi di trasporto di superficie a costi unitari inferiori rispetto ai programmi storici. Dal punto di vista normativo, la modernizzazione delle licenze ha facilitato l'integrazione delle operazioni di lancio con le certificazioni di riutilizzabilità, supportando un'elevata frequenza di lancio trimestrale. Gli investimenti nelle strutture in Europa hanno aumentato la capacità per i satelliti di nuova generazione configurabili tramite software.
Leader del settore della produzione di satelliti e dei veicoli di lancio
Airbus SE
Northrop Grumman Corporation
Società cinese di scienza e tecnologia aerospaziale
The Boeing Company
Tecnologie per l'esplorazione spaziale Corp.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Febbraio 2026: IN-SPACe ha annunciato la selezione di tre aziende private, Astrome Technologies, Azista Industries e Dhruva Space, per sviluppare piattaforme bus satellitari di piccole dimensioni nell'ambito dell'iniziativa "Satellite Bus as a Service". Ciascuna azienda riceverà 5 crore di rupie (0.55 milioni di dollari) per progettare bus satellitari modulari e scalabili, essenziali per il supporto del carico utile e la funzionalità della missione.
- Luglio 2025: Airbus Defence and Space è stata selezionata come appaltatore principale per lo sviluppo e la produzione di due nuovi satelliti radar PAZ-2, garantendo la continuità dell'attuale satellite di osservazione della Terra PAZ, operativo dal 2018.
Ambito del rapporto sul mercato globale della produzione di satelliti e dei veicoli di lancio
Il mercato della produzione di satelliti e dei veicoli di lancio comprende la progettazione, la produzione, l'integrazione e il dispiegamento di veicoli spaziali di varie dimensioni, nonché i veicoli utilizzati per trasportarli nelle orbite terrestri e nello spazio profondo. Questo include piattaforme satellitari, sistemi di carico utile, unità di propulsione, sottosistemi e soluzioni di deorbitazione a fine vita, oltre a veicoli di lancio leggeri, medi e pesanti a supporto di missioni commerciali, civili e di difesa.
Il mercato della produzione di satelliti e dei vettori di lancio è segmentato per tipologia, orbita, utente finale, applicazione, sottosistema e area geografica. Per tipologia, il mercato è segmentato in satelliti e vettori di lancio. Per orbita, il mercato è segmentato in LEO, MEO e GEO. Per utente finale, il mercato è segmentato in commerciale, governativo e civile e difesa. Per applicazione, il mercato è segmentato in comunicazione, osservazione della Terra, navigazione, scienza ed esplorazione e sicurezza nazionale e sorveglianza. Per sottosistema, il mercato è segmentato in sottosistemi satellitari e sottosistemi dei vettori di lancio. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato della produzione di satelliti e dei vettori di lancio nei principali paesi di diverse regioni. Per ciascun segmento, la dimensione del mercato è fornita in termini di valore (USD).
Per tipo
| Satellitare | Piccoli satelliti |
| Satelliti medi | |
| Satelliti di grandi dimensioni | |
| Lancia il veicolo | Light |
| Medio | |
| Forte |
In orbita
| Orbita terrestre bassa (LEO) |
| Orbita terrestre media (MEO) |
| Orbita geostazionaria (GEO) |
Per utente finale
| Commerciale |
| Governo e Civile |
| Difesa |
Per Applicazione
| Communication |
| Osservazione della Terra |
| Navigazione |
| Scienza ed esplorazione |
| Sicurezza nazionale e sorveglianza |
Per sottosistema
| Sottosistemi satellitari | Sistema di propulsione |
| Autobus satellitari | |
| Carico utile satellitare | |
| Antenna satellitare | |
| Altro | |
| Sottosistemi del veicolo di lancio | Structure |
| Sistemi di propulsione | |
| Sistemi di alimentazione elettrica | |
| Sistema di guida, navigazione e controllo (GNC) | |
| Altro |
Per geografia
| Nord America | Stati Uniti | |
| Canada | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Israele | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per tipo | Satellitare | Piccoli satelliti | |
| Satelliti medi | |||
| Satelliti di grandi dimensioni | |||
| Lancia il veicolo | Light | ||
| Medio | |||
| Forte | |||
| In orbita | Orbita terrestre bassa (LEO) | ||
| Orbita terrestre media (MEO) | |||
| Orbita geostazionaria (GEO) | |||
| Per utente finale | Commerciale | ||
| Governo e Civile | |||
| Difesa | |||
| Per Applicazione | Communication | ||
| Osservazione della Terra | |||
| Navigazione | |||
| Scienza ed esplorazione | |||
| Sicurezza nazionale e sorveglianza | |||
| Per sottosistema | Sottosistemi satellitari | Sistema di propulsione | |
| Autobus satellitari | |||
| Carico utile satellitare | |||
| Antenna satellitare | |||
| Altro | |||
| Sottosistemi del veicolo di lancio | Structure | ||
| Sistemi di propulsione | |||
| Sistemi di alimentazione elettrica | |||
| Sistema di guida, navigazione e controllo (GNC) | |||
| Altro | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Israele | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- Applicazione - Varie applicazioni o scopi dei satelliti sono classificati in comunicazione, osservazione della Terra, osservazione dello spazio, navigazione e altri. Gli scopi elencati sono quelli dichiarati personalmente dall'operatore del satellite.
- Utente finale - Gli utenti primari o finali del satellite sono descritti come civili (accademici, amatoriali), commerciali, governativi (meteorologi, scientifici, ecc.), militari. I satelliti possono essere multiuso, sia per applicazioni commerciali che militari.
- Lanciare il veicolo MTOW - Per veicolo di lancio MTOW (peso massimo al decollo) si intende il peso massimo del veicolo di lancio durante il decollo, compreso il peso del carico utile, dell'attrezzatura e del carburante.
- Classe orbita - Le orbite dei satelliti sono divise in tre grandi classi: GEO, LEO e MEO. I satelliti in orbite ellittiche hanno apogei e perigei che differiscono significativamente l'uno dall'altro e hanno classificato le orbite dei satelliti con eccentricità pari o superiore a 0.14 come ellittiche.
- Tecnologia di propulsione - In questo segmento, diversi tipi di sistemi di propulsione satellitare sono stati classificati come sistemi di propulsione elettrici, a combustibile liquido e a gas.
- Massa satellitare - In questo segmento, diversi tipi di sistemi di propulsione satellitare sono stati classificati come sistemi di propulsione elettrici, a combustibile liquido e a gas.
- Sottosistema satellitare - Tutti i componenti e sottosistemi che includono propellenti, autobus, pannelli solari e altro hardware dei satelliti sono inclusi in questo segmento.
| Parola chiave | Definizione |
|---|---|
| Controllo dell'atteggiamento | L'orientamento del satellite rispetto alla Terra e al sole. |
| INTELSAT | L'Organizzazione internazionale per le telecomunicazioni satellitari gestisce una rete di satelliti per la trasmissione internazionale. |
| Orbita terrestre geostazionaria (GEO) | I satelliti geostazionari della Terra orbitano a 35,786 km (22,282 mi) sopra l'equatore nella stessa direzione e alla stessa velocità con cui la terra ruota attorno al proprio asse, facendoli apparire fissi nel cielo. |
| Orbita terrestre bassa (LEO) | I satelliti in orbita terrestre bassa orbitano da 160 a 2000 km sopra la terra, impiegano circa 1.5 ore per un'orbita completa e coprono solo una parte della superficie terrestre. |
| Orbita terrestre media (MEO) | I satelliti MEO si trovano sopra LEO e sotto i satelliti GEO e tipicamente viaggiano in un'orbita ellittica sopra il Polo Nord e Sud o in un'orbita equatoriale. |
| Terminale ad apertura molto piccola (VSAT) | Il Very Small Aperture Terminal è un'antenna che in genere ha un diametro inferiore a 3 metri |
| Cubo Sat | CubeSat è una classe di satelliti in miniatura basati su un fattore di forma costituito da cubi di 10 cm. I CubeSat pesano non più di 2 kg per unità e in genere utilizzano componenti disponibili in commercio per la loro costruzione ed elettronica. |
| Piccoli veicoli di lancio satellitare (SSLV) | Small Satellite Launch Vehicle (SSLV) è un veicolo di lancio a tre stadi configurato con tre stadi di propulsione solida e un modulo di trimming della velocità (VTM) basato sulla propulsione liquida come stadio terminale |
| Estrazione spaziale | L'estrazione degli asteroidi è l'ipotesi di estrarre materiale dagli asteroidi e da altri asteroidi, compresi gli oggetti vicini alla Terra. |
| Nano satelliti | Per nanosatelliti si intende genericamente qualsiasi satellite di peso inferiore a 10 chilogrammi. |
| Sistema di identificazione automatica (AIS) | Il sistema di identificazione automatica (AIS) è un sistema di tracciamento automatico utilizzato per identificare e localizzare le navi scambiando dati elettronici con altre navi vicine, stazioni base AIS e satelliti. Satellite AIS (S-AIS) è il termine utilizzato per descrivere quando un satellite viene utilizzato per rilevare le firme AIS. |
| Veicoli di lancio riutilizzabili (RLV) | Per veicolo di lancio riutilizzabile (RLV) si intende un veicolo di lancio progettato per ritornare sulla Terra sostanzialmente intatto e che pertanto può essere lanciato più di una volta o che contiene fasi del veicolo che possono essere recuperate da un operatore di lancio per un uso futuro nell'operazione di un veicolo di lancio sostanzialmente intatto. veicolo di lancio simile. |
| apogeo | Il punto dell'orbita di un satellite ellittico più lontano dalla superficie della terra. I satelliti geosincroni che mantengono orbite circolari attorno alla terra vengono prima lanciati in orbite altamente ellittiche con apogei di 22,237 miglia. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: identificare le variabili chiave: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni storici e previsti sono state fornite in termini di entrate e di volume. Per la conversione delle vendite in volume, il prezzo di vendita medio (ASP) viene mantenuto costante per tutto il periodo di previsione per ciascun paese e l'inflazione non rientra nel prezzo.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento.

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




