

Dimensioni e quota di mercato dei cavi e degli assemblaggi satellitari
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
| Dimensione del mercato (2025) | 0.51 miliardo di dollari |
| Dimensione del mercato (2030) | 1.43 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 23.07% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
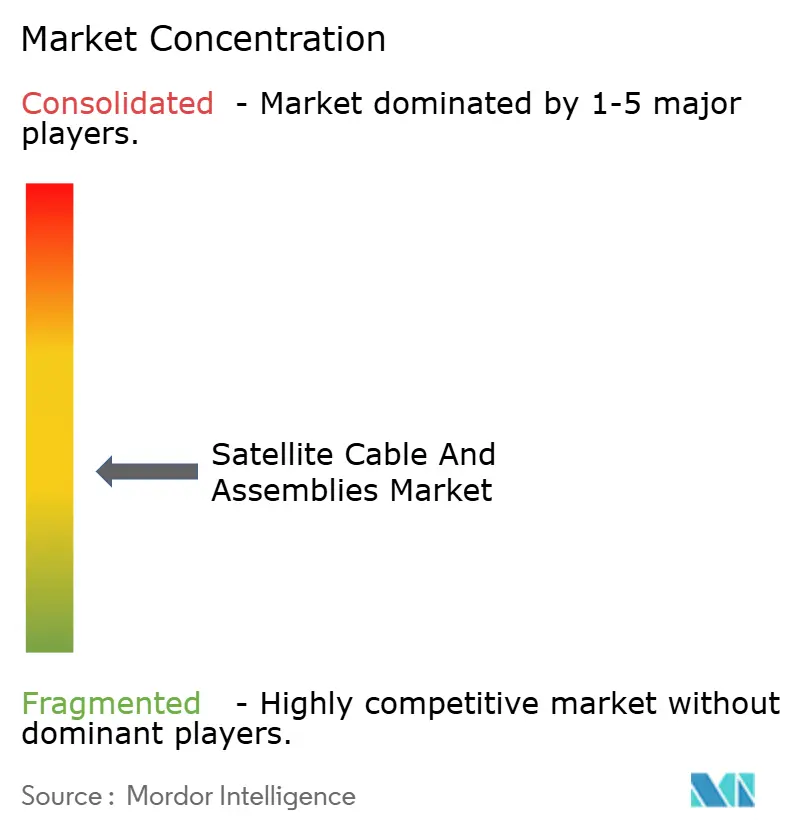
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |

Analisi di mercato dei cavi e degli assemblaggi satellitari di Mordor Intelligence
Il mercato dei cavi e degli assemblaggi satellitari ha raggiunto un valore di 0.51 miliardi di dollari nel 2025 e si prevede che raggiungerà 1.43 miliardi di dollari entro il 2030, con un tasso di crescita annuo composto (CAGR) del 23.07% nel periodo 2025-2030. Questa solida crescita è trainata dalla produzione di massa di costellazioni LEO, dai crescenti requisiti di throughput in banda Ku/Ka e dall'aumento delle spese per la difesa, fattori che ridefiniscono gli obiettivi di prestazione e le aspettative di volume per il mercato degli assemblaggi di cavi satellitari. I bus satellitari miniaturizzati e le architetture di payload digitali riducono le dimensioni, moltiplicando al contempo il numero di interconnessioni interne e spingendo i fornitori verso materiali più leggeri e linee di produzione automatizzate. I programmi di difesa che richiedono cablaggi rinforzati e a prova di manomissione rafforzano il potere di determinazione dei prezzi, mentre i centri di produzione dell'Asia-Pacifico introducono una nuova concorrenza sui costi. Tuttavia, i costi di qualificazione superiori a 500,000 dollari per progetto e i vincoli relativi al degassamento e ai materiali PFAS frenano la risposta dell'offerta nel breve termine. [1] Fonte: Agenzia europea per le sostanze chimiche, “Proposta di restrizione dei PFAS”, echa.europa.eu
Punti chiave del rapporto
- In base al tipo di cavo, i cavi coassiali hanno dominato il mercato dei cavi satellitari con una quota del 37.80% nel 2024, mentre si prevede che i cavi in fibra ottica cresceranno a un CAGR del 27.98% entro il 2030.
- In base al tipo di assemblaggio, gli assemblaggi di cavi RF hanno rappresentato il 42.50% delle dimensioni del mercato degli assemblaggi di cavi satellitari nel 2024, mentre i cablaggi dati/segnali hanno registrato il CAGR più elevato nel periodo 2025-2030, pari al 26.65%.
- Per sottosistema, l'antenna e il front-end RF hanno generato il 32.64% dei ricavi nel 2024; si prevede che la connettività del carico utile aumenterà a un CAGR del 25.45% entro il 2030.
- In termini di orbita, nel 2024 le piattaforme LEO hanno rappresentato il 58.90% del mercato degli assemblaggi di cavi satellitari e cresceranno più rapidamente, con un CAGR del 24.87%.
- Per applicazione, le comunicazioni commerciali hanno detenuto una quota del 47.10% nel 2024, mentre l'osservazione della Terra registrerà un CAGR del 27.30% fino al 2030.
- In termini geografici, nel 2024 il Nord America deteneva il 32.55% della quota di mercato dell'assemblaggio di cavi satellitari; si prevede che l'area Asia-Pacifico crescerà a un CAGR del 27.60% tra il 2025 e il 2030.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei cavi e degli assemblaggi satellitari
Analisi dell'impatto dei conducenti
| Guidatore | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento delle distribuzioni di costellazioni LEO | + 4.2% | Globale, forte in Nord America e in Europa | Medio termine (2-4 anni) |
| Domanda di collegamenti in banda Ku/Ka ad alta capacità | + 3.8% | Asia-Pacifico e Nord America | A breve termine (≤2 anni) |
| Miniaturizzazione e riduzione del peso del bus satellitare | + 2.1% | Globale, guidato dai produttori commerciali | A lungo termine (≥4 anni) |
| Spesa per la difesa e per le comunicazioni satellitari governative | + 1.9% | Nord America, Europa, Asia-Pacifico | Medio termine (2-4 anni) |
| Cablaggio modulare per la guida dei servizi in orbita | + 1.7% | Adozione precoce in Nord America ed Europa | A lungo termine (≥4 anni) |
| Collegamenti in fibra resistenti alle radiazioni all'interno dei carichi utili | + 1.5% | Missioni globali, scientifiche e di difesa | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento delle distribuzioni di costellazioni LEO
Le costellazioni LEO orientano il mercato dei cablaggi satellitari verso volumi di produzione di tipo automobilistico piuttosto che verso lotti aerospaziali su misura. SpaceX produce 4.7 milioni di terminali utente Starlink all'anno e gestisce satelliti con capacità di downlink di 1 Tbps, stimolando la domanda di cablaggi RF standardizzati e ad alta frequenza per le apparecchiature spaziali e terrestri. Airbus costruirà la prima tranche di 100 satelliti di Eutelsat e un lotto successivo di 340, estendendo la visibilità pluriennale per i fornitori europei. Programmi sovrani come la costellazione Iris² dell'UE aggiungono ulteriore slancio entro il 2030. L'aumento dei volumi costringe i fornitori di cavi ad automatizzare i cicli di spelatura-crimpatura-test, a investire in impianti abilitati al MES e a garantire pipeline di materiali a doppia fonte che tollerino i rischi di riformulazione dei PFAS.
Domanda di collegamenti in banda Ku/Ka ad alta capacità
I moderni payload in banda Ka operano fino a 40 GHz, costringendo gli assemblaggi di cavi a fornire una perdita di inserzione inferiore a 1 dB/m e una stabilità di fase inferiore a ±3° nell'intervallo di temperatura da -55 °C a +125 °C. I dielettrici coassiali tradizionali si sollecitano a questi limiti, catalizzando l'adozione di PTFE espanso a bassa perdita e design con anima in aria. [2] Fonte: NASA, "Requisiti di degassamento secondo ASTM E595", nasa.gov I processori digitali all'interno dei payload definiti dal software instradano traffico su scala terabit, spingendo verso interconnessioni in fibra ottica con vetro resistente alle radiazioni e terminali ermetici. La crescita simultanea dei terminali terrestri, esemplificata dal lancio globale di Starlink, moltiplica i jumper RF tagliati con precisione che devono resistere al freddo artico e al calore del deserto senza deriva del VSWR. I sistemi emergenti in banda V aumenteranno la pressione sulle frequenze, sostenendo un percorso di aggiornamento multiciclo per il mercato degli assemblaggi di cavi satellitari.
Miniaturizzazione e riduzione del peso del bus satellitare
I CubeSat di peso inferiore a 20 kg e i veicoli di classe ESPA di peso inferiore a 200 kg limitano il volume dei cavi a pochi millimetri di altezza dello stack. I progettisti sostituiscono le guaine in fluoropolimero ultrasottili e i connettori Nano-D ad alta densità per recuperare spazio, mentre la produzione additiva incorpora le piste nelle nervature del pannello. [3] Fonte: IEEE, "Obiettivi di prestazione per gli assemblaggi di cavi in banda Ka", ieee.org La propulsione elettrica libera margini di massa per i carichi utili ma aumenta il numero di canali di alimentazione, richiedendo conduttori in alluminio leggeri con terminazioni placcate in argento. I telai MicroSat standardizzati stimolano le produzioni in serie di topologie di cablaggi che un tempo erano personalizzate, consentendo all'industria degli assemblaggi di cavi satellitari di ammortizzare gli utensili e accelerare i cicli di qualificazione.
Spesa SATCOM per la difesa e il governo
La US Space Force e le agenzie alleate si avvalgono di cablaggi sigillati e certificati TEMPEST che limitano le emanazioni elettromagnetiche. I requisiti per le funzionalità anti-jam e anti-manomissione aumentano la copertura della treccia di schermatura a oltre il 95% e integrano la distribuzione sicura delle chiavi in fibra ottica. Le architetture multi-orbita combinano la capacità commerciale con i satelliti di proprietà governativa, pertanto i fornitori devono soddisfare sia lo standard MIL-STD-1553 che le interfacce OpenVPX basate su Ethernet in un unico progetto. I programmi NATO armonizzano le specifiche, consentendo la scalabilità e al contempo elevando il controllo degli audit. Queste dinamiche sostengono le linee di difesa ad alto margine anche con l'aumento dei volumi commerciali.
Analisi dell'impatto delle restrizioni
| moderazione | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi di qualificazione di livello spaziale | -2.3% | Globale, più pesante sui nuovi entranti | A breve termine (≤2 anni) |
| Le norme UE sui PFAS inaspriscono la fornitura di PTFE/PEEK | -1.8% | Europa primaria, effetto a catena globale | Medio termine (2-4 anni) |
| Limiti di degassamento sulle giacche leggere | -1.4% | Globale, acuto nei piccoli satelliti | A lungo termine (≥4 anni) |
| Aggiunta schermatura contro i detriti orbitali | -1.1% | Segmenti LEO in tutto il mondo | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi di qualificazione di livello spaziale
Lo standard di cablaggio ECSS-Q-ST-20-30C richiede test di vibrazione, vuoto termico, resistenza all'isolamento e invecchiamento UV che costano oltre 500,000 dollari per ogni nuovo progetto, scoraggiando le piccole imprese. Il limite di degasaggio ASTM E595 della NASA, pari all'1% di TML e allo 0.1% di CVCM, allunga i tempi di selezione dei materiali, allungando i tempi di commercializzazione oltre i 12 mesi. La limitata disponibilità di camere di prova globali crea carenze di slot e capacità di bloccaggio durante l'avvio della costellazione. Le start-up accedono quindi prima attraverso programmi LEO commerciali già pronti e in seguito perseguono le qualifiche per lo spazio profondo una volta stabilizzato il flusso di cassa.
Le norme UE sui PFAS inaspriscono la fornitura di PTFE/PEEK
La bozza di restrizione dell'ECHA copre oltre 10,000 PFAS, inclusi i fluoropolimeri ad alta frequenza essenziali per i cavi in banda Ka. Anche con periodi di introduzione graduale di 5 anni, le aziende produttrici di resine a monte devono affrontare spese in conto capitale per il contenimento, che gonfiano i prezzi e potrebbero ridurre la gamma di prodotti. L'IPC sottolinea l'insufficienza di sostituti per i dielettrici da -200 °C a +260 °C. I satelliti extraeuropei si affidano ancora al PTFE di origine UE, esponendo i programmi globali allo stesso rischio di scarsità.
Analisi del segmento
Per tipo di cavo: i cavi in fibra ottica guidano l'accelerazione della crescita
Gli assemblaggi coassiali hanno mantenuto il 37.80% della quota di mercato degli assemblaggi di cavi satellitari nel 2024 grazie a percorsi RF consolidati. Tuttavia, i volumi di fibra ottica aumenteranno a un CAGR del 27.98%, poiché i processori di classe terabit supereranno i limiti di larghezza di banda del rame. La fibra resistente alle radiazioni mitiga gli sconvolgimenti dovuti a singoli eventi e l'oscuramento protonico per missioni GEO di 15 anni, consentendo una maggiore capacità di carico utile senza penalizzare il peso. Il cavo coassiale in PTFE espanso avanzato mantiene la sua posizione nelle catene di uplink ad alta potenza, dove 100 W per percorso dissipano male il calore nei connettori in fibra. Le guide d'onda rimangono essenziali sopra i 40 GHz, sebbene le varianti in alluminio prodotte con tecnologia additiva riducano la massa del 20%. I cavi di alimentazione traggono vantaggio dai satelliti completamente elettrici che assorbono >20 kW, mentre i progetti ibridi multi-core racchiudono cavo coassiale, doppino intrecciato e fibra sotto un'unica treccia per risparmiare spazio sul vassoio, sebbene a costi di qualificazione più elevati.
Gli assemblaggi di fibre sfruttano i terminali M29504 e i passanti ermetici che resistono alle notti lunari a -180 °C. Le fabbriche asiatiche intensificano la ribbonizzazione delle fibre resistenti alle radiazioni per soddisfare i piccoli volumi di satelliti, mentre i primi occidentali stipulano contratti LTA pluriennali per garantire l'approvvigionamento in un contesto di incertezza sui PFAS.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di assemblaggio: i cablaggi dei dati aumentano grazie all'elaborazione digitale
I cablaggi RF hanno generato il 42.50% dei ricavi del 2024, riflettendo la loro ubiquità nelle catene di uplink, downlink e commutazione d'antenna. La trasformazione digitale sposta l'attenzione sui cablaggi dati/segnali, con un CAGR previsto del 26.65%, poiché i payload definiti dal software richiedono centinaia di collegamenti seriali multi-gigabit. Questi cablaggi combinano fibra e twinax schermati all'interno di connettori microcircolari per raggiungere 25 Gbps per corsia, garantendo al contempo una vita utile di accoppiamento di 2,000 cicli. I cablaggi di potenza ampliano la sezione trasversale per i propulsori Hall, assorbendo fino a 6 kW, mentre i cablaggi di cavi persistono per funzioni di housekeeping, ma vengono commercializzati sotto la pressione del volume LEO.
La tracciabilità ECSS richiede la serializzazione completa a livello di lotto di ogni contatto a crimpare, spingendo i fornitori ad adottare assemblaggi con tag RFID e a integrare dashboard SPC. L'adozione dell'automazione nei cablaggi di potenza è in ritardo a causa di conduttori spessi che richiedono ancora terminazioni manuali dei capicorda, limitando il potenziale di riduzione della manodopera.
Per sottosistema: la connettività del carico utile guida l'evoluzione del mercato
I sottosistemi front-end RF e antenna hanno generato un fatturato del 32.64% nel 2024, poiché i veicoli spaziali GEO a tubo curvato si basano ancora su amplificatori a guadagno fisso, giunti rotanti e lunghe guide d'onda che consumano cavi coassiali di alta qualità. In questo caso, il cablaggio deve mantenere la deriva della perdita di inserzione al di sotto di 0.2 dB su un'oscillazione di 200 °C, quindi i fornitori utilizzano dielettrici in PTFE espanso e treccia argentata, mantenendo elevato il prezzo medio al metro. I chip di beamforming digitale, i router di bordo e i motori di compressione all'interno dei payload di nuova generazione moltiplicano il numero di collegamenti ad alta velocità, portando il valore di interconnessione dei payload a un CAGR del 25.45% fino al 2030. Ogni slice digitale aggiunge da quattro a sei percorsi in fibra duplex più linee di comando twinax, eclissando rapidamente i conteggi RF tradizionali.
I concetti di manutenzione modulare spingono i progettisti verso connettori blind-mate a gravità zero che tollerano 100 cicli di aggancio-sgancio senza usura da sfregamento, stimolando una nuova IP attraverso tecnologie di aggancio, polarizzazione e tenuta resistenti ai detriti. I cablaggi con struttura a bus si riducono sostituendo il rame con conduttori in alluminio leggero, ma mantengono comunque guaine in PFA per la schermatura contro i micrometeoriti, preservando l'integrità dielettrica dopo il contatto con un micrometeoroide. I loop di propulsione integrano termocoppie isolate in PTFE lungo le linee di alimentazione allo xeno, consentendo agli operatori di regolare la velocità dei propulsori Hall entro ±1 °C, allineando le tendenze di cablaggio alla penetrazione della propulsione elettrica. I box avionici migrano verso architetture distribuite che localizzano l'elaborazione in prossimità dei sensori, accorciando alcune tratte e aumentando al contempo il numero totale di nodi, con un conseguente volume positivo per il mercato dei cavi assemblati per satelliti.

Per orbita satellitare: il predominio della luce solare bassa rimodella l'industria
Le piattaforme in orbita terrestre bassa (LEO) hanno conquistato una quota del 58.90% nel 2024 e prevedono un CAGR del 24.87%, costringendo i fornitori a comprimere i cicli di progettazione da 36 a 12 mesi e a orientarsi verso un'automazione ad alto mix che supporti centinaia di autobus all'anno. Il peso dell'armatura dei cavi diminuisce del 15-20% perché i livelli di radiazione e le oscillazioni termiche sono più miti rispetto alla GEO, tuttavia il flusso di detriti a un'altezza prossima ai 550 km attiva protezioni a treccia doppia o elicoidali in acciaio inossidabile sui tronchi critici. Ogni autobus LEO da 200 kg richiede ancora circa 45 m di cablaggio RF, dati e alimentazione, ma la scala aggregata della costellazione moltiplica la metratura complessiva, ancorando la visibilità dei ricavi a lungo termine fino al 2030.
I satelliti geostazionari rimangono redditizi, con ordini di cavi da 5 a 10 milioni di dollari per veicolo spaziale per guide d'onda personalizzate, cavi coassiali ad alta potenza e cavi di alimentazione a lungo raggio, sebbene il numero di unità annue si aggiri intorno alle 15. Le flotte di navigazione in orbita terrestre media (MEO) sostengono una domanda di nicchia per la fibra ottica resistente alle radiazioni che distribuisce segnali con clock al rubidio. Allo stesso tempo, le orbite altamente ellittiche richiedono schermature in poliimmide esotiche che resistano a estremi orbitali da -150 °C a +150 °C, garantendo margini premium. La diversificazione orbitale obbliga i fornitori a mantenere linee di prodotto parallele, trecce leggere per l'orbita terrestre bassa (LEO) e fluoropolimeri per lo spazio profondo per GEO/MEO, come copertura contro il rischio di pacing delle costellazioni, garantendo un utilizzo equilibrato della capacità tra i backlog in orbita mista.
Per applicazione: l'osservazione della Terra accelera la crescita commerciale
Le comunicazioni commerciali hanno assorbito il 47.10% dei ricavi del 2024 grazie alle costellazioni a banda larga che installano fasci spot Ku a doppia polarizzazione e fasci spot Ka orientabili. Ogni percorso richiede un cavo coassiale semirigido a basso ROS più fibra multi-core per il traffico del router. Ogni terminale utente aggiunge un altro trio di jumper tagliati con precisione, estendendo il valore oltre il veicolo spaziale e ammortizzando i ricavi contro i ritardi di lancio. I modelli di abbonamento a scala mobile spingono gli operatori a pre-costruire satelliti di riserva, stipulando accordi pluriennali per la fornitura di cavi che stabilizzano il carico di fabbrica per i fornitori di primo livello.
L'osservazione della Terra è destinata a un CAGR del 27.30%, poiché le flotte SAR e ottiche puntano a una rivisitazione globale giornaliera, integrando payload RF da 4-6 kW che richiedono cablaggi in banda Ka a bassa perdita e fibra resistente alle radiazioni per dump di dati a 3 Gbps. Programmi di navigazione e temporizzazione come GPS III e Galileo 2.0 mantengono investimenti costanti in cavi coassiali di precisione che devono limitare il rumore di fase a 0.1 ps RMS. I clienti militari specificano cablaggi silenziosi EMI e schermatura TEMPEST, accettando aumenti di prezzo del 20% per la conformità, mentre i veicoli spaziali scientifici adottano fibra ultra-stabile per il rilevamento delle onde gravitazionali, sostenendo una fetta di domanda esclusiva ma tecnicamente influente che spesso alimenta materiali di nuova generazione per l'adozione commerciale.
Analisi geografica
Mercato nordamericano dei cavi e degli assemblaggi per satelliti
Il Nord America ha mantenuto una quota del 32.55% nel 2024 grazie alla produzione di Starlink, ai programmi NASA e a un ecosistema di qualificazione integrato che accelera l'iterazione dei cablaggi. Fornitori come TE Connectivity e Gore uniscono progettazione, placcatura e collaudo, comprimendo i tempi di consegna per la cadenza delle costellazioni. I budget della US Space Force garantiscono la domanda di cablaggi di potenza resistenti alle radiazioni per i programmi satellitari protetti. Il Canada aggiunge l'integrazione di piccoli satelliti per le missioni meteorologiche, mentre gli stabilimenti maquiladoras messicani forniscono sottoassiemi che alimentano la costruzione finale degli Stati Uniti.
Mercato dei cavi e degli assemblaggi satellitari nella regione Asia-Pacifico
L'area Asia-Pacifico registra le più alte prospettive di CAGR del 27.60%, trainata dalla rete multiorbitale cinese di Guowang, dal boom dei satelliti SmallSat in India e dalla spinta all'esportazione di SAR (regioni di ricerca e sviluppo) del Giappone. Gli incentivi alla produzione nazionale finanziano nuove torri di estrusione di PTFE e di fibra ottica per localizzare l'offerta e ridurre il rischio di esposizione ai PFAS. I dati di Kratos indicano che i ricavi regionali delle comunicazioni satellitari hanno superato i 21 miliardi di dollari nel 2023, ma l'eccesso di capacità segnala la possibilità di una politica tariffaria aggressiva che indirettamente aumenta i volumi di cablaggio dei terminali.
Mercato dei cavi e degli assemblaggi satellitari in EMEA e Sud America
L'Europa detiene una quota del 20.57% attraverso le missioni ESA, il piano LEO di Eutelsat e la produzione sostenuta di bus GEO presso Airbus Toulouse. L'armonizzazione ECSS aiuta le PMI a esportare, ma le norme sui PFAS minacciano l'inflazione dei costi dielettrici. Il programma Iris² garantisce la domanda futura, mentre i produttori a contratto dell'Europa orientale si aggiudicano la costruzione di cablaggi ad alta intensità di manodopera nell'ambito di accordi di compensazione. Sud America, Medio Oriente e Africa contribuiscono complessivamente per meno del 10%; importano assemblaggi qualificati per il lancio del segmento di terra nazionale, ma iniziano a concedere in licenza la proprietà intellettuale di assemblaggio per futuri programmi sovrani.

Panorama competitivo
Il mercato dei cavi assemblati satellitari è moderatamente frammentato, riflettendo elevate barriere ma molteplici nicchie specializzate. TE Connectivity domina il portafoglio di terminali coassiali e in fibra ottica per applicazioni spaziali, Radiall sfrutta i connettori SMPM-HDR fino a 65 GHz e Smiths Interconnect scala i cablaggi in quadratura per carichi utili digitali. Winchester Interconnect supporta linee robuste a specifiche MIL, mentre il dielettrico in PTFE espanso di Gore stabilisce nuovi standard in termini di perdita di inserzione.
Le mosse strategiche includono l'acquisizione di Cable Connection da parte di BizLink nel 2024 per rafforzare la capacità di cablaggio approvata QPL. Amphenol RF ha lanciato linee di cavi in banda Ka con set di fase adattati per array di beamforming nel 2025. Element Materials Technology ha raddoppiato le camere termovuoto per eliminare i colli di bottiglia nella qualificazione nel 2024. Il consolidamento mira a integrare test, placcatura e sovrastampaggio sotto lo stesso tetto, riducendo i tempi di consegna richiesti dai programmi LEO. I nuovi operatori asiatici perseguono nicchie esenti da ITAR, ma la piena conformità ECSS rimane un ostacolo, preservando il potere di determinazione dei prezzi degli operatori occidentali.
Leader del settore dei cavi e degli assemblaggi satellitari
Connettività TE plc
Rosenberger Hochfrequenztechnik GmbH & Co. KG
WL Gore & Associates, Inc.
Meggitt Ltd. (Parker-Hannifin Corporation)
Smiths Interconnect Group Limited (Smiths Group plc)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2025: Smiths Interconnect ha ampliato strategicamente la capacità produttiva di cablaggi presso il suo stabilimento in Tunisia per migliorare le operazioni nell'area EMEA. Questo investimento è in linea con l'obiettivo dell'azienda di soddisfare la crescente domanda di soluzioni di cablaggio di alta qualità nei settori aerospaziale, della difesa, automobilistico e dei macchinari per l'edilizia. I cablaggi, essenziali per la trasmissione di segnali e potenza, sono fondamentali per diverse applicazioni. Ampliando la propria offerta di prodotti con soluzioni ad alte prestazioni progettate per ambienti difficili, Smiths Interconnect consolida la propria posizione di mercato e il proprio impegno per l'innovazione.
- Dicembre 2024: Molex, leader mondiale nell'elettronica, ha acquisito AirBorn, produttore di connettori e componenti elettronici robusti per applicazioni mission-critical nei settori aerospaziale, della difesa e in altri settori. Questa mossa strategica arricchisce il portafoglio prodotti di Molex ed espande la sua presenza nei settori aerospaziale, della difesa, dell'esplorazione spaziale e dell'aviazione commerciale. La nuova società, con oltre 50,000 dipendenti e 85 stabilimenti in 20 paesi, sfrutterà la forza produttiva globale di Molex e l'esperienza di AirBorn, sotto la guida di Michael Cole, per promuovere l'innovazione e la crescita.
Ambito del rapporto sul mercato globale dei cavi e degli assemblaggi satellitari
| Cavi coassiali |
| Cavi in fibra ottica |
| Guide d'onda |
| Cavi di alimentazione |
| Cavi ibridi/multipolari |
| Assemblaggi di cavi RF |
| Cablaggi |
| Cablaggi di potenza |
| Cablaggi dati/segnali |
| Carico utile |
| Autobus (Struttura e Termico) |
| Antenna e front-end RF |
| Sistema di alimentazione |
| Propulsione |
| Avionics |
| Orbita terrestre bassa (LEO) |
| Orbita terrestre media (MEO) |
| Orbita geostazionaria (GEO) |
| Orbita altamente ellittica (HEO) |
| Comunicazioni commerciali |
| Osservazione della Terra |
| Navigazione e tempistica |
| Militare e Difesa |
| Ricerca scientifica |
| Altro |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Italia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Israele | ||
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per tipo di cavo | Cavi coassiali | ||
| Cavi in fibra ottica | |||
| Guide d'onda | |||
| Cavi di alimentazione | |||
| Cavi ibridi/multipolari | |||
| Per tipo di assemblaggio | Assemblaggi di cavi RF | ||
| Cablaggi | |||
| Cablaggi di potenza | |||
| Cablaggi dati/segnali | |||
| Per sottosistema | Carico utile | ||
| Autobus (Struttura e Termico) | |||
| Antenna e front-end RF | |||
| Sistema di alimentazione | |||
| Propulsione | |||
| Avionics | |||
| In orbita satellitare | Orbita terrestre bassa (LEO) | ||
| Orbita terrestre media (MEO) | |||
| Orbita geostazionaria (GEO) | |||
| Orbita altamente ellittica (HEO) | |||
| Per Applicazione | Comunicazioni commerciali | ||
| Osservazione della Terra | |||
| Navigazione e tempistica | |||
| Militare e Difesa | |||
| Ricerca scientifica | |||
| Altro | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Italia | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Israele | |||
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei cavi assemblati per satelliti?
Nel 2025 il mercato dei cavi satellitari avrà un valore di 0.51 miliardi di dollari e si prevede che raggiungerà 1.43 miliardi di dollari entro il 2030.
Quale regione è la più importante in termini di contributo alle entrate?
Nel 2024, il Nord America detiene una quota di mercato del 32.55% nei cavi satellitari, grazie alla produzione di Starlink e ai solidi budget per la difesa.
Quale tipo di cavo sta crescendo più velocemente?
Si prevede che gli assemblaggi di fibre ottiche cresceranno a un CAGR del 27.98% dal 2025 al 2030, beneficiando di carichi utili digitali di classe terabit.
In che modo le normative PFAS incidono sui fornitori?
Le restrizioni UE sui PFAS potrebbero limitare la disponibilità di PTFE e PEEK, aumentando i costi e stimolando programmi di sostituzione dei materiali.
Qual è il principale motore della crescita del mercato?
Il principale catalizzatore di crescita è l'implementazione su larga scala di costellazioni LEO che richiedono una produzione automatizzata e ad alto volume di assemblaggi di cavi.
Quale segmento applicativo mostra la crescita futura più elevata?
Si prevede che l'osservazione della Terra registrerà un CAGR del 27.30%, trainato dalle costellazioni di immagini ottiche e SAR che cercano una copertura globale giornaliera.


