

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 60.22 miliardo di dollari |
| Dimensione del mercato (2031) | 75.16 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.53% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
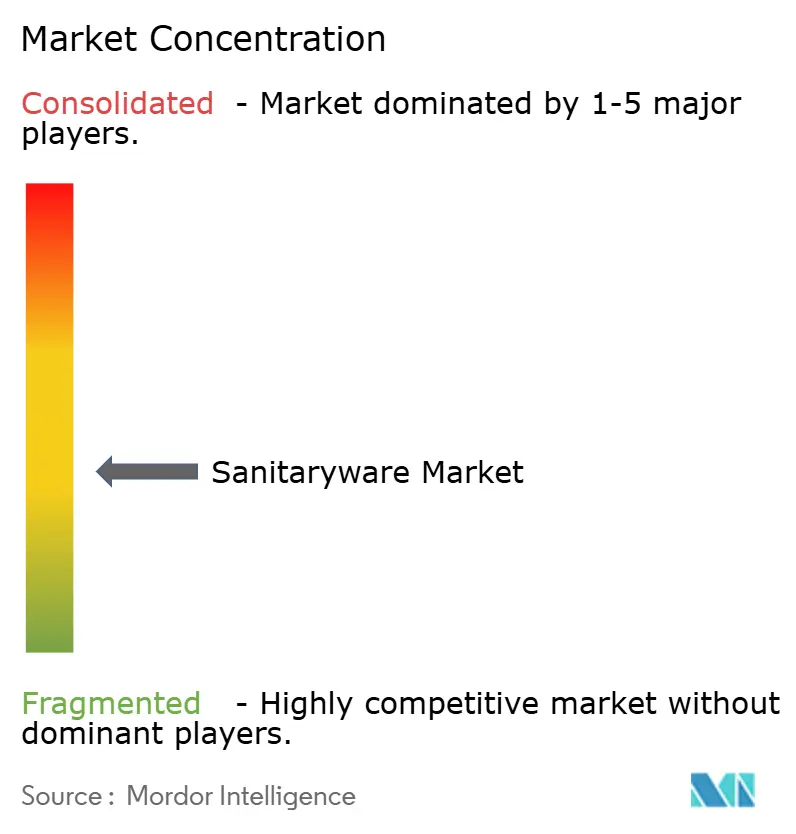
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei sanitari di Mordor Intelligence
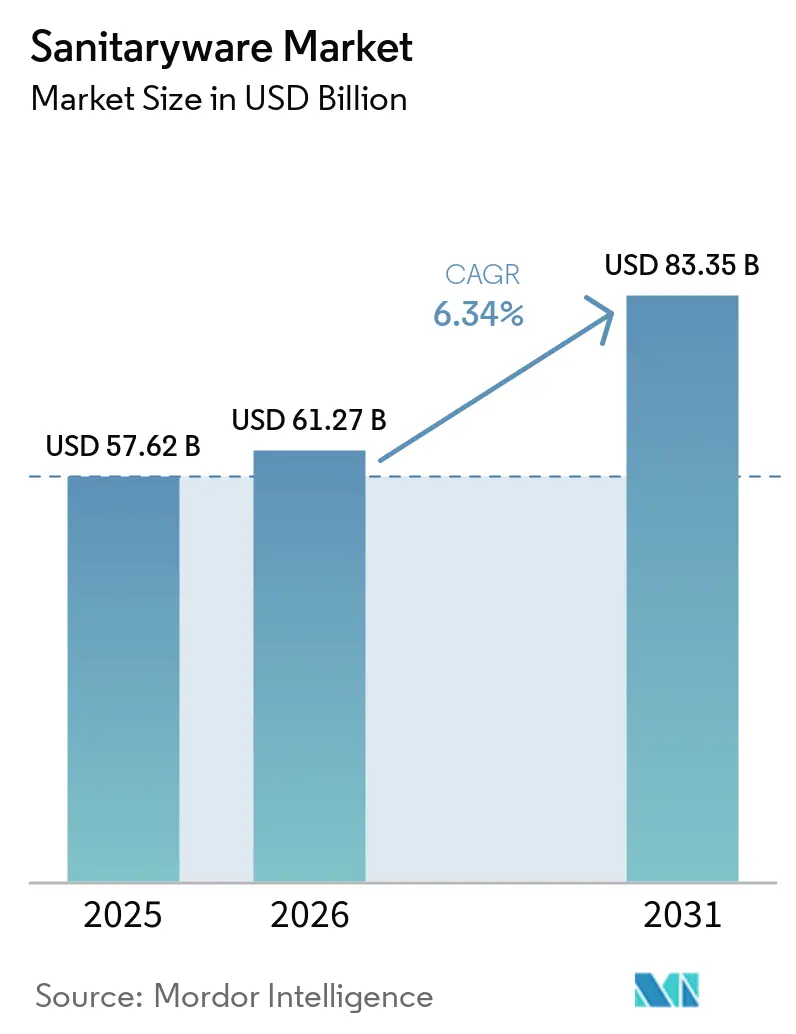
Si prevede che il mercato degli articoli sanitari crescerà da 57.62 miliardi di dollari nel 2025 a 60.22 miliardi di dollari nel 2026, per poi raggiungere gli 75.16 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.53% nel periodo 2026-2031. La crescita della popolazione urbana, i grandi progetti infrastrutturali nelle regioni emergenti e gli interventi di ammodernamento dei bagni di lusso nelle economie mature hanno contribuito ad aumentare la domanda di unità e a sostenere prezzi medi di vendita più elevati. Gli articoli sanitari intelligenti e a basso consumo idrico stanno guadagnando terreno, in quanto le normative inaspriscono i limiti di flusso e i consumatori ricercano la praticità, spingendo i produttori a integrare la connettività IoT e le vetrate antimicrobiche nelle linee principali. Il Medio Oriente e l'Africa mostrano la traiettoria regionale più forte, grazie a mega-progetti per un valore di 1.5 miliardi di dollari, mentre l'Asia-Pacifico mantiene la maggiore quota di mercato a livello regionale, con la continua espansione dei cicli di costruzione e ristrutturazione di abitazioni. La resilienza dei margini si basa sull'integrazione verticale delle materie prime, su tecnologie di cottura a risparmio energetico e su una distribuzione omnicanale che combina piattaforme di vendita diretta al consumatore con partnership basate su progetti specifici.
Punti chiave del rapporto
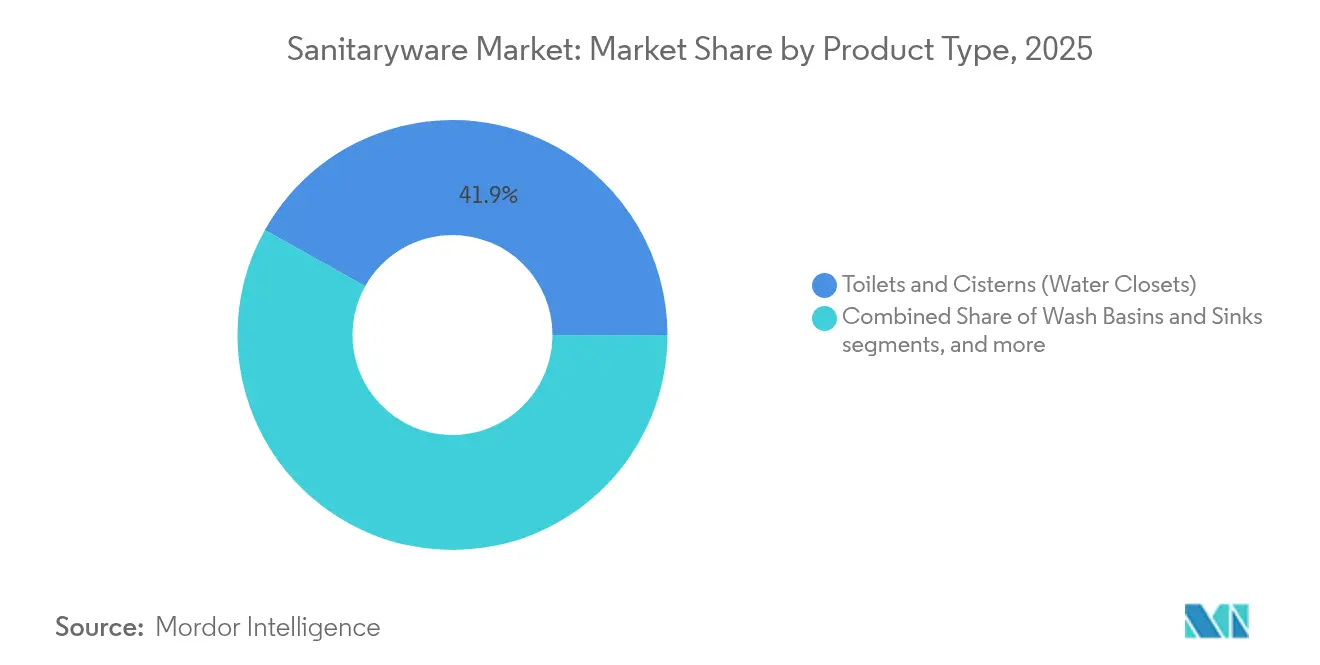
- Per tipologia di prodotto, nel 2025 i sanitari erano in testa con il 41.89% della quota di mercato, mentre si prevede che i lavandini e i lavabi cresceranno a un CAGR del 6.71% entro il 2031.
- In base al materiale, nel 2025 i prodotti in ceramica rappresentavano il 77.05% del mercato dei sanitari e si prevede che i materiali compositi cresceranno a un CAGR del 6.45% nello stesso arco temporale.
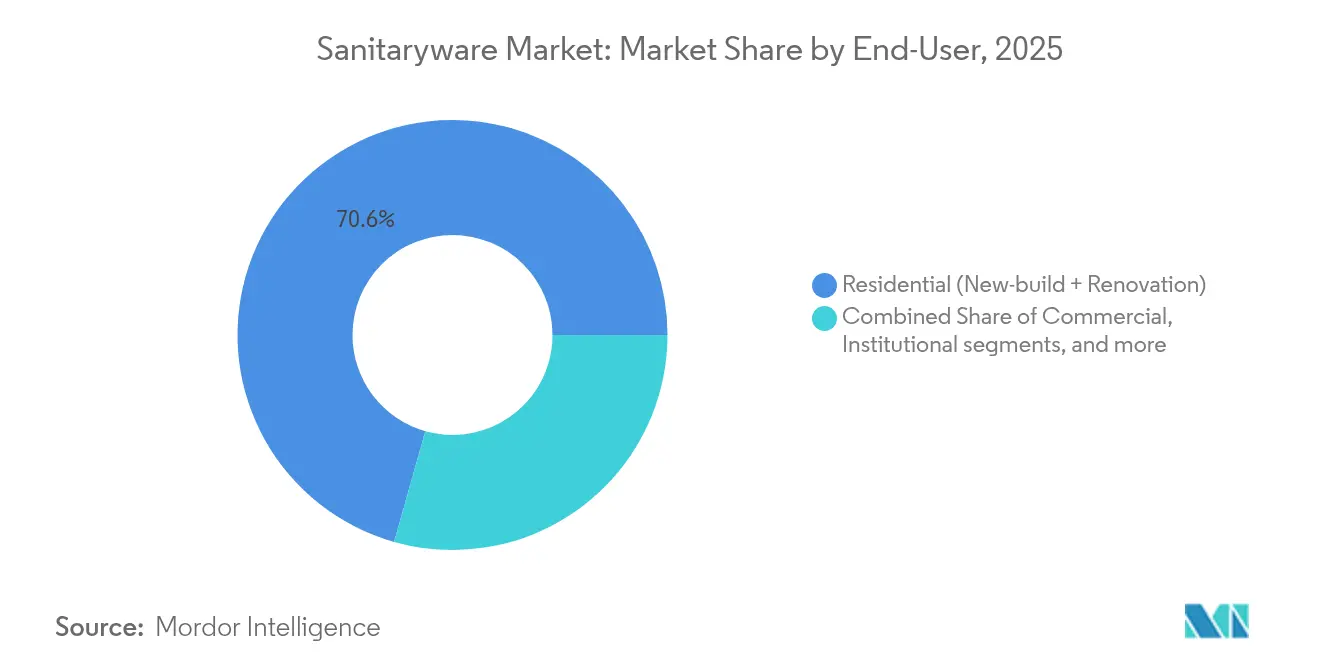
- Per quanto riguarda l'utente finale, le applicazioni residenziali hanno detenuto una quota di fatturato del 70.62% nel 2025; il segmento istituzionale mostra la crescita prevista più elevata, con un CAGR del 6.82% fino al 2031.
- Per canale di distribuzione, nel 2025 il commercio al dettaglio ha conquistato il 75.2% del mercato dei sanitari, mentre i canali B2B basati su progetti sono destinati a crescere a un CAGR del 6.76%.
- In termini geografici, l'area Asia-Pacifico deteneva il 39.72% della quota di mercato degli articoli sanitari nel 2025, mentre Medio Oriente e Africa si avviano a un CAGR del 6.95% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sanitari
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Assorbimento di prodotti di alta qualità ed efficiente dal punto di vista idrico | + 1.2% | Globale, guidato dal Nord America e dall'Unione Europea | Medio termine (2-4 anni) |
| Cellule bagno prefabbricate modulari e salvaspazio | + 0.8% | Nucleo Asia-Pacifico, con ripercussioni sul Medio Oriente e sull'Africa | A lungo termine (≥ 4 anni) |
| Espansione diretta al consumatore guidata dall'e-commerce | + 0.9% | Globale, con forte trazione in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Impennata delle ristrutturazioni nelle economie mature | + 1.1% | Nord America e Unione Europea | Medio termine (2-4 anni) |
| Rapida urbanizzazione e costruzione residenziale | + 1.3% | Asia-Pacifico e Medio Oriente e Africa | A lungo termine (≥ 4 anni) |
| Progressi nel rivestimento ceramico antimicrobico intelligente | + 0.7% | Focus globale sul segmento premium | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Assorbimento di prodotti di alta qualità ed efficiente dal punto di vista idrico
La crescente attenzione al risparmio idrico e al benessere sta guidando una rapida transizione verso prodotti di alta gamma nel mercato dei sanitari. Il modello WASHLET S5 del 2025 di TOTO presenta un sistema di riscaldamento senza serbatoio che riduce il consumo energetico del 38%, dimostrando come i progressi del design possano soddisfare gli obiettivi di sostenibilità pur mantenendo prezzi più elevati. Un sondaggio Houzz del 2024 condotto su 1,247 proprietari di case statunitensi ha rilevato che il 41% installa caratteristiche speciali nei WC, tra cui il 23% con sedili bidet e il 19% con funzionalità autopulenti [1] Houzz Research, “2024 US Houzz & Home Study,” houzz.com . I quadri normativi, come l'etichettatura WaterSense e le politiche regionali in materia di siccità, incoraggiano i costruttori a specificare WC e rubinetti a basso flusso , accelerando così la sostituzione con prodotti di alta gamma. I WC intelligenti abilitati all'IoT aiutano i team di gestione delle strutture a monitorare l'utilizzo e a prevedere la manutenzione, riducendo i costi del ciclo di vita per gli acquirenti istituzionali. I margini più elevati sui modelli tecnologicamente avanzati compensano la crescita più lenta dei volumi nei segmenti sensibili al prezzo, sostenendo la redditività complessiva dell'intero mercato dei sanitari.
Cabine bagno prefabbricate modulari e salvaspazio
Gli sviluppatori nelle città ad alta densità richiedono cicli di progetto più rapidi, rendendo i moduli prefabbricati un'alternativa interessante che integra i sanitari in moduli completamente finiti. Le imprese edili dell'area Asia-Pacifico hanno implementato su larga scala moduli bagno standardizzati per ridurre i tempi di manodopera in loco, far fronte alla carenza di personale qualificato e ridurre i tassi di difettosità. Progetti di grande portata come NEOM in Arabia Saudita integrano tecniche di costruzione industrializzate, creando opportunità per i fornitori in grado di fornire sanitari, lavabi e gruppi idraulici ottimizzati per i moduli. Gli ambienti controllati in fabbrica consentono inoltre controlli di qualità più rigorosi e facilitano l'applicazione di rivestimenti avanzati, più difficili da applicare in modo uniforme sul campo. Questo cambiamento costringe i produttori di sanitari a progettare collezioni compatibili con telai modulari, rimodellando le catene di fornitura e ampliando i requisiti di assistenza post-vendita nel mercato dei sanitari.
Espansione diretta al consumatore guidata dall'e-commerce
Mentre i proprietari di casa ricercano e acquistano sanitari online, il mercato dei sanitari subisce una significativa interruzione dei canali di vendita. Gli strumenti di realtà aumentata consentono agli utenti di visualizzare lavabi e mobili da bagno a casa, riducendo la dipendenza dagli showroom in negozio. Marchi come LIXIL e Roca stanno espandendo i loro negozi online proprietari che integrano supporto all'installazione e app per sanitari intelligenti, ottenendo margini più elevati e preziosi dati sui consumatori. Gli appaltatori si rivolgono sempre più all'approvvigionamento digitale per SKU standardizzate, semplificando la logistica per i lavori più piccoli. I modelli ibridi dominano ancora i grandi progetti commerciali, ma la crescita delle vendite dirette al consumatore sposta il potere di determinazione dei prezzi verso i produttori e amplia il mercato target.
Impennata delle ristrutturazioni nelle economie mature
Un patrimonio immobiliare obsoleto negli Stati Uniti e nell'Europa occidentale innesca una robusta attività di ristrutturazione dei bagni, spingendo i proprietari di casa a investire in miglioramenti prestazionali piuttosto che in nuove abitazioni. La spesa media negli Stati Uniti ha raggiunto i 15,000 dollari per progetto di bagno nel 2024, con il 24% dei proprietari di casa che intraprende lavori di ristrutturazione ogni anno. WC ad altezza comfort, vasche da bagno walk-in e maniglioni di sostegno si allineano ai principi di progettazione universale con l'invecchiamento della popolazione. Le ristrutturazioni a risparmio energetico stimolano ulteriormente la domanda di apparecchi a risparmio idrico e controlli intelligenti, contribuendo al raggiungimento di obiettivi di decarbonizzazione più ampi. I cicli di ristrutturazione sostengono i flussi di entrate del mercato post-vendita, bilanciando la domanda ciclica di nuove costruzioni nel mercato dei sanitari.
Analisi dell'impatto delle restrizioni
| moderazione | (≈) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzi volatili dell'energia e delle materie prime | -0.9% | Globale, con un impatto acuto su Europa e Asia | A breve termine (≤ 2 anni) |
| Norme severe sulle emissioni dei forni e sulle acque reflue | -0.6% | Nord America e Unione Europea | Medio termine (2-4 anni) |
| La carenza di manodopera idraulica sta ritardando le installazioni | -0.8% | Nord America e Unione Europea | A breve termine (≤ 2 anni) |
| Pressione di ristrutturazione dell'economia circolare | -0.4% | Unione Europea, con diffusione globale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi volatili dell'energia e delle materie prime (argilla, zircone)
La sabbia di zircone fornisce un'opacità critica negli smalti ceramici e rappresenta oltre la metà della produzione globale di zircone destinata alla ceramica, esponendo i produttori a oscillazioni dell'offerta e picchi di prezzo. I costi del gas naturale per i forni a tunnel sono aumentati vertiginosamente in tutta Europa nel 2024, amplificando i costi operativi e riducendo i margini. I produttori regionali più piccoli spesso non dispongono di strumenti di copertura o contratti a lungo termine, aumentando il rischio di interruzioni della produzione. L'integrazione verticale e la sostituzione di materiali riciclati offrono un sollievo parziale, ma richiedono esborsi di capitale e know-how tecnologico. La persistente volatilità potrebbe accelerare il consolidamento, poiché le aziende finanziariamente più solide si assicurano le pipeline di materie prime nel mercato dei sanitari.
Norme severe sulle emissioni dei forni e sulle acque reflue
La sottosezione KKKKK dell'EPA statunitense e il Meccanismo di adeguamento del carbonio alle frontiere europeo impongono limiti più severi alle emissioni di particolato, HF e carbonio provenienti dalle linee di produzione ceramica. La conformità richiede filtri a maniche aggiornati, sistemi di monitoraggio continuo e software di profilazione dei forni, il che si traduce in maggiori costi di capitale e operativi. Produttori come Geberit hanno sfruttato gli investimenti iniziali per ridurre l'intensità di CO₂ del 63.2% dal 2015, ottenendo un vantaggio competitivo nelle gare d'appalto che valutano le credenziali di sostenibilità [2] Geberit Group, “Sustainability Report 2025,” geberit.com . Le aziende che non riescono a rispettare le soglie rischiano multe o dazi all'importazione, riducendo la competitività globale e ostacolando la crescita del mercato degli articoli sanitari.
Analisi del segmento
Per tipo di prodotto: i servizi igienici mantengono l'influenza, i lavandini stimolano la crescita
Nel 2025, WC e cassette di scarico rappresentavano il 41.89% della quota di mercato degli articoli sanitari, poiché la loro natura essenziale garantisce una domanda di base in ogni tipologia di arredo bagno. Lavabi e lavandini registrano il più alto tasso di crescita annuo composto (CAGR) del 6.71% fino al 2031, a testimonianza del desiderio dei consumatori di elementi di design e rubinetti igienici con sensore senza contatto che migliorano la routine quotidiana. L'accelerazione delle iterazioni di design, i lavabi con bordo sottile, le finiture opache e i WC senza brida fanno aumentare i prezzi medi di vendita e rafforzano la differenziazione del marchio. Le vasche da bagno si avvicinano alla maturità in Nord America ed Europa, ma guadagnano terreno nel Sud-est asiatico, dove l'aumento del reddito disponibile alimenta l'aspirazione a bagni simili a spa. La diffusione dei WC intelligenti amplia ulteriormente i flussi di entrate attraverso abbonamenti ad analisi basate su app, aggiungendo ricavi da servizi alle vendite principali di hardware nel mercato degli articoli sanitari.
I WC intelligenti sono dotati di scaldabagni istantanei e sensori di presenza che riducono le perdite in standby, trasformando il risparmio energetico in una proposta di vendita concreta. Gli orinatoi beneficiano di valvole di scarico ibride che consumano solo 0.5 litri per ciclo, soddisfacendo i rigorosi requisiti dei codici edilizi. I sedili del bidet, un tempo una nicchia nelle case occidentali, stanno guadagnando popolarità dopo la pandemia, con l'affermarsi di una cultura dell'igiene. Categorie di accessori come i dispenser di sapone in ceramica e i porta scopini coordinati aiutano i marchi ad aggiudicarsi contratti per suite complete, soprattutto nel settore alberghiero e nelle abitazioni multifamiliari. I cicli costanti di aggiornamento dei prodotti mantengono il mercato dei sanitari dinamico e orientato all'innovazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per materiale: dominanza della ceramica, accelerazione dei compositi
I sanitari in ceramica hanno mantenuto una quota di mercato del 77.05% nel 2025 e rimangono lo standard di riferimento grazie all'efficienza dei costi, alla resistenza meccanica e a una base di fornitori globali ben sviluppata. I compositi minerali a superficie solida e ingegnerizzati crescono del 6.45% CAGR, poiché gli architetti cercano sanitari senza soluzione di continuità, con colori integrati e riparabili in loco, una caratteristica apprezzata nel settore dell'ospitalità di lusso. La ceramica colata ad alta pressione consente linee più nette che richiamano le tendenze architettoniche minimaliste, colmando il divario estetico con i compositi. Il metallo stampato e l'acciaio inossidabile rimangono rilevanti per i bagni pubblici ad alto utilizzo, dove la resistenza agli atti vandalici prevale sul design. Smalti con contenuto di materiale riciclato e aggregati di scarto vetrificati emergono in linea con le direttive dell'economia circolare, riducendo le differenze di prestazioni ambientali e ampliando la scelta dei materiali nel mercato dei sanitari.
L'adozione dei materiali compositi rimane sensibile ai costi, tuttavia i budget di progetto negli hotel multifamiliari e boutique di lusso supportano tale vantaggio. I produttori evidenziano risparmi sui costi del ciclo di vita grazie ai kit di riparazione dei graffi e al peso ridotto, che riduce le emissioni derivanti dal trasporto. L'acrilico continua a dominare i piatti doccia, ma deve affrontare la concorrenza dei piatti doccia in acciaio porcellanato dal profilo sottile che vantano una migliore riciclabilità. Gli sforzi di ricerca e sviluppo sui materiali si concentrano sulle nanoparticelle antibatteriche e sulla sinterizzazione a bassa temperatura che riduce il consumo energetico dei forni. Questi progressi rafforzano la resilienza della catena di approvvigionamento, promuovendo al contempo la narrazione dei marchi ancorata alla sostenibilità.
Per utente finale: residenziale all'ingrosso, slancio istituzionale
Nel 2025, i progetti residenziali rappresentavano il 70.62% del mercato dei sanitari, riflettendo i continui cicli di sostituzione e la domanda di base di nuove abitazioni. Contesti istituzionali, strutture sanitarie, scuole ed edifici pubblici guidano la futura espansione con un CAGR del 6.82%, mentre i governi canalizzano i fondi di stimolo verso la modernizzazione e gli aggiornamenti igienici. Gli ospedali richiedono sanitari senza brida e lavandini touch-free per frenare la trasmissione di agenti patogeni, mentre le scuole impongono sanitari durevoli e a basso flusso per soddisfare gli obiettivi di sostenibilità. Le ristrutturazioni per l'accessibilità generano domanda di sanitari ad altezza comfort e rubinetti con sensore, in linea con l'invecchiamento demografico. Il mercato immobiliare commerciale rimane stabile, mentre gli uffici riconfigurano gli spazi per il lavoro ibrido, integrando servizi igienici gender-neutral e analisi dell'occupazione nel mercato dei sanitari.
Il fatturato unitario tende a essere più elevato nei progetti istituzionali a causa delle rigorose specifiche prestazionali e delle clausole di estensione della garanzia. I contratti di manutenzione estesa, legati ai dati dei sensori intelligenti, forniscono un flusso di rendita, ammortizzando la ciclicità. I pacchetti di garanzia e assistenza coprono parti di ricambio e software di manutenzione predittiva, favorendo la fidelizzazione del marchio. Le iniziative per l'accessibilità economica degli alloggi nei mercati emergenti bilanciano la crescita dei prezzi premium con il volume di base, mantenendo le linee di produzione ottimizzate per entrambe le estremità dello spettro di prezzo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: scala al dettaglio, adesione al progetto
Nel 2025, il settore retail ha rappresentato il 75.2% del mercato dei sanitari, attraverso grandi magazzini, showroom specializzati e portali di e-commerce in rapida crescita che aggregano SKU per consumatori e piccoli appaltatori. Gli acquisti B2B basati su progetti superano la crescita complessiva con un CAGR del 6.76%, poiché i grandi sviluppatori preferiscono contratti a pacchetto che riducono al minimo i costi di coordinamento. I marketplace online offrono strumenti di realtà aumentata e sistemi di valutazione che influenzano le decisioni di acquisto, spingendo i marchi a perfezionare i contenuti digitali e la consegna dell'ultimo miglio. I negozi di marchi esclusivi si concentrano su esperienze curate e demo IoT, stimolando aggiornamenti e opportunità di cross-selling. I distributori all'ingrosso si rivolgono a logistica a valore aggiunto, project staging e consegne just-in-time che si adattano a tempi di costruzione frammentati.
La sovrapposizione dei canali aumenta il potenziale di conflitto, ma prezzi differenziati e SKU univoci contribuiscono a proteggere i margini commerciali. I produttori implementano strategie omnicanale, garantendo la presenza su punti di contatto fisici e digitali. I magazzini di evasione degli ordini diretti al consumatore riducono i tempi di consegna e migliorano il servizio post-acquisto, fondamentale per l'onboarding degli smart fixture. L'evoluzione dell'architettura di canale porta flussi di dati più ricchi, consentendo previsioni dinamiche e ottimizzazione delle scorte in tutto il mercato dei sanitari.
Analisi geografica
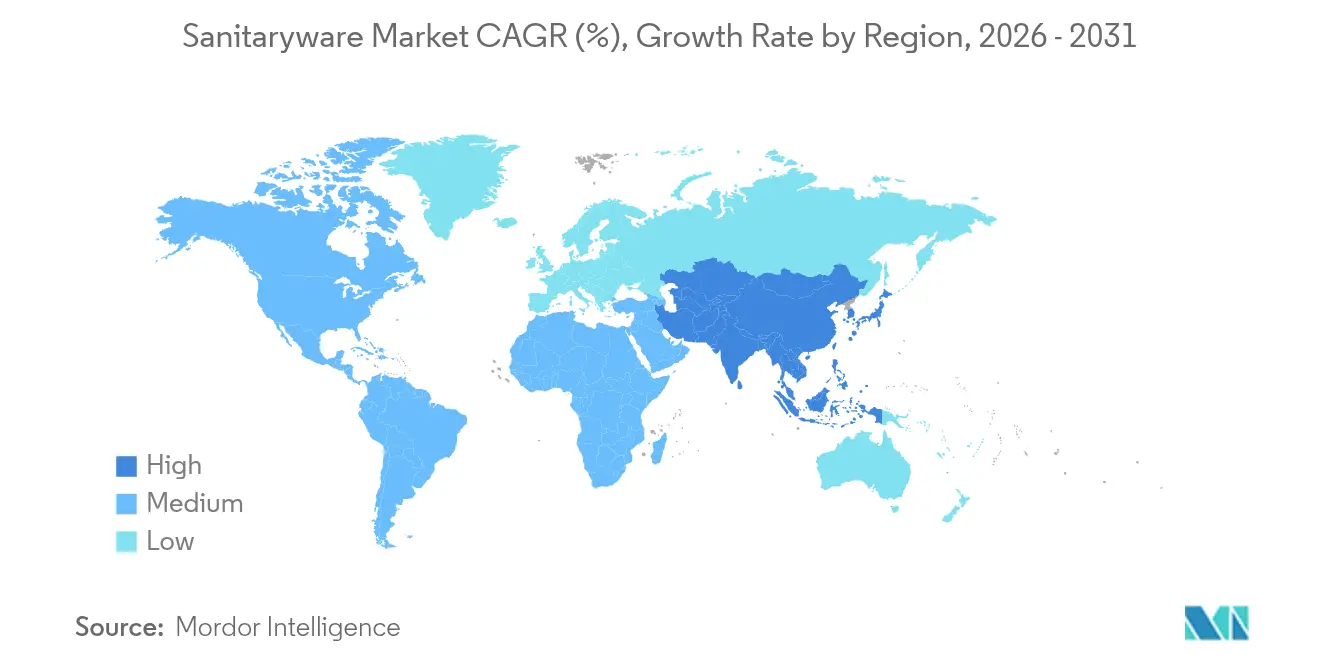
L'area Asia-Pacifico ha mantenuto il 39.72% della quota di mercato dei sanitari nel 2025, sostenuta da vigorosi progetti residenziali in India, Indonesia e Vietnam, oltre a solidi cicli di ristrutturazione in Giappone e Corea del Sud. Il rallentamento della Cina dopo il 2024 ha frenato la crescita regionale, ma non ha compensato i guadagni registrati altrove. I produttori locali sfruttano la vicinanza a materie prime a costi competitivi e l'aumento dei consumi di fascia media per sostenere l'utilizzo della capacità produttiva. I programmi di edilizia popolare e i piani di riqualificazione urbana sostengono una domanda di base stabile.
La regione del Medio Oriente e dell'Africa registra il CAGR più rapido, pari al 6.95%, fino al 2031, con i progetti giga-design NEOM, Red Sea Global e Dubai 2040 che mobilitano migliaia di unità residenziali e alberghiere, ciascuna delle quali richiede pacchetti completi per il bagno. I bagni prefabbricati acquisiscono particolare popolarità, date le difficili condizioni in loco e la scarsità di manodopera qualificata. I mandati di fornitura locale incoraggiano le joint venture, spingendo i marchi globali a istituire magazzini e centri di assemblaggio leggero in Arabia Saudita e negli Emirati Arabi Uniti per accelerare i tempi di consegna nel mercato dei sanitari.
Il Nord America beneficia di una spesa sostenuta per le ristrutturazioni, stimolata da un patrimonio immobiliare obsoleto e da livelli record di capitale immobiliare che finanziano le ristrutturazioni dei bagni. La spesa federale per le infrastrutture si riversa nelle strutture pubbliche e negli sviluppi di edilizia residenziale a prezzi accessibili, stimolando la domanda istituzionale. L'Europa rimane debole a causa dei maggiori costi di finanziamento e della cautela degli sviluppatori, ma si riscontrano sacche di resilienza in Polonia e Irlanda, dove gli investimenti pubblici persistono. Le normative sulle emissioni di carbonio incentivano sanitari a basso consumo e il contenuto di ceramica riciclata, spingendo i portafogli prodotti verso la sostenibilità. L'America Latina e il resto dell'Africa presentano dinamiche contrastanti legate alla volatilità macroeconomica, ma la graduale urbanizzazione e gli impegni infrastrutturali mantengono un livello minimo di domanda in volume. Il mosaico geografico richiede la calibrazione delle caratteristiche dei prodotti, dei prezzi e dei modelli di distribuzione nel mercato dei sanitari.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
La domanda di sanitari e la progettazione dei prodotti sono influenzate dalle specifiche di efficienza idrica, dagli schemi di valutazione della conformità e dalle normative di conformità produttiva nelle principali regioni. Nel Regno Unito, una specifica sulle prestazioni dei sanitari pubblicata il 6 maggio 2026 stabilisce un volume massimo di scarico di 6 litri ed entrerà in vigore dal 6 maggio 2027, inasprendo i parametri di riferimento prestazionali per i sanitari venduti sul mercato. L'India continua ad aggiornare le specifiche di prodotto tramite il Bureau of Indian Standards (BIS), tra cui la norma IS 2556 (Parte 16):2024 relativa ai sanitari a parete in ceramica vetrificata, mentre l'Arabia Saudita richiede la conformità secondo la norma SASO TR-BM Parte 4, che prevede il marchio di qualità saudita o un certificato di conformità secondo la norma ISO/IEC 17067 Tipo 3 per sanitari e prodotti ceramici correlati.
La Cina combina la definizione di standard e il controllo dell'accesso al mercato, influenzando sia la produzione interna che le importazioni. La norma GB/T 44460-2024, che entrerà in vigore il 1° marzo 2025, fornisce linee guida per la classificazione qualitativa degli apparecchi sanitari per uso domestico e probabilmente aumenterà la trasparenza e la differenziazione delle linee di prodotto conformi. La norma GB/T 11977-2025, implementata il 1° febbraio 2026, standardizza le funzioni e le dimensioni dei bagni residenziali, rafforzando la necessità di gamme dimensionali conformi. Per alcune categorie, i requisiti obbligatori di certificazione e collaudo, come la Certificazione Obbligatoria Cinese (CCC) e i test di radioattività della ceramica, aumentano i tempi e i costi di preparazione per le spedizioni transfrontaliere. In pratica, la capacità di conformità e la documentazione diventano leve competitive ricorrenti.
Analisi della catena del valore
La catena del valore degli articoli sanitari inizia con l'estrazione e la lavorazione a monte delle materie prime ceramiche (caolino, argilla a sfera, feldspato, quarzo) e degli additivi per smalti, esponendo i produttori alle fluttuazioni nella disponibilità delle materie prime e ai costi energetici legati alla cottura in forno. La produzione di base prevede in genere la preparazione della barbottina (macinazione a sfere), la colatura in stampi, l'essiccazione, la smaltatura e la cottura in forno, con un ciclo completo di circa 15-20 giorni. Resa, tempo di ciclo e intensità energetica rendono la capacità del forno e il controllo del processo i principali colli di bottiglia, mentre le competenze specialistiche in chimica degli smalti possono limitare il ritmo di sviluppo di nuove finiture e l'aumento delle prestazioni dei rivestimenti.
A valle della filiera, i prodotti si muovono attraverso una struttura a canali separati, con la vendita al dettaglio ad alto volume (incluso l'e-commerce) per la sostituzione di sanitari residenziali e l'approvvigionamento B2B/di progetto basato su specifiche per sviluppatori, appaltatori e istituzioni. La conformità e la certificazione possono influire significativamente sul time-to-market e gli arretrati di certificazione, inclusi i percorsi collegati al BIS per alcuni prodotti in India, possono estendere i cicli di lancio di circa 8-12 settimane. Questa variazione temporale si ripercuote sulla pianificazione delle scorte e sulla razionalizzazione degli SKU. Le recenti iniziative di automazione della capacità e dei processi mostrano come si sta evolvendo la catena del valore; ad esempio, CERA Sanitaryware ha segnalato la rimozione dei colli di bottiglia presso il suo stabilimento di Kadi, nel Gujarat, nel giugno 2025, ottimizzando il layout e automatizzando le fasi di smaltatura e modellazione. L'esempio evidenzia come l'automazione della produzione venga utilizzata per garantire la produttività e il controllo dei costi, rispettando al contempo requisiti di qualità e normativi più stringenti.
Panorama competitivo
La concorrenza globale si attesta su un livello di concentrazione moderato, con le principali multinazionali che controllano quote significative ma non dominanti. TOTO, Kohler, LIXIL e Roca si distinguono per tecnologie intelligenti, vetri proprietari e collaborazioni di design. Aziende regionali come RAK Ceramics e Hindware sfruttano la produzione localizzata per contrastare i costi di trasporto e allinearsi alle preferenze di design regionali. L'acquisizione di Ideal Standard da parte di Villeroy & Boch per 600 milioni di euro (704 milioni di dollari) nel 2024 ha creato un colosso europeo con 13,000 dipendenti, ampliando le economie di scala e il potenziale di cross-selling [3] Freshfields Bruckhaus Deringer, “Villeroy & Boch–Ideal Standard Deal Advisory,” freshfields.com . I cicli di innovazione accelerano mentre le aziende si affrettano a integrare chip IoT e rivestimenti antimicrobici, rispettando al contempo norme sulle emissioni più severe.
Proliferano le partnership strategiche: l'impianto di triturazione elettroidraulica di Hansgrohe raggiunge il 98% di riciclo delle plastiche cromate, segnalando l'impegno verso la circolarità [4] Hub-4, “Hansgrohe Recycling Plant,” hub-4.com . La suite 2025 di TOTO integra la manutenzione digitalizzata, consentendo ai gestori immobiliari di monitorare l'utilizzo e il consumo di acqua, garantendosi così i ricavi del software post-vendita. Nel frattempo, i marchi emergenti adottano tattiche di vendita diretta al consumatore, offrendo prezzi trasparenti e servizi in abbonamento per la sostituzione dei filtri. L'intensità competitiva si basa sulla capacità di bilanciare investimenti innovativi con la disciplina dei costi in un contesto di volatilità delle materie prime nel mercato degli articoli sanitari.
Le barriere all'ingresso aumentano, poiché la conformità ambientale e gli ecosistemi digitali richiedono capitali e know-how. Le aziende globali continuano a ricercare acquisizioni aggiuntive per rafforzare la presenza regionale e colmare le lacune del portafoglio, in particolare nei settori dei compositi e dell'hardware intelligente. L'evoluzione delle quote di mercato rimane quindi fluida, con l'adozione della tecnologia e gli impegni per la sostenibilità che determineranno i futuri vincitori.
Leader del settore sanitario
TOTO srl
LIXIL Corporation (inclusi American Standard, GROHE)
Kohler Co.
Roca Sanitaria SA
Geberit AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Aprile 2026: LIXIL ha pubblicato i risultati dell'anno fiscale 2026, evidenziando un cambiamento nel mix di prodotti verso articoli ad alto valore aggiunto, tra cui la standardizzazione del suo alluminio riciclato a basse emissioni di carbonio PremiAL su tutte le linee di prodotto. L'aggiornamento segnala una continua ottimizzazione del portafoglio incentrata su materiali a basse emissioni di carbonio e sulla resilienza dei costi, fattori che possono influenzare le decisioni di specifica nei progetti che selezionano i fornitori in base alle loro credenziali di sostenibilità.
- Agosto 2025: TOTO ha inaugurato un impianto di produzione da 224 milioni di dollari a Morrow, in Georgia, aumentando del 150% la propria capacità produttiva di WC monoblocco di lusso negli Stati Uniti. La maggiore capacità produttiva rafforza la disponibilità di forniture a livello regionale e riduce i tempi di consegna per WC di alta gamma e bidet integrati in Nord America.
- Maggio 2024: Kohler ha inaugurato uno stabilimento di produzione di quasi 100.000 metri quadrati a Casa Grande, in Arizona, per la produzione di sanitari per bagno e doccia a marchio STERLING e la creazione di 400 posti di lavoro a tempo pieno. L'impianto amplia la capacità produttiva nazionale per le principali categorie di prodotti per il bagno, favorendo una più rapida evasione degli ordini e un collegamento più stretto tra lo sviluppo del prodotto e la domanda del mercato statunitense.
Ambito e metodologia
Il rapporto fornisce un'analisi completa del mercato dei sanitari, inclusa una valutazione del mercato, le tendenze emergenti per segmento e i cambiamenti significativi nelle dinamiche di mercato. Il rapporto copre anche il panorama competitivo del settore, fornendo dettagli sui principali attori presenti sul mercato. Il mercato dei sanitari è segmentato per materiale (ceramica, plastica e altri materiali), per tipologia (water gabinetti, lavabi, piedistalli, cassette di scarico e altri tipi), per applicazione (cucina e bagno), per utente finale (residenziale e commerciale) e per area geografica (Nord America, Europa, Asia-Pacifico, America Latina, Medio Oriente e Africa).
Per tipo di prodotto
| WC e cassette di scarico (WC) |
| Lavabi e lavandini (inclusi i lavabi su piedistallo) |
| Vasche da bagno e vasche idromassaggio |
| orinatoi |
| Bidet |
| Altri prodotti (come portasapone in ceramica, dispenser di sapone, ecc.) |
Per materiale
| Ceramica |
| Metallo pressato |
| Acrilico e plastica |
| Superficie solida e composita |
Per utente finale
| Residenziale (nuove costruzioni e ristrutturazioni) |
| Commerciale (ospitalità, uffici, vendita al dettaglio) |
| Istituzionale (sanità, istruzione, pubblico) |
Per canale di distribuzione
| B2C/vendita al dettaglio | Negozi multimarca |
| Punti vendita di marchi esclusivi | |
| Negozi di ferramenta locali | |
| Online | |
| B2B/Progetto (sviluppatori, architetti, interior designer, appaltatori, ecc.) |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX | |
| NORDICI | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Sud-Est asiatico | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | WC e cassette di scarico (WC) | |
| Lavabi e lavandini (inclusi i lavabi su piedistallo) | ||
| Vasche da bagno e vasche idromassaggio | ||
| orinatoi | ||
| Bidet | ||
| Altri prodotti (come portasapone in ceramica, dispenser di sapone, ecc.) | ||
| Per materiale | Ceramica | |
| Metallo pressato | ||
| Acrilico e plastica | ||
| Superficie solida e composita | ||
| Per utente finale | Residenziale (nuove costruzioni e ristrutturazioni) | |
| Commerciale (ospitalità, uffici, vendita al dettaglio) | ||
| Istituzionale (sanità, istruzione, pubblico) | ||
| Per canale di distribuzione | B2C/vendita al dettaglio | Negozi multimarca |
| Punti vendita di marchi esclusivi | ||
| Negozi di ferramenta locali | ||
| Online | ||
| B2B/Progetto (sviluppatori, architetti, interior designer, appaltatori, ecc.) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX | ||
| NORDICI | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Sud-Est asiatico | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale valore globale del mercato degli articoli sanitari?
Nel 2026 il mercato dei sanitari valeva 60.22 miliardi di dollari e si prevede che raggiungerà i 75.16 miliardi di dollari entro il 2031.
Quale categoria di prodotti cresce più rapidamente nella domanda globale di sanitari?
Lavabi e lavelli guideranno la crescita con un CAGR del 4.53% fino al 2031, trainati dai miglioramenti del design e dall'adozione di materiali di alta qualità.
Quale regione presenta le prospettive più favorevoli per le vendite di sanitari?
Il Medio Oriente e l'Africa registrano il CAGR più rapido, pari al 6.95%, grazie a sviluppi su larga scala come il NEOM dell'Arabia Saudita.
In che modo le tecnologie intelligenti influenzano gli acquisti di sanitari?
I servizi igienici e i lavandini abilitati all'IoT consentono il monitoraggio dell'utilizzo e la manutenzione predittiva, incrementando i ricavi derivanti dai servizi e supportando prezzi premium.
Quali sfide minacciano i margini dei produttori di sanitari?
La volatilità dei costi di produzione di energia, argilla e zircone, unitamente alle normative più severe sulle emissioni e alla carenza di manodopera qualificata, incidono sulla redditività.
Perché la prefabbricazione è importante per i fornitori di sanitari?
Le cabine bagno riducono la manodopera in loco e garantiscono la qualità, rendendole essenziali per i progetti urbani ad alta densità e per le regioni che affrontano carenze di personale qualificato.


