

Dimensioni e quota di mercato dei condimenti per insalata
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
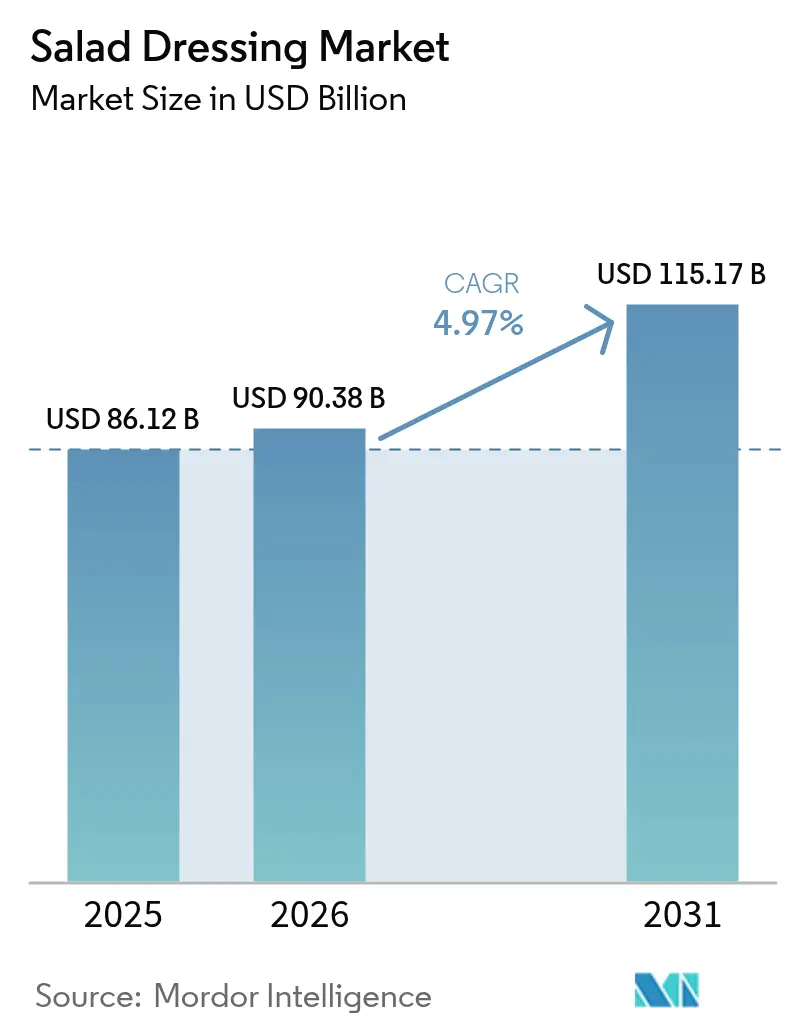
| Dimensione del mercato (2026) | 90.38 miliardo di dollari |
| Dimensione del mercato (2031) | 115.17 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.97% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
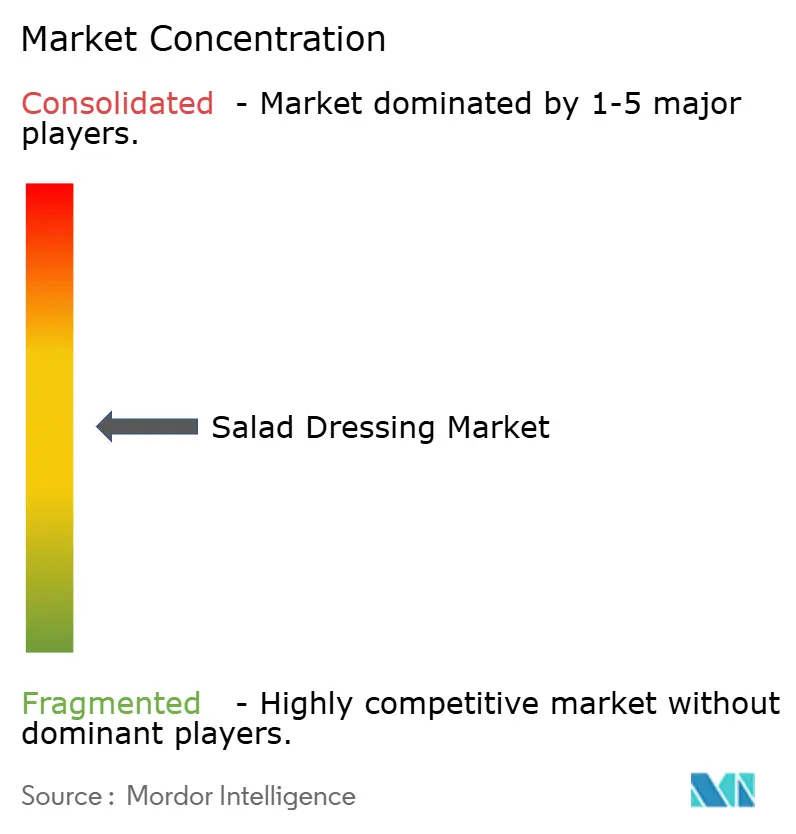
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato dei condimenti per insalata di Mordor Intelligence
Si prevede che il mercato dei condimenti per insalata raggiungerà gli 86.12 miliardi di dollari nel 2025, i 90.38 miliardi di dollari nel 2026 e i 115.17 miliardi di dollari entro il 2031, con un CAGR del 4.97% dal 2026 al 2031. La crescita del mercato è trainata dai lanci di prodotti premium clean-label, dalle ricette etniche fusion e dalle formulazioni a base vegetale, che contribuiscono a stabilizzare i prezzi nonostante le fluttuazioni dei costi della soia e dell'olio di palma. Mentre le linee a marchio privato aumentano il potere contrattuale dei rivenditori, metodi come la lavorazione ad alta pressione e l'estrazione a freddo dell'olio consentono alle multinazionali di sostenere i margini prolungando la durata di conservazione senza l'utilizzo di conservanti sintetici. Il Nord America rimane il principale contributore al fatturato, ma la regione Asia-Pacifico, con un CAGR previsto del 7.47%, mostra un potenziale di crescita significativo con l'espansione dei modelli di ristorazione occidentali in Cina, India e Sud-est asiatico. La concorrenza continua ad aumentare, con i condimenti biologici che crescono a un tasso annuo del 7.12%. Riflettendo questa tendenza, le vendite di prodotti alimentari biologici in Germania sono aumentate del 5.7% nel 2024 rispetto all'anno precedente, secondo Bund Ökologische Lebensmittelwirtschaft (BÖLW).[1]Fonte: Bund Ökologische Lebensmittelwirtschaft (BÖLW), "Ökologische Lebensmittelwirtschaft - Branchenreport 2025" boelw.de.
Punti chiave del rapporto
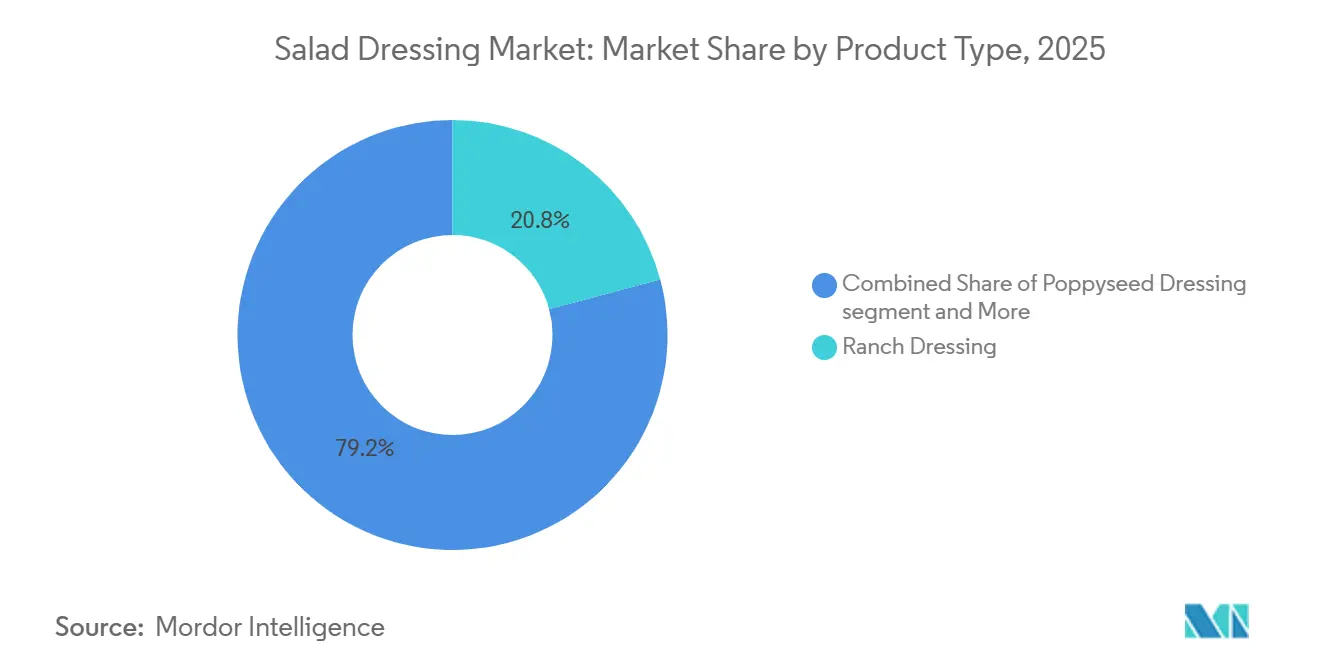
- Per tipologia di prodotto, il ranch ha dominato il mercato dei condimenti per insalata con una quota del 20.84% nel 2025, mentre si prevede che il papavero registrerà un CAGR del 6.89% entro il 2031.
- Per categoria, nel 2025 i condimenti convenzionali rappresentavano il 74.95% del mercato dei condimenti per insalata, mentre le linee biologiche sono sulla buona strada per un CAGR del 7.12% entro il 2031.
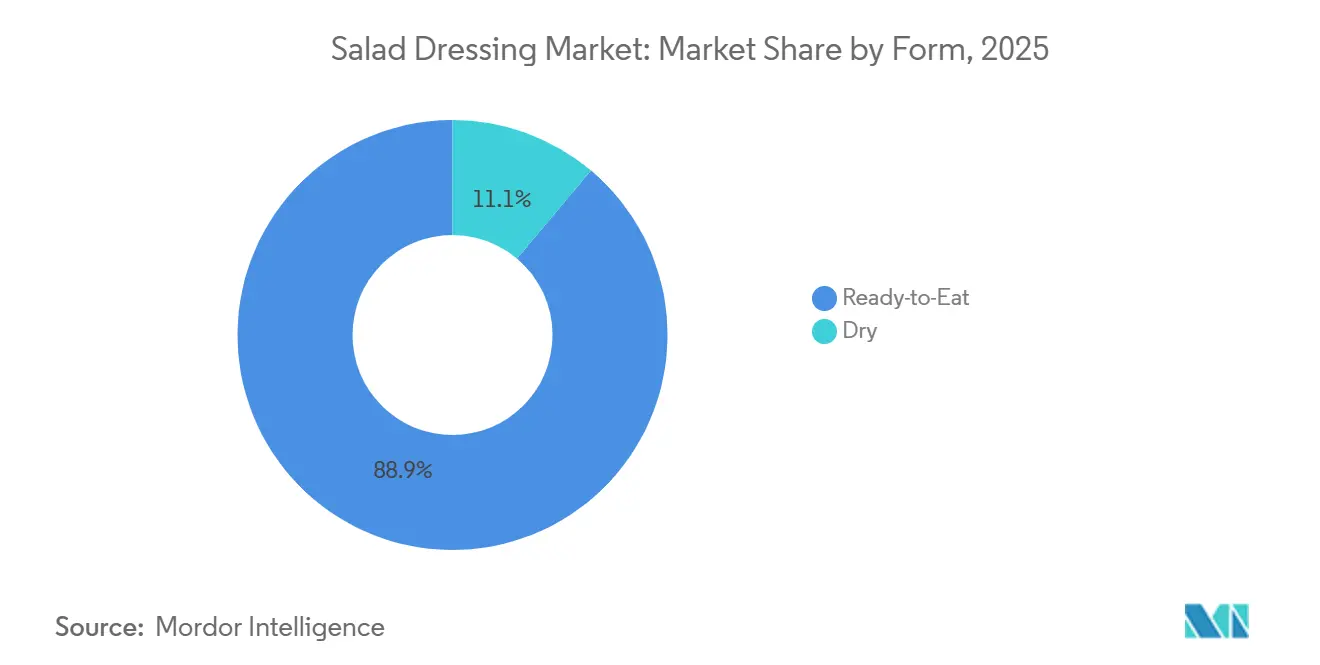
- In base alla forma, nel 2025 i condimenti pronti al consumo rappresentavano l'88.86% del mercato dei condimenti per insalata; le miscele secche stanno riprendendo a un CAGR del 6.38%.
- Per canale di distribuzione, nel 2025 il commercio al dettaglio ha conquistato il 60.71% della quota di mercato dei condimenti per insalata; il settore della ristorazione è quello che sta recuperando più rapidamente, con un CAGR del 6.46%.
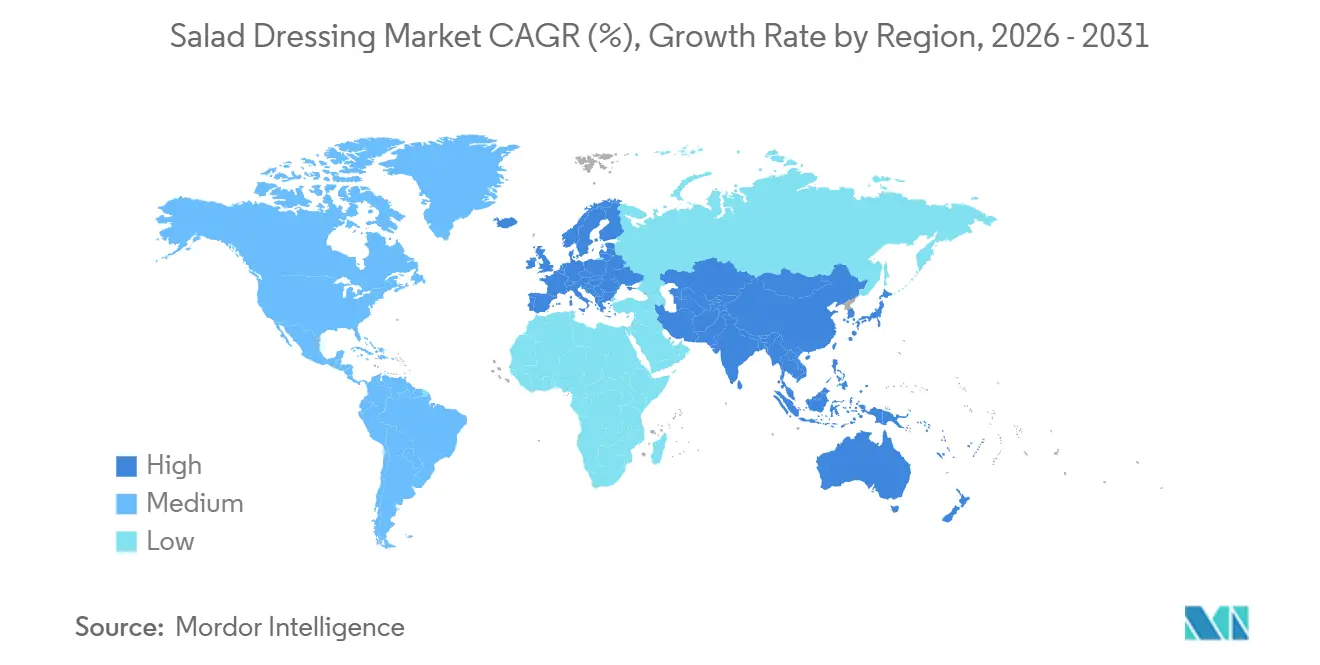
- In termini geografici, nel 2025 il Nord America ha conquistato il 43.02% della quota di mercato dei condimenti per insalata; la regione Asia-Pacifico è quella che sta recuperando più rapidamente, con un CAGR del 7.47%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei condimenti per insalata
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente popolarità dei condimenti per insalata gourmet e artigianali | + 0.9% | Nord America, Europa occidentale | Medio termine (2-4 anni) |
| Ampliamento delle opzioni di condimenti per insalata biologici e vegetali | + 1.2% | Globale, con concentrazione in Nord America, Europa, Asia-Pacifico urbana | A lungo termine (≥ 4 anni) |
| Crescente domanda di trasparenza e prodotti a marchio pulito | + 1.0% | Global | Medio termine (2-4 anni) |
| Innovazione del gusto, tra cui varietà di ispirazione etnica, gourmet e fusion | + 0.8% | Globale, adozione precoce nei centri urbani del Nord America e dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Progressi tecnologici nello sviluppo e nella distribuzione dei prodotti | + 0.6% | Nord America, Europa, mercati selezionati dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Crescente interesse dei consumatori per i profili aromatici globali e regionali | + 0.7% | Globale, più forte in Nord America e Asia-Pacifico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente popolarità dei condimenti per insalata gourmet e artigianali
Nella fascia premium, il posizionamento gourmet e artigianale sta assumendo un ruolo centrale. I consumatori sono ora disposti a pagare il 20-30% in più per i prodotti a marchio artigianale. Questi prodotti mettono in risalto la produzione in piccoli lotti, ingredienti tradizionali e storie di origine avvincenti. Questa tendenza alla premiumizzazione è particolarmente evidente in Nord America e nell'Europa occidentale. Qui, i rivenditori specializzati e i mercati agricoli fungono da piattaforme di scoperta iniziali, aprendo la strada ai marchi per la transizione verso i punti vendita alimentari tradizionali. La trasparenza degli ingredienti è diventata uno standard non negoziabile. I consumatori ora esaminano meticolosamente le etichette dei prodotti, privilegiando componenti riconoscibili come l'olio d'oliva spremuto a freddo, l'aceto balsamico invecchiato e le erbe aromatiche raccolte a mano. Sono rapidi a scartare i prodotti contenenti amidi modificati o emulsionanti artificiali. Questo cambiamento sta costringendo i marchi di fascia media a riformulare la loro offerta o ad affrontare margini di profitto in calo. Nel frattempo, le linee premium a marchio privato di rivenditori come Whole Foods e Trader Joe's stanno guadagnando terreno. Ciò è possibile riproponendo le qualità artigianali, ma a prezzi più accessibili. Mentre inizialmente la distribuzione si orienta verso canali diretti al consumatore e specializzati, i marchi artigianali di successo stanno sempre più stipulando accordi di co-packing. Questa strategia consente loro di assicurarsi spazio sugli scaffali dei supermercati senza compromettere l'integrità del marchio. Il panorama economico si sta polarizzando: le referenze artigianali ultra-premium stanno assistendo a una crescita a due cifre nei mercati di nicchia, mentre i condimenti convenzionali per il mercato di massa stanno subendo una forte pressione. Questi marchi convenzionali stanno ricorrendo a promozioni più intense solo per mantenere la loro presenza sugli scaffali.
Ampliamento delle opzioni di condimenti per insalata biologici e vegetali
I prodotti biologici e a base vegetale si sono evoluti da offerte di nicchia a importanti motori di crescita. Il mercato biologico è in espansione, trainato da certificazioni come USDA Organic e Non-GMO Project Verified, che attraggono consumatori attenti alla salute e all'ambiente. Ad esempio, un rapporto del 2025 dell'India Brand Equity Foundation indica che il 60% dei consumatori indiani è disposto a pagare un sovrapprezzo per i prodotti biologici.[2]Fonte: India Brand Equity Foundation, "Il futuro della lavorazione alimentare in India", ibef.orgLe formulazioni che utilizzano aquafaba di ceci, crema di anacardi e olio di avocado come emulsionanti soddisfano sia le esigenze vegane sia la crescente preferenza per le etichette pulite. Lanci di prodotti chiave, come la linea biologica a cinque referenze di Newman's Own a gennaio 2025 e l'Avocado Lime Ranch di Gotham Greens presso Whole Foods, evidenziano l'impegno dei rivenditori verso queste offerte. I quadri normativi, tra cui il Programma Biologico Nazionale dell'USDA e il Regolamento Biologico dell'UE 2018/848, impongono la tracciabilità e gli audit annuali, creando barriere all'ingresso per i piccoli operatori privi di capacità di conformità. Inoltre, i prodotti a base vegetale sono sempre più legati a narrazioni di sostenibilità, con i marchi che enfatizzano il ridotto consumo di acqua e le minori emissioni di gas serra rispetto ai condimenti a base di latte. Questo allineamento supporta gli obiettivi ESG aziendali e attrae acquirenti istituzionali nei canali di ristorazione. Tuttavia, con l'aumento dell'accettazione dei prodotti biologici da parte del grande pubblico, cresce il rischio di mercificazione. La differenziazione si sta spostando dalle sole certificazioni ad attributi aggiuntivi, come l'approvvigionamento da agricoltura rigenerativa, la logistica a zero emissioni di carbonio e gli ingredienti riciclati.
Crescente domanda di trasparenza e prodotti a marchio pulito
Le preferenze dei consumatori per la semplicità degli ingredienti stanno guidando i cambiamenti nelle strategie di formulazione, con i requisiti di etichetta pulita che svolgono un ruolo fondamentale. Di conseguenza, i produttori stanno limitando le loro opzioni di ingredienti: stanno sostituendo la gomma di xantano con mucillagine di chia o di lino, optando per aceto o estratti di agrumi al posto dei conservanti sintetici e sostituendo i coloranti al biossido di titanio con curcuma o polvere di barbabietola. Tuttavia, la riformulazione presenta sfide significative. Ad esempio, ottenere la stabilità a scaffale senza sorbato di potassio o EDTA disodico di calcio richiede investimenti in tecnologie come la lavorazione ad alta pressione o il confezionamento in atmosfera modificata, che possono aumentare i costi di produzione del 5-8%. Gli sviluppi normativi supportano ulteriormente questo cambiamento. Le norme aggiornate della FDA relative al pannello nutrizionale e le linee guida volontarie per la parte anteriore della confezione promuovono elenchi di ingredienti più semplici. Analogamente, le direttive dell'EFSA sull'etichettatura degli allergeni sottolineano la necessità di una chiara indicazione dei potenziali contaminanti incrociati. Strategicamente, questo crea un mercato diviso: i marchi leader che investono in ricerca e sviluppo di etichette pulite ottengono l'accesso a prezzi premium e a un posizionamento di spicco sugli scaffali. Al contrario, i marchi che non riescono ad adattarsi corrono il rischio di essere rimossi dal listino, poiché i rivenditori danno priorità alla trasparenza. I produttori artigianali più piccoli mantengono un vantaggio competitivo, poiché le loro operazioni su larga scala si allineano naturalmente alle richieste di lavorazione minima. Nel frattempo, le multinazionali affrontano la sfida di riadattare le strutture obsolete e gestire complessi portafogli di SKU.
Innovazione del gusto, tra cui varietà di ispirazione etnica, gourmet e fusion
L'esposizione dei consumatori più giovani alle cucine globali attraverso viaggi, social media e ambienti urbani multiculturali sta guidando la rapida crescita di profili aromatici etnici e fusion come trend chiave dell'innovazione. Nel maggio 2024, Kraft Heinz ha lanciato la sua linea Pure JL KRAFT in Canada, offrendo 12 referenze tra cui Melograno Zaatar, Miso Lime Zenzero e Limone Marocchino. Questa iniziativa evidenzia una strategia per differenziarsi in un mercato competitivo fondendo influenze provenienti da Medio Oriente, Asia e Nord Africa. La logica commerciale è semplice: i condimenti etnici hanno un prezzo superiore del 15-20% rispetto alle varianti tradizionali italiane o ranch, mentre i costi degli ingredienti aumentano solo leggermente quando spezie e aromi provengono da canali di distribuzione consolidati. Anche i modelli di distribuzione stanno cambiando. Inizialmente i rivenditori di alimenti biologici e specializzati hanno promosso i condimenti etnici, ma i grandi magazzini stanno ora dedicando spazio sugli scaffali per soddisfare la crescente domanda delle comunità ispaniche, asiatiche e della diaspora mediorientale. Tuttavia, il rischio di una diluizione dell'autenticità rimane significativo. I marchi che adottano superficialmente i riferimenti etnici, senza garantire l'integrità degli ingredienti o l'autenticità culturale, rischiano una reazione negativa da parte dei consumatori. Questo è stato evidente nelle passate controversie sui prodotti "fusion", percepiti come non autentici o culturalmente appropriati. I brand di successo collaborano con esperti culinari, si procurano ingredienti regionali specifici e si concentrano sulla narrazione per educare i consumatori sulle origini dei sapori e sugli usi tradizionali.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi volatili delle materie prime, in particolare degli oli vegetali e degli imballaggi | -0.8% | Global | A breve termine (≤ 2 anni) |
| Norme rigorose sulla sicurezza e l'etichettatura degli alimenti | -0.4% | Globale, in particolare Nord America ed Europa | Medio termine (2-4 anni) |
| Aumento della concorrenza e della saturazione del mercato | -0.5% | Globale, più intenso in Nord America e in Europa occidentale | A lungo termine (≥ 4 anni) |
| Costi elevati degli imballaggi sostenibili e innovativi | -0.3% | Impatto globale e precoce in Europa e Nord America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi volatili delle materie prime, in particolare degli oli vegetali e degli imballaggi
La carenza di offerta e la crescente domanda stanno facendo salire i prezzi dell'olio vegetale. Nel 2024, le importazioni di olio d'oliva degli Stati Uniti sono salite a 3.28 miliardi di dollari, con un aumento significativo del 49.54%, dovuto principalmente a un'inflazione dei prezzi vicina ai 9,000 dollari a tonnellata, secondo il database World Integrated Trade Solution (WITS), un'iniziativa Comtrade delle Nazioni Unite.[3]Fonte: database World Integrated Trade Solution (WITS), un Comtrade delle Nazioni Unite, "Volume delle importazioni di olio d'oliva nel mondo", worldbank.orgL'olio di palma, un ingrediente chiave nelle formulazioni europee e asiatiche, è stato scambiato tra 1,050 e 1,200 dollari a tonnellata metrica nello stesso periodo. I vincoli di approvvigionamento sono stati aggravati dalle restrizioni all'esportazione indonesiane e dalla carenza di manodopera malese. L'olio di canola, apprezzato per il suo sapore neutro e il contenuto di omega-3, ha registrato una volatilità simile. La siccità canadese ha ridotto le rese, mentre le colture di colza europee hanno registrato performance inferiori alle aspettative. I produttori con limitate opzioni di copertura o contratti a breve termine hanno dovuto affrontare compressioni dei margini di 200-400 punti base durante i picchi dei prezzi. Ciò li ha costretti a scegliere tra assorbire i costi, aumentare i prezzi al dettaglio o passare ad alternative più economiche che potrebbero compromettere la qualità del prodotto. Le bottiglie di vetro, sebbene considerate premium, sono ostacolate da penali di trasporto e rischi di rottura, limitandone l'utilizzo ai canali specializzati. La risposta strategica del settore include tre approcci chiave: integrazione verticale nella spremitura dell'olio o stipula di accordi di fornitura a lungo termine con i frantoi; adozione di materiali leggeri e alternativi, come buste flessibili al posto di bottiglie rigide; e implementando algoritmi di determinazione dinamica dei prezzi. Questi algoritmi, inizialmente utilizzati dai fornitori di prodotti a marchio privato, adeguano i prezzi al dettaglio quasi in tempo reale in base agli indici dei costi di produzione e ora vengono adottati anche dai produttori di marca.
Norme rigorose sulla sicurezza e l'etichettatura degli alimenti
I costi di conformità sono in aumento a causa del Food Safety Modernization Act della FDA, che impone ai produttori di condimenti di implementare la documentazione di analisi dei pericoli, piani di controllo preventivo e verifica dei fornitori. I costi di conformità annuali variano da 50,000 a 150,000 dollari per gli stabilimenti di medie dimensioni, con operazioni multi-sito che comportano spese ancora più elevate. Analogamente, le direttive riviste dell'EFSA sull'etichettatura degli allergeni impongono una chiara identificazione di 14 allergeni principali e di frasi precauzionali per potenziali contatti incrociati. Queste modifiche richiedono spesso la riformulazione dei prodotti o linee di produzione separate, con un aumento dei costi di produzione del 3-5%. Gli esportatori devono affrontare ulteriori sfide. I produttori statunitensi che si rivolgono ai mercati europei devono rispettare sia gli standard FDA che EFSA, mentre quelli che entrano nella regione Asia-Pacifico devono conformarsi a normative come lo standard cinese GB 2760 sugli additivi alimentari e i requisiti di etichettatura FSSAI dell'India. Questo complesso contesto normativo determina pressioni di consolidamento. I produttori più grandi possono distribuire i costi di conformità su ampi portafogli di SKU e utilizzare team di regolamentazione interni. Al contrario, i player più piccoli devono limitare la distribuzione ai mercati nazionali e selezionare canali di vendita al dettaglio, oppure cercare acquisizioni da parte di aziende più grandi in grado di assorbire i costi di conformità. Inoltre, il quadro normativo ostacola l'innovazione. L'introduzione di nuovi ingredienti o metodi di lavorazione richiede notifiche pre-commercializzazione e valutazioni di sicurezza, ritardando il lancio dei prodotti di 6-12 mesi. Questo ritardo pone le startup in una posizione di svantaggio rispetto ai marchi affermati con una solida esperienza normativa.
Analisi del segmento
Per tipo di prodotto: il dominio del ranch incontra lo slancio del papavero
Nel 2025, il condimento ranch si è assicurato una quota dominante del 20.84%, consolidando il suo ruolo fondamentale nei settori della ristorazione e della vendita al dettaglio in Nord America. Oltre a essere un elemento fondamentale per le insalate, il ranch è diventato la salsa preferita per intingere alette di pollo, pizza e verdure. La sua popolarità duratura può essere attribuita alla sua versatilità e al suo appeal diffuso; il ranch trascende le differenze di età, reddito e regione, rendendolo una scelta privilegiata per i consumatori prudenti. Anche i rivenditori, interessati a una rapida rotazione delle scorte, hanno reso il ranch un prodotto di riferimento. Tuttavia, il segmento si confronta con la mercificazione. Mentre i ranch a marchio privato colmano il divario di gusto con i marchi affermati, i margini si restringono. Ciò ha spinto gli operatori del mercato a cercare di differenziarsi, ricorrendo a certificazioni biologiche, dichiarazioni esclusive sulla provenienza del latticello o persino fusioni etniche come il gochujang-ranch coreano. Nel frattempo, il condimento italiano, un tempo il secondo segmento più grande, sta perdendo terreno. I consumatori ora lo considerano obsoleto e eccessivamente acido, il che porta a uno spostamento verso profili più cremosi e incentrati sulle erbe aromatiche. Il condimento francese, con il suo sapore dolce-aspro, si trova in una nicchia in declino, principalmente nella ristorazione collettiva rivolta ai menu per bambini. Il condimento balsamico, pur mantenendo la sua posizione nei canali premium grazie ai benefici per la salute dell'aceto balsamico invecchiato e ai legami con la dieta mediterranea, deve affrontare la dura concorrenza delle glasse e delle riduzioni di aceto balsamico, che offrono un sapore più intenso.
Il condimento ai semi di papavero si sta rivelando un sorprendente successo, con proiezioni di un tasso di crescita annuo composto (CAGR) del 6.89% fino al 2031. La sua ascesa da specialità regionale a prodotto di largo consumo è trainata dal riposizionamento gourmet e da innovative fusioni etniche. Una testimonianza di questa tendenza è la linea Pure JL KRAFT di Kraft Heinz, che ha introdotto una variante ai semi di papavero all'arancia e alla curcuma. Questa miscela coniuga la tradizionale dolcezza dei semi di papavero con i benefici antinfiammatori della curcuma e un tocco agrumato e acidulo. Il fascino visivo del condimento, in particolare il suo aspetto maculato, riscuote successo sui social media, rendendolo un successo tra i consumatori più giovani che apprezzano le presentazioni degne di Instagram. Questo cambiamento segnala una svolta strategica per i produttori: mentre stanno riducendo le SKU poco performanti come French e Thousand Island, stanno concentrando gli investimenti in varianti funzionali, ispirate ai semi di papavero e ispirate all'etnia, che non solo hanno prezzi premium, ma attraggono anche una fascia demografica più giovane e attenta alla salute.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per categoria: Scala convenzionale contro crescita organica
Nel 2025, i condimenti convenzionali detenevano una quota di mercato dominante del 74.95%, grazie alla loro convenienza, all'ampia disponibilità e a profili di gusto consolidati che attraggono i consumatori tradizionali. Questi condimenti beneficiano di significativi vantaggi di scala: i principali produttori sfruttano il loro potere d'acquisto per assicurarsi offerte vantaggiose su olio e imballaggi, gestiscono linee di produzione ad alta velocità per ridurre i costi unitari e negoziano posizionamenti privilegiati sugli scaffali attraverso partnership strategiche con i principali rivenditori. Le iniziative promozionali aumentano ulteriormente l'attrattiva dei condimenti convenzionali: tagli di prezzo temporanei e offerte multi-acquisto incoraggiano gli acquisti d'impulso, in particolare durante la stagione estiva delle grigliate, quando il consumo di insalate raggiunge il picco. Tuttavia, il segmento si trova ad affrontare sfide poiché i consumatori più giovani danno sempre più priorità alla trasparenza degli ingredienti e alla sostenibilità. Percepiscono i condimenti convenzionali, spesso contenenti conservanti sintetici, sciroppo di mais ad alto contenuto di fruttosio e "aromi naturali" poco chiari, come incoerenti con i loro obiettivi di benessere.
I condimenti biologici, pur rappresentando solo il 25.05% del volume di mercato del 2025, stanno crescendo a un forte CAGR del 7.12%. Questa crescita è trainata da consumatori attenti alla salute e all'ambiente, influenzati dalle certificazioni USDA Organic e Non-GMO Project Verified. La crescita dei condimenti biologici si concentra nei rivenditori di alimenti naturali come Whole Foods e Sprouts, nonché nei reparti premium dei supermercati. In questi spazi, i condimenti biologici non solo hanno uno spazio dedicato sugli scaffali, ma hanno anche un prezzo superiore del 30-50% rispetto alle opzioni convenzionali. Nel marzo 2025, Earthbound Farm ha lanciato tre kit per insalate biologiche con condimenti all'olio di avocado, combinando verdure biologiche con condimenti per aumentare i margini e semplificare la preparazione dei pasti. Tuttavia, la produzione di condimenti biologici presenta delle sfide: l'approvvigionamento di oli vegetali biologici richiede materie prime non OGM verificate e una lavorazione separata, con un aumento dei costi di produzione del 15-25% rispetto agli oli convenzionali. I produttori spesso assorbono una parte significativa di questi costi per rimanere competitivi. Il panorama competitivo sta cambiando: i marchi tradizionali stanno introducendo linee di prodotti biologici per proteggere la propria quota di mercato, mentre i marchi specializzati in prodotti biologici subiscono pressioni sui margini dovute alla crescente concorrenza e alla richiesta di supporto promozionale da parte dei rivenditori. Un'opportunità chiave risiede nel posizionamento ibrido: i marchi che combinano certificazioni biologiche con caratteristiche aggiuntive, come formulazioni a base vegetale, aromi etnici o ingredienti funzionali come probiotici e omega-3, possono distinguersi e giustificare prezzi premium nel mercato biologico sempre più competitivo.
Per forma: i prodotti pronti da mangiare sono i punti di forza del mercato
Nel 2025, i condimenti pronti al consumo detenevano una quota di mercato dominante dell'88.86%, trainata dalla crescente domanda da parte dei consumatori di praticità, qualità costante e una maggiore durata di conservazione, che contribuisce a ridurre gli sprechi. Questo segmento include sia formati refrigerati che a lunga conservazione. I condimenti refrigerati sono spesso percepiti come più freschi e di qualità superiore grazie alla lista ingredienti più breve e all'assenza di lavorazioni ad alte temperature. Al contrario, le varianti a lunga conservazione offrono vantaggi nella distribuzione e minori costi della catena del freddo. Tuttavia, i progressi tecnologici stanno riducendo il divario tra i due. Ad esempio, la lavorazione ad alta pressione consente ai condimenti a lunga conservazione di offrire un sapore di qualità refrigerata e la conservazione dei nutrienti senza pastorizzazione termica. Marchi come Gotham Greens stanno sfruttando questa tecnologia per distribuire condimenti freschi nei reparti dei supermercati a temperatura ambiente. I formati monodose pronti al consumo rappresentano il sottosegmento in più rapida crescita, rivolti ai consumatori in movimento e a coloro che cercano il controllo delle porzioni nella ristorazione. La struttura dei margini favorisce i formati pronti al consumo, poiché i prezzi al pezzo sono 2-3 volte superiori a quelli delle bottiglie sfuse. Nonostante l'aumento dei costi di produzione, il premio di convenienza rimane sostanzialmente intatto, proteggendo i produttori dalla volatilità dei prezzi delle materie prime.
Sebbene le miscele per condimenti secchi rappresentassero solo l'11.14% del volume del 2025, stanno vivendo una ripresa con un CAGR del 6.38%. Gli operatori del settore della ristorazione stanno trainando questa crescita, attratti da vantaggi come il controllo delle porzioni, la riduzione dei costi logistici della catena del freddo e una maggiore durata di conservazione che riduce al minimo il deterioramento. Questa crescita è particolarmente evidente in contesti istituzionali, tra cui strutture sanitarie, scuole e mense aziendali. In questi ambienti, le cucine centralizzate ricostituiscono in modo efficiente le miscele secche con olio e acqua, ottenendo un risparmio sui costi del 30-40% rispetto alle alternative pronte al consumo. Inoltre, le miscele secche attraggono campeggiatori, consumatori in situazioni di emergenza e appassionati di cucina in grandi quantità che danno priorità alla stabilità a scaffale e all'efficienza dello spazio rispetto alla praticità. Tuttavia, raggiungere la parità sensoriale rimane una sfida, poiché le miscele secche sono storicamente rimaste indietro rispetto ai condimenti pronti al consumo in termini di consistenza e sapore. Le innovazioni nelle tecnologie di essiccazione a spruzzo e incapsulamento stanno contribuendo a colmare questo divario. Il panorama competitivo per i formati secchi è meno affollato, poiché la maggior parte del capitale di innovazione è indirizzato verso la premiumizzazione delle opzioni pronte al consumo. Ciò crea opportunità per i marchi disposti a investire nella ricerca e sviluppo di formulazioni e nella distribuzione per la ristorazione. Anche i requisiti normativi sono più semplici per le miscele secche, poiché la loro assenza di umidità riduce i rischi microbici ed elimina la necessità di conservanti. Questo si allinea bene con le tendenze delle etichette pulite. Strategicamente, si prevede che i formati pronti al consumo manterranno il loro predominio nel commercio al dettaglio grazie alla domanda di praticità da parte dei consumatori. Nel frattempo, le miscele secche si stanno ritagliando nicchie nei canali della ristorazione, del commercio all'ingrosso e dei prodotti speciali, dove il costo e la stabilità a scaffale hanno la precedenza sulla praticità.
Per canale di distribuzione: la scala della vendita al dettaglio incontra la ripresa della ristorazione
Nel 2025, i canali di vendita al dettaglio rappresentavano il 60.71% del volume, con supermercati e ipermercati in testa, che detenevano collettivamente una quota significativa del mercato statunitense. Questa posizione dominante offre ai marchi tradizionali una portata e una frequenza senza pari. I minimarket si stanno affermando come una nicchia, in particolare per i formati monodose rivolti ai consumatori in movimento, sebbene i loro costi unitari più elevati ne limitino un'adozione più ampia. Entro il 2024, la vendita al dettaglio online ha catturato il 13.5% del volume di vendita al dettaglio negli Stati Uniti, trainata dall'accelerazione dell'e-commerce dovuta alla pandemia e dalla comodità della consegna a domicilio. I rivenditori specializzati, come i negozi di alimenti naturali e i negozi gourmet, svolgono un ruolo significativo nei segmenti premium e biologico. Fungono da piattaforme di scoperta per i marchi artigianali, aiutandoli a espandersi nel mercato alimentare tradizionale. Le dinamiche dei margini variano: i canali online ottengono prezzi di realizzo più elevati grazie alla ridotta attività promozionale, ma devono affrontare sfide come i costi di evasione degli ordini e i rischi di rottura. I supermercati, pur generando volumi, operano con margini più ridotti a causa delle pressioni promozionali e delle commissioni di slotting.
I canali della ristorazione sono in ripresa, con un CAGR previsto del 6.46% fino al 2031, superiore alla crescita del commercio al dettaglio. Questa ripresa è supportata da segmenti istituzionali come sanità e istruzione, che stanno registrando una crescita reale del 2.0%, e dall'espansione dei ristoranti fast-service. Le catene di fast-casual, in crescita, svolgono un ruolo chiave nelle innovazioni nei condimenti. Sono in prima linea nell'introdurre condimenti di ispirazione etnica e premium in ciotole di cereali e piatti a base di verdure, creando domanda per prodotti equivalenti al dettaglio. Tuttavia, la ripresa del settore della ristorazione è disomogenea: i ristoranti a servizio completo rimangono al di sotto dei livelli pre-pandemia a causa della carenza di manodopera e dei prezzi più elevati dei menu. Nel frattempo, i canali istituzionali beneficiano delle politiche di ritorno in ufficio e della ripresa della formazione in presenza. Questo scenario sottolinea la necessità di una strategia a doppio canale: i produttori devono bilanciare la crescita del commercio al dettaglio con l'innovazione del settore della ristorazione. Il settore della ristorazione promuove la scoperta e la premiumizzazione dei marchi, che i canali di vendita al dettaglio possono poi monetizzare. Le preferenze di packaging variano notevolmente: la ristorazione privilegia formati sfusi come taniche da un gallone e bag-in-box per ridurre i costi per porzione, mentre la vendita al dettaglio si concentra su bottiglie di facile utilizzo e formati squeeze che consentono di ottenere prezzi più elevati. I produttori con capacità produttive flessibili sono ben posizionati per servire entrambi i canali in modo efficiente, evitando vincoli di capacità o un'eccessiva proliferazione di SKU.
Analisi geografica
Mercato dei condimenti per insalata in Nord America
Nel 2025, il Nord America rappresentava una quota di mercato significativa, pari al 43.02%, supportata da modelli di consumo consolidati, da una solida infrastruttura di ristorazione e dalla sua storia come patria del condimento ranch e di altri formati iconici. Sebbene il mercato canadese dei condimenti per insalata sia più piccolo, sta crescendo a un ritmo più rapido, trainato da centri urbani multiculturali come Toronto, Vancouver e Montreal, dove i condimenti di ispirazione etnica attraggono popolazioni diverse. Il mercato messicano si sta espandendo grazie alla crescita delle catene di ristorazione occidentali e all'urbanizzazione, che sta aumentando la domanda di cibi pronti. Tuttavia, i tradizionali condimenti lime-chili continuano a dominare la cucina casalinga. Il contesto normativo è in evoluzione, con le norme aggiornate della FDA relative ai dati nutrizionali e le linee guida volontarie per la parte anteriore delle confezioni che promuovono elenchi di ingredienti semplificati. Inoltre, normative statali come la Proposition 65 della California richiedono la divulgazione di tracce di sostanze chimiche, come piombo e cadmio, che possono essere presenti in alcune spezie ed erbe aromatiche.
Mercato europeo dei condimenti per insalata
Il mercato europeo è caratterizzato da diversità regionale, forte adozione del biologico, crescente consumo di insalate e spostamento verso prodotti premium. Germania, Francia, Italia e Spagna contribuiscono complessivamente a una quota significativa del volume europeo, con ciascun mercato che mostra preferenze distinte: la Germania predilige condimenti a base di yogurt e erbe aromatiche; la Francia preferisce vinaigrette con senape di Digione e scalogno; l'Italia esalta la semplicità dell'aceto balsamico e dell'olio d'oliva; e la Spagna sta adottando sempre più stili fusion mediterranei. Tuttavia, il quadro normativo è rigoroso. I requisiti dell'EFSA in materia di etichettatura degli allergeni e la direttiva UE sulla plastica monouso impongono costi di conformità significativi, in particolare per i produttori più piccoli. Inoltre, il Regolamento UE sul biologico 2018/848 impone una rigorosa tracciabilità e audit annuali, creando barriere all'ingresso per i nuovi operatori.
Mercato dei condimenti per insalata in Asia-Pacifico, Sud America e Medio Oriente e Africa
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 7.47% previsto fino al 2031. Questa crescita è trainata dall'urbanizzazione, dall'aumento del reddito disponibile e dalla crescente adozione della ristorazione occidentale in paesi come Cina, India, Sud-est asiatico e Australia. Il settore della spesa online è in rapida espansione, con un CAGR di circa il 30%. Piattaforme come Freshippo di Alibaba, JD.com e l'indiana Blinkit stanno guidando questa crescita offrendo consegne rapide e selezioni curate che enfatizzano i condimenti premium e d'importazione. Kewpie Corporation, il principale produttore giapponese di maionese e condimenti, ha aperto il suo secondo stabilimento di produzione negli Stati Uniti, in Tennessee, nel maggio 2025. Questa espansione ha triplicato la sua capacità produttiva negli Stati Uniti per servire sia il Nord che il Sud America, supportando al contempo la crescita in Thailandia e Indonesia per soddisfare la crescente domanda nella regione Asia-Pacifico. La strategia di Kewpie si concentra sulla localizzazione, adattando i prodotti ai gusti locali in Cina, introducendo offerte specifiche per ogni regione, come condimenti senza grassi per piatti di noodle, e ottenendo la certificazione halal per tutti i prodotti in Indonesia, per soddisfare i mercati a maggioranza musulmana. Sebbene Sud America, Medio Oriente e Africa siano mercati più piccoli, mostrano un potenziale considerevole. Brasile e Argentina stanno gradualmente adottando modelli di consumo di insalate occidentali, con la crescita della loro classe media urbana. Nel frattempo, Emirati Arabi Uniti e Arabia Saudita beneficiano della loro popolazione di espatriati e dell'espansione della ristorazione nei settori dell'ospitalità e del fast food.
Panorama normativo
I produttori di condimenti per insalata operano nel rispetto di una combinazione di standard di sicurezza alimentare, etichettatura e identità del prodotto che variano a seconda del mercato, il che aumenta i requisiti di documentazione e verifica per le catene di approvvigionamento multiregionali. Negli Stati Uniti, gli standard di identità della FDA continuano a influenzare le formulazioni dei condimenti per insalata standardizzati (21 CFR 169.150), inclusi i requisiti minimi di olio vegetale e solidi di tuorlo d'uovo, mentre i controlli preventivi allineati al FSMA e la verifica dei fornitori aumentano i costi di conformità per i portafogli di prodotti a marchio proprio e in co-confezionamento.
Nel 2026, la regolamentazione internazionale e regionale ha posto maggiore enfasi sulla chiarezza dell'etichettatura e sulle definizioni di composizione. La Commissione del Codex Alimentarius ha adottato nuove linee guida per l'etichettatura precauzionale degli allergeni (PAL) durante la sua 49a sessione, offrendo un quadro basato su dati scientifici e sulla valutazione del rischio che può influenzare il modo in cui i marchi globali armonizzano le diciture "può contenere" nei diversi mercati di esportazione. Anche il Sudafrica ha pubblicato, nell'aprile 2026, regolamenti aggiornati sulla composizione dei condimenti per insalata e categorie correlate, inclusi intervalli definiti di contenuto di olio vegetale, aggiungendo un ulteriore punto di controllo specifico per la giurisdizione in materia di formulazione ed etichettatura per importatori e produttori locali.
Panorama competitivo
Il mercato dei condimenti per insalata è moderatamente frammentato, con una coesistenza di multinazionali, specialisti regionali e produttori artigianali. Unilever Plc, The Kraft Heinz Company e Ken's Foods Inc. dominano una quota significativa del mercato, riflettendo un moderato livello di concentrazione. Hellmann's sta attivamente ampliando il suo portafoglio prodotti introducendo la maionese aromatizzata per migliorarne la visibilità sugli scaffali dei negozi al dettaglio, mentre Hidden Valley Ranch sta rafforzando strategicamente la sua presenza nel settore della ristorazione stringendo partnership di co-branding con importanti catene di pizzerie.
Il panorama delle fusioni e delle acquisizioni sta assistendo a un'intensa attività, con le aziende produttrici di aromi che perseguono sempre più l'integrazione verticale per semplificare le operazioni e migliorare l'efficienza della supply chain. Un esempio degno di nota è l'acquisizione pianificata di Sauer Brands da parte di Advent International nel febbraio 2025, un'iniziativa strategica volta a garantire capacità di imbottigliamento e a realizzare sinergie nella fornitura di spezie. Allo stesso tempo, le società di private equity stanno capitalizzando le opportunità offerte dai marchi artigianali in difficoltà, attratti dal loro posizionamento premium sul mercato e dalla loro capacità di coltivare basi di clienti fidelizzate. Anche i progressi tecnologici stanno rimodellando le dinamiche competitive. Ad esempio, il generatore di ricette basato sull'intelligenza artificiale di McCormick ha ottenuto una riduzione del 33% dei tempi di ricerca e sviluppo, consentendo all'azienda di adattarsi più rapidamente all'evoluzione delle preferenze dei consumatori e alle tendenze emergenti.
Gli operatori regionali stanno guadagnando terreno puntando sull'autenticità delle loro offerte e sfruttando i canali di vendita diretta al consumatore, aggirando così i costi associati alle tradizionali commissioni di slotting. D'altro canto, le aziende più grandi stanno capitalizzando sulle loro ampie reti di distribuzione e sulle efficienze di costo per mantenere un vantaggio competitivo. Questa dinamica in evoluzione indica un graduale consolidamento del panorama competitivo, in particolare nei saturi mercati occidentali. Tuttavia, rimangono ampie opportunità per gli innovatori di nicchia di ritagliarsi uno spazio concentrandosi su profili aromatici unici e iniziative di sostenibilità nel settore dei condimenti per insalata.
Leader del settore dei condimenti per insalata
-
PLC Unilever
-
L'azienda Kraft Heinz
-
Ken's Foods Inc.
-
Azienda T.Marzetti
-
Società Kewpie
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Kraft Heinz Company ha confermato il suo piano di investimenti da 600 milioni di dollari per il 2026, destinato a marketing, innovazione di prodotto e ricerca e sviluppo, a supporto del rilancio del mercato statunitense. L'impegno rafforza i finanziamenti per il rinnovamento e il flusso di novità nelle categorie di prodotti chiave, tra cui i condimenti, aumentando la pressione competitiva sullo spazio sugli scaffali e sui calendari promozionali.
- Marzo 2026: Unilever ha annunciato un accordo definitivo per la fusione della sua divisione Foods, che include Hellmann's, con McCormick & Company in una transazione da 44.8 miliardi di dollari. L'accordo consolida importanti asset nel settore dei condimenti e degli aromi e crea opportunità di sinergie in termini di approvvigionamento e produzione che possono ridefinire il potere di determinazione dei prezzi e la portata dell'innovazione nel settore dei condimenti e delle categorie affini.
- Maggio 2024: Kraft Heinz ha lanciato in Canada la linea Pure JL KRAFT con 12 referenze caratterizzate da profili aromatici internazionali come Melograno Zaatar e Miso Lime Zenzero. Il lancio ha segnato una spinta verso la differenziazione etnica-fusion nella grande distribuzione, incoraggiando i concorrenti ad accelerare la rotazione dei gusti e a puntare su prodotti di qualità superiore nei segmenti tradizionali dei condimenti.
Ambito del rapporto sul mercato globale dei condimenti per insalata
Il condimento per insalata è una salsa che combina maionese o vinaigrette con altri ingredienti per creare un condimento o un aroma che può essere incorporato nelle insalate o in altri piatti in preparazione. Il mercato dei condimenti per insalata è segmentato per tipologia di prodotto, categoria, formato, canali di distribuzione e area geografica. Per tipologia di prodotto, il mercato è suddiviso in aceto balsamico, ranch, italiano, ai semi di papavero, francese e altri. Per categoria, il mercato è suddiviso in convenzionale e biologico. Per formato, il mercato è suddiviso in secco e pronto al consumo. Per canale di distribuzione, il mercato è suddiviso in ristorazione e vendita al dettaglio. In base all'area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. Per ciascun segmento, le dimensioni e le previsioni del mercato sono state calcolate in base al valore (USD) e al volume (tonnellate).
| Condimento Balsamico |
| Condimento da Ranch |
| Condimento italiano |
| Condimento ai semi di papavero |
| Condimento francese |
| Altri tipi di prodotto |
| Convenzionale |
| Organic |
| Pelle secca |
| Pronto a mangiare |
| Servizio di ristorazione | |
| Settore Retail | Ipermercati/Supermercati |
| MINIMARKET | |
| Rivenditori specializzati | |
| Vendita al dettaglio online | |
| Altri canali fuori commercio |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Svezia | |
| Belgio | |
| Polonia | |
| Olanda | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Tailandia | |
| Singapore | |
| Indonesia | |
| Corea del Sud | |
| Australia | |
| Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Sud Africa | |
| Arabia Saudita | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Condimento Balsamico | |
| Condimento da Ranch | ||
| Condimento italiano | ||
| Condimento ai semi di papavero | ||
| Condimento francese | ||
| Altri tipi di prodotto | ||
| Per Categoria | Convenzionale | |
| Organic | ||
| Per modulo | Pelle secca | |
| Pronto a mangiare | ||
| Per canale di distribuzione | Servizio di ristorazione | |
| Settore Retail | Ipermercati/Supermercati | |
| MINIMARKET | ||
| Rivenditori specializzati | ||
| Vendita al dettaglio online | ||
| Altri canali fuori commercio | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Svezia | ||
| Belgio | ||
| Polonia | ||
| Olanda | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Tailandia | ||
| Singapore | ||
| Indonesia | ||
| Corea del Sud | ||
| Australia | ||
| Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Sud Africa | ||
| Arabia Saudita | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei condimenti per insalata?
Nel 2026 il mercato dei condimenti per insalata valeva 90.38 miliardi di dollari.
Quanto velocemente si prevede che crescerà la domanda globale di condimenti per insalata?
Si prevede che i ricavi del settore aumenteranno a un CAGR del 4.97% dal 2026 al 2031.
Quale tipologia di prodotto genera oggi il fatturato della categoria?
I condimenti Ranch detengono una quota di mercato del 20.84% nei condimenti per insalata grazie alla loro ampia versatilità nei menù.
Quale segmento si sta espandendo più rapidamente?
Si prevede che le varianti del papavero raggiungeranno un CAGR del 6.89% entro il 2031.


