

Dimensioni e quota di mercato della stimolazione del nervo sacrale
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 1.81 miliardo di dollari |
| Dimensione del mercato (2031) | 2.94 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.18% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
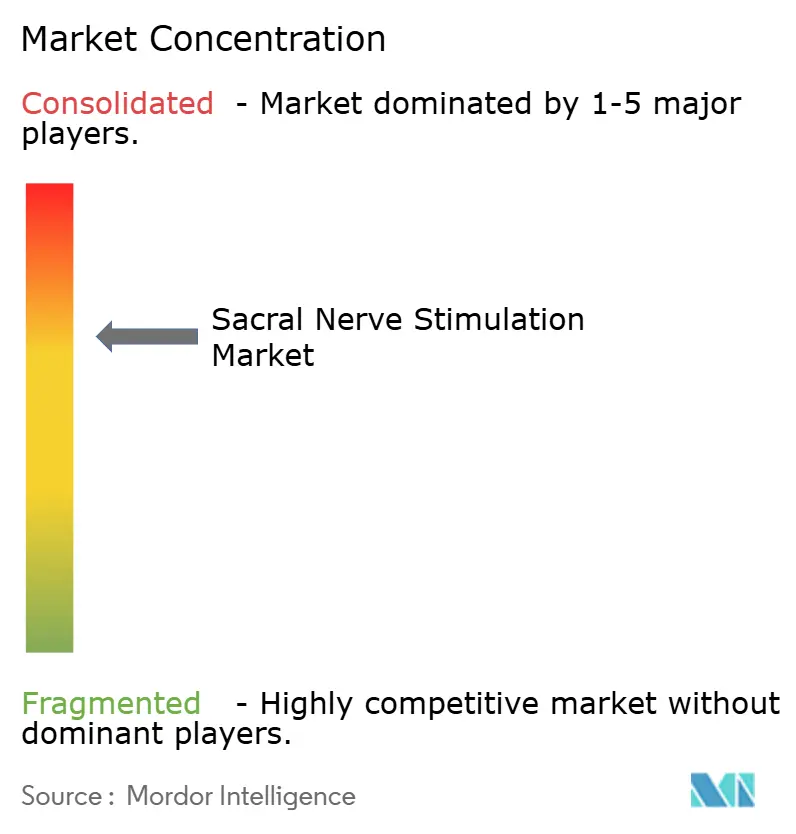
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della stimolazione del nervo sacrale di Mordor Intelligence
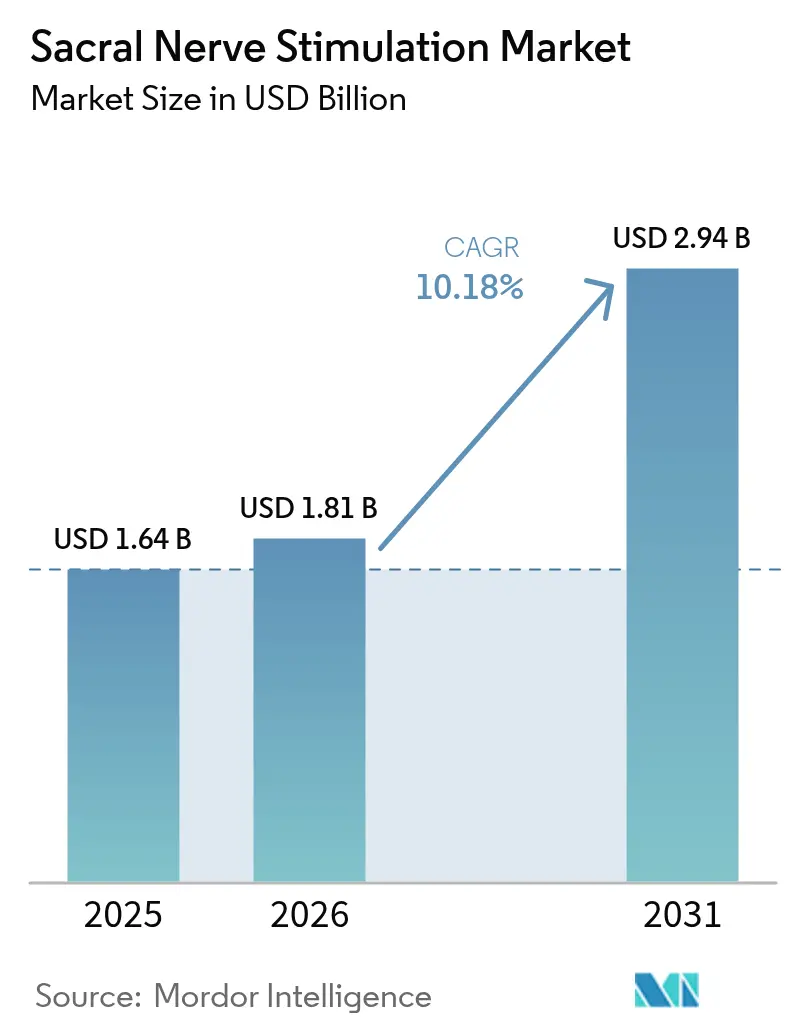
Il mercato della stimolazione del nervo sacrale aveva un valore di 1.64 miliardi di dollari nel 2025 e si prevede che crescerà da 1.81 miliardi di dollari nel 2026 a 2.94 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 10.18% durante il periodo di previsione (2026-2031). La miniaturizzazione dei dispositivi, i circuiti compatibili con la risonanza magnetica e il software a circuito chiuso stanno eliminando le barriere storiche all'adozione, mentre le politiche favorevoli dei pagatori riducono i tempi tra la diagnosi e l'impianto permanente nelle principali giurisdizioni. L'intensità competitiva è in aumento con Boston Scientific, Medtronic e un gruppo di nuove aziende finanziate da venture capital che lanciano sistemi di quarta e quinta generazione che promettono una maggiore durata della batteria, una ricarica semplificata e un feedback fisiologico migliorato. L'interesse strategico è ulteriormente amplificato dalla spinta a spostare le procedure in contesti ambulatoriali, un approccio che riduce i costi delle strutture e si allinea con i mandati di assistenza sanitaria basata sul valore in Nord America ed Europa. Al contempo, i ministeri della salute dell'Asia-Pacifico stanno ampliando l'accesso al mercato attraverso approvazioni più rapide e rimborsi localizzati, ponendo le basi per una domanda regionale sproporzionata nei prossimi cinque anni.
Punti chiave del rapporto
- Per tipologia di prodotto, nel 85.92 i sistemi impiantabili detenevano l'2025% della quota di mercato della stimolazione del nervo sacrale e si prevede che cresceranno a un CAGR del 10.05% entro il 2031.
- Per applicazione, l'incontinenza urinaria da urgenza ha rappresentato il 46.88% delle dimensioni del mercato della stimolazione del nervo sacrale nel 2025, mentre si prevede che la terapia delle ragadi anali croniche registrerà il CAGR più rapido, pari all'11.38%, fino al 2031.
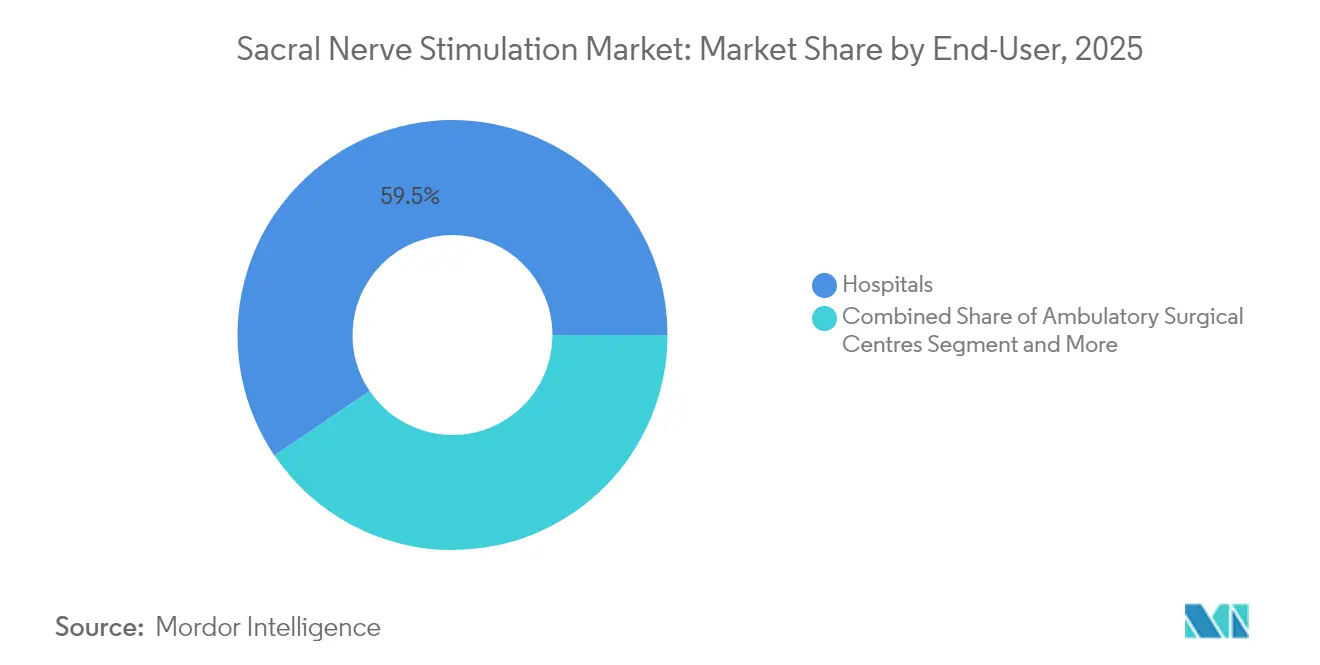
- In base all'utente finale, gli ospedali hanno registrato un fatturato del 59.47% nel 2025, mentre i centri chirurgici ambulatoriali sono sulla buona strada per un CAGR dell'11.62% entro il 2031, con l'aumento dei volumi di pazienti ambulatoriali.
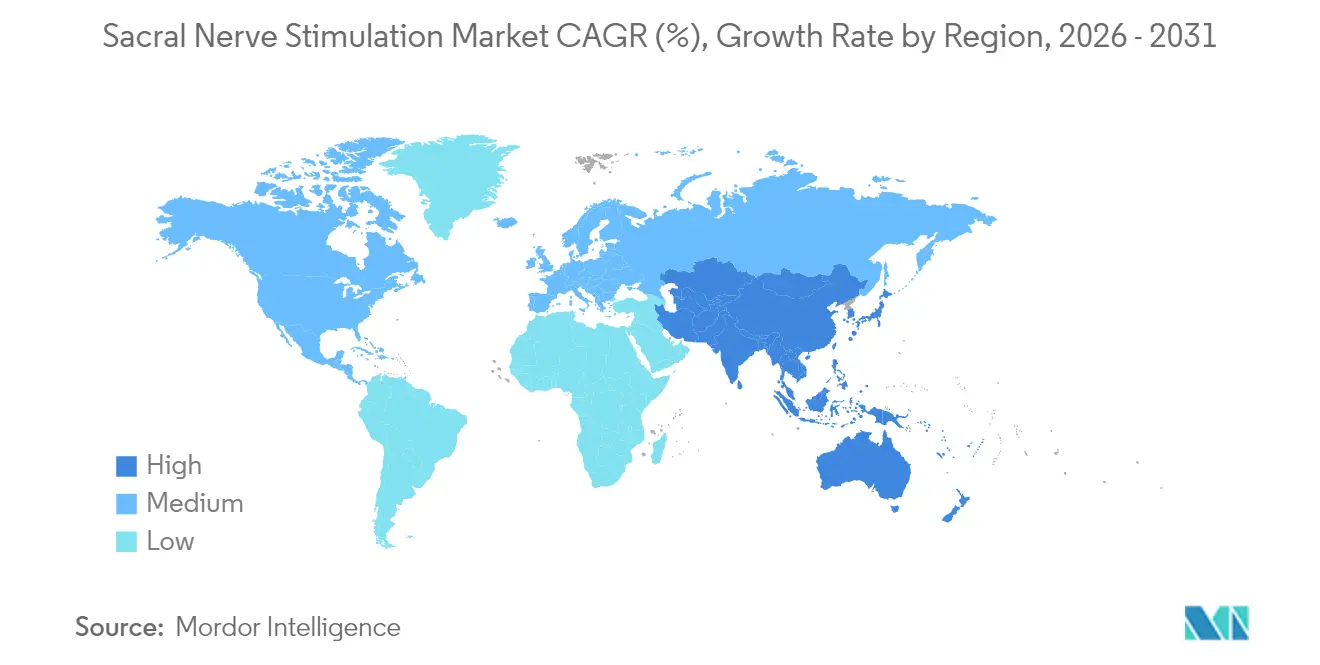
- In termini geografici, il Nord America ha contribuito per il 45.58% alle vendite del 2025, ma l'area Asia-Pacifico è destinata a registrare il CAGR più elevato, pari al 12.29%, nell'arco dell'orizzonte di previsione, grazie alle nuove approvazioni in Australia e Giappone.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della stimolazione del nervo sacrale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prevalenza crescente di vescica iperattiva e incontinenza da urgenza/fecale | + 2.8% | Nord America, Europa, APAC | A lungo termine (≥ 4 anni) |
| Espansioni favorevoli di rimborso e copertura | + 2.1% | Nord America, UE, espansione dell'APAC | Medio termine (2-4 anni) |
| Impianti miniaturizzati, compatibili con la risonanza magnetica e ricaricabili | + 1.9% | Adozione globale e precoce nei mercati sviluppati | A breve termine (≤ 2 anni) |
| Algoritmi di neuromodulazione a circuito chiuso abilitati dall'intelligenza artificiale | + 1.4% | Nord America, Europa | Medio termine (2-4 anni) |
| Crescita dei percorsi di impianto ambulatoriali basati su ASC | + 1.2% | Principalmente il Nord America | A breve termine (≤ 2 anni) |
| La stimolazione del nervo tibiale/genitale adiacente amplia il bacino di pazienti | + 0.9% | Ricerca globale nell'UE e nel Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della prevalenza di vescica iperattiva e incontinenza da urgenza/fecale
L'invecchiamento globale e l'aumento dei livelli di obesità continuano ad ampliare il bacino clinico di pazienti che non rispondono alla terapia comportamentale o farmacologica. I dati del National Health and Nutrition Examination Survey mostrano sintomi di incontinenza urinaria nel 61.8% delle donne, un aumento significativo rispetto ai cicli precedenti [1] Ushma J. Patel et al., “Updated Prevalence of Urinary Incontinence in Women,” Female Pelvic Medicine & Reconstructive Surgery, lww.com . La vescica iperattiva colpisce il 27.4% delle coorti di entrambi i sessi secondo recenti studi trasversali, con la nicturia individuata come il sintomo più invalidante per la vita quotidiana. Con l'aumento del carico sintomatico, la neuromodulazione acquisisce importanza quando gli antimuscarinici o i β3-agonisti di prima linea falliscono. I medici ora collocano la stimolazione del nervo sacrale in una fase più precoce degli algoritmi di cura, in particolare per i pazienti che mirano a ridurre gli effetti collaterali anticolinergici. La crescente prevalenza esercita quindi una pressione costante sul volume delle procedure nel lungo periodo.
Rimborso favorevole ed espansioni di copertura
I Centers for Medicare & Medicaid Services degli Stati Uniti hanno introdotto codici HCPCS espliciti sia per gli impianti sperimentali che per quelli permanenti, riducendo l'ambiguità amministrativa e uniformando i pagamenti tra le sedi dei fornitori. L'elenco delle procedure coperte dall'ASC proposto per il 2026 aggiunge centinaia di codici che potrebbero ulteriormente trasferire i volumi verso centri ambulatoriali a basso costo. Gli enti pagatori privati si stanno allineando, coprendo di routine gli impianti permanenti dopo un miglioramento dei sintomi ≥50% durante la sperimentazione. Al di fuori degli Stati Uniti, l'elenco delle protesi australiano e i canali di revisione accelerata del Giappone ora rimborsano i sistemi ricaricabili di nuova generazione, un approccio che riduce le spese vive dei pazienti e accelera l'adozione da parte degli ospedali. Nel complesso, queste politiche aumentano il bacino di pazienti accessibili sia nelle economie sviluppate che in quelle emergenti.
Impianti miniaturizzati, compatibili con la risonanza magnetica e ricaricabili
I produttori hanno ridotto la massa del dispositivo al di sotto degli 8 g, consentendo la creazione di tasche minimamente invasive e profili estetici superiori. L'InterStim Micro di Medtronic pesa 7.3 g, incorpora l'architettura della bobina SureScan e promette una durata di 15 anni in cicli di lavoro standard [2] Medtronic, “InterStim Micro,” medtronic.com . L'F15 di Axonics offre una durata di servizio simile con una riduzione del volume del 20% e nessun requisito di ricarica, eliminando una comune barriera all'aderenza del paziente. L'etichettatura universale 3 T MRI-conditional elimina le precedenti esclusioni per il follow-up di imaging, ampliando l'idoneità clinica. Queste specifiche si riflettono direttamente nelle preferenze del chirurgo, riducono i tassi di espianto legati all'esaurimento della batteria e rafforzano la proposta di valore complessiva della terapia di stimolazione del nervo sacrale sul mercato.
Algoritmi di neuromodulazione a circuito chiuso abilitati dall'intelligenza artificiale
Le piattaforme a circuito chiuso rilevano i segnali ECAP e regolano automaticamente l'ampiezza in tempo reale, riducendo i disturbi da sovrastimolazione del 93% nelle coorti di utilizzo precoce. Le linee guida statunitensi pubblicate nel 2025 definiscono i protocolli di selezione e programmazione dei pazienti, fornendo la base clinica per una più ampia diffusione. I registri europei di pratica clinica confermano questo successo, segnalando un livello di soddisfazione del 92% e un controllo duraturo del dolore a un anno. Man mano che le applicazioni sacrali mutuano questi algoritmi dagli stimolatori del midollo spinale, la terapia diventa personalizzata, aumentando i tassi di risposta e riducendo i tempi di conversione dalla sperimentazione all'impianto.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Eventi avversi correlati al dispositivo e alti tassi di revisione | -1.8% | Globale, impatto maggiore nei mercati emergenti | A breve termine (≤ 2 anni) |
| Costi elevati degli impianti e formazione limitata dei chirurghi al di fuori dei centri di primo livello | -1.5% | Globale, soprattutto nelle regioni rurali | A lungo termine (≥ 4 anni) |
| Crescente adozione di alternative meno invasive alla stimolazione del nervo tibiale | -1.2% | Nord America e UE | Medio termine (2-4 anni) |
| L’aumento dei contenziosi sui brevetti e dei rischi di interruzione della catena di fornitura | -0.9% | Centri di produzione globali | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Eventi avversi correlati al dispositivo e tassi elevati di revisione
Audit monocentrici su 155 impianti hanno documentato il 38.2% di reinterventi entro cinque anni, dovuti a migrazione dell'elettrocatetere, dolore e guasti dell'hardware. Coorti multicentriche di pazienti con problemi di colon-retto hanno registrato il 35.5% di revisioni o espianti nonostante l'efficacia preservata, indicando problemi di durata piuttosto che di insuccesso terapeutico. La sorveglianza degli enti regolatori australiani mostra circa 4 espianti ogni 10 stimolatori del midollo spinale all'anno, il che induce i medici a essere cauti nel consigliare i candidati. Sebbene l'hardware di nuova generazione dovrebbe ridurre i guasti meccanici, persiste la percezione a breve termine di un elevato rischio di revisione, che ne frena la penetrazione nei mercati avversi al rischio.
Costi elevati degli impianti e formazione limitata dei chirurghi al di fuori dei centri di livello 1
Il costo totale di un episodio varia dai 35,000 ai 70,000 dollari, mettendo a dura prova i bilanci sanitari delle economie in via di sviluppo e degli Stati Uniti, contribuendo in misura significativa ai piccoli contribuenti. I posti per le borse di studio in uroginecologia e chirurgia pelvica ricostruttiva rimangono concentrati nei principali centri accademici, lasciando i pazienti rurali con lunghi tempi di viaggio o impossibilitati ad accedervi. Le iniziative di proctoring digitale e teleassistenza sono in crescita, ma molti centri non dispongono ancora delle attrezzature o della struttura informatica necessarie per ospitarle, prolungando il divario di personale.
Analisi del segmento
Per tipo di prodotto: i sistemi impiantabili guidano il dominio del mercato
I sistemi impiantabili hanno conquistato l'85.92% del mercato della stimolazione del nervo sacrale nel 2025, grazie a un'efficacia e una praticità superiori rispetto alle opzioni esterne. Questa classe di prodotti promette una terapia ininterrotta per 10-15 anni, eliminando le lacune di compliance che possono compromettere i risultati negli studi clinici esterni. Le sostanze chimiche ricaricabili ora offrono routine di ricarica mensili di circa 60 minuti, un compromesso che la maggior parte dei pazienti accetta quando si considera la necessità di reinterventi per la sostituzione della batteria. Le commissioni di approvvigionamento ospedaliere tendono a preferire le piattaforme impiantabili poiché distribuiscono i costi di capitale su cicli di vita prolungati, aumentando il ritorno sull'investimento.
I sistemi esterni, sebbene rappresentino una quota modesta dei ricavi del 2025, stanno registrando un CAGR del 12.44% e svolgono un ruolo fondamentale nello screening dei pazienti. Controller collegati a smartphone e dashboard cloud consentono ai medici di analizzare i registri dei sintomi da remoto, perfezionando la selezione dei candidati e riducendo il numero di impianti permanenti falliti. Gli enti regolatori hanno consolidato questo flusso di lavoro definendo codici di rimborso dedicati, offrendo ai pagatori un percorso verificabile dalla diagnosi alla sperimentazione e all'impianto. Nei mercati emergenti, dove i budget per le procedure sono limitati, i dispositivi esterni soddisfano anche le esigenze insoddisfatte dei pazienti che non vogliono o non sono in grado di finanziare l'intervento chirurgico completo.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per applicazione: l'incontinenza da urgenza è in testa mentre la ragade anale si mostra promettente
L'incontinenza urinaria da urgenza ha detenuto il 46.88% della quota di mercato della stimolazione del nervo sacrale nel 2025, grazie a solidi tassi di risposta, come il successo del 93% osservato nello studio cardine ARTISAN-SNM. Gli urologi hanno quindi formalizzato la neuromodulazione come terapia di terza linea subito dopo il fallimento farmacologico. I sottotipi misti di intestino e vescica aumentano ulteriormente il volume, poiché i medici ne riconoscono i benefici transorgano. D'altro canto, la ragade anale cronica sta avanzando a un CAGR dell'11.38%, poiché i chirurghi colorettali pubblicano serie di casi incoraggianti e sfruttano percorsi di uso compassionevole per garantire impianti ai pazienti refrattari.
L'ampiezza terapeutica si sta ampliando parallelamente alle evidenze scientifiche su dolore pelvico, cistite interstiziale e stipsi pediatrica. Ricercatori finlandesi hanno riportato una riduzione a lungo termine del punteggio del dolore da 7.4 a 2.3 nei casi di endometriosi, suggerendo future estensioni delle indicazioni terapeutiche. Sono in corso studi pediatrici randomizzati che confrontano protocolli invasivi con quelli non invasivi, a dimostrazione del fatto che i medici stanno sondando la soglia di età inferiore per ottenere benefici duraturi dalla neuromodulazione. Ogni indicazione aggiuntiva aumenta il limite massimo del mercato della stimolazione del nervo sacrale e rafforza le curve di utilizzo.
Per utente finale: il dominio degli ospedali affronta la sfida dell'ASC
Gli ospedali hanno contribuito per il 59.47% ai ricavi del 2025 grazie a cliniche interne di diagnostica per immagini, anestesia e multidisciplinari che semplificano l'iter diagnostico dei casi complessi. I centri terziari spesso abbinano gli impianti sacrali a concomitanti ricostruzioni del pavimento pelvico o interventi chirurgici intestinali, sfruttando sinergie impossibili in strutture più piccole. Si fanno inoltre carico della maggior parte delle revisioni, un'attività che preserva il know-how tecnico ma aumenta il costo per caso.
I centri chirurgici ambulatoriali, tuttavia, stanno guadagnando terreno con un CAGR dell'11.62% grazie a minori spese generali, dimissioni rapide e controllo da parte dei pagatori. Molti urologi di spicco ora suddividono il tempo chirurgico tra ospedali e centri ASC, riservando gli impianti a basso rischio alle sale operatorie. Le cliniche specializzate per l'incontinenza aggiungono ulteriore diversità, integrando infermieri, fisioterapisti e consulenti di telemedicina per gestire il follow-up a distanza. Questo ecosistema multi-sede costringe i fornitori di dispositivi a elaborare programmi di formazione che si adattino ai diversi flussi di lavoro delle sale operatorie e ai budget di investimento, un'evoluzione che differenzia i pacchetti di supporto commerciali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Il Nord America ha mantenuto il 45.58% delle vendite del 2025, consolidato da tre decenni di familiarità con i medici e da un solido sistema di rimborso che copre sia le fasi di sperimentazione clinica che quelle definitive. La crescita delle procedure negli Stati Uniti ruota ora attorno a cicli di aggiornamento tecnologico – cliniche che passano a piattaforme sicure per la risonanza magnetica, ricaricabili o a circuito chiuso – anziché all'espansione della base di pazienti non ancora operanti. Il Canada rispecchia queste dinamiche di maturazione, ma si trova ad affrontare una variabilità nei finanziamenti provincia per provincia che crea liste d'attesa nelle regioni meno popolate. Le catene ospedaliere private messicane stanno sperimentando l'offerta di mercato per la stimolazione del nervo sacrale per attrarre il turismo medico in entrata, arricchendo il mix regionale.
L'Europa combina un'ampia copertura statutaria con rigorosi controlli normativi sui dispositivi medici, che innalzano le soglie di qualità e al contempo allungano i tempi di presentazione delle domande. Germania e Francia sono i centri di riferimento per i volumi, dove centri specializzati ad alta densità coesistono con una popolazione anziana incline all'incontinenza. Il Regno Unito sta investendo in cliniche per l'incontinenza di comunità, volte a un'identificazione precoce dei candidati, spostando potenzialmente l'inizio della neuromodulazione più a monte nel percorso di cura.
L'area Asia-Pacifico è il battistrada della crescita con un CAGR del 12.29%, alimentato dall'approvazione australiana del sistema di quarta generazione di Axonics nel 2024 e dalle designazioni di revisione accelerata del Giappone per dispositivi di neuromodulazione innovativi. Entrambi i paesi abbinano l'agilità normativa al rimborso, catalizzando l'aumento delle procedure. In Cina e India, gli ospedali privati stanno optando innanzitutto per sistemi di sperimentazione esterna, una strada economica che alimenta la futura domanda di impianti. Insieme alla rapida urbanizzazione della regione e all'espansione dei budget sanitari della classe media, queste iniziative sostengono il potenziale di crescita a lungo termine per il mercato della stimolazione del nervo sacrale.
Giurisdizioni del resto del mondo come l'America Latina e il Medio Oriente rimangono ancora in fase nascente, ma opportunistiche. Alcuni stati del Golfo finanziano impianti per i cittadini che viaggiano all'estero, mentre ospedali universitari di punta in Brasile e Arabia Saudita stanno partecipando a studi clinici multinazionali a ciclo chiuso per superare le tecnologie tradizionali. Nel complesso, l'accelerazione della diffusione globale, unita ai guadagni nei rimborsi locali, rafforza la narrativa dell'espansione internazionale.

Panorama competitivo
Il settore mostra una moderata concentrazione, con i due principali operatori che generano ricavi significativi a seguito dell'acquisizione di Axonics da parte di Boston Scientific per 3.7 miliardi di dollari. Medtronic difende la propria posizione dominante attraverso il suo franchise InterStim, recentemente rinnovato con batterie di quinta generazione e indicazioni di risonanza magnetica ampliate, che attraggono una base installata di oltre 425,000 pazienti in tutto il mondo. L'acquisizione garantisce a Boston Scientific un'ampia gamma di prodotti, sia ricaricabili che senza ricarica, oltre all'accesso a clienti urologici precedentemente esclusi dal suo ambito di competenza in materia di neuromodulazione.
Il contenzioso rimane un elemento caratterizzante; il reclamo presentato da Medtronic all'ITC nel 2024 mira a bloccare presunte violazioni relative alle bobine per risonanza magnetica, mentre Axonics (ora Boston Scientific) risponde con petizioni contro gli algoritmi di ampiezza degli stimolatori. Questo scontro incrociato sulla proprietà intellettuale aumenta i costi di transizione per gli ospedali che temono di adottare sistemi che potrebbero incorrere in divieti di importazione.
Le pipeline di innovazione sono solide. Neuspera ha ottenuto l'approvazione della FDA nel giugno 2025 per una piattaforma senza batteria che utilizza l'alimentazione induttiva esterna, eliminando potenzialmente la necessità di reinterventi legati all'esaurimento della batteria. Start-up come Stimvia hanno ottenuto la certificazione MDR per moduli ultraminiaturizzati destinati al posizionamento tibiale, suggerendo una convergenza tra terapie periferiche e sacrali. Le aziende tradizionali rispondono integrando portali di monitoraggio remoto, programmazione basata sull'intelligenza artificiale e borse di studio per la formazione dei chirurghi, che alimentano la fidelizzazione del marchio lungo tutto il continuum assistenziale.
Infine, l'attività di accordi orizzontali si sta intensificando nei mercati adiacenti del dolore e della colonna vertebrale – come dimostra l'accordo di Globus Medical per l'acquisizione di Nevro – nel tentativo di accumulare un più ampio kit di strumenti per la neuromodulazione e di coprire il rischio di prodotto. L'ondata di consolidamento segnala che la scalabilità e la diversificazione della proprietà intellettuale sono più importanti che mai, mentre il mercato della stimolazione del nervo sacrale corre verso l'autonomia a circuito chiuso di nuova generazione.
Leader del settore della stimolazione del nervo sacrale
Medtronic plc
Axonics Inc.
Nevro Corp.
Boston Scientific Corp.
Nuvectra Corp.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: CMS ha inserito il sistema Neuspera SNM nell'APC 5464 della proposta di regolamento OPPS per l'anno solare 2027, delineando un livello di rimborso ospedaliero ambulatoriale definito per questa tecnologia. La proposta supporta il percorso di rimborso per i sistemi integrati di neuromodulazione sacrale alimentati esternamente e riduce l'ambiguità finanziaria per gli ospedali che ne valutano l'adozione.
- Maggio 2026: la FDA statunitense ha approvato un supplemento di preavviso di 30 giorni per il sistema di neuromodulazione sacrale Axonics (P190006), autorizzando l'uso di condensatori alternativi aggiuntivi nella produzione. Questo tipo di modifica produttiva supporta la continuità della fornitura e la resilienza dei componenti per una piattaforma impiantabile ad alto volume, a seguito dell'integrazione del marchio in Boston Scientific.
- Giugno 2025: Neuspera Medical ha ottenuto l'approvazione della FDA statunitense per il suo sistema integrato di neuromodulazione sacrale (iSNM) per l'incontinenza urinaria da urgenza, che utilizza un impianto miniaturizzato alimentato da un disco esterno. L'approvazione ha ampliato il campo di applicazione, andando oltre i tradizionali impianti a batteria, e ha evidenziato una direzione progettuale incentrata sulla riduzione dell'onere chirurgico a lungo termine legato alla sostituzione della batteria.


Ambito del rapporto sul mercato globale della stimolazione del nervo sacrale
Secondo lo scopo del rapporto, la stimolazione del nervo sacrale, nota anche come terapia di neuromodulazione sacrale, è un trattamento reversibile che utilizza un dispositivo per inviare impulsi elettrici ai nervi sacrali che controllano le funzioni della vescica. Questo trattamento è adottato da pazienti che hanno disfunzioni fecali e urinarie. Il mercato della stimolazione del nervo sacrale è segmentato per tipo di prodotto (stimolazione del nervo sacrale esterno, stimolazione del nervo sacrale impiantabile), applicazione (incontinenza da urgenza, incontinenza urinaria e fecale, ragade anale cronica e altre applicazioni), utenti finali (ospedali, chirurgia ambulatoriale e altri utenti finali) e Geografia (Nord America, Europa, Asia-Pacifico, Medio Oriente, Africa e Sud America). Il rapporto di mercato copre anche le dimensioni e le tendenze del mercato stimate per 17 paesi nelle principali regioni a livello globale. Il rapporto offre il valore (in milioni di USD) per i segmenti di cui sopra.
| Sistemi di stimolazione del nervo sacrale esterno |
| Sistemi impiantabili di stimolazione del nervo sacrale |
| Incontinenza urinaria da urgenza |
| Incontinenza urinaria e fecale (mista) |
| Ragade anale cronica |
| Altri disturbi sensibili alla neuromodulazione |
| Ospedali |
| Centri chirurgici ambulatoriali |
| Cliniche specializzate per l'incontinenza |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di prodotto | Sistemi di stimolazione del nervo sacrale esterno | |
| Sistemi impiantabili di stimolazione del nervo sacrale | ||
| Per Applicazione | Incontinenza urinaria da urgenza | |
| Incontinenza urinaria e fecale (mista) | ||
| Ragade anale cronica | ||
| Altri disturbi sensibili alla neuromodulazione | ||
| Per utente finale | Ospedali | |
| Centri chirurgici ambulatoriali | ||
| Cliniche specializzate per l'incontinenza | ||
| Altro | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||


Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato della stimolazione del nervo sacrale nel 2031?
Le previsioni indicano un fatturato di 2.94 miliardi di dollari entro il 2031, in quanto il volume delle procedure aumenterà e nuove indicazioni raggiungeranno la clinica.
Quale categoria di prodotti domina il fatturato attuale?
I sistemi impiantabili generano l'85.92% del fatturato del 2025 grazie alla comprovata durata e alla stimolazione continua.
Quale regione si prevede crescerà più rapidamente?
L'area Asia-Pacifico è in testa con un CAGR del 12.29%, grazie alle nuove approvazioni in Australia e Giappone e ai crescenti investimenti nel settore sanitario.
In che modo i centri chirurgici ambulatoriali influenzano l'adozione?
I percorsi ASC riducono i costi delle strutture fino al 30% e registrano un CAGR dell'11.62%, sottraendo volume alle strutture ospedaliere tradizionali.
Quale progresso tecnologico differenzia maggiormente i dispositivi di nuova generazione?
Gli algoritmi a ciclo chiuso che regolano automaticamente la stimolazione utilizzando il feedback ECAP stanno riducendo i disturbi da sovrastimolazione di oltre il 90%.
Quale azienda ha recentemente lanciato sul mercato un sistema senza batterie?
Neuspera Medical ha ottenuto l'autorizzazione della FDA nel giugno 2025 per la sua piattaforma iSNM ad alimentazione induttiva.
Pagina aggiornata l'ultima volta il:



