

Panoramica di mercato
| Periodo di studio | 2018 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 1.97 miliardo di dollari |
| Dimensione del mercato (2031) | 2.93 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.29% CAGR |
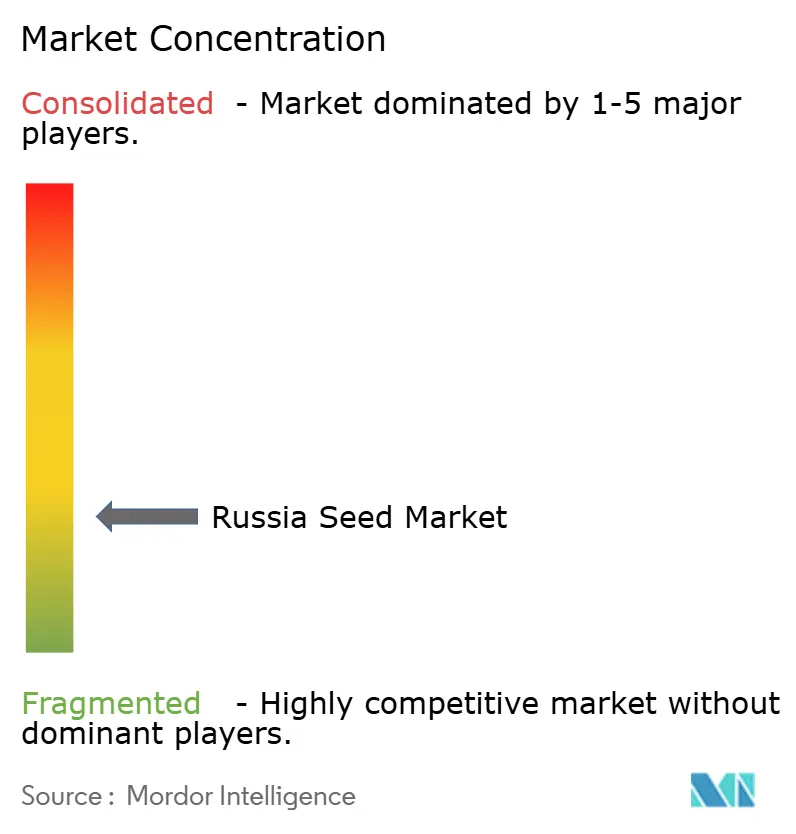
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei semi in Russia di Mordor Intelligence
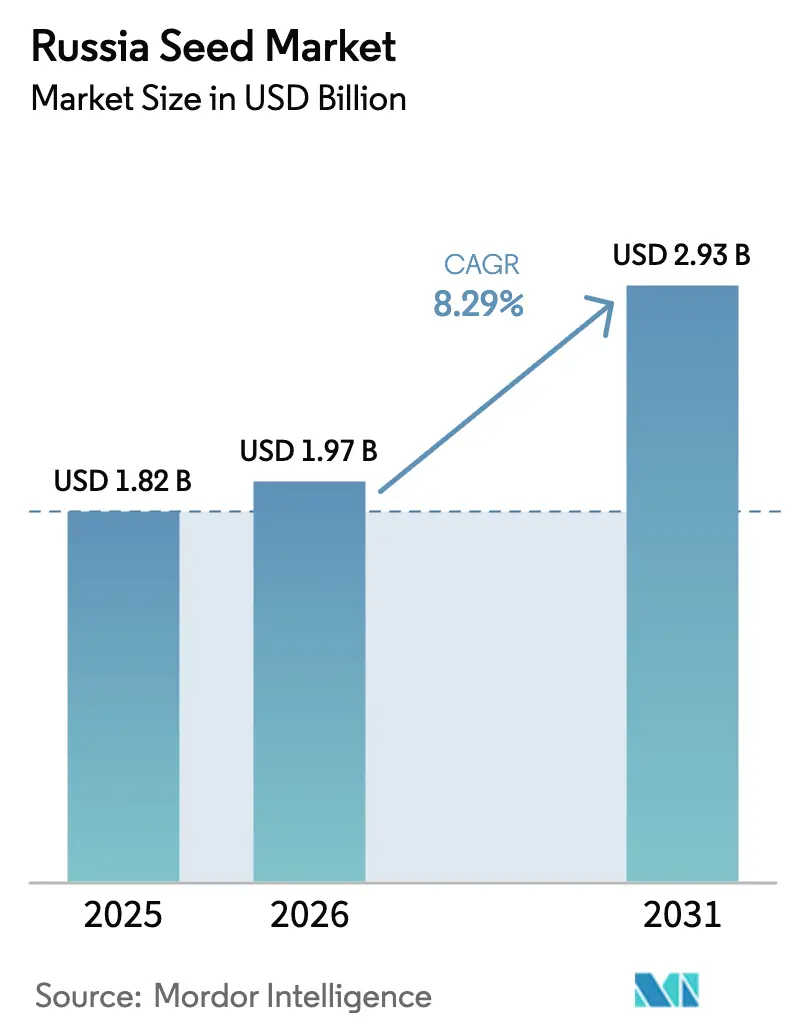
Si stima che il mercato russo delle sementi nel 2026 raggiungerà 1.97 miliardi di dollari, in crescita rispetto al valore di 1.82 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 2.93 miliardi di dollari, con un CAGR dell'8.29% nel periodo 2026-2031. Lo slancio deriva da un pacchetto di sostegno record di 6.2 miliardi di dollari che canalizza i sussidi verso la selezione nazionale, da un forte calo delle importazioni di sementi dall'estero dopo l'Ordine n. 72 e dalla rapida espansione delle serre intorno a Mosca e San Pietroburgo. I produttori nazionali stanno conquistando quote di mercato, poiché le multinazionali localizzano la produzione per conformarsi alle regole di proprietà a maggioranza russa. L'adozione di ibridi di grano resistenti alla siccità nelle regioni del Volga e del Sud, unitamente ai requisiti di tracciabilità digitale, accelera l'adozione di sementi certificate. La volatilità valutaria e le restrizioni del credito agricolo frenano i guadagni, ma sono controbilanciati dai programmi di agricoltura contrattuale che garantiscono la domanda di sementi per le filiere di cereali, semi oleosi e ortaggi.
Punti chiave del rapporto
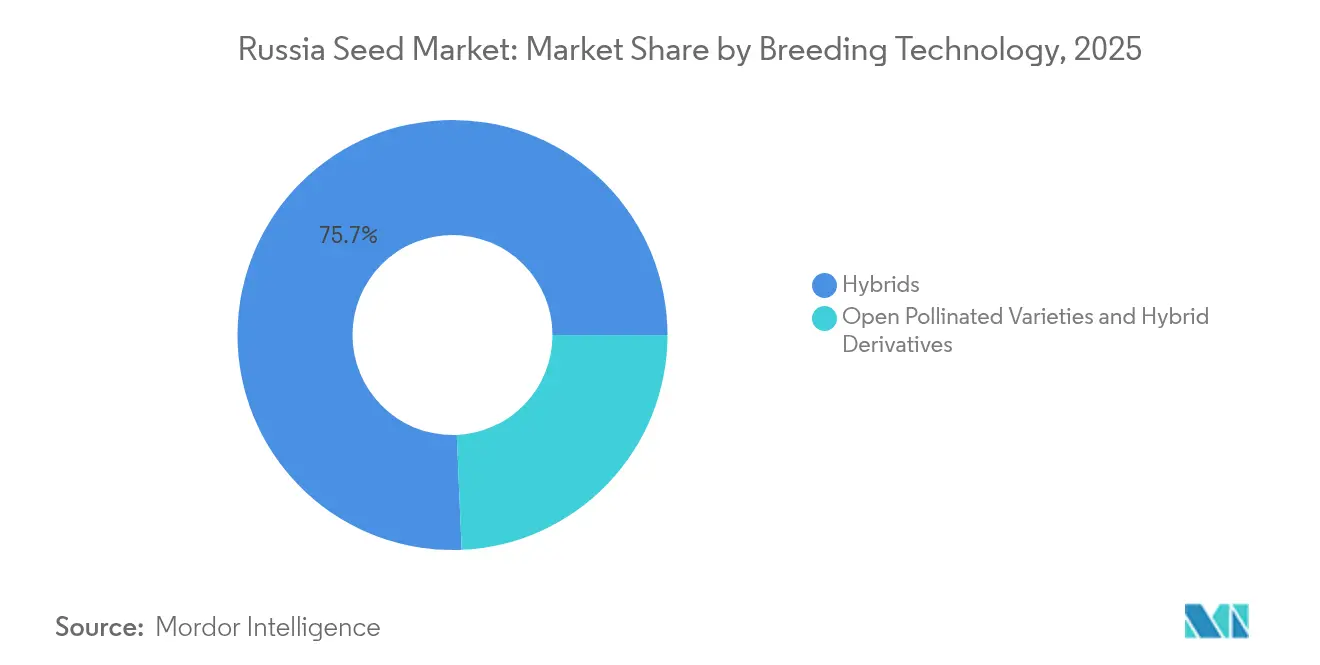
- In base alla tecnologia di selezione, nel 2025 gli ibridi detenevano il 75.68% della quota di mercato dei semi in Russia e si prevede che cresceranno a un CAGR dell'8.72% fino al 2031.
- In base al meccanismo di coltivazione, nel 2025 i sistemi in campo aperto hanno rappresentato il 99.82% della quota di mercato delle sementi in Russia, mentre la coltivazione protetta sta avanzando a un CAGR dell'11.45% fino al 2031.
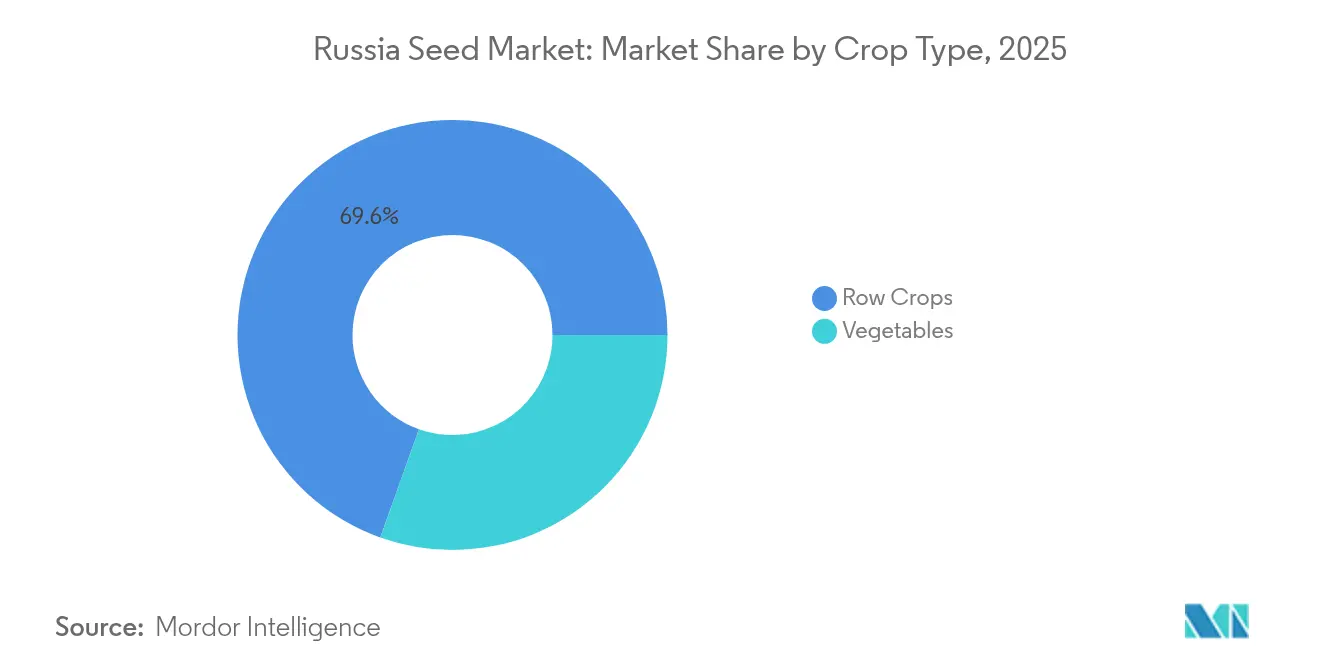
- Per tipo di coltura, nel 2025 le colture a filari rappresentavano il 69.55% del mercato russo delle sementi, mentre gli ortaggi cresceranno a un CAGR dell'10.98% fino al 2031.
- La struttura del mercato è frammentata: Bayer AG, Syngenta Group, EkoNiva Group, BASF SE e Groupe Limagrain detengono complessivamente circa il 19% della quota di mercato delle sementi in Russia nel 2024.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei semi in Russia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei sussidi statali per la selezione di sementi nazionali | + 2.1% | Nazionale, concentrato nel Distretto Federale Centrale e nelle regioni del Volga | Medio termine (2-4 anni) |
| Rapida adozione di ibridi di grano resistenti alla siccità | + 1.8% | Distretto Federale del Volga, Distretto Federale Meridionale, Caucaso del Nord | A breve termine (≤ 2 anni) |
| Sostituzione delle importazioni di semi di ortaggi indotta dalle sanzioni | + 1.5% | Nazionale, con guadagni iniziali nelle regioni di Mosca, San Pietroburgo e Krasnodar | Medio termine (2-4 anni) |
| Crescita dell'agricoltura su contratto da parte degli integratori di carne/latticini | + 1.2% | Distretto Federale Centrale, regioni del Volga, con espansione in Siberia | A lungo termine (≥ 4 anni) |
| Piattaforme agronomiche digitali che incrementano la domanda di sementi certificate | + 0.9% | Nazionale, dando priorità alle grandi imprese agricole | Medio termine (2-4 anni) |
| Espansione della superficie coltivata protetta | + 0.6% | Oblast' di Mosca, Oblast' di Leningrado, regioni adiacenti | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei sussidi statali per la selezione di sementi nazionali
Un piano di sostegno da 559 miliardi di rubli (6.2 miliardi di dollari) per il 2025 sposta i finanziamenti pubblici dagli incentivi basati sulla resa verso le infrastrutture di selezione, obbligando le aziende straniere a localizzare il 51% della proprietà e l'intero ciclo produttivo [1] Fonte: Ministero dell'Agricoltura della Federazione Russa, "Programmi di sostegno e sviluppo agricolo 2025", mcx.gov.ru. Le colture prioritarie includono grano, mais, girasole e soia, con obiettivi di autosufficienza nazionale delle sementi entro il 2028. I centri dedicati ricevono crediti preferenziali e agevolazioni fiscali, riducendo il divario tecnologico tra la genetica russa e quella importata. La politica abbassa le barriere all'ingresso per gli istituti regionali e stimola la ricerca e sviluppo privata, stimolando il mercato russo delle sementi nonostante la pressione sui margini a breve termine per le multinazionali. Una maggiore collaborazione pubblico-privato accelera la registrazione delle varietà e riduce i tempi di commercializzazione.
Rapida adozione di ibridi di grano resistenti alla siccità
Le pressioni legate all'adattamento climatico hanno accelerato l'adozione di varietà di grano resistenti alla siccità nelle principali regioni produttrici di cereali della Russia, con il Distretto Federale del Volga e le regioni meridionali in testa alla diffusione degli ibridi. La stagione di crescita del 2024 ha dimostrato la redditività commerciale di queste varietà, poiché gli agricoltori nelle aree soggette a siccità hanno raggiunto la stabilità della resa nonostante i modelli di precipitazione irregolari [2] Fonte: USDA Foreign Agricultural Service, “Russia Agricultural Situation Report 2024,” fas.usda.gov . Le grandi aziende agricole di Stavropol e Krasnodar hanno adottato per prime gli ibridi, dimostrando la resilienza negli anni di stress e stabilendo un modello per i distretti vicini. I campi dimostrativi finanziati dai ministeri regionali sottolineano i benefici della mitigazione del rischio, incoraggiando le banche a concedere credito per gli input a fronte di previsioni di resa supportate dagli ibridi. Gli istituti di miglioramento genetico capitalizzano sulla concessione di licenze incrociate di germoplasma con i vivai invernali sudamericani, ottenendo due cicli all'anno e comprimendo i programmi di rilascio. Il successo iniziale crea slancio per gli acquisti di sementi certificate e innalza il limite massimo a lungo termine per le rese dei cereali, rafforzando il mercato russo delle sementi.
Sostituzione delle importazioni di semi di ortaggi indotta dalle sanzioni
Le restrizioni all’importazione implementate tramite l’Ordinanza governativa n. 72 del gennaio 2024 hanno creato vincoli immediati all’offerta di sementi orticole provenienti da diversi paesi, catalizzando l’espansione della produzione interna. Le importazioni russe di sementi orticole sono diminuite drasticamente, con le importazioni di sementi di mais calate di 6 volte, quelle di semi di girasole di 2.3 volte e quelle di sementi di patate in calo rispetto ai livelli pre-sanzioni [3] Fonte: Governo della Federazione Russa, “Ordinanza n. 72 sulle restrizioni quantitative temporanee”, cis-legislation.com . La burocrazia e i controlli sull’origine aumentano i costi di transazione per i fornitori stranieri, spingendo gli operatori delle serre verso gli ibridi nazionali. Le aziende russe rispondono ampliando i programmi di miglioramento genetico di pomodori, cetrioli e peperoni, sfruttando i finanziamenti statali per lo screening delle malattie specifiche per le serre. Lo shock dell’offerta rimodella anche gli assortimenti al dettaglio, poiché i marchi nazionali sostituiscono le varietà occidentali nei contratti con i supermercati, aumentando i prezzi medi di vendita per unità di seme e incrementando i margini in tutto il mercato russo delle sementi.
Crescita dell'agricoltura su contratto da parte degli integratori di carne e latticini
Aziende di trasformazione come Cherkizovo integrano l'approvvigionamento di sementi in accordi di fornitura a lungo termine che garantiscono agli agricoltori finanziamenti per gli input, supporto tecnico e prezzi di ritiro. Gli integratori ottengono materie prime di qualità tracciabile, mentre i coltivatori si assicurano capitale circolante a tassi inferiori a quelli di mercato. Il modello a pacchetto aumenta i volumi di sementi certificate per insilato di mais, soia e colture foraggere utilizzate nelle razioni alimentari. Nel tempo, l'approccio a ciclo chiuso innalza il livello di base per la qualità degli input, promuovendo la certezza della domanda che sostiene gli investimenti dei breeder e rafforza il mercato russo delle sementi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La volatilità della valuta aumenta i costi degli input di allevamento | -1.4% | Nazionale, che colpisce in particolare le regioni dipendenti dalle importazioni | A breve termine (≤ 2 anni) |
| Accesso limitato degli agricoltori al credito a lungo termine | -1.1% | Nazionale, concentrato nelle regioni agricole più piccole | Medio termine (2-4 anni) |
| Incertezza normativa sulle approvazioni dell'editing genetico | -0.8% | Nazionale, che colpisce i centri di sviluppo della biotecnologia | A lungo termine (≥ 4 anni) |
| Cultura frammentata della conservazione dei semi in azienda tra i piccoli proprietari terrieri | -0.7% | Regioni rurali, in particolare in Siberia e nell'Estremo Oriente | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La volatilità della valuta aumenta i costi degli input di allevamento
Un rublo più debole ha gonfiato i prezzi dei reagenti di laboratorio, dei marcatori molecolari e dei materiali per serre importati, facendo aumentare i prezzi delle sementi per colture industriali e dei semi per foraggi nel 2024. Mentre le grandi aziende si proteggono tramite contratti a termine, i piccoli breeder mancano di sofisticazione e riducono le spese in ricerca e sviluppo. Le oscillazioni dei tassi di cambio complicano inoltre la pianificazione di bilancio pluriennale, ritardando l'aggiornamento delle attrezzature e rallentando il lancio di nuove varietà. A meno che la stabilità macroeconomica non migliori, i breeder reindirizzeranno le risorse verso una selezione fenotipica a basso costo, limitando i cicli di guadagno genetico nel mercato russo delle sementi.
Accesso limitato degli agricoltori al credito a lungo termine
I vincoli del mercato del credito limitano significativamente la capacità degli agricoltori di investire in varietà di sementi di alta qualità e di adottare tecnologie agricole avanzate, con un impatto particolare sulle aziende di piccole e medie dimensioni. Questa stretta creditizia costringe gli agricoltori a dare priorità al flusso di cassa a breve termine rispetto agli investimenti in produttività a lungo termine, portando molti a continuare a utilizzare sementi a basso costo e conservate piuttosto che acquistare varietà certificate. Il vincolo incide in particolare sull'adozione di varietà ibride che non possono essere ripiantate, limitando la penetrazione del mercato per i segmenti di sementi di maggior valore e limitando il potenziale di crescita complessivo del mercato.
Analisi del segmento
Con la tecnologia di allevamento: gli ibridi consolidano la leadership
Le sementi ibride hanno mantenuto una quota di mercato del 75.68% in Russia nel 2025 e si prevede che il segmento si espanderà a un CAGR dell'8.72% fino al 2031. Il vigore degli ibridi offre guadagni di resa affidabili, in particolare nel mais, nel girasole e negli ortaggi, dove l'eterosi produce un notevole ritorno sulla spesa per gli input. I breeder nazionali accelerano i cicli di rilascio gestendo vivai invernali in Argentina e Cile, raddoppiando di fatto l'avanzamento generazionale annuale. Il registro federale blockchain richiede che i lotti ibridi abbiano ID digitali univoci, scoraggiando le attività di contraffazione e aumentando la fiducia degli agricoltori. Mentre le normative sulla localizzazione spingono le multinazionali a co-investire in piante locali, il trasferimento tecnologico accelera e amplia la disponibilità di ibridi, sostenendo il mercato russo delle sementi.
Gli ibridi non transgenici dominano perché la coltivazione di OGM è vietata, ma la selezione assistita da marcatori aumenta la precisione senza violare le normative. Le varietà a impollinazione libera e quelle derivate rimangono rilevanti per colture sensibili ai costi come l'orzo e alcune specie foraggere. La riduzione dei divari di prezzo e l'aumento della variabilità climatica spostano il valore verso gli ibridi. Con l'aumento delle coltivazioni protette, gli ibridi specializzati in serra ottengono prezzi maggiorati che superano la loro minima quota di terreno, aumentando il contributo dei ricavi degli ibridi al di sopra delle statistiche sulla superficie coltivata.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Attraverso il meccanismo di coltivazione: i sistemi protetti ottengono un aumento delle entrate
L'agricoltura in pieno campo ha rappresentato il 99.82% della superficie coltivata e quindi la maggior parte del mercato sementiero russo nel 2025. Tuttavia, la coltivazione protetta ha registrato un CAGR dell'11.45% e si prevede che amplierà la sua quota di valore entro il 2031. I flussi di capitale nelle serre ad alta tecnologia vicino a Mosca e Leningrado riflettono la domanda dei consumatori di prodotti freschi tutto l'anno e la preferenza dei rivenditori per una fornitura nazionale tracciabile. Queste strutture utilizzano ibridi resistenti alle malattie e a ciclo rapido, portando il valore dei semi per ettaro ben al di sopra degli standard di campo aperto. Le aziende sementiere rispondono con varietà adatte all'idroponica, alle condizioni di scarsa illuminazione e all'architettura compatta delle piante.
Il boom delle serre stimola anche innovazioni complementari, come le piantine innestate e i semi confettati rivestiti, che garantiscono un'emergenza uniforme nei sistemi a clima controllato. Le tariffe energetiche agevolate e il miglioramento della logistica sostengono ulteriormente la redditività, incoraggiando le autorità regionali a replicare il modello a Kazan e Novosibirsk. Nonostante le loro ridotte dimensioni, i prezzi unitari più elevati delle sementi nei sistemi protetti consentono loro di ampliare la propria superficie e di influenzare i flussi di fatturato nel mercato russo delle sementi.
Per tipo di coltura: le verdure accelerano la sostituzione delle importazioni
Le colture a filari hanno contribuito per il 69.55% al fatturato nel 2025 grazie alle vaste superfici coltivate a grano e semi oleosi e si prevede che manterranno una quota stabile con il proseguimento dei programmi di esportazione. Grano, mais, girasole e soia dominano i volumi, mentre le colture foraggere sostengono l'integrazione del bestiame. Le colture tessili come il cotone rappresentano opportunità di nicchia concentrate nel Sud. Gli ibridi che migliorano la resa e le migliori tecniche agronomiche mantengono resiliente la domanda di sementi per colture a filari, ma la crescita è moderata rispetto ai segmenti specializzati.
Gli ortaggi hanno registrato il CAGR più rapido, pari all'10.98%, a causa delle carenze di fornitura causate dalle sanzioni e dell'aumento della produzione protetta. Gli ibridi di pomodoro, cetriolo e peperone guidano gli ordini in serra, mentre le brassicacee e le radici da pieno campo beneficiano dei programmi di autosufficienza regionale. Le quote di importazione di semi di barbabietola da zucchero incentivano i breeder russi ad accelerare l'ibridazione, aggiungendo un ulteriore vettore per l'espansione del segmento orticolo. Con l'aumento del reddito disponibile, i supermercati ampliano l'assortimento di prodotti freschi, rafforzando il fatturato di sementi premium nel mercato russo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Nel 2025, i distretti federali Centrale e del Volga rappresentavano congiuntamente circa il 44.62% del mercato sementiero russo, grazie alla coltivazione intensiva di cereali e semi oleosi, alla vicinanza agli impianti di frantumazione e alla logistica semplificata. Solide reti di distribuzione e una maggiore penetrazione del credito favoriscono un'aggressiva diffusione degli ibridi, in particolare nel mais e nel girasole. Questi distretti ospitano anche importanti istituti di breeding che beneficiano dell'effetto cluster e dei canali di sovvenzione diretta.
I territori meridionali, in particolare Krasnodar e Stavropol, hanno registrato la crescita a due cifre più significativa grazie alle favorevoli condizioni agroclimatiche e all'adozione precoce di varietà di grano resistenti alla siccità. Le aziende agricole orientate all'esportazione della regione reinvestono i profitti in sementi certificate e agricoltura di precisione, stabilendo parametri di riferimento per la produttività nazionale. I centri di coltivazione protetta vicino a Mosca e San Pietroburgo riforniscono i rivenditori metropolitani, ottenendo margini di profitto elevati nonostante la superficie limitata.
La Siberia e l'Estremo Oriente sono in ritardo nella penetrazione delle sementi certificate a causa di vincoli infrastrutturali, frammentazione della struttura agricola e prezzi alla produzione più bassi. Ciononostante, si prevede che gli investimenti statali in corridoi ferroviari e terminal portuali sbloccheranno la capacità di esportazione dei cereali, attirando aziende agricole e aziende agricole più grandi che privilegiano gli ibridi. L'obbligo di tracciabilità tramite blockchain integrerà gradualmente le regioni remote, riducendo i canali del mercato grigio ed espandendo la base di riferimento all'interno del mercato russo delle sementi.
Panorama competitivo
La struttura del mercato è frammentata, con Bayer AG, Syngenta Group, EkoNiva Group, BASF SE e Groupe Limagrain che detengono complessivamente circa il 19% della quota di mercato delle sementi in Russia nel 2024. Il settore sementiero russo è passato da una situazione dominata dagli importatori a una concorrenza equilibrata tra mercato interno ed estero, dopo che le quote di importazione e le norme sulla proprietà hanno ridotto la quota degli operatori stranieri nel 2024. Le aziende nazionali detenevano la quota maggiore. EkoNiva integra verticalmente i processi di breeding, moltiplicazione e distribuzione su 274,000 ettari e ha registrato un fatturato di 91.1 miliardi di rubli (1.01 miliardi di dollari) nel 2024, in crescita rispetto all'anno precedente.
Multinazionali come Syngenta e Bayer localizzano gli impianti di lavorazione e concedono in co-licenza linee di produzione per soddisfare le clausole di proprietà locale, preservando l'accesso ai segmenti premium di ortaggi e mais. La concorrenza tecnologica si concentra sulle piattaforme di breeding molecolare convenzionale e di speed-breeding, poiché le vie degli OGM rimangono inaccessibili. La tracciabilità digitale offre un vantaggio ai pionieri, poiché la conformità tempestiva crea fiducia presso rivenditori e istituti di credito. Le aziende che investono nell'integrazione blockchain e nell'analisi della qualità in tempo reale si differenziano in un mercato ancora afflitto da sementi contraffatte.
Esistono spazi vuoti nel segmento degli ibridi specifici per serra, delle colture di erbe aromatiche e spezie e dei materiali geneticamente modificati, che le normative dovrebbero chiarire. La continua volatilità valutaria favorisce le aziende con basi di input localizzate e bilanci solidi, in grado di coprire l'esposizione alle importazioni. Nel complesso, il mercato russo delle sementi mostra una moderata concentrazione, con ampio spazio per specialisti di nicchia che si concentrano su esigenze climatiche o di coltivazione protetta non soddisfatte.
Leader del settore sementiero russo
BASF SE
Bayer AG
Gruppo Limagrain
Gruppo Syngenta
Gruppo EkoNiva
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Gennaio 2025: la varietà di lenticchie EN Beluga, sviluppata dal Centro di miglioramento genetico e mantenimento delle varietà del Gruppo, verrà inserita nel Registro statale dei risultati ottenuti nel miglioramento genetico delle piante nel 2025. Si tratta della prima varietà di lenticchie di EkoNiva approvata per l'uso in Russia.
- Settembre 2024: EkoNiva ha dichiarato che la sua campagna di raccolta per le colture commerciali ha interessato 274,000 ettari di terreni agricoli del Gruppo. Quest'area, che si estende su 13 regioni in cui il Gruppo opera, è stata utilizzata per colture commerciali, tra cui graminacee per la produzione di sementi.
- Luglio 2023: Enza Zaden ha annunciato che le sue varietà di lattuga presentano un'elevata resistenza a tre razze bermiane: Bl: 38EU, Bl: 39EU e Bl: 40EU. Queste varietà sono progettate per prosperare in diversi tipi di terreno, mantenendo al contempo un elevato potenziale di resa.
Ambito del rapporto sul mercato dei semi in Russia
Ibridi, varietà a impollinazione libera e derivati ibridi sono trattati come segmenti per tecnologia di miglioramento genetico. Campo aperto e coltivazione protetta sono trattati come segmenti per meccanismo di coltivazione. Colture in filari e ortaggi sono trattati come segmenti per tipo di coltura.Tecnologia di allevamento
| Ibridi | Ibridi non transgenici |
| Varietà a impollinazione aperta e derivati ibridi |
Meccanismo di coltivazione
| Campo aperto |
| Coltivazione Protetta |
Tipo di raccolto
| Colture a filari | Coltivazioni di fibre | Cotone |
| Altre colture di fibre | ||
| Colture foraggere | Erba medica | |
| Mais da foraggio | ||
| Sorgo da foraggio | ||
| Altre colture foraggere | ||
| Cereali e cereali | Mais | |
| Riso | ||
| Sorgo | ||
| Grano | ||
| Altri cereali e cereali | ||
| Semi oleosi | Canola, colza e senape | |
| soia | ||
| Girasole | ||
| Altri semi oleosi | ||
| Impulsi | ||
| Verdure | Brassicacee | Cavolo |
| Carota | ||
| Cavolfiore & Broccoli | ||
| Altre Brassica | ||
| cucurbitacee | Cetriolo e cetriolino | |
| Zucca e zucca | ||
| Altre cucurbitacee | ||
| Radici e bulbi | aglio | |
| cipolla | ||
| Patate | ||
| Altre radici e bulbi | ||
| Solanaceae | peperoncino | |
| Melanzana | ||
| Pomodoro | ||
| Altre solanacee | ||
| Verdure non classificate | Piselli | |
| Spinaci | ||
| Altre verdure non classificate | ||
| Tecnologia di allevamento | Ibridi | Ibridi non transgenici | |
| Varietà a impollinazione aperta e derivati ibridi | |||
| Meccanismo di coltivazione | Campo aperto | ||
| Coltivazione Protetta | |||
| Tipo di raccolto | Colture a filari | Coltivazioni di fibre | Cotone |
| Altre colture di fibre | |||
| Colture foraggere | Erba medica | ||
| Mais da foraggio | |||
| Sorgo da foraggio | |||
| Altre colture foraggere | |||
| Cereali e cereali | Mais | ||
| Riso | |||
| Sorgo | |||
| Grano | |||
| Altri cereali e cereali | |||
| Semi oleosi | Canola, colza e senape | ||
| soia | |||
| Girasole | |||
| Altri semi oleosi | |||
| Impulsi | |||
| Verdure | Brassicacee | Cavolo | |
| Carota | |||
| Cavolfiore & Broccoli | |||
| Altre Brassica | |||
| cucurbitacee | Cetriolo e cetriolino | ||
| Zucca e zucca | |||
| Altre cucurbitacee | |||
| Radici e bulbi | aglio | ||
| cipolla | |||
| Patate | |||
| Altre radici e bulbi | |||
| Solanaceae | peperoncino | ||
| Melanzana | |||
| Pomodoro | |||
| Altre solanacee | |||
| Verdure non classificate | Piselli | ||
| Spinaci | |||
| Altre verdure non classificate | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- Seme commerciale - Ai fini del presente studio, sono stati inclusi nell'ambito di applicazione solo i semi commerciali. I semi conservati in azienda, che non sono etichettati commercialmente, sono esclusi dall'ambito di applicazione, sebbene una piccola percentuale di semi conservati in azienda venga scambiata commercialmente tra agricoltori. L'ambito di applicazione esclude anche le colture e le parti di piante riprodotte vegetativamente, che possono essere vendute commercialmente sul mercato.
- Superficie coltivata - Durante il calcolo della superficie coltivata a diverse colture, è stata considerata la superficie coltivata lorda. Conosciuto anche come Area Harvested, secondo la Food & Agricultural Organization (FAO), include l'area totale coltivata sotto una particolare coltura nel corso delle stagioni.
- Tasso di sostituzione del seme - Tasso di sostituzione del seme è la percentuale di superficie seminata rispetto alla superficie totale di coltura piantata durante la stagione utilizzando sementi certificate/di qualità diverse dalle sementi conservate in azienda.
- Coltivazione Protetta - Il rapporto definisce la coltivazione protetta come il processo di coltivazione di colture in un ambiente controllato. Ciò include serre, serre, idroponica, aeroponica o qualsiasi altro sistema di coltivazione che protegga la coltura da qualsiasi stress abiotico. Tuttavia, la coltivazione in pieno campo con pacciamatura plastica è esclusa da questa definizione ed è inclusa in pieno campo.
| Parola chiave | Definizione |
|---|---|
| Colture a filari | Di solito si tratta di colture in campo che includono diverse categorie di colture come cereali, semi oleosi, colture da fibra come cotone, legumi e colture foraggere. |
| Solanaceae | Questa è la famiglia delle piante da fiore che comprende pomodori, peperoncino, melanzane e altre colture. |
| cucurbitacee | Rappresenta una famiglia di zucche composta da circa 965 specie in circa 95 generi. Le principali colture considerate per questo studio includono cetrioli e cetrioli, zucca e altre colture. |
| Brassicacee | È un genere di piante della famiglia dei cavoli e della senape. Comprende colture come carote, cavoli, cavolfiori e broccoli. |
| Radici e bulbi | Il segmento delle radici e dei bulbi comprende cipolla, aglio, patate e altre colture. |
| Verdure non classificate | Questo segmento del rapporto comprende le colture che non appartengono a nessuna delle categorie sopra menzionate. Questi includono colture come gombo, asparagi, lattuga, piselli, spinaci e altri. |
| Seme ibrido | È la prima generazione del seme prodotto controllando l'impollinazione incrociata e combinando due o più varietà o specie. |
| Seme transgenico | È un seme geneticamente modificato per contenere determinati tratti desiderabili di input e/o output. |
| Seme non transgenico | Il seme prodotto attraverso l'impollinazione incrociata senza alcuna modificazione genetica. |
| Varietà a impollinazione aperta e derivati ibridi | Le varietà a impollinazione aperta producono semi fedeli al tipo poiché impollinano in modo incrociato solo con altre piante della stessa varietà. |
| Altre solanacee | Le colture considerate tra le altre Solanacee includono peperoni e altri peperoni diversi in base alla località dei rispettivi paesi. |
| Altre Brassicacee | Le colture considerate tra le altre varietà brassiche includono ravanelli, rape, cavoletti di Bruxelles e cavoli. |
| Altre radici e bulbi | Le colture considerate sotto altre radici e bulbi includono patate dolci e manioca. |
| Altre cucurbitacee | Le colture considerate sotto altre cucurbitacee includono zucche (zucca bottiglia, zucca amara, zucca cresta, zucca serpente e altre). |
| Altri cereali e cereali | Le colture considerate sotto altri cereali includono orzo, grano saraceno, scagliola, triticale, avena, miglio e segale. |
| Altre colture di fibre | Le colture considerate sotto le altre fibre includono canapa, iuta, fibre di agave, lino, kenaf, ramiè, abaca, sisal e kapok. |
| Altri semi oleosi | Le colture considerate tra gli altri semi oleosi includono arachidi, semi di canapa, semi di senape, semi di ricino, semi di cartamo, semi di sesamo e semi di lino. |
| Altre colture foraggere | Le colture considerate in altri foraggi includono l'erba Napier, l'erba d'avena, il trifoglio bianco, loglio e il fleolo. Altre colture foraggere sono state considerate in base alla località dei rispettivi paesi. |
| Impulsi | Piselli piccanti, Lenticchie, Fave e Favette, Vecce, Ceci, Fagioli dall'occhio, Lupini e Fagioli Bambara sono le colture considerate tra i legumi. |
| Altre verdure non classificate | Le colture considerate tra le altre verdure non classificate includono carciofi, foglie di manioca, porri, cicoria e fagiolini. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: IDENTIFICARE LE VARIABILI CHIAVE: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non fa parte del prezzo e il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report distribuiti, incarichi di consulenza personalizzati, database e piattaforme di abbonamento

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




