

Dimensioni e quota di mercato degli alimenti veterinari per animali domestici in Russia
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | USD 326.40 milioni |
| Dimensione del mercato (2031) | USD 414.40 milioni |
| Tasso di crescita (2026 - 2031) | 4.90% CAGR |
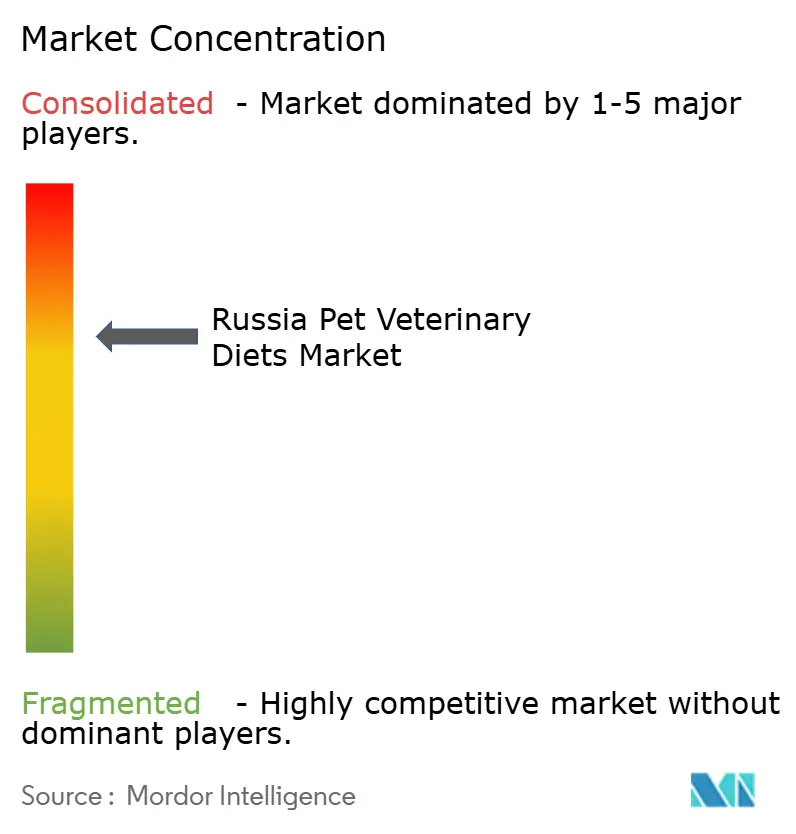
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
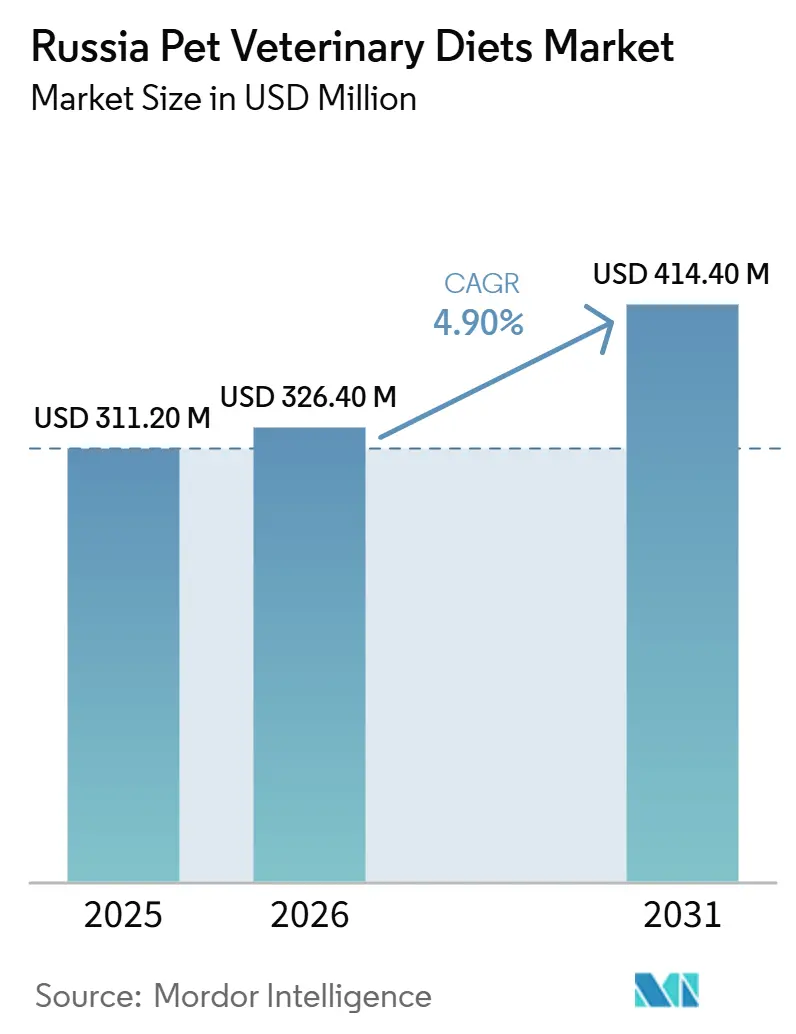
Analisi di mercato in Russia degli alimenti veterinari per animali domestici a cura di Mordor Intelligence
Si prevede che il mercato russo degli alimenti veterinari per animali domestici crescerà da 311.2 milioni di dollari nel 2025 a 326.4 milioni di dollari nel 2026 e a 414.4 milioni di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 4.9% tra il 2026 e il 2031. Il mercato russo degli alimenti veterinari per animali domestici è influenzato dall'aumento delle diagnosi di patologie croniche negli animali da compagnia, dal maggiore utilizzo della gestione dietetica in ambito veterinario e dal costante passaggio a un'alimentazione prescritta nelle cliniche urbane. Le restrizioni all'importazione su diversi marchi internazionali hanno modificato i modelli di approvvigionamento nel mercato russo degli alimenti veterinari per animali domestici, aumentando l'importanza della produzione nazionale, delle importazioni certificate e dei canali digitali, che possono ancora raggiungere le città meno servite. Le norme sull'etichettatura obbligatoria per gli alimenti secchi e umidi per animali domestici hanno inoltre innalzato la soglia di conformità, creando un ambiente operativo più trasparente e rendendo più difficile la concorrenza per le importazioni parallele non etichettate nelle categorie sensibili alle prescrizioni. Anche il mercato russo degli alimenti veterinari per animali domestici sta delineando una netta distinzione tra prodotti premium clinicamente validati e nuove offerte preventive di produzione nazionale, il che lascia spazio alle aziende in grado di combinare credibilità clinica, fornitura stabile e prezzi accessibili. Dal 2026 al 2031, è probabile che il mercato russo degli alimenti veterinari per animali domestici continui a essere sostenuto da un aumento delle raccomandazioni veterinarie, da una graduale ripresa dell'offerta e dal miglioramento delle capacità di formulazione locali.
Punti chiave del rapporto
- Per tipologia di prodotto, nel 2025 le diete per l'obesità detenevano il 22.0% della quota di mercato russa degli alimenti veterinari per animali domestici, mentre si prevede che le diete per il diabete cresceranno a un tasso annuo composto del 6.3% fino al 2031.
- Nel 2025, i cani rappresentavano il 54.0% del mercato russo degli alimenti veterinari per animali domestici, mentre i gatti registravano il CAGR (tasso di crescita annuale composto) più elevato, pari al 5.6% fino al 2031.
- Per canale di distribuzione, il canale online ha dominato il mercato russo degli alimenti veterinari per animali domestici con il 31.0% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8.2% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato russo degli alimenti veterinari per animali domestici.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Diagnosi più rapida delle patologie croniche degli animali domestici nelle città russe | + 1.2% | Russia, con particolare rilevanza a Mosca e San Pietroburgo | A breve termine (≤ 2 anni) |
| Sempre più veterinari raccomandano diete specifiche per determinate patologie. | + 1.0% | Russia, in particolare le città di primo livello con reti veterinarie professionali più consolidate. | A breve termine (≤ 2 anni) |
| Ampliamento della disponibilità di diete terapeutiche importate e locali. | + 0.8% | Russia a livello nazionale, con ricadute positive in tutta l'Unione economica eurasiatica (UEE) | Medio termine (2-4 anni) |
| Aumento dell'accesso online alle informazioni nutrizionali veterinarie al di fuori delle città di primo livello. | + 0.7% | Russia, in particolare città secondarie e regioni svantaggiate | A breve termine (≤ 2 anni) |
| La crescente importanza attribuita alla spesa per la salute degli animali domestici tra i proprietari urbani. | + 0.8% | La Russia, guidata da Mosca e San Pietroburgo e seguita da Ekaterinburg e Novosibirsk. | Medio termine (2-4 anni) |
| La sostituzione delle importazioni incentiva la produzione locale di mangimi veterinari. | + 0.9% | Russia a livello nazionale, con concentrazione della produzione nel Distretto Federale Centrale. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Diagnosi più rapida delle patologie croniche degli animali domestici nelle città russe
Il mercato russo degli alimenti veterinari per animali domestici sta beneficiando di un tasso più elevato di diagnosi di patologie croniche negli animali da compagnia che vivono in aree urbane, soprattutto in contesti in cui stili di vita sedentari, livelli di attività fisica ridotti e l'invecchiamento della popolazione di animali domestici sono ormai più evidenti nella pratica clinica quotidiana. Quando obesità, insufficienza renale, problemi urinari o diabete vengono identificati precocemente, i veterinari possono passare dalla gestione dei sintomi a una cura strutturata basata sull'alimentazione, integrando la nutrizione terapeutica nei piani di trattamento. Questo è importante perché il mercato russo degli alimenti veterinari per animali domestici si basa meno sugli acquisti impulsivi e più su acquisti mirati a specifiche esigenze cliniche, dove ogni diagnosi crea un'esigenza diretta di una formula adeguata. Il crescente utilizzo di strumenti diagnostici nelle principali città sta inoltre modificando il comportamento dei proprietari, poiché patologie che un tempo non venivano riconosciute sono ora discusse più apertamente e trattate per periodi più lunghi. Di conseguenza, il mercato russo degli alimenti veterinari per animali domestici sta registrando una maggiore domanda ripetuta, poiché le diete terapeutiche vengono spesso utilizzate per la gestione a lungo termine delle patologie, piuttosto che per interventi brevi e occasionali.
Cresce la raccomandazione dei veterinari di adottare diete specifiche per determinate patologie.
Anche il mercato russo degli alimenti veterinari per animali domestici sta progredendo, poiché sempre più veterinari considerano la nutrizione come parte integrante della terapia, anziché come una raccomandazione secondaria dopo la sola somministrazione di farmaci. Nelle principali città russe, la formazione professionale, le reti di cliniche più solide e una maggiore diffusione di cure basate sull'evidenza scientifica rendono i veterinari più sicuri nel raccomandare diete specifiche per patologie come obesità, malattie renali, diabete e disturbi urinari. La modifica della dieta è riconosciuta come strategia terapeutica primaria per il diabete, le malattie renali e l'obesità nei cani e nei gatti nel Manuale Veterinario Merck [1] Fonte: Manuale Veterinario Merck, "Diabete Mellito nei Cani e nei Gatti", Manuale Veterinario Merck, merckvetmanual.com , che fornisce supporto clinico per queste raccomandazioni nella pratica quotidiana. Questo cambiamento rafforza il canale di prescrizione all'interno del mercato russo degli alimenti veterinari per animali domestici, poiché una raccomandazione fornita durante la diagnosi ha maggiore autorevolezza e solitamente porta a una maggiore aderenza rispetto ai consigli generici forniti dai rivenditori. Man mano che un numero maggiore di cliniche integra la nutrizione nei percorsi di cura delle malattie croniche, il mercato russo degli alimenti veterinari per animali domestici dovrebbe continuare a convertire la fiducia dei veterinari in una crescita costante dei volumi.
Ampliamento della disponibilità di diete terapeutiche importate e locali
Il mercato russo degli alimenti veterinari per animali domestici ha subito una battuta d'arresto dopo il 2022, quando i controlli sulle importazioni, le tensioni geopolitiche e le normative hanno ridotto la gamma di marchi terapeutici internazionali disponibili. Ciononostante, le condizioni di approvvigionamento sono migliorate grazie al ritorno di alcune importazioni soggette a controlli più rigorosi e all'espansione delle capacità produttive locali, sia di alta qualità che preventive, contribuendo a ridurre gli scaffali vuoti e i lunghi cicli di sostituzione. Questo è importante perché i veterinari sono più propensi a prescrivere una formula terapeutica quando sono certi che i pazienti possano continuare ad acquistare lo stesso prodotto senza interruzioni per diversi mesi. Una maggiore disponibilità di prodotti riduce anche la dipendenza dal mercato grigio, che ha rappresentato un problema di garanzia della qualità in una categoria in cui l'equilibrio nutrizionale e la costanza degli ingredienti sono fondamentali per l'esito del trattamento. Con una fornitura più affidabile, il mercato russo degli alimenti veterinari per animali domestici acquisisce una base più solida sia per le prime prescrizioni che per gli acquisti ripetuti a lungo termine.
La sostituzione delle importazioni incentiva la produzione locale di mangimi veterinari.
La sostituzione delle importazioni sta diventando un supporto strutturale a lungo termine per il mercato russo degli alimenti veterinari per animali domestici, poiché i produttori nazionali dispongono ora di motivazioni politiche più solide per investire in linee di nutrizione animale di maggior valore. La nuova capacità produttiva nel settore degli alimenti per animali domestici premium e super-premium è importante perché le diete terapeutiche richiedono più di una semplice espansione dei volumi: necessitano di formulazioni controllate, ingredienti specializzati e un percorso in grado di soddisfare le aspettative cliniche e normative. Il mercato russo degli alimenti veterinari per animali domestici trae quindi vantaggio quando i produttori nazionali vanno oltre le categorie alimentari standard e sviluppano capacità tecniche a supporto di prodotti preventivi, funzionali e, in futuro, di grado farmaceutico. Questa transizione non sarà immediata, poiché le proteine idrolizzate, i bilanciamenti di micronutrienti specifici per patologia e gli standard di validazione creano un percorso di sviluppo più impegnativo rispetto agli alimenti per animali domestici tradizionali. Ciononostante, ogni passo verso una maggiore capacità locale riduce il rischio di approvvigionamento a lungo termine nel mercato russo degli alimenti veterinari per animali domestici e amplia il campo competitivo oltre i pochi marchi premium importati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I prezzi elevati limitano l'adozione di massa nelle famiglie con animali domestici. | -0.70% | In tutta la Russia, l'impatto è più forte al di fuori delle città di primo livello e nelle famiglie a basso reddito. | A breve termine (≤ 2 anni) |
| Scarsa consapevolezza delle diete veterinarie nelle città russe più piccole. | -0.50% | Russia, in particolare le città con meno di 500,000 abitanti e le aree rurali | Medio termine (2-4 anni) |
| Rischio di certificazione all'importazione e di interruzione della fornitura di formule speciali | -0.60% | In tutta la Russia, con l'impatto maggiore sui marchi distribuiti nelle cliniche specializzate. | A breve termine (≤ 2 anni) |
| Scelta limitata di marchi a causa di vincoli normativi e commerciali. | -0.50% | Russia a livello nazionale, in particolare nel canale specializzato veterinario | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
I prezzi elevati limitano l'adozione di massa nelle famiglie con animali domestici.
Il mercato russo degli alimenti veterinari per animali domestici continua a dover affrontare un significativo ostacolo economico, poiché le diete terapeutiche hanno prezzi ben superiori a quelli del cibo standard e richiedono un utilizzo continuativo per ottenere risultati. Questa differenza di prezzo è particolarmente rilevante al di fuori delle principali aree metropolitane, dove la spesa delle famiglie per il cibo per animali è spesso guidata dalla disciplina di bilancio piuttosto che da priorità di salute preventiva. In termini pratici, il mercato russo degli alimenti veterinari per animali domestici perde parte del suo potenziale bacino di utenza quando i proprietari ritardano il primo acquisto di un alimento terapeutico o ne interrompono l'uso prima del completamento del trattamento. Questo comportamento compromette sia i risultati clinici sia la futura propensione dei veterinari a raccomandare una dieta, prevedendo una scarsa aderenza da parte dei proprietari a causa del costo. A meno che i fornitori non migliorino le opzioni di formato, non creino fasce di prezzo più accessibili o non trovino supporto attraverso programmi di cliniche veterinarie e assicurazioni per animali domestici, il mercato russo degli alimenti veterinari per animali domestici continuerà a registrare una penetrazione più lenta nei segmenti di reddito più bassi.
Rischio di certificazione all'importazione e di interruzione della fornitura di formule speciali
Il mercato rimane inoltre esposto al rischio di interruzioni nella certificazione delle importazioni e nell'approvvigionamento, poiché le formule specialistiche dipendono da una rigorosa conformità, da stabilimenti approvati e da una documentazione di spedizione affidabile. Le diete terapeutiche per malattie renali, diabete, sensibilità gastrointestinale o disturbi urinari non possono essere facilmente sostituite con alimenti generici per animali domestici, poiché questi prodotti dipendono da precise proporzioni di nutrienti e ingredienti clinicamente rilevanti. Ciò rende il mercato russo degli alimenti veterinari per animali domestici più vulnerabile rispetto al più ampio settore degli alimenti per animali domestici in caso di sospensione di un fornitore, perdita dell'approvazione di uno stabilimento o mancato superamento dei controlli normativi da parte di una spedizione. Il problema è aggravato dal fatto che diversi marchi terapeutici riconosciuti si basano su una concentrazione di impianti produttivi, il che significa che un'interruzione in uno stabilimento può influire sull'approvvigionamento di più prodotti e gruppi di pazienti. La capacità produttiva interna potrebbe ridurre questo rischio nel tempo, ma durante l'attuale periodo di transizione il mercato russo degli alimenti veterinari per animali domestici continua a dipendere fortemente da un approvvigionamento specializzato e sicuro.
Analisi del segmento
Per sottoprodotto: i disturbi metabolici rimangono il principale punto di riferimento in termini di valore
Le diete per l'obesità rappresentavano il segmento di prodotto più ampio, con una quota del 22.0% del mercato russo delle diete veterinarie per animali domestici nel 2025, a testimonianza della crescente rilevanza clinica dell'eccesso di peso corporeo negli animali da compagnia urbani. Questo segmento beneficia del fatto che l'obesità è ora considerata una condizione gestibile con interventi dietetici a lungo termine, e non solo un problema legato allo stile di vita o a un inestetismo. Nel 2025, una ricerca pubblicata su Frontiers in Veterinary Science ha collegato l'obesità felina all'infiammazione sistemica cronica [2] Fonte: Frontiers in Veterinary Science, “Establishing Diagnostic Criteria for Feline Obesity Using a Highly Sensitive Serum Amyloid A Assay,” Frontiers in Veterinary Science, frontiersin.org , a supporto della rilevanza medica di una gestione nutrizionale prolungata nei gatti. Questo contesto clinico mantiene le diete per l'obesità al centro del mercato russo delle diete veterinarie per animali domestici, poiché spesso rappresentano la prima prescrizione per gli animali che intraprendono un percorso di cura metabolica a lungo termine. Anche le diete veterinarie per malattie renali, delle vie urinarie, per sensibilità digestive, per igiene orale, dermatologiche e altre patologie rimangono nicchie consolidate, supportate dalla domanda ricorrente e dalla regolare supervisione veterinaria in caso di condizioni croniche.
Il segmento di prodotto dedicato al diabete è quello in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 6.3% tra il 2026 e il 2031. Questo indica che, nel tempo, i casi metabolici possono evolvere dalla semplice gestione del peso a un'alimentazione terapeutica più specifica. Ciò crea un importante nesso all'interno del settore veterinario russo degli alimenti per animali domestici, poiché gli animali inizialmente trattati con programmi per l'obesità potrebbero in seguito necessitare di formule specifiche per il diabete con il progredire della malattia. Tale andamento della domanda uniforma la crescita della categoria, in quanto collega due esigenze terapeutiche correlate anziché dipendere da episodi isolati di malattia. Gli specialisti internazionali che godono ancora di una riconosciuta credibilità clinica mantengono un vantaggio in questi segmenti di prodotto, soprattutto quando i veterinari desiderano prestazioni costanti degli ingredienti in casi complessi. Gli operatori nazionali stanno ampliando la loro presenza in aree funzionali e preventive adiacenti, ma per replicare le linee di prescrizione clinicamente consolidate in ogni segmento di prodotto sono ancora necessarie maggiori capacità di formulazione e stabilità normativa.
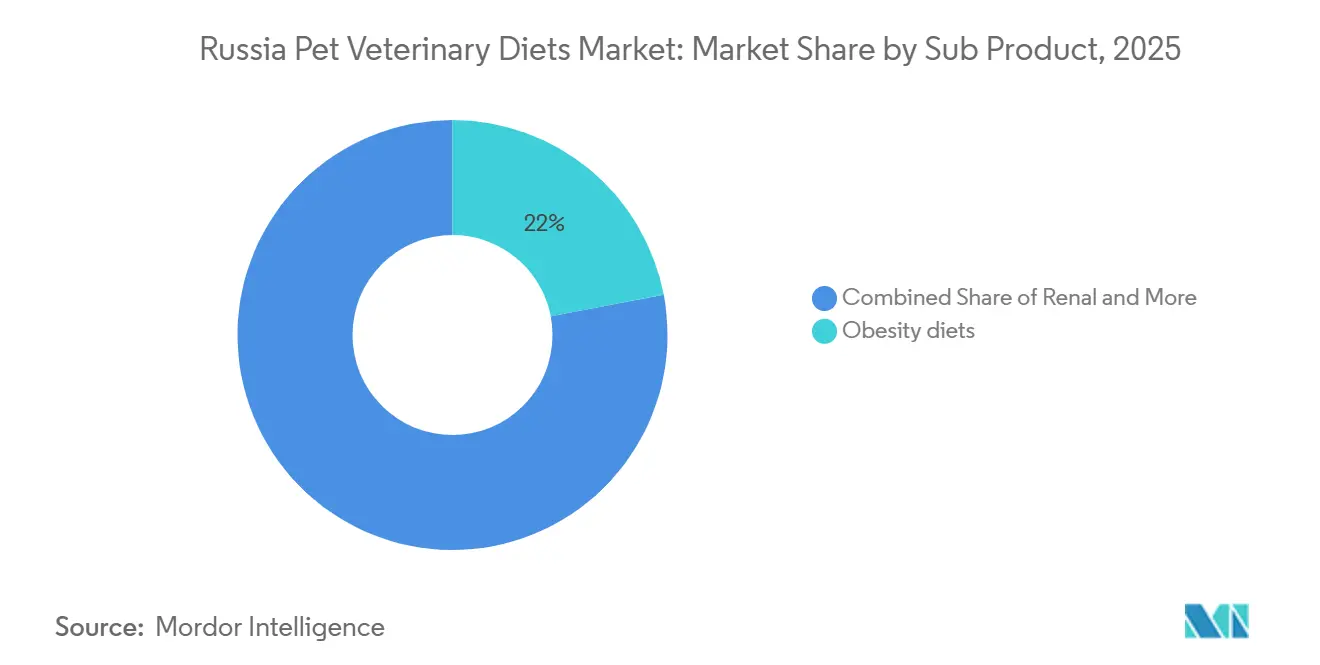
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Nella sezione Animali domestici: i cani guidano le vendite, mentre i gatti accelerano la domanda.
Nel 2025, i cani rappresentavano il segmento più ampio del mercato russo degli alimenti veterinari per animali domestici, detenendo il 54.0% del mercato totale. Questo dato è in linea con la consolidata presenza di cani nel paese e con il maggiore volume di cibo richiesto da molti pazienti canini. Il segmento canino riveste inoltre un'elevata rilevanza terapeutica, poiché obesità, disturbi endocrini, stress articolare e fattori di rischio metabolico legati alla razza possono prolungare la durata della terapia dietetica prescritta. Il Manuale Veterinario Merck identifica obesità, disturbi endocrini e predisposizione di razza come fattori di rischio chiave per insulino-resistenza, malattie cardiovascolari e patologie articolari nei cani, a supporto della necessità di un'alimentazione terapeutica costante nella cura canina. Nel mercato russo degli alimenti veterinari per animali domestici, ciò conferisce ai cani un forte valore aggiunto, poiché ogni caso spesso richiede porzioni più grandi e cicli di trattamento più lunghi. Il segmento rimane quindi la principale fonte di reddito per i marchi che puntano a stabilità, scalabilità e ampia applicabilità clinica in diverse categorie di patologie.
I gatti rappresentano il segmento di animali domestici in più rapida crescita e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5.6% dal 2026 al 2031, grazie alla diffusione degli appartamenti in città e alle abitudini di possesso che favoriscono la compagnia felina nelle aree urbane densamente popolate. Il mercato russo degli alimenti veterinari per animali domestici beneficia di questo cambiamento, poiché i gatti sono sempre più presenti nelle famiglie che mostrano già un maggiore interesse per prodotti sanitari preventivi e di alta qualità. Il Manuale Veterinario Merck evidenzia inoltre la predisposizione di alcune razze feline al diabete mellito, il che rafforza il ruolo clinico di una dieta specializzata nella cura dei gatti. In termini commerciali, il segmento dei gatti combina una base installata in crescita con una maggiore disponibilità da parte dei proprietari a seguire routine alimentari specifiche per ogni prodotto, il che può migliorare l'aderenza alla terapia una volta emessa la prescrizione. Gli altri animali domestici rappresentano ancora un'opportunità minore, ma la loro rilevanza potrebbe aumentare gradualmente con l'espansione delle pratiche veterinarie specializzate e con la crescente ricerca da parte dei proprietari di cure più specifiche per ogni specie.
Per canale di distribuzione: l'accesso online sta ridefinendo la portata terapeutica.
Il canale online rappresentava il segmento di distribuzione più ampio, con una quota del 31.0% del mercato russo degli alimenti veterinari per animali domestici nel 2025, a dimostrazione di come gli acquisti terapeutici si allineino al comportamento d'acquisto digitale, caratterizzato da ordini ripetuti e rifornimenti programmati. Lo stesso canale è anche quello in più rapida crescita, con una previsione di crescita annua composta (CAGR) dell'8.2% nel periodo 2026-2031, a testimonianza della sua capacità di servire i proprietari anche al di fuori delle dense reti di negozi specializzati. Questo è importante perché il mercato russo degli alimenti veterinari per animali domestici si basa sulla continuità, e le piattaforme online semplificano il confronto tra le formule, l'individuazione di prodotti specifici e il riordino dopo una visita veterinaria. Il canale online riduce inoltre la distanza tra prescrizione e acquisto, integrando teleconsulto, consigli di follow-up e consegna del prodotto in un unico percorso del cliente. Di conseguenza, l'accesso digitale sta diventando uno dei vantaggi strutturali più evidenti nel mercato russo degli alimenti veterinari per animali domestici, soprattutto nelle città di medie e piccole dimensioni.
Nel 2025, i negozi specializzati sono rimasti il secondo canale di distribuzione più importante e continuano a essere rilevanti perché la presenza di personale qualificato e una presentazione più efficace dei prodotti possono ridurre le esitazioni negli acquisti che richiedono un maggiore coinvolgimento. Supermercati e ipermercati svolgono un ruolo più circoscritto, principalmente laddove la complessità dei prodotti è inferiore e le esigenze terapeutiche sono meno specializzate dal punto di vista clinico. I minimarket rimangono marginali in questa categoria perché la selezione di diete terapeutiche raramente si adatta al comportamento d'acquisto impulsivo o alla limitata disponibilità di prodotti sugli scaffali. I prodotti dispensati dalle cliniche, inclusi in altri canali di distribuzione, mantengono ancora la maggiore credibilità prescrittiva e possono giustificare prezzi più elevati quando i veterinari desiderano un'aderenza controllata al trattamento. Nel tempo, è probabile che il mercato russo delle diete veterinarie per animali domestici si muova sempre più verso un modello integrato in cui la raccomandazione clinica, il rifornimento digitale e formati di vendita al dettaglio specializzati selezionati collaborino anziché competere direttamente.
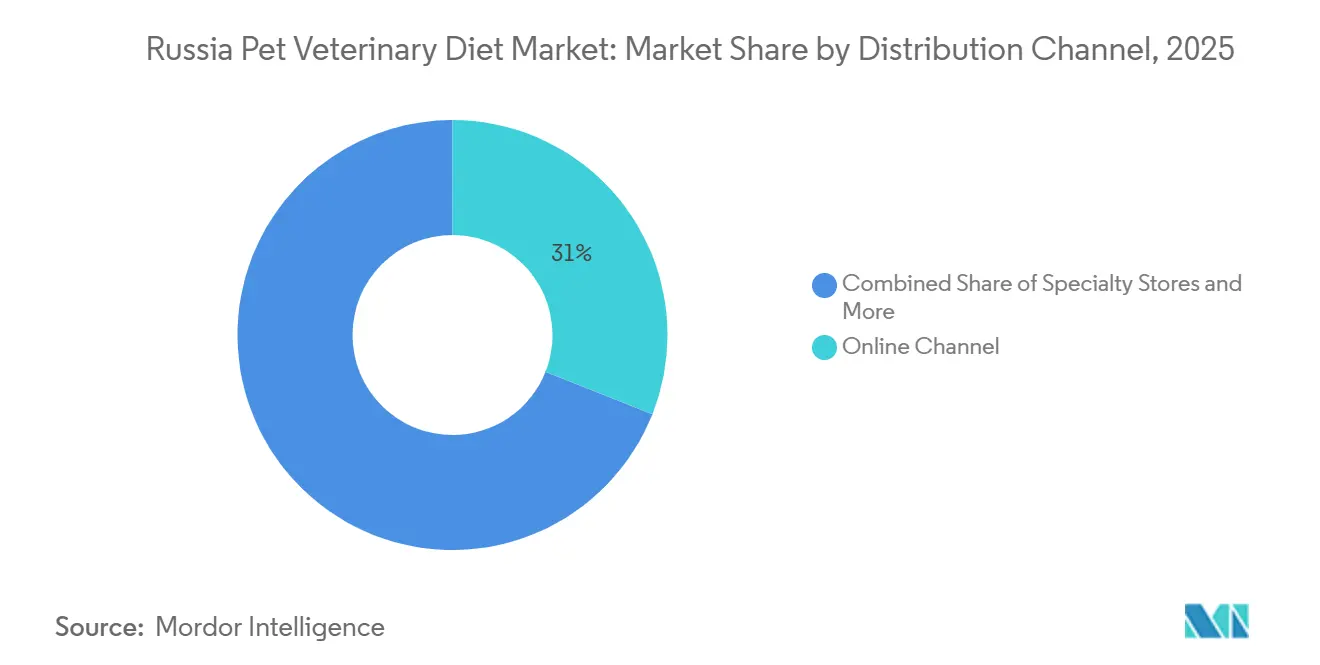
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Il mercato russo degli alimenti veterinari per animali domestici è un mercato mononazionale, ma la domanda rimane concentrata per livello cittadino, densità di cliniche e disponibilità di prodotti, anziché essere distribuita uniformemente su tutto il territorio nazionale. Mosca e San Pietroburgo continuano a rappresentare il bacino di utenza più elevato, grazie a una maggiore capacità di spesa delle famiglie, un accesso più ampio a cure specialistiche e una maggiore propensione a considerare l'alimentazione degli animali domestici come parte integrante della gestione delle malattie croniche. Queste aree metropolitane dettano inoltre le tendenze del mercato russo degli alimenti veterinari per animali domestici, poiché i veterinari nelle grandi aree urbane sono più propensi a raccomandare un'alimentazione specifica per patologia nelle fasi iniziali del trattamento. Il Distretto Federale Centrale e il Distretto Federale Nordoccidentale rimangono quindi le aree di maggiore consumo per gli alimenti premium e quelli prescritti.
Un secondo livello di opportunità si sta delineando nelle città di primo livello al di fuori delle due capitali, tra cui Novosibirsk, Ekaterinburg, Kazan e Nizhny Novgorod, dove le infrastrutture veterinarie e l'accesso digitale sono in miglioramento. In queste città, il mercato russo degli alimenti veterinari per animali domestici beneficia di una maggiore consapevolezza, di una più ampia penetrazione dell'e-commerce e di un graduale aumento dei punti vendita specializzati in prodotti per animali domestici, in grado di supportare scelte terapeutiche più complesse. Il mercato presenta ancora un netto divario tra aree urbane e rurali, poiché le città più piccole e le zone rurali hanno una minore consapevolezza, una minore disponibilità di prodotti e una maggiore sensibilità al prezzo. Questi fattori limitano l'adozione iniziale e rendono più difficile l'aderenza a lungo termine, soprattutto in condizioni che richiedono rigide routine alimentari per diversi mesi. Ciononostante, queste aree sottosviluppate rimangono importanti per il mercato russo degli alimenti veterinari per animali domestici, poiché rappresentano il più grande bacino di potenziali acquisti non ancora sfruttato, a condizione che l'offerta, la formazione e l'accessibilità economica migliorino contemporaneamente.
Il Distretto Federale dell'Estremo Oriente e il Distretto Federale Siberiano rimangono aree con scarsa penetrazione del mercato a causa della distanza geografica, delle difficoltà logistiche e del minore potere d'acquisto locale, che limitano la varietà di prodotti terapeutici disponibili. La nuova capacità produttiva nelle regioni centrali e meridionali dovrebbe gradualmente migliorare la disponibilità di alimenti secchi, più facili da trasportare e immagazzinare rispetto ai prodotti umidi, soprattutto su lunghe distanze. L'etichettatura obbligatoria sia per gli alimenti secchi che per quelli umidi contribuisce inoltre a rafforzare la fiducia nella fornitura regolamentata, aspetto particolarmente importante nelle regioni in cui la familiarità con i marchi internazionali è minore. Nel periodo di previsione, l'accesso a livello regionale, piuttosto che la domanda complessiva, sarà probabilmente il fattore principale a determinare l'uniformità dello sviluppo del mercato russo degli alimenti veterinari per animali domestici in tutto il paese.
Panorama competitivo
Il mercato russo degli alimenti veterinari per animali domestici è moderatamente concentrato, con Mars, Incorporated e Nestlé Purina PetCare (Nestlé SA) tra i principali operatori. Mars, Incorporated opera in Russia tramite RUSKAN, una società per azioni chiusa (CJSC), e beneficia del forte posizionamento clinico e della notorietà del marchio Royal Canin. Nestlé Purina PetCare (Nestlé SA) rafforza la sua presenza grazie alla familiarità con il settore veterinario, a portafogli di prodotti consolidati e a una qualità costante dei prodotti. La loro posizione è importante perché le diete terapeutiche non vengono scelte come i normali alimenti per animali domestici e le cliniche spesso prediligono fornitori con una comprovata storia clinica e prestazioni stabili dei prodotti. Il mercato russo degli alimenti veterinari per animali domestici comprende anche una seconda linea di specialisti internazionali, come Farmina Pet Foods, Virbac SA, VAFO Group e Dechra Pharmaceuticals Limited, che mantengono competitivo il segmento di fascia alta anche in caso di variazioni nell'accesso ai marchi. I produttori nazionali stanno guadagnando importanza nel più ampio segmento premium e funzionale, ma le capacità terapeutiche di grado farmaceutico rimangono meno mature rispetto a quelle dei principali operatori internazionali.
Le recenti mosse strategiche mostrano come le aziende si stiano posizionando attorno a questo divario. VAFO Group ha ampliato la sua linea Brit Veterinary Diet nel 2025 con nuove formule funzionali per esigenze gastrointestinali, ipoallergeniche e renali [3] Fonte: VAFO Group, “VAFO Leads with Innovation at Zoomark 2025,” VAFO, vafo.com , il che segnala uno sforzo per approfondire la sua rilevanza in categorie clinicamente adiacenti. Farmina Pet Foods ha firmato un accordo di distribuzione nazionale con MWI Animal Health nel 2025 per espandere la portata della sua linea terapeutica VetLife nelle cliniche veterinarie negli Stati Uniti, il che dimostra come i marchi specializzati stiano rafforzando i canali professionali anche al di fuori della Russia. Anche Dechra Pharmaceuticals Limited è entrata in una diversa fase di proprietà dopo la sua acquisizione da parte di EQT AB nel gennaio 2024, che potrebbe supportare una maggiore focalizzazione del portafoglio su categorie veterinarie a margine più elevato. In Russia, gli investimenti nazionali di Limkorm Petfood, società per azioni (JSC), e Petexpert, società a responsabilità limitata (LLC), suggeriscono che gli operatori locali vogliano innanzitutto colmare il divario nell'offerta di alimenti preventivi e funzionali, prima di tentare una copertura più ampia con prodotti di grado farmaceutico.
Le principali barriere nel mercato russo degli alimenti veterinari per animali da compagnia sono di natura clinica e normativa, piuttosto che puramente commerciale. La registrazione statale, l'approvazione di ingredienti specifici e la necessità di formulazioni validate rallentano la capacità dei nuovi operatori di colmare le lacune nell'offerta o di imitare le linee terapeutiche consolidate. Il know-how legato ai brevetti in settori come le proteine idrolizzate e l'equilibrio nutrizionale specifico per patologia aiuta inoltre gli specialisti internazionali a difendere prezzi elevati in applicazioni delicate. Allo stesso tempo, il segmento competitivo inferiore rimane frammentato, il che lascia spazio a un consolidamento qualora un operatore nazionale riesca a combinare capacità tecniche con prezzi più competitivi e una distribuzione nazionale affidabile.
Leader del settore degli alimenti veterinari per animali domestici in Russia
Marte, incorporata
Alimenti per animali Farmina
Virbac SA
Hills Pet Nutrition Inc. (azienda del gruppo Colgate-Palmolive)
Nestlé Purina PetCare (Nestlé SA)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2025: Farmina Pet Foods ha firmato un accordo di distribuzione nazionale con MWI Animal Health, parte di Cencora, precedentemente AmerisourceBergen, per distribuire la sua linea di alimenti terapeutici VetLife presso gli ambulatori veterinari negli Stati Uniti, realizzando così una diversificazione geografica strategica al di fuori dei mercati interessati dalle restrizioni all'importazione.
- Maggio 2025: VAFO Group ha ufficialmente ampliato la sua linea di prodotti Brit Veterinary Diet in occasione di Zoomark 2025 a Bologna, Italia, lanciando ricette funzionali tra cui Gastrointestinal High Fibre per gatti, Gastrointestinal Junior, Gastrointestinal Small Breeds, Hypoallergenic Hydrolyzed e formulazioni per la salute renale di cani e gatti.
- Marzo 2025: In Russia sono entrate pienamente in vigore le normative sull'etichettatura obbligatoria degli alimenti umidi per animali domestici, in base ai decreti governativi in materia di etichettatura, completando così l'implementazione a livello nazionale della tracciabilità digitale per tutti i prodotti alimentari per cani e gatti, comprese le formulazioni terapeutiche. Questo provvedimento ha fatto seguito all'introduzione, nell'ottobre 2024, dell'etichettatura per gli alimenti secchi e prevede che tutti i prodotti riportino l'etichetta digitale Honest Sign.
Ambito del rapporto sul mercato degli alimenti veterinari per animali domestici in Russia
Le diete veterinarie per animali domestici (note anche come diete terapeutiche o su prescrizione) sono alimenti specializzati, scientificamente formulati per trattare, prevenire o gestire specifiche patologie.
Il rapporto sul mercato russo degli alimenti veterinari per animali domestici è segmentato per sottoprodotto (diabete, malattie renali, malattie del tratto urinario, sensibilità digestiva, diete per l'igiene orale, diete dermatologiche, diete per l'obesità e altre), per tipo di animale (gatti, cani e altri animali domestici) e per canale di distribuzione (minimarket, canale online, negozi specializzati, supermercati/ipermercati e altri). Le previsioni di mercato sono fornite in termini di valore in USD e volume in tonnellate metriche.
| Diabete |
| Renale |
| Malattia delle vie urinarie |
| Sensibilità digestiva |
| Diete per l'igiene orale |
| Diete Derma |
| Diete per l'obesità |
| Altre diete veterinarie |
| Gatti |
| Cani |
| Altri animali domestici |
| MINIMARKET |
| Canale online |
| Negozi specializzati |
| Supermercati / Ipermercati |
| Altri canali |
| Per sottoprodotto | Diabete |
| Renale | |
| Malattia delle vie urinarie | |
| Sensibilità digestiva | |
| Diete per l'igiene orale | |
| Diete Derma | |
| Diete per l'obesità | |
| Altre diete veterinarie | |
| Da animali domestici | Gatti |
| Cani | |
| Altri animali domestici | |
| Per canale di distribuzione | MINIMARKET |
| Canale online | |
| Negozi specializzati | |
| Supermercati / Ipermercati | |
| Altri canali |
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato russo degli alimenti veterinari per animali domestici entro il 2031?
Si prevede che raggiungerà gli 414.4 milioni di dollari entro il 2031.
Quale sottoprodotto genera la maggiore domanda terapeutica in Russia?
Nel 2025, le diete per l'obesità rappresentavano il segmento di prodotto più ampio, con una quota del 22.0%.
Quale categoria di animali domestici sta crescendo più rapidamente in Russia?
I gatti rappresentano il segmento degli animali domestici in più rapida crescita, con una crescita prevista del 5.6% nel periodo 2026-2031.
Quali fattori limitano la diffusione delle diete terapeutiche per animali domestici in Russia?
I principali limiti sono rappresentati dai prezzi elevati, dalla scarsa notorietà del marchio al di fuori delle grandi città e dal rischio di problemi di certificazione all'importazione o di interruzioni nella fornitura di formule speciali.


