

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
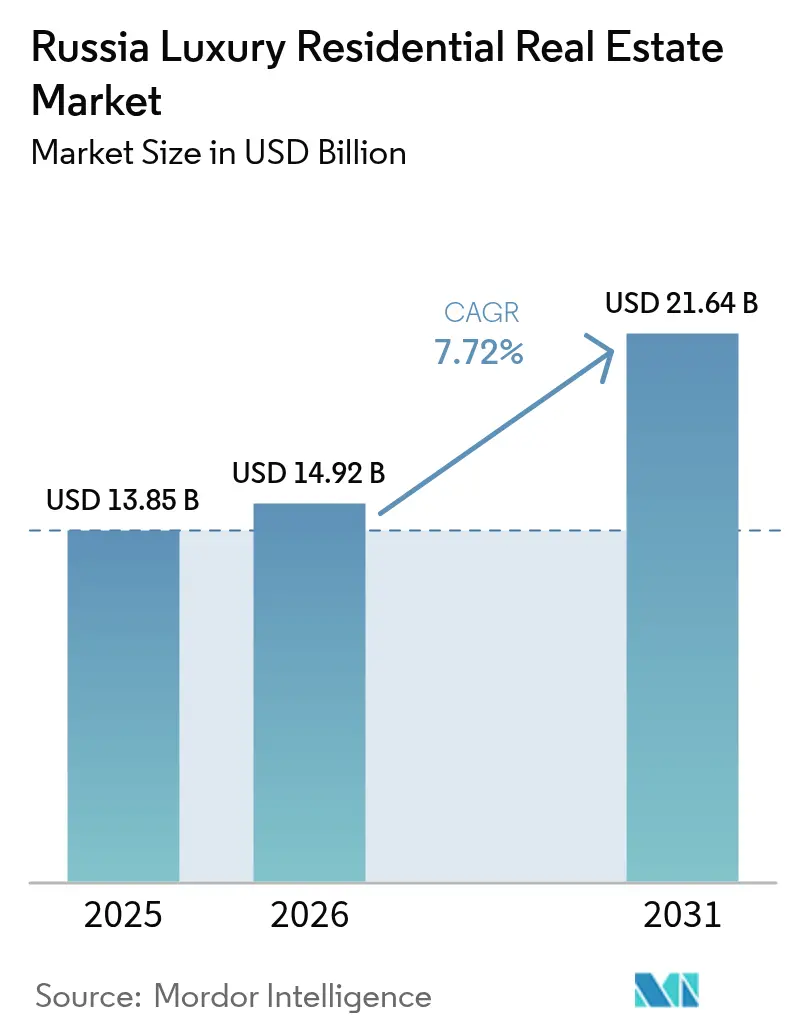
| Dimensione del mercato (2026) | 14.92 miliardo di dollari |
| Dimensione del mercato (2031) | 21.64 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.72% CAGR |
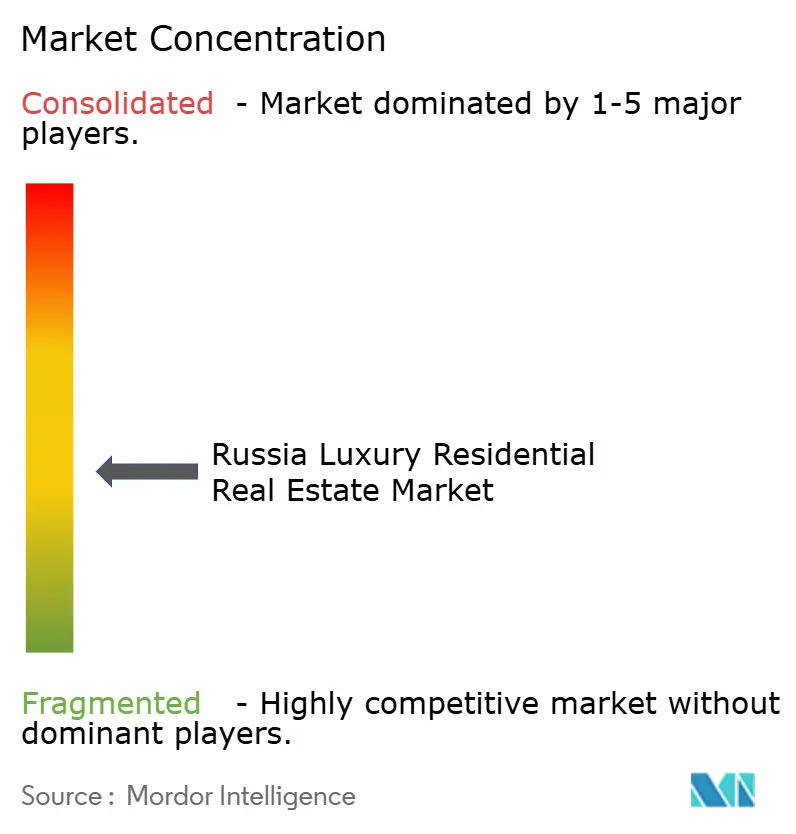
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato immobiliare residenziale di lusso in Russia di Mordor Intelligence
Si prevede che il mercato immobiliare residenziale di lusso in Russia crescerà da 13.85 miliardi di dollari nel 2025 a 14.92 miliardi di dollari nel 2026, per poi raggiungere i 21.64 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.72% nel periodo 2026-2031. La solidità del settore, anche in presenza di sanzioni e politiche monetarie restrittive, evidenzia come la concentrazione della ricchezza interna, la volatilità valutaria e la migrazione dell'élite mantengano elevati i volumi delle transazioni. La dinamica del mercato si basa sulla riallocazione di capitali da parte delle famiglie con elevata liquidità, che li spostano da investimenti esteri verso beni immobili nazionali, mentre la progettazione a basso consumo energetico e la tecnologia domotica aumentano i prezzi degli immobili di fascia alta. Sebbene la scadenza, a luglio 2024, del programma statale di sussidi ipotecari abbia ridotto la domanda del mercato tradizionale, i segmenti di lusso rimangono sostenuti da acquirenti che raramente ricorrono al finanziamento bancario. Nel complesso, il mercato immobiliare residenziale di lusso russo continua a beneficiare delle dinamiche di copertura del rischio di cambio del rublo, degli afflussi di permessi di soggiorno provenienti da giurisdizioni neutrali e di una crescente preferenza per soluzioni abitative chiavi in mano con servizio di portineria vicino ai distretti commerciali di Mosca.
Punti chiave del rapporto
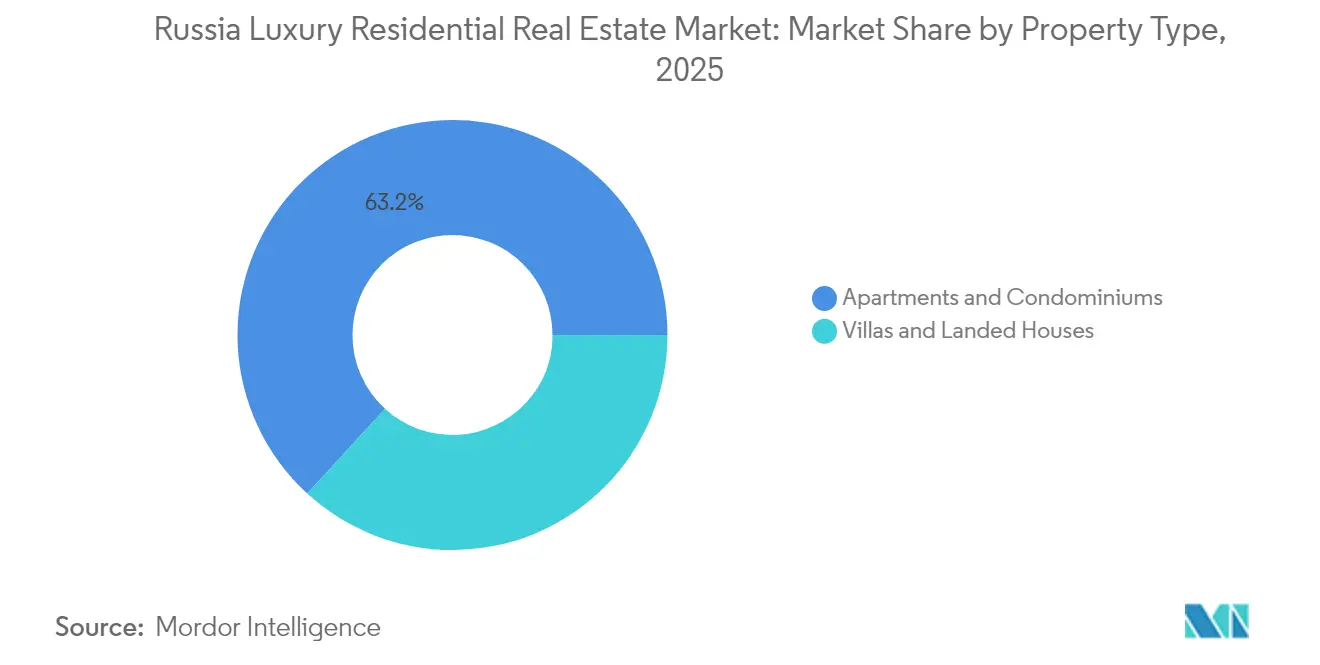
- Per tipologia di proprietà, nel 63.20 appartamenti e condomini rappresentavano il 2025% delle dimensioni del mercato immobiliare residenziale di lusso in Russia, mentre ville e case a schiera sono destinate a crescere a un CAGR dell'8.43% fino al 2031.
- In base al modello di business, nel 70.40 le transazioni di vendita hanno controllato il 2025% del mercato immobiliare residenziale di lusso russo, mentre i flussi di reddito da locazione sono in aumento a un CAGR del 9.01% fino al 2031.
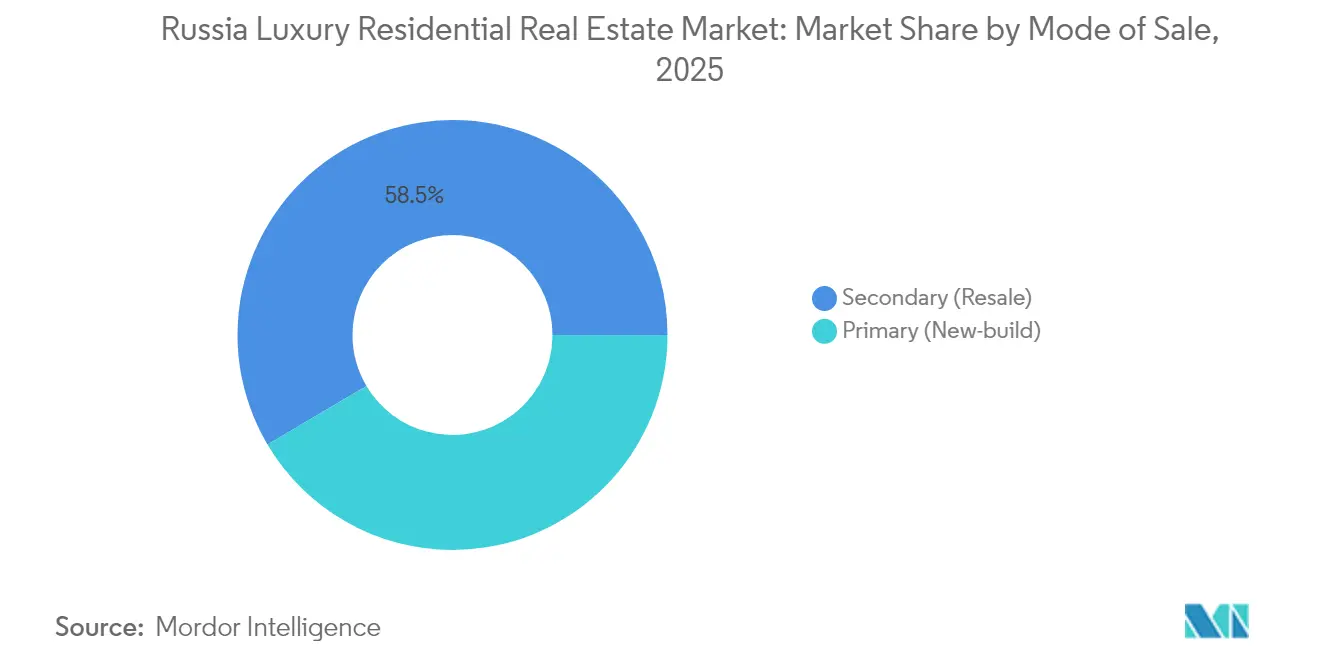
- Per modalità di vendita, le transazioni secondarie hanno rappresentato una quota del 58.50% delle dimensioni del mercato immobiliare residenziale di lusso in Russia nel 2025; i nuovi asset primari di costruzione stanno avanzando a un CAGR dell'8.55%.
- Per città, Mosca era in testa con una quota del 45.60% del mercato immobiliare residenziale di lusso in Russia nel 2025; si prevede che Kazan crescerà a un CAGR del 9.31% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato immobiliare residenziale di lusso in Russia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il deprezzamento del rublo guida l'allocazione delle attività materiali | + 1.8% | Nazionale, con un impatto più forte nelle grandi città | A breve termine (≤ 2 anni) |
| Concentrazione della ricchezza nazionale in mezzo ai controlli sui capitali | + 1.6% | Nucleo di Mosca e San Pietroburgo; espansione verso i centri regionali | Medio termine (2-4 anni) |
| Domanda regionale di beni di lusso derivanti dalla migrazione delle élite | + 1.2% | Città secondarie come Kazan, Sochi, Ekaterinburg | Medio termine (2-4 anni) |
| Sviluppi di lusso ad alta efficienza energetica che richiedono premi elevati | + 1.0% | Grandi aree metropolitane con clientela attenta all'ambiente | A lungo termine (≥ 4 anni) |
| Programmi di permessi di soggiorno che attraggono investimenti stranieri | + 0.8% | Mosca e San Pietroburgo principalmente | A lungo termine (≥ 4 anni) |
| La crescita del settore tecnologico a Mosca stimola la domanda primaria | + 0.5% | Distretti IT di Mosca e zone adiacenti | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Concentrazione della ricchezza nazionale in mezzo ai controlli sui capitali
Il regime di controllo dei capitali russo del 2022 ha limitato drasticamente i trasferimenti all'estero, costringendo le famiglie benestanti a reinvestire i fondi a livello nazionale. Poiché l'acquisizione di partecipazioni estere tradizionali è diventata più difficile, gli appartamenti di lusso a Mosca e San Pietroburgo sono emersi come riserve di valore privilegiate. Diverse indagini sui family office confermano un aumento delle allocazioni russe verso immobili residenziali di fascia alta, ampliando la domanda di torri con servizi di portineria e complessi di ville recintati. La tendenza si irradia verso i centri regionali dove gli acquirenti d'élite cercano di diversificare il portafoglio senza lasciare il paese. I prezzi elevati e la scarsità di terreni mantengono i prezzi resilienti, sostenendo il mercato immobiliare residenziale di lusso russo anche durante i periodi di difficoltà macroeconomiche [1] Mikhail Krutikhin, “Capital Controls and Domestic Asset Allocation in Russia,” Journal of Economic Geography, academic.oup.com.
Il deprezzamento del rublo guida le preferenze per l'allocazione delle attività materiali
Le intense oscillazioni valutarie fino al 2024 hanno accentuato l'attrattiva degli immobili commerciali. Gli individui con un elevato patrimonio netto (HNWI) hanno accelerato gli acquisti di case di lusso per tutelarsi dalla debolezza del rublo, considerando il settore immobiliare come un indicatore quasi valutario con garanzie reali tangibili. Gli indirizzi di lusso di Mosca, quotati in USD, hanno quindi attratto investitori interessati alla salvaguardia del patrimonio. La ricerca di una copertura ha anche ampliato le preferenze in termini di dimensioni dei lotti, spingendo gli acquirenti a privilegiare planimetrie più ampie, adatte a combinare residenza e obiettivi di investimento. Gli elevati tassi di interesse hanno avuto un effetto deterrente limitato, poiché la maggior parte delle transazioni immobiliari di lusso rimane interamente in contanti.
Domanda regionale di lusso da parte delle élite migratorie di Mosca e San Pietroburgo
I cambiamenti nello stile di vita e la congestione del traffico hanno spinto una parte delle famiglie più ricche della Russia a spostarsi verso città secondarie più tranquille. Kazan ne beneficia maggiormente, registrando la crescita più rapida grazie ai suoi parchi tecnologici e alla base di costi più bassa. Nel frattempo, Sochi ed Ekaterinburg attirano imprenditori in cerca di investimenti diversificati e servizi ricreativi. Questi afflussi esercitano una pressione al rialzo su un portafoglio di lusso limitato, incoraggiando gli sviluppatori a introdurre design di standard internazionale in quartieri precedentemente inesplorati. Questa dispersione geografica consolida il potenziale di crescita futuro del mercato immobiliare residenziale di lusso russo.
Programmi di permesso di soggiorno che attraggono investimenti esteri
Nonostante le sanzioni occidentali, i percorsi di acquisto di immobili residenziali tramite investimento continuano ad attrarre acquirenti dall'Asia centrale, dal Medio Oriente e da alcune economie asiatiche. Le soglie minime di spesa previste dalla legge si collocano naturalmente all'interno della fascia di mercato del lusso, convogliando i capitali in entrata verso appartamenti di pregio nel quartiere di Moscow City e sugli storici lungofiume di San Pietroburgo. Queste acquisizioni tendono a rimanere fuori dal mercato degli affitti, riducendo l'offerta effettiva e ammortizzando i prezzi. I volumi di transazione rimangono modesti ma cruciali, in quanto la domanda incrementale compensa le carenze causate dalle sanzioni provenienti da Europa e Nord America.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sanzioni internazionali che limitano la partecipazione degli acquirenti stranieri | -1.0% | Distretti internazionali di Mosca e San Pietroburgo | A breve termine (≤ 2 anni) |
| Aumento dei costi dei materiali da costruzione dovuto alle restrizioni sulle importazioni | -0.7% | Nazionale; acuto nelle nuove costruzioni | Medio termine (2-4 anni) |
| Disponibilità limitata di terreni di lusso nel centro di Mosca e San Pietroburgo | -0.6% | Aree metropolitane privilegiate con limiti di zonizzazione | A lungo termine (≥ 4 anni) |
| Incertezza normativa che incide sugli accordi transfrontalieri | -0.4% | Corridoi internazionali e regioni di confine | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Sanzioni internazionali che limitano la partecipazione degli acquirenti stranieri
Le rigide restrizioni bancarie e i blocchi dei sistemi di pagamento scoraggiano molti acquirenti occidentali che un tempo costituivano una fetta considerevole della domanda negli alloggi delle ambasciate di Mosca. Gli intermediari ora si rivolgono ad acquirenti nazionali e investitori provenienti da nazioni neutrali in termini di sanzioni, ma i tempi di transazione si allungano con l'intensificarsi dei controlli di conformità. Gli sviluppatori che in precedenza si rivolgevano a dirigenti espatriati devono ricalibrare la disposizione delle unità e il branding per gli HNW russi, riducendo la velocità di assorbimento e aumentando i costi di marketing. L'effetto netto sottrae circa l'1% al CAGR previsto, ma non compromette le prospettive a lungo termine, data la robusta liquidità interna.
Aumento dei costi dei materiali da costruzione dovuto alle restrizioni sulle importazioni
Dal 2023, marmi di alta qualità, ascensori svizzeri e sistemi HVAC tedeschi sono diventati più difficili da reperire, costringendo gli sviluppatori a trovare sostituti più costosi o a riprogettare gli interni. L'inflazione dei materiali riduce i margini sui progetti in corso e aumenta i prezzi di prevendita sui lanci futuri. Le scorte di rivendita secondaria acquisiscono quindi un vantaggio relativo, spostando parte della domanda dai segmenti primari a quelli secondari. Mentre gli sviluppatori perseguono alleanze di acquisto all'ingrosso e integrazione verticale locale, gli elevati costi di input continuano a ridurre la crescita di circa 0.7 punti percentuali.
Analisi del segmento
Per tipologia di proprietà: gli appartamenti mantengono la scala mentre le ville accelerano
Appartamenti e condomini hanno conquistato il 63.20% del mercato immobiliare residenziale di lusso russo nel 2025. Nuclei urbani densi, un servizio di concierge consolidato e la vicinanza a uffici di prima categoria mantengono i formati multifamiliari dominanti. Tra gli esempi principali figurano la OKO Tower di Mosca e i progetti Club House di San Pietroburgo, che offrono accesso biometrico, suite con spa e collegamenti diretti con la metropolitana. Gli investitori prediligono queste unità per i rendimenti locativi prevedibili e la liquidità, rafforzando la presenza nel mercato secondario degli appartamenti.
La crescita, tuttavia, si orienta verso ville e case a schiera con un CAGR dell'8.43%, trainata dagli acquirenti alla ricerca di privacy e lotti più ampi per servizi benessere. Le comunità residenziali recintate di Rublyovka e della periferia di Kazan ora integrano sistemi geotermici e sistemi di ricarica per veicoli elettrici, ottenendo prezzi più elevati rispetto agli appartamenti in centro città. Sviluppatori come PIK Group sbloccano margini aggiuntivi posizionando le ville come campus residenziali con scuole e cliniche mediche in loco. Di conseguenza, la sovraperformance del segmento amplia il suo contributo in termini di fatturato al più ampio mercato immobiliare residenziale di lusso russo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per modello di business: le vendite continuano a dominare, gli affitti prendono velocità
Le transazioni di vendita hanno rappresentato il 70.40% dell'attività del mercato immobiliare residenziale di lusso in Russia nel 2025, in linea con la cultura nazionale che valorizza la proprietà diretta per la sicurezza del patrimonio. Gli HNWI in genere acquisiscono in contanti, evitando tassi ipotecari a due cifre. La recente cessione da parte di LSR Group di un immobile di media altezza a Mosca del valore di 550 milioni di dollari esemplifica questa tendenza al pagamento anticipato. I rapidi cicli di chiusura consentono agli sviluppatori di reinvestire rapidamente, preservando il primato del modello di vendita.
I formati di locazione, sebbene più piccoli, si stanno espandendo a un CAGR del 9.01%. I proprietari istituzionali convertono interi piani di torri di lusso in residenze con servizi per inquilini aziendali nei settori della tecnologia e della finanza. I rendimenti lordi del 5-6% superano i rendimenti obbligazionari locali, attraendo capitali dai family office. Di conseguenza, il mercato immobiliare residenziale di lusso russo, gestito da professionisti, sta diventando un'integrazione significativa, bilanciando il predominio dei proprietari-occupanti con investimenti incentrati sul reddito.
Per modalità di vendita: prevale il titolo secondario mentre il titolo primario innova
Nel 58.50, le rivendite secondarie rappresentavano il 2025% del mercato immobiliare residenziale di lusso russo, a dimostrazione della preferenza degli acquirenti per la consegna immediata e per i quartieri consolidati. Le unità costruite durante il boom del periodo 2014-2020 sono ora in circolazione, spesso rinnovate con interventi di ristrutturazione in ambito smart home per soddisfare gli standard delle nuove costruzioni. Gli agenti immobiliari sottolineano i comprovati costi di servizio, che riducono il rischio percepito dagli investitori prudenti.
Al contrario, l'offerta primaria di nuove costruzioni sta crescendo a un CAGR dell'8.55%, grazie alla certificazione ecologica e alle piattaforme di concierge digitale integrate. Il fiore all'occhiello di Etalon Group, la "Smart-Eco Residence" a San Pietroburgo, ha raggiunto l'85% di prevendite in sei mesi, garantendo un risparmio energetico del 30% e l'accesso alla telemedicina 24 ore su XNUMX. Sebbene l'inflazione dei costi di costruzione riduca i margini, le proposte differenziate smart-green sostengono l'interesse degli utenti finali, alzando l'asticella dell'innovazione nel mercato immobiliare residenziale di lusso russo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mosca continua a essere l'epicentro della domanda residenziale di fascia alta, beneficiando della sua quota del 45.60% del mercato immobiliare residenziale di lusso russo nel 2025. Il predominio della capitale si basa su un agglomerato di scuole d'élite, ristoranti di livello Michelin e una densità di uffici di prima categoria che mantiene i dirigenti ancorati nei quartieri centrali. Gli acquirenti in contanti aggirano gli aumenti dei tassi d'interesse della Banca Centrale del 2024, garantendo un'acquisizione costante di attici in complessi come le Neva Towers. Le ristrutturazioni ad alta efficienza energetica, tra cui l'isolamento delle facciate e la ventilazione intelligente, determinano premi di prezzo del 10%, rafforzando la sostenibilità come fattore determinante per i prezzi.
San Pietroburgo si distingue per il prestigio culturale, il commercio marittimo e i fiorenti cluster fintech. Le sue storiche riconversioni sul lungomare, in particolare sull'English Embankment, attraggono finanzieri e creativi che apprezzano l'architettura patrimonio dell'UNESCO abbinata a interni moderni. Le residenze secondarie acquistate dalle élite moscovite aumentano il volume delle transazioni, mentre i turisti stagionali sostengono robusti rendimenti da locazione a breve termine. La città beneficia di vincoli normativi relativamente meno restrittivi sul riutilizzo adattivo, semplificando le ristrutturazioni di lusso nei beni culturali.
La traiettoria di Kazan sottolinea una narrativa di decentralizzazione, registrando un CAGR previsto del 9.31%, con i giovani milionari dell'e-commerce e del software alla ricerca di alloggi di lusso con meno congestione. Gli investimenti governativi in servizi per le smart city, copertura 5G e scuole internazionali ne consolidano l'attrattiva. Nel frattempo, Sochi, Ekaterinburg e Novosibirsk catturano le delocalizzazioni orientate allo stile di vita, ciascuna sfruttando punti di forza di nicchia che vanno dagli sport invernali alle catene di approvvigionamento aerospaziali. Insieme, questi nodi emergenti diversificano il mercato immobiliare residenziale di lusso russo, proteggendolo dagli shock che interessano singole città e integrando una mappa di crescita multipolare.
Panorama normativo
Il mercato immobiliare residenziale di lusso in Russia continua a operare secondo il quadro normativo della Legge Federale n. 214-FZ in materia di costruzioni con capitale proprio, con protezione dell'acquirente tramite deposito fiduciario e una crescente digitalizzazione della conformità. Nel maggio 2026, il Governo della Federazione Russa ha emanato il Decreto n. 596 per istituire nuovi registri per i permessi di costruzione e di agibilità degli immobili di pregio, rafforzando la tracciabilità lungo tutto il ciclo di sviluppo e aumentando il valore di una documentazione chiara relativa ai permessi e al collaudo per i nuovi progetti di lusso.
Anche i requisiti tecnici e di pianificazione si stanno inasprendo. Nel giugno 2026, il Ministero delle Costruzioni, dell'Edilizia Abitativa e dei Servizi Pubblici (Minstroy) ha emanato il Regolamento SP 42.13330.2026 in materia di pianificazione urbana e sviluppo territoriale, aumentando gli oneri di conformità per i progetti di riqualificazione urbana ad alta densità e i complessi masterplan di pregio. Gli emendamenti relativi allo sviluppo territoriale integrato (KRT) hanno inoltre posto l'accento sui calcoli di accessibilità delle infrastrutture. Parallelamente, la revoca della moratoria sulle sanzioni per i ritardi nella messa in servizio, a partire da gennaio 2026, ha ripristinato una maggiore responsabilità finanziaria per il rispetto delle tempistiche di consegna, con ripercussioni sulla gestione del rischio da parte degli sviluppatori e sui termini contrattuali con gli acquirenti nei progetti di alto valore.
Analisi della catena del valore
In Russia, la filiera del mercato immobiliare residenziale di lusso si articola tipicamente in tre fasi: dall'acquisizione del terreno e delle relative autorizzazioni (pianificazione urbanistica, KRT ove applicabile), alla progettazione concettuale, all'ingegneria di alta qualità e alle specifiche di finitura, alla selezione degli appaltatori, al finanziamento del progetto, alla costruzione, alla messa in servizio e infine alla distribuzione tramite i team di vendita degli sviluppatori e le reti di broker specializzati. A queste fasi seguono la gestione immobiliare e i servizi di concierge. La solidità del mercato primario, incentrato su Mosca, supporta questa filiera: Kalinka ha registrato 3,935 offerte di immobili di lusso a Mosca entro la fine del 2024 e 584 transazioni di lusso nel primo trimestre del 2025. Questi dati evidenziano come le capacità di marketing, intermediazione e assistenza post-vendita siano fattori chiave per l'assorbimento del mercato di lusso.
I principali colli di bottiglia risiedono nei finanziamenti e nelle materie prime di alta qualità. L'aumento dei costi di finanziamento dei progetti ha ridotto il numero di nuovi lanci in diverse città con oltre un milione di abitanti entro la fine del 2025, mentre le catene di approvvigionamento per finiture e sistemi edilizi di alta gamma rimangono più esposte alle restrizioni all'importazione rispetto ai materiali strutturali di base. Gli sviluppatori hanno reagito aumentando la localizzazione dei materiali edili standard, con una crescente sostituzione con prodotti nazionali in tutti i progetti immobiliari, pur mantenendo un accesso selettivo ai canali non regolamentati per i componenti di lusso, dove gli acquirenti richiedono prestazioni di livello internazionale. Questa combinazione sostiene la relativa solidità del mercato secondario del lusso, che offre consegna immediata e sistemi edilizi collaudati, e spinge gli sviluppatori primari a concentrarsi su specifiche rigorosamente controllate, sulla qualificazione dei fornitori e su soluzioni integrate per la domotica e la gestione energetica.
Panorama competitivo
Il mercato immobiliare residenziale di lusso in Russia presenta una moderata frammentazione, con i primi cinque sviluppatori che controllano insieme circa il 45% delle unità consegnate. PIK Group e LSR Group si concentrano sull'acquisizione di terreni di pregio nella Terza Circonvallazione di Mosca, rafforzando le barriere all'ingresso. La scarsità di terreni amplifica il vantaggio del pioniere, consentendo agli operatori storici di dettare le fasi dei progetti e i prezzi di pre-lancio. Etalon Group e SETL Group si distinguono grazie alla costruzione modulare interna che riduce i tempi di costruzione fino a quattro mesi, compensando parzialmente l'inflazione dei materiali.
Le alleanze strategiche tra sviluppatori e aziende tecnologiche nazionali stanno proliferando. La partnership di PIK Group con Yandex integra sistemi di portineria ad attivazione vocale, mentre LSR Group collabora con SberDevices per la gestione energetica basata sull'intelligenza artificiale. Tali collaborazioni generano servizi basati sui dati che amplificano la fidelizzazione dei clienti e giustificano costi di servizio più elevati. Allo stesso tempo, l'integrazione verticale negli impianti di facciate prefabbricate distribuisce i costi generali su più progetti, salvaguardando i margini in un contesto di importazioni ad alto costo.
L'espansione regionale definisce il terzo vettore competitivo. L'ingresso di Etalon Group a Kazan e Sochi abbina appaltatori locali a consulenti di progettazione di livello moscovita, offrendo prodotti di alta qualità in mercati privi di standard di riferimento consolidati per il lusso. Queste mosse anticipano la concorrenza e consolidano la quota di mercato dei primi acquirenti. Agenti immobiliari internazionali come Knight Frank Russia e Sotheby's International Realty Russia si concentrano su mandati personalizzati per famiglie con un patrimonio netto ultra-elevato, sfruttando canali di referral globali nonostante le sanzioni imposte alle controparti occidentali. Nel complesso, queste strategie intensificano la rivalità, ma migliorano anche la qualità e la professionalità dei prodotti all'interno del più ampio mercato immobiliare residenziale di lusso russo.
Leader del settore immobiliare residenziale di lusso in Russia
Gruppo LSR
Gruppo PIK
Gruppo Etalon
Ingrado
Gruppo SETL
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: Etalon Group ha avviato le vendite di Rezidentsiya Omega a Mosca, il primo progetto del suo marchio premium AURIX. Il lancio ha formalizzato un cambiamento di strategia di portafoglio, orientato verso prodotti premium a margine più elevato, dove la domanda è meno dipendente dai mutui agevolati. Ha inoltre aumentato la pressione competitiva sugli sviluppatori moscoviti, spingendoli a differenziarsi attraverso modelli di servizio di marca e specifiche di livello superiore.
- Marzo 2025: La legge federale n. 186-FZ ha ampliato l'uso dei conti di deposito a garanzia per regolamentare la costruzione di case residenziali da parte di persone giuridiche su terreni privati, estendendo i controlli del rischio gestiti dalle banche oltre la costruzione di complessi residenziali plurifamiliari. Ciò ha aumentato gli obblighi di conformità e di rendicontazione per i progetti organizzati di villette e case di lusso, influenzando le modalità di finanziamento e commercializzazione delle comunità residenziali di lusso a bassa densità.
- Luglio 2024: Il programma statale di sussidi ipotecari è scaduto, rendendo più difficile l'accesso al mercato immobiliare per gli acquirenti di massa e modificando la composizione complessiva della domanda di alloggi. Le transazioni di lusso, che sono maggiormente orientate al pagamento in contanti, sono diventate meno soggette agli shock dei tassi ipotecari, ampliando la differenza di rendimento tra il segmento di fascia alta e quello di fascia media.
Ambito del rapporto sul mercato immobiliare residenziale di lusso in Russia
Gli immobili residenziali di lusso sono definiti in modo diverso nelle diverse aree, poiché i valori delle proprietà, il reddito medio dei residenti e lo sviluppo dell'area variano ampiamente a seconda dell'area metropolitana. Il mercato immobiliare residenziale di lusso russo è segmentato per Tipologia (Appartamenti e Condomini e Ville e Case di proprietà) e Città (Mosca, San Pietroburgo, Novosibirsk e Altre Città). Il rapporto offre le dimensioni del mercato e le previsioni per il valore del mercato russo delle case di lusso (miliardi di dollari) per tutti i segmenti di cui sopra.
Per tipo di proprietà
| Appartamenti e condomini |
| Ville e case fondiarie |
Per modello di business
| Sales |
| Noleggio |
Per modalità di vendita
| Primaria (nuova costruzione) |
| Secondario (rivendita) |
Per città
| Mosca |
| San Pietroburgo |
| Kazan |
| Altre città |
| Per tipo di proprietà | Appartamenti e condomini |
| Ville e case fondiarie | |
| Per modello di business | Sales |
| Noleggio | |
| Per modalità di vendita | Primaria (nuova costruzione) |
| Secondario (rivendita) | |
| Per città | Mosca |
| San Pietroburgo | |
| Kazan | |
| Altre città |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato immobiliare residenziale di lusso in Russia?
Il mercato è valutato a 14.92 miliardi di dollari nel 2026 e si prevede che raggiungerà gli 21.64 miliardi di dollari entro il 2031.
Quale città domina le vendite di case di lusso in Russia?
Mosca dominerà con una quota del 45.60% il mercato immobiliare residenziale di lusso russo nel 2025.
Quale tipologia di immobile è più popolare tra gli acquirenti con un patrimonio netto elevato?
Il 63.20% delle transazioni di lusso avviene in appartamenti e condomini, grazie alla loro posizione centrale e ai servizi di portineria.
Quanto velocemente sta crescendo il segmento delle ville?
Si prevede che ville e case a schiera cresceranno a un CAGR dell'8.43% entro il 2031, superando i formati multifamiliari.
Perché gli affitti stanno guadagnando terreno nel segmento del lusso?
Gli investitori istituzionali e i family office stanno prendendo di mira le unità immobiliari di prima qualità con rendimenti del 5%-6%, incrementando l'attività di locazione con un CAGR del 9.01%.
Quali sono i principali vincoli che incidono sulla crescita del mercato?
Le sanzioni internazionali, l'aumento dei costi di costruzione e la limitata offerta di terreni edificabili moderano complessivamente la crescita di circa 2.7 punti percentuali nell'arco di tempo previsto.


