

Panoramica di mercato
| Periodo di studio | 2018 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
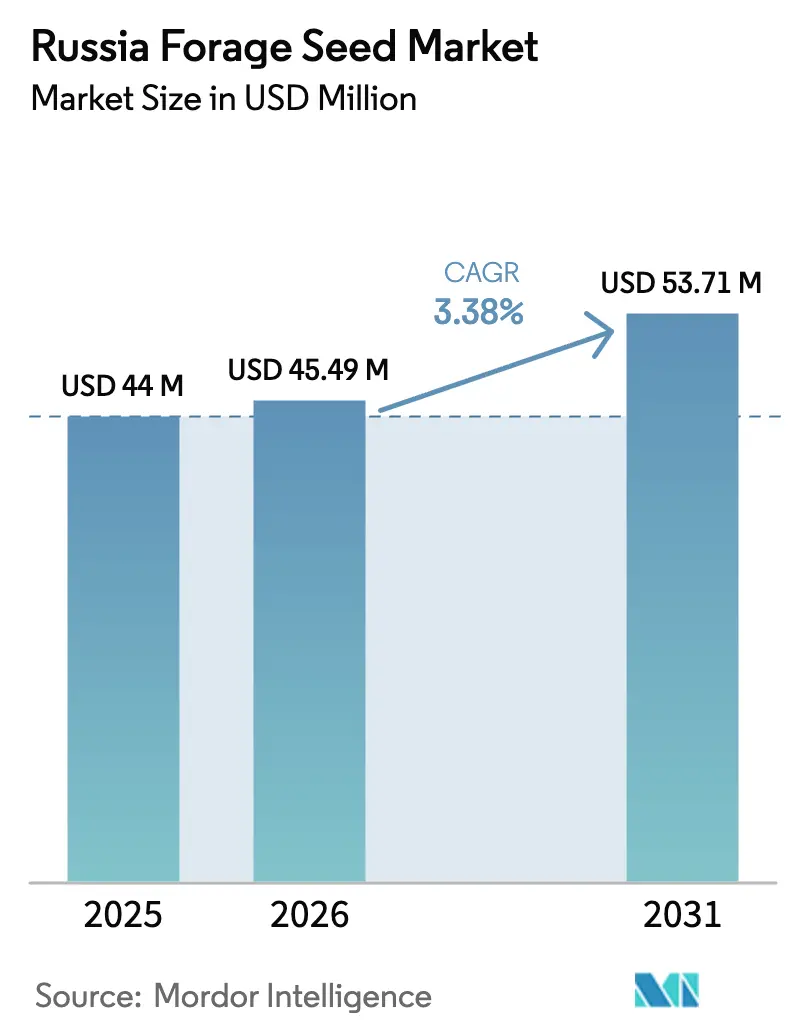
| Dimensione del mercato (2026) | USD 45.49 milioni |
| Dimensione del mercato (2031) | USD 53.71 milioni |
| Tasso di crescita (2026 - 2031) | 3.38% CAGR |
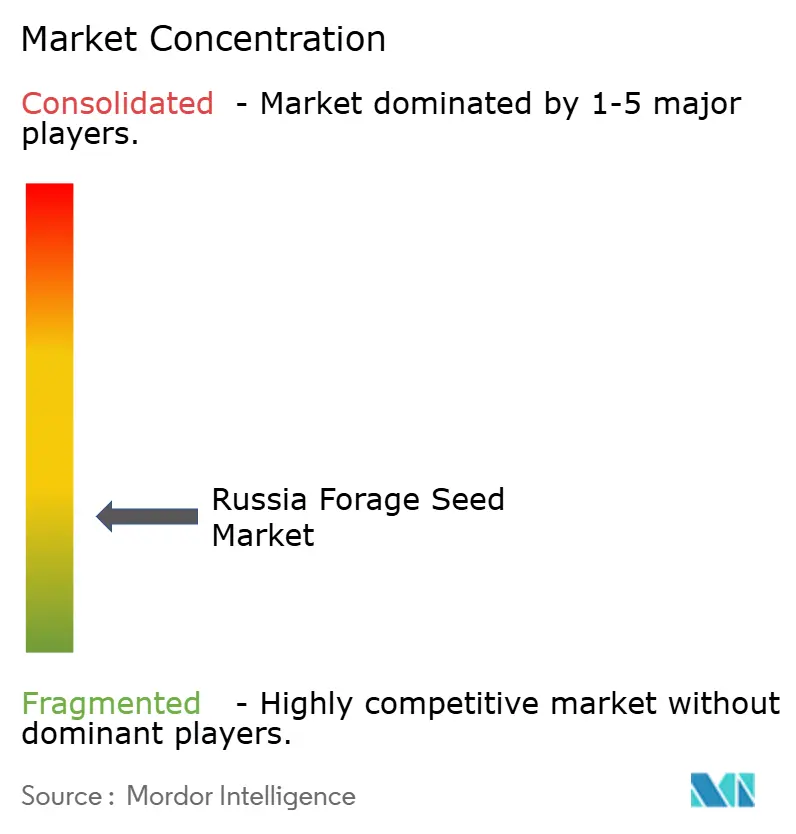
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei semi foraggeri in Russia di Mordor Intelligence
Si prevede che il mercato russo dei semi foraggeri crescerà da 44 milioni di dollari nel 2025 a 45.49 milioni di dollari nel 2026 e raggiungerà i 53.71 milioni di dollari entro il 2031, con un CAGR del 3.38% nel periodo 2026-2031. L'espansione misurata del mercato russo dei semi foraggeri deriva dalla politica governativa di sostituzione delle importazioni, dall'aumento del numero di capi di bestiame e dalla continua coltivazione territoriale. Il persistente sostegno politico ha già aumentato l'autosufficienza nazionale in termini di sementi nel 2024, con un obiettivo formale fissato per il 2030. Strumenti per l'agricoltura di precisione, ibridi resistenti alla siccità e nuovi impianti di lavorazione delle sementi sostengono l'aumento della produttività, mentre l'emergere di superfici coltivabili nei territori di recente incorporazione amplia la presenza geografica del mercato russo dei semi foraggeri. La volatilità climatica, i maggiori costi di produzione e la residua dipendenza dal germoplasma d'élite importato rallentano il ritmo del progresso.
Punti chiave del rapporto
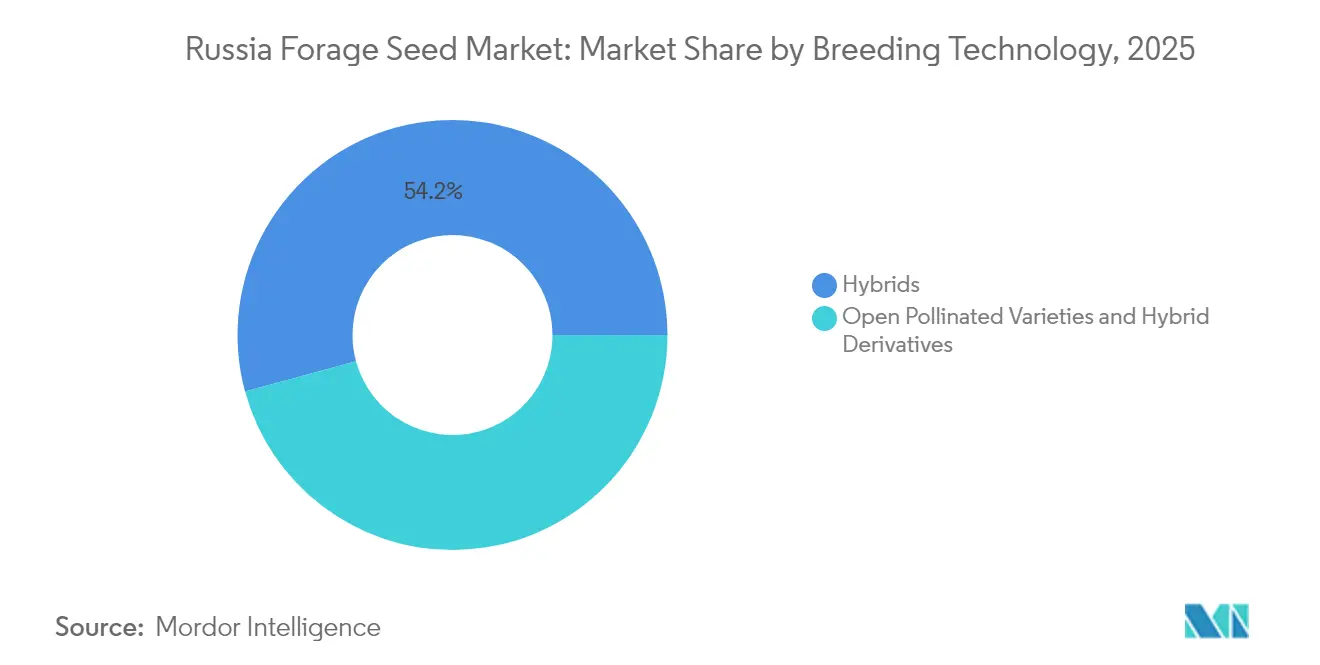
- In base alla tecnologia di selezione, nel 2025 gli ibridi hanno dominato il mercato russo dei semi foraggeri, con una quota del 54.23%; le varietà a impollinazione libera hanno registrato un CAGR del 3.74% fino al 2031.
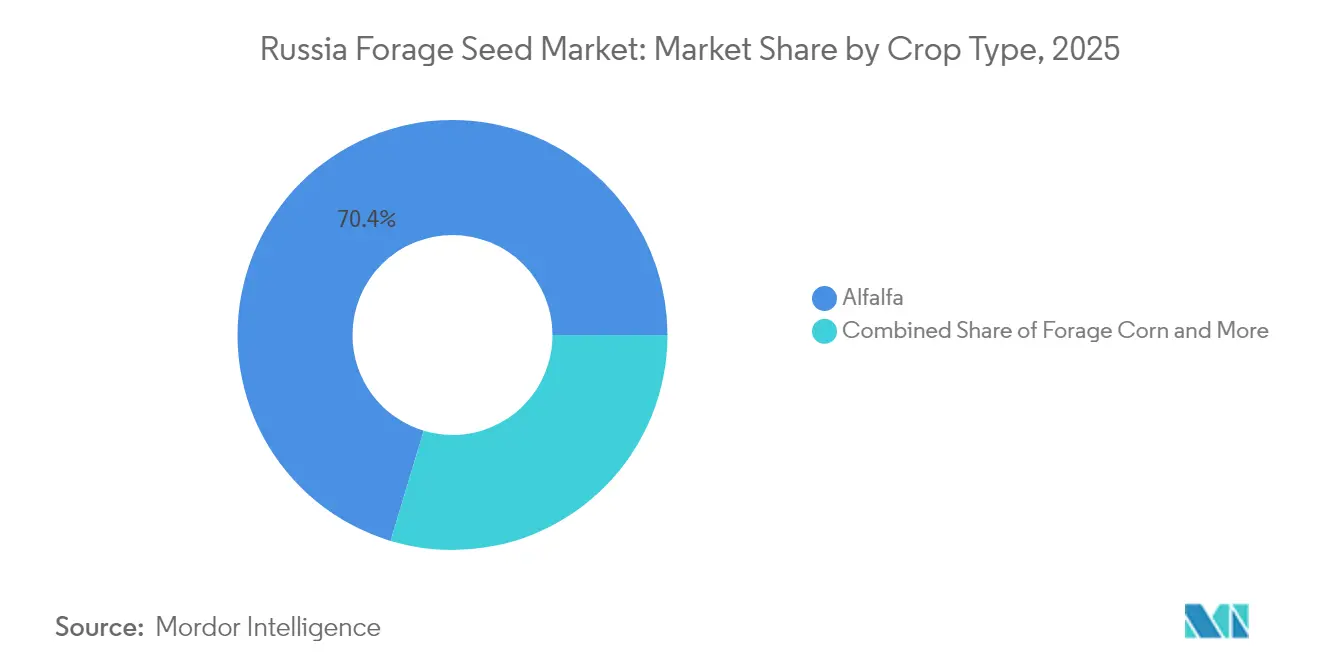
- Per tipo di coltura, nel 2025 l'erba medica ha rappresentato il 70.35% del mercato russo dei semi foraggeri, mentre il sorgo foraggero ha registrato il CAGR più rapido, pari all'8.29%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei semi foraggeri in Russia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita della produzione nazionale di bestiame e latticini | + 0.8% | Nazionale, concentrato nei distretti federali Centrale e del Volga | Medio termine (2-4 anni) |
| Programmi e sussidi governativi per l'autosufficienza nella produzione di sementi | + 0.9% | Nazionale, con le regioni prioritarie che ricevono un sostegno rafforzato | A lungo termine (≥ 4 anni) |
| Adozione di cultivar ibride resistenti alla siccità | + 0.6% | Regioni meridionali, bacino del Volga e territori di recente incorporazione | A breve termine (≤ 2 anni) |
| Semina a velocità variabile guidata dall'agricoltura di precisione | + 0.4% | Distretti federali del Caucaso centrale e settentrionale | Medio termine (2-4 anni) |
| Espansione dei terreni coltivabili nei territori di nuova costituzione | + 0.5% | Territori di nuova incorporazione, regioni di confine adiacenti | A lungo termine (≥ 4 anni) |
| Rapida costruzione di impianti privati per la lavorazione delle sementi | + 0.7% | Nazionale, concentrato nelle principali regioni agricole | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescita della produzione nazionale di bestiame e latticini
L'espansione sostenuta delle mandrie alimenta la domanda fondamentale di foraggio di qualità negli allevamenti di bovini da latte e bovini da carne. Le previsioni federali indicano una crescita della produzione di bestiame fino al 2027, mentre i volumi di latte crudo aumentano, aumentando notevolmente il fabbisogno di foraggio per animale. L'intensificazione verso sistemi di confinamento aumenta la dipendenza dall'erba medica ricca di proteine e dal mais foraggero ad alto contenuto energetico, concentrando gli acquisti di sementi nelle fasce centrale e del Volga, dove ha origine il 73% della produzione agricola. Gli afflussi di capitale da un programma statale da 51 miliardi di dollari migliorano le strutture di stabulazione, lo stoccaggio dei mangimi e l'irrigazione, rafforzando un circolo virtuoso tra produttività animale e domanda di sementi. Il raggruppamento regionale attorno ai centri di lavorazione riduce ulteriormente i costi di distribuzione, rendendo gli ibridi di qualità superiore più accessibili per le aziende agricole di medie dimensioni.
Programmi e sussidi governativi per l'autosufficienza nella produzione di sementi
Un obiettivo nazionale vincolante per aumentare l'autosufficienza delle sementi entro il 2030 stimola le iniziative locali di ricerca, moltiplicazione e certificazione. Il Sistema informativo statale federale "Semenovodstvo" obbliga ogni produttore a presentare annualmente piani di localizzazione e l'ordinanza n. 1983 impone quote quantitative sulle importazioni da nazioni "ostili" a partire da gennaio 2025 [1] Fonte: Legislazione CIS, "Restrizione quantitativa temporanea sull'importazione di sementi", CIS-LEGISLATION.COM . Insieme a linee di credito preferenziali e a un pacchetto di sovvenzioni di 1.9 milioni di dollari per i laboratori di miglioramento genetico delle piante, il quadro normativo sposta il potere contrattuale del mercato a favore degli operatori nazionali. I sigilli anticontraffazione basati su blockchain, lanciati nel 2024, mirano a eliminare una quota del mercato grigio stimata al 40%, innalzando gli standard qualitativi generali e scoraggiando la concorrenza basata sul prezzo.
Adozione di cultivar ibride resistenti alla siccità
La grave siccità del 2024 in Calmucchia e a Voronež ha sottolineato il costo economico dei fallimenti delle colture legati alle condizioni meteorologiche, spingendo gli agricoltori ad adottare ibridi progettati per lo stress idrico [2] Fonte: Springer, “Russian Agricultural Sciences Vol 50-1,” LINK.SPRINGER.COM . Il sorgo da foraggio esemplifica questo cambiamento, registrando la crescita più rapida tra i tipi di colture da seme foraggere. I gruppi di ricerca hanno presentato incroci di erba medica variegata in grado di sostenere rese foraggere con deficit di precipitazioni del 30-40%, convalidando il vantaggio commerciale dell'ibridazione non transgenica. L'adozione è più rapida nelle zone meridionali dove la volatilità delle precipitazioni è acuta, ampliando la base di destinatari per gli sviluppatori di sementi che combinano la consulenza agronomica con la genetica adatta al clima.
Semina a velocità variabile guidata dall'agricoltura di precisione
Seminatrici guidate da GPS, immagini UAV e sensori del suolo consentono una modulazione della velocità di semina per zona, aumentando il tasso di germinazione del 15-20%. Il Ministero dell'Agricoltura ha stanziato 750 milioni di rubli (7.9 milioni di dollari) nel 2024 per l'implementazione di hardware digitale e software di supporto alle decisioni. Poiché gli ibridi rispondono in modo più uniforme alla spaziatura ottimale, chi adotta la precisione tende a preferire lotti a impollinazione libera, aggiungendo valore anche se la superficie seminata rimane piatta. Il collegamento pianificato tra le mappe dei campi e il database "Semenovodstvo" entro il 2026 semplificherà le raccomandazioni varietali, rafforzando le abitudini di selezione dei semi basate sui dati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La volatilità del clima richiede una costosa risemina | -0.7% | Nazionale, acuto nelle regioni meridionali e sudorientali | A breve termine (≤ 2 anni) |
| Aumento dei costi dei fertilizzanti e del carburante | -0.5% | Impatto nazionale sproporzionato sulle regioni remote | Medio termine (2-4 anni) |
| Dipendenza continua dal germoplasma d'élite importato | -0.4% | Nazionale, concentrato nei segmenti delle colture specializzate | A lungo termine (≥ 4 anni) |
| Bassa adozione della tecnologia di trattamento delle sementi in azienda | -0.3% | Nazionale, pronunciato nelle aziende agricole più piccole | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La volatilità del clima richiede una costosa risemina
Siccità, grandine e disgelo invernale costringono al rinnovo non pianificato delle colture a 150-200 dollari per ettaro, sottraendo capitale circolante agli investimenti per la crescita. I modelli meteorologici segnalano continue anomalie di umidità fino a metà del 2025 per le fasce settentrionali e sud-orientali, alimentando gli ordini di sementi a ciclo breve e riducendo al contempo la redditività. I colli di bottiglia nei trasporti aggravano i picchi di prezzo nelle regioni più lontane, con gli agricoltori della Siberia occidentale che pagano un sovrapprezzo rispetto ai loro colleghi centrali a causa dei supplementi per il trasporto. L'adesione alle assicurazioni sovvenzionate per i raccolti rimane inferiore al 25%, esponendo gli operatori più piccoli a tensioni di liquidità che scoraggiano gli acquisti di ibridi nonostante i loro vantaggi in termini di resilienza.
Aumento dei costi dei fertilizzanti e del carburante
I prezzi spot dei fertilizzanti rimangono gonfiati a causa delle dislocazioni geopolitiche dell'offerta, mentre il gasolio, che rappresenta il 15-20% dei budget per la foraggiamento meccanizzato, segue i benchmark elevati del greggio. I tassi di finanziamento delle attrezzature del 25-27% scoraggiano l'aggiornamento a trattori e applicatori a basso consumo di carburante, vincolando gli agricoltori a costi variabili più elevati. Le disparità regionali nella disponibilità di input creano variazioni geografiche dei costi, con le aree agricole remote che si trovano ad affrontare prezzi più elevati a causa delle spese di trasporto e della limitata concorrenza tra i fornitori. Queste pressioni sui costi costringono gli agricoltori a dare priorità a varietà di sementi a basso costo rispetto agli ibridi di qualità superiore, limitando potenzialmente la crescita del valore di mercato nonostante l'espansione dei volumi trainata dall'aumento della domanda di foraggio derivante dallo sviluppo del settore zootecnico.
Analisi del segmento
Grazie alla tecnologia di allevamento: la leadership ibrida amplia il bacino di valore
Gli ibridi hanno dominato il mercato russo dei semi foraggeri con una quota del 54.23% nel 2025 e dovrebbero registrare un CAGR del 3.61% fino al 2031. Il vantaggio in termini di prestazioni deriva da rese costanti, tolleranza alla siccità e fasce di qualità nutrizionale più ristrette, in linea con le razioni intensive per la produzione di latte. Con il miglioramento dell'accesso al credito, le aziende di medie dimensioni giustificano sempre più i prezzi più elevati, spingendo le varietà a impollinazione libera verso nicchie con budget limitati. Si prevede che le dimensioni del mercato del segmento degli ibridi aumenteranno fino al 2031. I percorsi non transgenici attraggono fondi per la ricerca e sviluppo, date le rigide restrizioni sugli OGM in vigore nel Paese, mentre le linee derivate che combinano il vigore ibrido con royalty più basse si rivolgono alle province sensibili ai costi.
Investimenti paralleli in parcelle di prova regionali e strumenti decisionali digitali riducono la curva di apprendimento, rafforzando la fedeltà agli ibridi di marca. Gli audit di certificazione "Semenovodstvo" evidenziano lotti di semi di qualità inferiore, indirizzando indirettamente la domanda verso fornitori con dati di campo comprovati. Le varietà a impollinazione libera continuano a sostenere la risemina di emergenza grazie alla convenienza e alla disponibilità immediata, ma la loro quota di mercato dei semi foraggeri in Russia diminuisce con l'aumento dei prezzi del latte alla stalla e l'intensificazione della gestione. Derivati ibridi ottimizzati per caratteristiche specifiche del foraggio, rapida ricrescita o migliore digeribilità della lignina promettono nuove fonti di reddito, soprattutto una volta che gli aggiornamenti alla lavorazione dei semi consentiranno l'inoculazione in loco con rizobi o biostimolanti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di coltura: la supremazia dell'erba medica si scontra con la ripresa del sorgo causata dalla siccità
L'erba medica rappresentava il 70.35% del mercato russo dei semi foraggeri nel 2025. Il segmento beneficia dell'espansione degli impianti di irrigazione e dell'aumento della capacità di stoccaggio degli insilati, garantendo una solida domanda di base. Il CAGR dell'8.29% del sorgo da foraggio sottolinea la crescente domanda di alternative efficienti dal punto di vista idrico e resistenti alle precipitazioni irregolari. Gli ibridi con elevato contenuto di zuccheri e caratteristiche di nervatura centrale bruna forniscono un'energia alimentare di tutto rispetto con il 25-30% di acqua in meno rispetto al mais, un fenomeno che trova riscontro nei distretti del Volga e del Sud.
Il mais foraggero rimane un pilastro nelle razioni miste, ma la sua sensibilità alla siccità di mezza stagione sposta alcune superfici verso il sorgo o gli incroci sorgo-Sudan. Colture secondarie come il loietto annuale e il trifoglio affrontano rotazioni di nicchia, ma faticano a conquistare quote di mercato poiché i grandi allevamenti di bovini da latte si stanno orientando verso sistemi di alimentazione semplificati. In Russia, la quota di mercato dei semi foraggeri destinata all'erba medica continua ad aumentare in termini assoluti, mentre la rapida crescita del sorgo ne riduce gradualmente il predominio nelle zone aride. I breeder che sfruttano cultivar a duplice attitudine, cereali e foraggio, posizionano il sorgo come coltura da siepe, migliorandone l'attrattiva agronomica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Il mercato russo dei semi foraggeri gravita verso i distretti federali del Caucaso Centrale, del Caucaso Settentrionale, degli Urali e del Volga, che insieme forniscono quasi i tre quarti della produzione agricola nazionale. I cluster centrali convogliano la produzione di semi in filiere lattiero-casearie verticalmente integrate che valorizzano l'erba medica ad alta digeribilità e l'insilato di mais seminato con precisione. Gli agricoltori del Caucaso Settentrionale danno priorità alle varianti di sorgo resistenti alla siccità, a causa delle minori precipitazioni e degli orizzonti superficiali poco profondi. Gli Urali e la Siberia affrontano stagioni di crescita più brevi, favorendo l'erba medica a maturazione precoce e le graminacee resistenti al freddo, sebbene con un fatturato per ettaro inferiore rispetto ai loro omologhi meridionali.
I territori di recente incorporazione aggiungono circa 1.6 milioni di ettari di colture invernali, offrendo un potenziale di crescita una volta che saranno implementate strade, magazzini e cooperative di credito. L'inventario governativo dei terreni inutilizzati mira a riattivare altri 31 milioni di ettari a livello nazionale entro la fine del 2025, ampliando potenzialmente il mercato russo dei semi foraggeri a due cifre entro la metà del decennio. Tuttavia, i costi di trasporto rimangono punitivi nelle zone remote; trasportare un camion carico di semi da Krasnodar a Omsk costa più del prezzo franco fabbrica, creando un fossato per i moltiplicatori locali.
L'uniformità normativa avanza grazie all'implementazione a livello nazionale del registro "Semenovodstvo", garantendo la tracciabilità tra le diverse regioni. Tuttavia, la distribuzione dei sussidi diverge: i centri lattiero-caseari del Volga ricevono prestiti a tasso agevolato per l'erba medica ibrida, mentre i distretti dell'Estremo Oriente si concentrano sulle leguminose da granella per i mulini per mangimi misti. Tale eterogeneità costringe le aziende sementiere a mantenere portafogli specifici per regione e a stoccaggi decentralizzati per intercettare le sacche di domanda disperse.
Panorama competitivo
Il mercato russo dei semi foraggeri presenta una certa frammentazione, con le aziende nazionali che aumentano la capacità produttiva grazie a incentivi protezionistici e le multinazionali che costituiscono una buona quota di joint venture di proprietà russa per rimanere conformi alle normative. Bayer AG e Corteva Inc. sfruttano le stazioni di campo locali per adattare il germoplasma, mentre Kubanhleb Agroholding e Ruseed LLC ampliano le linee di lavorazione per intercettare i volumi spostati dalle quote. Le strategie si concentrano sugli ibridi resistenti alla siccità, con Ruseed che ha lanciato un ibrido di sorgo che offre una resa in sostanza secca superiore del 18% nelle prove con scarse precipitazioni.
Gli operatori internazionali spesso cedono il volume ma mantengono nicchie premium combinando analisi agronomiche e garanzie di prestazioni. I sequestri di beni come il caso AgroTerra del 2024 ricordano agli investitori stranieri il rischio normativo, spingendo alcuni a concedere in licenza la genetica a partner locali invece di mantenere presenze ad alta intensità di capitale. La quota nazionale di semi di girasole con tecnologie speciali è aumentata di 14 punti percentuali, raggiungendo il 26%, evidenziando i progressi nelle capacità dei selezionatori [3] Fonte: ROSNG.RU, “La quota nazionale di semi di girasole con tecnologie speciali è aumentata”, ROSNG.RU.
La differenziazione digitale accelera: l'app mobile di Kubanhleb collega le immagini dei campi con i consigli sui semi, bloccando gli ordini ripetuti. La concorrenza sui prezzi si attenua man mano che le quote riducono le importazioni dal mercato grigio, consentendo agli ibridi di marca di ottenere uno spread del 10% rispetto ai semi non certificati. In prospettiva, l'intensità della concorrenza dipenderà da chi meglio si allinea ai traguardi di autosufficienza statale, dato che l'accesso ai sussidi premia sempre più i rapporti di localizzazione documentati.
Leader del settore dei semi foraggeri in Russia
Semenze Euralis
Gruppo Limagrain
KWS SAAT SE & Co. KGaA
Gruppo Reale Barenbrug
Bayer AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Dicembre 2024: il governo russo ha implementato ampie restrizioni quantitative all'importazione di varietà di semi foraggeri provenienti da paesi "ostili" attraverso l'ordinanza n. 1983, ristrutturando radicalmente le catene di approvvigionamento di semi di erba medica, mais da foraggio e legumi speciali, creando al contempo opportunità di mercato protette per i produttori nazionali.
- Dicembre 2024: la Russia ha ottenuto una riduzione del 60% nelle importazioni complessive di sementi, con le categorie di sementi foraggere che hanno registrato cali particolarmente marcati, poiché la capacità produttiva nazionale è aumentata e gli incentivi governativi alla localizzazione hanno accelerato l'adozione di varietà selezionate in Russia nelle attività di allevamento del bestiame.
- Febbraio 2024: Russian Agricultural Sciences ha pubblicato una ricerca sui programmi di selezione di erba medica variegata mirati a varietà intensive con maggiore produttività del foraggio, indicando un investimento accademico sostenuto nell'allevamento di foraggi che supporta lo sviluppo di varietà nazionali e riduce la dipendenza dalla genetica importata.
Ambito del rapporto sul mercato dei semi foraggeri in Russia
Ibridi, varietà a impollinazione libera e derivati ibridi sono trattati come segmenti dalla tecnologia di miglioramento genetico. Erba medica, mais da foraggio e sorgo da foraggio sono trattati come segmenti dalla coltura.Tecnologia di allevamento
| Ibridi | Ibridi non transgenici |
| Varietà a impollinazione aperta e derivati ibridi |
Tipo di raccolto
| Erba medica |
| Mais da foraggio |
| Sorgo da foraggio |
| Altre colture foraggere |
| Tecnologia di allevamento | Ibridi | Ibridi non transgenici |
| Varietà a impollinazione aperta e derivati ibridi | ||
| Tipo di raccolto | Erba medica | |
| Mais da foraggio | ||
| Sorgo da foraggio | ||
| Altre colture foraggere |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- Seme commerciale - Ai fini del presente studio, sono stati inclusi nell'ambito di applicazione solo i semi commerciali. I semi conservati in azienda, che non sono etichettati commercialmente, sono esclusi dall'ambito di applicazione, sebbene una piccola percentuale di semi conservati in azienda venga scambiata commercialmente tra agricoltori. L'ambito di applicazione esclude anche le colture e le parti di piante riprodotte vegetativamente, che possono essere vendute commercialmente sul mercato.
- Superficie coltivata - Durante il calcolo della superficie coltivata a diverse colture, è stata considerata la superficie coltivata lorda. Conosciuto anche come Area Harvested, secondo la Food & Agricultural Organization (FAO), include l'area totale coltivata sotto una particolare coltura nel corso delle stagioni.
- Tasso di sostituzione del seme - Tasso di sostituzione del seme è la percentuale di superficie seminata rispetto alla superficie totale di coltura piantata durante la stagione utilizzando sementi certificate/di qualità diverse dalle sementi conservate in azienda.
- Coltivazione Protetta - Il rapporto definisce la coltivazione protetta come il processo di coltivazione di colture in un ambiente controllato. Ciò include serre, serre, idroponica, aeroponica o qualsiasi altro sistema di coltivazione che protegga la coltura da qualsiasi stress abiotico. Tuttavia, la coltivazione in pieno campo con pacciamatura plastica è esclusa da questa definizione ed è inclusa in pieno campo.
| Parola chiave | Definizione |
|---|---|
| Colture a filari | Di solito si tratta di colture in campo che includono diverse categorie di colture come cereali, semi oleosi, colture da fibra come cotone, legumi e colture foraggere. |
| Solanaceae | Questa è la famiglia delle piante da fiore che comprende pomodori, peperoncino, melanzane e altre colture. |
| cucurbitacee | Rappresenta una famiglia di zucche composta da circa 965 specie in circa 95 generi. Le principali colture considerate per questo studio includono cetrioli e cetrioli, zucca e altre colture. |
| Brassicacee | È un genere di piante della famiglia dei cavoli e della senape. Comprende colture come carote, cavoli, cavolfiori e broccoli. |
| Radici e bulbi | Il segmento delle radici e dei bulbi comprende cipolla, aglio, patate e altre colture. |
| Verdure non classificate | Questo segmento del rapporto comprende le colture che non appartengono a nessuna delle categorie sopra menzionate. Questi includono colture come gombo, asparagi, lattuga, piselli, spinaci e altri. |
| Seme ibrido | È la prima generazione del seme prodotto controllando l'impollinazione incrociata e combinando due o più varietà o specie. |
| Seme transgenico | È un seme geneticamente modificato per contenere determinati tratti desiderabili di input e/o output. |
| Seme non transgenico | Il seme prodotto attraverso l'impollinazione incrociata senza alcuna modificazione genetica. |
| Varietà a impollinazione aperta e derivati ibridi | Le varietà a impollinazione aperta producono semi fedeli al tipo poiché impollinano in modo incrociato solo con altre piante della stessa varietà. |
| Altre solanacee | Le colture considerate tra le altre Solanacee includono peperoni e altri peperoni diversi in base alla località dei rispettivi paesi. |
| Altre Brassicacee | Le colture considerate tra le altre varietà brassiche includono ravanelli, rape, cavoletti di Bruxelles e cavoli. |
| Altre radici e bulbi | Le colture considerate sotto altre radici e bulbi includono patate dolci e manioca. |
| Altre cucurbitacee | Le colture considerate sotto altre cucurbitacee includono zucche (zucca bottiglia, zucca amara, zucca cresta, zucca serpente e altre). |
| Altri cereali e cereali | Le colture considerate sotto altri cereali includono orzo, grano saraceno, scagliola, triticale, avena, miglio e segale. |
| Altre colture di fibre | Le colture considerate sotto le altre fibre includono canapa, iuta, fibre di agave, lino, kenaf, ramiè, abaca, sisal e kapok. |
| Altri semi oleosi | Le colture considerate tra gli altri semi oleosi includono arachidi, semi di canapa, semi di senape, semi di ricino, semi di cartamo, semi di sesamo e semi di lino. |
| Altre colture foraggere | Le colture considerate in altri foraggi includono l'erba Napier, l'erba d'avena, il trifoglio bianco, loglio e il fleolo. Altre colture foraggere sono state considerate in base alla località dei rispettivi paesi. |
| Impulsi | Piselli piccanti, Lenticchie, Fave e Favette, Vecce, Ceci, Fagioli dall'occhio, Lupini e Fagioli Bambara sono le colture considerate tra i legumi. |
| Altre verdure non classificate | Le colture considerate tra le altre verdure non classificate includono carciofi, foglie di manioca, porri, cicoria e fagiolini. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: IDENTIFICARE LE VARIABILI CHIAVE: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non fa parte del prezzo e il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report distribuiti, incarichi di consulenza personalizzati, database e piattaforme di abbonamento

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




