

Dimensioni e quota del mercato dei display robusti
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
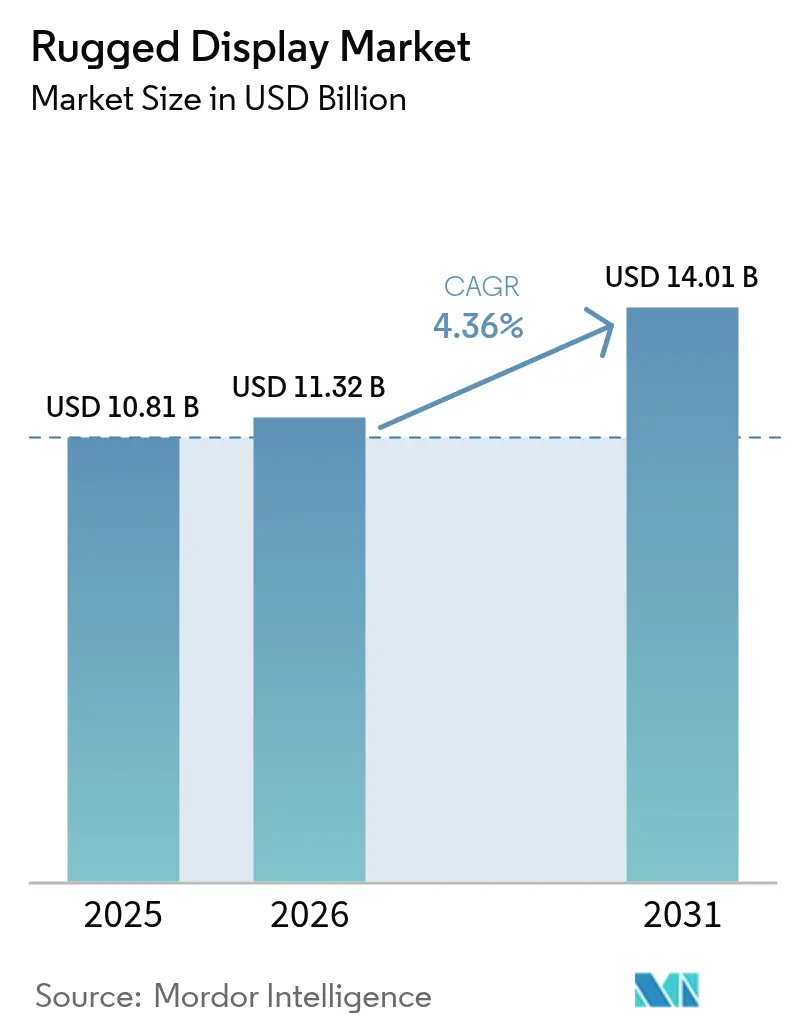
| Dimensione del mercato (2026) | 11.32 miliardo di dollari |
| Dimensione del mercato (2031) | 14.01 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.36% CAGR |
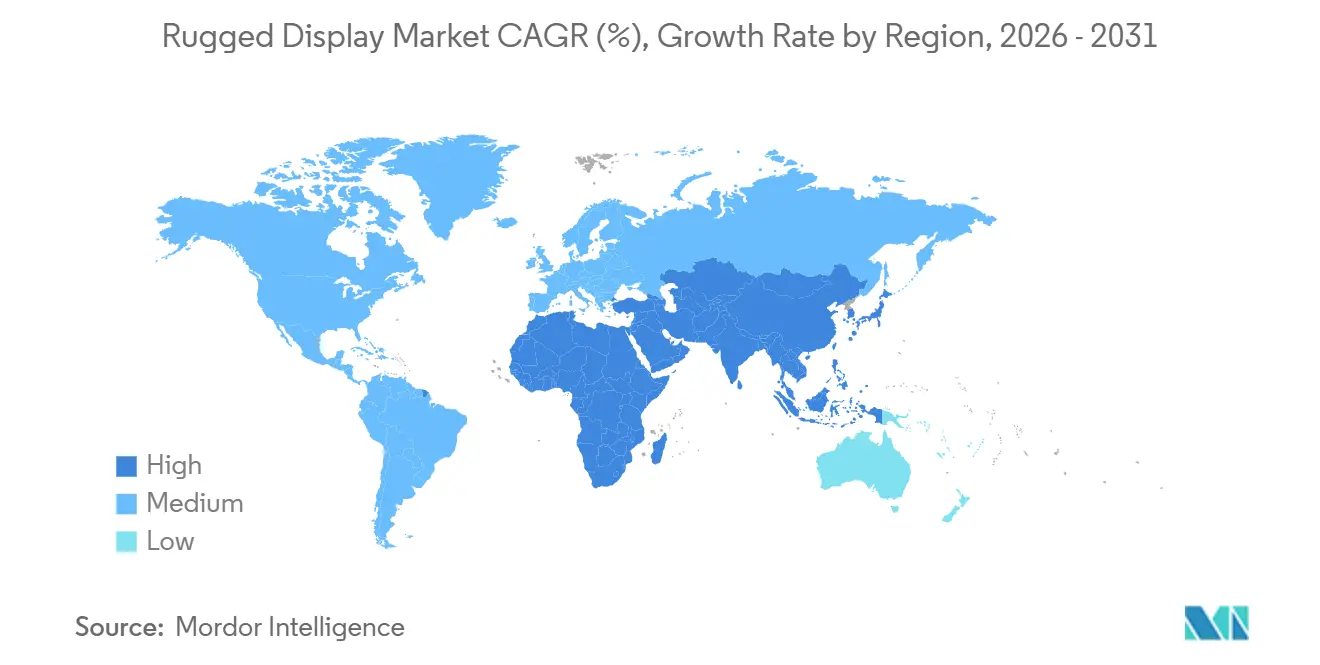
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
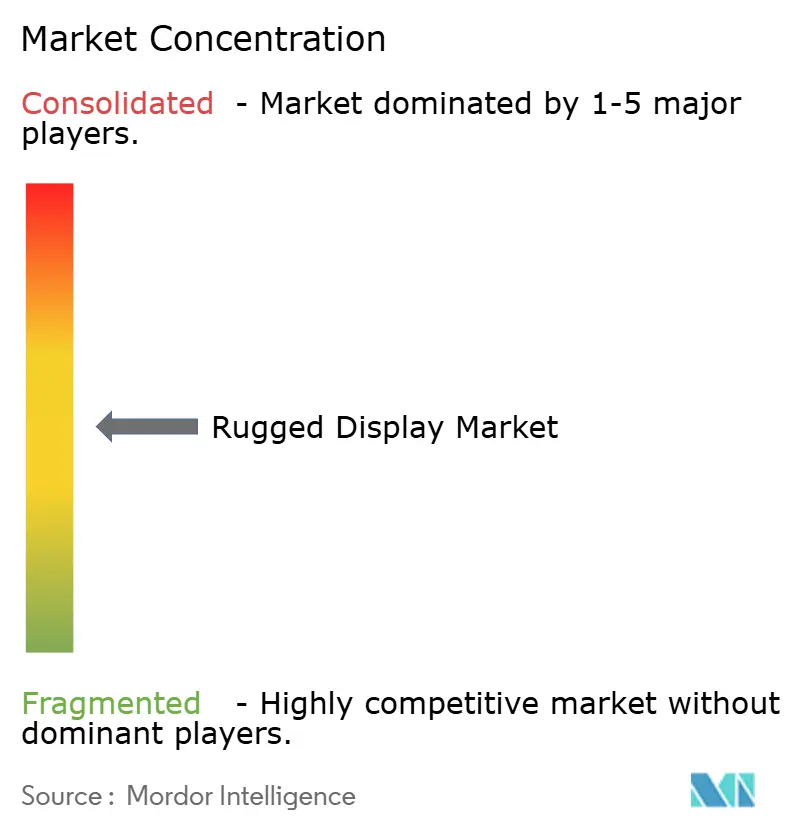
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei display robusti di Mordor Intelligence
Si prevede che il mercato dei display rugged passerà da 10.81 miliardi di dollari nel 2025 e 11.32 miliardi di dollari nel 2026 a 14.01 miliardi di dollari entro il 2031, registrando un CAGR del 4.36% tra il 2026 e il 2031. Il tasso di crescita misurato riflette la migrazione degli acquirenti dagli schermi consumer usa e getta verso apparecchiature ottimizzate per il ciclo di vita, resistenti a vibrazioni, shock termici e infiltrazioni di liquidi. I budget per la modernizzazione della difesa, l'implementazione di fabbriche intelligenti e le norme di sicurezza in aree pericolose stanno rafforzando la domanda, mentre i processori edge-AI e i modem 5G stanno modificando i parametri prestazionali che un tempo erano opzionali. I team di approvvigionamento stanno ricalibrando il costo totale di proprietà, concludendo che una maggiore durata utile e tassi di guasto inferiori compensano un premio di capitale da 2 a 3 volte superiore, soprattutto quando i tempi di inattività mettono a repentaglio la prontezza della missione o la produttività. L'intensità competitiva rimane moderata perché i cicli di qualificazione, le certificazioni intrinsecamente sicure e la presenza di servizi globali rappresentano barriere costose che scoraggiano un rapido ingresso di nuovi operatori; tuttavia, il mercato dei display rugged continua ad attrarre innovatori di nicchia che puntano a opportunità di spazi vuoti nella realtà aumentata e nella logistica autonoma.
Punti chiave del rapporto
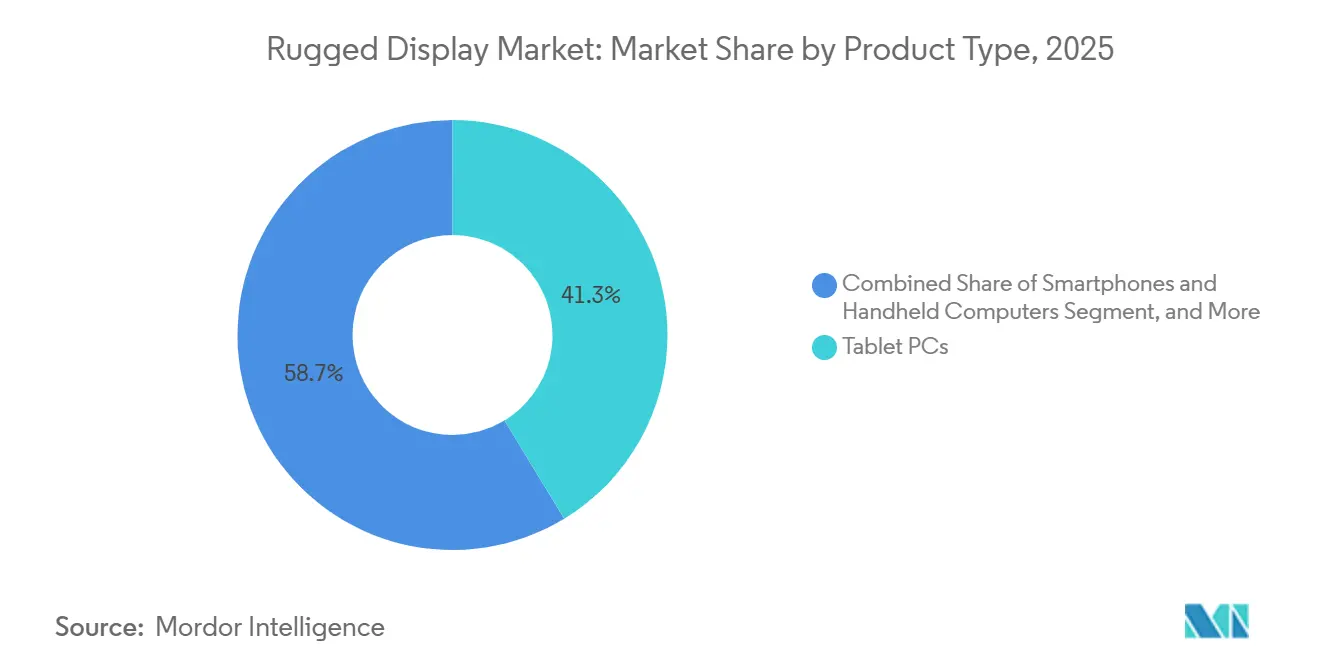
- Per tipologia di prodotto, i tablet PC hanno dominato il mercato dei display rugged con il 41.30% nel 2025, mentre i computer montati sui veicoli stanno crescendo a un CAGR del 5.51% fino al 2031.
- In base al livello di robustezza, i sistemi completamente robusti hanno catturato il 47.82% delle spedizioni nel 2025, mentre le unità ultra-rugged rappresentano il livello in più rapida crescita, con un CAGR del 4.97% fino al 2031.
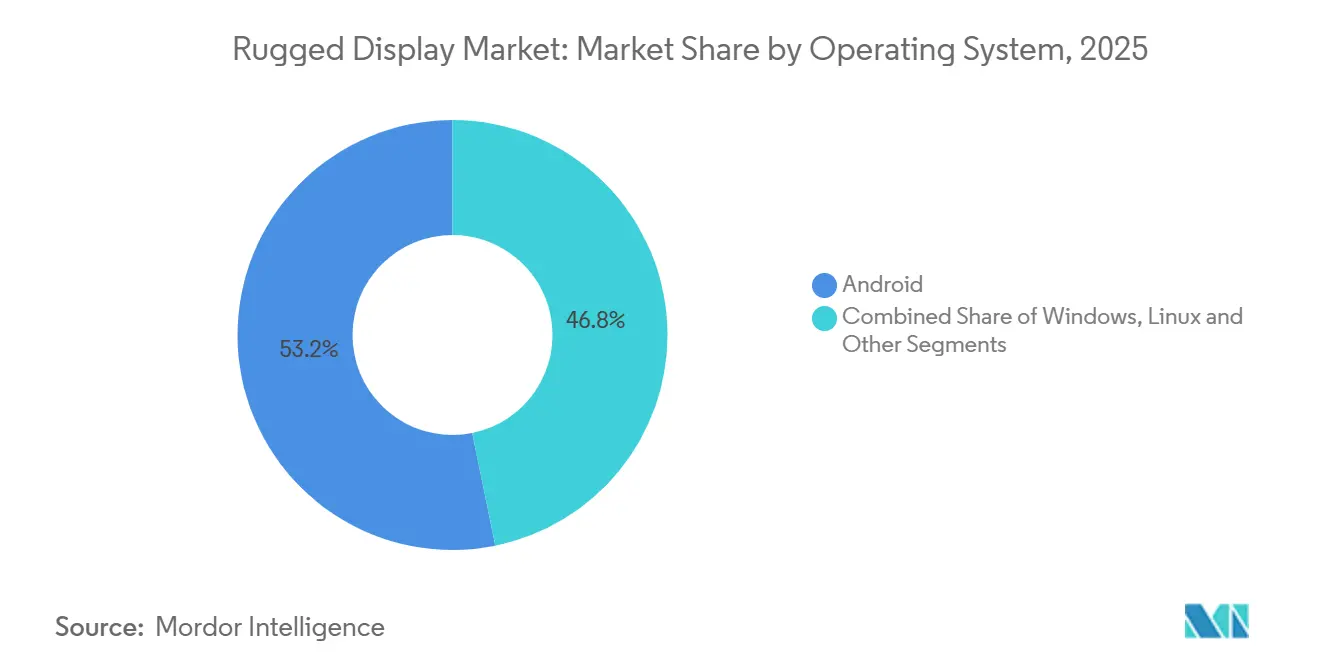
- Per quanto riguarda il sistema operativo, Android ha rappresentato il 53.18% delle unità nel 2025 e sta crescendo a un CAGR del 4.83% nel periodo di previsione.
- In base all'utente finale, nel 2025 il settore governativo, della difesa e aerospaziale rappresentava il 31.07% del mercato dei display rugged, mentre il settore petrolifero e del gas ha registrato la crescita più rapida, con un CAGR del 7.69% tra il 2026 e il 2031.
- In termini geografici, il Nord America ha rappresentato il 44.92% del fatturato nel 2025, mentre l'area Asia-Pacifico è destinata a crescere del 5.32% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei display rugged
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Integrazione di interfacce di realtà aumentata | + 0.9% | Nord America e Europa | Medio termine (2-4 anni) |
| Adozione di display robusti per veicoli autonomi | + 0.8% | Stati Uniti, Regno Unito e Israele | Medio termine (2-4 anni) |
| Norme di sicurezza rigorose per pannelli intrinsecamente sicuri | + 0.7% | Unione Europea e Medio Oriente | A lungo termine (≥ 4 anni) |
| Espansione delle reti private 5G nelle fabbriche intelligenti | + 0.7% | Cina, Giappone e Corea del Sud | Medio termine (2-4 anni) |
| Crescente domanda di schermi leggibili alla luce del sole | + 0.6% | Medio Oriente, Nord Africa e Asia-Pacifico offshore | A breve termine (≤ 2 anni) |
| Vantaggio dei costi del ciclo di vita nelle flotte minerarie | + 0.5% | Australia, Cile, Brasile e Sud Africa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Integrazione di interfacce di realtà aumentata nelle applicazioni di assistenza sul campo
I tecnici sul campo ora ricevono sovrapposizioni digitali passo passo su tablet robusti e visori montati sulla testa, riducendo le ore di formazione e gli errori diagnostici. Nel settembre 2025, Leonardo DRS ha introdotto schermi per veicoli da combattimento abilitati all'IA che evidenziano le zone di minaccia per gli equipaggi. [1] Leonardo DRS, “AI-Enabled Rugged Displays for Combat Vehicles,” leonardodrs.com Il Navigator 520 2025 di RealWear combina un microdisplay a mani libere con comandi vocali, consentendo agli operatori di raffineria con i guanti di accedere ai gemelli digitali. Le piattaforme offshore di Shell hanno impiegato cuffie certificate Classe 1 Divisione 2 nel 2024 e ridotto le finestre di fermo del 15%. La copertura 5G continua elimina la latenza del cloud, quindi i fornitori del mercato dei display robusti stanno integrando chip di inferenza edge per supportare l'annotazione in tempo reale.
Adozione di display robusti per veicoli militari autonomi e sistemi senza pilota
Le piattaforme terrestri e aeree senza pilota richiedono interfacce uomo-macchina antiurto che integrino dati LiDAR, radar ed elettro-ottici. Il software OverDrive di Overland AI, qualificato su pannelli MIL-STD-810H nel 2025, elabora i dati dei sensori con carichi d'urto pari a 40 G. Il RIPSAW M5 di Textron utilizza un computer touch temprato, in modo che un singolo soldato possa controllare più robot. Il Dipartimento della Difesa degli Stati Uniti ha stanziato oltre 1 miliardo di dollari per programmi di autonomia durante l'anno fiscale 2025, la maggior parte dei quali prevede schermi robusti e immuni alle interferenze elettromagnetiche. Con l'aumento dell'autonomia, i display passano dai monitor passivi alle console di supporto decisionale attive.
Norme di sicurezza rigorose in ambienti industriali pericolosi che potenziano i pannelli intrinsecamente sicuri
La direttiva ATEX 2014/34/UE e le norme IECEx vietano l'uso di dispositivi di consumo non protetti nelle zone esplosive, pertanto gli operatori stanno passando a tablet che limitano la temperatura superficiale e la scarica di energia. Il Winmate M101B, certificato per la Zona 1, consente alle squadre di manutenzione di esaminare i dati dei rilevatori di gas accanto alle teste pozzo. [2] Winmate Inc., “M101B and M133B ATEX Rugged Tablets,” winmate.com Cincoze ha integrato schermi a sicurezza intrinseca nelle stazioni di controllo delle perforazioni offshore nel 2024, soddisfacendo la norma IEC 60079-0. L'Unione Europea ha inasprito i limiti di temperatura per la Zona 0 nel gennaio 2024, dando il via a una corsa di qualificazione di dodici mesi. Gli acquirenti mediorientali e i minatori australiani ora fanno riferimento agli standard europei, amplificando la domanda globale di certificazione ultra-resistente.
Espansione delle reti private 5G che consente l'aggiornamento dei tablet rugged nelle fabbriche intelligenti
La Cina ha superato le 10,000 reti 5G private entro la fine del 2024, ciascuna delle quali collega robot, sistemi di visione e AGV che non tollerano la latenza del cloud. L'S101MT di Winmate, lanciato a giugno 2025, integra Intel AI Boost, consentendo alle telecamere di ispezione di analizzare i difetti direttamente sul dispositivo. I fornitori automobilistici giapponesi montano PC a pannello con grado di protezione IP65 lungo le linee di trasporto per guidare i robot collaborativi in ambienti con particelle metalliche. Con l'abbandono da parte delle fabbriche di collegamenti Wi-Fi e cablati, il mercato dei display rugged assiste a un ciclo di aggiornamento che privilegia le unità con modem 5G e coprocessori AI edge.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità della catena di fornitura dei pannelli LCD industriali | −0.6% | Nord America e Europa | A breve termine (≤ 2 anni) |
| Limiti della gestione termica nell'adozione degli OLED | −0.4% | Dispiegamenti in Medio Oriente e nei tropici | Medio termine (2-4 anni) |
| Elevato costo iniziale dei PC a pannello ultra-rugged | −0.3% | Nord America e Europa | A lungo termine (≥ 4 anni) |
| Vincoli di forma con l'aumento dei dispositivi indossabili | −0.3% | Logistica e assistenza sanitaria globali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità della catena di fornitura dei pannelli LCD industriali a causa della produzione incentrata sulla Cina
La Cina controlla oltre il 70% della produzione globale di LCD e le azioni di controllo delle esportazioni del 2024 hanno prolungato i tempi di consegna per i pannelli speciali. [3] BOE Technology Group, “LCD Panel Capacity and Market Position,” boe.com Gli integratori di display robusti ora detengono scorte per sei-nove mesi, raddoppiando il fabbisogno di capitale circolante pre-2024. I fornitori alternativi in Giappone e Taiwan impongono premi di circa il 20% e non hanno la capacità di scalare rapidamente la produzione, gli integratori di sistemi stanno sempre più valutando la tecnologia mini-LED come potenziale sostituto. Tuttavia, questo percorso è tutt'altro che semplice: le soluzioni mini-LED comportano ancora costi complessivi più elevati rispetto alle catene di fornitura consolidate e il settore non dispone di dati di qualificazione robusti per convalidare le prestazioni e l'affidabilità su larga scala.
Sfide di gestione termica che limitano gli OLED nelle missioni di difesa ad alta temperatura
Nel maggio 2025, i produttori di pannelli nella Cina continentale hanno ridotto l'utilizzo degli impianti al 76% a causa dell'incertezza tariffaria, che ha offuscato la domanda e interrotto la pianificazione della produzione, evidenziando la fragilità delle catene di approvvigionamento in un contesto di politiche commerciali mutevoli. Allo stesso tempo, la tecnologia OLED si trova ad affrontare una sfida critica in termini di affidabilità: la sua emivita si riduce drasticamente al di sopra dei 60 °C, rendendo questi pannelli inadatti all'impiego nei veicoli da combattimento nel deserto, dove le superfici della cabina possono raggiungere i 70 °C. Il sistema di aumento visivo integrato dell'esercito statunitense è tornato agli LCD dopo che le prove in Kuwait hanno rivelato un decadimento inaccettabile della luminosità. Il raffreddamento attivo aggiungerebbe peso e violerebbe le norme di robustezza, preservando il predominio degli LCD negli ambienti estremi. [4] Collins Aerospace, “Avionics Display Systems,” collinsaerospace.com
Analisi del segmento
Per tipo di prodotto: i computer montati sui veicoli guadagnano terreno nelle flotte autonome
I computer montati sui veicoli sono il prodotto in più rapida crescita, con un CAGR del 5.51%, poiché gli operatori di flotte integrano ottimizzazione del percorso, telecamere di assistenza alla guida e telematica in un unico schermo fisso. I tablet PC rappresentavano ancora il 41.30% del fatturato nel 2025 nel mercato dei display rugged, ma la loro quota è limitata dalla vulnerabilità alle cadute e dallo spazio limitato dello schermo in ambienti multi-flusso di dati.
I grandi schermi installati direttamente sui cruscotti eliminano il rischio di furto e assorbono energia continua dalle batterie dei veicoli. Lo stack di navigazione OverDrive di Overland AI, qualificato su tali computer nel 2025, sottolinea la svolta verso i supporti fissi. Al contrario, i display avionici occupano una nicchia stabile che privilegia i test DO-160 rispetto ai cicli di aggiornamento annuali, mentre smartphone e dispositivi portatili svolgono attività di scansione in cui l'uso con una sola mano è essenziale. Il mercato dei display rugged continua a diversificarsi nei fattori di forma, ma gli acquirenti di flotte e del settore minerario si standardizzano sempre più su pannelli imbullonati che resistono a urti da 40 G e forti vibrazioni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per livello di robustezza: l'ultra-robustezza guadagna quote di mercato in ambienti estremi
I sistemi fully rugged hanno registrato il 47.82% delle spedizioni nel 2025, bilanciando la durabilità con i prezzi di fascia media, ma le configurazioni ultra-rugged stanno avanzando al 4.97% e ampliando costantemente la quota di mercato dei display rugged. I camion per il trasporto minerario, le piattaforme di perforazione offshore e i veicoli corazzati da combattimento giustificano l'aumento dei prezzi, poiché un guasto del dispositivo in tali contesti innesca tempi di fermo della produzione o delle missioni.
MIL-STD-810H e IP68 sono diventati credenziali di base, mentre le certificazioni ATEX e IECEx si stanno trasformando in criteri di acquisto per gli acquirenti del settore petrolifero e del gas. I fornitori disposti a finanziare cicli di test della durata di un anno dispongono di margini di profitto consistenti, poiché pochi concorrenti possono eguagliare la profondità del portafoglio o l'infrastruttura di servizio. Di conseguenza, si prevede che le dimensioni del mercato dei display rugged, conquistate dalle unità ultra-rugged, cresceranno costantemente nel periodo di previsione.
Per sistema operativo: Android domina per costi e ampiezza dell'ecosistema
Android ha raggiunto una quota di mercato del 53.18% nel 2025 e continua a superare Windows perché il suo modello a licenza zero riduce i costi di distribuzione della flotta dal 30% al 40%. Il supporto integrato per TensorFlow Lite consente agli sviluppatori di spingere l'inferenza dell'intelligenza artificiale al limite, allineandosi con l'implementazione della rete 5G e rafforzando l'attrattiva di Android.
Windows rimane indispensabile ovunque i sistemi SCADA legacy o le linee guida per l'hardening della Defense Information Systems Agency ne impongano l'uso, ma il suo elevato overhead di elaborazione e le licenze a pagamento scoraggiano gli acquirenti di sistemi logistici e di magazzino. Le varianti di Linux ricoprono ruoli avionici di nicchia che richiedono kernel deterministici in tempo reale. Se queste tendenze permarranno, il mercato dei display rugged per dispositivi Android amplierà il suo vantaggio, sebbene Windows difenderà le aree di missioni critiche in cui il patrimonio di certificazione è insostituibile.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Da End-User: Petrolio e gas accelerano la digitalizzazione in Medio Oriente
Il settore petrolifero e del gas ha registrato la crescita più rapida, con un aumento del 7.69% entro il 2031, poiché le compagnie petrolifere nazionali richiedono pannelli intrinsecamente sicuri e ad alta luminosità per oleodotti nel deserto e piattaforme offshore. Aziende di servizi come l'Omaha Public Power District hanno adottato strumenti digitali rugged per modernizzare le operazioni sul campo, dotando i propri operatori di linea di tablet Panasonic TOUGHBOOK che possono essere integrati direttamente nei feed del sistema SCADA. Questa implementazione consente alle squadre di accedere ai dati di rete in tempo reale, monitorare le prestazioni del sistema e coordinare le risposte in modo più efficiente, lavorando in condizioni esterne difficili.
Governo, difesa e settore aerospaziale rappresentano ancora il 31.07% del fatturato del 2025, grazie a contratti pluriennali nel settore avionico. La produzione industriale sfrutta il 5G privato per aggiornare le interfacce uomo-macchina in fabbrica, mentre le flotte logistiche implementano computer montati sui veicoli per soddisfare i requisiti di registrazione elettronica. Nel complesso, questi settori verticali assicurano un mix equilibrato di clienti che protegge il mercato dei display rugged dalle oscillazioni cicliche di ogni singolo settore.
Analisi geografica
Il Nord America ha generato il 44.92% del fatturato del 2025, grazie agli acquisti di componenti avionici del Dipartimento della Difesa e ai mandati di sicurezza della Federal Railroad Administration. I perforatori del Bacino Permiano specificano l'uso di tablet intrinsecamente sicuri e il lancio del 2025 dell'Omaha Public Power District ha confermato che i risparmi sul ciclo di vita giustificano prezzi più elevati. Una base installata matura limita la crescita del fatturato, ma i contratti di assistenza e i cicli di aggiornamento preservano un ampio flusso di cassa per i fornitori.
L'area Asia-Pacifico è quella in più rapida crescita, con un CAGR del 5.32%, trainata da oltre 10,000 reti 5G private cinesi e da progetti di robotica automobilistica giapponese. La modernizzazione della difesa indiana sta convogliando nuovi fondi verso display qualificati MIL-STD. I fornitori che localizzano il supporto post-vendita e dispongono di modelli abilitati per il 5G sono destinati a conquistare una quota considerevole del mercato dei display rugged.
L'Europa beneficia di una rigorosa applicazione della normativa ATEX, che sostituisce i tablet consumer non certificati con unità intrinsecamente sicure. I progetti automobilistici tedeschi e di energia rinnovabile nordica aumentano la domanda, sebbene un'adozione più lenta del 5G e una flotta di difesa matura moderino la crescita rispetto all'Asia-Pacifico. Le norme aggiornate sulla temperatura della Zona 0, in vigore da gennaio 2024, mantengono comunque una cadenza di aggiornamento prevedibile che consolida i flussi di fatturato dei fornitori.
Panorama competitivo
La concentrazione del mercato è moderata, bilanciando gli operatori storici della difesa a lungo termine con agili specialisti commerciali. Collins Aerospace, Curtiss-Wright e General Dynamics difendono nicchie di mercato nei computer da cabina di pilotaggio e da missione, dove gli ostacoli alla qualificazione scoraggiano i concorrenti. Getac, Panasonic, Winmate e Zebra Technologies competono vigorosamente su frequenze di aggiornamento dei tablet, assistenza post-vendita e funzionalità specifiche per il settore verticale. I concorrenti con offerte scontate come WEROCK e Cincoze ribassano i prezzi degli operatori storici del 20-30% nelle gare d'appalto per il settore petrolifero e del gas, sensibili ai prezzi, barattando il prestigio del marchio con una durata accettabile.
Le roadmap tecnologiche ruotano sempre più attorno all'inferenza edge, agli stack radio 5G e agli involucri intrinsecamente sicuri. Winmate ha introdotto i tablet Intel AI Boost nel 2025 e Panasonic ha evidenziato modelli di controllo delle infezioni di livello sanitario nel materiale per gli azionisti. L'Ufficio brevetti e marchi degli Stati Uniti ha rilasciato diversi brevetti sulla gestione termica e sulla retroilluminazione leggibile alla luce solare nel periodo 2024-2025, a conferma di investimenti costanti in ricerca e sviluppo.
I settori della difesa e dell'aerospaziale rimangono isolati da un'inerzia di qualificazione che si estende per 10 anni o più, mentre i settori commerciali verticali presentano un tasso di abbandono e una concorrenza sui prezzi più elevati. I fornitori che padroneggiano entrambi gli ambiti, offrendo display avionici certificati e tablet Android di base, sono in grado di ampliare la propria quota di mercato, poiché gli utenti finali consolidano i fornitori per semplificare il ciclo di vita.
Leader del settore dei display robusti
Zebra Technologies Corp.
Panasonic Corporation
Dell Technologies Inc.
Getac Technology Corporation
Honeywell International Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Settembre 2025: Leonardo DRS ha presentato display per veicoli da combattimento terrestri dotati di intelligenza artificiale che sovrappongono vettori di minaccia e segnali di manutenzione.
- Settembre 2025: WEROCK lancia il tablet rugged Rocktab U212 Pro, dotato di resistenza MIL-STD-810H e protezione IP65.
- Giugno 2025: Winmate lancia il tablet rugged S101MT con Intel AI Boost per l'inferenza edge nelle implementazioni di fabbriche intelligenti.
- Maggio 2025: Winmate ha presentato la sua serie Robotic Controller, che abbina i PC a pannelli con interfacce di coordinamento tra bracci robotici.
Ambito del rapporto sul mercato globale dei display robusti
Il rapporto sul mercato dei display rugged è segmentato per tipologia di prodotto (smartphone e computer palmari, tablet PC, laptop e notebook, display avionici, computer montati su veicoli, panel PC e display mission-critical), livello di robustezza (semi-rugged, fully-rugged, ultra-rugged), sistema operativo (Android, Windows, Linux e altri), utente finale (petrolio e gas, difesa pubblica e aerospaziale, produzione industriale, trasporti e logistica automobilistica, sanità e sicurezza pubblica, servizi di pubblica utilità ed energia, altri utenti finali) e area geografica (Nord America, Europa, Sud America, Asia-Pacifico, Medio Oriente, Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Smartphone e computer palmari |
| Tablet PC |
| Computer portatili e notebook |
| Display avionici |
| Computer montati su veicoli |
| Panel PC e display mission-critical |
| Semi-robusto |
| Completamente robusto |
| Ultra-robusto |
| Android |
| Windows |
| Linux e altri |
| Olio e Gas |
| Governo, difesa e aerospazio |
| Industria manifatturiera |
| Automotive, Trasporti e Logistica |
| Sanità e Pubblica Sicurezza |
| Utenze ed Energia |
| Altri utenti finali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Nordici | |
| Resto d'Europa | |
| Sud America | Brasile |
| Resto del Sud America | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Sud-Est asiatico | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Paesi del Consiglio di cooperazione del Golfo |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Resto d'Africa |
| Per tipo di prodotto | Smartphone e computer palmari | |
| Tablet PC | ||
| Computer portatili e notebook | ||
| Display avionici | ||
| Computer montati su veicoli | ||
| Panel PC e display mission-critical | ||
| Per livello di robustezza | Semi-robusto | |
| Completamente robusto | ||
| Ultra-robusto | ||
| Per sistema operativo | Android | |
| Windows | ||
| Linux e altri | ||
| Per utente finale | Olio e Gas | |
| Governo, difesa e aerospazio | ||
| Industria manifatturiera | ||
| Automotive, Trasporti e Logistica | ||
| Sanità e Pubblica Sicurezza | ||
| Utenze ed Energia | ||
| Altri utenti finali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Nordici | ||
| Resto d'Europa | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Sud-Est asiatico | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Paesi del Consiglio di cooperazione del Golfo | |
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei display rugged entro il 2031?
Si prevede che raggiungerà i 14.01 miliardi di dollari entro il 2031, con un CAGR del 4.36% nel periodo 2026-2031.
Quale categoria di prodotti sta crescendo più velocemente nell'ambito dei display rugged?
I computer montati sui veicoli stanno aumentando a un CAGR del 5.51%, poiché le flotte integrano telematica e funzioni autonome.
Perché le unità ultra-rugged stanno guadagnando quote di mercato?
Gli acquirenti dei settori minerario, petrolifero, del gas e della difesa accettano prezzi iniziali più elevati perché i dispositivi ultra-robusti presentano tassi di guasto annuali inferiori all'1% in condizioni estreme.
Come si confronta Android con Windows nelle distribuzioni rugged?
Android evita i costi di licenza e supporta l'intelligenza artificiale sul dispositivo, il che gli conferisce una quota unitaria del 53.18% e un vantaggio sui costi di circa il 30-40% nell'arco di cinque anni.
Quale regione contribuirà alla crescita incrementale maggiore?
Asia-Pacifico, in espansione a un CAGR del 5.32%, trainata dalle reti 5G private e dagli aggiornamenti delle fabbriche intelligenti in Cina, Giappone e Corea del Sud.
Qual è il principale rischio per la catena di fornitura a cui sono esposti i fornitori di display rugged?
Forte dipendenza dalle fabbriche cinesi di LCD, che forniscono oltre il 70% dei pannelli industriali e possono allungare i tempi di consegna in caso di attriti geopolitici.


