

Dimensioni e quota di mercato degli abrasivi legati in gomma
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
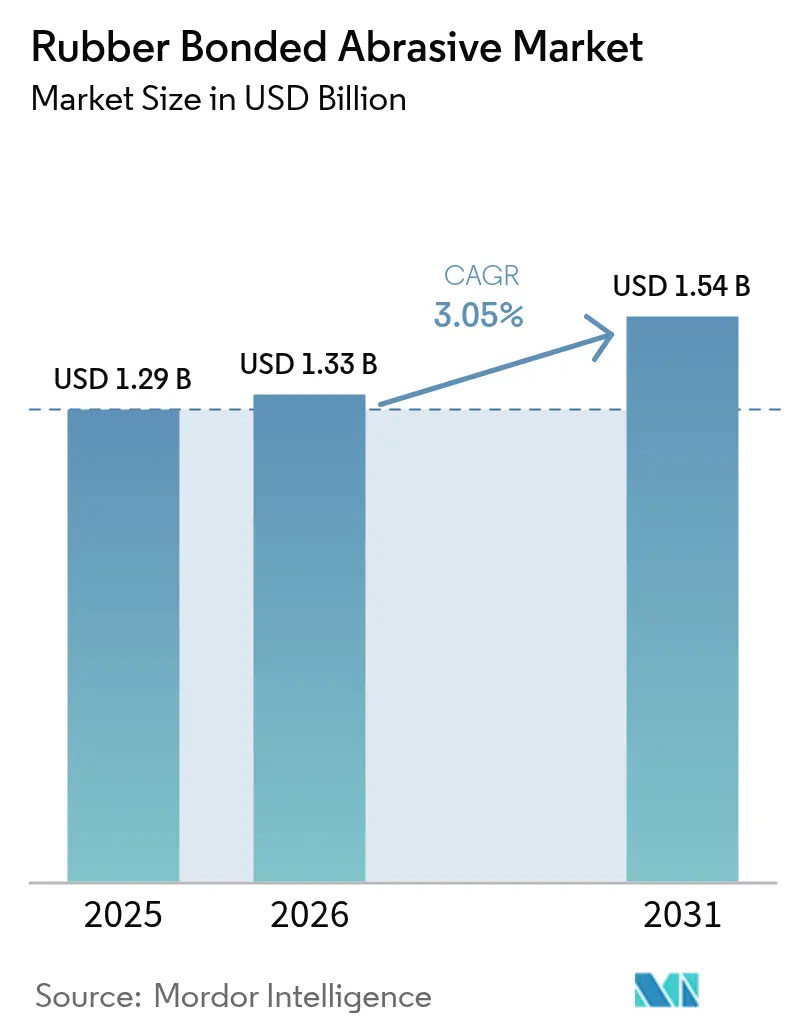
| Dimensione del mercato (2026) | 1.33 miliardo di dollari |
| Dimensione del mercato (2031) | 1.54 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.05% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli abrasivi legati in gomma di Mordor Intelligence
Si prevede che il mercato degli abrasivi legati in gomma crescerà da 1.29 miliardi di dollari nel 2025 a 1.33 miliardi di dollari nel 2026 e raggiungerà 1.54 miliardi di dollari entro il 2031, con un CAGR del 3.05% nel periodo 2026-2031. L'espansione registrata segnala un passaggio da una domanda basata sui volumi verso applicazioni ad alta precisione e a valore aggiunto, poiché i produttori danno priorità al controllo delle vibrazioni e all'integrità superficiale. Le mole rimangono il cavallo di battaglia nella rettifica pesante, mentre punte e stick stanno guadagnando quote nelle linee di finitura per elettronica e medicale. I gradi di gomma speciali con composti organici volatili (VOC) stanno aumentando in risposta alle normative ambientali più severe. L'area Asia-Pacifico mantiene la sua doppia posizione di maggiore consumatore e di regione in più rapida crescita, supportata da un'industrializzazione sostenuta e dalla dispersione delle capacità produttive di precisione. Le dinamiche competitive indicano un consolidamento moderato, ma gli operatori regionali trovano spazio per espandersi offrendo resilienza della catena di fornitura e formulazioni personalizzate.
Punti chiave del rapporto
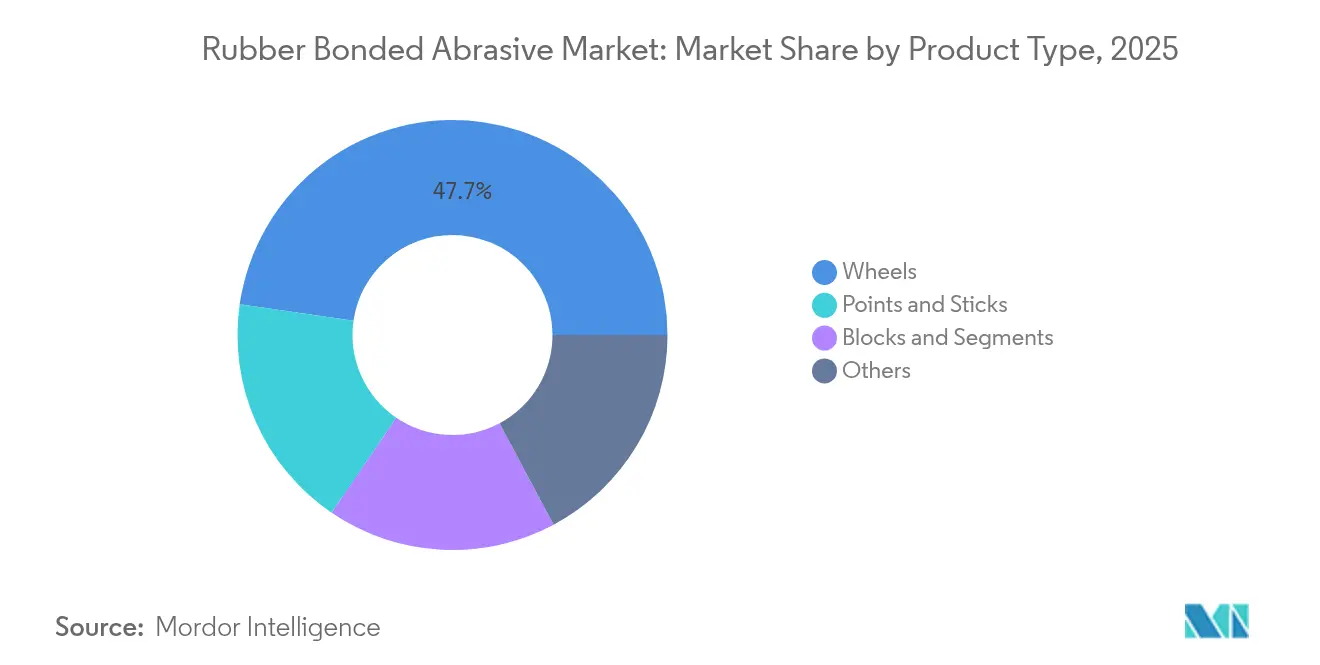
- In base alla tipologia di prodotto, nel 47.72 le ruote hanno dominato il mercato degli abrasivi in gomma con il 2025% della quota di mercato, mentre punte e stick hanno registrato il CAGR previsto più elevato, pari al 3.92% entro il 2031.
- In base al tipo di gomma, la gomma naturale ha rappresentato una quota del 44.10%, mentre si prevede che le altre gomme speciali cresceranno a un CAGR del 4.01% fino al 2031.
- Per applicazione, nel 28.35 il segmento dei gruppi propulsori ha rappresentato una quota del 2025% del mercato degli abrasivi legati in gomma; si prevede che altre applicazioni cresceranno a un CAGR del 4.22% tra il 2026 e il 2031.
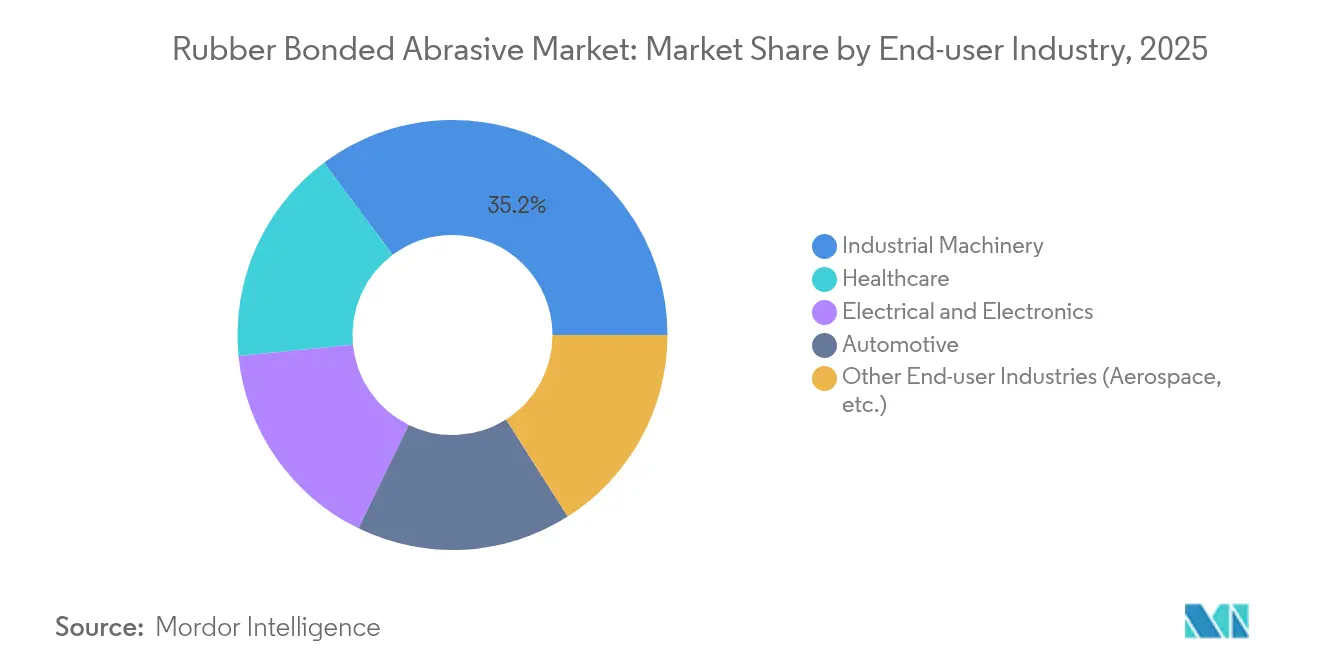
- In termini di utilizzatori finali, i macchinari industriali hanno dominato con una quota del 35.20% nel 2025, mentre il settore sanitario sta crescendo a un CAGR del 4.11% entro il 2031.
- In termini geografici, l'area Asia-Pacifico ha conquistato il 39.25% della quota di mercato globale degli abrasivi legati in gomma nel 2025 e si prevede che aumenterà a un CAGR del 4.02% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli abrasivi legati in gomma
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di lavorazione di metalli e acciaio | + 0.8% | Globale, concentrato in Asia-Pacifico e Nord America | Medio termine (2-4 anni) |
| Espansione delle capacità produttive OEM del settore automobilistico | + 0.6% | Globale, guidato dall'Asia-Pacifico | Medio termine (2-4 anni) |
| Automazione dei processi e integrazione CNC per aumentare la produttività | + 0.5% | Nord America ed Europa, espansione in Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Rapida adozione della finitura dei metalli stampata in 3D | + 0.4% | Nord America ed Europa, adozione anticipata in Asia-Pacifico | A breve termine (≤ 2 anni) |
| Aumento della produzione di elettronica e semiconduttori | + 0.3% | Nucleo Asia-Pacifico, espansione verso il Nord America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di lavorazione di metalli e acciaio
L'aumento della capacità di produzione di acciaio per infrastrutture e cantieristica navale accresce la necessità di utensili di rettifica conformi per prevenire la distorsione termica. Le mole con legante in gomma resistono alle elevate pressioni della rettifica delle lamiere, dove le alternative vetrificate possono fratturarsi. Le mescole con additivi sintetici ora prolungano la durata delle mole, bilanciando la produttività con il controllo dei costi. La localizzazione della produzione in Nord America ed Europa apre nuove nicchie di mercato, poiché gli acquirenti cercano alternative ai grani importati. Le linee di rettifica automatizzate prediligono i design con legante in gomma perché la loro usura prevedibile consente cicli di funzionamento più lunghi senza supervisione [1] US International Trade Commission, “Abrasive Products: Global Supply Chain Review,” usitc.gov.
Espansione delle capacità produttive OEM del settore automobilistico
Le case automobilistiche globali stanno ampliando gli impianti per servire i programmi di veicoli elettrici che richiedono una finitura precisa del gruppo propulsore e degli alloggiamenti delle batterie. I cerchi in gomma a grana fine offrono finiture a specchio senza danni sotto la superficie su componenti in acciaio e alluminio. Gli annunci di investimenti in Europa e negli Stati Uniti indicano aggiornamenti a lungo termine delle infrastrutture di rettifica. L'orientamento del segmento verso materiali leggeri migliora la trazione dei cerchi in gomma, poiché lo stesso cerchio può passare dall'acciaio ai compositi con lievi modifiche dei parametri.
Automazione dei processi e integrazione CNC per aumentare la produttività
Le rettificatrici a controllo numerico computerizzato (CNC) dotate di condizionamento in-process si affidano a mole che si usurano in modo prevedibile durante lunghi cicli non presidiati. Gli abrasivi con legante in gomma soddisfano questa esigenza e ora vengono abbinati a sensori che forniscono dati sulle prestazioni alle piattaforme di analisi di fabbrica. Con la diffusione dell'Industria 4.0, le mole intelligenti consentono una pianificazione predittiva della manutenzione che riduce i tempi di fermo. La sinergia tra il comportamento costante delle mole e l'ottimizzazione basata sull'intelligenza artificiale sta consolidando l'adozione degli abrasivi con legante in gomma nei centri di lavoro avanzati.
Rapida adozione della finitura dei metalli stampata in 3D
La produzione additiva di componenti aerospaziali e medicali sta creando geometrie complesse che le ruote convenzionali non possono raggiungere. Punte e bastoncini con legante in gomma si adattano ai canali interni senza danneggiare le delicate strutture reticolari. I nuovi sistemi di finitura abrasiva magnetica incorporano supporti con legante in gomma per ottenere superfici a bassa Ra su titanio e Inconel. Con l'aumento di scala delle celle di post-processing automatizzate, la domanda di formulazioni specializzate con legante in gomma, studiate appositamente per le leghe stampate in 3D, è destinata a crescere.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Normative ambientali sulle emissioni di gomma e COV | -0.4% | Globale, con l'applicazione più rigorosa in Nord America e in Europa | A breve termine (≤ 2 anni) |
| Volatilità dei prezzi delle materie prime | -0.3% | Globale, con il maggiore impatto nell'Asia-Pacifico | Medio termine (2-4 anni) |
| Passaggio ai superabrasivi nella rettifica di precisione | -0.2% | Nord America e UE, espansione in Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Normative ambientali sulle emissioni di gomma e COV
Gli standard MACT (Maximum Achievable Control Technology) proposti dagli Stati Uniti e le norme più stringenti del regolamento REACH (Registration, Evaluation, Authorization and Restriction of Chemicals) europeo stanno aumentando i costi di conformità per i produttori di mescole di gomma. I produttori stanno riformulando i prodotti con vulcanizzanti a basso contenuto di VOC e investendo in ossidatori termici per catturare gli inquinanti atmosferici pericolosi. I piccoli produttori potrebbero avere difficoltà a sostenere l'onere del capitale, accelerando il consolidamento. I progetti di ricerca e sviluppo ora danno priorità alle alternative a base biologica che mantengono l'elasticità riducendo al contempo le emissioni, posizionando i primi ad adottarle per la crescita futura [2] Environmental Protection Agency, “National Emission Standards for Hazardous Air Pollutants: Rubber Processing Amendments,” epa.gov.
Volatilità dei prezzi delle materie prime
I prezzi della gomma naturale oscillano notevolmente a causa di condizioni meteorologiche, malattie e oscillazioni valutarie in Thailandia, Indonesia e Malesia. I sostituti sintetici rispecchiano l'andamento del prezzo del petrolio, limitando le strategie di copertura. Shock dell'offerta del 20-30% nell'arco di un trimestre comprimono i margini e complicano la definizione dei prezzi contrattuali. I programmi pilota per la coltivazione di gomma nazionale negli Stati Uniti sono ancora agli inizi e non riescono ancora a compensare il rischio di approvvigionamento globale, mantenendo i costi di input imprevedibili nel medio termine.
Analisi del segmento
Per tipo di prodotto: le ruote dominano mentre i punti accelerano
Nel 47.72, le mole rappresentavano il 2025% del mercato degli abrasivi a legante gommoso, a dimostrazione della loro indispensabilità nella rettifica pesante ad alto volume. La loro ampia superficie di contatto consente una rapida asportazione di materiale da alberi motore e piastre in acciaio. Punte e bastoncini, sebbene di volume inferiore, stanno registrando un CAGR del 3.92%, poiché gli impianti elettronici e medicali richiedono una precisione millimetrica per la finitura di componenti delicati. Blocchi e segmenti servono per applicazioni di nicchia come la rettifica delle radici delle pale delle turbine, dove la flessibilità della geometria è fondamentale.
L'adozione del CNC sta rafforzando la domanda di punte dalla forma stabile che mantengano le tolleranze anche su cicli prolungati. Stanno emergendo progetti di mole ibride che integrano l'adattabilità dei segmenti all'interno di un corpo mola, offrendo alle officine la produttività delle mole e la precisione delle punte senza dover cambiare utensile.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di gomma: piombo naturale ma i composti speciali guadagnano
Nel 44.10, la gomma naturale deteneva il 2025% della quota di mercato globale degli abrasivi legati in gomma, grazie alla sua elasticità e alla capacità di smorzare le vibrazioni durante le operazioni di rettifica più gravose. Si prevede che gomme speciali, come silicone, gomma nitrilica butadiene (NBR) e neoprene, registreranno un CAGR del 4.01%, trainate dall'elevata resistenza alle temperature e dalla stabilità chimica. L'NBR eccelle laddove la resistenza agli oli è fondamentale, in particolare nelle linee di rettifica dei gruppi propulsori, mentre il neoprene trova impiego in ambienti marini.
Le pressioni per la sostenibilità stanno orientando la ricerca e lo sviluppo (R&S) verso materiali sintetici di origine biologica che eguagliano le prestazioni della gomma naturale, ma mitigano il rischio di approvvigionamento. I compositi di gomma arricchiti con nanotubi promettono una maggiore conduttività termica, consentendo velocità periferiche più elevate senza degradazione delle ruote.
Per applicazione: nucleo del gruppo propulsore ma evidente diversificazione
Il settore dei gruppi propulsori ha dominato con una quota del 28.35% del mercato degli abrasivi a legante gommato nel 2025, poiché la rettifica di alberi motore e alberi a camme si basa su mole flessibili per evitare stress residui. Altre applicazioni, principalmente utensili da taglio e formatura, si stanno espandendo a un CAGR del 4.22% grazie alle esigenze di post-processing della stampa 3D. Ingranaggi e cuscinetti rimangono stabili, con obiettivi di riduzione del rumore che spingono all'utilizzo di grane più fini. I componenti per turbine hanno prezzi premium grazie alle rigorose tolleranze di finitura.
L'elettrificazione sta ridefinendo la molatura dei gruppi propulsori, spostando l'attenzione su alloggiamenti in alluminio leggero e laminati compositi per motori. Le ruote con legante in gomma, sufficientemente versatili da poter essere utilizzate su substrati in acciaio e non ferrosi senza necessità di modifiche, stanno diventando standard OEM.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
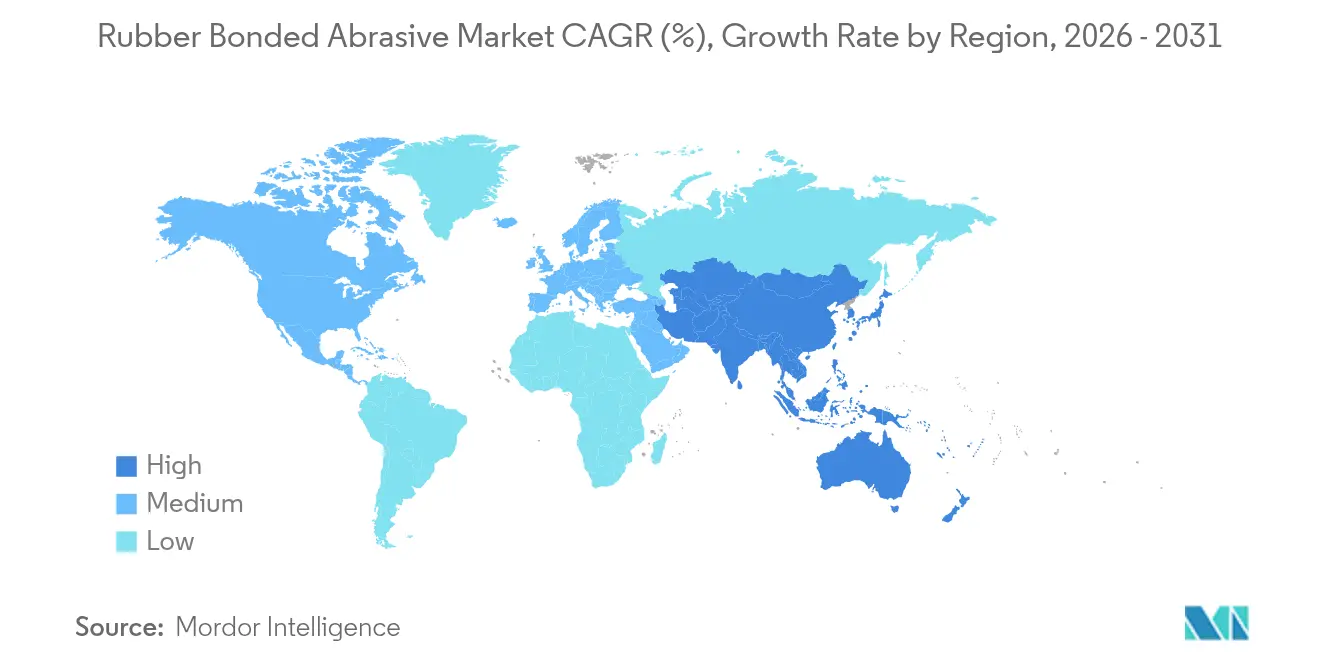
Nel 39.25, la regione Asia-Pacifico rappresentava il 2025% del mercato globale degli abrasivi con legante in gomma e si avvia a raggiungere un CAGR del 4.02% entro il 2031. I vasti settori automobilistico, elettronico e meccanico della Cina sostengono la domanda, mentre i programmi nazionali che incoraggiano la produzione di alta qualità stanno elevando gli standard di rettifica di precisione. L'industria elettronica avanzata giapponese richiede mole ad alta purezza e l'impennata del settore dei semiconduttori in Corea del Sud sta incrementando il consumo di mole ad altissima precisione.
Il Nord America sta assistendo a una ripresa, grazie al reshoring e agli investimenti nel settore della difesa che stimolano l'adozione di mole speciali in grado di lavorare leghe avanzate. Gli Stati Uniti sono particolarmente attivi nell'integrazione di soluzioni di rettifica intelligenti che collegano i dati sulle prestazioni delle mole con legante in gomma a gemelli digitali a livello di impianto. L'Europa mostra una domanda stabile, ma si distingue per la sua leadership nelle formulazioni a basso contenuto di COV, in conformità con i rigorosi standard ambientali.
Sud America, Medio Oriente e Africa sono indietro in termini di volumi, ma presentano un potenziale di crescita. La ricostruzione del settore automobilistico brasiliano e i megaprogetti infrastrutturali del Golfo stanno stimolando l'approvvigionamento di ruote per impieghi gravosi. Il trasferimento tecnologico da fornitori globali, unito agli investimenti diretti esteri, sta gettando le basi per la capacità di finitura locale, posizionando queste regioni per un'adozione incrementale dei prodotti legati in gomma.
Panorama normativo
La normativa sugli abrasivi legati con gomma si sta inasprendo in termini di contenuto chimico e sicurezza sul lavoro, con l'UE e gli Stati Uniti che definiscono i principali parametri di riferimento per i fornitori globali. In Europa, l'accesso al mercato degli abrasivi legati è strettamente connesso al regolamento REACH (CE) n. 1907/2006 sui controlli delle sostanze e agli standard di sicurezza dei prodotti, come la norma EN 12413:2019 per gli abrasivi legati. Tali requisiti specificano elementi quali la marcatura (inclusa la velocità massima di esercizio e le dimensioni) e le informazioni sull'uso sicuro, e stanno rafforzando la transizione verso composizioni chimiche della gomma a basso contenuto di VOC e una migliore tracciabilità delle sostanze lungo tutta la catena di fornitura.
Negli Stati Uniti, la sicurezza e l'utilizzo delle mole abrasive sono regolamentati principalmente dall'OSHA, in particolare dalla norma 29 CFR 1910.215 (Macchine per mole abrasive). Questa norma è generalmente allineata alle pratiche ANSI B7.1 per la protezione e il funzionamento sicuro, mentre i controlli dell'esposizione legati alla rettifica sono collegati alle norme OSHA 29 CFR 1910.94 (ventilazione) e 29 CFR 1910.134 (programmi di protezione delle vie respiratorie). Queste normative, nel loro insieme, definiscono la progettazione e l'etichettatura delle mole, ma influenzano anche le procedure operative degli utenti finali e gli investimenti a livello di impianto in sistemi di aspirazione delle polveri e protezione dei lavoratori, incidendo sulle decisioni di acquisto di mole conformi e formulazioni documentate.
Analisi della catena del valore
La catena del valore degli abrasivi legati con gomma inizia con le materie prime a monte, principalmente grani abrasivi (come ossido di alluminio e carburo di silicio), leganti di gomma (gomma naturale e sintetica) e sistemi di vulcanizzazione e additivi (come zolfo e coadiuvanti di processo). La produzione in genere prevede la miscelazione e l'impastamento controllati di grani e mescole di gomma, la formatura in ruote, punte, bastoncini o segmenti, seguita dalla vulcanizzazione (comunemente indicata nell'intervallo 150-275 °C) e dalle fasi di finitura a valle come bilanciamento, ispezione e confezionamento. Il lavoro di formulazione orientato alla conformità, che include agenti vulcanizzanti a basso contenuto di VOC e screening delle sostanze soggette a restrizioni, procede sempre più in parallelo con l'ingegneria di processo come parte integrante della produzione.
A valle, la distribuzione passa attraverso la fornitura diretta da parte degli OEM (settore automobilistico, macchinari industriali, elettronica e linee di finitura per dispositivi medici), distributori industriali e canali di ingegneria applicativa che forniscono supporto al processo di rettifica. Il valore aggiunto tende ad aumentare laddove i fornitori offrono ottimizzazione applicativa per ambienti CNC e di automazione, conformità documentata ai requisiti EN e ANSI e programmi di consegna stabili come la gestione delle scorte da parte del fornitore (VMI) utilizzata dai grandi acquirenti industriali. Tra i principali operatori di mercato citati figurano Saint-Gobain, 3M, Tyrolit, CUMI e PFERD, mentre il rischio dal lato dell'offerta si concentra sulla volatilità dei prezzi delle materie prime in gomma e sulle limitazioni relative ai produttori qualificati per determinate architetture di grani abrasivi ad alte prestazioni.
Panorama competitivo
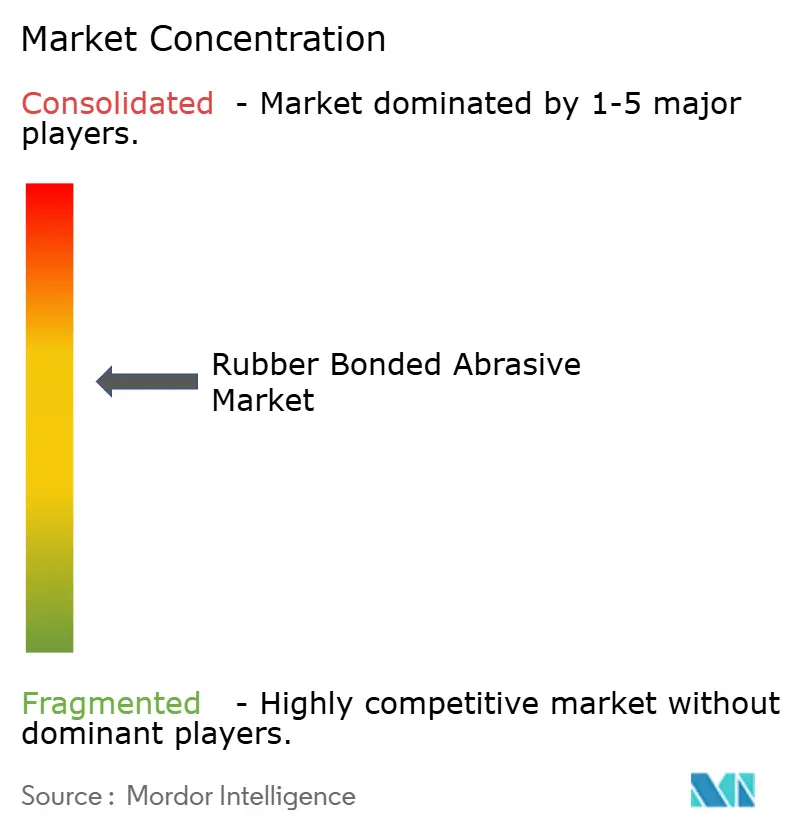
Il mercato degli abrasivi con legante in gomma è moderatamente consolidato, con la presenza di importanti attori tra cui Saint-Gobain, 3M, Tyrolit – Schleifmittelwerke Swarovski AG & Co KG, CUMI e PFERD INC. Saint-Gobain, 3M e CUMI sfruttano ampi portafogli, composti proprietari e una logistica globale per difendere la propria quota di mercato. Gli investimenti in ricerca e sviluppo si concentrano su leganti e mole a basse emissioni compatibili con sistemi di ravvivatura automatizzati. Stanno emergendo partnership tra fornitori di mole e costruttori di rettificatrici per offrire garanzie di prestazioni chiavi in mano. I produttori regionali sfruttano le interruzioni della catena di approvvigionamento offrendo tempi di consegna più rapidi e supporto tecnico localizzato. In Nord America e in Europa, i clienti privilegiano fornitori in grado di garantire la trasparenza delle materie prime e la conformità alle normative.
Leader del settore abrasivo legato in gomma
3M
PFERD S.R.L.
CUMINO.
Tyrolit – Schleifmittelwerke Swarovski AG & Co KG
Saint-Gobain
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: Carborundum Universal Limited (CUMI) ha avviato la produzione commerciale presso il suo stabilimento di Hosur, raddoppiando la sua capacità produttiva annua di mole da taglio e rettifica da 45 milioni a 90 milioni di unità. L'aumento della produzione consente di ridurre i tempi di consegna e di ampliare la disponibilità dei prodotti per gli utilizzatori di abrasivi legati nei settori automobilistico e della rettifica industriale. La maggiore scala produttiva rafforza inoltre la capacità di CUMI di rifornire importanti programmi OEM che richiedono qualità costante e rifornimenti affidabili.
- Marzo 2025: L'Unione Europea ha approvato un nuovo regolamento REACH, che stabilisce requisiti di sicurezza e ambientali più rigorosi per gli abrasivi legati con gomma e i relativi prodotti industriali. La modifica aumenta gli obblighi di conformità e documentazione per i produttori e gli importatori che vendono in Europa. Inoltre, accelera le attività di riformulazione verso formulazioni di leganti a base di gomma a basse emissioni e conformi alle normative sulle sostanze soggette a restrizioni.
- Maggio 2024: Sak Abrasives Inc., società interamente controllata da Sak Industries Private Ltd., ha annunciato l'acquisizione di Jowitt & Rodgers Co., produttore di abrasivi legati su misura. L'operazione ha ampliato l'accesso di Sak alle capacità di progettazione di abrasivi legati e al know-how specifico per le applicazioni. Ha inoltre ampliato l'offerta combinata per i clienti che necessitano di mole e componenti progettati su misura per processi di rettifica e finitura specializzati.
Ambito del rapporto sul mercato globale degli abrasivi legati in gomma
Il rapporto sul mercato degli abrasivi con legante in gomma include:
| Ruote |
| Punti e bastoni |
| Blocchi e segmenti |
| Altro |
| Gomma naturale |
| Nitrile (NBR) |
| neoprene |
| Altri tipi di gomma (silicone, ecc.) |
| Powertrain |
| Marce |
| Cuscinetti |
| Turbine |
| Altre applicazioni (utensili da taglio e formatura, ecc.) |
| Macchinario industriale |
| Automotive |
| Elettrico ed Elettronica |
| Settore Sanitario |
| Altri settori di utilizzo finale (aerospaziale, ecc.) |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Paesi ASEAN | |
| Resto dell'Asia-Pacifico | |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Paesi nordici | |
| Resto d'Europa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Ruote | |
| Punti e bastoni | ||
| Blocchi e segmenti | ||
| Altro | ||
| Per tipo di gomma | Gomma naturale | |
| Nitrile (NBR) | ||
| neoprene | ||
| Altri tipi di gomma (silicone, ecc.) | ||
| Per Applicazione | Powertrain | |
| Marce | ||
| Cuscinetti | ||
| Turbine | ||
| Altre applicazioni (utensili da taglio e formatura, ecc.) | ||
| Per settore degli utenti finali | Macchinario industriale | |
| Automotive | ||
| Elettrico ed Elettronica | ||
| Settore Sanitario | ||
| Altri settori di utilizzo finale (aerospaziale, ecc.) | ||
| Per geografia | Asia-Pacifico | Cina |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Paesi nordici | ||
| Resto d'Europa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni previste del mercato globale degli abrasivi legati in gomma nel 2026?
Si prevede che il mercato degli abrasivi legati in gomma raggiungerà 1.33 miliardi di dollari nel 2026.
Quale regione è leader nel mercato degli abrasivi in gomma e con quale rapidità sta crescendo?
L'area Asia-Pacifico è in testa con una quota del 39.25% e si prevede che registrerà un CAGR del 4.02% entro il 2031.
Quale segmento di prodotto si sta espandendo più rapidamente?
Punte e bastoncini stanno aumentando a un CAGR del 3.92% con l'aumento della domanda di finiture di precisione.
In che modo le normative ambientali influenzano lo sviluppo dei prodotti?
I produttori stanno investendo in formulazioni di gomma a basso contenuto di COV e in sistemi di controllo delle emissioni per conformarsi agli standard più rigorosi EPA e REACH.
Quale settore di utilizzo finale sta crescendo più rapidamente?
Il settore sanitario sta crescendo a un CAGR del 4.11% grazie alla domanda di dispositivi medici di precisione.


