

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
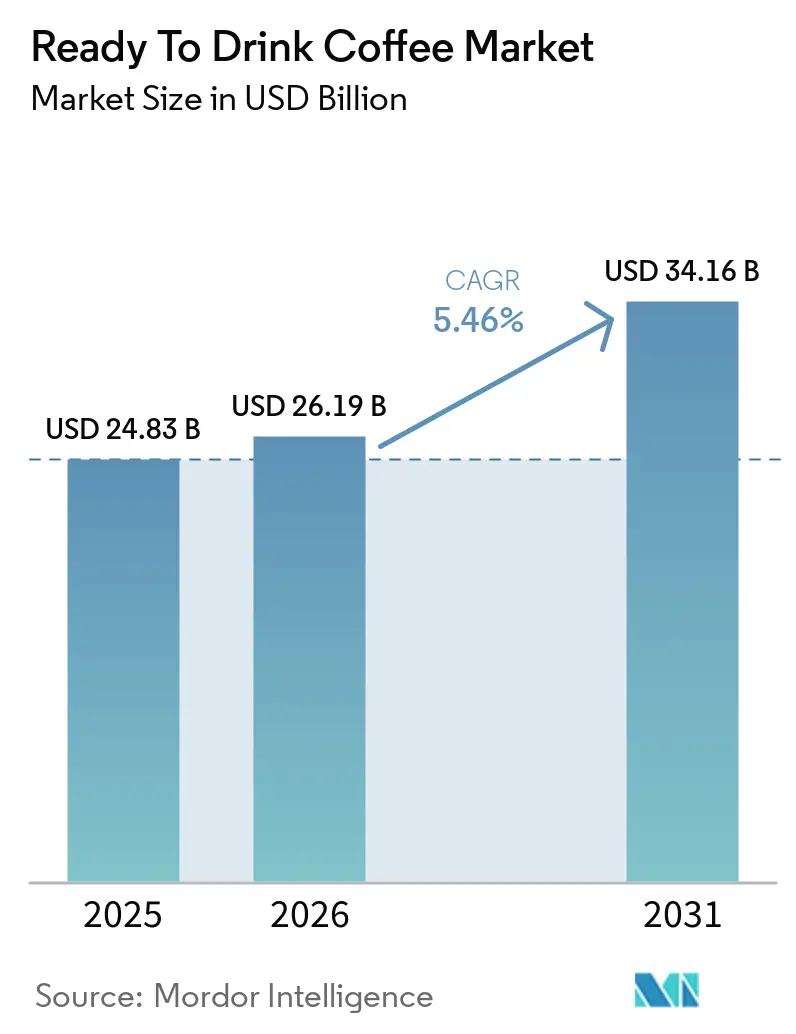
| Dimensione del mercato (2026) | 26.19 miliardo di dollari |
| Dimensione del mercato (2031) | 34.16 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.46% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia-Pacifico |
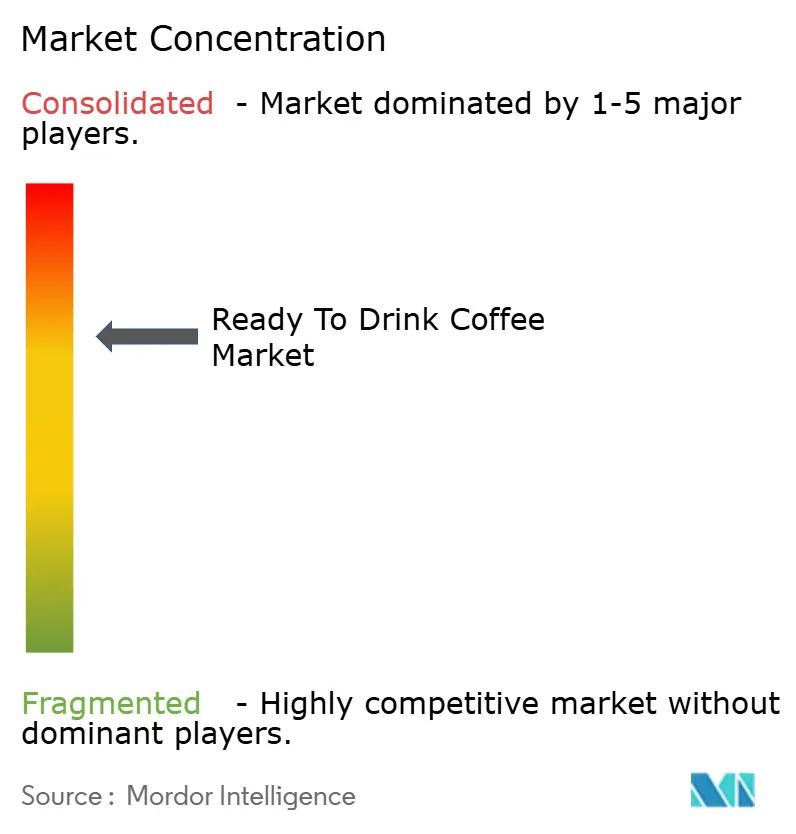
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del caffè pronto da bere di Mordor Intelligence
Il mercato del caffè pronto da bere aveva un valore di 24.83 miliardi di dollari nel 2025 e si prevede che crescerà da 26.19 miliardi di dollari nel 2026 a 34.16 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.46% durante il periodo di previsione (2026-2031). Questa crescita è trainata principalmente dalla crescente domanda di praticità, dalla crescente popolarità dei prodotti cold brew premium e dall'integrazione di formulazioni funzionali in linea con le mutevoli preferenze dei consumatori. L'urbanizzazione continua a influenzare i modelli di consumo "on-the-go", mentre una maggiore attenzione agli ingredienti salutari incoraggia i consumatori a scegliere offerte di qualità superiore. I progressi nelle tecniche di estrazione cold brew consentono ai marchi di raggiungere prezzi più elevati, mitigando l'impatto delle fluttuazioni del costo dei chicchi di caffè e supportando la crescita del mercato. Inoltre, gli investimenti in imballaggi sostenibili e i miglioramenti nella logistica diretta al consumatore stanno creando ulteriori opportunità, in particolare in regioni come l'Asia-Pacifico e il Nord America.
Punti chiave del rapporto
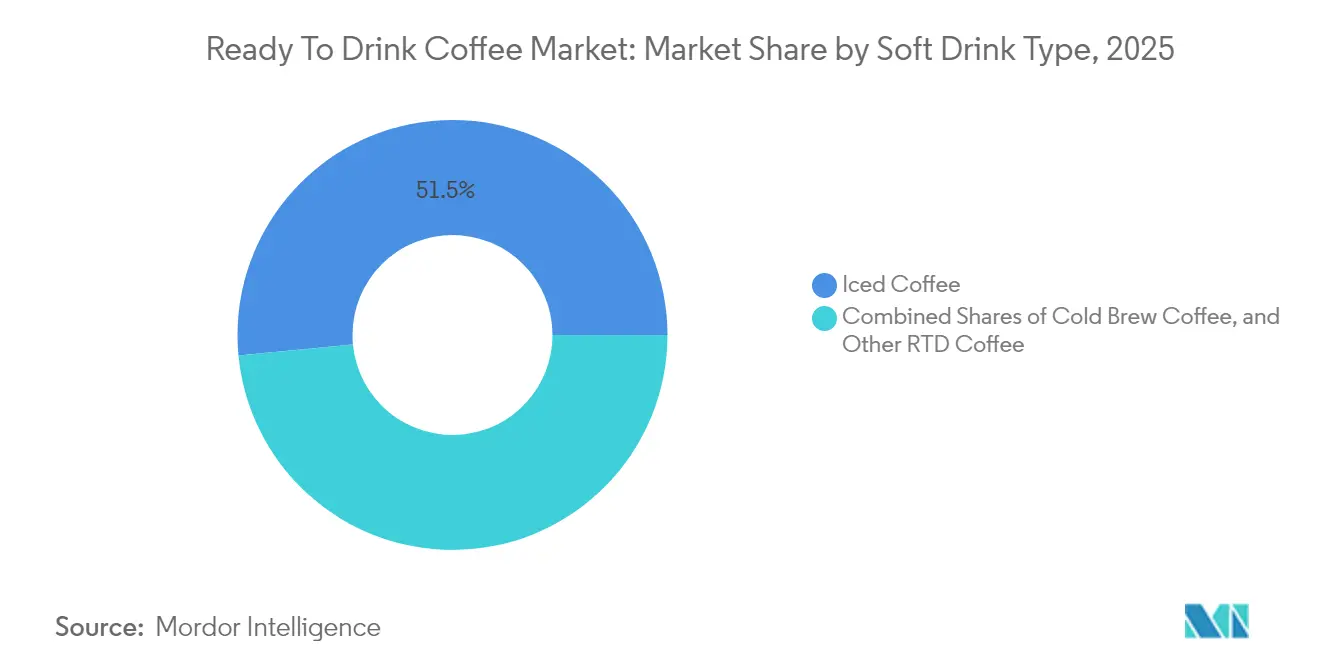
- Nel 2025, il caffè freddo ha dominato il mercato del caffè pronto da bere con una quota del 51.52%, mentre il caffè freddo sta crescendo a un CAGR del 7.08% fino al 2031.
- Nel 2025, le bottiglie di vetro hanno mantenuto una quota del 37.02% nel mercato del caffè pronto da bere; le bottiglie in PET stanno crescendo a un CAGR del 6.71% grazie al miglioramento delle capacità di riciclo.
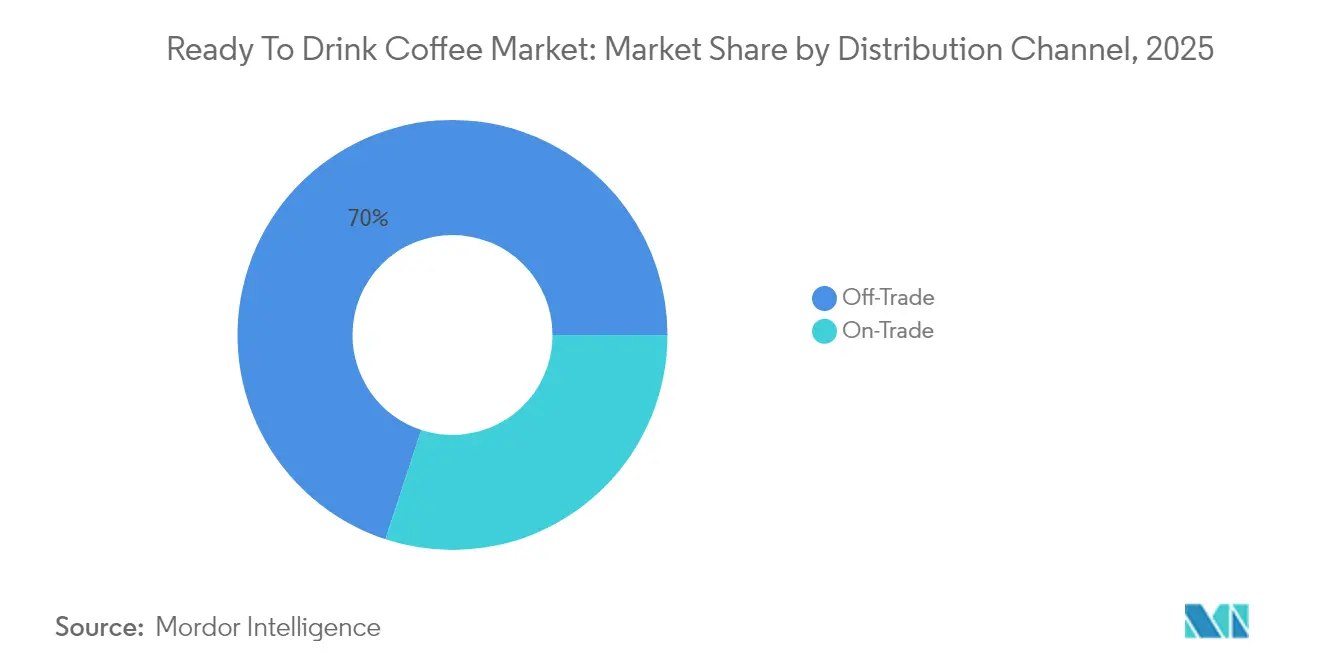
- Nel 2025, i canali off-trade rappresentavano il 69.95% del mercato del caffè pronto da bere e sono in espansione a un CAGR del 6.62%, trainati dalla penetrazione dell'e-commerce.
- Nel 2025, i prodotti energetici hanno conquistato una quota del 34.62% del mercato del caffè pronto da bere e si prevede che aumenteranno a un CAGR del 6.98% entro il 2031.
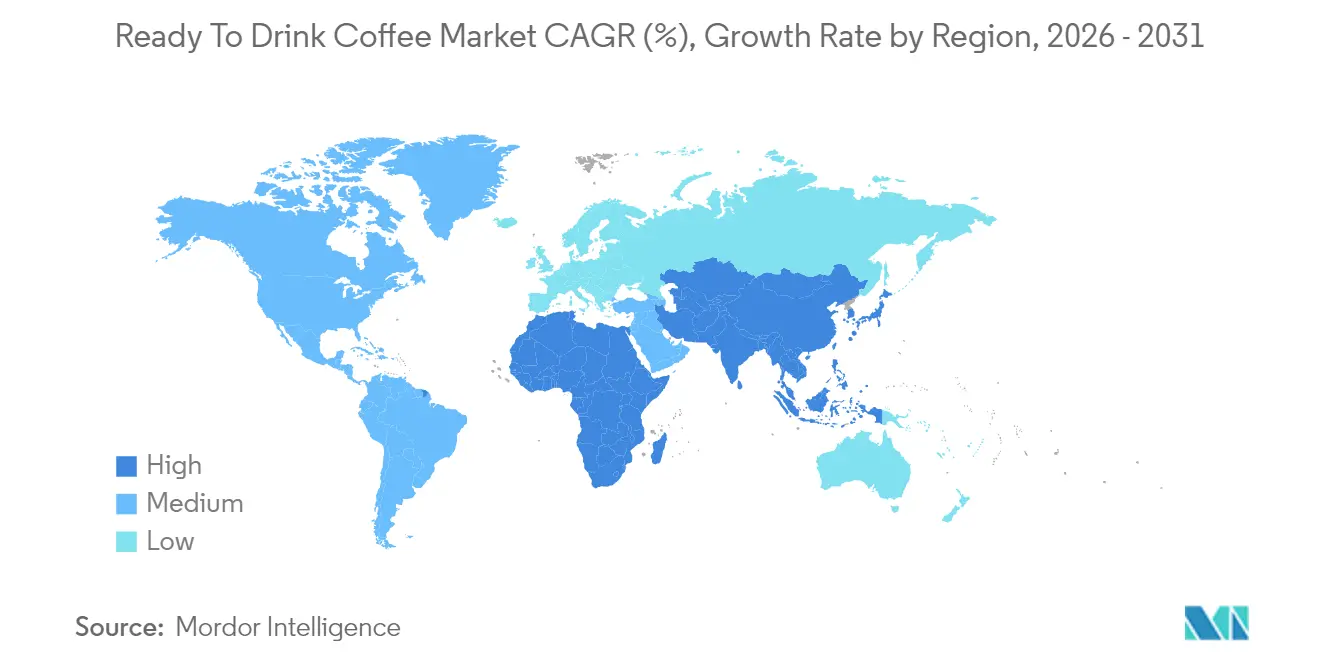
- Nel 2025, la regione Asia-Pacifico ha dominato il 36.74% del mercato del caffè pronto da bere e sta crescendo a un CAGR del 7.52%, il tasso più rapido tra tutte le regioni.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del caffè pronto da bere
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita della cultura globale del caffè e adozione delle tendenze delle caffetterie | + 1.2% | Globale, con l'impatto più forte nell'area Asia-Pacifico e in Europa | Medio termine (2-4 anni) |
| Crescente domanda di soluzioni comode e bevande da asporto | + 1.8% | Globale, in particolare Nord America e Asia-Pacifico urbano | A breve termine (≤ 2 anni) |
| La crescente consapevolezza della salute dei consumatori alimenta l'interesse per le varianti biologiche, a base vegetale e a basso contenuto di zucchero/funzionali | + 1.1% | Nord America ed Europa, espansione in Asia-Pacifico | A lungo termine (≥ 4 anni) |
| L'aumento dell'urbanizzazione e degli stili di vita frenetici favoriscono i formati RTD | + 0.9% | Nucleo Asia-Pacifico, con ricadute su MEA e Sud America | Medio termine (2-4 anni) |
| Iniziative di approvvigionamento sostenibile e di filiera etica | + 0.3% | Europa e Nord America, emergenti nell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Tendenze di personalizzazione e personalizzazione | + 0.2% | Nord America, in espansione a livello globale attraverso piattaforme digitali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
La crescente cultura globale del caffè e l'adozione delle tendenze delle caffetterie
L'espansione della cultura del caffè di specialità al di là dei mercati tradizionali sta creando nuove opportunità di consumo, estendendosi dalle abitudini mattutine ai segmenti pomeridiani e serali. Il crescente apprezzamento per il caffè di terza ondata sta alimentando la domanda di opzioni premium pronte da bere (RTD) che emulano la qualità delle caffetterie. I concentrati di cold brew, in particolare, consentono ai consumatori di personalizzare le bevande a casa, replicando l'esperienza del barista. Questo cambiamento culturale sta prendendo piede nei mercati emergenti, dove le visite alle caffetterie sono viste come un'aspirazione di stile di vita, mentre la praticità dei prodotti RTD soddisfa le esigenze del consumo quotidiano. Questa tendenza è particolarmente evidente nei mercati asiatici, dove l'adozione della cultura del caffè si allinea con la rapida urbanizzazione e l'aumento del reddito disponibile. Il consumo di caffè sta diventando un motore di domanda sostenibile, integrato nelle routine sociali e professionali piuttosto che servire a scopi puramente funzionali. Inoltre, i quadri normativi nei mercati chiave stanno sempre più classificando il caffè come categoria alimentare con specifici requisiti di etichettatura. Questo sviluppo avvantaggia gli operatori consolidati che dispongono delle risorse per garantire la conformità, mentre pone sfide per i nuovi entranti più piccoli.
Crescente domanda di bevande comode e da asporto
L'accelerazione degli stili di vita moderni sta orientando sempre più i consumatori verso comodi formati "grab-and-go" che riducono al minimo i tempi di preparazione, pur soddisfacendo le loro aspettative in termini di qualità. Questo cambiamento rappresenta un significativo abbandono dei tradizionali metodi di preparazione casalinga a favore di opzioni di consumo più portatili. Le dinamiche in evoluzione del lavoro da remoto e della mobilità urbana hanno ulteriormente amplificato la necessità di prodotti che si adattino perfettamente a diversi scenari di consumo, sia durante gli spostamenti casa-lavoro, sia in ufficio o durante le attività ricreative. Questa crescente preferenza ha favorito in particolare i formati pronti da bere (RTD) a lunga conservazione, che eliminano la necessità di refrigerazione e consentono la distribuzione attraverso canali non convenzionali come distributori automatici e micromarket aziendali. Poiché la praticità diventa un fattore critico, l'efficienza della supply chain è emersa come un'area di interesse chiave, spingendo i marchi ad espandere le proprie reti di distribuzione e ad affinare le strategie di gestione delle scorte. Inoltre, l'adozione di tecnologie di confezionamento asettico ha acquisito slancio, poiché queste soluzioni prolungano la durata di conservazione dei prodotti senza comprometterne il gusto, consentendo ai marchi di penetrare in regioni con infrastrutture limitate per la catena del freddo. Anche in tempi di incertezza economica, i consumatori continuano a dimostrare una forte disponibilità a pagare un sovrapprezzo per la comodità, sottolineando la natura duratura e strutturale di questo cambiamento nella domanda.
La crescente consapevolezza della salute dei consumatori alimenta l'interesse per le varianti biologiche, a base vegetale e a basso contenuto di zucchero/funzionali
I consumatori attenti alla salute esaminano sempre più attentamente gli elenchi degli ingredienti e i profili nutrizionali, alimentando la domanda di prodotti a base di caffè pronti da bere (RTD) che offrano benefici funzionali che vanno oltre la stimolazione della caffeina. L'inclusione di adattogeni, nootropi e proteine vegetali sta trasformando il caffè da bevanda tradizionale a prodotto per il benessere, volto a migliorare le prestazioni cognitive e a gestire lo stress. Questa tendenza è particolarmente evidente tra i giovani, che considerano il consumo di caffè come parte di un approccio più ampio di ottimizzazione della salute piuttosto che come una semplice fonte di caffeina. La certificazione biologica si è affermata come un fattore di differenziazione significativo, poiché i consumatori associano gli ingredienti naturali a una qualità premium. Tuttavia, i vincoli della catena di approvvigionamento limitano la disponibilità di caffè biologico e contribuiscono a un aumento dei costi. Le alternative al latte vegetale stanno guadagnando popolarità nei formati di caffè pronto da bere, rispondendo alle preoccupazioni legate all'intolleranza al lattosio e attraendo i consumatori attenti all'ambiente che cercano fonti proteiche sostenibili. Nel frattempo, il panorama normativo si sta evolvendo per accogliere le dichiarazioni funzionali, richiedendo solide prove scientifiche. Questo cambiamento avvantaggia le aziende più grandi con capacità di ricerca avanzate, creando sfide per i marchi specializzati più piccoli.
L'aumento dell'urbanizzazione e degli stili di vita frenetici favoriscono i formati RTD
Con la continua crescita della popolazione urbana, i gruppi di consumatori nelle città stanno diventando sempre più densi, lasciando agli individui meno tempo per la preparazione tradizionale del caffè. Questo cambiamento ha reso i formati di caffè pronto da bere (RTD) una soluzione vitale per mantenere le abitudini di consumo di caffeina nonostante le esigenze di ritmi quotidiani serrati. La relazione tra urbanizzazione e adozione del caffè pronto da bere è particolarmente pronunciata nelle regioni in via di sviluppo, dove lo sviluppo delle infrastrutture spesso fatica a tenere il passo con la crescita demografica. Questo scenario crea un'opportunità significativa per prodotti a base di caffè a lunga conservazione che eliminano la necessità di una logistica a freddo, garantendo accessibilità e praticità. Inoltre, lo stile di vita frenetico dei professionisti ha aumentato la domanda di prodotti a base di caffè che offrano costantemente un'elevata qualità senza l'imprevedibilità della preparazione. Il caffè pronto da bere si è affermato come un'alternativa affidabile alla variabilità delle esperienze nelle caffetterie o al lungo processo di preparazione del caffè a casa. I formati di confezionamento monodose hanno acquisito importanza in questo contesto, poiché si allineano alle abitudini di consumo individuali piuttosto che all'uso domestico condiviso, consentendo alle aziende di implementare strategie di prezzo premium. La crescente integrazione delle piattaforme digitali di ordinazione e consegna aumenta ulteriormente la praticità del caffè pronto all'uso, consentendo ai consumatori di mantenere la propria routine senza la necessità di recarsi nei negozi fisici. Inoltre, i progressi nelle infrastrutture di trasporto urbano hanno migliorato l'efficienza della distribuzione, riducendo i costi e consentendo prezzi competitivi, il che a sua volta accelera la penetrazione del caffè pronto all'uso nei mercati urbani.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Preoccupazioni per la salute dovute all'elevato contenuto di zuccheri, additivi e ingredienti artificiali nei tradizionali prodotti pronti da consumare | -0.8% | Globale, in particolare Nord America ed Europa | A breve termine (≤ 2 anni) |
| Complessità della conformità normativa per l'etichettatura degli ingredienti e gli standard sanitari | -0.6% | Globale, con requisiti regionali variabili | Medio termine (2-4 anni) |
| Limitazioni della durata di conservazione per le varianti a base di latticini e biologiche | -0.4% | Globale, con un impatto maggiore nelle regioni con catena del freddo limitata | A lungo termine (≥ 4 anni) |
| La volatilità del prezzo dei chicchi di caffè influisce sull'offerta e sui margini | -1.1% | Globale, con il maggiore impatto sui mercati sensibili al prezzo | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Preoccupazioni per la salute dovute all'elevato contenuto di zuccheri, additivi e ingredienti artificiali nei prodotti RTD tradizionali
La crescente consapevolezza dei consumatori sul contenuto di zucchero e additivi artificiali nei prodotti a base di caffè pronti da bere (RTD) sta alimentando la resistenza alle formulazioni tradizionali. Questa tendenza spinge i produttori a riformulare la propria offerta per evitare di perdere quote di mercato a favore di alternative più salutari. I consumatori attenti alla salute stanno esaminando sempre più attentamente le etichette degli ingredienti, rifiutando prodotti con sciroppo di mais ad alto contenuto di fruttosio, aromi artificiali o conservanti utilizzati per prolungare la durata di conservazione. Questo cambiamento pone sfide significative per i marchi di caffè pronto da bere di massa, che storicamente hanno fatto affidamento su un elevato contenuto di zucchero per compensare la qualità inferiore del caffè. Al contrario, crea opportunità per i marchi premium che si concentrano su ingredienti naturali e formulazioni a ridotto contenuto di zucchero. Inoltre, le pressioni normative delle autorità sanitarie, tra cui requisiti più severi in materia di etichettatura del contenuto di zucchero e una potenziale tassazione sulle bevande ad alto contenuto di zucchero, stanno aumentando i costi di conformità e potrebbero ulteriormente frenare la domanda di prodotti a base di caffè pronti da bere tradizionali.
Complessità della conformità normativa per l'etichettatura degli ingredienti e gli standard sanitari
L'evoluzione del panorama normativo nei vari mercati presenta notevoli sfide in termini di conformità, con conseguenti costi maggiori e ritardi nel lancio dei prodotti. Questo problema è particolarmente sentito per le aziende che perseguono strategie di distribuzione globale. I produttori sono spesso tenuti a districarsi tra normative diverse in materia di divulgazione degli ingredienti, etichettatura nutrizionale e indicazioni sulla salute a seconda delle regioni. Queste variazioni richiedono spesso lo sviluppo di più formulazioni di prodotto o costringono le aziende ad accettare un accesso limitato al mercato. I prodotti a base di caffè funzionali pronti da bere (RTD), che spesso incorporano ingredienti innovativi come adattogeni o nootropi, affrontano ulteriori ostacoli a causa del loro incerto status normativo. Questi prodotti richiedono una documentazione completa per convalidare le indicazioni sulla salute, il che ne aumenta la complessità. Negli Stati Uniti, l'evoluzione delle linee guida della FDA per l'etichettatura delle bevande costringe le aziende a investire in competenze normative specializzate e sistemi di conformità, il che può rappresentare un onere finanziario significativo per le piccole imprese. Analogamente, le normative dell'Unione Europea sulla certificazione biologica e sulle dichiarazioni di sostenibilità introducono ulteriori requisiti di conformità, tra cui la necessità di trasparenza della catena di approvvigionamento e di sistemi di documentazione completi. Questo intricato contesto normativo tende a favorire le aziende affermate del settore delle bevande dotate di infrastrutture di conformità ben sviluppate, creando al contempo ostacoli sostanziali per le startup e i piccoli operatori che potrebbero non disporre delle risorse e delle competenze necessarie per affrontare efficacemente queste sfide.
Analisi del segmento
Per tipo di bevanda analcolica: Cold Brew comanda il posizionamento premium
Si prevede che il caffè preparato a freddo (cold brew) sarà il segmento in più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 7.08% fino al 2031. Al contrario, si prevede che il caffè freddo tradizionale manterrà la sua posizione di leadership, detenendo una quota di mercato significativa del 51.52% nel 2025. La crescente popolarità del caffè preparato a freddo è attribuibile alla sua percepita qualità superiore e al suo profilo aromatico più delicato, che incontrano fortemente le preferenze dei consumatori. Questa percezione consente ai marchi di adottare strategie di prezzo premium, compensando efficacemente i minori volumi di vendita tipicamente associati al caffè preparato a freddo rispetto ai tradizionali prodotti a base di caffè freddo.
Le varianti Nitro Cold Brew elevano ulteriormente il segmento offrendo un'esperienza di qualità da caffetteria in un formato pratico e portatile. Questi prodotti si rivolgono ai consumatori disposti a pagare di più per un gusto e una qualità migliori, anche a un costo più elevato. Nel frattempo, altre opzioni di caffè pronto da bere (RTD), come le bevande a base di espresso e i prodotti aromatizzati speciali, continuano a servire mercati di nicchia. Tuttavia, queste varianti devono affrontare notevoli sfide, tra cui lo spazio limitato sugli scaffali nei punti vendita al dettaglio e la minore familiarità con il prodotto da parte dei consumatori, che possono ostacolarne una più ampia adozione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di imballaggio: la sostenibilità guida la crescita delle bottiglie in PET
Si prevede che le bottiglie in vetro manterranno una quota di mercato del 37.02% nel 2025, trainate dal loro posizionamento premium e dalla percezione di una qualità superiore da parte dei consumatori. Queste bottiglie sono spesso associate a una migliore conservazione del gusto, rendendole la scelta preferita per alcuni prodotti. Tuttavia, presentano anche delle sfide, in particolare nelle regioni con infrastrutture di riciclo del vetro limitate, che possono ostacolarne l'impatto ambientale. D'altro canto, le bottiglie in PET stanno guadagnando terreno, con un CAGR previsto del 6.71%. Questa crescita è alimentata dai loro vantaggi in termini di sostenibilità, come la leggerezza e la facilità di riciclaggio, nonché dalla loro efficienza nelle operazioni della supply chain. Questi fattori rendono le bottiglie in PET un'opzione sempre più popolare nel mercato del packaging.
Il panorama del packaging riflette un più ampio dilemma dei consumatori tra la priorità alla qualità e la gestione delle problematiche ambientali. Le lattine metalliche si sono ritagliate una nicchia offrendo vantaggi come la portabilità e l'efficace mantenimento della temperatura, rendendole adatte a casi d'uso specifici. Le confezioni asettiche, nel frattempo, consentono una distribuzione a lunga conservazione, il che è particolarmente vantaggioso nei mercati in via di sviluppo in cui la logistica della catena del freddo potrebbe non essere fattibile. I bicchieri monouso continuano a dominare i canali della ristorazione, dove la loro praticità si allinea alle abitudini di consumo immediate dei consumatori, riducendo le preoccupazioni relative allo smaltimento degli imballaggi. Insieme, questi formati di packaging illustrano le preferenze diverse e in evoluzione che stanno plasmando il mercato.
Per canale di distribuzione: l'e-commerce accelera il predominio dell'off-trade
Si prevede che i canali off-trade deterranno una quota di mercato del 69.95% nel 2025, con un CAGR del 6.62%, trainato dall'espansione dell'e-commerce e dalla crescente presenza di minimarket nelle aree urbane. Questa predominanza evidenzia la preferenza dei consumatori per l'acquisto di prodotti a base di caffè pronto all'uso durante le normali spese, piuttosto che attraverso acquisti d'impulso presso i punti di ristorazione. Supermercati e ipermercati contribuiscono al volume maggiore, supportati da prezzi competitivi e attività promozionali, mentre i minimarket si rivolgono ai segmenti premium sfruttando l'accessibilità della posizione e le opportunità di acquisto d'impulso. Il commercio al dettaglio online sta vivendo una rapida crescita, alimentata da servizi in abbonamento e opzioni di acquisto all'ingrosso che attraggono i consumatori abituali di caffè pronto all'uso in cerca di praticità ed efficienza dei costi. Secondo l'International Trade Administration, si prevede che le vendite online globali cresceranno dal 16% nel 2021 al 22% entro il 2025.
I negozi specializzati mantengono posizioni di nicchia offrendo caffè pronti all'uso artigianali e di alta qualità che generano margini più elevati, ma servono una clientela limitata. Il canale on-trade si trova ad affrontare le difficoltà derivanti dal cambiamento dei modelli di consumo, dove i consumatori preferiscono sempre più consumare caffè pronti all'uso a casa o al lavoro piuttosto che nei ristoranti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per funzionalità: il miglioramento energetico guida la tendenza multi-beneficio
Si prevede che i prodotti energetici a base di caffè pronto all'uso rappresenteranno una quota di mercato del 34.62% nel segmento funzionale entro il 2025, con un CAGR del 6.98%. Questa crescita evidenzia l'evoluzione delle preferenze dei consumatori, sempre più alla ricerca di bevande che offrano più della semplice stimolazione della caffeina. Questi prodotti traggono vantaggio dal loro appeal trasversale nell'alimentazione sportiva e dal loro posizionamento come strumenti per migliorare la produttività sul posto di lavoro. Rispondendo a queste diverse esigenze, il segmento sta espandendo con successo la propria portata oltre i tradizionali consumatori di caffè, attingendo a gruppi di consumatori più ampi e a nuove opportunità di mercato.
Le varianti arricchite con proteine sono particolarmente apprezzate dagli amanti del fitness che apprezzano opzioni pratiche per l'alimentazione post-allenamento. Inoltre, l'inclusione di ingredienti funzionali come adattogeni e nootropi risponde al crescente interesse dei consumatori per la gestione dello stress e il miglioramento cognitivo. Questo cambiamento nelle aspettative dei consumatori sta ridefinendo il caffè pronto all'uso come categoria di prodotto orientata al benessere, consentendo ai marchi di imporre prezzi premium e al contempo soddisfare la domanda di bevande multifunzionali.
Analisi geografica
L'Asia-Pacifico continua a guidare il mercato globale del caffè pronto all'uso, con una quota di mercato del 36.74% nel 2025. La regione beneficia di una combinazione di urbanizzazione e crescente adozione della cultura del caffè, in particolare in Cina e India. In Cina, il mercato è supportato da infrastrutture di e-commerce avanzate e sistemi di pagamento mobile, che semplificano la distribuzione diretta al consumatore. Nel frattempo, i consumatori indiani attenti al prezzo stanno trainando la domanda di opzioni di caffè pronto all'uso a prezzi accessibili, in competizione con il consumo tradizionale di tè. Il Giappone, in quanto mercato maturo, si concentra su offerte premium, sfruttando ingredienti funzionali e formati di confezionamento innovativi per ottenere margini più elevati. Inoltre, i mercati del Sud-Est asiatico come Thailandia e Indonesia stanno assistendo a una rapida adozione, trainata da una popolazione più giovane e dall'influenza degli stili di vita occidentali.
Il Nord America registra una crescita costante, trainata dalle innovazioni nel cold brew e nelle bevande funzionali, che attraggono i consumatori attenti alla salute e alla ricerca di esperienze premium. Gli Stati Uniti guidano la regione, supportati da reti di distribuzione consolidate e dalla propensione dei consumatori a pagare per qualità e praticità. Il Canada segue una traiettoria simile, con un'enfasi aggiuntiva sulle soluzioni di packaging sostenibili. Il Messico offre opportunità di crescita grazie alla sua popolazione urbana in espansione e alle influenze culturali transfrontaliere, sebbene la sensibilità economica limiti l'adozione di prodotti premium rispetto a Stati Uniti e Canada. Nonostante la saturazione nei tradizionali segmenti del caffè pronto all'uso, le tendenze alla premiumizzazione continuano a guidare la crescita del valore in tutta la regione.
In Europa, la sostenibilità e la certificazione biologica sono fattori chiave che plasmano il mercato del caffè pronto all'uso. Germania e Regno Unito sono all'avanguardia, adottando prodotti ecosostenibili a prezzi elevati. La regione beneficia di solidi quadri normativi a supporto delle certificazioni biologiche ed equosolidali, consentendo ai marchi di differenziarsi attraverso l'approvvigionamento etico e la responsabilità ambientale. Francia e Italia affrontano sfide dovute alle loro forti culture tradizionali del caffè, che creano resistenza ai formati pronti all'uso. Tuttavia, i consumatori più giovani in questi mercati stanno sempre più adottando alternative convenienti che mantengono elevati standard qualitativi. Si prevede che la crescita in Europa sarà trainata da un posizionamento incentrato sulla sostenibilità piuttosto che dall'espansione dei volumi, poiché la consapevolezza ambientale continua a influenzare le decisioni di acquisto in tutti i gruppi demografici.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
Il mercato del caffè pronto da bere (RTD) è moderatamente concentrato, con aziende di bevande consolidate che sfruttano le loro ampie reti di distribuzione per mantenere una forte presenza. Allo stesso tempo, le torrefazioni specializzate si stanno ritagliando segmenti premium concentrandosi su strategie di vendita diretta al consumatore e costruendo l'autenticità del marchio. I principali attori come Nestlé, Starbucks e Coca-Cola beneficiano delle economie di scala nella produzione e nell'approvvigionamento. Tuttavia, devono affrontare una crescente concorrenza da parte di marchi più piccoli e agili, rapidi nell'innovare con ingredienti funzionali e soluzioni di packaging sostenibili.
Le aziende con capacità di integrazione verticale stanno guadagnando un vantaggio gestendo meglio la qualità e i costi della supply chain. D'altro canto, i marchi di caffè pronti da bere puri trovano spesso difficile scalare la propria distribuzione senza stringere partnership strategiche o essere acquisiti da aziende di bevande più grandi. La tecnologia sta diventando un fattore di differenziazione chiave, poiché le aziende adottano tecniche avanzate di conservazione degli imballaggi, ottimizzano le supply chain e sfruttano piattaforme digitali dirette al consumatore per rafforzare le relazioni con i clienti e migliorare la redditività.
L'innovazione rimane una priorità, come dimostrano i depositi di brevetti per i metodi di estrazione a freddo e l'integrazione di ingredienti funzionali, con le aziende che cercano di proteggere processi proprietari che migliorano la qualità del prodotto. Gli operatori affermati beneficiano anche della loro capacità di districarsi tra complessi requisiti normativi, che possono rappresentare un ostacolo significativo per i piccoli operatori con risorse limitate. Nel frattempo, stanno emergendo opportunità nei settori della nutrizione personalizzata e del packaging sostenibile, dove la domanda dei consumatori sta superando l'attuale offerta di mercato. Ciò crea spazio per i nuovi operatori che vogliono puntare a nicchie sottoservite, contribuendo a un'ulteriore frammentazione del mercato.
Leader del settore del caffè pronto da bere
Nestlé SA
Suntory Holdings Limited
The Coca-Cola Company
PepsiCo, Inc.
Keurig Dr Pepper Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Febbraio 2025: Emmi ha lanciato Caffè Latte Zero, un caffè pronto all'uso senza zuccheri aggiunti, pensato per i consumatori britannici attenti alla salute, che utilizza ingredienti di prima qualità, processi sostenibili e una distribuzione esclusiva presso Tesco a partire da marzo 2025.
- Agosto 2025: Asahi Group espande a livello globale il suo marchio di punta RTD ZEITAKU SHIBORI, lanciandolo in Nuova Zelanda con gusti personalizzati a livello locale, dopo una forte crescita e vendite elevate in Giappone e nella regione Asia-Pacifico.
- Settembre 2024: Nespresso lancia negli Stati Uniti il suo primo caffè pronto all'uso, a base di caffè colombiano e miele di fiori, a dimostrazione dell'attenzione rivolta alla domanda da asporto e all'agricoltura rigenerativa all'interno della sua gamma Nespresso Bloom.
Ambito del rapporto sul mercato globale del caffè pronto da bere
Cold Brew Coffee e Iced Coffee sono coperti come segmenti per tipologia di bevanda analcolica. Confezioni asettiche, bottiglie di vetro, lattine di metallo e bottiglie in PET sono coperti come segmenti per tipologia di imballaggio. Off-trade e On-trade sono coperti come segmenti per canale di distribuzione. Africa, Asia-Pacifico, Europa, Medio Oriente, Nord America e Sud America sono coperti come segmenti per regione.Per tipo di bevanda analcolica
| Cold Brew Coffee |
| Caffè ghiacciato |
| Altro caffè pronto |
Per tipo di imballo
| Bottiglie in PET |
| Bottiglie di vetro |
| Lattina di metallo |
| Confezioni asettiche |
| bicchieri usa e getta |
Per canale di distribuzione
| In commercio | |
| Fuori commercio | Supermarket / Ipermercato |
| MINIMARKET | |
| Negozi specializzati | |
| Vendita al dettaglio online | |
| Altri canali di distribuzione |
Per funzionalità
| Arricchito con proteine |
| Energia infusa |
| Altro |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di bevanda analcolica | Cold Brew Coffee | |
| Caffè ghiacciato | ||
| Altro caffè pronto | ||
| Per tipo di imballo | Bottiglie in PET | |
| Bottiglie di vetro | ||
| Lattina di metallo | ||
| Confezioni asettiche | ||
| bicchieri usa e getta | ||
| Per canale di distribuzione | In commercio | |
| Fuori commercio | Supermarket / Ipermercato | |
| MINIMARKET | ||
| Negozi specializzati | ||
| Vendita al dettaglio online | ||
| Altri canali di distribuzione | ||
| Per funzionalità | Arricchito con proteine | |
| Energia infusa | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- Bevande analcoliche gassate (CSD) - Le bevande analcoliche gassate (CSD) si riferiscono a bevande analcoliche gassate e tipicamente aromatizzate, contenenti anidride carbonica disciolta per creare effervescenza. Queste bevande includono comunemente cola, limone-lime, arancia e varie bibite aromatizzate alla frutta. Commercializzato in lattine, bottiglie o erogatori a fontana.
- Succhi di frutta - Abbiamo considerato i succhi confezionati che comprendono bevande analcoliche derivate da frutta, verdura o una combinazione delle stesse, lavorate e sigillate in vari formati di imballaggio come bottiglie, cartoni o buste. Escludendo i succhi freschi, questo segmento di mercato comprende succhi preparati e conservati a livello commerciale, spesso con aggiunta di conservanti e aromi.
- Tè pronto da bere (RTD) e caffè RTD - Il tè pronto da bere (RTD) e il caffè RTD sono bevande analcoliche preconfezionate che vengono preparate e preparate per il consumo senza ulteriore diluizione. Il tè pronto include in genere varie varietà di tè, infusi con aromi e dolcificanti e viene fornito in bottiglie, lattine o cartoni. Allo stesso modo, il caffè pronto prevede formulazioni di caffè pre-infuso, spesso miscelate con latte, zucchero o aromi, ed è convenientemente confezionato per il consumo in movimento.
- Bevande Energetiche - Energy Drinks - Le bevande energetiche sono bevande analcoliche formulate per fornire un rapido apporto di energia e prontezza. Considerando che le bevande sportive sono bevande progettate per idratare e ricostituire gli elettroliti, in particolare dopo uno sforzo fisico, un esercizio fisico o un'attività intensa
| Parola chiave | Definizione |
|---|---|
| Bevande analcoliche gassate | Le bevande analcoliche gassate (CSD) sono una combinazione di acqua gassata e aromi, addolcite con zucchero o dolcificanti non zuccherini. |
| Cola normale | La Cola Standard è definita come il sapore originale della cola soda. |
| Coca cola | Una bevanda analcolica a base di cola contenente poche o nessuna quantità di zucchero |
| Carbonati Aromatizzati Alla Frutta | Una bevanda gassata preparata a partire da succo di frutta/aroma di frutta con acqua gassata e contenente zucchero, destrosio, zucchero invertito o glucosio liquido singolarmente o in combinazione. Può contenere olio di buccia ed essenze di frutta. |
| E-liquids - Juice | Il succo è una bevanda ottenuta dall'estrazione o dalla spremitura del liquido naturale contenuto nella frutta e nella verdura. |
| 100% di succo | Succo di frutta/verdura ottenuto dalla frutta sotto forma di succo, senza aggiunta di acqua per aumentarne il volume. Non è consentito aggiungere zuccheri, dolcificanti, conservanti, aromi o coloranti al succo di frutta. |
| Bevande a base di succo (fino al 24% di succo) | Bevande a base di succhi di frutta/verdura con fino al 24% di estratto di frutta/verdura. |
| Nettari (25-99% di succo) | Succhi che possono contenere dal 25 al 99% di frutta, con i limiti minimi di legge definiti a seconda della tipologia di frutta |
| Concentrati di succo | I succhi concentrati sono quelle forme di succhi in cui la maggior parte del liquido viene rimossa, risultando in un prodotto denso e sciropposo noto come succo concentrato. |
| Caffè RTD | Bevande al caffè confezionate vendute in forma preparata e pronte per il consumo al momento dell'acquisto. |
| Caffè ghiacciato | Un caffè freddo è una versione fredda del caffè, solitamente una combinazione di caffè espresso caldo e latte con l'aggiunta di ghiaccio. |
| Cold Brew Coffee | La preparazione a freddo, chiamata anche estrazione con acqua fredda o spremitura a freddo, viene effettuata immergendo il caffè macinato in acqua a temperatura ambiente per diverse ore. |
| Tè RTD | Il tè pronto da bere (RTD) è un tè confezionato pronto per il consumo immediato senza infusione o preparazione |
| Tè freddo | Il tè freddo o tè freddo è una bevanda a base di tè senza latte ma con zucchero e talvolta aromi di frutta, bevuta fredda. |
| Tè verde | Il tè verde è una bevanda a base di tè che favorisce la prontezza mentale, allevia i sintomi digestivi e promuove la perdita di peso. |
| Tè alle erbe | Le bevande alle tisane sono ottenute dall'infusione o dal decotto di erbe, spezie o altro materiale vegetale in acqua calda. |
| Energy Drink | Un tipo di bevanda contenente composti stimolanti, solitamente caffeina, commercializzata per fornire stimolazione mentale e fisica. Possono essere gassati o meno e possono contenere anche zucchero, altri dolcificanti o estratti di erbe, tra i numerosi possibili ingredienti. |
| Bevande energetiche senza zucchero o ipocaloriche | Le bevande energetiche senza zucchero o a basso contenuto calorico sono bevande energetiche senza zucchero, zuccherate artificialmente con poche o nessuna calorie. |
| Bevanda energetica tradizionale | Le bevande energetiche tradizionali sono bevande analcoliche funzionali contenenti ingredienti progettati per aumentare l'energia del consumatore. |
| Bevande energetiche naturali/organiche | Le bevande energetiche naturali/biologiche sono bevande energetiche prive di dolcificanti artificiali e coloranti sintetici. Contengono invece ingredienti di derivazione naturale come tè verde, yerba mate ed estratti botanici. |
| Colpi di energia | Una bevanda energetica piccola ma altamente concentrata che contiene grandi quantità di caffeina e/o altri stimolanti. La quantità è relativamente inferiore rispetto alle bevande energetiche. |
| Bevanda sportiva | Le bevande sportive sono bevande progettate specificamente per il rapido apporto di liquidi, carboidrati ed elettroliti prima, durante o dopo l'esercizio. |
| isotonica | Le bevande isotoniche contengono concentrazioni di sale e zucchero simili a quelle del corpo umano e sono progettate per sostituire rapidamente i liquidi persi durante l'esercizio ma con un aumento di carboidrati. |
| ipertonica | Le bevande ipertoniche hanno una concentrazione di sale e zucchero maggiore rispetto al corpo umano. È meglio berli dopo l'esercizio poiché è importante ripristinare rapidamente i livelli di glicogeno dopo l'esercizio. |
| Ipotonico | Le bevande ipotoniche sono progettate per sostituire rapidamente i liquidi persi durante l'esercizio. Hanno un contenuto di carboidrati molto basso e una concentrazione di sale e zucchero inferiore a quella del corpo umano. |
| Acqua arricchita di elettroliti | L'acqua elettrolitica è acqua infusa con minerali caricati elettricamente, come sodio, potassio, calcio e magnesio. |
| Bevande sportive a base proteica | Le bevande sportive a base proteica sono quelle bevande sportive che contengono proteine aggiunte che miglioreranno le prestazioni e ridurranno la disgregazione delle proteine muscolari. |
| In commercio | L'horeca si riferisce a luoghi che vendono bevande per il consumo immediato sul posto come bar, ristoranti e pub |
| Fuori commercio | Per prodotti fuori commercio di solito si intendono luoghi come negozi di liquori, supermercati e altri luoghi in cui non si consuma subito la bevanda. |
| Minimarket | Un'attività di vendita al dettaglio che fornisce al pubblico un luogo conveniente per acquistare rapidamente un'ampia varietà di prodotti e servizi di consumo, generalmente cibo e benzina. |
| Negozio specializzato | Un negozio specializzato è un negozio/negozio che offre un vasto assortimento di marchi, stili o modelli all'interno di una categoria di prodotti relativamente ristretta |
| Vendita al dettaglio online | La vendita al dettaglio online è un tipo di e-commerce in cui un'azienda vende beni o servizi direttamente ai consumatori da un sito web. |
| Imballaggio asettico | L'imballaggio asettico si riferisce al riempimento di un prodotto freddo, commercialmente sterile in condizioni sterili in un contenitore presterilizzato e alla chiusura in condizioni sterili per formare un sigillo che escluda efficacemente i microrganismi. Questi includono tetra pack, cartoni, buste ecc. |
| Bottiglia in PET | Per bottiglia in PET si intende una bottiglia realizzata in polietilene tereftalato. |
| Lattine di metallo | Contenitori metallici in alluminio o acciaio stagnato o zincato, comunemente utilizzati per il confezionamento di alimenti, bevande o altri prodotti. |
| bicchieri usa e getta | Per Coppa usa e getta si intende una tazza o altro contenitore progettato per uso singolo per servire bevande, come acqua, bevande fredde, bevande calde e bevande alcoliche. |
| Gen Z | Un modo per riferirsi al gruppo di persone nate tra la fine degli anni '1990 e l'inizio degli anni 2000. |
| Del Millennio | Chiunque sia nato tra il 1981 e il 1996 (dai 23 ai 38 anni nel 2019) è considerato un Millennial |
| Taurina | La taurina è un amminoacido che supporta la salute immunitaria e la funzione del sistema nervoso. |
| Bar e pub | È un locale per bere autorizzato a servire bevande alcoliche da consumare sul posto. |
| Caffè | È un locale di ristorazione che serve rinfreschi (principalmente caffè) e pasti leggeri. |
| In viaggio | Significa fare/affrontare mentre si è impegnati in qualcosa e non deviare i piani per assecondarli. |
| Penetrazione di Internet | Il tasso di penetrazione di Internet corrisponde alla percentuale della popolazione totale di un determinato paese o regione che utilizza Internet. |
| Distributore automatico | Una macchina che eroga piccoli articoli come cibo, bevande o sigarette quando viene inserita una moneta o un gettone |
| Negozio di sconti | Un discount o un discount offre un formato di vendita al dettaglio in cui i prodotti vengono venduti a prezzi che sono in linea di principio inferiori a un "prezzo al dettaglio intero" effettivo o presunto. I discount si affidano agli acquisti all’ingrosso e alla distribuzione efficiente per contenere i costi. |
| Etichetta pulita | Sul mercato delle bevande le etichette pulite sono bevande composte da pochi ingredienti di origine naturale e non lavorate o solo leggermente lavorate. |
| Caffeina | Un composto alcaloide che è uno stimolante del sistema nervoso centrale. Viene utilizzato principalmente a scopo ricreativo, come blando potenziatore cognitivo per aumentare la vigilanza e le prestazioni attentive. |
| Sport estremo | Gli sport d'azione, gli sport d'avventura o gli sport estremi sono attività percepite come comportanti un elevato grado di rischio. |
| Allenamento ad intervalli ad alta intensità | Incorpora diversi round che alternano diversi minuti di movimenti ad alta intensità per aumentare significativamente la frequenza cardiaca fino ad almeno l'80% della frequenza cardiaca massima, seguiti da brevi periodi di movimenti a minore intensità. |
| Data di scadenza | Il periodo di tempo durante il quale un articolo rimane utilizzabile, idoneo al consumo o vendibile. |
| Soda alla panna | La Cream Soda è una bevanda analcolica dolce. Generalmente aromatizzato alla vaniglia e basato sul gusto di una scaglia di gelato |
| Birra alla radice | La root beer è una bevanda analcolica dolce nordamericana tradizionalmente prodotta utilizzando la corteccia della radice dell'albero di sassofrasso Sassafras albidum o la vite di Smilax ornata come sapore principale. La root beer è tipicamente, ma non esclusivamente, analcolica, priva di caffeina, dolce e gassata. |
| Soda alla vaniglia | Una bevanda analcolica gassata aromatizzata alla vaniglia. |
| Dairy-Free | Un prodotto che non contiene latte o prodotti lattiero-caseari di mucche, pecore o capre. |
| Bevande energetiche senza caffeina | Le bevande energetiche senza caffeina si basano su altri ingredienti per aumentare l'energia. Le scelte più popolari includono aminoacidi, vitamine del gruppo B ed elettroliti. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: IDENTIFICARE LE VARIABILI CHIAVE: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella fase 1 vengono testati rispetto ai dati storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per le previsioni di mercato e il modello viene costruito sulla base di queste variabili.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non rientra nei prezzi e il prezzo medio di vendita (ASP) viene mantenuto costante durante tutto il periodo di previsione per ciascun paese.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati in base a livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report distribuiti, incarichi di consulenza personalizzati, database e piattaforme di abbonamento

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




