

Dimensione e quota del mercato degli operatori di telecomunicazioni rumeni
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
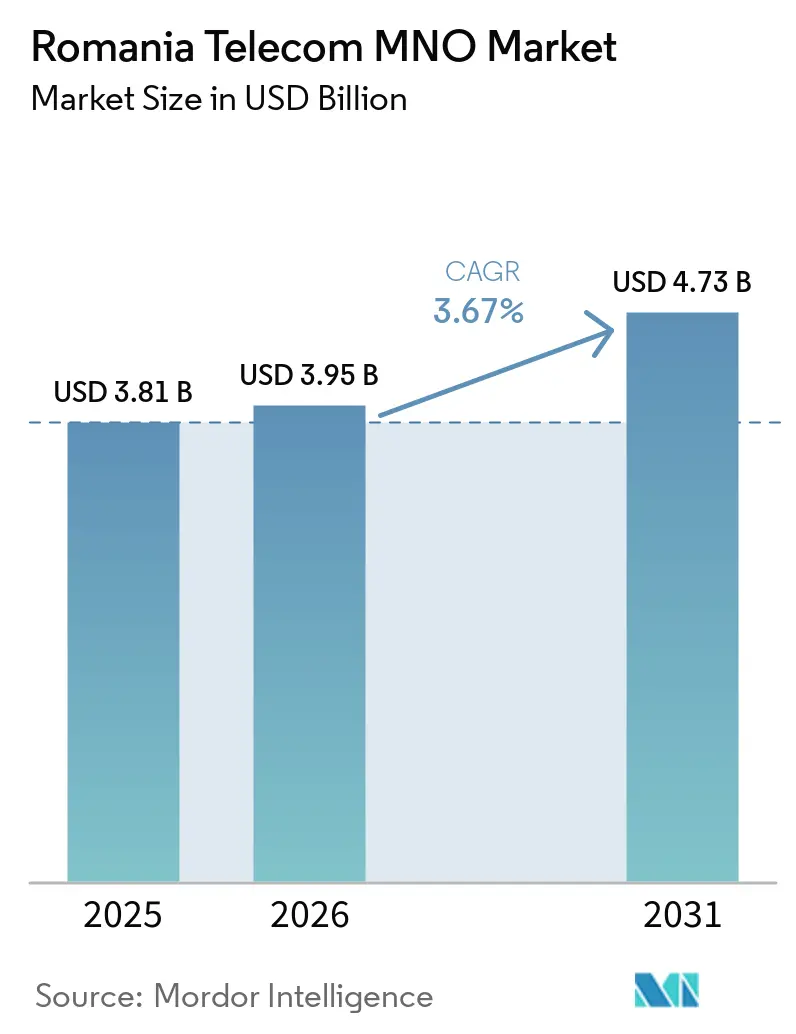
| Dimensione del mercato (2026) | 3.95 miliardo di dollari |
| Dimensione del mercato (2031) | 4.73 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.67% CAGR |
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli operatori di telecomunicazioni in Romania di Mordor Intelligence
Si prevede che il mercato rumeno degli operatori di rete mobile (MNO) aumenterà da 3.81 miliardi di dollari nel 2025 a 3.95 miliardi di dollari nel 2026, raggiungendo i 4.73 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.67% nel periodo 2026-2031. In termini di numero di abbonati, il mercato contava 26.16 milioni di abbonati nel 2025 e si prevede che crescerà da 27.13 milioni di abbonati nel 2026 a 32.51 milioni di abbonati entro il 2031, con un CAGR del 3.69% durante il periodo di previsione (2026-2031).
Questa traiettoria mostra una fase di espansione misurata in cui gli operatori passano dalla pura crescita degli abbonati a strategie di creazione di valore che ruotano attorno all'implementazione del 5G a livello nazionale, alla digitalizzazione aziendale e alla convergenza fisso-mobile. La penetrazione della fibra ottica fino a casa del 96.5% nel Paese, la più alta in Europa, offre agli operatori una piattaforma senza pari per il backhaul gigabit, l'offerta di servizi in bundle senza soluzione di continuità e il miglioramento del ricavo medio per utente. Tariffe estremamente basse, 6.58 USD PPP per il 4G illimitato e 8.29 USD PPP per il 5G, hanno compresso i margini, ma hanno incoraggiato l'elasticità dell'utilizzo dei dati che ha ampliato il traffico mobile totale e facilitato un triplo delle connessioni 5G a 2.5 milioni nel 2023. Le dinamiche competitive si sono intensificate nel 2024 e nel 2025 dopo che Orange ha finalizzato la fusione fisso-mobile e Digi Communications ha acquisito Telekom Romania Mobile, aumentando l'importanza della scalabilità, della diversificazione tecnologica e dei portafogli aziendali differenziati. Nel frattempo, le sovvenzioni del Recovery and Resilience Facility dell'UE per un valore di 29.2 miliardi di euro stanno finanziando l'implementazione del 5G, la banda larga rurale e i servizi di governo digitale, creando una spinta alla domanda a lungo termine, anche se gli operatori devono far fronte alla pressione degli investimenti dovuta alla sostituzione obbligatoria delle apparecchiature Huawei.
Punti chiave del rapporto
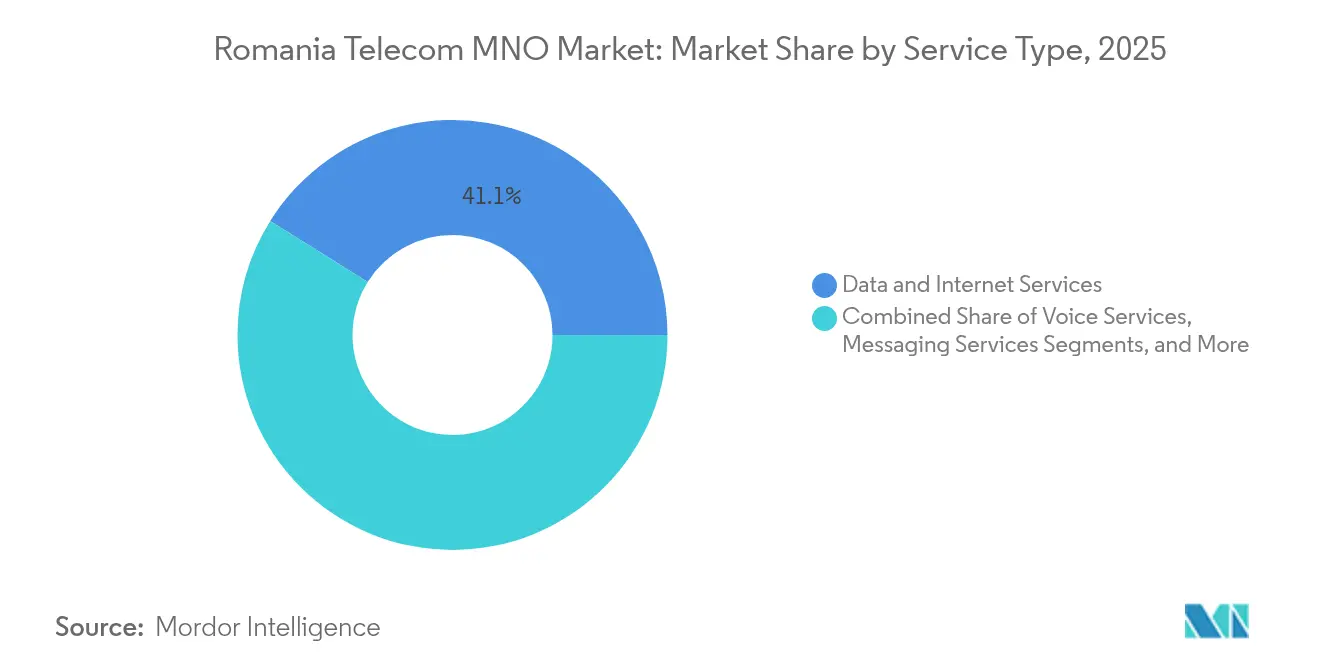
- Per tipologia di servizio, i servizi dati e Internet hanno dominato il mercato degli operatori di telecomunicazioni mobili (MNO) rumeni con una quota del 41.10% nel 2025, mentre i servizi IoT e M2M sono destinati a crescere a un CAGR del 4.10% entro il 2031.
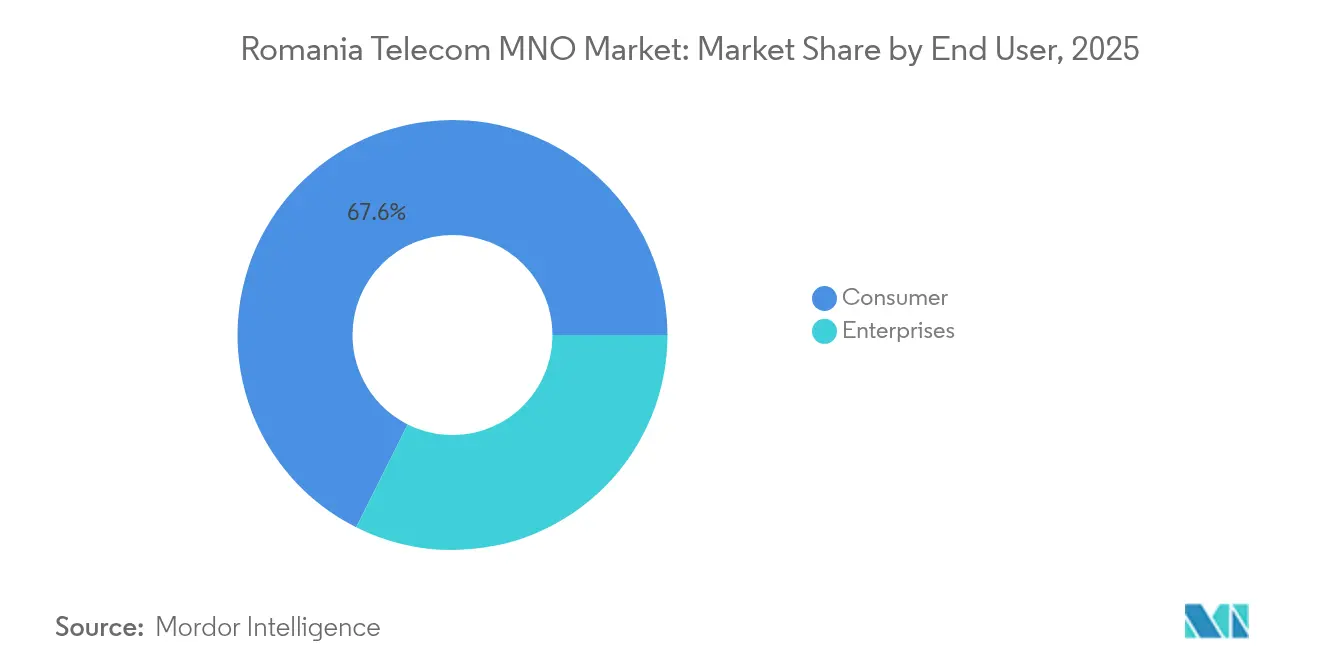
- Per utente finale, il segmento Consumer ha rappresentato il 67.60% della quota di mercato degli operatori di telecomunicazioni mobili (MNO) in Romania nel 2025, mentre si prevede che il segmento Enterprise aumenterà a un CAGR del 4.05% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato MNO delle telecomunicazioni in Romania
Analisi dell'impatto dei conducenti
| Guidatore | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida implementazione del 5G supportata dai fondi di ripresa dell'UE | + 0.8% | Nazionale, con priorità a Bucarest, Cluj-Napoca, Timișoara | Medio termine (2-4 anni) |
| La convergenza fisso-mobile guida l’aumento dell’ARPU | + 0.6% | Nazionale, concentrato nelle aree urbane | A lungo termine (≥ 4 anni) |
| Densificazione della dorsale in fibra ottica mediante iniziative municipali di fibra ottica scura | + 0.4% | Nazionale, con particolare attenzione alle città di livello 1 | Medio termine (2-4 anni) |
| Domanda di cloud/edge dal settore dei servizi IT in fase di nearshoring | + 0.5% | Nazionale, con concentrazione a Bucarest e nelle principali città | A lungo termine (≥ 4 anni) |
| Eliminazione dei sovrapprezzi di roaming imposta dall'UE | + 0.3% | Nazionale con impatto a livello UE | A breve termine (≤ 2 anni) |
| Prezzi dei dati inferiori a 0.50 EUR/GB che stimolano l'elasticità dell'utilizzo | + 0.4% | il | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida implementazione del 5G supportata dai fondi di ripresa dell'UE
La Romania si è assicurata 5.97 miliardi di euro per progetti digitali e di telecomunicazioni nell'ambito del Piano nazionale di ripresa e resilienza, un pacchetto che innalza il limite massimo per la disponibilità del 5G a livello nazionale finanziando le tariffe dello spettro, le apparecchiature di accesso radio e la modernizzazione del livello di trasporto [1] Commissione europea, “Piano nazionale di ripresa e resilienza—Romania”, europa.eu . Orange offre già il 5G in 50 città con velocità di download prossime ai 260 Mbps dopo aver investito 288 milioni di dollari in licenze a 3.4-3.8 GHz e aggiornamenti RAN, mentre Vodafone ha stretto una partnership con Ericsson e Samsung per accelerare l'implementazione dell'Open-RAN, finalizzata a una copertura rurale più rapida. L'obiettivo del governo di coprire i corridoi di trasporto e tutte le aree urbane entro il 2025 comprime i tempi di costruzione della rete, ma posiziona il mercato rumeno degli operatori di telecomunicazioni come leader nel 5G nell'Europa centrale e orientale. Con l'aumento dell'utilizzo dello spettro, gli operatori acquisiscono maggiore capacità per casi d'uso aziendali a bassa latenza che ampliano i ricavi da servizi ad alto margine, compensando la pressione a breve termine sul flusso di cassa disponibile.
La convergenza fisso-mobile guida l'aumento dell'ARPU
L'entità integrata di Orange e il modello incentrato sulla fibra di Digi illustrano come la convergenza converta le dorsali in fibra ultraveloci in proposte cloud, contenuti e mobilità in bundle che riducono il tasso di abbandono e l'economia delle unità di servizio. Secondo i benchmark interni degli operatori condivisi con le autorità di regolamentazione, le famiglie che usufruiscono di pacchetti generano in genere un valore di vita del 15-25% superiore rispetto ai clienti single-play, poiché gli abbonati consolidano la spesa per banda larga, voce mobile, pay-TV e componenti aggiuntivi IoT in un'unica fattura. L'esclusiva presenza GPON a livello nazionale della Romania semplifica l'implementazione della convergenza eliminando i colli di bottiglia dell'ultimo miglio che ritardano strategie simili nei mercati limitrofi. Questa strategia protegge inoltre gli operatori dalla concorrenza basata esclusivamente sul prezzo, spostando i criteri di acquisto dalla tariffa all'ampiezza del servizio, sebbene il successo dipenda dall'esecuzione del marketing e dalla capacità di migrare i clienti prepagati legacy verso pacchetti contrattuali.
Densificazione della dorsale in fibra ottica tramite iniziative municipali di fibra ottica scura
Le autorità locali stanno finanziando progetti di infrastrutture passive che mirano a fornire connettività gigabit a 945 villaggi entro dicembre 2025, consentendo agli operatori di affittare la fibra oscura invece di finanziare il loro backhaul nelle zone scarsamente popolate [2] Ministero della Ricerca, dell'Innovazione e della Digitalizzazione, "Guida per i progetti municipali di fibra oscura", mcid.gov.ro. Poiché il 91% dei 6.5 milioni di linee a banda larga fissa della Romania è già qualificato come ultraveloce, le costruzioni di fibra oscura si concentrano ora su parchi industriali, cluster suburbani e corridoi logistici regionali dove risiederanno i nodi di edge computing. Le risorse passive condivise riducono il capex per chilometro e migliorano i rendimenti degli investimenti che i doppi anelli della metropolitana di Bucarest, Cluj-Napoca e Timișoara hanno compresso. Il modello rispecchia i successi delle reti in fibra all'ingrosso in Svezia e Portogallo, accelerando il time-to-revenue e consentendo ai comuni di ottenere rendite simili a quelle delle utility dai contratti di locazione delle telecomunicazioni.
Domanda di cloud/edge dal settore IT in nearshoring
Il settore dei servizi IT in Romania cresce di circa l'8% all'anno, ha generato 3.2 miliardi di euro di esportazioni di software nel 2023 e ora impiega quasi 192,000 sviluppatori concentrati tra Bucarest, Cluj, Iași e Timișoara. Le multinazionali che spostano i flussi di lavoro dall'Europa occidentale danno priorità a collegamenti a bassa latenza verso data center regionali, appliance edge on-premise e gateway multicloud sicuri. Le compagnie telefoniche stanno quindi integrando la connettività con SD-WAN, 5G privato e servizi di sicurezza gestiti che registrano margini EBITDA a due cifre rispetto ai margini inferiori al 30% nel settore prepagato al dettaglio. Il memorandum d'intesa di Google con il governo rumeno per lo sviluppo congiunto di infrastrutture digitali segnala che gli Hyperscaler globali ancoreranno ulteriori zone di disponibilità, moltiplicando i ricavi da backhaul all'ingrosso e peering per gli operatori disposti a evolversi da utility voce e dati a facilitatori dell'edge-cloud.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Huawei elimina e sostituisce l'eccesso di CAPEX | -0.7% | Nationwide | Medio termine (2-4 anni) |
| Esodo di manodopera qualificata degli ingegneri RF | -0.4% | Grandi centri urbani | A lungo termine (≥4 anni) |
| Dominanza prepagata persistente | -0.3% | il | A lungo termine (≥4 anni) |
| Sovrapposizione di fibra nelle città di livello 1 | -0.2% | Bucarest, Cluj-Napoca, Timişoara | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Huawei elimina e sostituisce l'eccesso di CAPEX
La legislazione sulla sicurezza emanata nel 2021 obbliga gli operatori a rimuovere l'hardware Huawei dalle reti core entro il 2026 e dagli strati RAN entro il 2028, costringendo Orange e Vodafone ad allocare spese in conto capitale non previste e commissioni per servizi professionali che distolgono fondi dall'innovazione di prodotto che genera ricavi [3] Light Reading Editorial Team, “Vodafone, Orange Face 5G Rip-and-Replace as Romania Bans Huawei,” lightreading.com . La sostituzione delle apparecchiature senza interruzione del servizio comporta reti parallele, riallocazione dello spettro e un'ampia pianificazione degli ingegneri sul campo che gonfiano il costo per sito. Il freno al flusso di cassa libero è particolarmente acuto perché la transizione si sovrappone ai programmi accelerati di espansione del 5G legati ai finanziamenti dell'UE. Mentre gli operatori con una minore esposizione a Huawei, come Digi, affrontano costi diretti inferiori, l'industria nel suo complesso si fa carico della monetizzazione ritardata di funzionalità avanzate come il network slicing fino alla conclusione dei cicli di sostituzione.
Esodo di manodopera qualificata degli ingegneri RF
Gli ingegneri RF rumeni percepiscono salari elevati in Germania, Francia e nei paesi nordici, lasciando gli operatori nazionali a corto di personale durante l'era più complessa dell'Open-RAN, del core 5G standalone e dell'integrazione edge-cloud. Per mantenere la velocità di implementazione, gli operatori ora esternalizzano le funzioni di ottimizzazione e integrazione alle divisioni di servizi gestiti dei fornitori di apparecchiature, riducendo i costi operativi e frenando l'innovazione interna. La carenza mina anche la differenziazione della qualità del servizio, poiché i report di benchmarking favoriscono sempre più gli operatori in grado di ottimizzare i parametri a livello di cella settimanalmente anziché trimestralmente. A meno che le strutture salariali o i programmi di aggiornamento delle competenze sul posto di lavoro non riducano il divario retributivo con l'Europa occidentale, gli operatori del mercato MNO delle telecomunicazioni rumeni rischiano un deficit strutturale di talenti che erode la competitività a lungo termine.
Analisi del segmento
Per tipo di servizio: il consumo incentrato sui dati rimodella il portafoglio
Le dimensioni del mercato rumeno degli operatori di telecomunicazioni mobili (MNO) per i servizi dati e Internet si traducono in una quota di mercato del 41.10%, grazie all'elasticità del traffico resa possibile da tariffe inferiori a 0.50 euro per gigabyte. IoT e M2M hanno contribuito solo per il 4.6% al fatturato, ma registreranno il CAGR più rapido, pari al 4.10%, entro il 2031, poiché i progetti pilota per le smart city a Cluj-Napoca e i progetti di automazione industriale a Ploiești richiedono SIM a bassa latenza. Voce e messaggistica continuano a registrare un declino secolare, pur mantenendo la loro rilevanza per l'interconnessione PBX aziendale e per le famiglie rurali prive di linee fisse sostitutive. I servizi OTT e Pay-TV, supportati dall'esclusività Disney+ di Vodafone e dagli aggiornamenti Orange TV Go di Orange, arricchiscono l'ARPU attraverso l'aggregazione di contenuti, sebbene il successo del packaging dipenda dall'economia del copyright e dal raggruppamento dei dispositivi.
Le tattiche degli operatori ora privilegiano l'efficienza dello spettro e il posizionamento dell'edge cache per contenere il costo per gigabyte, dato che l'utilizzo giornaliero di dati mobili per abbonato ha superato i 9 GB nel primo trimestre del 2025, tre volte la media dell'UE-27, mentre i prezzi per utente finale rimangono i più bassi del continente. La chiusura del 3G di Orange, che già copre sette regioni, libera capacità a 900 MHz e 2100 MHz che migra verso LTE e 5G, riducendo il consumo energetico dell'11% e aumentando la produttività rurale. Nel frattempo, la penetrazione dell'IoT aziendale si attesta al 10%, ben al di sotto della media europea del 29%, lasciando un considerevole mercato indirizzabile per soluzioni NB-IoT, LTE-M e 5G private una volta che la frammentazione dell'ecosistema relativa alla certificazione dei dispositivi e all'integrazione dei sistemi si sarà attenuata.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: lo slancio aziendale si basa sui mandati di trasformazione digitale
Nel 2025, i clienti consumer hanno rappresentato il 67.60% del mercato rumeno degli operatori di telecomunicazioni mobili (MNO). Si prevede che il segmento enterprise crescerà a un CAGR del 4.05%, sostenuto dalla migrazione al cloud, dall'abilitazione al lavoro da remoto e dalla spesa per la cyber-resilienza nei settori bancario, automobilistico e dei centri di servizi condivisi. Le compagnie telefoniche stanno integrando SD-WAN, firewall gestiti e livelli di Microsoft 365 con connettività 5G per catturare questo valore, rispecchiando la crescita del 5.3% su base annua del fatturato dei servizi aziendali in Romania registrata da Vodafone nel terzo trimestre del 2025.
I nuovi contratti per le grandi imprese prevedono sempre più spesso garanzie di livello di servizio inferiori a 20 millisecondi di latenza di andata e ritorno, spingendo gli operatori a co-localizzare i nodi di mobile edge computing all'interno dei data center degli Hyperscaler a Bucarest. Per le microimprese, i pacchetti convergenti standardizzati combinano gateway POS, cloud storage e dati 5G illimitati a partire da 23 dollari al mese, rispetto ai 14 dollari del 2022, a dimostrazione del passaggio dal prezzo per gigabyte alla monetizzazione basata sulla qualità del servizio. I continui finanziamenti per l'agenda digitale del settore pubblico, pari a 4.1 miliardi di euro destinati all'e-government e alla sicurezza informatica, fungono da ancora di volume per gli ordini di connettività avanzata. Tuttavia, gli operatori devono superare le complessità degli appalti e i lunghi cicli di vendita tipici dei settori verticali della pubblica amministrazione per sbloccare il pieno valore dei contratti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Le performance regionali evidenziano la concentrazione delle dimensioni del mercato degli operatori di telecomunicazioni rumeni a Bucarest, che genera il 63% del fatturato nazionale ICT e ospita la rete macro-cellulare 5G più densa. La velocità media di download 5G della capitale ha raggiunto i 270 Mbps nel primo semestre del 2025, supportando i primi progetti pilota enterprise-edge nella produzione multimediale e nella telemedicina. Cluj-Napoca e Timișoara costituiscono il cluster di secondo livello in cui Digi, Orange e Vodafone concentrano sperimentazioni su small-cell e mmWave che forniscono progetti pilota di rete campus in centri di ricerca e sviluppo nel settore automobilistico.
Nelle regioni rurali, i corridoi in fibra ottica spenta finanziati dal governo e le allocazioni di spettro a 700 MHz mirano a portare la copertura 5G della popolazione dal 70% nel 2025 al 98% entro il 2027, raggiungendo gli obiettivi del Decennio Digitale dell'UE. Gli operatori ora valutano i vantaggi economici della condivisione di macrocelle e dell'architettura Open-RAN per soddisfare gli obblighi senza aumentare i costi per cittadino coperto. Le contee settentrionali come Suceava sono ancora in ritardo nella velocità media LTE a 22 Mbps, quindi la decisione di Orange di dismettere il 3G deve sincronizzarsi con il refarming dell'LTE a 900 per evitare lacune nel servizio. I set di dati dei test di velocità di Ookla posizionano Oradea al primo posto per latenza mobile a 23 millisecondi, illustrando le eccellenze che gli operatori pubblicizzano nelle presentazioni B2B regionali.
Il monitoraggio delle tappe fondamentali dell'UE mostra che la Romania ha raggiunto 39 dei 43 obiettivi di connettività entro il quarto trimestre del 2024, sbloccando un secondo stanziamento di 2.8 miliardi di euro a sostegno della costruzione di torri di trasmissione rurali e del corridoio di trasporto 5G. L'afflusso mitiga il rischio di investimenti in conto capitale e incoraggia un ulteriore consolidamento, poiché i progetti di torri di trasmissione più piccoli e gli MVNO cercano partnership con proprietari di reti più grandi per gestire gli audit di conformità e gli obblighi di rendicontazione. Tuttavia, la sovrapproduzione di fibra a Bucarest, Cluj-Napoca e Timișoara esercita una pressione al ribasso sulle tariffe all'ingrosso, mettendo a dura prova il ritorno sul capitale investito per gli operatori che non hanno la capacità di ammortizzare i costi di rete su diversi flussi di entrate.
Panorama competitivo
Il mercato rumeno degli operatori di telecomunicazioni mobili (MNO) è caratterizzato da quattro operatori nazionali in un ciclo di consolidamento che aumenta gradualmente la concentrazione del mercato senza eliminare l'intensità competitiva. Orange Romania è diventata leader del mercato integrato dopo la fusione di Orange Romania SA con Orange Romania Communications, ereditando 6.9 milioni di utenti di telefonia mobile, 1.2 milioni di linee a banda larga e una partecipazione governativa del 20% che stabilizza i rapporti normativi. Digi Communications, storicamente un colosso della telefonia fissa, punta ora al secondo posto acquisendo gli 1.9 milioni di abbonati di Telekom Romania Mobile; l'accordo porta la base complessiva di Digi a 6.4 milioni e incrementa la disponibilità di spettro nelle bande 1800 MHz e 2100 MHz. Vodafone Romania mantiene una posizione differenziata grazie all'adozione anticipata di Open-RAN, ottenendo elogi normativi per la diversificazione dei fornitori nonostante le regole di uscita di Huawei; la sua partnership con Disney+ alimenta ulteriormente la fidelizzazione dei pacchetti famiglia.
Le roadmap tecnologiche enfatizzano Open-RAN e il core 5G cloud-native per tenere sotto controllo il costo di rete per bit. Orange e Vodafone hanno esteso congiuntamente un progetto pilota rurale Open-RAN condiviso a 230 siti, eseguendo il software vRAN di Samsung su hardware Wind River Linux e Dell PowerEdge, mentre Digi segnala interesse per lo stesso stack mentre elabora i suoi nuovi asset per gli abbonati. Contemporaneamente, si profilano come probabili prossimi passi le scorpori di società di torri: i circa 24,000 macro-siti del mercato potrebbero essere trasferiti a entità indipendenti per sbloccare la flessibilità di bilancio necessaria a finanziare le sostituzioni di Huawei e le nuove implementazioni di celle metropolitane.
Leader del settore MNO delle telecomunicazioni in Romania
Orange Romania SA
Vodafone Romania SA
Digi Romania SA
Telekom Romania Mobile SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2025: Orange Romania è diventato il primo operatore con 5G/5G+ in 50 città dopo aver investito 265 milioni di euro in risorse di spettro e RAN.
- Marzo 2025: Digi Romania ha ottenuto 54.76 milioni di euro in prestiti all'esportazione con scadenze quadriennali per potenziare le reti in Romania e Portogallo, sostenendo l'espansione dopo una crescita del fatturato del 13.9% a 1.93 miliardi di euro nel 2024.
- Febbraio 2025: le autorità di regolamentazione impongono rigide condizioni di qualità del servizio mentre Vodafone e Digi negoziano l'acquisizione di Telekom Romania Mobile che riguarda 1.9 milioni di utenti.
- Maggio 2024: Orange ha finalizzato la fusione delle sue entità fisse e mobili dopo l'approvazione governativa, creando un operatore completamente convergente a partire da giugno 2024.
- Maggio 2024: Orange e Vodafone hanno esteso il loro progetto pilota di rete condivisa Open-RAN 4G con il software Samsung vRAN, l'infrastruttura Wind River e l'hardware Dell nelle zone rurali della Romania.
- Febbraio 2024: Vodafone Romania ha ampliato la sua rete commerciale Open-RAN con Samsung, aggiungendo siti in 20 città per aumentare la capacità 2G, 4G e 5G.
Ambito del rapporto sul mercato degli operatori di telecomunicazioni MNO in Romania
Lo studio fornisce un'analisi approfondita del settore delle telecomunicazioni in Romania.
Il mercato rumeno degli operatori di telecomunicazioni mobili (MNO) è segmentato per servizi (servizi vocali (cablati e wireless), servizi dati e di messaggistica, OTT e servizi PayTV). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti sopra indicati.
| Servizi vocali |
| Servizi dati e Internet |
| Servizi di messaggistica |
| Servizi IoT e M2M |
| Servizi OTT e PayTV |
| Altri servizi (VAS, roaming e servizi internazionali, servizi aziendali e all'ingrosso, ecc.) |
| Aziende |
| Consumatori |
| Tipo di servizio | Servizi vocali |
| Servizi dati e Internet | |
| Servizi di messaggistica | |
| Servizi IoT e M2M | |
| Servizi OTT e PayTV | |
| Altri servizi (VAS, roaming e servizi internazionali, servizi aziendali e all'ingrosso, ecc.) | |
| Utente finale | Aziende |
| Consumatori |
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato degli operatori di telecomunicazioni MNO in Romania nel 2026?
Il suo valore è di 3.95 miliardi di dollari nel 2026 e si prevede che raggiungerà i 4.73 miliardi di dollari entro il 2031.
Qual è il tasso di crescita previsto per gli operatori di telefonia mobile in Romania?
Il CAGR del mercato del 3.67% riflette la transizione dall'espansione dei volumi ai servizi 5G e aziendali a valore aggiunto.
Quale linea di servizio domina i ricavi dell'operatore?
I servizi dati e Internet sono in testa con una quota di mercato del 41.10% tra gli operatori di telecomunicazioni rumeni nel 2025, trainata da un utilizzo intensivo alle tariffe più basse d'Europa.
Perché gli operatori si concentrano sui clienti aziendali?
I ricavi aziendali crescono a un CAGR del 4.05% entro il 2031 e offrono un ARPU più elevato attraverso soluzioni integrate di connettività, cloud e sicurezza informatica.
In che modo i finanziamenti governativi influenzano l'implementazione del 5G?
Le sovvenzioni dell'UE per la ripresa, pari a 5.97 miliardi di euro, finanziano lo spettro e le infrastrutture, accelerando l'implementazione del 5G e alleggerendo al contempo gli oneri in conto capitale.
Quali sfide comporta il divieto di Huawei?
Gli operatori dovranno sostituire le apparecchiature Huawei entro il 2028, con un impatto negativo stimato di 0.7 punti percentuali sul CAGR del mercato a causa di spese in conto capitale aggiuntive.


