

Dimensioni e quota del mercato del materiale rotabile
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 56.76 miliardo di dollari |
| Dimensione del mercato (2031) | 66.70 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.28% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Alto |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato del materiale rotabile di Mordor Intelligence
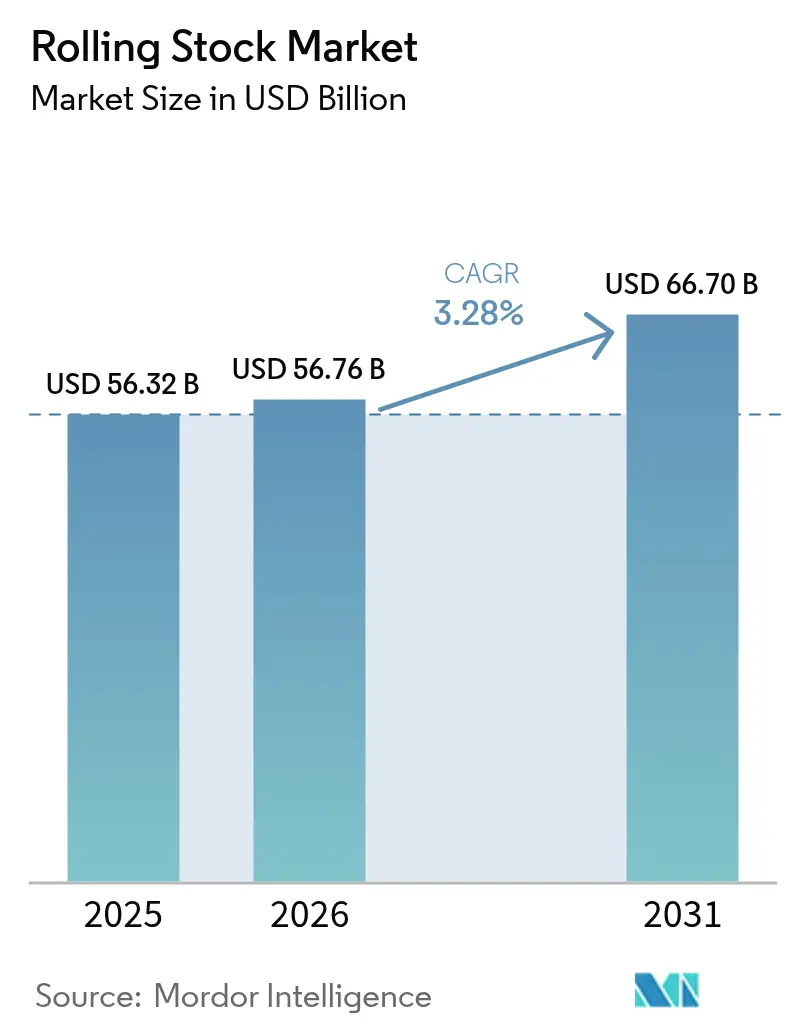
Il mercato del materiale rotabile aveva un valore di 56.32 miliardi di dollari nel 2025, 56.76 miliardi di dollari nel 2026 e si prevede che raggiungerà i 66.70 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.28% dal 2026 al 2031. I cicli di approvvigionamento ad alta intensità di capitale, le allocazioni di bilancio statale e i lunghi tempi di consegna influenzano il comportamento d'acquisto, pertanto il rinnovo della flotta segue in genere piani di investimento pubblico pluriennali piuttosto che le fluttuazioni a breve termine della domanda dei consumatori. Gli obblighi di decarbonizzazione stanno incoraggiando gli operatori ad abbandonare il diesel a favore della propulsione elettrica o ibrida, mentre l'urbanizzazione ha portato metropolitane e tram in primo piano nelle agende infrastrutturali municipali. I contratti di servizio per l'intero ciclo di vita, che includono materiale rotabile, manutenzione, ricambi e analisi digitali, stanno diventando un modello di finanziamento preferito, garantendo flussi di cassa stabili per i fornitori e riducendo il rischio operativo per gli enti gestori. La moderata concentrazione del mercato implica che gli integratori globali debbano ancora localizzare la produzione di casse, carrelli e servizi post-vendita per conformarsi alle normative sul contenuto nazionale e per competere con le agili aziende regionali.
Punti chiave del rapporto
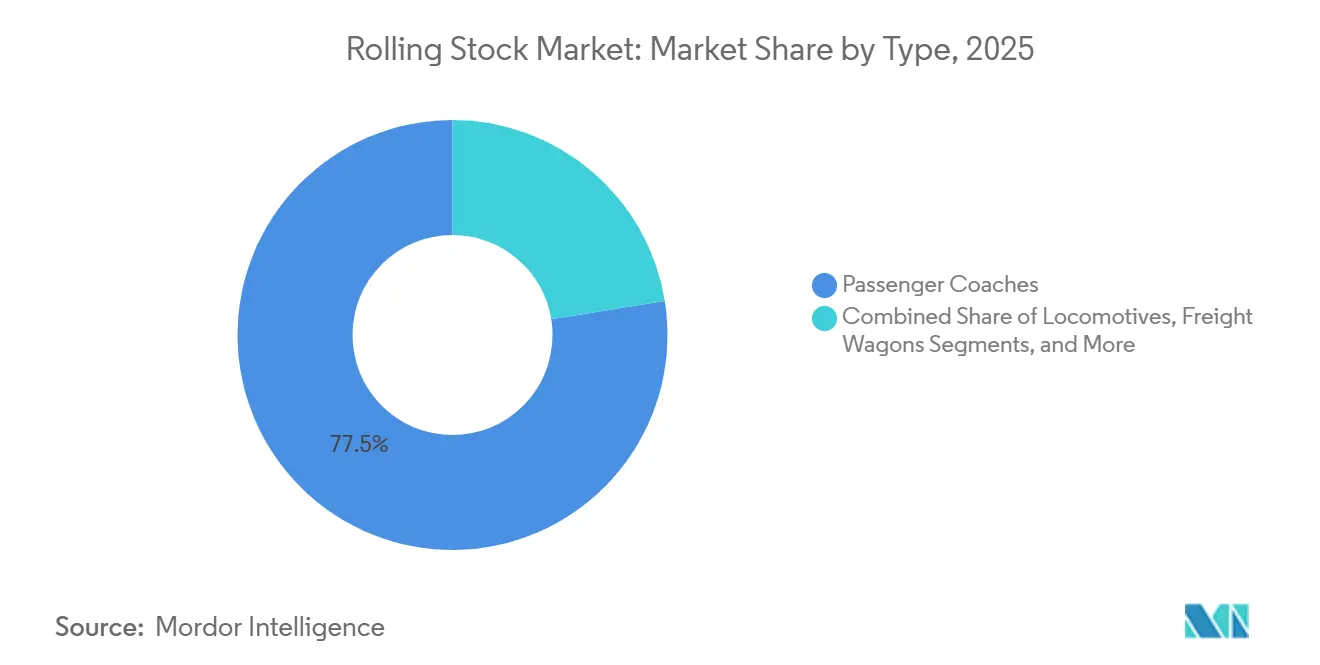
- Per tipologia, le carrozze passeggeri hanno conquistato il 77.53% della quota di mercato del materiale rotabile nel 2025, mentre si prevede che le metropolitane e i veicoli su rotaia leggera registreranno l'espansione più rapida, con un CAGR del 13.11% fino al 2031.
- In termini di propulsione, le unità elettriche rappresentavano il 62.45% della quota di mercato del materiale rotabile nel 2025 e questo segmento sta avanzando a un CAGR del 5.74% nel periodo 2026-2031.
- Per applicazione, il trasporto ferroviario passeggeri ha rappresentato il 64.27% della quota di mercato del materiale rotabile nel 2025 ed è anche il segmento in più rapida crescita, con un CAGR del 5.02% entro il 2031.
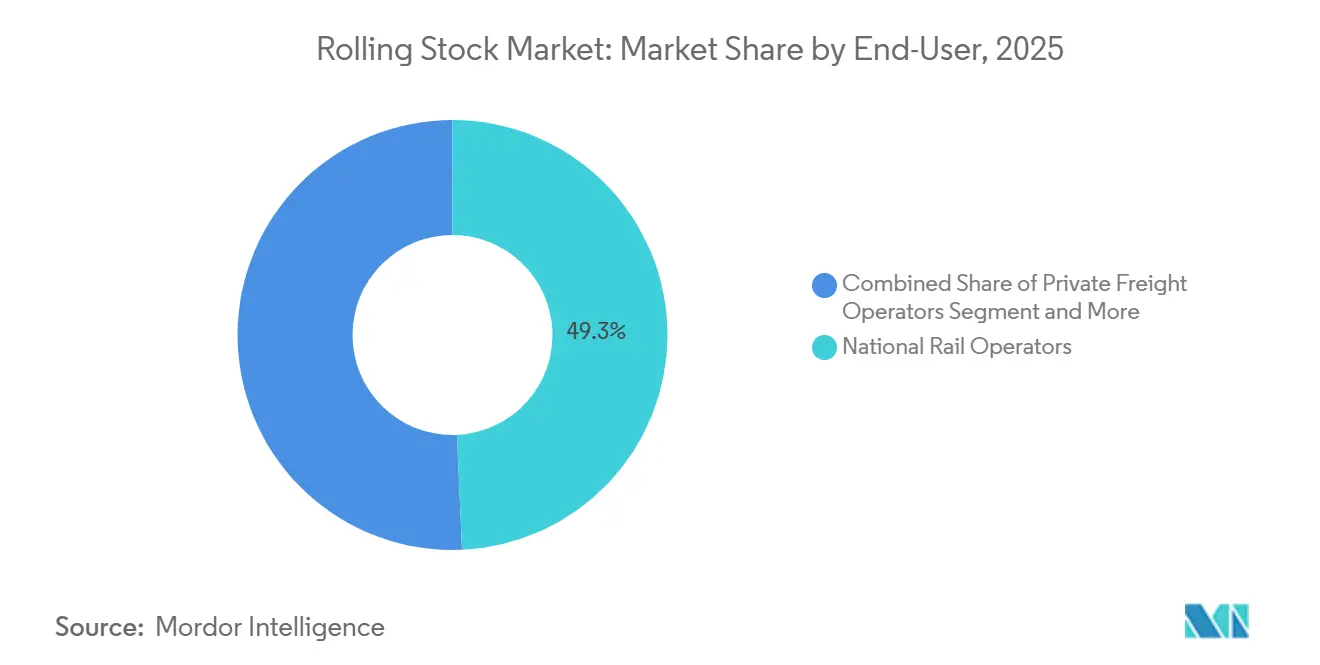
- Per utente finale, nel 2025 gli operatori ferroviari nazionali detenevano il 49.29% della quota di mercato del materiale rotabile; si prevede che le agenzie di trasporto urbano cresceranno a un CAGR del 7.27% fino al 2031.
- In base alla tecnologia, nel 2025 le flotte convenzionali detenevano una quota di mercato del materiale rotabile pari al 94.53%, ma le piattaforme autonome sono destinate a crescere a un CAGR dell'11.78% nello stesso arco temporale.
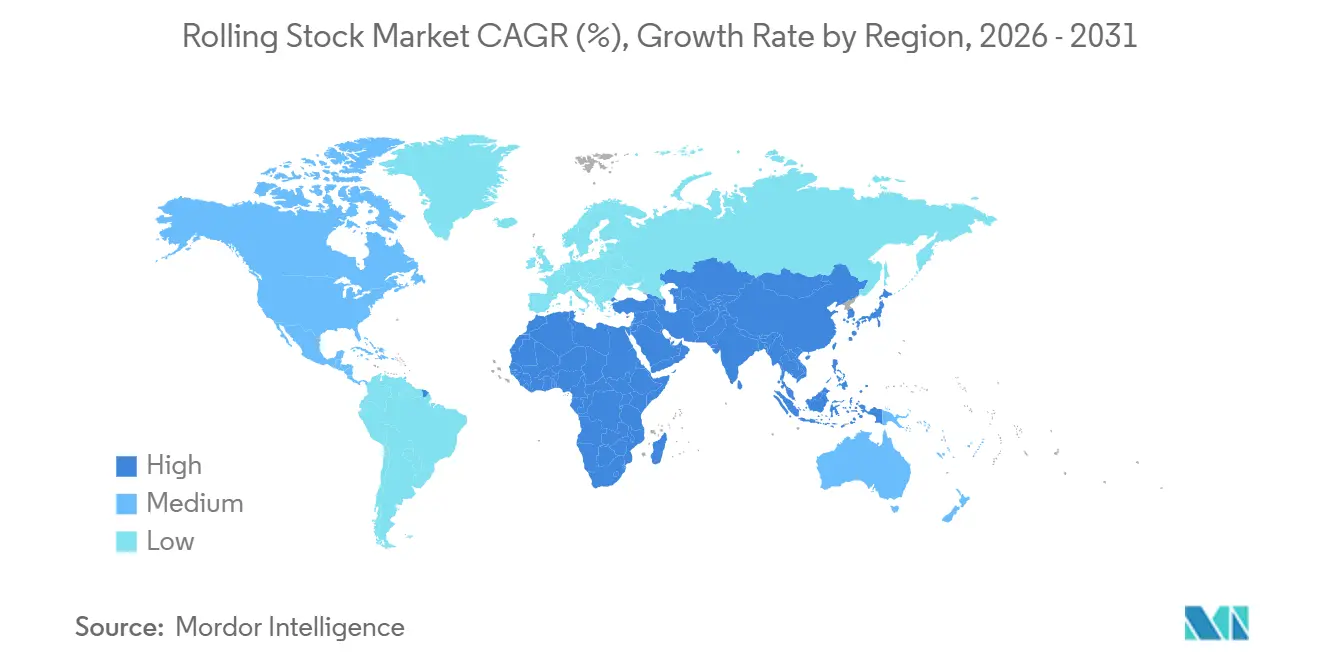
- In termini geografici, l'area Asia-Pacifico rappresenterà il 54.45% della quota di mercato del materiale rotabile nel 2025, mentre Medio Oriente e Africa cresceranno a un CAGR del 4.92% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del materiale rotabile
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione della metropolitana | + 1.2% | Nucleo APAC, ricadute su MEA e Sud America | Medio termine (2-4 anni) |
| Politiche di decarbonizzazione | + 0.9% | Globale, con l'UE e la Cina che guidano l'applicazione delle norme | A lungo termine (≥ 4 anni) |
| Corridoi ferroviari ad alta velocità | + 0.7% | Europa, APAC (Cina, India, Giappone), Nord America | A lungo termine (≥ 4 anni) |
| Pacchetti di stimolo infrastrutturale | + 0.6% | Nord America, UE, India | Medio termine (2-4 anni) |
| Contratti di servizio del ciclo di vita | + 0.4% | Globale, con mercati maturi (UE, Nord America) in testa | A breve termine (≤ 2 anni) |
| Mandati a emissioni zero | + 0.3% | UE, Giappone, alcuni corridoi nordamericani | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione della metropolitana guidata dall'urbanizzazione
La rapida crescita demografica nelle principali città asiatiche e mediorientali ha reso preferibili i sistemi di trasporto sopraelevati o sotterranei rispetto all'ampliamento delle strade, stimolando la domanda nel mercato del materiale rotabile. La Cina ha approvato 15 nuovi corridoi metropolitani nel 2025 e l'India ha dato il via libera a diverse estensioni nell'ambito della sua visione "Viksit Bharat 2047", accelerando gli ordini chiavi in mano per veicoli abbinati a tecnologie di segnalamento e deposito.[1]"Il Consiglio dei ministri dell'Unione approva progetti ferroviari, metropolitani e aeroportuali per un valore di 12,236 crore di rupie", The Economic Times, economictimes.indiatimes.comRiyadh ha assegnato contratti di Fase 2 per espandere la sua rete di veicoli senza conducente, dimostrando come le soluzioni di Grado di Automazione 4 riducano i costi di manodopera a lungo termine. I finanziamenti obbligazionari municipali e i prestiti multilaterali ora sottoscrivono una quota significativa di progetti, bypassando i più lenti processi di bilancio sovrano. Di conseguenza, i fornitori in grado di fornire pacchetti a livello di piattaforma con tempi di consegna ristretti detengono un vantaggio competitivo.
Politiche di decarbonizzazione che accelerano le locomotive elettriche
L'eliminazione obbligatoria del diesel sta accorciando i cicli di vita della flotta, soprattutto nell'Unione Europea, dove le norme TEN-T aggiornate richiedono che i principali corridoi merci siano completamente elettrificati entro il 2030.[2]"Elettrificazione della mobilità. Lezioni apprese dalla regione ECE", UNECE, unece.orgL'India si è impegnata a elettrificare l'intera rete entro la stessa scadenza, e gli incentivi cinesi favoriscono la trazione non diesel sulle linee secondarie. Queste politiche orientano gli acquisti verso unità elettriche trifase a corrente alternata o a doppia modalità e penalizzano gli operatori che ritardano la conversione. I produttori con piattaforme e catene di fornitura elettriche consolidate sono quindi ben posizionati per un portafoglio ordini consistente nel mercato del materiale rotabile.
Investimenti governativi nei corridoi ferroviari ad alta velocità
I programmi sovrani considerano l'alta velocità ferroviaria sia come un'infrastruttura climatica che come un catalizzatore economico regionale. Gli Stati Uniti hanno stanziato nuove sovvenzioni per il progetto californiano, consentendo l'assegnazione di contratti per i treni Siemens. Il Giappone ha approvato i finanziamenti per l'estensione dello Shinkansen di Hokkaido, richiedendo ulteriori consegne di materiale rotabile. L'India ha potenziato la sua linea Mumbai-Ahmedabad con una clausola di trasferimento tecnologico che integra la produzione nazionale. Questi progetti includono abitualmente contratti di servizio basati sulle prestazioni di 15 o 20 anni, spostando i modelli di ricavo dalle vendite transazionali ai pagamenti basati sulla disponibilità.
Pacchetti di stimolo infrastrutturale che incrementano il CAPEX ferroviario
Le leggi per la ripresa post-pandemia si sono unite ai programmi climatici per dare priorità alle ferrovie pronte all'uso. L'Infrastructure Investment and Jobs Act statunitense ha convogliato fondi verso i nuovi ordini di flotta di Amtrak, mentre il Connecting Europe Facility dell'UE finanzia l'elettrificazione transfrontaliera. L'aggiornamento del National Infrastructure Pipeline dell'India stanzia fondi dedicati per il materiale rotabile, in linea con la costruzione dei corridoi merci. Le tempistiche ristrette stanno mettendo a dura prova la capacità dei fornitori, ma la visibilità degli ordini futuri incoraggia investimenti strategici in hub di assemblaggio localizzati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi elevati e cicli di approvvigionamento | -0.5% | Globale, acuto nei mercati emergenti con vincoli fiscali | Medio termine (2-4 anni) |
| Interruzioni della catena di fornitura | -0.4% | A livello globale, con il Nord America e l’UE che affrontano una grave carenza di semiconduttori | A breve termine (≤ 2 anni) |
| Incertezza normativa | -0.2% | Europa, Nord America, corridoi transfrontalieri nell'ASEAN | Medio termine (2-4 anni) |
| Limiti di capacità della rete | -0.2% | India, Africa subsahariana, Asia sud-orientale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di capitale e lunghi cicli di approvvigionamento
Nel mercato del materiale rotabile, i treni elettrici a unità multiple possono costare diversi milioni di dollari ciascuno, e i convogli ad alta velocità spesso superano i 50 milioni di dollari. Le gare d'appalto competitive si estendono in genere dai 2 ai 3 anni e richiedono autorizzazioni politiche e finanziarie, ritardando ulteriormente la firma dei contratti. Gli acquirenti dei mercati emergenti devono affrontare vincoli valutari e finanziari, che ritardano ulteriormente gli accordi. Poiché il divario tra l'ordine e l'entrata in servizio può arrivare a 6 anni, i produttori sono esposti a un significativo rischio di capitale circolante e di margine se i prezzi delle materie prime aumentano a metà produzione.
Inflazione delle materie prime e interruzioni della catena di approvvigionamento
Dal 2024, le fluttuazioni dei prezzi dell'acciaio e del rame, unitamente alla carenza di chip che ha colpito gli inverter di trazione e i sistemi di segnalamento, hanno allungato significativamente i tempi di consegna e reso necessarie frequenti revisioni progettuali. Mentre i principali produttori di apparecchiature originali (OEM), privi di integrazione verticale, adottano strategie di copertura parziale, i fornitori di medie dimensioni spesso sopportano l'intero impatto finanziario, comprimendo i loro margini già esigui. Gli operatori stanno sempre più spesso inserendo clausole di adeguamento dei prezzi nei contratti, ma queste aggiunte possono gravare sui bilanci pubblici e, talvolta, ritardare l'approvazione delle gare d'appalto, causando frustrazione tra le parti interessate nel mercato del materiale rotabile.
Analisi del segmento
Per tipo: le metropolitane superano gli allenatori tradizionali
Le carrozze passeggeri hanno mantenuto il 77.53% della quota di mercato del materiale rotabile nel 2025, mentre le metropolitane e i veicoli su rotaia leggera, la sottocategoria in più rapida crescita, dovrebbero raggiungere un CAGR del 13.11% fino al 2031. La popolarità dei modelli senza conducente, le dimensioni compatte delle stazioni e l'elevato flusso di passeggeri sono alla base della preferenza delle amministrazioni comunali per le metropolitane rispetto alle tradizionali carrozze interurbane. I consorzi che confezionano veicoli con sistemi di segnalazione e automazione dei depositi spesso si aggiudicano contratti perché riducono i tempi di messa in servizio e garantiscono benchmark di disponibilità.
Nel mercato del materiale rotabile, i responsabili della pianificazione delle flotte continuano ad allocare budget significativi per la ristrutturazione degli autobus, concentrandosi sul rinnovamento degli interni, sull'aggiornamento del Wi-Fi e su sistemi HVAC ad alta efficienza energetica che ne prolungano la durata. Tuttavia, la domanda di autobus di nuova costruzione sta rallentando, poiché gli operatori stanno ricalibrando i servizi in base a configurazioni di sedili flessibili e a miglioramenti digitali incrementali. I fornitori si distinguono per la modularizzazione degli interni e l'utilizzo di alluminio riciclato, al fine di raggiungere gli obiettivi di sostenibilità senza compromettere la rigidità strutturale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per propulsione: predominio elettrico, emergenza dell'idrogeno
Le unità di trazione elettrica rappresentavano una quota del 62.45% del mercato del materiale rotabile nel 2025 e continuano a crescere a un CAGR del 5.74% fino al 2031. La pressione normativa, i minori costi energetici e i risparmi derivanti dalla frenata rigenerativa mantengono la propulsione elettrica saldamente in vantaggio rispetto alle alternative. Le configurazioni bimodali stanno colmando il divario laddove la copertura della catenaria rimane incompleta, offrendo agli operatori flessibilità di percorso senza dover fare affidamento completo sul diesel.
Le soluzioni a idrogeno e batterie stanno passando dalla fase dimostrativa alla produzione in serie limitata. Sebbene la loro quota combinata rimanga modesta, le linee ferroviarie rurali dedicate e le operazioni di smistamento nei depositi offrono casi d'uso in cui le zero emissioni e la funzionalità off-grid presentano chiari vantaggi. I produttori di apparecchiature originali (OEM) attivi nelle piattaforme a idrogeno stanno stringendo alleanze con i fornitori di energia per assicurarsi le infrastrutture di rifornimento, un vantaggio derivante dall'essere tra i primi ad entrare nel mercato del materiale rotabile che potrebbe ripagare una volta che la domanda aumenterà.
Per applicazione: il trasporto ferroviario passeggeri è in testa, il trasporto merci cerca l'efficienza
Il trasporto ferroviario passeggeri ha mantenuto il 64.27% dei ricavi del mercato del materiale rotabile nel 2025 e si prevede che registrerà la crescita più rapida, con un CAGR del 5.02% fino al 2031. L'elevata densità di popolazione urbana, gli incentivi politici e la congestion pricing sono tutti fattori che sbilanciati a favore del trasporto pubblico. Gli operatori investono massicciamente nella qualità del viaggio, nella progettazione di un accesso universale e nella connettività digitale a bordo per competere con le opzioni di trasporto aereo e stradale a corto raggio.
Il trasporto merci su rotaia è in ritardo, ma rimane strategicamente importante, poiché i sistemi di carbon pricing iniziano a penalizzare il trasporto su camion a lungo raggio. Gli operatori privati si concentrano su terminal intermodali e vagoni specializzati che gestiscono carichi sensibili alla temperatura o di grandi dimensioni, rafforzando la proposta di valore del trasporto ferroviario nelle catene logistiche ad alto valore. Le piattaforme di manutenzione predittiva riducono i tempi di fermo imprevisti, migliorando così i parametri di rotazione degli asset fondamentali per i modelli di business del trasporto merci.
Per utente finale: le agenzie di trasporto urbano acquisiscono autonomia
Gli operatori ferroviari nazionali hanno rappresentato il 49.29% del fatturato del mercato del materiale rotabile nel 2025, eppure le agenzie di trasporto urbano stanno crescendo più rapidamente, con un CAGR del 7.27% fino al 2031. La governance devoluta consente alle città di approvare rapidamente i progetti e di sfruttare le obbligazioni municipali, accelerando così l'acquisizione di materiale rotabile. Le metropolitane automatizzate riducono i costi di manodopera e consentono un servizio 24 ore su 24, stimolando le autorità sotto pressione a trasportare più passeggeri senza gonfiare i budget operativi.
Gli operatori nazionali storici stanno orientandosi sempre più verso contratti a vita intera, trasferendo il rischio di affidabilità ai fornitori. Questa strategia allinea gli incentivi e garantisce flussi di cassa più fluidi per periodi prolungati, offrendo prevedibilità finanziaria. D'altro canto, gli operatori privati del trasporto merci stanno optando per modelli di leasing. Questi modelli liberano capitale da attività non strategiche, consentendo loro di aumentare la capacità in risposta ai mutevoli cicli delle materie prime e alla domanda di mercato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tecnologia: le piattaforme autonome accelerano
I treni convenzionali rappresentavano ancora il 94.53% del fatturato del mercato del materiale rotabile nel 2025, ma i sistemi autonomi o di assistenza alla guida stanno avanzando a un CAGR dell'11.78%. Le reti urbane sono in testa all'adozione perché gli allineamenti a livelli separati mitigano i rischi per la sicurezza, consentendo alle agenzie di capitalizzare sul funzionamento senza operatore per ottenere una maggiore frequenza di servizio. I fornitori abbinano il funzionamento automatico dei treni a porte di banchina e analisi predittiva, proponendo un miglioramento olistico in termini di sicurezza ed efficienza.
Gli operatori ferroviari di linea, sia per il trasporto passeggeri che merci, si stanno orientando verso sistemi di assistenza alla guida di livello intermedio, piuttosto che verso la completa autonomia. Questo approccio prudente deriva dalle sfide poste dal traffico misto e dalle normative vigenti. La modularità di questi sistemi facilita gli aggiornamenti graduali. Gli operatori possono implementare inizialmente la regolazione automatica della velocità, seguita dalla segnaletica a blocco mobile, distribuendo così le spese in conto capitale e, al contempo, migliorando la capacità di trasporto e mantenendo l'affidabilità del servizio nel mercato del materiale rotabile.
Analisi geografica
L'area Asia-Pacifico ha generato il 54.45% dei ricavi del materiale rotabile nel 2025 e continua a sostenere la domanda globale. Le commissioni di pianificazione nazionale in Cina, India e Giappone approvano grandi progetti di metropolitana multilinea o ad alta velocità, garantendo un flusso di ordini costante per i fornitori nazionali ed esteri. I progetti nel Sud-Est asiatico sfruttano spesso finanziamenti da parte di banche di sviluppo, abbinati a clausole di trasferimento tecnologico, per consentire l'assemblaggio locale e lo sviluppo di competenze. Le città di primo livello adottano l'automazione GoA4, mentre i centri più piccoli prolungano la vita utile dei veicoli diesel, a dimostrazione di un divario tecnologico sempre più ampio all'interno della regione.
Il Medio Oriente e l'Africa registrano la crescita più rapida, con un CAGR del 4.92%. I membri del Consiglio di Cooperazione del Golfo implementano metropolitane senza conducente in vista degli eventi globali, dimostrando di essere pronti a gestire flotte ad alta tecnologia in climi desertici. Le capitali nordafricane si assicurano finanziamenti europei agevolati per l'estensione delle linee e l'acquisto di nuovi veicoli. Al contrario, gli stati subsahariani danno priorità alla riabilitazione dei corridoi dell'era coloniale, ostacolati dalla limitata capacità della rete, e quindi favoriscono l'acquisto di soluzioni bimodali o diesel-elettriche fino alla maturazione delle infrastrutture elettriche.
L'Europa mantiene una domanda considerevole, ma in fase di maturazione. Gli operatori occidentali prolungano la vita utile della flotta attraverso importanti revisioni, mentre i membri orientali utilizzano i Fondi di coesione dell'UE per sostituire i treni di epoca sovietica con moderne unità elettriche o ibride. Gli ordini HS2 del Regno Unito e i servizi transfrontalieri scandinavi mantengono attive le linee di assemblaggio ad alta velocità. Il gasdotto del Nord America si concentra sugli ammodernamenti dei corridoi di Amtrak e sul rinnovo della flotta suburbana, mentre il Sud America dipende principalmente dall'espansione della metropolitana in Brasile e dal rinnovamento dei treni pendolari in Argentina, che spesso coinvolgono finanziamenti cinesi che abbinano il materiale rotabile alle infrastrutture.
Panorama competitivo
Il mercato del materiale rotabile presenta una moderata concentrazione, con i primi cinque integratori globali, CRRC, Alstom, Siemens, Stadler e Hitachi Rail, in grado di realizzare progetti chiavi in mano per metropolitane o alta velocità in tutto il mondo. Tuttavia, specialisti regionali come Hyundai Rotem, CAF e Titagarh Rail Systems si aggiudicano gare d'appalto nazionali sfruttando i vantaggi in termini di costi e le preferenze in materia di appalti pubblici. Il consolidamento strategico sta rimodellando l'ecosistema: l'acquisizione di Dellner Couplers da parte di Wabtec nel febbraio 2026 e l'acquisizione di Thales Ground Transportation Systems da parte di Hitachi nel 2024 evidenziano la spinta all'integrazione di hardware, controllo e servizi digitali.
La tecnologia si sta affermando come principale campo di battaglia. Il lancio commerciale dell'unità a idrogeno Coradia iLint di Alstom, del veicolo elettrico a batteria Mireo Plus di Siemens e della piattaforma modulare FLIRT di Stadler sottolineano come la propulsione alternativa e i materiali compositi leggeri aiutino gli operatori a raggiungere gli obiettivi in materia di emissioni ed efficienza energetica. Gli integratori incorporano analisi predittive, monitoraggio delle condizioni basato su cloud e sicurezza informatica in ogni nuova piattaforma veicolare per assicurarsi contratti di manutenzione pluridecennali.
I modelli di leasing e basati sui servizi aumentano la pressione competitiva. Entità come GATX acquisiscono locomotive per leasing operativi, consentendo alle linee merci più piccole di modernizzarsi senza ingenti investimenti. I pacchetti di retrofit digitale che elevano le flotte esistenti a GoA2 o GoA3 promettono ricavi incrementali per i fornitori e minori costi del ciclo di vita per i proprietari. Nel contesto di questi cambiamenti, gli OEM stanno attivamente localizzando l'assemblaggio, con Regno Unito, India e Stati Uniti che ospitano nuovi stabilimenti aperti dal 2024 per soddisfare le normative sui contenuti nazionali e ridurre il rischio logistico.
Leader del settore del materiale rotabile
-
CRRC Corporation Limited
-
Alstom SA
-
Siemens AG
-
Stadler Rail SA
-
Hitachi Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: Alstom ha presentato il primo treno ristrutturato della rinomata flotta Voyager di CrossCountry. Nei prossimi due anni, Alstom ristrutturerà 136 carrozze Voyager Classe 220 e 176 carrozze Super Voyager Classe 221 presso il suo stabilimento di Derby. Il programma di ristrutturazione comprende anche altri 12 treni recentemente trasferiti a CrossCountry dopo essere stati ceduti da Avanti West Coast.
- Febbraio 2026: SNCF Voyageurs, in collaborazione con Île-de-France Mobilités (IDFM), ha avviato una gara d'appalto per l'acquisto di oltre 300 elettrotreni a due piani Z2N NG. Questo accordo quadro, della durata di 23 anni, include un ordine confermato per 52 elettrotreni a due piani Z2N NG.
- Ottobre 2025: Sumitomo Corporation, in collaborazione con Nippon Sharyo, Ltd., si è aggiudicata un contratto con MRT Jakarta (MRTJ), una società sostenuta dalla Regione Speciale della Capitale di Giacarta, per la fornitura di 48 carrozze della metropolitana per la fase 2A della linea Nord-Sud del Jakarta Mass Rapid Transit (MRT).
- Marzo 2025: Wabtec ha annunciato l'acquisizione di Dellner Couplers per 960 milioni di dollari, aggiungendo una base installata di 100,000 accoppiatori e 12,500 passerelle e prevedendo un fatturato di 250 milioni di dollari nel 2025.
Ambito del rapporto sul mercato globale del materiale rotabile
Il materiale rotabile viene generalmente impiegato per il trasporto di merci, come macchinari pesanti, materiali da costruzione, carburanti convenzionali, prodotti agricoli e così via, e di passeggeri.
Il mercato del materiale rotabile è segmentato per tipologia, tipo di propulsione, applicazione, utente finale, tecnologia e area geografica. Per tipologia, il mercato è suddiviso in locomotive (diesel, elettriche e ibride/a idrogeno), metropolitane e veicoli su rotaia leggera, carrozze passeggeri e carri merci. Per tipologia di propulsione, il mercato è suddiviso in diesel, elettrico, elettrodiesel/bimodale, celle a combustibile a idrogeno ed elettrico a batteria. Per applicazione, il mercato è suddiviso in trasporto ferroviario passeggeri e trasporto ferroviario merci. Per utente finale, il mercato è suddiviso in operatori ferroviari nazionali, operatori privati di trasporto merci e agenzie di trasporto urbano. Per tecnologia, il mercato è suddiviso in convenzionale e autonomo/senza conducente. In base all'area geografica, il mercato è segmentato in Nord America (Stati Uniti, Canada e resto del Nord America), Sud America (Brasile, Argentina, Cile e resto del Sud America), Europa (Germania, Regno Unito, Francia, Italia, Spagna, Russia e resto d'Europa), Asia-Pacifico (Cina, India, Giappone, Corea del Sud, Australia e resto dell'Asia-Pacifico) e Medio Oriente e Africa (Arabia Saudita, Emirati Arabi Uniti, Turchia, Sudafrica, Egitto e resto del Medio Oriente e dell'Africa). Le previsioni di mercato sono fornite in termini di valore (USD) e volume (unità).
| locomotive | Locomotive diesel |
| Locomotive elettriche | |
| Locomotive ibride/a idrogeno | |
| Metropolitane e veicoli su rotaia leggera | |
| Carrozze passeggeri | |
| Carri merci |
| Diesel |
| Elettrico |
| Elettrodiesel / Dual-mode |
| Cella a combustibile a idrogeno |
| Elettrico a batteria |
| Treno passeggeri |
| Rail merci |
| Operatori ferroviari nazionali |
| Operatori di trasporto merci privati |
| Agenzie di trasporto urbano |
| Convenzionale |
| Autonomo / Assistenza alla guida |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo | locomotive | Locomotive diesel |
| Locomotive elettriche | ||
| Locomotive ibride/a idrogeno | ||
| Metropolitane e veicoli su rotaia leggera | ||
| Carrozze passeggeri | ||
| Carri merci | ||
| Per tipo di propulsione | Diesel | |
| Elettrico | ||
| Elettrodiesel / Dual-mode | ||
| Cella a combustibile a idrogeno | ||
| Elettrico a batteria | ||
| Per Applicazione | Treno passeggeri | |
| Rail merci | ||
| Per utente finale | Operatori ferroviari nazionali | |
| Operatori di trasporto merci privati | ||
| Agenzie di trasporto urbano | ||
| Per tecnologia | Convenzionale | |
| Autonomo / Assistenza alla guida | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto velocemente si prevede che crescerà la domanda globale di nuovi veicoli ferroviari entro il 2031?
Si prevede che le installazioni aumenteranno a un CAGR del 3.28%, poiché i programmi di investimento pubblico e l'espansione del trasporto urbano compenseranno i cicli di approvvigionamento più lunghi.
Quale tecnologia di propulsione detiene oggi la quota maggiore nella flotta?
La trazione elettrica domina con circa il 62.45% della spesa, grazie agli obblighi di elettrificazione della rete e ai minori costi energetici.
Perché le metropolitane attraggono più investimenti rispetto alle carrozze tradizionali?
La congestione urbana e i vantaggi dell'automazione spingono le città a privilegiare le aree metropolitane con separazione dei livelli, rendendole la tipologia in più rapida crescita, con un CAGR del 13.11%.
Cosa spinge l'interesse verso le locomotive elettriche a idrogeno e a batteria?
Le normative sulle emissioni zero per le tratte non elettrificate incoraggiano gli operatori a sperimentare piattaforme a idrogeno e batterie laddove la catenaria non è praticabile.
In che modo i contratti di servizio del ciclo di vita stanno rimodellando i rapporti tra fornitori e operatori?
Le garanzie di manutenzione e disponibilità integrate spostano i ricavi dalle vendite una tantum a partnership decennali, allineando gli incentivi alle prestazioni.


