

Dimensioni e quota di mercato dei centri di tornitura CNC robotizzati
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 2.5 miliardo di dollari |
| Dimensione del mercato (2031) | 4.30 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.40% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei centri di tornitura CNC robotizzati a cura di Mordor Intelligence
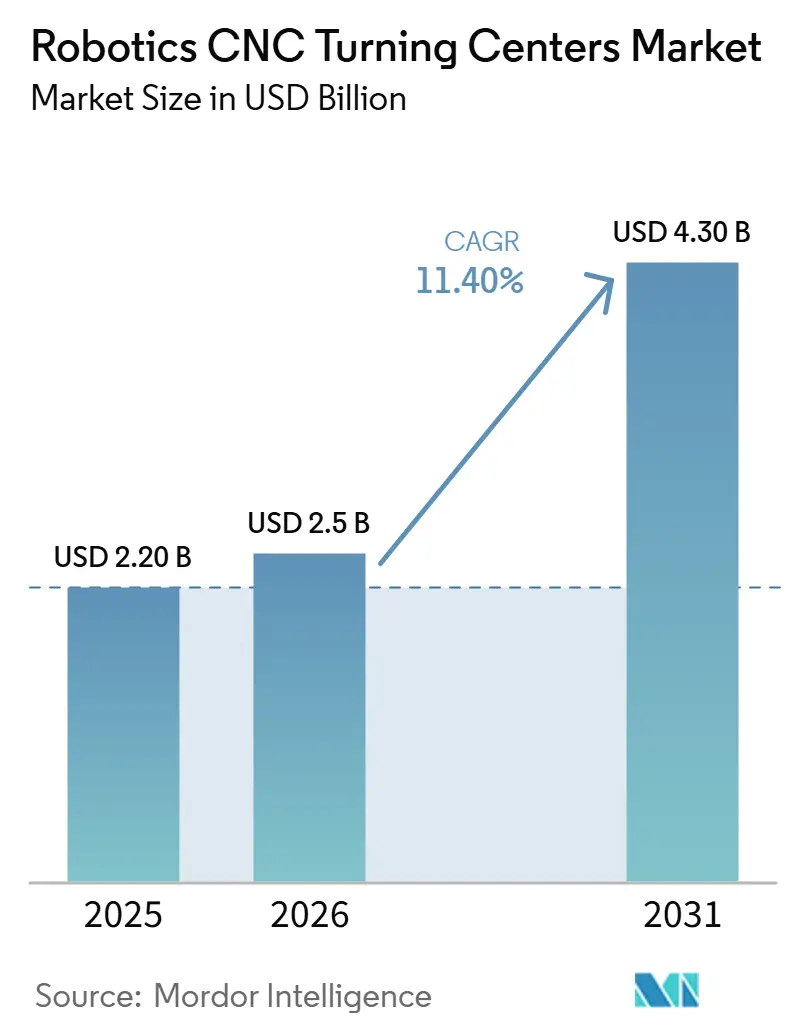
Si prevede che il mercato dei centri di tornitura CNC robotizzati crescerà da 2.20 miliardi di dollari nel 2025 a 2.5 miliardi di dollari nel 2026 e raggiungerà i 4.30 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'11.40% nel periodo 2026-2031.
Il mercato dei centri di tornitura CNC robotizzati sta registrando una crescita strutturale, poiché i produttori si trovano ad affrontare costi del lavoro in aumento, persistenti carenze di personale qualificato in officina e la crescente necessità di mantenere una produzione costante su più turni senza dover assumere un numero equivalente di lavoratori. L'installazione di robot industriali è rimasta sostenuta nel 2024, con 542,000 unità installate in tutto il mondo, a dimostrazione che la domanda di automazione per l'asservimento macchine e la movimentazione dei materiali è rimasta solida anche in un contesto macroeconomico eterogeneo. La Cina ha rappresentato 295,000 di queste installazioni nel 2024, pari al 54% del totale globale, il che spiega perché la regione Asia-Pacifico continui a detenere la quota maggiore del mercato dei centri di tornitura CNC robotizzati. Europa e Nord America rimangono importanti per le celle di tornitura avanzate utilizzate nella produzione ad alta varietà e basso volume, dove flessibilità, funzionalità software avanzate e cambi formato rapidi sono importanti quanto la produttività grezza. Anche il mercato dei centri di tornitura CNC robotizzati continua a beneficiare dell'aumento della produzione aerospaziale e dei programmi di rientro delle attività produttive in patria, sebbene gli elevati costi iniziali delle celle, le lacune di interfaccia tra robot e sistemi CNC e i rischi per la sicurezza informatica mantengano selettive le decisioni di adozione negli impianti di dimensioni più piccole.
Punti chiave del rapporto
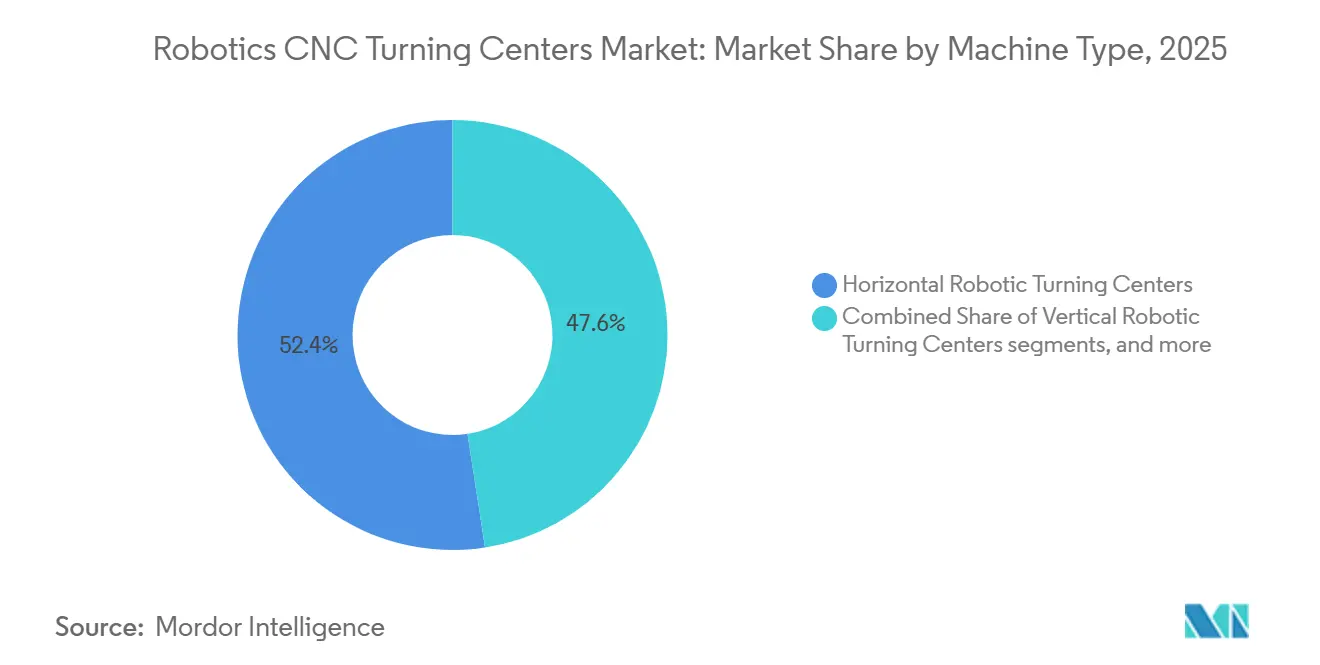
- Per tipologia di macchina, i centri di tornitura robotizzati orizzontali rappresentavano il 52.41% del mercato dei centri di tornitura CNC robotizzati nel 2025, mentre si prevede che i centri di tornitura robotizzati multi-tasking cresceranno a un CAGR del 17.1% fino al 2031.
- Per tipologia di robot, i robot articolati rappresentavano il 54.62% della quota di mercato nel 2025, mentre si prevede che i robot collaborativi registreranno la crescita più rapida, con un CAGR del 18% fino al 2031.
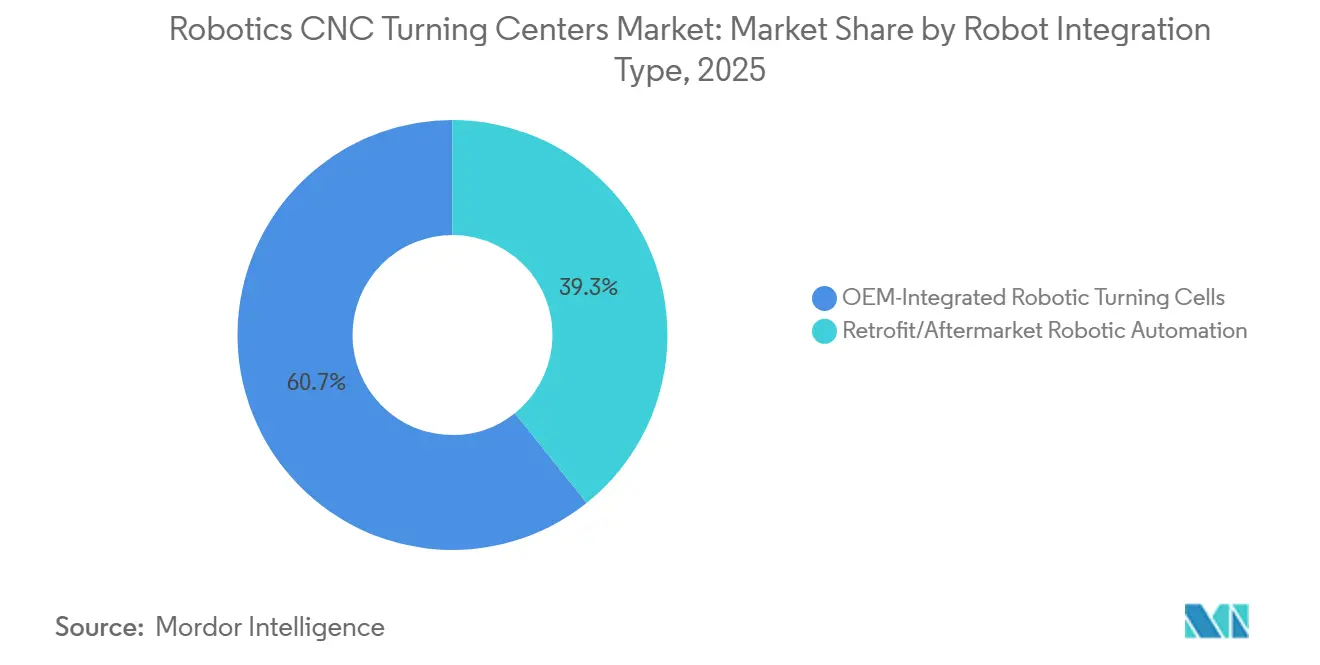
- Per tipologia di integrazione robotica, le celle di tornitura robotizzate integrate negli OEM detenevano la quota maggiore, pari al 60.72%, nel 2025, mentre si prevede che l'automazione robotica per retrofit/aftermarket crescerà a un tasso annuo composto del 14.9% fino al 2031.
- Per settore di utilizzo finale, i veicoli automobilistici e commerciali hanno conquistato il 34.26% della quota di mercato dei centri di tornitura CNC robotizzati nel 2025, mentre si prevede che i dispositivi medici e gli strumenti chirurgici cresceranno a un CAGR del 17.6% fino al 2031.
- Dal punto di vista geografico, la regione Asia-Pacifico deteneva il 45.21% della quota di mercato dei centri di tornitura CNC robotizzati nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 14.9% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei centri di tornitura CNC robotizzati.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'aumento dei costi del lavoro e la carenza di operatori qualificati accelerano l'adozione della robotica per le operazioni di sollevamento. | + 2.8% | A livello globale, la situazione è più grave in Nord America, Europa, Giappone e Corea del Sud. | A breve termine (≤ 2 anni) |
| Crescita della produzione a turni automatizzata e senza personale | + 2.1% | A livello globale, con le aziende più avanzate in Giappone, Germania e Stati Uniti. | Medio termine (2-4 anni) |
| La crescente complessità dei componenti di precisione spinge all'adozione di celle di tornitura CNC robotizzate. | + 1.8% | Presente a livello globale, con una presenza concentrata in Germania, Giappone, Stati Uniti e nei principali mercati dell'Asia-Pacifico. | Medio termine (2-4 anni) |
| Accelerazione dei programmi di produzione aerospaziale di nuova generazione | + 1.4% | Principalmente Nord America ed Europa, con la regione Asia-Pacifico in crescita | A breve termine (≤ 2 anni) |
| Riduzione dei costi e maggiore accessibilità dei robot collaborativi | + 1.2% | A livello globale, con un forte impatto nelle economie ad alta densità di PMI, tra cui Germania, Giappone, Stati Uniti e Cina. | A breve termine (≤ 2 anni) |
| Incentivi governativi per il reshoring e la modernizzazione industriale | + 0.9% | Nord America, Europa, Giappone, India e Corea del Sud | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'aumento dei costi del lavoro e la carenza di operatori qualificati accelerano l'adozione della robotica per le operazioni di sollevamento.
La pressione sui costi della manodopera nel settore manifatturiero è diventata uno dei principali fattori di supporto per il mercato dei centri di tornitura CNC robotizzati. I dati del Bureau of Labor Statistics degli Stati Uniti hanno mostrato che i costi unitari della manodopera manifatturiera sono aumentati in tutti i 20 settori manifatturieri a tre cifre NAICS nel 2025, con un incremento medio del 4.5%. [1] US Bureau of Labor Statistics, “Productivity and Costs by Industry: Manufacturing and Mining Industries – 2025,” BLS News Release, bls.gov Negli ambienti di tornitura CNC, questo trend dei costi è rilevante perché il lavoro qualificato di impostazione, carico e assistenza rimane difficile da scalare quando i programmi di produzione si restringono. Il mercato dei centri di tornitura CNC robotizzati acquisisce inoltre slancio poiché l'automazione sposta la manodopera verso la supervisione, la programmazione e il controllo dei processi, rendendo i ruoli manuali rimanenti più specializzati e difficili da ricoprire. La Federazione Internazionale di Robotica ha identificato la mitigazione della carenza di manodopera come una delle principali tendenze globali della robotica per il 2025, a sostegno dell'idea che l'assistenza robotizzata stia diventando una risposta standard in termini di capacità piuttosto che un aggiornamento discrezionale .[2] Federazione Internazionale di Robotica, "World Robotics 2025 - Robot industriali: la domanda globale di robot nelle fabbriche raddoppia in 10 anni", comunicato stampa IFR, ifr.org
Crescita della produzione a turni automatizzata e senza personale
Il mercato dei centri di tornitura CNC robotizzati è trainato anche dalla maggiore diffusione della produzione automatizzata nelle celle di tornitura. L'automazione, un tempo limitata ai grandi stabilimenti aerospaziali e automobilistici, si sta ora espandendo nelle officine di medie dimensioni che mirano a mantenere le macchine in funzione durante i secondi turni, i fine settimana e i periodi festivi. Nel 2025 il NIST ha pubblicato un lavoro su una cella di lavoro robotizzata migliorata per la ricerca sulla tecnologia operativa, dimostrando che la produzione discreta non presidiata è entrata a far parte della ricerca attiva e del lavoro di standardizzazione, anziché rimanere un esperimento limitato al livello di stabilimento. [3] National Institute of Standards and Technology, “An Improved Robotic Workcell for Operational Technology (OT) Research,” NIST, nist.gov La questione pratica non è più se la tornitura non presidiata sia possibile, ma se i dispositivi di fissaggio, le pinze e il bloccaggio ripetibile dei pezzi possano supportare cambi di lotto stabili senza ripristini manuali. Nel mercato dei centri di tornitura CNC robotizzati, gli stabilimenti che risolvono questo problema possono distribuire il capitale su un maggior numero di ore macchina, mentre quelli che non lo fanno continuano a sostenere il costo dell'automazione senza ottenere i guadagni di utilizzo completi.
La crescente complessità dei componenti di precisione spinge all'adozione di celle di tornitura CNC robotizzate.
Il mercato dei centri di tornitura CNC robotizzati sta beneficiando di una maggiore domanda di componenti con tolleranze più strette e geometrie più complesse. Nella produzione aerospaziale e medicale, i sistemi di qualità come AS9100D e ISO 13485 richiedono un controllo di processo documentato, mentre molte caratteristiche critiche operano entro intervalli dimensionali molto ristretti. Il carico robotizzato è utile perché il posizionamento del pezzo, la forza di movimentazione e la costanza del ciclo sono più facili da ripetere rispetto a una configurazione di asservimento manuale, soprattutto per alberi sottili e altri componenti sensibili alla deformazione o a un serraggio instabile. Per questo motivo, il mercato dei centri di tornitura CNC robotizzati sta registrando una maggiore domanda di celle multitasking in grado di eseguire operazioni di tornitura, fresatura e indicizzazione all'interno di un'unica configurazione controllata.
Accelerazione dei programmi di produzione aerospaziale di nuova generazione
La produzione aerospaziale sta generando un impulso positivo diretto per il mercato dei centri di tornitura CNC robotizzati. Lockheed Martin ha annunciato consegne record di 191 velivoli F-35 nel 2025, a seguito della finalizzazione, avvenuta a settembre 2025, dei contratti relativi ai lotti 18 e 19, per un totale di 296 velivoli e un valore di 24 miliardi di dollari. Airbus ha dichiarato di puntare a una produzione di 70-75 velivoli della famiglia A320 al mese entro la fine del 2027, a dimostrazione della domanda sostenuta di componenti lavorati con precisione lungo tutta la catena di fornitura. Anche Boeing ha comunicato il suo obiettivo a lungo termine di 63 velivoli al mese per il 737 MAX, con la produzione attuale che si sta stabilizzando a 47 al mese, in attesa che vengano risolti i problemi relativi ai fornitori e alle tempistiche di produzione. Nel mercato dei centri di tornitura CNC robotizzati, questo dato è rilevante perché sempre più fornitori del settore aerospaziale considerano la capacità delle celle robotizzate come un requisito fondamentale nella valutazione della prontezza produttiva per i programmi di crescita.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato investimento iniziale di capitale per celle robotizzate integrate | -1.9% | A livello globale, le restrizioni sono più stringenti nei mercati ad alta incidenza di PMI, tra cui Sud America, Medio Oriente e Africa e Sud-est asiatico. | A breve termine (≤ 2 anni) |
| Mancanza di interfacce standardizzate tra robot e controllori CNC | -1.5% | Global | Medio termine (2-4 anni) |
| Esposizione alla sicurezza informatica dei sistemi robotici CNC in rete | -1.1% | Il problema è di portata globale, con particolare intensità nelle infrastrutture interconnesse e nella produzione di beni connessi alla difesa. | Medio termine (2-4 anni) |
| Complessità della certificazione di sicurezza e della conformità normativa | -0.8% | A livello globale, con un'intensificazione nell'UE e in Nord America. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato investimento iniziale di capitale per celle robotizzate integrate
L'elevato investimento iniziale rimane il principale ostacolo alla diffusione dei centri di tornitura CNC robotizzati. Una cella robotizzata completa comprende il centro di tornitura, il robot, gli utensili terminali, i sistemi di sicurezza, il software e l'installazione; pertanto, la convenienza dell'investimento dipende da un elevato utilizzo della macchina e da un flusso di ordini stabile. Le piccole aziende di produzione conto terzi spesso esitano perché il ritorno sull'investimento può allungarsi quando la messa in servizio richiede più tempo del previsto o quando le tipologie di pezzi variano più rapidamente del previsto. La situazione si complica ulteriormente negli ambienti di produzione mista, dove l'automazione dedicata deve giustificare la propria utilità su lotti con volumi non uniformi. Nuovi modelli di finanziamento come il leasing e l'automazione basata sui servizi potrebbero essere d'aiuto nel tempo, ma la loro diffusione è ancora limitata tra le piccole imprese che costituiscono gran parte del mercato globale della tornitura.
Mancanza di interfacce standardizzate tra robot e controllori CNC
Il mercato dei centri di tornitura CNC robotizzati deve affrontare anche un ostacolo strutturale dovuto alla frammentazione delle interfacce tra robot e piattaforme CNC. La norma ISO 21919 è stata creata per supportare l'asservimento automatico delle macchine e l'iniziativa Umati (Universal Machine Technology Interface) ha promosso OPC UA per le macchine utensili come percorso comune per lo scambio di dati semantici. Nonostante questi progressi, gli integratori di sistemi lavorano ancora con ambienti OPC UA, MTConnect e controller proprietari, pertanto ogni nuova combinazione robot-macchina richiede spesso una progettazione personalizzata. Questo vincolo è particolarmente significativo nelle applicazioni di retrofit, dove lo sforzo di progettazione richiesto può ridurre la redditività economica dell'automazione di centri di tornitura più vecchi ma ancora funzionanti. Fino a quando non si raggiungerà una standardizzazione più ampia, si prevede che il mercato dei centri di tornitura CNC robotizzati registrerà una conversione al retrofit più lenta di quanto la base installata potrebbe altrimenti indicare.
Analisi del segmento
Per tipologia di macchina: le configurazioni multitasking ridefiniscono l'economia delle celle di tornitura.
Nel 2025, i centri di tornitura robotizzati orizzontali detenevano il 52.41% del mercato globale, risultando la tipologia di macchina più diffusa nel mercato dei centri di tornitura CNC robotizzati. Il loro primato deriva da un vantaggio pratico: le configurazioni orizzontali si integrano perfettamente con alimentatori di barre, caricatori robotizzati, cambi utensili automatici e sistemi di stoccaggio modulari che supportano cicli di lavoro costanti e non presidiati. I centri di tornitura verticali continuano a essere utilizzati per la lavorazione di pezzi di grande diametro e di peso elevato, dove la forza di gravità contribuisce al posizionamento, alla precisione del bloccaggio e alla stabilità delle attrezzature durante il caricamento robotizzato. Si prevede che i centri di tornitura robotizzati multitasking cresceranno a un tasso annuo composto (CAGR) del 17.1% dal 2026 al 2031, diventando la tipologia di macchina in più rapida crescita nel mercato dei centri di tornitura CNC robotizzati.
Questa crescita riflette un cambiamento più ampio nel modo in cui gli impianti misurano il valore dell'automazione. Gli acquirenti ora confrontano una cella robotizzata multi-tasking con i costi combinati di diverse macchine, un maggior numero di operatori, spazio aggiuntivo e le scorte di semilavorati generate dallo spostamento dei pezzi tra le diverse fasi di produzione. Nei settori aerospaziale e medicale, questo confronto spesso privilegia la lavorazione a singola impostazione, poiché è più facile proteggere le relazioni tra le caratteristiche del pezzo quando questo rimane in un'unica cella controllata. Il lancio della terza generazione di NTX di DMG MORI nel settembre 2025 ha dimostrato come i costruttori di macchine stiano progettando piattaforme di fresatura-tornitura con compatibilità di automazione integrata fin dall'inizio. Questa direzione di prodotto supporta il mercato dei centri di tornitura CNC robotizzati, riducendo gli sforzi di messa in servizio e gli svantaggi che un tempo derivavano dalle complesse celle multifunzione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di robot: i cobot sbloccano l'automazione per le officine con elevata varietà di prodotti.
Nel 2025, i robot articolati rappresentavano il 54.62% del mercato dei centri di tornitura CNC robotizzati, mantenendo la leadership tra le diverse tipologie di robot. Questa posizione di rilievo riflette i chiari vantaggi operativi in termini di portata, capacità di carico, velocità di ciclo e capacità di servire più mandrini o punti di processo da un'unica cella. Sono inoltre ideali per ambienti ad alto volume di produzione, dove è possibile aggiungere operazioni di sbavatura, marcatura o misurazione all'interno dello stesso spazio di lavoro. I robot a portale e cartesiani conservano ancora un valore significativo nella tornitura di pezzi di grandi dimensioni, grazie alla loro rigidità strutturale e alla semplicità di movimento, caratteristiche fondamentali per la lavorazione di carichi pesanti.
Si prevede che i robot collaborativi cresceranno a un tasso di crescita annuo composto (CAGR) del 18% dal 2026 al 2031, diventando il segmento in più rapida crescita del mercato dei centri di tornitura CNC robotizzati. Secondo IFR, le installazioni di cobot sono aumentate del 12% nel 2024, raggiungendo le 64,500 unità, mentre la loro quota di installazioni globali di robot industriali ha raggiunto il 12%, più che raddoppiando rispetto al 2020. Tale aumento è particolarmente rilevante nelle officine con elevata varietà di prodotti, dove cicli di lavorazione più brevi e cambi di produzione più frequenti rendono la programmazione semplice e l'implementazione compatta più importanti della velocità di punta. La norma ISO 10218-2:2025 supporta inoltre un utilizzo più ampio di configurazioni collaborative con un'adeguata valutazione del rischio, aiutando chi si avvicina per la prima volta all'automazione ad approcciare il mercato dei centri di tornitura CNC robotizzati con minori barriere all'integrazione.
Per tipologia di integrazione robotica: il mercato degli aggiornamenti accelera con la crescita della base installata
Nel 2025, le celle di tornitura robotizzate integrate nei sistemi OEM detenevano il 60.72% del mercato, rappresentando la principale modalità di integrazione nel mercato dei centri di tornitura CNC robotizzati. Gli acquirenti prediligono queste soluzioni perché il costruttore della macchina detiene la logica di integrazione, si assume la responsabilità a livello di sistema e solitamente offre un'unica garanzia per l'intera cella. Ciò riduce il rischio di progetto per gli impianti che desiderano una rapida implementazione e un coinvolgimento limitato dell'ingegneria interna. La terza generazione di Robo2Go di DMG MORI, presentata a gennaio 2026, si allinea a questa tendenza con un design "plug-and-work" e un aumento del 50% della capacità di stoccaggio dei pezzi.
Si prevede che l'automazione robotica retrofit/aftermarket crescerà a un CAGR del 14.9% fino al 2031, il che indica che la base installata rimane una grande opportunità nel mercato dei centri di tornitura CNC robotizzati. Molte macchine per tornitura acquistate durante il ciclo di investimenti 2015-2022 hanno ancora una vita utile meccanica, ma necessitano di carico automatizzato se gli operatori desiderano una maggiore produttività per turno. Ciò crea un solido business case quando la piattaforma della macchina è affidabile e la domanda è stabile. La sfida è che la personalizzazione dell'interfaccia aumenta ancora i costi di retrofit, motivo per cui il mercato dei centri di tornitura CNC robotizzati dipende fortemente da una maggiore standardizzazione dei controllori prima che i volumi di retrofit possano aumentare più rapidamente. Man mano che un numero maggiore di OEM si allineerà a framework di comunicazione comuni, la redditività del retrofit dovrebbe migliorare e la base raggiungibile dovrebbe espandersi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: i dispositivi medici superano il settore automobilistico in termini di tasso di crescita.
Nel 2025, il settore automobilistico e dei veicoli commerciali ha rappresentato il 34.26% del mercato dei centri di tornitura CNC robotizzati, mantenendo la leadership del segmento tra gli utenti finali. Tale leadership riflette anni di investimenti nella produzione automatizzata di alberi, carter, componenti delle sospensioni e altri componenti torniti a ripetizione. La transizione verso i veicoli elettrici non ha indebolito questa base di domanda, poiché i programmi per veicoli elettrici richiedono ancora carter, raccordi e parti rotanti torniti di precisione con qualità costante. IFR ha rilevato che il 63% delle installazioni di robot industriali in Messico nel 2024 è stato destinato al settore automobilistico, sottolineando il continuo rafforzamento del ruolo dell'automazione nella produzione di veicoli a livello regionale.
Si prevede che i dispositivi medici e gli strumenti chirurgici cresceranno a un tasso annuo composto (CAGR) del 17.6% dal 2026 al 2031, diventando così il segmento di utenti finali in più rapida crescita nel mercato dei centri di tornitura CNC robotizzati. Questo segmento si basa su tolleranze molto strette, tracciabilità completa e capacità di processo stabili in conformità con gli standard di qualità ISO 13485 e FDA, pertanto la coerenza robotica riveste un valore intrinseco. Il trasferimento di parte della produzione di dispositivi medici verso il Nord America e l'Europa supporta inoltre lo sviluppo di nuovi impianti automatizzati progettati fin dall'inizio per la produzione a celle. I settori aerospaziale e della difesa rimangono importanti perché i contratti di produzione a lungo termine e i requisiti di qualificazione favoriscono ambienti di lavorazione controllati e ripetibili. Anche i settori petrolifero e del gas, energetico, elettronico, delle apparecchiature per semiconduttori e la domanda industriale in generale contribuiscono al volume del mercato dei centri di tornitura CNC robotizzati, soprattutto laddove il rischio di danneggiamento dei pezzi e la ripetibilità della movimentazione influiscono sulla resa.
Analisi geografica
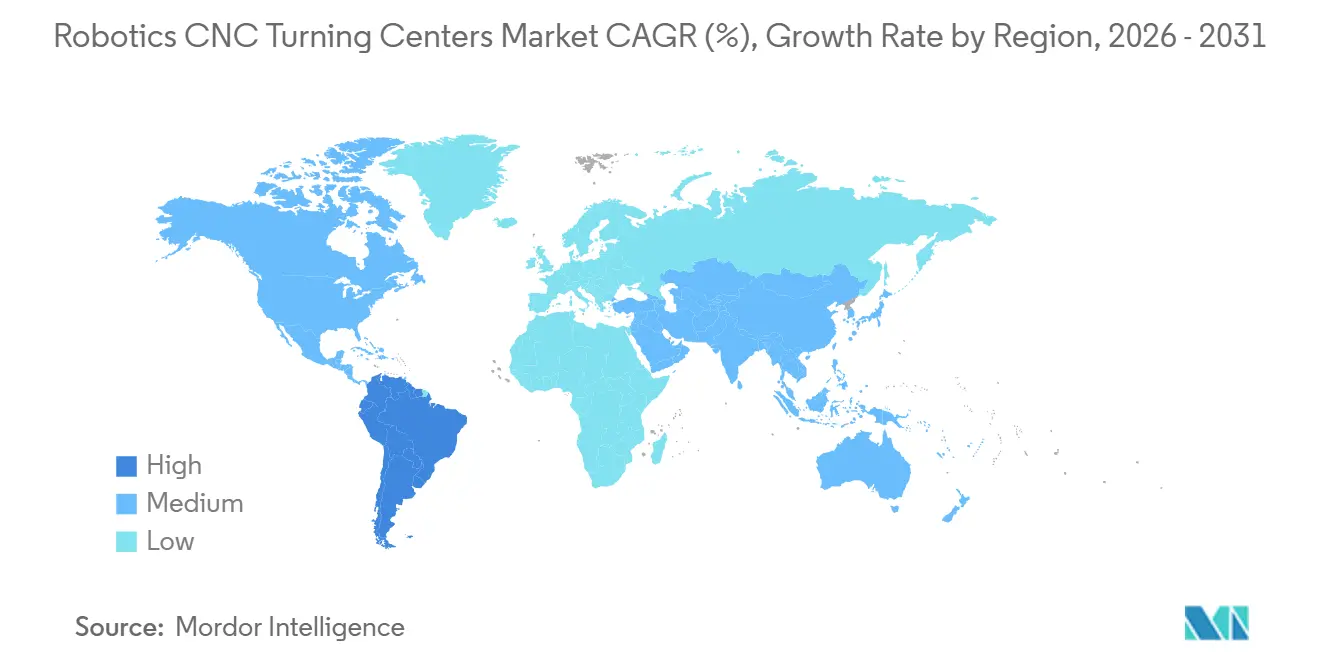
Nel 2025, la regione Asia-Pacifico deteneva il 45.21% della quota di mercato dei centri di tornitura CNC robotizzati e si prevede che rimarrà il segmento regionale a più rapida crescita, con un CAGR del 14.9% fino al 2031. La regione beneficia della presenza di densi cluster produttivi nei settori automobilistico, elettronico e dell'ingegneria di precisione in Cina, Giappone, Corea del Sud e India. Nel 2024, la Cina ha guidato la classifica mondiale delle installazioni di robot industriali con 295,000 unità, il totale annuo più alto mai registrato per un singolo Paese. Il Giappone ha registrato 44,500 installazioni di robot industriali nel 2024 e ha continuato a essere leader per densità di robot, il che favorisce un utilizzo più ampio delle celle di tornitura robotizzate nella produzione automatizzata. L'India ha raggiunto il record di 9,100 installazioni di robot nel 2024, mentre la Corea del Sud e i mercati del Sud-est asiatico come Indonesia, Vietnam, Thailandia e Malesia continuano a registrare una forte domanda nella produzione di sottogruppi per l'elettronica e l'industria automobilistica.
L'Europa e il Nord America rimangono regioni ad alta intensità tecnologica nel mercato dei centri di tornitura CNC robotizzati, con una domanda incentrata su celle di tornitura ricche di software, flessibili e certificate per la sicurezza. La Germania è stata il più grande mercato europeo per i robot industriali nel 2024, con 26,982 installazioni, a supporto dell'adozione della tornitura CNC robotizzata nei settori della produzione di utensili, dei fornitori di primo livello per l'industria automobilistica e delle applicazioni di ingegneria di precisione. Gli ordini di macchine utensili in Germania hanno mostrato il primo segnale di ripresa trimestrale nel quarto trimestre del 2025, con un aumento del 4% su base annua dopo un lungo periodo di debole domanda interna. Il Nord America continua a beneficiare del programma CHIPS for America, degli incentivi per la produzione avanzata e delle politiche di espansione industriale della difesa che richiedono una maggiore capacità di lavorazione di precisione a livello nazionale. La Reshoring Initiative ha documentato 244,000 annunci di posti di lavoro nel settore manifatturiero statunitense grazie al reshoring e agli investimenti diretti esteri nel 2024, rafforzando la necessità di nuove capacità di tornitura e di una maggiore intensità di automazione.
Il Sud America rappresenta ancora un'opportunità emergente nel mercato dei centri di tornitura CNC robotizzati, grazie al nearshoring del settore automobilistico, alla domanda di lavorazioni meccaniche di precisione legate alle materie prime e agli sforzi di modernizzazione industriale. Il Brasile, in quanto principale base manifatturiera, è il fulcro della domanda regionale, con l'assemblaggio automobilistico che traina gran parte del fabbisogno immediato di celle di tornitura robotizzate. Il mercato del Medio Oriente e dell'Africa rimane più piccolo, ma le strategie industriali in Arabia Saudita ed Emirati Arabi Uniti stanno ampliando l'interesse per la capacità produttiva di precisione a livello nazionale. Il Sudafrica contribuisce con il suo assemblaggio automobilistico e la sua base di attrezzature per l'industria mineraria, e si prevede che gli investimenti pianificati nei settori della difesa e dell'energia stimoleranno l'adozione regionale per tutto il periodo di previsione.
Panorama competitivo
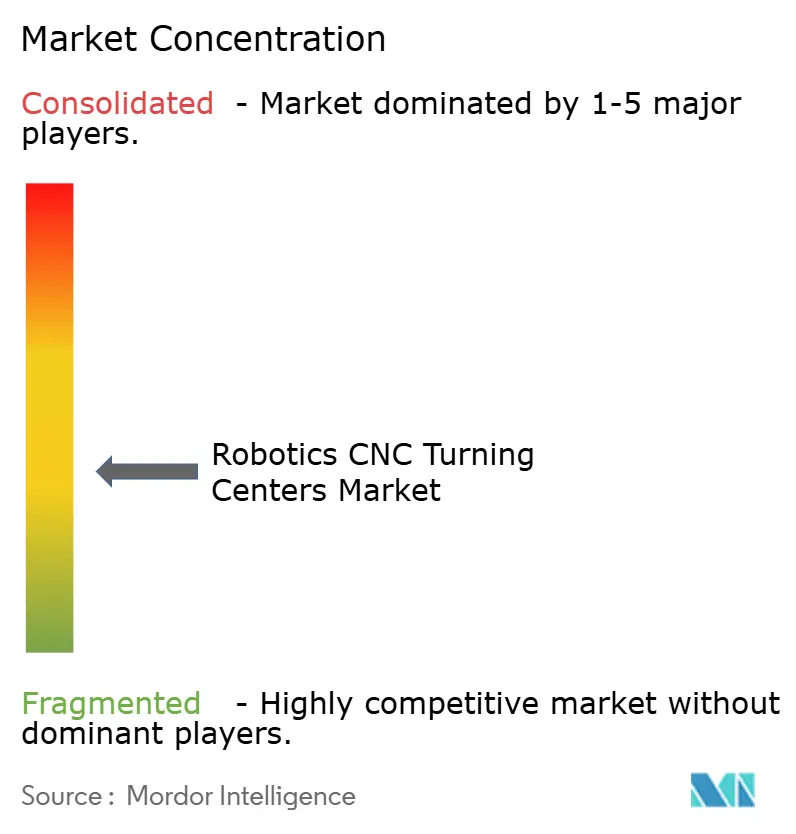
Il mercato dei centri di tornitura CNC robotizzati rimane moderatamente frammentato, con una concorrenza guidata dai principali produttori di macchine utensili che combinano progettazione di centri di tornitura, predisposizione all'automazione, integrazione dei controlli e supporto tecnico. I principali operatori di questo mercato sono Yamazaki Mazak Corporation, DMG MORI Co., Ltd., Okuma Corporation, DN Solutions Co., Ltd. e JTEKT Corporation. Queste aziende detengono posizioni di rilievo grazie all'ampia gamma di centri di tornitura offerti, alle consolidate reti di distribuzione globali e al crescente supporto per le celle di produzione predisposte per la robotizzazione. Anche Hyundai WIA Corporation, INDEX-Werke GmbH & Co. KG, EMAG GmbH & Co. KG e Hwacheon Machinery Co., Ltd. rimangono concorrenti di rilievo nei settori della tornitura di precisione, della lavorazione multiasse e dei sistemi di produzione specifici per applicazioni. Il mercato dei centri di tornitura CNC robotizzati è plasmato dai fornitori in grado di ridurre i tempi di integrazione, migliorare l'affidabilità della lavorazione non presidiata e supportare la produzione ad alta varietà con pacchetti di automazione flessibili.
La concorrenza si estende anche alle aziende con posizioni di rilievo nel settore delle macchine CNC in generale, dei sistemi di lavorazione di precisione e del supporto all'automazione robotica. Haas Automation, Inc., Hardinge Inc., Nakamura-Tome, ecc., contribuiscono alla struttura competitiva attraverso macchine utensili, piattaforme robotiche, sistemi di movimentazione e capacità di automazione industriale a supporto delle celle di tornitura robotizzate. In pratica, gli acquirenti nel mercato dei centri di tornitura CNC robotizzati spesso confrontano non solo le prestazioni del mandrino e la precisione di tornitura, ma anche la facilità d'uso del software, la compatibilità con l'interfaccia robotizzata, l'ingombro della cella e la reattività dell'assistenza post-vendita. Ciò mantiene il mercato aperto sia ai grandi marchi globali sia ai fornitori regionali specializzati in grado di soddisfare precise esigenze di produzione.
Le recenti iniziative aziendali continuano a dimostrare come i fornitori stiano cercando di rafforzare la propria posizione attraverso lo sviluppo di prodotti orientati all'automazione. A gennaio 2026, DMG MORI ha introdotto Robo2Go di terza generazione, con una capacità di stoccaggio dei pezzi superiore fino al 50%, a testimonianza di una chiara spinta verso una più rapida implementazione e finestre operative autonome più lunghe. Sempre a gennaio 2026, l'azienda ha lanciato anche CTX 450 4A, una piattaforma di tornitura compatta progettata per la lavorazione completa su 6 lati, compatibile con il funzionamento robotizzato autonomo su 3 turni. A settembre 2025, DMG MORI ha ulteriormente ampliato la propria offerta di macchine pronte per l'automazione con la serie di fresatrici-tornitrici NTX di terza generazione, destinata agli ambienti di produzione aerospaziale, dei dispositivi medicali, dei veicoli elettrici e dei semiconduttori. Nell'intero mercato dei centri di tornitura CNC robotizzati, questo andamento suggerisce che i fornitori si stiano concentrando meno sulle singole macchine e più sulla predisposizione per celle complete, sulla semplicità di integrazione e sull'affidabilità della capacità di produzione non presidiata.
Centri di tornitura CNC robotizzati: leader del settore
YamazakiMazak Corporation
DMG MORI Co., Ltd.
Okuma Corporation
DN Solutions Co., Ltd.
JTEKT Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: KUKA Robotics ha annunciato che avrebbe presentato soluzioni robotizzate per l'asservimento macchine, la movimentazione dei materiali e la fresatura robotizzata all'IMTS 2026 insieme a partner OEM e di integrazione, dimostrando pacchetti di automazione scalabili per macchine utensili CNC.
- Gennaio 2026: DMG MORI ha presentato in anteprima mondiale il centro di tornitura universale CTX 450 4A al suo Open House Pfronten, caratterizzato da doppi mandrini, fino a 36 posizioni utensile, precisione di posizionamento di 6 µm, ingombro di 10.8 m² e predisposizione all'automazione, inclusa la compatibilità con Robo2Go Turning.
- Gennaio 2026: DMG MORI ha presentato la terza generazione del suo sistema Robo2Go, ampliando la capacità di stoccaggio dei pezzi fino al 50% rispetto alla generazione precedente, con layout di installazione riprogettati che riducono i tempi di messa in servizio per le celle di tornitura e fresatura robotizzate.
Ambito del rapporto sul mercato globale dei centri di tornitura CNC robotizzati
Il mercato dei centri di tornitura CNC robotizzati è segmentato per tipo di macchina (centri di tornitura robotizzati orizzontali e altri), per tipo di robot (robot articolati e altri), per tipo di integrazione del robot (celle di tornitura robotizzate integrate OEM e altri), per settore di utilizzo finale (petrolio, gas ed energia e altri) e per area geografica (Nord America, Sud America e altri). Le previsioni di mercato sono fornite in termini di valore (USD) e volume (unità).
| Centri di tornitura robotizzata orizzontale |
| Centri di tornitura robotizzata verticale |
| Centri di tornitura robotizzati multitasking |
| Altro |
| Robot articolati |
| Robot Collaborativi (Cobot) |
| Robot a portale/cartesiani |
| Celle di tornitura robotizzate integrate OEM |
| Automazione robotica per retrofit/aftermarket |
| Veicoli automobilistici e commerciali |
| Aeronautica e difesa |
| Dispositivi medici e strumenti chirurgici |
| Petrolio, gas ed energia |
| Apparecchiature elettriche, elettroniche e a semiconduttore |
| Macchinari industriali generali |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Benelux (Belgio, Paesi Bassi e Lussemburgo) | |
| PAESI NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Sud-est asiatico (Indonesia, Vietnam, Thailandia, Malesia, Filippine) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e Africa |
| Per tipo di macchina | Centri di tornitura robotizzata orizzontale | |
| Centri di tornitura robotizzata verticale | ||
| Centri di tornitura robotizzati multitasking | ||
| Altro | ||
| Per tipo di robot | Robot articolati | |
| Robot Collaborativi (Cobot) | ||
| Robot a portale/cartesiani | ||
| Per tipo di integrazione del robot | Celle di tornitura robotizzate integrate OEM | |
| Automazione robotica per retrofit/aftermarket | ||
| Per settore degli utenti finali | Veicoli automobilistici e commerciali | |
| Aeronautica e difesa | ||
| Dispositivi medici e strumenti chirurgici | ||
| Petrolio, gas ed energia | ||
| Apparecchiature elettriche, elettroniche e a semiconduttore | ||
| Macchinari industriali generali | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Benelux (Belgio, Paesi Bassi e Lussemburgo) | ||
| PAESI NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Sud-est asiatico (Indonesia, Vietnam, Thailandia, Malesia, Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto dei centri di tornitura CNC robotizzati entro il 2031?
Si prevede che il mercato dei centri di tornitura CNC robotizzati raggiungerà i 4.3 miliardi di dollari entro il 2031, rispetto ai 2.5 miliardi di dollari del 2026, con un tasso di crescita annuo composto (CAGR) dell'11.4% dal 2026 al 2031.
Quale regione è leader nella domanda globale di centri di tornitura CNC robotizzati?
Nel 2025, la regione Asia-Pacifico si è confermata leader con una quota del 45.21%, registrando il tasso di crescita annuo composto (CAGR) più elevato, pari al 14.9%, grazie all'elevato numero di installazioni di robot in Cina, Giappone e Corea del Sud, nonché alla crescente adozione in India.
Quale tipologia di macchina sta crescendo più rapidamente nelle celle di tornitura robotizzate?
I centri di tornitura robotizzati multi-tasking sono la tipologia di macchinario in più rapida crescita, con un CAGR previsto del 17.1% fino al 2031.
Perché i produttori stanno adottando le celle di tornitura robotizzate con maggiore rapidità?
L'aumento dei costi del lavoro, la difficoltà nel reperire operatori qualificati, la richiesta di produzione automatizzata e i requisiti di precisione più stringenti stanno spingendo un numero crescente di fabbriche verso l'utilizzo di robot per l'assistenza alla produzione.
Quale segmento di utenti finali si sta espandendo più rapidamente?
Si prevede che i dispositivi medici e gli strumenti chirurgici registreranno la crescita più rapida, con un CAGR del 17.6% dal 2026 al 2031.
Qual è il principale ostacolo a una maggiore diffusione di questa tecnologia negli impianti di piccole e medie dimensioni?
L'ostacolo maggiore rimane l'elevato costo iniziale di una cella robotizzata completa, soprattutto quando i livelli di utilizzo o i volumi di produzione non sono sufficientemente stabili da ridurre il periodo di ammortamento.


