

Dimensioni e quota di mercato della costruzione di infrastrutture stradali e autostradali
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
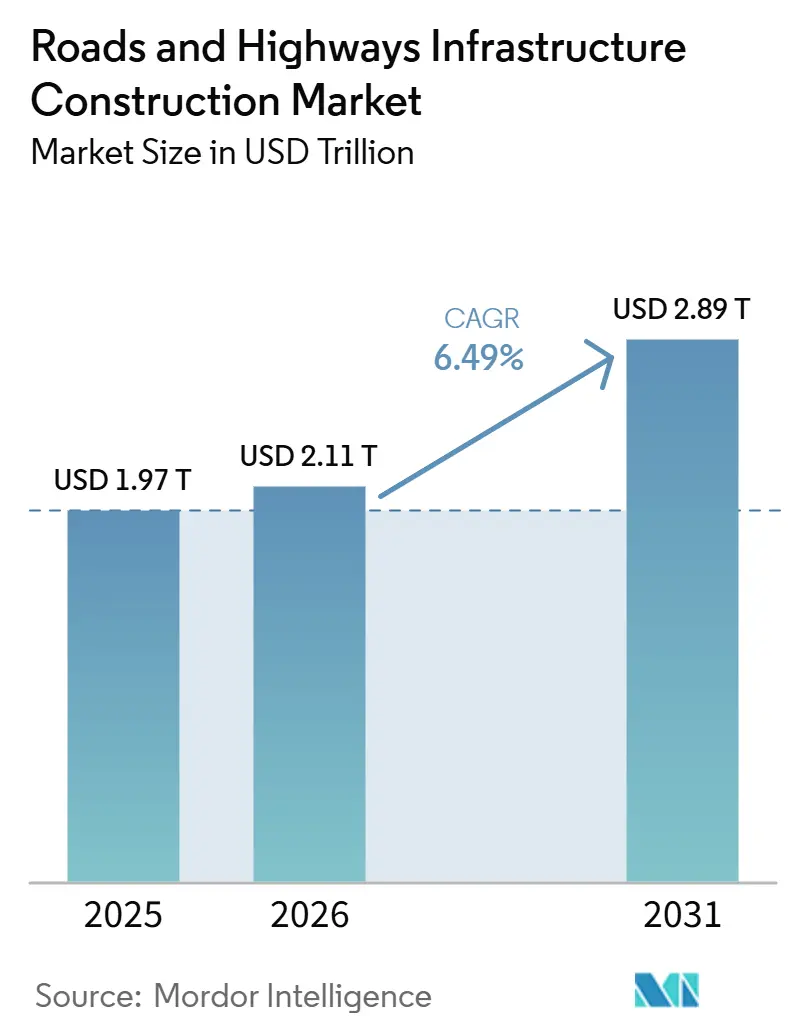
| Dimensione del mercato (2026) | 2.11 trilioni di dollari |
| Dimensione del mercato (2031) | 2.89 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 6.49% CAGR |
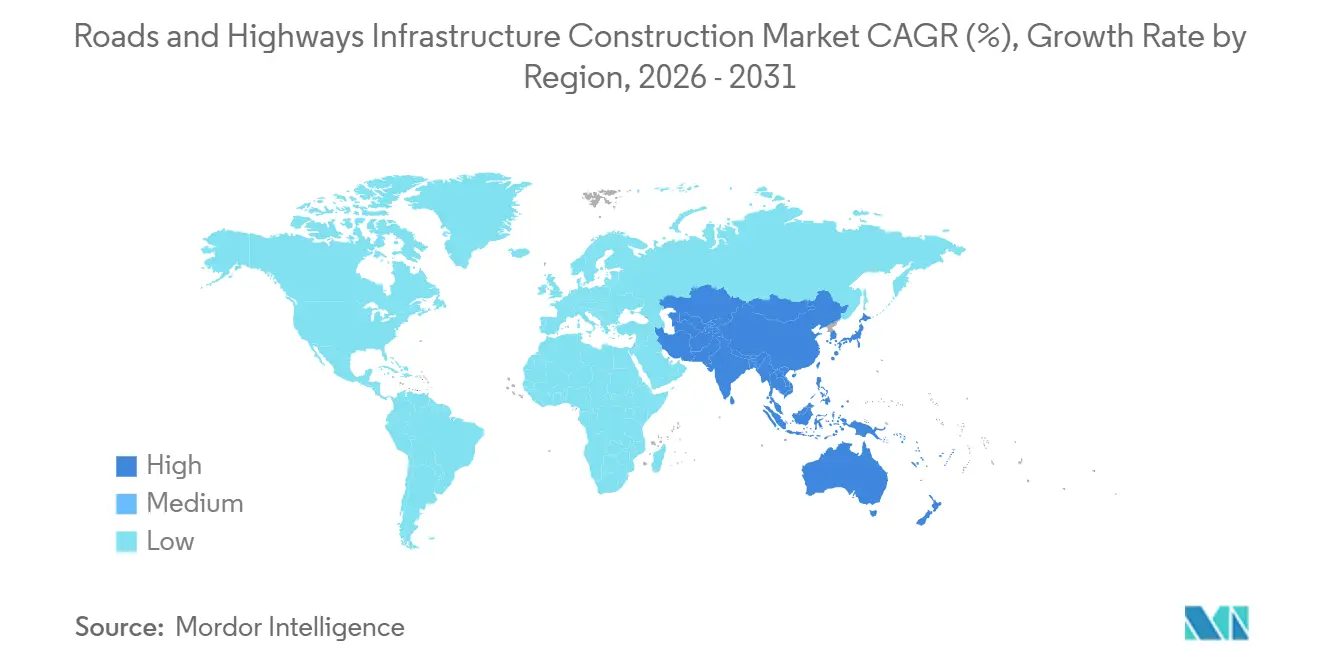
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
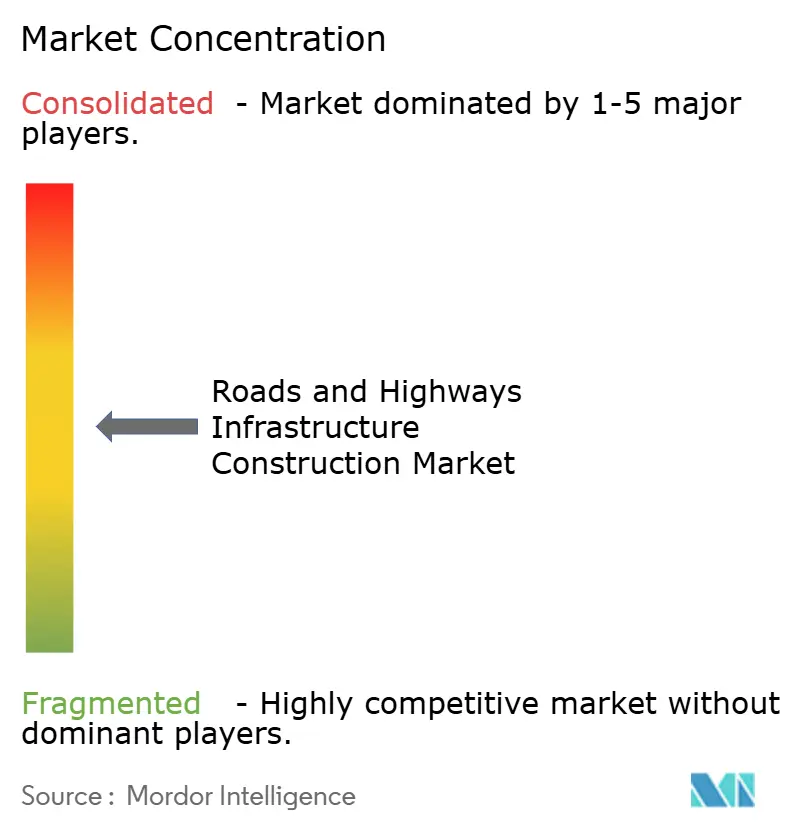
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato sulla costruzione di infrastrutture stradali e autostradali a cura di Mordor Intelligence
Si prevede che il mercato delle costruzioni di infrastrutture stradali e autostradali raggiungerà un valore di 1.97 trilioni di dollari nel 2025, 2.11 trilioni di dollari nel 2026 e 2.89 trilioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.49% dal 2026 al 2031.
I programmi pubblici supportano progetti a lungo termine, mentre le strutture di concessione trasferiscono una quota maggiore del rischio operativo e di ricavo ai partner privati. La regione Asia-Pacifico deteneva il 42.60% del mercato delle costruzioni di infrastrutture stradali e autostradali nel 2025 ed è inoltre posizionata per la crescita più rapida fino al 2031. La Cina sta dando priorità agli ammodernamenti nell'ambito del suo 15° Piano quinquennale, mentre l'India continua ad aggiungere nuovi corridoi e sistemi stradali digitali. Gli appaltatori necessitano sempre più di competenze di ingegneria, riabilitazione e integrazione di sistemi nell'ambito dello stesso progetto. L'accesso al terreno, i costi dei materiali e la limitata disponibilità di manodopera specializzata rimangono limiti concreti ai tempi di consegna.
Punti chiave del rapporto
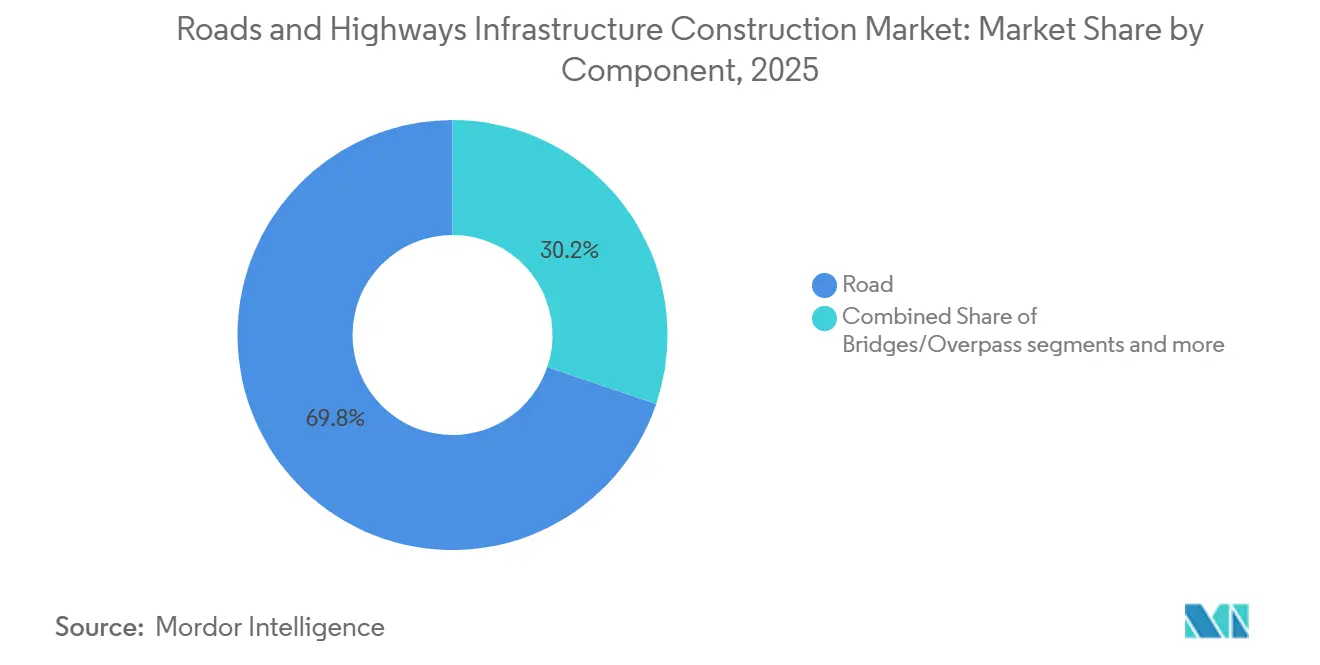
- Per tipologia di componente, le strade rappresentavano il 69.80% della quota di mercato delle costruzioni di infrastrutture stradali e autostradali nel 2025, mentre si prevede che ponti e cavalcavia cresceranno a un tasso annuo composto del 7.30% fino al 2031.
- Per tipologia di costruzione, le nuove costruzioni hanno rappresentato il 74.20% del mercato delle infrastrutture stradali e autostradali nel 2025, mentre si prevede che le ristrutturazioni cresceranno a un tasso annuo composto del 7.10% fino al 2031.
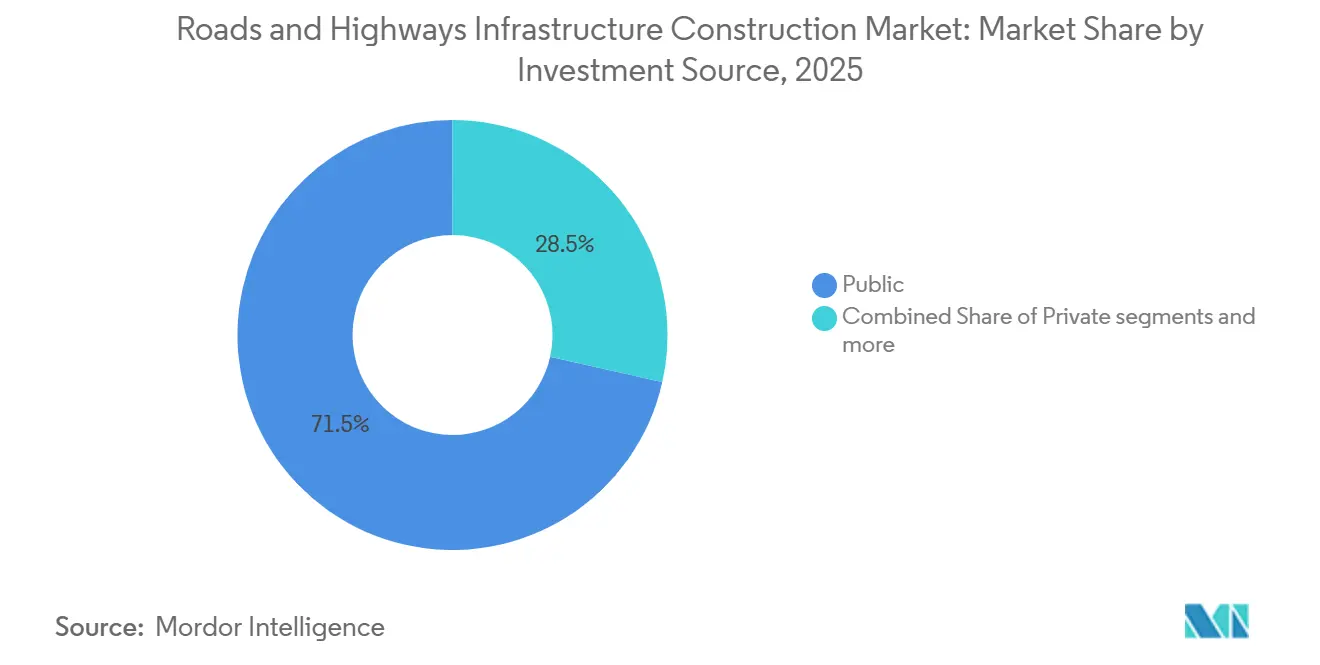
- Per tipologia di investimento, nel 2025 gli investimenti pubblici detenevano il 71.50% del mercato delle infrastrutture stradali e autostradali, mentre si prevede che le partnership pubblico-private cresceranno a un tasso annuo composto del 7.80% fino al 2031.
- Per tipologia, nel 2025 i programmi nazionali detenevano il 57.40% della quota di mercato nella costruzione di infrastrutture stradali e autostradali, mentre si prevede che il segmento statale crescerà a un tasso annuo composto del 7.10% fino al 2031.
- Dal punto di vista geografico, la regione Asia-Pacifico rappresentava il 42.60% della quota di mercato nella costruzione di infrastrutture stradali e autostradali nel 2025 e si prevede che registrerà il CAGR più elevato, pari al 7.40%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle costruzioni di infrastrutture stradali e autostradali
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Programmi nazionali di investimento per i corridoi | + 2.0% | Presente a livello globale, con una presenza centrale in Asia-Pacifico, Europa e Nord America. | Medio termine (2-4 anni) |
| Arretrati nella riabilitazione dei ponti | + 1.2% | Principali aree del Nord America e dell'Europa, con ripercussioni anche in Asia meridionale. | A breve termine (≤ 2 anni) |
| Ampliamento della superstrada urbana | + 0.8% | Asia-Pacifico e Medio Oriente, con i primi progressi in Sud America | Medio termine (2-4 anni) |
| Strade intelligenti e sistemi di traffico connessi | + 0.7% | Europa, Nord America e Asia-Pacifico, con attività emergenti in Medio Oriente e Africa. | A lungo termine (≥ 4 anni) |
| Sviluppo del corridoio industriale e commerciale | + 0.7% | Presente a livello globale, con una forte presenza in Medio Oriente e Africa, Asia meridionale e Sud America. | A lungo termine (≥ 4 anni) |
| Metodi di costruzione prefabbricati e riciclati | + 0.5% | A livello globale, con una diffusione leader in Europa e in India. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Programmi nazionali di investimento per i corridoi
I programmi dei corridoi nazionali offrono agli appaltatori una visione più chiara del lavoro futuro rispetto ai bilanci annuali isolati. L'India ha pianificato 124 progetti di autostrade nazionali per un valore di 3.45 trilioni di rupie (41.1 miliardi di dollari) per l'anno fiscale 2025-26 attraverso il modello ibrido di rendita (HAM), l'ingegneria, l'approvvigionamento e la costruzione (EPC) e le modalità di consegna build-operate-transfer (BOT). Il Ministero dei trasporti stradali e delle autostrade ha stanziato 3.09 trilioni di rupie (36.89 miliardi di dollari) per il settore stradale per il 2026-27 [1] National Highways Authority of India e Ministero dei trasporti stradali e delle autostrade, "NHAI supera l'obiettivo, costruisce 5,313 km nel 2025-26", Ministero dei trasporti stradali e delle autostrade, economictimes.indiatimes.com . La Cina ha completato investimenti di rilievo nel settore dei trasporti per un valore di 330 miliardi di RMB (48.11 miliardi di dollari USA) durante il primo trimestre del 2026, e 1,845 progetti autostradali e fluviali del valore di 100 milioni di RMB (13.9 milioni di dollari USA) o più erano in fase di accelerazione. Con la progressiva riqualificazione delle reti consolidate, è probabile che il mercato delle costruzioni di infrastrutture stradali e autostradali offra pacchetti più stabili per gli appaltatori con competenze specializzate nel rinnovamento. La National Highways Authority of India (NHAI) ha inoltre monetizzato 28,307 crore di rupie (3.3 miliardi di dollari USA) attraverso strumenti di investimento infrastrutturale (InvIT) e Toll-Operate-Transfer (TOT) nell'anno fiscale 2025-26, dimostrando come le attività operative possano generare capitale per ulteriori investimenti nei corridoi.
Arretrati nella riabilitazione dei ponti
L'arretrato nella riparazione dei ponti crea un carico di lavoro futuro evidente per le imprese di ingegneria civile. L'American Society of Civil Engineers ha identificato oltre 46,000 ponti strutturalmente inadeguati negli Stati Uniti nel 2025 e 220,295 campate di ponti necessitavano di riparazione o sostituzione. La Federal Highway Administration ha stimato che per smaltire l'arretrato di ponti negli Stati Uniti entro il 2038 sarebbero necessari 28.9 miliardi di dollari all'anno. Il programma di finanziamento per i ponti da 27.5 miliardi di dollari previsto dalla legge bipartisan sulle infrastrutture ha impegnato il 55% dei fondi per oltre 6,000 progetti entro il 2025. Questi lavori supportano la costruzione di strade e infrastrutture autostradali poiché i contratti di riparazione richiedono competenze specializzate in materia di pianificazione, ispezione e gestione del traffico. Simili carenze nella manutenzione in altri Paesi possono tradursi in problemi di sicurezza e finanziari, spingendo verso l'affidamento di lavori di ristrutturazione a terzi nel periodo di previsione.
Ampliamento della superstrada urbana
L'espansione delle superstrade urbane sta sostenendo l'attività di costruzione stradale nelle aree metropolitane in rapida crescita dell'Asia-Pacifico e del Medio Oriente. La crescita demografica e lo sviluppo urbano verso l'esterno aumentano la necessità di collegamenti a maggiore capacità tra quartieri residenziali, centri di lavoro, aeroporti e strutture logistiche. Questi progetti spesso includono tratti sopraelevati, svincoli, ponti, gallerie e strade di accesso, il che può aumentarne i requisiti ingegneristici. Anche le città sudamericane stanno iniziando ad aumentare la capacità dei corridoi urbani per affrontare la congestione che influisce sul trasporto merci e sugli spostamenti quotidiani. I lavori supportano il mercato delle costruzioni di infrastrutture stradali e autostradali creando pacchetti a lungo termine che combinano nuove costruzioni con una complessa gestione del traffico. La realizzazione dei progetti dipende dal coordinamento dell'accesso ai terreni, dallo spostamento delle utenze e dall'approvazione pubblica, poiché la costruzione avviene in contesti urbani densamente popolati.
Strade intelligenti e sistemi di traffico connessi
I sistemi di trasporto intelligenti stanno aumentando il contenuto tecnico dei progetti stradali. L'Italia ha certificato la Tangenziale di Napoli come prima Smart Road nel giugno 2026, con comunicazione veicolo-infrastruttura, avvisi di pericolo in tempo reale e supporto per la guida autonoma dei veicoli. La Spagna ha approvato il Regio Decreto 450/2026, che richiede sistemi di trasporto intelligenti (ITS) basati sull'intelligenza artificiale e l'accesso in tempo reale ai dati sulla mobilità su tutta la rete stradale e di trasporto urbano nazionale. Il Dipartimento dei Trasporti dello Stato di New York (NYSDOT) ha selezionato Parsons nel luglio 2026 per un contratto da 33 milioni di dollari per la piattaforma iNET a livello statale, che comprende progettazione, integrazione, collaudo e gestione. Questi requisiti ampliano il ruolo della progettazione di sistemi nella costruzione di strade e infrastrutture autostradali. Le imprese che combinano opere civili con l'integrazione digitale possono competere per lavori che le imprese di costruzione pure potrebbero non essere in grado di realizzare da sole. I parametri di riferimento standard per i costi potrebbero non riflettere ancora appieno questo contenuto aggiuntivo di sistemi, che può favorire le imprese con partner tecnologici consolidati.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Acquisizione dei terreni e opposizione della comunità | -1.3% | Nucleo centrale nell'Asia meridionale, con effetti significativi nel Sud-est asiatico e in Africa. | A breve termine (≤ 2 anni) |
| Volatilità dei costi di materiali e attrezzature | -1.0% | A livello globale, con la maggiore pressione in Nord America ed Europa. | Medio termine (2-4 anni) |
| Carenza di manodopera qualificata e di attrezzature specializzate | -0.6% | Principali aree del Nord America e dell'Australia, con ripercussioni in Europa. | Medio termine (2-4 anni) |
| Permessi, valutazioni ambientali e spostamento delle utenze | -0.5% | A livello globale, con i fattori di conformità più critici nei mercati OCSE. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Acquisizione dei terreni e opposizione della comunità
L'acquisizione dei terreni può determinare se un progetto stradale passerà dall'approvazione alla fase di costruzione. L'India ha segnalato a luglio 2025 che 489 progetti di autostrade nazionali, previsti entro marzo 2025, erano in sospeso a causa di ritardi nell'acquisizione dei terreni, nell'ottenimento delle autorizzazioni forestali e nell'approvazione delle linee ferroviarie. Il costo di acquisizione dei terreni per la tangenziale esterna di Thiruvananthapuram è aumentato da 1,800 crore di rupie (214.3 milioni di dollari) a 3,800 crore di rupie (452.4 milioni di dollari). Questi ritardi possono comportare revisioni dei programmi, un aumento del rischio di contenziosi e una maggiore incertezza per gli appaltatori. Il mercato delle infrastrutture stradali e autostradali dipende dall'ottenimento da parte dei governi delle autorizzazioni necessarie per l'acquisizione dei terreni e delle infrastrutture prima dell'assegnazione dei lavori principali. Quando i committenti non risolvono tali questioni, trasferiscono rischi sui quali gli appaltatori hanno un potere legale limitato. Ciò può ridurre il valore creato dagli investimenti pubblici, nonostante un solido programma di progetti annunciato.
Volatilità dei costi di materiali e attrezzature
I prezzi dei materiali continuano a rappresentare una sfida per i contratti stradali a prezzo fisso. Negli Stati Uniti, i costi dei fattori produttivi nel settore edile sono aumentati del 7.1% su base annua a giugno 2026, mentre le barre di acciaio laminate a caldo sono cresciute del 16% nello stesso periodo. Nel Regno Unito, i prezzi delle miscele bituminose sono aumentati dell'11% tra maggio 2025 e maggio 2026. Negli Stati Uniti, i costi dei prodotti siderurgici sono aumentati del 17% nel 2025, dopo che i dazi previsti dalla Sezione 232 hanno raggiunto il 50% su molti prodotti. Gli appaltatori nel mercato delle infrastrutture stradali e autostradali necessitano di clausole di adeguamento dei prezzi e di controlli sugli acquisti per limitare l'esposizione a improvvise variazioni dei prezzi dei materiali. Anche la copertura dei rischi sulle materie prime può essere d'aiuto, sebbene non possa eliminare i rischi derivanti da interruzioni dell'approvvigionamento regionale. Termini contrattuali che ripartiscano in modo più equo il rischio legato ai materiali possono migliorare la realizzazione di grandi progetti pubblici.
Analisi del segmento
Per componente: le strade hanno guidato le attività mentre si espande la modernizzazione di ponti e cavalcavia.
Nel 2025, la costruzione di carreggiate stradali ha rappresentato il 69.80% della quota di mercato delle infrastrutture stradali e autostradali per tipologia di costruzione. Questa posizione riflette la portata dei programmi autostradali nazionali e statali in Asia, Africa e Sud America, dove la connettività di base rimane incompleta. Si prevede che ponti e cavalcavia cresceranno a un tasso annuo composto (CAGR) del 7.30% dal 2026 al 2031. Tale crescita è sostenuta dall'invecchiamento delle strutture in Nord America ed Europa e dall'aumento del fabbisogno di corridoi nelle città densamente popolate dell'Asia-Pacifico. Le gallerie stanno suscitando interesse nelle rotte alpine e nelle tangenziali urbane del Sud-est asiatico, dove l'acquisizione di terreni in superficie è difficoltosa. Altre strutture includono svincoli, cavalcavia e opere di raccordo che supportano complessi collegamenti merci e urbani. Questi progetti spesso richiedono la realizzazione di sottopassaggi a causa dell'aumento dei volumi di traffico. La tipologia di costruzione comprende quindi sia la costruzione di strade a lunga percorrenza sia opere di ingegneria specializzate. Il mercato delle infrastrutture stradali e autostradali continua ad essere dominato dal volume di pavimentazione, ma le strutture specializzate stanno acquisendo sempre maggiore importanza nel valore dei progetti.
Secondo uno studio del 2025 pubblicato sull'International Journal of Pavement Engineering, i pannelli prefabbricati in asfalto possono utilizzare livelli più elevati di asfalto riciclato in impianti con condizioni controllate, senza compromettere la qualità. Questo approccio è rilevante per la sostituzione degli impalcati dei ponti, dove periodi di costruzione più brevi possono ridurre i disagi. Skanska e il suo partner in joint venture si sono aggiudicati un contratto da 534 milioni di dollari per la sostituzione dell'impalcato del ponte Vincent Thomas a Los Angeles nell'aprile 2026. Il progetto prevede una chiusura totale accelerata di 16 mesi e il completamento è previsto per marzo 2029. Tali contratti premiano le imprese in grado di gestire i lavori in reti urbane attive. Anche le superfici intelligenti e i sistemi di trasporto intelligenti stanno diventando parte integrante dei lavori di pavimentazione. Ciò rende meno netto il confine tra strade e strutture ausiliarie in alcuni contratti. Le imprese devono coordinare più strettamente pavimentazione, strutture, comunicazioni e gestione del traffico. Il vasto mercato delle costruzioni di infrastrutture stradali e autostradali, pertanto, supporta le aziende in grado di integrare questi ambiti correlati.
Per tipologia di costruzione: le nuove costruzioni mantengono i volumi stabili, mentre le ristrutturazioni prendono slancio.
Nel 2025, le nuove costruzioni rappresentavano il 74.20% del mercato delle infrastrutture stradali e autostradali per tipologia di intervento. I lavori ex novo rimangono importanti nell'Asia meridionale e sudorientale, nell'Africa subsahariana e in alcune zone del Sud America. Queste regioni sono ancora in fase di sviluppo delle reti stradali primarie che collegano città, aree industriali e porti. Si prevede che la ristrutturazione crescerà a un tasso annuo composto del 7.10% dal 2026 al 2031. La Cina sta passando da una strategia di espansione della rete stradale a una di ammodernamento, nell'ambito del 15° Piano quinquennale. Il Ministero dei Trasporti ha individuato 80,000 km di infrastrutture da ristrutturare entro il 2030. Con l'aumento della densità della rete, la manutenzione e la ristrutturazione possono rappresentare una quota maggiore dell'attività di appalto. Questo cambiamento favorisce le imprese in grado di diagnosticare le condizioni della pavimentazione e pianificare i lavori con un impatto limitato. Riduce inoltre il vantaggio competitivo delle imprese specializzate esclusivamente in lavori di movimento terra su larga scala.
I progetti di ristrutturazione spesso richiedono un lavoro di ingegneria più complesso e una minore quantità di materie prime rispetto alla costruzione di nuove strade. Ciò può modificare la struttura dei costi e il processo di selezione degli appaltatori. Il Central Road Research Institute indiano e la Bharat Petroleum Corporation Limited hanno sviluppato geocelle in rifiuti plastici per uno strato di base strutturale e ne hanno validato l'efficacia su un tratto di 160 metri vicino a Delhi nel 2025. Una valutazione del ciclo di vita del 2026 di una miscela di pavimentazione in asfalto riciclato e rifiuti da costruzione e demolizione ha riportato un impatto climatico di 129.81 kg di anidride carbonica equivalente per unità funzionale. Questi esempi dimostrano come la ristrutturazione possa combinare considerazioni sul ciclo di vita con i requisiti di realizzazione del progetto. Gli enti pubblici potrebbero specificare sempre più spesso materiali riciclati o a basso impatto ambientale nei contratti di ristrutturazione. Anche gli appaltatori necessitano di metodi affidabili per i test sui materiali e per la garanzia della qualità. La nuova costruzione rappresenta ancora la parte più consistente del mercato delle infrastrutture stradali e autostradali, ma la ristrutturazione offre maggiori opportunità per metodi specializzati. Il cambiamento è graduale, ma può plasmare i requisiti di capacità a lungo termine.
Per fonte di investimento: i finanziamenti pubblici garantiscono la scalabilità, mentre le partnership pubblico-private crescono più rapidamente.
Nel 2025, gli investimenti pubblici rappresentavano il 71.50% della quota di mercato nella costruzione di infrastrutture stradali e autostradali, in base alla fonte di finanziamento. I finanziamenti pubblici sono particolarmente importanti in Cina, India e nei Paesi del Golfo, dove i grandi progetti di rete dipendono dai bilanci pubblici. Gli investimenti privati sono più limitati a causa dell'incertezza dei ricavi derivanti dal traffico e dei lunghi tempi di ammortamento. Si prevede che i partenariati pubblico-privato (PPP) cresceranno a un tasso annuo composto (CAGR) del 7.80% dal 2026 al 2031. Tale aumento riflette la pressione fiscale e gli sforzi per ripartire i rischi operativi e di ricavo attraverso concessioni a lungo termine. I PPP possono garantire la realizzazione dei progetti limitando al contempo le immediate richieste di bilancio pubblico. Il loro successo dipende da contratti chiari, una regolamentazione stabile e previsioni di domanda credibili. Il mercato della costruzione di infrastrutture stradali e autostradali necessita sia di capitali pubblici che di capacità operative private per supportare i grandi progetti in corso. La composizione degli investimenti varierà in base alle leggi locali, ai flussi di traffico e alla solvibilità dei governi.
La costruzione delle corsie express della SR 400 in Georgia è iniziata nel marzo 2026 nell'ambito di una concessione di 56 anni di tipo Design-Build-Finance-Operate-Maintain (progettazione, costruzione, finanziamento, gestione e manutenzione) guidata da ACS Infrastructure, Acciona e Meridiam. Il progetto, del valore di 10.99 miliardi di dollari, ha stabilito record per il finanziamento tramite obbligazioni PPP e per i prestiti TIFIA negli Stati Uniti. Il Kenya ha ristrutturato l'autostrada Nairobi-Nakuru-Mau Summit trasformandola in un PPP a pedaggio, riducendo i costi di capitale da 1.93 miliardi di dollari a 1.342 miliardi di dollari. Questi esempi dimostrano che l'economia di un progetto può cambiare anche quando la necessità fisica della strada rimane invariata. Le linee guida per le concessioni negli Stati Uniti, in Brasile e in Arabia Saudita stanno supportando strutture di condivisione del rischio più formali. Gli enti pubblici continuano a stabilire le regole che determinano se il capitale privato può partecipare. Le imprese che comprendono finanza, costruzione, gestione e manutenzione possono rispondere a una gamma più ampia di gare d'appalto. La crescita dei PPP aggiunge un percorso diverso al mercato della costruzione di infrastrutture stradali e autostradali, anziché sostituire gli investimenti pubblici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia: le reti nazionali guidano, mentre i sistemi statali costruiscono connessioni
Nel 2025, i programmi stradali nazionali rappresentavano il 57.40% del mercato delle infrastrutture stradali e autostradali per tipologia. Questi includono superstrade a carreggiata separata, cavalcavia e lunghi corridoi a più corsie. Tali progetti richiedono ingenti capitali e attraggono grandi imprese di costruzione internazionali. Si prevede che le reti statali cresceranno a un tasso annuo composto (CAGR) del 7.10% dal 2026 al 2031. La loro espansione riflette gli investimenti nei collegamenti tra città più piccole, zone industriali e strade nazionali già completate. Le strade locali presentano valori medi dei contratti inferiori, ma un maggior numero di progetti. Inoltre, offrono i primi casi d'uso per nuovi materiali e approcci di appalto. Il mercato delle infrastrutture stradali e autostradali, pertanto, comprende una gerarchia di esigenze di rete, dai collegamenti nazionali all'accesso locale. Le imprese di costruzione potrebbero aver bisogno di modelli operativi diversi per servire efficacemente ciascun livello.
La Cina ha investito 144.3 miliardi di RMB (21.31 miliardi di dollari) in strade rurali durante la prima metà del 2026. Il programma ha riguardato 34,000 km di costruzione e ammodernamento e barriere di sicurezza su 21,000 km. La Norvegia ha assegnato a Skanska un contratto da 435 milioni di dollari per il tratto Megården-Sommerset dell'autostrada artica E6 nel 2026. Il progetto sostituisce un percorso soggetto a incidenti e garantisce l'accesso durante tutto l'anno. Colas, tramite The Miller Group, si è aggiudicata un contratto da 345 milioni di euro (376 milioni di dollari) per il tratto occidentale della tangenziale di Bradford in Ontario. Il progetto dimostra come i programmi provinciali possano creare opportunità concrete per le aziende internazionali. I progetti nazionali rimangono il principale canale di finanziamento. I progetti statali, provinciali e locali ampliano il bacino di potenziali appalti e consentono di sperimentare nuove modalità di realizzazione.
Analisi geografica
Mercato delle costruzioni di infrastrutture stradali e autostradali nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico rappresentava il 42.60% della quota di mercato nella costruzione di infrastrutture stradali e autostradali e si prevede che rimarrà la regione a più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 7.40% nel periodo 2026-2031. Gli investimenti cinesi in immobilizzazioni fisse per i trasporti hanno raggiunto i 3.67 miliardi di RMB (550.5 miliardi di dollari) nel 2025, mentre la rete autostradale in esercizio ha raggiunto i 199,000 km. Nell'ambito del suo 15° Piano quinquennale, la Cina dà ora priorità all'ammodernamento di 80,000 km di infrastrutture e a un programma di miglioramento delle strade rurali di 500,000 km. L'India affianca a questo obiettivo di rinnovamento una continua espansione attraverso la costruzione di nuove infrastrutture. La NHAI (National Highways Authority of India) ha completato 5,313 km di autostrade nazionali nell'anno fiscale 2025-26 e ha registrato spese in conto capitale per 2,44,362 crore di rupie, pari a 29.09 miliardi di dollari. Anche l'India ha implementato il suo primo progetto di Sistemi di Trasporto Intelligenti Cooperativi vicino a Nuova Delhi, in collaborazione con Kapsch TrafficCom. Vietnam, Indonesia e Filippine contribuiscono ulteriormente alla domanda attraverso l'ammodernamento dei corridoi nazionali. La crescita urbana in questi paesi supporta sia la costruzione di nuove strade che l'ammodernamento delle infrastrutture esistenti. Il programma di sviluppo della regione combina costruzioni su larga scala con crescenti esigenze di digitalizzazione e riqualificazione.
Mercato delle costruzioni di infrastrutture stradali e autostradali in Nord America ed Europa
Il Nord America e l'Europa rappresentano importanti fonti di valore per le infrastrutture stradali, in quanto combinano reti consolidate con esigenze di riqualificazione continue. I progetti statunitensi finanziati dalla Bipartisan Infrastructure Law (BILA) stanno entrando nella fase di costruzione attiva dopo le fasi di progettazione e autorizzazione. La disponibilità di manodopera rappresenta un vincolo pratico con l'aumento dei volumi di costruzione. La Germania sta investendo 58 miliardi di euro (63.22 miliardi di dollari) dal suo fondo speciale per le infrastrutture entro il 2026, con i trasporti tra le aree di investimento previste. L'Autostrade per l'Italia sta modernizzando una rete autostradale di 3,000 km attraverso un programma da 1.2 miliardi di euro (1.31 miliardi di dollari) sostenuto dalla Banca europea per gli investimenti. La certificazione Smart Road è parte integrante di questo programma. I requisiti TEN-T incoraggiano inoltre la pianificazione transfrontaliera tra gli Stati membri europei. Queste condizioni favoriscono la riqualificazione a lungo termine, la sicurezza e il funzionamento dei sistemi digitali.
Mercato delle costruzioni di infrastrutture stradali e autostradali in Sud America e Medio Oriente e Africa
Il Sud America, il Medio Oriente e l'Africa vantano solidi progetti in cantiere, sebbene i loro modelli di finanziamento differiscano. VINCI Highways detiene una concessione trentennale per 594 km della BR-040 brasiliana e si è impegnata ad ampliarne oltre 300 km [2] VINCI, “VINCI Wins the BR-040 Highway Concession in Brazil,” VINCI, vinci.com . Lo stato brasiliano del Minas Gerais ha stanziato 100 miliardi di BRL (19 miliardi di dollari) per le infrastrutture entro il 2032, con le autostrade che ricevono la quota maggiore. L'Arabia Saudita ha inaugurato oltre 900 km di strade in diverse regioni nella prima metà del 2026. L'Emirates Road Enhancement Project degli Emirati Arabi Uniti, del valore di 750 milioni di AED (204 milioni di dollari), era completo al 30% in anticipo rispetto alla tabella di marcia nel 2026. Anche il progetto PPP Rironi-Mau Summit del Kenya riflette un più ampio spostamento verso strutture di pagamento basate sull'utente in Africa. Queste regioni offrono opportunità di lavoro su nuovi corridoi, collegamenti urbani e ammodernamenti in concessione. La realizzazione dei progetti dipende da una solida governance, da finanziamenti accessibili e da efficaci accordi per l'accesso ai terreni.
Panorama competitivo
Il mercato delle infrastrutture stradali e autostradali è moderatamente concentrato, con un gruppo relativamente ristretto di società di ingegneria e costruzione globali che detengono una quota significativa di progetti su larga scala relativi a superstrade, autostrade, ponti e concessioni. China Communications Construction Company (CCCC) e China State Construction Engineering Corporation (CSCEC) mantengono posizioni di rilievo in Asia, Africa e in alcune zone dell'America Latina, grazie a capacità ingegneristiche integrate e all'accesso a finanziamenti statali. Le imprese di costruzione europee, tra cui VINCI, ACS, Skanska, STRABAG, Ferrovial, HOCHTIEF, Eiffage, Balfour Beatty, Colas, Acciona e Royal BAM Group, competono grazie a un ampio portafoglio di concessioni, competenze di progettazione e costruzione e esperienza in complesse infrastrutture di ponti, gallerie e trasporti urbani. Le negoziazioni esclusive avviate da VINCI nel febbraio 2026 con il governo francese per la concessione autostradale A154/A120, del valore di 364 milioni di euro (397 milioni di dollari), dimostrano ulteriormente come la consolidata esperienza nelle concessioni e le solide relazioni con gli enti regolatori rafforzino il posizionamento competitivo nei mercati infrastrutturali maturi. Sebbene questi attori globali dominino i progetti di grandi dimensioni e tecnicamente complessi, le imprese edili regionali e locali continuano a competere efficacemente nei programmi stradali nazionali e nei contratti di minore entità per le infrastrutture pubbliche.
La tecnologia e la gestione integrata dei progetti stanno diventando fattori di differenziazione competitiva sempre più importanti nel mercato delle infrastrutture stradali e autostradali. Le imprese di costruzione dotate di competenze avanzate di Building Information Modeling (BIM), integrazione di sistemi di trasporto intelligenti (ITS), gestione digitale dei progetti e esperienza nel ciclo di vita degli asset sono in una posizione migliore per aggiudicarsi programmi infrastrutturali complessi. Il contratto da 450 milioni di euro (491 milioni di dollari) per l'ampliamento del Berliner Brückenzug A59, aggiudicato a HOCHTIEF nel dicembre 2025, illustra l'importanza della competenza tecnica nella realizzazione di grandi progetti, garantendo al contempo la continuità del traffico. Le principali imprese di costruzione stanno inoltre rafforzando le proprie capacità attraverso investimenti in ingegneria digitale, partnership tecnologiche e acquisizioni che migliorano l'ottimizzazione della progettazione, l'efficienza costruttiva e la gestione degli asset a lungo termine. La conformità a standard riconosciuti a livello internazionale come ISO 9001 e ISO 55000 è diventata sempre più importante, in particolare negli appalti di partenariato pubblico-privato (PPP) in Europa e Nord America.
Le dinamiche competitive continuano a evolversi, poiché i governi integrano sempre più spesso finanziamento, progettazione, costruzione e gestione a lungo termine in modelli di appalto integrati. Le grandi imprese di costruzione multinazionali sono ben posizionate per capitalizzare su queste opportunità grazie alla loro solidità finanziaria, all'esperienza nelle concessioni e alla capacità di gestire programmi infrastrutturali complessi e multinazionali. Allo stesso tempo, le imprese di costruzione regionali rimangono competitive nei progetti nazionali di ampliamento, riabilitazione e manutenzione delle autostrade, dove la conoscenza del mercato locale, la familiarità con la normativa e le consolidate relazioni con le istituzioni governative offrono vantaggi. Di conseguenza, si prevede che la concorrenza nel mercato delle costruzioni di infrastrutture stradali e autostradali rimarrà incentrata sulla capacità finanziaria, la competenza tecnica, l'esperienza nelle concessioni, le capacità digitali e le prestazioni di esecuzione, piuttosto che sul solo prezzo.
Leader del settore delle costruzioni di infrastrutture stradali e autostradali
China Communications Construction Company Limited (CCCC)
China State Construction Engineering Corporation Limited (CSCEC)
VINCI SA
ACS, Attività di costruzione e servizi, SA
Bechtel Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: il Consiglio comunale di Leeds ha incaricato Balfour Beatty di realizzare un programma di manutenzione e miglioramento strutturale della durata di 7 anni, del valore di 120 milioni di sterline (152 milioni di dollari), sulla tangenziale interna di Leeds, combinando la manutenzione ordinaria con importanti interventi strutturali lungo il percorso A58(M), percorso da 83,000 veicoli al giorno, con l'avvio dei lavori su larga scala nel 2027.
- Maggio 2026: Un consorzio guidato da STRABAG si è aggiudicato un contratto da 177 milioni di euro (193 milioni di dollari) per la costruzione di un tratto di 16.3 km dell'autostrada D35 della Repubblica Ceca, comprensivo di 18 ponti e 2,782 metri di barriere antirumore, con inizio dei lavori previsto per aprile 2026.
- Aprile 2026: VINCI Construction ha ricevuto un contratto decennale da 400 milioni di dollari neozelandesi (218 milioni di dollari statunitensi) per la manutenzione stradale da parte dell'agenzia neozelandese dei trasporti Waka Kotahi, riguardante una delle più grandi reti autostradali statali della Nuova Zelanda.
Ambito del rapporto sul mercato globale delle infrastrutture stradali e autostradali
Il rapporto sulla costruzione di infrastrutture stradali e autostradali è segmentato per componente (strade, ponti/cavalcavia, gallerie e altro), tipologia di costruzione (nuova costruzione e ristrutturazione), fonte di investimento (pubblica, privata e altro), tipologia (nazionale, statale e locale) e area geografica (Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Strada |
| Ponti/Cavalcavia |
| Tunnel |
| Altro |
| Nuove Costruzioni |
| Ristrutturazione |
| Pubblico |
| Privata |
| Partenariato pubblico-privato |
| il |
| Regione / Stato |
| Local |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Sud-est asiatico (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per componente | Strada | |
| Ponti/Cavalcavia | ||
| Tunnel | ||
| Altro | ||
| Per tipo di costruzione | Nuove Costruzioni | |
| Ristrutturazione | ||
| Per fonte di investimento | Pubblico | |
| Privata | ||
| Partenariato pubblico-privato | ||
| Per tipo | il | |
| Regione / Stato | ||
| Local | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Sud-est asiatico (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il tasso di crescita previsto per la costruzione di infrastrutture stradali e autostradali?
Si prevede che il settore crescerà a un tasso annuo composto del 6.5% dal 2026 al 2031, raggiungendo 2,886 miliardi di dollari entro il 2031.
Quale componente guida la costruzione delle infrastrutture stradali e autostradali?
Nel 2025, la costruzione di carreggiate stradali ha rappresentato il 69.8% dell'attività per tipologia di intervento. Ponti e cavalcavia costituiscono la tipologia in più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 7.3%.
Perché le partnership pubblico-private sono in crescita nei progetti autostradali?
Si prevede che i partenariati pubblico-privato (PPP) cresceranno a un tasso annuo composto del 7.8%, poiché i governi utilizzano modelli di concessione per condividere i rischi finanziari, operativi e di ricavo.
Quale regione vanta la posizione più forte nella costruzione di strade?
Nel 2025 la regione Asia-Pacifico ha rappresentato il 42.6% dell'attività globale e si prevede che registrerà la crescita regionale più rapida fino al 2031.
In che modo i sistemi digitali stanno cambiando la costruzione delle autostrade?
I requisiti relativi alle strade intelligenti e ai trasporti intelligenti aggiungono attività di comunicazione, dati e integrazione di sistemi agli ambiti convenzionali delle costruzioni civili.


