

Dimensioni e quota del mercato della sicurezza stradale
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 5.71 miliardo di dollari |
| Dimensione del mercato (2031) | 9.66 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.09% CAGR |
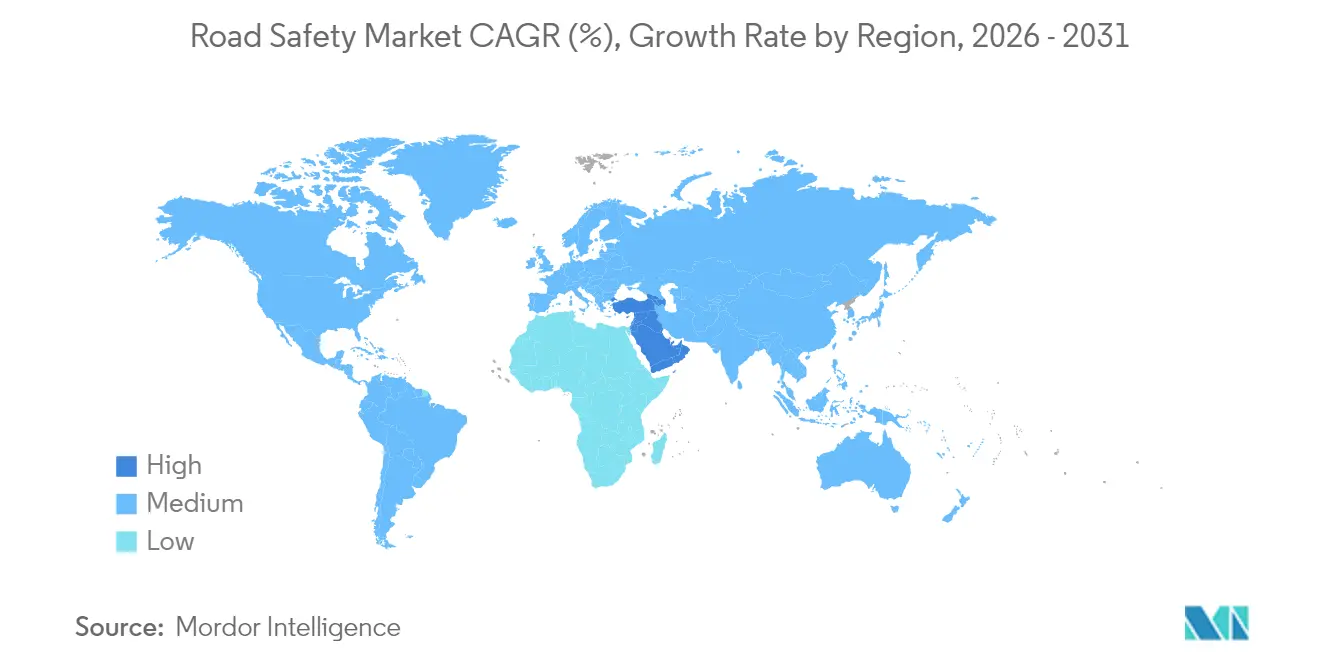
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Nord America |
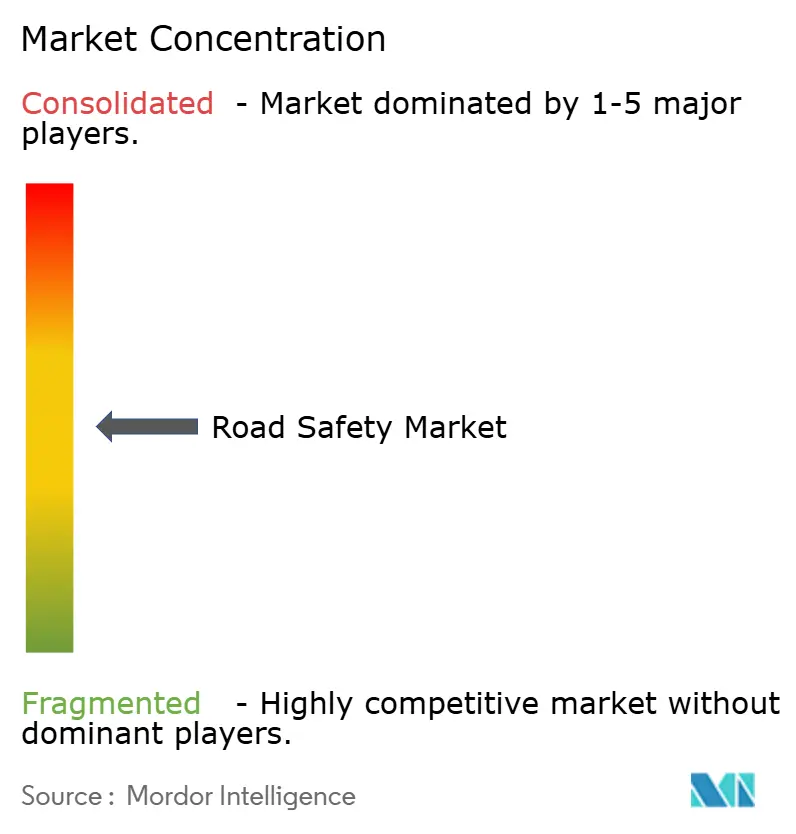
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della sicurezza stradale di Mordor Intelligence
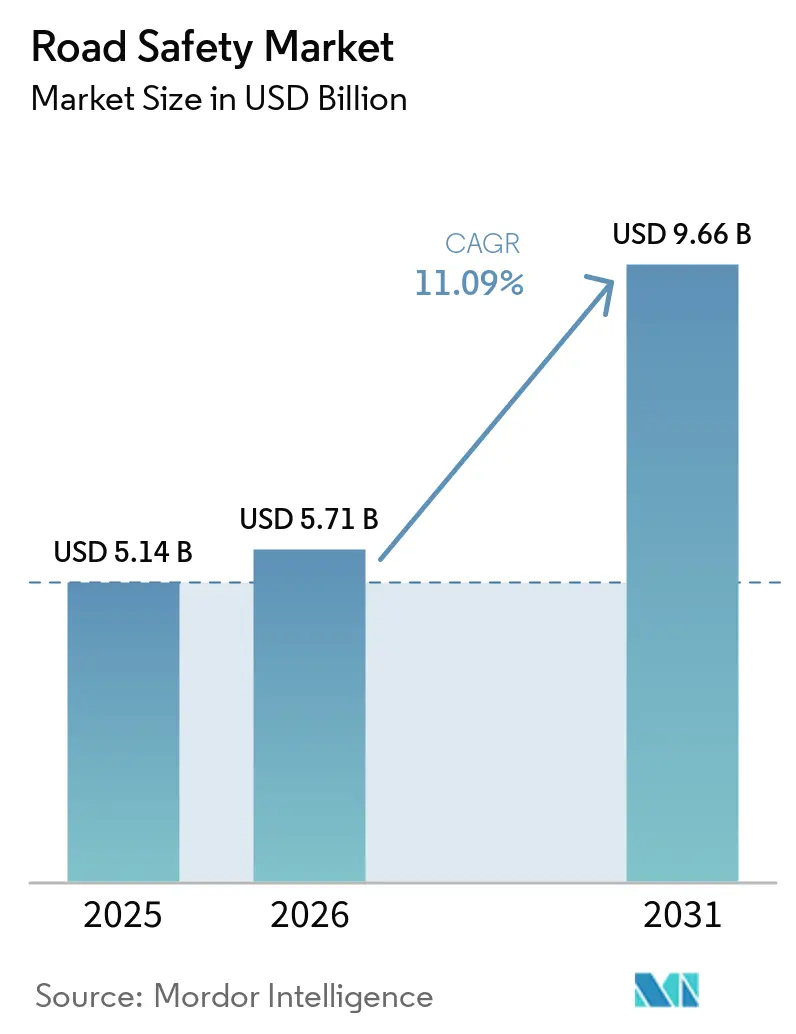
Si prevede che il mercato della sicurezza stradale crescerà da 5.14 miliardi di dollari nel 2025 a 5.71 miliardi di dollari nel 2026, per poi raggiungere i 9.66 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'11.09% nel periodo 2026-2031. Gli investimenti legati al Regolamento UE 2019/2144, ai programmi Vision Zero negli Stati Uniti e ai fondi ITS (Intelligent Transportation Systems) statali in Asia hanno creato cicli di domanda sincronizzati per hardware, software e servizi. Gli aggiornamenti relativi ai sistemi semaforici e di controllo della velocità rimangono la principale fonte di entrate, ma il monitoraggio basato sui corridoi, l'analisi basata sull'intelligenza artificiale e l'integrazione V2X stanno ridefinendo le specifiche di appalto. I contratti basati sulle prestazioni in Nord America e le architetture incentrate sulla privacy in Europa stanno plasmando le strategie dei fornitori, mentre i progetti per le smart city in Medio Oriente e la modernizzazione dei corridoi in Africa ampliano la base geografica di riferimento. In questo contesto, l'aggiornamento dell'hardware si sta evolvendo in un modello di abbonamento per i servizi dati, conferendo un vantaggio competitivo ai fornitori in grado di integrare moduli di analisi e conformità attorno alle risorse già implementate.
Punti chiave del rapporto
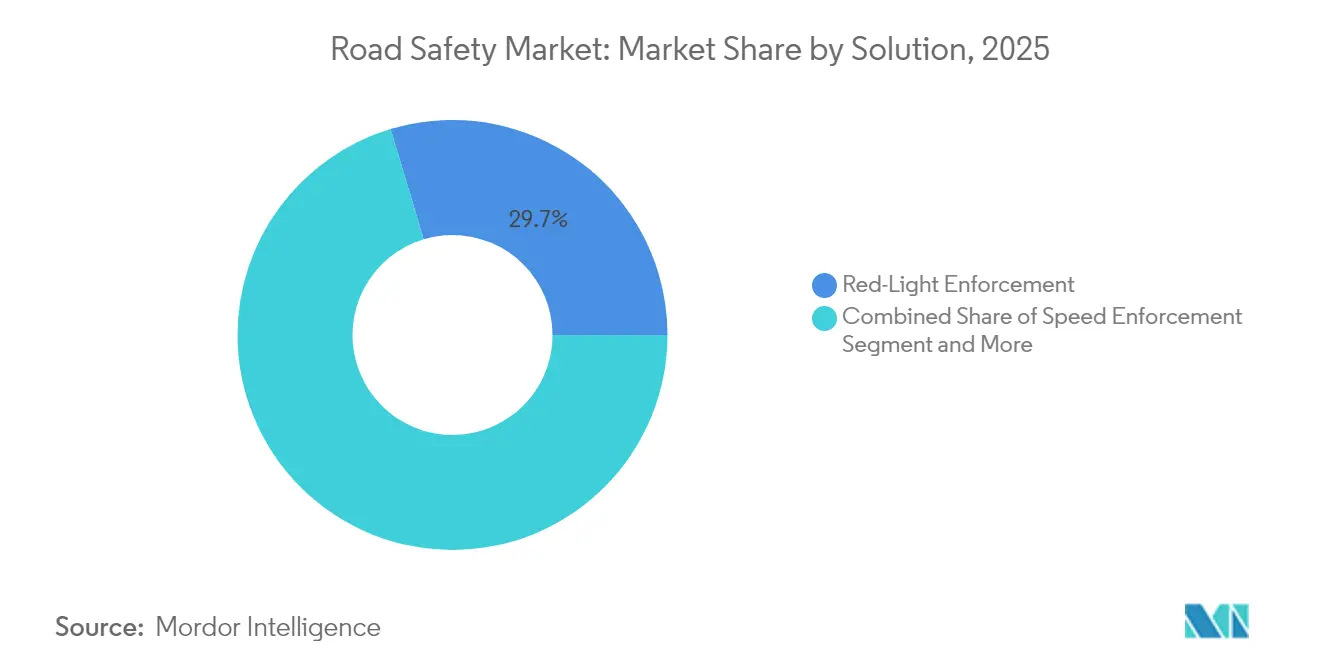
- Per soluzione, il controllo della velocità media/per sezione si sta espandendo a un CAGR del 12.35% fino al 2031; i sistemi semaforici hanno mantenuto una quota di mercato della sicurezza stradale del 29.65% nel 2025.
- Per quanto riguarda i singoli componenti, si prevede che il software crescerà con un CAGR del 10.8% nel periodo 2026-2031, mentre l'hardware deteneva ancora il 54.85% del mercato della sicurezza stradale nel 2025.
- In base al tipo di applicazione, le installazioni fisse hanno contribuito per il 61.35% alle dimensioni del mercato della sicurezza stradale nel 2025; le piattaforme mobili/in-veicolo stanno crescendo a un CAGR del 12.1%.
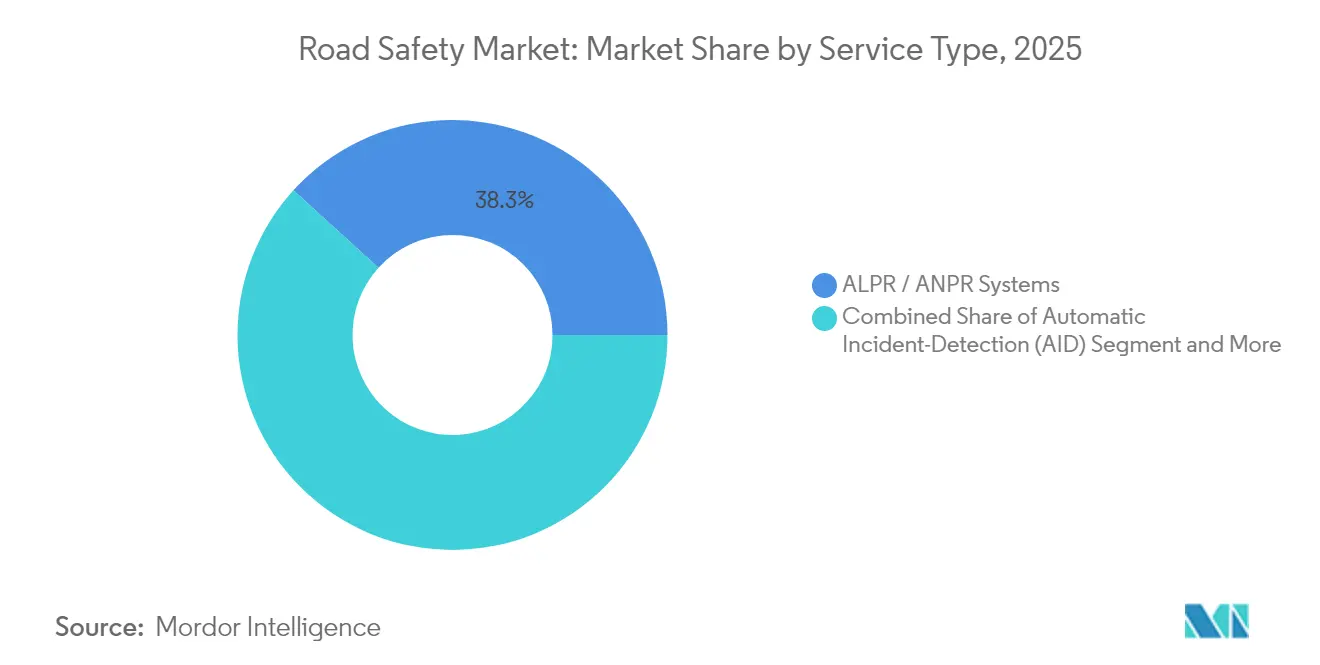
- In base al tipo di sistema, nel 38.25 le soluzioni ALPR/ANPR hanno rappresentato il 2025% della quota di mercato della sicurezza stradale; il rilevamento automatico degli incidenti è in testa alla crescita con un CAGR del 12.75%.
- In base all'utente finale, le autorità stradali comunali e urbane hanno rappresentato il 45.85% della spesa del 2025; le flotte commerciali stanno avanzando a un CAGR del 12.6%.
- Dal punto di vista geografico, il Nord America ha generato il 38.55% del fatturato previsto per il 2025, mentre il Medio Oriente e l'Africa prevedono una crescita annua composta (CAGR) del 12.3%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della sicurezza stradale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'obbligo di applicazione delle telecamere entro il 2030 nell'UE stimola l'aggiornamento delle apparecchiature | + 2.1% | Europa, espansione in Nord America | Medio termine (2-4 anni) |
| I piani di Vision Zero spingono i budget per la gestione della velocità negli Stati Uniti | + 1.8% | Stati Uniti | A breve termine (≤ 2 anni) |
| Il fondo cinese per l'aggiornamento dell'ITS accelera l'implementazione dell'ANPR | + 1.6% | Cina | Medio termine (2-4 anni) |
| Corridoi di sicurezza autostradali India Bharatmala II | + 1.4% | India | A lungo termine (≥ 4 anni) |
| I mega-progetti delle smart city adottano l'analisi della sicurezza stradale tramite intelligenza artificiale | + 1.2% | Focus sul Medio Oriente | Medio termine (2-4 anni) |
| Le partnership tra assicurazioni e telematica potenziano l'analisi video | + 0.9% | Nord America e Europa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
L'obbligo di applicazione delle telecamere entro il 2030 nell'UE stimola l'aggiornamento delle apparecchiature
Le disposizioni obbligatorie in materia di sicurezza avanzata, in vigore da luglio 2024, hanno costretto i comuni europei a rinnovare le telecamere obsolete e a collegarle a sistemi intelligenti di assistenza alla velocità e di frenata di emergenza. L'implementazione a Praga del sistema di controllo del traffico basato sull'intelligenza artificiale, a cura di Yunex Traffic, dimostra come le risorse di controllo stiano migrando verso ecosistemi predittivi basati su piattaforme. [1] Yunex Traffic, “Prague AI-Enabled Traffic Control System Implementation,” yunextraffic.com I fornitori transfrontalieri hanno standardizzato il firmware in conformità con le normative UE, spingendo programmi di aggiornamento simili nei mercati di esportazione. Le strutture contrattuali si stanno spostando dalle vendite una tantum di hardware ad accordi di servizi gestiti di 7-10 anni che vincolano gli abbonamenti di analisi e gli aggiornamenti di sicurezza informatica.
I piani di Vision Zero spingono i budget per la gestione della velocità negli Stati Uniti
Il finanziamento di 5 miliardi di dollari del programma Safe Streets and Roads for All e i premi per tecnologie avanzate da 96 milioni di dollari hanno riorientato i bilanci delle città da modelli di citazione reattivi a una gestione della velocità basata sui dati. [2] Dipartimento dei trasporti degli Stati Uniti, "USDOT assegna quasi 60 milioni di dollari in sovvenzioni per tecnologie avanzate per veicoli", highways.dot.gov Oakland, San Francisco e New York City hanno stipulato contratti con Verra Mobility per programmi chiavi in mano per la sicurezza stradale, specificando clausole di prestazione legate a metriche di riduzione delle collisioni. Questo modello di risultato garantito incentiva i fornitori a raggruppare analisi AI, calibrazione dei sensori e gestione delle prove nel cloud in un unico pacchetto di servizi.
Il fondo cinese per l'aggiornamento dell'ITS accelera l'implementazione dell'ANPR
Il finanziamento coordinato di Pechino per V2X e ANPR mira all'aggiunta di 30 milioni di veicoli connessi all'anno entro il 2034, creando un laboratorio per la prevenzione predittiva delle violazioni. L'economia unitaria ne trae vantaggio dalla scala di produzione nazionale, comprimendo i prezzi globali dell'hardware ed esportando gli standard di protocollo cinesi. Hikvision e Dahua ora partecipano a gare d'appalto competitive in America Latina e Africa, che storicamente si affidavano a marchi europei.
Corridoi di sicurezza autostradali India Bharatmala II
Bharatmala II integra il monitoraggio AI nella costruzione di autostrade ex novo, come dimostrato dalla rete di controllo adattivo a 165 incroci di Bengaluru. [3] IndiaAI, “AI and Traffic Control in India: Revolutionizing Road Management,” indiaai.gov.in L'integrazione di sensori di sicurezza nella fase di pianificazione riduce i cicli di ammortamento e crea percorsi di aggiornamento prevedibili allineati con i programmi del ciclo di vita della pavimentazione. I fornitori in grado di integrare moduli di città intelligenti urbane con progetti di corridoi nazionali rafforzano la credibilità interdominio.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Limiti di conservazione dei dati GDPR e CCPA sulle telecamere di controllo | -1.5% | Europa e Nord America | A breve termine (≤ 2 anni) |
| Elevato CAPEX per i sistemi multisensore AI nei Paesi a basso e medio reddito | -1.1% | Asia-Pacifico, MEA | Medio termine (2-4 anni) |
| Respingimento del contenzioso sul controllo automatico della velocità | -0.8% | Stati Uniti, ricaduta in Europa | Medio termine (2-4 anni) |
| Vulnerabilità informatica nei sensori IoT stradali | -0.6% | Global | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Limiti di conservazione dei dati GDPR e CCPA sulle telecamere di controllo
La multa di 1.2 miliardi di euro (1.296 miliardi di dollari) inflitta a Meta nel 2025 ha evidenziato la volontà delle autorità di regolamentazione di sanzionare la non conformità. Gli operatori della sicurezza stradale devono ora creare nodi di elaborazione locali, evitare l'archiviazione transfrontaliera delle prove e automatizzare le routine di cancellazione che a volte sono in conflitto con le regole della catena probatoria. Il sovraccarico di conformità sposta il campo di gioco a favore delle multinazionali con risorse legali, di sicurezza e DevSecOps interne.
Elevato CAPEX per i sistemi multisensore AI nei Paesi a basso e medio reddito
Investimenti a livello di intersezione di 50,000-100,000 dollari superano le entrate fiscali in molti comuni emergenti. Esistono finanziamenti agevolati e modelli di compartecipazione alle entrate, ma allungano i cicli di approvvigionamento, ritardando i benefici per la sicurezza. I fornitori che offrono kit modulari e pronti per l'aggiornamento possono sbloccare la domanda latente senza compromettere l'accuratezza delle previsioni.
Analisi del segmento
Per soluzione: il monitoraggio del corridoio accelera i risultati in materia di sicurezza
I sistemi semaforici hanno mantenuto una quota di mercato della sicurezza stradale del 29.65% nel 2025, a dimostrazione del fatto che la protezione degli incroci rimane fondamentale per le strategie di sicurezza comunali. Tuttavia, l'approccio basato sui corridoi ha spinto il controllo della velocità media/sezione a un tasso di crescita annuo composto (CAGR) del 12.35%, dimostrando che la modulazione continua del comportamento del conducente è più efficace della deterrenza puntuale. Tale slancio è rafforzato dagli studi nazionali sui danni dovuti alla velocità che alimentano i cruscotti Vision Zero negli Stati Uniti e le reti di autovelox in Francia. Si prevede che le dimensioni del mercato della sicurezza stradale legate al monitoraggio dei corridoi si espanderanno più rapidamente rispetto ai programmi tradizionali sugli incroci, incentivando i fornitori a integrare radar, lidar e ALPR in segmenti contigui.
Il passaggio dal ticketing reattivo all'analisi proattiva sta rimodellando i meccanismi di revenue. Le agenzie ora valutano gli offerenti in base a previsioni di riduzione degli incidenti, richiedendo modelli di intelligenza artificiale configurabili che si adattino all'evoluzione dei modelli di traffico. I fornitori in grado di integrare metriche relative a violazioni, congestione e green wave in dashboard unificate si assicurano tariffe ricorrenti più elevate e contratti di supporto più lunghi, mitigando i margini di profitto forfettari per l'hardware.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per componente: l'intelligenza del software trasforma il valore degli asset
Nel 54.85, l'hardware dominava ancora il 2025% del mercato della sicurezza stradale, a causa dei cicli di approvvigionamento di telecamere, radar e sensori. Tuttavia, il CAGR dell'10.8% del software indica che sono i livelli analitici, non l'acciaio e il silicio, a dettare la differenziazione competitiva. I moduli cloud-native offrono elaborazione edge in tempo reale, redazione video per il GDPR e API per gli operatori di flotte, consentendo alle città di adattarsi rapidamente all'evoluzione delle condizioni di finanziamento. IntelliSection di ISS integra algoritmi di visione artificiale che classificano i conflitti tra incroci e suggeriscono la distribuzione ottimale delle fasi senza dover effettuare lavori di adeguamento.
I ricavi derivanti dai servizi, supportati da un monitoraggio 24 ore su 7, XNUMX giorni su XNUMX e da report di conformità KPI, aumentano costantemente con l'esternalizzazione della manutenzione da parte delle agenzie per contenere i costi del personale. Questo percorso di transizione verso i servizi erode la tradizionale dipendenza dal pagamento per citazione e genera moltiplicatori sulla valutazione della base installata durante la due diligence di fusioni e acquisizioni.
Per tipo di applicazione: la versatilità mobile sblocca la domanda della flotta
Gli armadi fissi hanno registrato il 61.35% del valore di implementazione nel 2025, ma le piattaforme mobili integrate nelle flotte registrano un tasso di crescita annuo composto (CAGR) del 12.1%, rispecchiando il trend della telematica assicurativa. Le unità mobili integrate nelle volanti della polizia o nei veicoli commerciali estendono la copertura delle forze dell'ordine senza costose opere civili, e il rilevamento di oggetti tramite intelligenza artificiale elimina la necessità di un giudizio critico da parte dell'operatore. I kit con treppiedi portatili rimangono la soluzione ideale per i progetti di piccole città e cantieri edili, dove le installazioni permanenti non generano un ritorno sull'investimento.
Le flotte commerciali ottengono un ritorno sull'investimento grazie a franchigie assicurative più basse e a una minore esposizione a contenziosi. La suite di controllo a bordo veicolo di Verra Mobility dimostra come i sensori indipendenti dagli OEM e l'analisi cloud riducano le difficoltà di installazione, indirizzando gli acquisti verso modelli di abbonamento.
Per tipo di sistema: il rilevamento dell'IA aumenta la consapevolezza della situazione
Le piattaforme ALPR/ANPR detenevano una quota di mercato del 38.25% per la sicurezza stradale nel 2025, confermando il riconoscimento delle targhe come base di riferimento consolidata per il pedaggio e l'applicazione delle sanzioni. Tuttavia, il rilevamento degli incidenti basato sull'intelligenza artificiale sta raggiungendo un CAGR del 12.75%, grazie all'implementazione della visione artificiale da parte delle agenzie per prevenire le collisioni e attivare controlli dinamici di corsia. L'implementazione di Currux Vision a San José ha superato i sistemi legacy, offrendo una precisione di rilevamento delle violazioni superiore al 90% e allerte in tempo reale.
I pannelli a messaggio variabile e le telecamere di sicurezza agli incroci si integrano sempre più con moduli di intelligenza artificiale che inviano avvisi ai centri di gestione del traffico, collegando l'applicazione delle normative all'ottimizzazione dei flussi. I fornitori che hanno familiarità sia con i sistemi di visione artificiale che con i protocolli V2X sicuri acquisiscono un vantaggio competitivo con l'affermarsi degli standard.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: l'adozione nel settore privato riscrive gli imbuti di vendita
Le autorità stradali comunali e urbane hanno rappresentato il 45.85% della spesa del 2025, ma le flotte commerciali stanno registrando un CAGR del 12.6% fino al 2031. Gli operatori, poco attenti alla responsabilità, installano telecamere di monitoraggio del conducente e sensori di collisione frontale per ottenere sconti sui premi e mitigare i rischi di sanzioni penali. Le agenzie autostradali nazionali stanziano capitali per programmi di corridoi che si sincronizzano con gli aggiornamenti del pedaggio e della pesatura in movimento, mentre i concessionari di autostrade a pedaggio integrano l'applicazione delle norme all'interno dell'architettura di riscossione delle entrate per migliorare i profili di rendimento interno (IRR) degli investitori.
Le roadmap dei fornitori includono sempre più API di livello enterprise e dashboard unificate per le risorse, consentendo ai gestori di flotte di allineare i dati di conformità con le piattaforme logistiche. La conseguente fidelizzazione spinge a sottoscrivere contratti di licenza pluriennali, convertendo i contratti hardware una tantum in ARR ricorrenti.
Analisi geografica
Mercato nordamericano della sicurezza stradale
Il Nord America ha generato il 38.55% del fatturato del 2025, sostenuto dai mandati Vision Zero e da 60 milioni di dollari di sovvenzioni federali V2X sulle autostrade di Arizona, Texas e Utah. La regione continua a privilegiare gli appalti basati sui risultati, costringendo i fornitori a sottoscrivere garanzie di prestazione e a integrare clausole di miglioramento continuo negli accordi sul livello di servizio. Il programma infrastrutturale canadese incentrato sugli ITS e gli obiettivi di modernizzazione delle autostrade del Messico ampliano la domanda indirizzabile, con i requisiti di interoperabilità a livello NAFTA che promuovono l'armonizzazione degli standard.
Mercato europeo della sicurezza stradale
La traiettoria dell'Europa rimane stabile, poiché il regolamento 2019/2144 orchestra cicli di aggiornamento sincronizzati. Le direttive sulla privacy e sulla sicurezza informatica sono rigorose, ma creano anche quadri di conformità pronti per l'esportazione, adottati da Asia e America Latina. Il consolidamento sta accelerando; l'acquisizione di Elmore Group da parte di SWARCO e l'offerta di Lacroix rafforzano la verticalizzazione della catena di approvvigionamento e ampliano gli stack software. L'Europa orientale beneficia dei corridoi per la mobilità intelligente finanziati dall'UE, espandendo il TAM senza un'intensità competitiva adeguata.
Mercato della sicurezza stradale in Medio Oriente e Africa
Il Medio Oriente e l'Africa registrano un CAGR del 12.3%, il più rapido a livello mondiale. Il progetto NEOM dell'Arabia Saudita e il Master Plan ITS degli Emirati Arabi Uniti implementano infrastrutture per smart city non vincolate da asset obsoleti, consentendo alle piattaforme native basate sull'intelligenza artificiale di superare i sistemi più vecchi. I corridoi di sicurezza dell'Unione Africana, come il Piano d'azione per la sicurezza stradale del Kenya, attraggono pacchetti di finanziamento misto che riducono l'onere del debito sovrano, creando flussi prevedibili per i fornitori di fascia media.
Panorama normativo
La domanda di tecnologie per la sicurezza stradale è influenzata da modelli di conformità divergenti e da normative sulla guida automatizzata in rapida evoluzione. In Europa, il quadro normativo UE in materia di omologazione continua a estendersi ai requisiti di controllo su strada e di gestione delle prove, con il Regolamento di esecuzione (UE) 2026/481 della Commissione (marzo 2026) che definisce le procedure tecniche per l'omologazione dei sistemi di guida automatizzata nei veicoli completamente automatizzati e supporta un più ampio allineamento verso architetture di sicurezza connesse e ricche di dati.
Negli Stati Uniti, la conformità combina l'autocertificazione dei produttori secondo gli standard FMVSS con gli sforzi di modernizzazione, mentre la NHTSA e il Dipartimento dei Trasporti degli Stati Uniti promuovono aggiornamenti per adattarsi al funzionamento dei veicoli autonomi e ai veicoli privi di comandi manuali convenzionali. A livello globale, il lavoro del GRVA dell'UNECE su una bozza di Regolamento Tecnico Globale per i Sistemi di Guida Autonoma (in fase di preparazione per una potenziale revisione nel 2026) aggiunge un ulteriore livello di standardizzazione che riguarda la predisposizione alla comunicazione veicolo-computer (V2X), la sicurezza informatica e la verificabilità dei flussi di lavoro di rilevamento e controllo basati sull'intelligenza artificiale.
Analisi della catena del valore
La catena del valore della sicurezza stradale comprende hardware di rilevamento (telecamere, radar, lidar, VMS), elaborazione edge e connettività, software di base (analisi video, ALPR/ANPR, rilevamento incidenti, gestione casi e prove) e servizi (progettazione, installazione, calibrazione, gestione operativa e manutenzione a lungo termine). Gli appalti raggruppano sempre più questi livelli in modelli di servizi gestiti. Sensys Gatso propone il Traffic Enforcement as a Service (TRaaS) e si è aggiudicata contratti con enti pubblici tramite partner come Engie Solutions, mentre Kapsch TrafficCom si concentra sull'integrazione di piattaforme e sulla realizzazione di progetti a livello regionale.
Le dipendenze a monte includono la fornitura di semiconduttori e componenti ottici, involucri rinforzati e componenti per comunicazioni sicure. Il valore si concretizza a valle attraverso l'integrazione nei centri di gestione del traffico e nelle infrastrutture IT delle agenzie (identità, pagamenti, gestione delle infrazioni e archiviazione dei dati). Il lavoro dell'OCSE sulla resilienza della catena di approvvigionamento evidenzia il ruolo degli strumenti digitali, degli ambienti di transazione elettronica e dell'interoperabilità tecnica, in linea con le implementazioni per la sicurezza stradale, dove l'interoperabilità tra diversi fornitori, l'elaborazione locale e lo scambio sicuro di dati determinano i costi del ciclo di vita e la fattibilità, passando dai corridoi pilota ai programmi a livello di rete.
Panorama competitivo
Il settore della sicurezza stradale è moderatamente frammentato. Kapsch TrafficCom ha registrato un fatturato di 539 milioni di euro (582.1 milioni di dollari) e si è aggiudicata un contratto da 1.4 milioni di dollari per la costruzione di un tunnel alle Hawaii, capitalizzando sulla sua referenza in Nord America. Jenoptik sfrutta la tecnologia IP lidar per telecamere ibride lidar-radar, mentre Sensys Gatso promuove i prezzi degli abbonamenti tramite contratti di servizi gestiti. L'iniziativa inorganica di SWARCO – dieci acquisizioni dal 2022 – crea uno stack tecnologico diversificato per il traffico che comprende controller, radio V2X e analisi.
I competitor nativi basati sull'IA, come Currux Vision, Omnisight e Derq, si distinguono per l'accuratezza della visione artificiale e l'implementazione cloud-agnostic. La partnership di Thales con Cubic per il lancio della connettività eSIM per i veicoli estende la sicurezza di livello aerospaziale ai sistemi stradali. Gli operatori storici rispondono integrando moduli di IA tramite attività di ricerca e sviluppo interne o acquisizioni aggiuntive, e creando fondi di venture capital per accelerare la partecipazione all'ecosistema.
Leader del settore della sicurezza stradale
Kapsch TrafficCom AG
Jenoptik AG
SensysGatso Group AB
SVARCO AG
Verra Mobility Corp.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Kapsch TrafficCom AG ha annunciato un contratto triennale da 2.975 milioni di euro per la manutenzione e la modernizzazione dei sistemi di gestione del traffico a León, in Spagna, che include l'integrazione dell'hardware nella piattaforma EcoTrafiX. L'accordo supporta le capacità di assistenza e manutenzione, promuovendo al contempo un'infrastruttura software unificata per l'intera base installata. Ciò riflette il continuo processo di modernizzazione dei sistemi di controllo del traffico in Spagna e l'impegno a integrare moduli di analisi e conformità con le risorse già implementate.
- Giugno 2026: Kapsch TrafficCom AG ha annunciato l'aggiudicazione, tra novembre e dicembre 2025, di tre nuovi progetti di videosorveglianza in Nuova Zelanda (Bay of Plenty, Takitimu North Link Stage 1 e Ō Mahurangi - Penlink). Questi progetti ampliano la presenza regionale e diversificano i flussi di ricavi. Ciò rappresenta un passo avanti nell'espansione della videosorveglianza nella regione Asia-Pacifico e rafforza un modello di crescita basato sullo sviluppo di nuovi progetti.
- Maggio 2026: Sensys Gatso Group AB ha annunciato un ordine del valore di oltre 25 milioni di corone svedesi da parte di uno Stato membro del Consiglio di Cooperazione del Golfo (CCG) per la sostituzione delle infrastrutture obsolete di monitoraggio del traffico con sistemi di controllo della velocità e dei semafori. L'aggiornamento rafforza la presenza di Sensys Gatso in Medio Oriente e accelera la transizione verso piattaforme di controllo più moderne. L'iniziativa si inserisce nel quadro degli sforzi di modernizzazione regionale e mira a migliorare la redditività degli impianti.
Ambito e metodologia
Il mercato della sicurezza stradale riguarda la sicurezza e la protezione di passeggeri, veicoli, conducenti e pedoni durante la guida. Lo studio copre importanti parametri di mercato, influenzatori della crescita sottostanti e principali fornitori del settore che supportano le stime del mercato della sicurezza stradale e i tassi di crescita durante il periodo di previsione. La ricerca esamina l'impatto complessivo di COVID-19 sul mercato dei sistemi di sicurezza stradale.
Il mercato della sicurezza stradale è segmentato per soluzione (controllo del semaforo rosso, controllo della velocità, controllo delle corsie degli autobus e controllo delle sezioni, riconoscimento automatico delle targhe/riconoscimento automatico delle targhe (ALPR/ANPR), rilevamento e risposta agli incidenti), per servizi (consulenza, supporto e manutenzione, integrazione e implementazione) e per area geografica.
| Controllo del semaforo rosso |
| Applicazione della velocità |
| Sezione / Controllo della velocità media |
| Controllo delle corsie preferenziali |
| Rilevamento e risposta agli incidenti |
| Hardware |
| Software |
| Servizi |
| Sistemi fissi |
| Sistemi mobili/di bordo |
| Sistemi portatili / treppiedi |
| Sistemi ALPR / ANPR |
| Rilevamento automatico degli incidenti (AID) |
| Telecamere di sicurezza agli incroci |
| Segnali a messaggio variabile/avvertimento |
| Autorità stradali comunali e urbane |
| Agenzie autostradali nazionali |
| Dipartimenti di polizia e forze dell'ordine |
| Gestori di autostrade a pedaggio/concessioni |
| Operatori di flotte commerciali |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Nordici | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| ASEAN | ||
| Australia | ||
| Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | GCC |
| Turchia | ||
| Israele | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Egitto | ||
| Resto d'Africa | ||
| Per soluzione | Controllo del semaforo rosso | ||
| Applicazione della velocità | |||
| Sezione / Controllo della velocità media | |||
| Controllo delle corsie preferenziali | |||
| Rilevamento e risposta agli incidenti | |||
| Per componente | Hardware | ||
| Software | |||
| Servizi | |||
| Per tipo di applicazione | Sistemi fissi | ||
| Sistemi mobili/di bordo | |||
| Sistemi portatili / treppiedi | |||
| Per tipo di sistema | Sistemi ALPR / ANPR | ||
| Rilevamento automatico degli incidenti (AID) | |||
| Telecamere di sicurezza agli incroci | |||
| Segnali a messaggio variabile/avvertimento | |||
| Per utente finale | Autorità stradali comunali e urbane | ||
| Agenzie autostradali nazionali | |||
| Dipartimenti di polizia e forze dell'ordine | |||
| Gestori di autostrade a pedaggio/concessioni | |||
| Operatori di flotte commerciali | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Nordici | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| ASEAN | |||
| Australia | |||
| Nuova Zelanda | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | GCC | |
| Turchia | |||
| Israele | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Egitto | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato della sicurezza stradale e con quale rapidità sta crescendo?
Il mercato valeva 5.71 miliardi di dollari nel 2026 e si prevede che raggiungerà gli 9.66 miliardi di dollari entro il 2031, con un CAGR dell'11.09%.
Quale area geografica è oggi in testa alla spesa per la sicurezza stradale?
Il Nord America detiene il 38.55% del fatturato globale, sostenuto dai programmi Vision Zero e dalle sovvenzioni federali V2X.
Quale categoria di soluzioni si sta espandendo più rapidamente?
I sistemi di controllo della velocità media/sezionale registrano un CAGR del 12.35% fino al 2031, man mano che le agenzie passano a un monitoraggio basato sui corridoi.
Quanto è importante il software nei futuri cicli di approvvigionamento?
I ricavi derivanti dal software crescono a un CAGR dell'10.8%, segnalando un passaggio dall'hardware delle fotocamere agli abbonamenti per l'analisi basata sull'intelligenza artificiale.


