

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 266.28 miliardo di dollari |
| Dimensione del mercato (2031) | 513.77 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 14.05% CAGR |
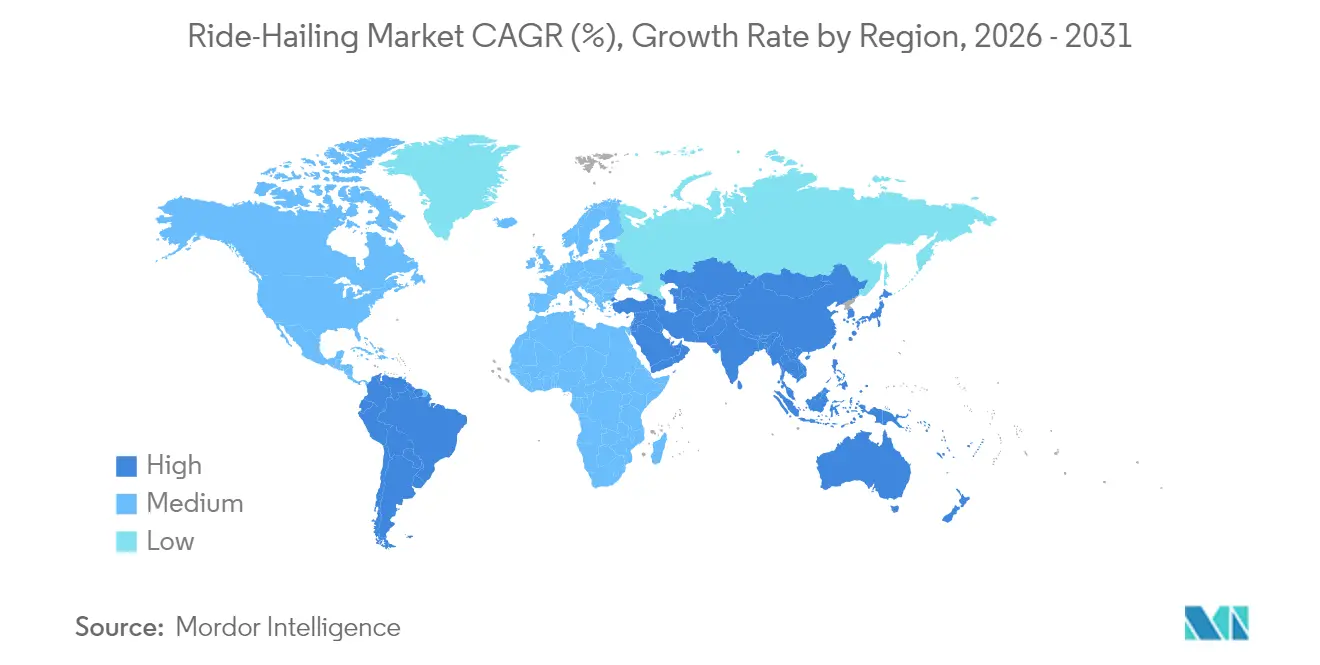
| Mercato in più rapida crescita | Sud America |
| Il mercato più grande | Asia-Pacifico |
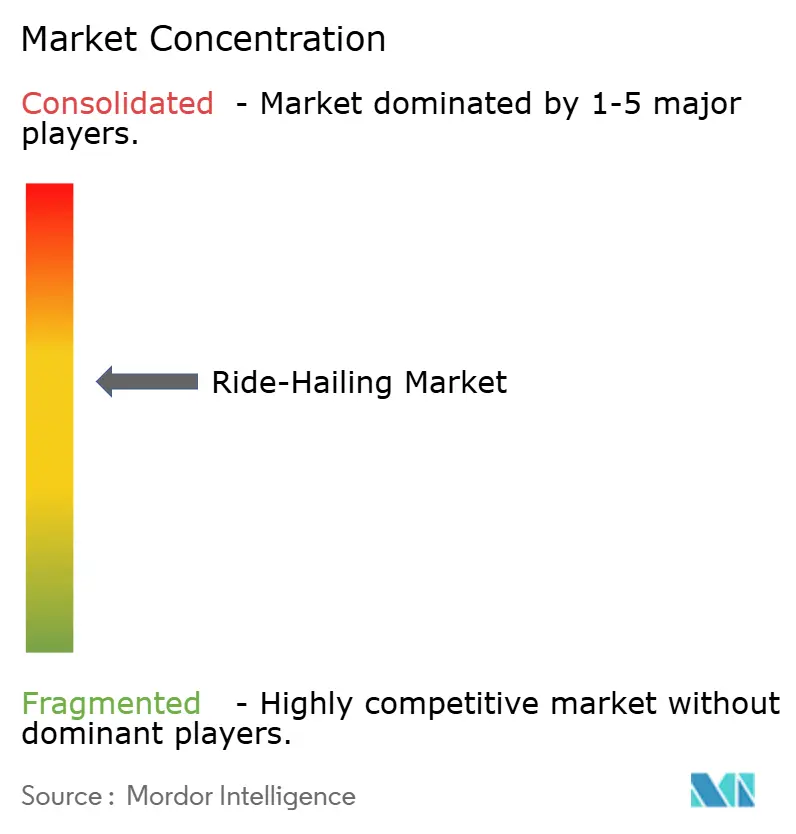
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del ride-hailing di Mordor Intelligence
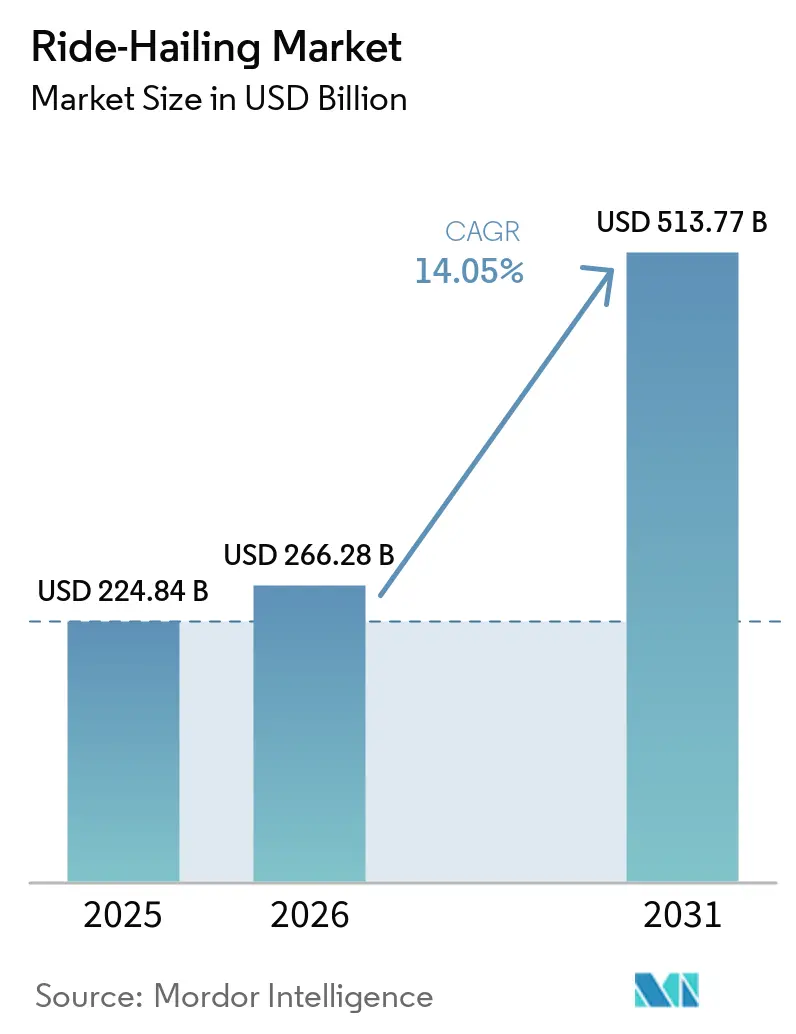
Si prevede che il mercato del ride-hailing crescerà da 224.84 miliardi di dollari nel 2025 a 266.28 miliardi di dollari nel 2026, raggiungendo i 513.77 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 14.05% nel periodo 2026-2031. La crescente densità urbana, i progressi nella guida autonoma e i quadri normativi favorevoli stanno accelerando l'adozione delle piattaforme sia nelle economie sviluppate che in quelle emergenti. Con l'intensificarsi della congestione e la crescente ricerca da parte dei consumatori di opzioni di trasporto più flessibili, le piattaforme di mobilità condivisa stanno diventando sempre più rilevanti come valide alternative alla proprietà di un veicolo privato. La maturità tecnologica consente agli operatori di aggregare dati, ottimizzare i percorsi, migliorare l'utilizzo della flotta e ridurre i costi dei chilometri a vuoto. Allo stesso tempo, le autorità di regolamentazione delle principali città incoraggiano sempre più i pendolari a passare dalla proprietà di un veicolo privato alla mobilità condivisa. I budget di viaggio aziendali, che ora privilegiano i voucher di viaggio e le opzioni di mobilità on-demand rispetto alle auto aziendali, stanno ulteriormente ampliando la base di utenti.
Punti chiave del rapporto
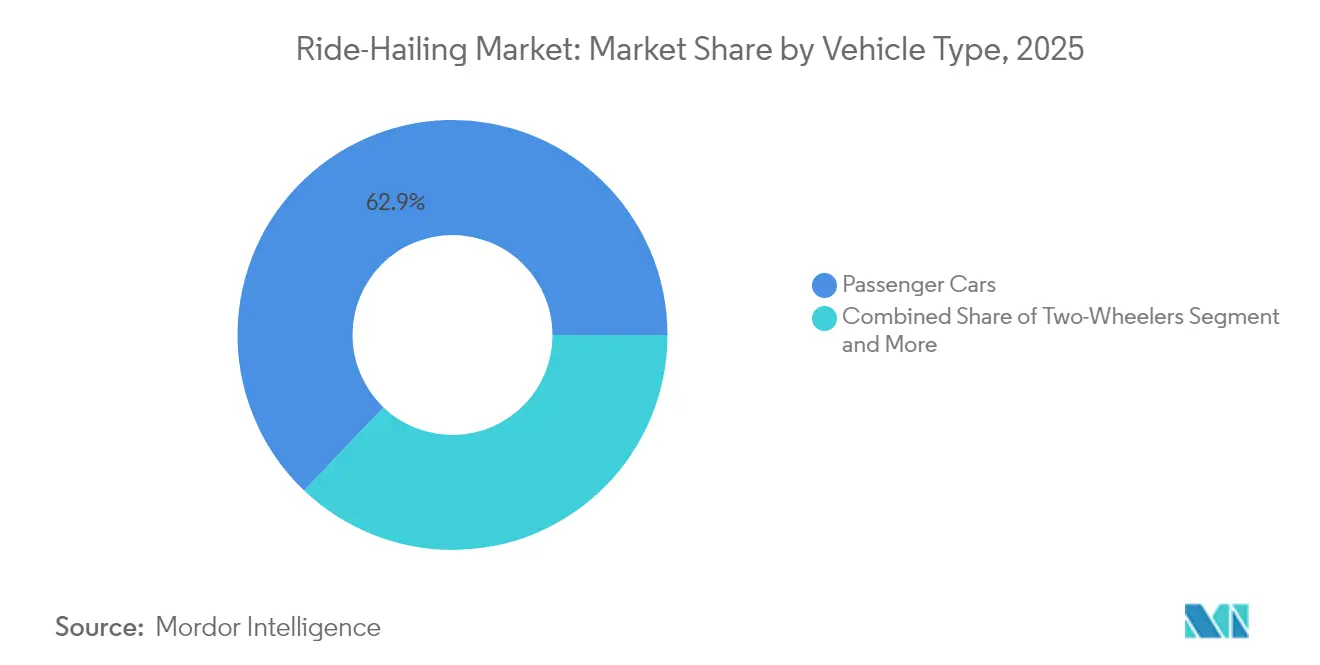
- Per tipologia di veicolo, le autovetture hanno conquistato il 62.88% della quota di mercato del servizio di ride-hailing nel 2025, mentre i veicoli a due ruote hanno guidato la crescita del segmento con un CAGR del 16.54% fino al 2031.
- Per tipologia di propulsione, i motori a combustione interna detenevano il 72.74% del mercato del trasporto passeggeri su richiesta nel 2025, mentre i veicoli elettrici a batteria registrano un tasso di crescita annuo composto (CAGR) del 16.55% fino al 2031.
- Per tipologia di servizio, nel 2025 i servizi di trasporto tramite app rappresentavano il 73.62% del mercato del ride-hailing; i robotaxi sono in più rapida espansione, con un tasso di crescita annuo composto (CAGR) del 16.60%.
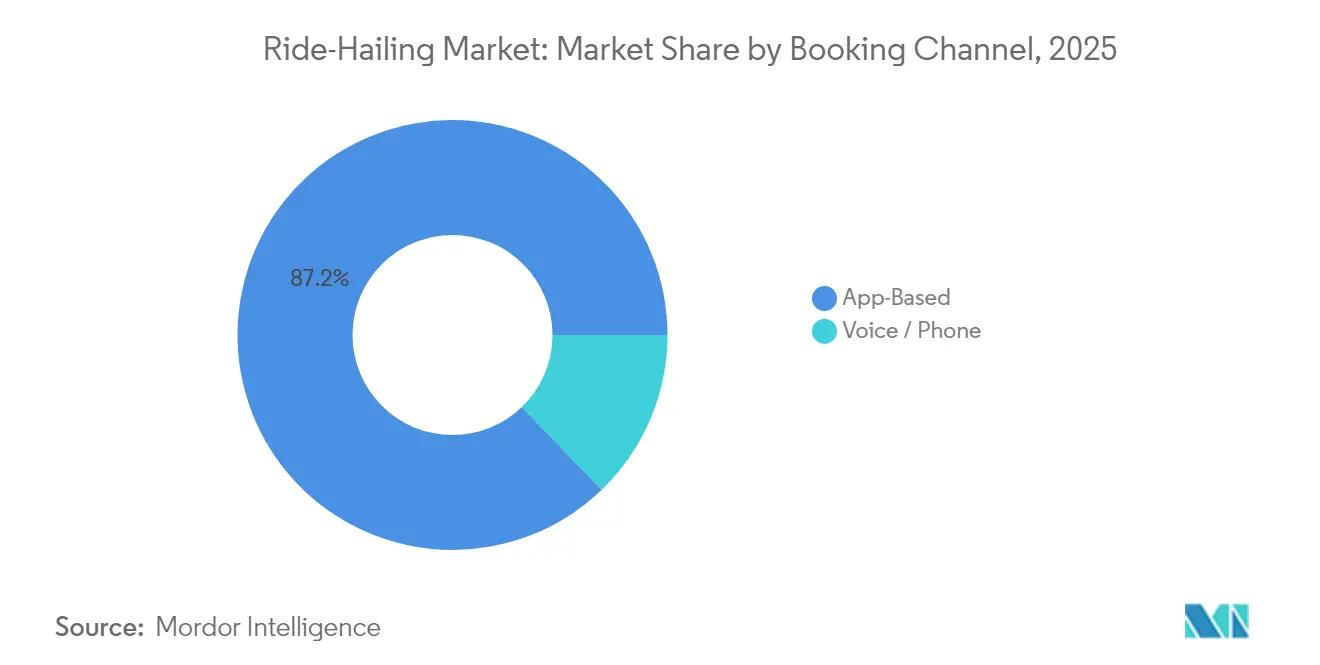
- Per canale di prenotazione, le transazioni tramite app rappresentavano l'87.21% del mercato del ride-hailing nel 2025, con una prospettiva di crescita annua composta (CAGR) del 16.47%, mentre le prenotazioni vocali e telefoniche rimangono una nicchia.
- In base all'utente finale, i passeggeri privati hanno contribuito per il 61.12% al fatturato del 2025, ma i conti aziendali registrano il CAGR più alto, pari al 16.36%, fino al 2031, poiché i budget per la mobilità sostituiscono le indennità per la flotta.
- Dal punto di vista geografico, l'Asia-Pacifico deteneva una quota di fatturato dominante del 38.44% nel 2025; il Sud America è la regione in più rapida crescita con un CAGR del 16.43%, trainata dalla solida base di autisti del Brasile.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del ride-hailing
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della congestione del traffico | + 3.2% | Globale, con il maggiore impatto nelle megalopoli dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Crescente penetrazione degli smartphone | + 2.8% | Mercati emergenti in Sud America, Africa, Sud-est asiatico | Medio termine (2-4 anni) |
| Mandati di elettrificazione per l'intera flotta | + 2.1% | Nord America, Europa, con ricadute sull'Asia-Pacifico | Medio termine (2-4 anni) |
| Super-app multimodali basate su abbonamento | + 1.9% | Il nucleo dell'Asia-Pacifico si espande verso i mercati globali | A lungo termine (≥ 4 anni) |
| Bilanci per la mobilità finanziati dai datori di lavoro | + 1.6% | Nord America e UE, con adozione precoce nei centri urbani | A breve termine (≤ 2 anni) |
| Integrazione precoce con i piloti di mobilità aerea urbana | + 1.1% | Seleziona aree metropolitane a livello globale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della congestione del traffico e crescita della popolazione urbana
Nelle megalopoli come Giacarta e Manila, il traffico intenso nelle ore di punta rende impraticabile l'uso dell'auto privata, spingendo molti pendolari a scegliere i servizi di ride-hailing [1] “Urban Mobility in Developing Cities,” World Bank, worldbank.org . Le piattaforme compensano l'impatto negativo della congestione sull'utilizzo dei conducenti applicando un sistema di gestione basato sull'intelligenza artificiale che prevede i cluster di domanda e riduce i chilometri a vuoto; Lyft ora raggiunge una precisione dell'ETA inferiore a un minuto a San Francisco utilizzando feed di traffico storici e in tempo reale. Gli enti pubblici considerano gli ecosistemi integrati di Mobility-as-a-Service come un mezzo per alleviare la congestione. Uno studio della Banca Mondiale mostra una riduzione della frammentazione fino a due quinti quando ride-hailing, trasporto pubblico e micromobilità vengono integrati. L'interazione tra espansione urbana, parcheggi limitati e crescenti obblighi ambientali crea un terreno fertile per l'espansione fino al 2030.
Crescente penetrazione di smartphone e banda larga
La crescente diffusione degli smartphone in Brasile, India e Indonesia sta aprendo nuove fasce demografiche per le prenotazioni tramite app e ampliando la base di utenti del mercato del ride-hailing. Si prevede che il mercato brasiliano crescerà esponenzialmente entro il 2027, grazie anche all'ampia flotta di autisti di Uber. Le interfacce vocali stanno rafforzando l'inclusività; ad esempio, l'assistente AI di Grab è in grado di comprendere gli accenti locali e aiutare gli utenti ipovedenti e anziani a prenotare corse su richiesta in modo autonomo. La maggiore copertura 4G nelle aree periurbane migliora ulteriormente l'affidabilità del servizio di prelievo e riduce il divario tra i quartieri centrali e quelli periferici.
Mandati di elettrificazione dell'intera flotta da parte di TNCS
Ispirate dal Clean Miles Standard della California, che impone alle aziende di ride-hailing di incrementare l'utilizzo di veicoli elettrici entro la fine del decennio, regioni come la Columbia Britannica, Parigi e Seul stanno perseguendo iniziative simili [2] “Clean Miles Standard”, California Air Resources Board, california.gov . L'iniziativa di Uber sul lato dell'offerta con BYD potrebbe introdurre 100,000 veicoli elettrici in Europa e America Latina, supportata da un assistente di guida basato su OpenAI che indirizza i partner verso gli hub di ricarica ottimali. New York City, in anticipo sui tempi previsti, ha segnato un traguardo significativo nel suo percorso verso la sostenibilità raggiungendo un numero notevole di corse a zero emissioni, sottolineando il suo impegno per la mobilità pulita dopo che Gravity Mobility ha installato caricabatterie in grado di erogare 2,400 miglia/ora. Questi traguardi illustrano come la regolamentazione, le alleanze con gli OEM e la scala delle infrastrutture si allineino per ridurre le emissioni allo scarico senza limitare il volume dei viaggi.
Le super-app multimodali basate su abbonamento aumentano l'aderenza
Il modello di super-app di Grab trasforma gli utenti di un singolo servizio in clienti multiprodotto, che spendono tre volte il valore medio del carrello e aumentano il valore a vita del cliente nel mercato del ride-hailing. L'azienda rafforza la fidelizzazione dei clienti in diversi settori integrando la consegna di pasti a domicilio, i pagamenti digitali e i servizi assicurativi. Detiene una posizione di leadership nei mercati della mobilità e della consegna di cibo nel Sud-est asiatico. I progetti pilota MaaS pubblico-privati di Vienna e dei Paesi Bassi seguono un modello simile, integrando il ride-hailing con il trasporto pubblico e le biciclette condivise con un sistema di fatturazione unificato. I costi di cambio fornitore più elevati e i servizi fintech integrati contribuiscono ulteriormente alla fidelizzazione dei clienti in tutte le fasce di reddito.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Quadri normativi rigidi e frammentati | -2.4% | Globale, con il maggiore impatto in Europa e nei mercati emergenti | Medio termine (2-4 anni) |
| Preoccupazioni sulla privacy dei dati | -1.8% | Europa, Nord America, con ricadute a livello globale | A breve termine (≤ 2 anni) |
| Aumento dei premi assicurativi per i conducenti di auto aziendali | -1.5% | Il nucleo del Nord America si espande nei mercati regolamentati | A breve termine (≤ 2 anni) |
| Lacune persistenti di redditività | -1.2% | Globale, con focus sulle operazioni nei mercati emergenti | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Quadri normativi rigidi e frammentati
La revisione della Commissione europea in materia di regolamentazione del ride-sharing evidenzia le divergenti normative a livello cittadino in merito alle licenze dei veicoli, ai limiti di tempo di inattività e ai benefit per gli autisti. La Spagna ha imposto un limite alle nuove licenze in base alle quote di inquinamento, mentre la Malesia ha revocato l'autorizzazione a inDrive per inadempienze, sottolineando l'eterogeneità delle politiche. Le tasse locali, come quella imposta dalla Carolina del Nord sulle corse esclusive, in vigore da luglio 2025, aumentano ulteriormente la complessità operativa.
Preoccupazioni relative alla privacy dei dati o alla sicurezza informatica
Le rigide clausole del GDPR in materia di consenso e localizzazione dei dati impongono agli operatori di archiviare ed elaborare i dati di telemetria degli utenti all'interno dell'Unione Europea, aumentando i costi di conformità. Eventi informatici, come l'attacco di credential stuffing del 2024 a una piattaforma leader del settore, hanno causato brevi interruzioni del servizio in diverse aree metropolitane degli Stati Uniti e hanno evidenziato la sicurezza informatica come rischio operativo. Protocolli di crittografia avanzati e test di penetrazione condotti da terze parti aumentano i costi, ma rimangono essenziali per mantenere la fiducia dei consumatori in un ecosistema di mercato del ride-hailing ricco di dati.
Analisi del segmento
Per tipo di veicolo: le autovetture dominano in mezzo alla diversificazione
Nel 2025, le autovetture rappresentavano il 62.88% della quota di mercato del ride-hailing, trainando i ricavi e contribuendo a una crescita annua composta (CAGR) del segmento del 16.54% fino al 2031, grazie al lancio da parte delle case automobilistiche di allestimenti pensati per il trasporto passeggeri a prezzi da flotta. I veicoli a due e tre ruote stanno guadagnando terreno nelle città congestionate dal traffico. Rapido, azienda indiana, serve ora un'ampia base di clienti e una vasta rete di utenti, a dimostrazione di come le motociclette rispondano alla domanda di brevi spostamenti. Furgoni e monovolume rafforzano i contratti di navetta aziendale, soprattutto laddove i budget di mobilità dei datori di lavoro supportano prelievi ricorrenti. L'opportunità offerta dai mototaxi in India, che si prevede registrerà una crescita esponenziale nei prossimi anni, dimostra la diversificazione del mercato, sebbene i divieti normativi a Delhi e Maharashtra evidenzino i rischi di non conformità. I servizi aggiuntivi di logistica urbana, come la consegna di piccoli pacchi durante le ore non di punta, monetizzano ulteriormente il tempo di utilizzo dei veicoli. Ciò rende le autovetture un segmento centrale resiliente, mentre le modalità di nicchia riducono i rischi di saturazione del mercato.
L'espansione del segmento supporta anche l'elettrificazione delle flotte, poiché i produttori di apparecchiature originali (OEM) danno priorità alle piattaforme a batteria per i modelli di autovetture ad alto volume di vendita. Con il calo dei prezzi dei veicoli elettrici, gli operatori stipulano contratti di leasing in blocco per berline ottimizzate per l'autonomia, riducendo i costi di manutenzione e migliorando i guadagni degli autisti. Il mercato del ride-hailing utilizza la telematica per isolare le sotto-flotte ad alto utilizzo, consentendo agli operatori con un modello di business "asset-light" di controllare la qualità del servizio senza possedere veicoli. Le autovetture mantengono la leadership sia in termini di quota di mercato che di crescita, rafforzando il loro primato a lungo termine anche se i veicoli a due ruote e i robotaxi sviluppano casi d'uso specifici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di propulsione: la transizione elettrica accelera nonostante il predominio dei motori a combustione interna
I propulsori a combustione interna continueranno a rappresentare il 72.74% del mercato del ride-hailing nel 2025, riflettendo i parchi veicoli tradizionali. Tuttavia, le corse elettriche a batteria accelerano a un CAGR del 16.55% grazie alle normative e alle tariffe di ricarica agevolate. La norma californiana del 90% di percorrenza elettrica entro il 2030 obbliga le piattaforme ad accumulare flotte di veicoli elettrici, mentre gli hub Gravity Mobility di New York garantiscono tempi di percorrenza di 2,400 miglia/h, riducendo al minimo i tempi di fermo. I modelli ibridi colmano le lacune infrastrutturali nei mercati in cui le stazioni di ricarica rapida a corrente continua (CC) rimangono scarse, e le flotte a metano/GPL mantengono la loro rilevanza nell'Asia meridionale grazie all'abbondanza di catene di approvvigionamento. Il piano di Uber di distribuire 100,000 veicoli elettrici BYD in Europa e America Latina segnala un picco di volumi a breve termine, supportato da incentivi per i conducenti basati su app che compensano i canoni di leasing più elevati.
Un'indagine condotta in Brasile sui consumatori ha mostrato un utilizzo stabile dei servizi di trasporto a chiamata, nonostante le preoccupazioni relative ai prezzi iniziali dei veicoli elettrici. Ciò indica che la parità di costo non è un prerequisito imprescindibile per l'adozione di massa, soprattutto quando i sussidi a livello di piattaforma colmano il divario tra costo totale di proprietà (TCO). La gestione predittiva delle corse riduce i tempi di attesa per i veicoli elettrici, mitigando l'ansia da autonomia. Con la crescente diffusione delle energie rinnovabili, il vantaggio in termini di emissioni delle flotte di veicoli elettrici si amplia, alimentando i report di sostenibilità aziendale e generando un maggiore interesse da parte delle aziende che utilizzano i servizi di trasporto.
Per tipo di servizio: la leadership nel settore dei taxi elettronici sfidata dall'innovazione dei robot-taxi
Nel 2025, i servizi di trasporto tramite app hanno mantenuto il 73.62% del fatturato, mentre i robotaxi hanno registrato un CAGR del 16.60%, suggerendo un'inversione di tendenza oltre i modelli con conducente manuale. Waymo registra oltre 100,000 corse settimanali in diverse città degli Stati Uniti ed è stata integrata nell'interfaccia di Uber, consentendo agli utenti di passare da auto con conducente a veicoli a guida autonoma. Il car sharing e il noleggio peer-to-peer soddisfano le esigenze dei viaggiatori con un budget limitato, ma rimangono settori marginali. I pacchetti di corse in abbonamento emergono attraverso piani aziendali, garantendo volumi ricorrenti a margini prevedibili.
La partecipazione di centinaia di milioni di dollari di Uber in Lucid-Nuro introdurrà 20,000 SUV a guida autonoma entro sei anni, confermando un futuro multimodale piuttosto che una netta contrapposizione tra uomo e robot. Le autorità di regolamentazione di Wuhan hanno approvato la diffusione su larga scala dei veicoli senza conducente, a dimostrazione della fiducia nella maturità tecnologica. Sebbene la diffusione commerciale rimanga limitata a determinate città, le conoscenze acquisite in merito alla fiducia dei passeggeri, ai protocolli di assistenza remota e alla mappatura si diffonderanno rapidamente, riducendo i tempi di sviluppo per il mercato più ampio del trasporto su richiesta.
Per Booking Channel: il predominio basato sulle app rafforza la trasformazione digitale
Gli ordini tramite app hanno rappresentato l'87.21% delle prenotazioni del 2025 e hanno registrato un CAGR del 16.47%, rispecchiando l'ubiquità degli smartphone nei target demografici. Gli algoritmi in-app prevedono le tariffe, suggeriscono i punti di prelievo e integrano i portafogli digitali, semplificando il percorso del cliente. Le linee telefoniche e vocali sono limitate agli anziani o in zone con copertura discontinua, fungendo da ridondanza anziché da canali principali. L'interfaccia vocale di Grab raggiunge una precisione di accento superiore a quattro quinti, combinando accessibilità e funzionalità mainstream. Le iterazioni future potrebbero sfruttare l'intelligenza artificiale generativa per analizzare le intenzioni dei passeggeri in tempo reale, suggerendo itinerari multimodali che combinano il ride-hail con il trasporto pubblico o gli e-scooter.
È importante sottolineare che il predominio del canale non preclude l'inclusività; i progetti pilota di prenotazione basati su WhatsApp in India estendono la portata agli utenti con piani dati limitati. Nelle economie emergenti, i chatbot degli operatori gestiscono lo stato del viaggio e la risoluzione delle controversie, riducendo i costi di supporto. La viscosità degli ecosistemi delle app è alla base della logica di ricavi ricorrenti e dei percorsi di cross-selling del mercato del ride-hailing.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: l'adozione aziendale accelera in un contesto di maturità del mercato personale
I passeggeri privati continuano a generare il 61.12% del fatturato, ma i conti aziendali registrano il CAGR più alto, pari al 16.36%, con la ripresa dei viaggi d'affari e il rafforzamento della rendicontazione ESG. I budget per la mobilità riorganizzano la spesa per i trasporti in un portafoglio unificato, consentendo ai dipendenti di richiedere le ricevute dei servizi di ride-hail senza l'ingombro di documenti cartacei.
Le direttive sulla sostenibilità spingono le aziende a registrare le emissioni di Scope 3 e le API di ride-hailing inseriscono dati granulari sui viaggi in dashboard sulle emissioni di carbonio. I programmi fedeltà a livelli premiano i passeggeri business più assidui con upgrade e moltiplicatori di sovrapprezzo più bassi, differenziando i livelli di servizio. Nel frattempo, la crescita degli utenti privati nelle città mature si stabilizza, orientando l'attenzione degli operatori verso segmenti aziendali ad alto margine, dove la domanda prevedibile nelle ore di punta migliora l'utilizzo della flotta e i guadagni degli autisti.
Analisi geografica
Nel 2025, la regione Asia-Pacifico rappresentava il 38.44% del mercato del ride-hailing. La Cina, spinta dalla densità urbana, dalla diffusione capillare degli smartphone e da politiche di mobilità favorevoli, è all'avanguardia della rivoluzione dei veicoli a guida autonoma. Apollo Go di Baidu ha implementato una flotta significativa di auto senza conducente in diverse città, accumulando milioni di corse completate. In India, i veicoli a due ruote, in particolare tramite piattaforme come Rapido, sono la scelta preferita dai pendolari che desiderano evitare lunghi ingorghi senza spendere una fortuna. Nel Sud-est asiatico, la natura frammentaria del trasporto pubblico sta favorendo la crescita delle super-app, con aziende come Grab in testa al settore delle prenotazioni di corse. La sua proposta di fusione con GoTo potrebbe dare vita a un'entità regionale dominante.
Il Sud America è leader in termini di velocità, con un CAGR del 16.43% fino al 2031, trainato dal Brasile, dove gli autisti di Uber costituiscono la più grande flotta nazionale dell'azienda. Il fatturato regionale è cresciuto esponenzialmente entro il 2027, sostenuto dalla rapida urbanizzazione e dalla cultura del comfort nelle corse condivise. Argentina e Colombia mostrano i primi segnali di apertura normativa, mentre i sondaggi UBS registrano una fedeltà stabile degli utenti nonostante le tensioni inflazionistiche. Le piattaforme adattano le versioni delle app a bassa larghezza di banda per sfruttare i segmenti di telefonia prepagata, sostenendo una crescita a due cifre delle corse.
Il Nord America rimane un crogiolo tecnologico. L'ampio utilizzo di veicoli a guida autonoma da parte di Waymo, insieme alla forte spinta della California verso i veicoli elettrici, sta definendo parametri di riferimento fondamentali che plasmano gli standard globali per una mobilità sostenibile e intelligente. La rapida adozione di veicoli elettrici a New York evidenzia il ruolo cruciale di infrastrutture solide, inclusi i corridoi di ricarica rapida, per promuovere un trasporto urbano più ecologico. L'Europa continua ad affrontare il tema dell'armonizzazione normativa, poiché la revisione della Commissione europea mira ad allineare le licenze per taxi e servizi di ride-sharing e potenzialmente a consentire un'estensione a livello paneuropeo.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
Il mercato del ride-hailing è caratterizzato da dinamiche oligopolistiche, con Uber, Didi e Grab che si ritagliano posizioni di rilievo a livello regionale, anziché un singolo operatore che detiene un potere monopolistico. Nel 2024, i solidi risultati finanziari di Uber stanno spingendo verso investimenti significativi in tecnologie all'avanguardia, in particolare un investimento sostanziale nei robotaxi attraverso collaborazioni come Lucid-Nuro. Grab, affermandosi come super-app, promuove una forte fidelizzazione della clientela per tutti i suoi servizi. La sua potenziale fusione con GoTo promette di consolidare centinaia di milioni di utenti, creando potenzialmente una formidabile potenza regionale nel Sud-est asiatico. Su un altro fronte, l'acquisizione di FREENOW da parte di Lyft segna una notevole espansione in Europa, suggerendo che tali consolidamenti potrebbero essere una manovra tattica contro la crescente ondata di mobilità autonoma.
La differenziazione basata sull'intelligenza artificiale eclissa il semplice abbinamento dei passeggeri. L'assistente di guida di Uber, basato su GPT-4, risponde alle domande sulla transizione ai veicoli elettrici, mentre il motore predittivo di Lyft per la stima dell'orario di arrivo (ETA) riduce i tempi di inattività, aumentando i guadagni degli autisti. I servizi di nicchia guadagnano terreno sfruttando le opportunità di mercato inesplorate: l'interfaccia vocale di Grab per i passeggeri ipovedenti e il segmento Silver di Lyft per gli anziani illustrano la specializzazione demografica. Le alleanze tra i produttori di apparecchiature originali (OEM) si stanno intensificando, come dimostrano gli accordi tra Uber e BYD e tra Didi e SAIC, che garantiscono una fornitura preferenziale di veicoli in un contesto di carenza di chip.
Le barriere all'ingresso nel mercato aumentano a causa della mole di dati, delle competenze normative e delle esigenze di capitale. Ciononostante, nuovi operatori regionali continuano ad emergere in mercati protetti come l'Iran e la Nigeria. In definitiva, i primi cinque operatori controllano circa i tre quinti delle prenotazioni lorde globali, un livello che indica una sana concorrenza senza effetti di frammentazione della rete.
Leader del settore del ride-hailing
Uber Technologies, Inc.
Lyft, Inc.
Grab Holdings Inc.
Tecnologia dei bulloni OÜ
SUOL Innovazioni Ltd (inDrive)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2025: Uber firma un accordo globale con Baidu per lanciare migliaia di auto autonome Apollo Go sulla rete Uber al di fuori della Cina continentale, inizialmente in alcune città asiatiche e mediorientali.
- Luglio 2025: Lyft completa l'acquisizione di FREENOW per 175 milioni di euro, ottenendo copertura in 180 città europee ed estendendo i viaggi indirizzabili a 300 miliardi all'anno.
- Luglio 2025: Uber investe centinaia di milioni in Lucid e Nuro per lanciare più di 20,000 robotaxi in sei anni, ognuno basato sul SUV Lucid Gravity dotato di sistema di guida autonoma di Nuro.
Ambito del rapporto sul mercato globale del ride-hailing
Un servizio di ride-hailing si riferisce a servizi di ridesharing che, tramite sito web e applicazioni mobili, mettono in contatto i passeggeri con i conducenti di veicoli a noleggio che, a differenza dei taxi, non possono essere fermati legalmente dalla strada.
Il mercato del ride-hailing è segmentato per tipo di veicolo, tipo di propulsione e area geografica. In base al tipo di veicolo, il mercato è segmentato in motociclette, automobili, furgoni e autobus. Per tipo di propulsione, il mercato è segmentato in motore a combustione interna (ICE) ed elettrico. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico e Resto del mondo. Per ciascun segmento, le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD).
Per tipo di veicolo
| Due ruote |
| Tre ruote |
| Veicoli passeggeri |
| Furgoni e monovolume |
| Autobus e navette |
Per tipo di propulsione
| ICE |
| IBRIDO |
| Batteria elettrica |
| Metano / GPL |
Per tipo di servizio
| E-Hailing |
| Car-Sharing (Peer-to-Peer) |
| Robo-Taxi |
| Pacchetti di viaggio in abbonamento |
Tramite canale di prenotazione
| Basato su app |
| Voce / Telefono |
Per utente finale
| MONITOR PERSONALI |
| Aziendale / Istituzionale |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Russia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Turchia | |
| Egitto | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di veicolo | Due ruote | |
| Tre ruote | ||
| Veicoli passeggeri | ||
| Furgoni e monovolume | ||
| Autobus e navette | ||
| Per tipo di propulsione | ICE | |
| IBRIDO | ||
| Batteria elettrica | ||
| Metano / GPL | ||
| Per tipo di servizio | E-Hailing | |
| Car-Sharing (Peer-to-Peer) | ||
| Robo-Taxi | ||
| Pacchetti di viaggio in abbonamento | ||
| Tramite canale di prenotazione | Basato su app | |
| Voce / Telefono | ||
| Per utente finale | MONITOR PERSONALI | |
| Aziendale / Istituzionale | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Russia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Turchia | ||
| Egitto | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato del ride-hailing nel 2026?
Si prevede che il mercato del ride-hailing aumenterà da 224.84 miliardi di dollari nel 2025 a 266.28 miliardi di dollari nel 2026, raggiungendo i 513.77 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 14.05% nel periodo 2026-2031.
Quale regione crescerà più rapidamente entro il 2031?
Il Sud America registra il CAGR più alto, pari al 16.43%, trainato dalla solida rete di conducenti del Brasile.
Quale quota occupano oggi i veicoli elettrici?
I viaggi con veicoli elettrici a batteria sono una minoranza, ma la loro espansione è più rapida: in California è previsto che il numero di chilometri percorsi con veicoli elettrici raggiunga il 90% entro il 2030.
Chi guida le implementazioni autonome?
Waymo ha superato le 100,000 corse settimanali e Uber prevede di dotarsi di 20,000 robotaxi Lucid-Nuro, a dimostrazione della sua leadership su scala commerciale.
Perché i conti aziendali sono importanti?
I budget per la mobilità finanziati dai datori di lavoro stanno aumentando a un CAGR del 16.36%, offrendo margini più elevati e una domanda affidabile rispetto ai passeggeri privati.


