

Dimensioni e quota del mercato della farina di riso
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
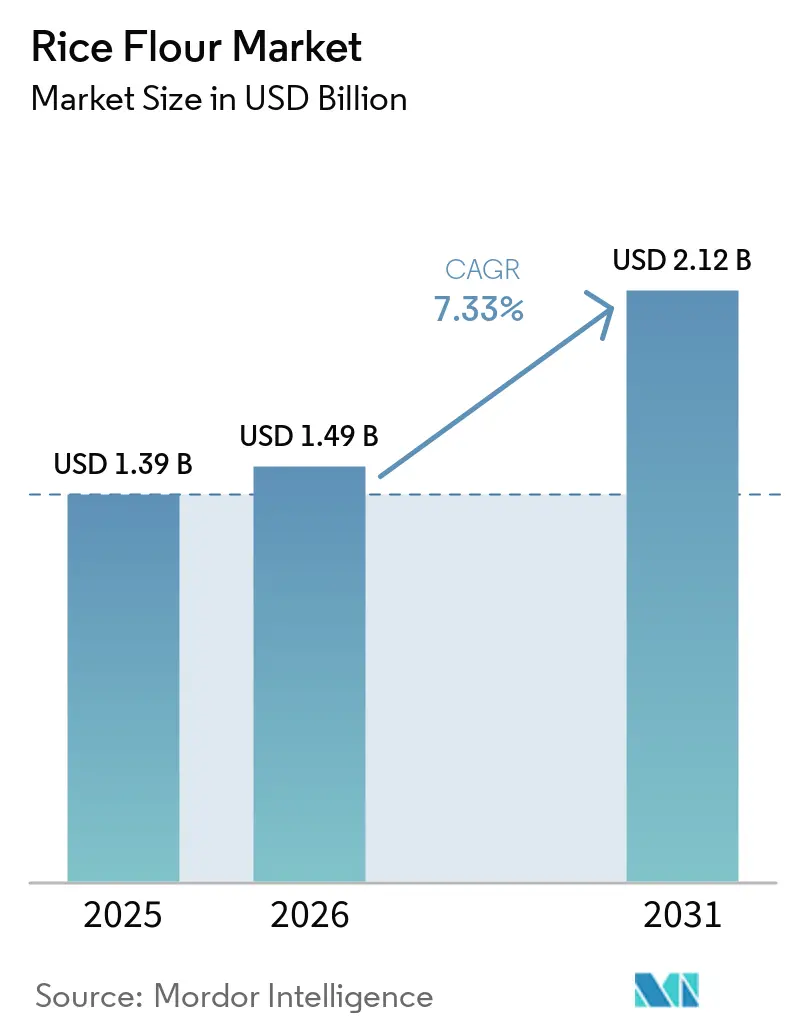
| Dimensione del mercato (2026) | 1.49 miliardo di dollari |
| Dimensione del mercato (2031) | 2.12 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.33% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Basso |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato della farina di riso di Mordor Intelligence
Si prevede che il mercato della farina di riso crescerà da 1.39 miliardi di dollari nel 2025 a 1.49 miliardi di dollari nel 2026, per poi raggiungere i 2.12 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.33% nel periodo 2026-2031. Il mercato globale della farina di riso sta registrando una crescita significativa, trainata dalla crescente domanda dei consumatori di alimenti di base senza glutine, formulazioni con etichetta pulita e prodotti certificati biologici. I quadri normativi incentrati sull'etichettatura degli allergeni e sulla sicurezza alimentare stanno stimolando nuove riformulazioni, mentre le iniziative governative a favore dell'agricoltura biologica stanno aumentando la disponibilità di offerta. Le innovazioni di prodotto stanno ampliando la portata del mercato, con miscele solubili, ultrafini e fortificate che stanno guadagnando terreno nei settori della panificazione, delle bevande e degli alimenti pronti. I principali operatori del mercato stanno investendo nell'espansione della capacità produttiva, in tecnologie di macinazione proprietarie e in strategie di vendita diretta al consumatore, mentre i marchi più piccoli sfruttano le piattaforme di e-commerce per raggiungere segmenti di nicchia. Questa convergenza tra domanda attenta alla salute, supporto normativo e progressi tecnologici posiziona la farina di riso come un segmento di mercato dinamico che integra il consumo quotidiano con soluzioni premium, funzionali e sostenibili.
Punti chiave del rapporto
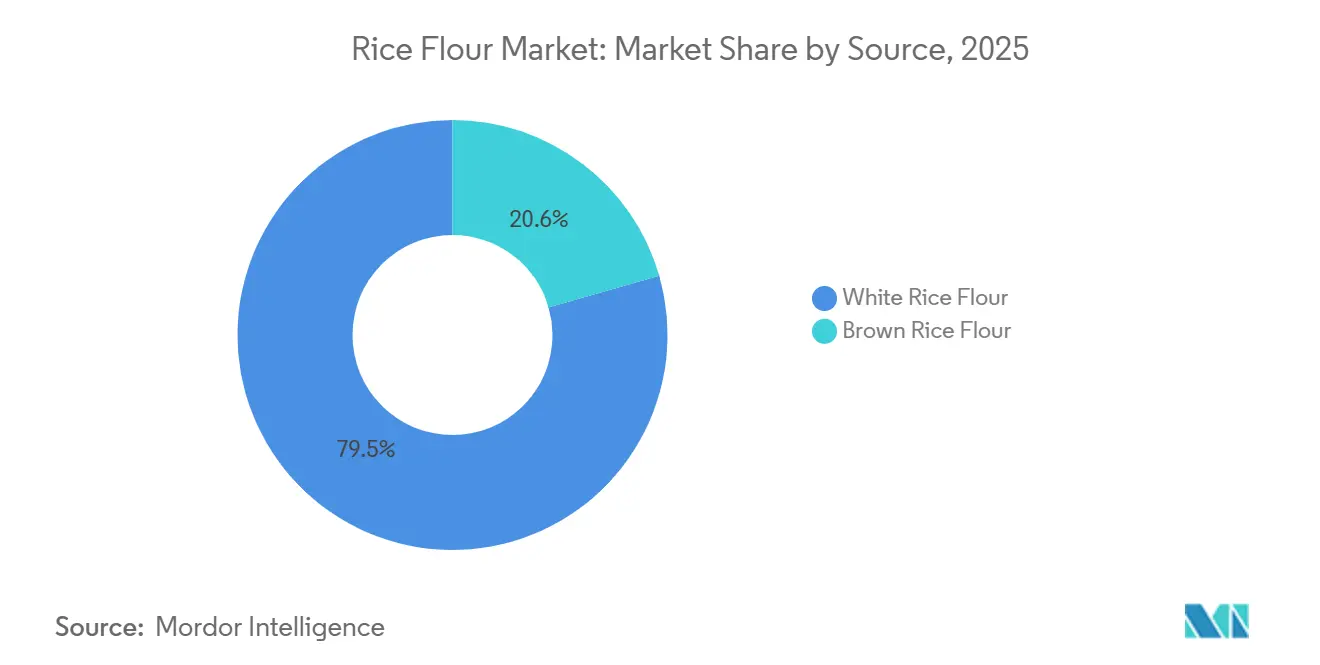
- In base alla fonte, nel 79.45 la farina di riso bianco rappresentava una quota di mercato del 2025%, mentre si prevede che la farina di riso integrale aumenterà a un CAGR del 7.98% fino al 2031.
- Per natura, le varianti convenzionali hanno dominato con l'86.29% della quota di mercato della farina di riso nel 2025; i prodotti biologici sono quelli che stanno crescendo più rapidamente, con un CAGR dell'8.54% fino al 2031.
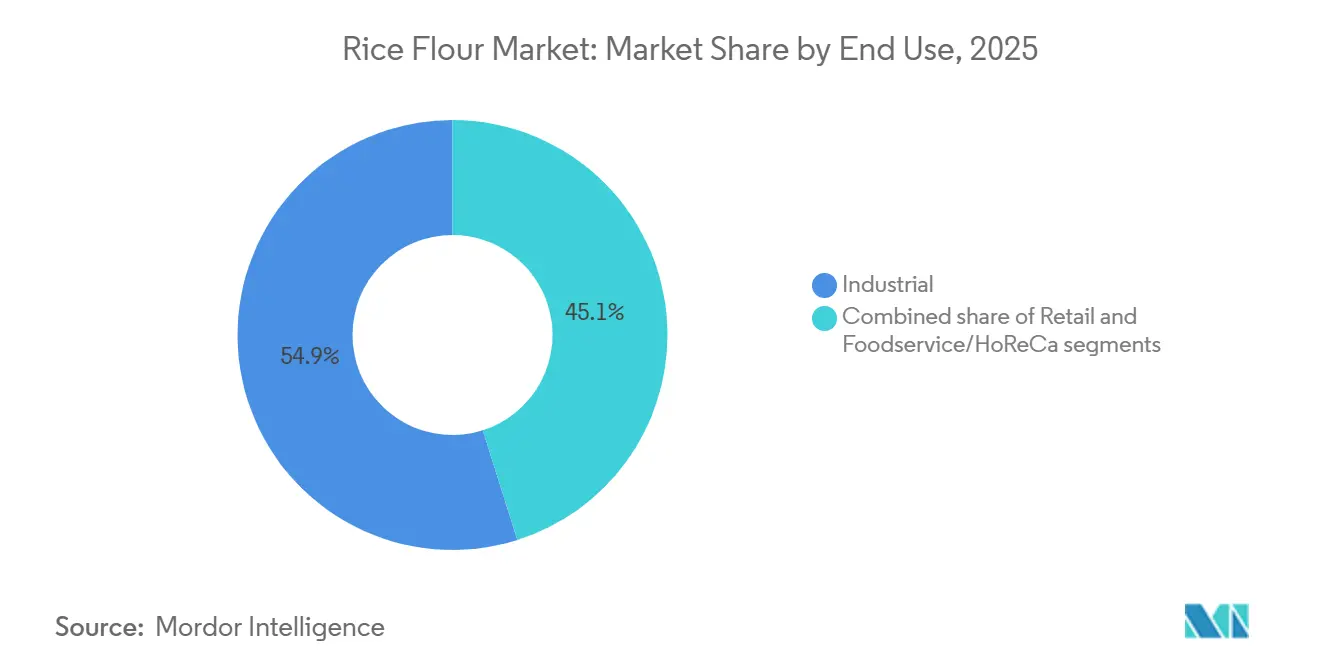
- In base all'utilizzo finale, le applicazioni industriali hanno rappresentato il 54.88% della domanda del 2025 nel mercato della farina di riso, mentre il segmento al dettaglio è in testa alla crescita con un CAGR dell'8.23% nel periodo 2026-2031.
- In termini geografici, nel 56.21 la regione Asia-Pacifico deteneva il 2025% della quota di mercato globale della farina di riso e rimane la regione in più rapida crescita, con un CAGR del 7.59% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della farina di riso
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della prevalenza dell'intolleranza al glutine e della celiachia | + 1.2% | A livello globale, con una sieroprevalenza elevata in Asia (1.8%) e in Europa (1.3%). | Medio termine (2-4 anni) |
| Crescita della farina di riso biologica e a marchio pulito | + 1.5% | Nord America e Unione Europea, con ripercussioni sui centri urbani dell'Asia-Pacifico. | A lungo termine (≥ 4 anni) |
| Aumento della popolarità dei prodotti alimentari istantanei e trasformati | + 1.0% | Asia-Pacifico, America Latina, Medio Oriente | A breve termine (≤ 2 anni) |
| La crescente popolarità della cucina asiatica in tutto il mondo. | + 0.8% | Nord America, Europa, Medio Oriente | Medio termine (2-4 anni) |
| Sostegno governativo all'agricoltura sostenibile e all'agricoltura biologica | + 1.3% | Stati Uniti, Unione Europea, alcuni mercati dell'Asia-Pacifico (Giappone, Corea del Sud) | A lungo termine (≥ 4 anni) |
| Emersione di farine di riso ultrafini e speciali | + 1.0% | Adozione globale, inizialmente in Giappone, Nord America ed Europa. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della prevalenza dell'intolleranza al glutine e della celiachia
Il mercato globale della farina di riso sta registrando una crescita significativa, trainata dalla crescente prevalenza dell'intolleranza al glutine e della celiachia, unitamente a un forte spostamento dei consumatori verso prodotti biologici e con etichetta pulita. Secondo Beyond Celiac, si stima che 1 americano su 133, ovvero circa l'1% della popolazione, soffra di celiachia.[1]Fonte: Beyond Celiac, "Malattia celiaca: fatti e cifre", beyondceliac.orgConsiderando che una parte consistente dei casi di celiachia rimane non diagnosticata, la reale domanda di alimenti base senza glutine come la farina di riso supera le cifre riportate. Le proprietà ipoallergeniche e il sapore neutro della farina di riso la rendono un'alternativa preferibile. Questa domanda ha stimolato l'innovazione di prodotto, in particolare nelle formulazioni pediatriche e nei preparati per dolci pensati per tutta la famiglia. Inoltre, le tendenze "clean label" stanno spingendo i produttori a sostituire gli additivi sintetici con soluzioni a base di farina di riso che offrono funzionalità e trasparenza. Le iniziative governative a sostegno della certificazione biologica e dello sviluppo della filiera stanno ulteriormente accelerando l'adozione della farina di riso certificata. Queste esigenze legate alla salute, il supporto normativo e l'evoluzione delle preferenze dei consumatori stanno collettivamente guidando la crescita del mercato, affermando la farina di riso come ingrediente versatile in linea con i valori di benessere, autenticità e sostenibilità.
Crescita della farina di riso biologica e a marchio pulito
La crescente domanda di farina di riso biologica e con etichetta pulita è trainata dalla preferenza dei consumatori per ingredienti riconoscibili e minimamente trasformati, in linea con le tendenze verso la trasparenza e il benessere. Secondo l'Organic Trade Association (OTA), le vendite di prodotti biologici certificati negli Stati Uniti sono cresciute del 5.2% nel 2024, superando la crescita complessiva del mercato del 2.5% nello stesso periodo.[3]Fonte: Organic Trade Association (OTA), "L'Organic Trade Association segnala vendite di prodotti biologici pari a 71.6 miliardi di dollari con un tasso di crescita più che raddoppiato rispetto al mercato complessivo", ota.comQuesta crescita indica un cambiamento radicale nelle preferenze dei consumatori, in particolare tra i più giovani, che privilegiano scelte alimentari etiche e sostenibili. I quadri normativi e politici stanno fornendo un sostegno strutturato alla produzione di farina di riso biologica. L'Unione Europea ha fissato un obiettivo del 25% di agricoltura biologica entro il 2030, creando incentivi per pratiche agricole sostenibili e la coltivazione di riso biologico.[4]Fonte: Commissione europea, "Piano d'azione per la produzione biologica nell'UE", europa.euI consumatori evitano attivamente i prodotti contenenti additivi sintetici. Di conseguenza, i produttori stanno adottando soluzioni a base di farina di riso che offrono funzionalità pur mantenendo un aspetto semplice e familiare dell'etichetta. Le farine di riso solubili e speciali stanno guadagnando terreno come alternative naturali agli amidi modificati e agli emulsionanti, favorendo l'innovazione nei mercati della panificazione, delle bevande e degli alimenti pronti. Allo stesso tempo, i programmi governativi che sovvenzionano le certificazioni biologiche e ampliano le filiere di approvvigionamento stanno riducendo gli ostacoli per i produttori, garantendo una maggiore disponibilità di farina di riso biologica certificata nei mercati tradizionali. Tutti questi fattori, nel loro insieme, posizionano la farina di riso come un ingrediente affidabile e versatile, in grado di soddisfare le esigenze di salute, autenticità e sostenibilità.
Aumento della popolarità dei prodotti alimentari istantanei e trasformati
L'urbanizzazione, l'aumento del reddito disponibile e gli stili di vita frenetici stanno alimentando la domanda di soluzioni per pasti veloci, stimolando così la crescita del mercato globale della farina di riso. La farina di riso si è affermata come ingrediente funzionale chiave in prodotti come noodles istantanei, snack estrusi, gallette di riso e preparati per dolci, grazie alle sue rapide proprietà di gelatinizzazione, al sapore neutro e alla compatibilità con le moderne tecnologie di lavorazione. La continua ricerca e sviluppo ne rafforzano ulteriormente la posizione di mercato, introducendo innovazioni che migliorano la consistenza, accelerano la ricostituzione e aumentano il valore nutrizionale, tra cui formati a basso indice glicemico e arricchiti con amido resistente. Questi progressi consolidano il ruolo della farina di riso come alternativa versatile e con etichetta pulita ai leganti a base di grano e sintetici, in linea con la domanda dei consumatori di prodotti alimentari istantanei più sani, affidabili e pratici.
La crescente popolarità della cucina asiatica in tutto il mondo.
La crescente domanda globale di cucina asiatica sta trainando una crescita significativa del mercato della farina di riso. Prodotti tradizionali come mochi, spaghetti di riso, torte di riso, pastelle per tempura e focacce senza glutine stanno riscuotendo un'ampia diffusione anche al di fuori delle loro regioni d'origine. Nei mercati chiave come Nord America, Europa e Medio Oriente, i consumatori ricercano sempre più sapori e consistenze autentici, il che sta alimentando l'integrazione della farina di riso sia nel settore della ristorazione che nell'offerta di prodotti pronti da cucinare. I paesi esportatori, in particolare la Thailandia, stanno capitalizzando su questa tendenza implementando iniziative commerciali mirate e campagne promozionali per migliorare la visibilità e l'attrattiva dei prodotti a base di riso nei mercati premium e ad alto valore aggiunto. Questi sforzi sono ulteriormente supportati dalla crescente presenza di ristoranti asiatici, kit per la preparazione di pasti e formati alimentari orientati alla praticità, che alimentano una domanda costante di farina di riso come ingrediente principale. Inoltre, la diffusione globale delle tradizioni culinarie asiatiche sta posizionando la farina di riso come ingrediente versatile e culturalmente significativo, in grado di soddisfare le preferenze dei consumatori moderni. La sua capacità di coniugare autenticità e la crescente domanda di alimenti diversificati, salutari e senza glutine, la rende un elemento strategico nel settore alimentare e delle bevande in continua evoluzione. Questa tendenza sottolinea l'importanza della farina di riso nel soddisfare i mutamenti dei comportamenti dei consumatori e nell'ampliare le opportunità nel mercato globale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Concorrenza delle farine alternative senza glutine | -0.6% | Globale, in particolare Nord America ed Europa | Medio termine (2-4 anni) |
| Limiti più severi per i residui di arsenico nei cereali per l'infanzia nell'UE | -0.8% | Europa, ricadute sui produttori dell'Asia-Pacifico orientati all'esportazione | A breve termine (≤ 2 anni) |
| Volatilità del prezzo del riso come materia prima | -0.5% | Globale, acuto nelle regioni dipendenti dalle importazioni | A breve termine (≤ 2 anni) |
| Sfide normative ed etichettatura associate agli OGM | -0.3% | Stati Uniti, Europa, mercati selezionati dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Concorrenza delle farine alternative senza glutine
La crescita del mercato della farina di riso è frenata dalla crescente concorrenza di farine alternative senza glutine. Opzioni come la farina di manioca, di mandorle, di cocco, di ceci e di soia stanno guadagnando quote di mercato sia nella vendita al dettaglio che nella ristorazione, spinte dalla domanda dei consumatori di soluzioni dietetiche in linea con tendenze come la dieta paleo, la dieta chetogenica e le diete iperproteiche. Queste alternative offrono spesso un contenuto proteico superiore, profili lipidici migliorati e prestazioni tecniche superiori in applicazioni come l'incapsulamento e l'emulsificazione. Al contrario, l'elevato contenuto di amido e i livelli proteici inferiori della farina di riso ne limitano la versatilità funzionale. Con la continua espansione delle farine speciali, i fornitori di farina di riso sono sotto pressione per differenziarsi attraverso progressi nei processi, l'arricchimento del prodotto e l'ottimizzazione dei costi. Queste strategie sono essenziali per mantenere la competitività in un mercato in cui i consumatori danno sempre più priorità sia all'autenticità che ai benefici nutrizionali aggiuntivi nei prodotti senza glutine.
Limiti più severi sui residui di arsenico nei cereali per l'infanzia dell'Unione Europea (UE)
I limiti più severi imposti dall'Unione Europea per i residui di arsenico stanno creando notevoli difficoltà per il mercato della farina di riso, in particolare per quanto riguarda gli alimenti per neonati e bambini piccoli. Le nuove normative, che impongono soglie di arsenico estremamente basse, richiedono ai produttori di implementare rigorosi protocolli di analisi, di approvvigionarsi di varietà di riso a basso contenuto di arsenico o di riformulare i prodotti per ridurre il contenuto di farina di riso. Questi requisiti di conformità stanno facendo lievitare i costi di produzione e complicando le operazioni della catena di approvvigionamento. Inoltre, stanno consentendo a cereali alternativi come avena, miglio e quinoa di conquistare quote di mercato in queste categorie sensibili. Per rimanere competitivi nel segmento degli alimenti per l'infanzia di alta qualità, i fornitori di farina di riso devono investire in misure avanzate di garanzia della qualità e strategie di certificazione per orientarsi in un contesto normativo sempre più stringente.
Analisi del segmento
Fonte: Il predominio del riso bianco si scontra con l'innovazione del riso integrale
Nel 2025, la farina di riso bianco ha mantenuto una quota di mercato dominante del 79.45%. Il suo utilizzo consolidato nella panificazione senza glutine, nella produzione di pasta, pastelle e alimenti pronti ne sottolinea la leadership di mercato. Il sapore neutro, la consistenza fine e l'elevato contenuto di amido rendono la farina di riso bianco altamente compatibile con le tecniche di lavorazione su scala industriale, come l'estrusione e l'essiccazione a spruzzo, garantendo qualità costante ed efficienza operativa nella produzione di alimenti istantanei. Inoltre, innovazioni come la farina di riso solubile trattata con enzimi ne stanno migliorando il valore, consentendo ai produttori di sostituire gli agenti di carica sintetici pur mantenendo gli standard di etichettatura pulita. Grazie alle rese di macinazione superiori e alla lunga durata di conservazione, la farina di riso bianco rimane la scelta preferita nelle principali applicazioni.
Al contrario, la farina di riso integrale si sta affermando come il segmento in più rapida crescita, con un CAGR previsto del 7.98% dal 2026 al 2031. Questa crescita è trainata dalla crescente domanda dei consumatori di alternative integrali e ricche di fibre, in linea con le tendenze in materia di salute e benessere. Conservando la crusca e il germe, la farina di riso integrale offre un profilo nutrizionale superiore, con un maggiore contenuto di fibre, vitamine e antiossidanti, garantendo al contempo un indice glicemico inferiore rispetto alla farina di riso bianco. Nonostante alcune problematiche, come la minore durata di conservazione e la consistenza più grossolana, i progressi nella riduzione delle dimensioni delle particelle, nella fermentazione e nella miscelazione ne stanno migliorando la funzionalità nelle applicazioni per prodotti da forno e snack. Queste innovazioni stanno riducendo il divario prestazionale con la farina di riso bianco, posizionando la farina di riso integrale come un'opzione premium per i consumatori attenti alla salute ed espandendo il suo ruolo nel mercato globale dei prodotti senza glutine.
Per natura: la scala convenzionale incontra l'accelerazione organica
Nel 2025, la farina di riso convenzionale deteneva l'86.29% della quota di mercato e continua a dominare il settore. La sua leadership è trainata da consolidate catene di approvvigionamento, efficienza dei costi e ampia diffusione nei canali industriali, della ristorazione e della vendita al dettaglio. La scalabilità e l'economicità del prodotto lo rendono la scelta preferita per applicazioni ad alto volume, come la produzione di noodles, la ristorazione collettiva e i mercati di esportazione. Grazie a un'infrastruttura solida e a rese costanti, la farina di riso convenzionale garantisce affidabilità a produttori e distributori focalizzati sull'efficienza operativa e sulla competitività dei prezzi. Questa posizione consolidata rafforza il suo ruolo di fondamento del mercato, sostenendo la sua leadership nelle principali applicazioni.
Al contrario, la farina di riso biologica è la categoria in più rapida crescita, con una previsione di crescita annua composta (CAGR) dell'8.54% dal 2026 al 2031. La crescita è alimentata dalla crescente domanda dei consumatori di prodotti con etichetta pulita, dai sussidi governativi e dalle iniziative dei rivenditori per ampliare la gamma di prodotti biologici. Sebbene la farina di riso biologica debba affrontare costi di produzione più elevati e sfide in termini di certificazione, spunta un prezzo premium grazie ai suoi presunti benefici per la salute, alla sostenibilità ambientale e alla tracciabilità. Certificazioni come quella del Dipartimento dell'Agricoltura degli Stati Uniti (USDA), dell'Unione Europea (UE), halal e kosher ne accrescono la credibilità sul mercato. Inoltre, i progressi nelle tecnologie di lavorazione e l'espansione della catena di approvvigionamento stanno migliorando la disponibilità del prodotto. Nonostante sfide come i vincoli di approvvigionamento e i rigorosi requisiti di test, la farina di riso biologica si sta affermando con forza nel settore della vendita al dettaglio di alta gamma, dei prodotti da forno specializzati e dei prodotti confezionati salutari, posizionandosi come un fattore chiave di crescita all'interno del segmento.
Per uso finale: la base industriale consente l'innovazione al dettaglio
Nel 2025, il mercato era dominato dal settore industriale, con una quota del 54.88%. Questa posizione di leadership era rafforzata dalle proprietà funzionali della farina di riso, dalla sua economicità e dalla sua perfetta integrazione nelle linee di produzione ad alto volume. Tra i principali attori di questo segmento figurano produttori di noodles, fornitori di prodotti da forno, produttori di snack e aziende produttrici di alimenti trasformati. Il sapore neutro e l'assenza di glutine rendono la farina di riso un ingrediente versatile, adatto a diverse applicazioni. Le consolidate relazioni di approvvigionamento e le economie di scala ne consolidano la posizione dominante sul mercato, garantendo che la farina di riso rimanga un elemento fondamentale nella produzione alimentare industriale e nelle catene di approvvigionamento orientate all'esportazione.
I canali di vendita al dettaglio, tuttavia, sono destinati a superare gli altri, vantando un CAGR previsto dell'8.23% dal 2026 al 2031. Questa impennata è alimentata dalla diffusione di preparati per dolci senza glutine venduti direttamente al consumatore, prodotti istantanei a base di farina di riso e formulazioni certificate prive di allergeni. Il crescente interesse dei consumatori per la preparazione casalinga di dolci, unito alle restrizioni dietetiche e alla preferenza per prodotti con etichetta pulita, sta guidando la domanda. Le piattaforme di e-commerce e i negozi specializzati in alimenti biologici stanno migliorando l'accessibilità. Inoltre, innovazioni come il pane a base di farina di riso che imita la consistenza del grano e i preparati privi di allergeni stanno stimolando l'adozione. Man mano che sempre più consumatori preparano pasti senza glutine a casa ed esplorano diverse cucine, i canali di vendita al dettaglio si stanno affermando come il motore di crescita del mercato, bilanciando la scala industriale con offerte personalizzate e incentrate sulla salute.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
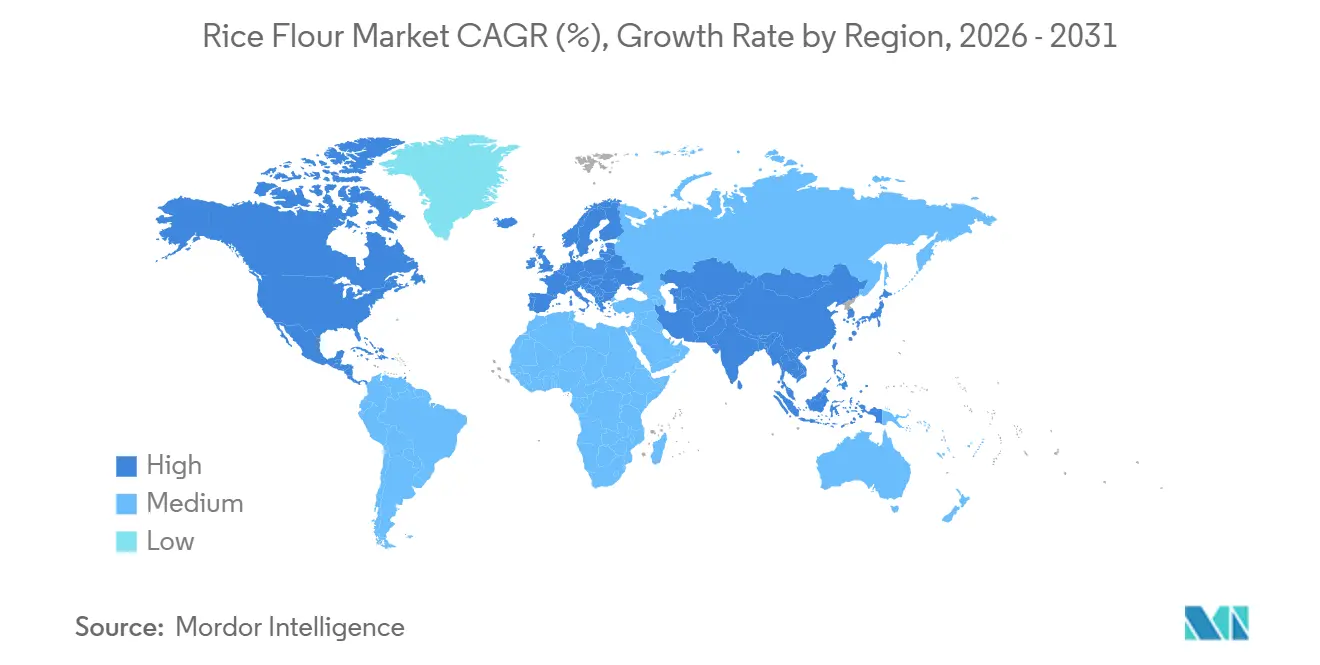
La regione Asia-Pacifico deterrà il 56.21% della quota di mercato nel 2025. Questa leadership è rafforzata dalla solida infrastruttura per l'esportazione della Thailandia, dalle vaste capacità produttive dell'India e da un'impennata dei consumi interni in paesi come Cina, Giappone e Corea del Sud. Le consolidate catene di approvvigionamento della regione, unite alle iniziative governative, non solo sostengono le esportazioni di riso, ma favoriscono anche la transizione verso prodotti salutari e specializzati. Inoltre, i principali trasformatori di ingredienti stanno ampliando le proprie capacità, consolidando la supremazia dell'Asia-Pacifico e garantendo un flusso costante di innovazioni, soprattutto nei segmenti clean label e senza glutine.
Allo stesso tempo, si prevede che la regione Asia-Pacifico manterrà la sua rapida ascesa, vantando un CAGR del 7.59% fino al 2031. Questa crescita è alimentata dall'urbanizzazione, dall'aumento del reddito disponibile e da una maggiore attenzione alla salute. La domanda di prodotti da forno senza glutine, noodles e prodotti a base di farina di riso integrale è in aumento, spinta da un cambiamento sociale verso un'alimentazione più sana e da campagne governative proattive in materia di salute. Questa duplice distinzione, in quanto regione più grande e in più rapida crescita, evidenzia il ruolo cruciale dell'Asia-Pacifico nel guidare il mercato globale della farina di riso.
Sebbene la regione Asia-Pacifico sia al centro dell'attenzione, anche il Nord America e l'Europa stanno registrando una crescita costante. Questa espansione è in gran parte attribuibile alla diffusione della celiachia, alla preferenza per prodotti con etichetta pulita e alla crescente popolarità della cucina asiatica. I punti vendita al dettaglio e i canali di ristorazione specializzati sono in fermento, spinti dalle innovazioni nelle certificazioni biologiche, nei prodotti senza allergeni e dalla crescente adozione della farina di riso solubile. D'altro canto, regioni come il Sud America, il Medio Oriente e l'Africa si stanno affermando come nuove frontiere. Qui, l'urbanizzazione, una classe media in espansione e le iniziative volte alla sicurezza alimentare stanno stimolando la domanda. Inoltre, le decisioni politiche e le dinamiche commerciali in queste aree stanno influenzando la disponibilità e i prezzi dei prodotti, rendendole zone di crescita significative accanto ai mercati più consolidati.
Panorama competitivo
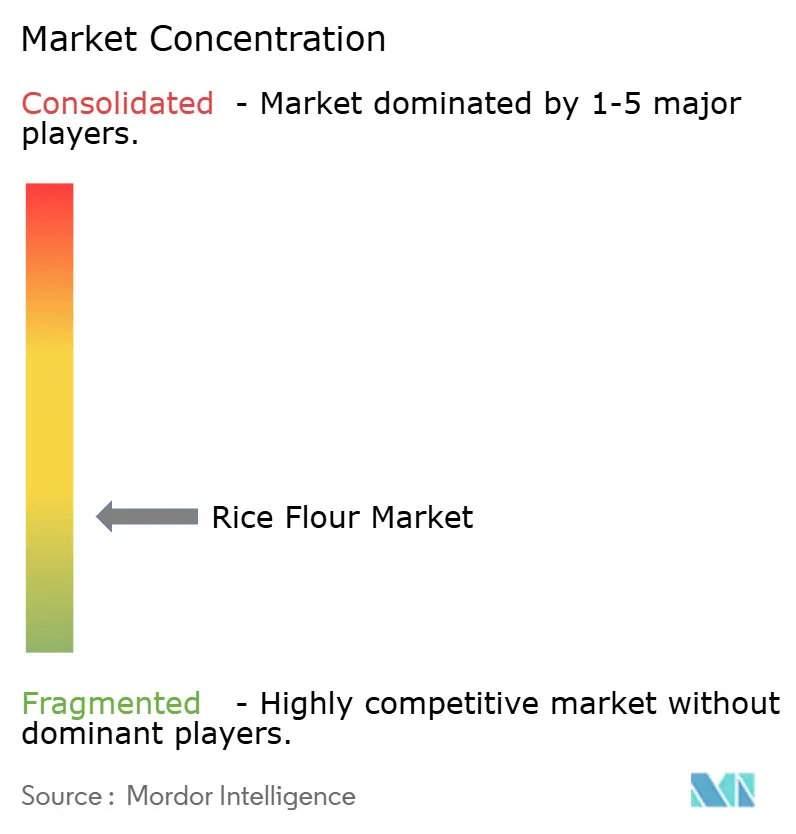
Il mercato globale della farina di riso presenta un panorama competitivo moderatamente frammentato, con attori chiave come Ingredion, Cargill, ADM ed Ebro Foods che sfruttano ampie reti di produzione, tecnologie di lavorazione proprietarie e consolidate partnership con produttori di alimenti e bevande. Queste aziende si concentrano strategicamente sull'espansione della capacità produttiva nelle regioni produttrici di riso, sull'innovazione nelle farine di riso solubili e ultrafini e sull'integrazione verticale per garantire l'approvvigionamento di riso biologico e non geneticamente modificato (OGM). Queste iniziative consentono loro di soddisfare la crescente domanda di ingredienti funzionali e con etichetta pulita, mantenendo al contempo una solida posizione nelle applicazioni industriali e specializzate.
Contemporaneamente, le nuove opportunità stanno creando spazio per operatori innovativi e di fascia media. Nuove cooperative e mugnai specializzati si stanno differenziando offrendo tracciabilità, narrazioni incentrate sull'origine del prodotto e varietà di riso biologico certificato o antiche, che attraggono i mercati della vendita al dettaglio di alta gamma e la vendita diretta al consumatore. Inoltre, i progressi tecnologici stanno rimodellando le dinamiche competitive, con le piattaforme di agricoltura digitale che migliorano la tracciabilità e le attrezzature di macinazione avanzate che consentono la personalizzazione funzionale, aprendo così nuove strade per la differenziazione sul mercato.
Le aziende più piccole utilizzano sempre più l'e-commerce, i modelli basati su abbonamento e le partnership con marchi focalizzati sulla salute per conquistare segmenti di nicchia. In risposta, le aziende consolidate stanno rafforzando i propri processi di innovazione e perseguendo espansioni strategiche. L'interazione tra i leader del mercato globale e gli agili operatori regionali che si distinguono per la loro capacità di rompere gli schemi sta generando un ambiente competitivo dinamico, in cui la differenziazione attraverso l'innovazione "clean label", le credenziali di sostenibilità e il posizionamento premium sta diventando cruciale quanto le economie di scala e l'efficienza dei costi. Questo equilibrio garantisce che il mercato della farina di riso rimanga favorevole sia al consolidamento che alla crescita imprenditoriale.
Leader del settore della farina di riso
-
Compagnia Archer-Daniels-Midland (ADM)
-
Ingredion incorporata
-
KRBL limitata
-
BENEO GmbH
-
Burapa Prosper
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2025: Riceland Foods, il più grande produttore e distributore di riso degli Stati Uniti, ha collaborato con ODW Logistics per inaugurare un nuovo magazzino di 64,000 piedi quadrati a Memphis, nel Tennessee. Questa struttura, conforme agli standard FDA e raggiungibile via ferrovia, è stata strategicamente posizionata dopo un'approfondita analisi della rete logistica. L'obiettivo è quello di incrementare l'efficienza distributiva e soddisfare la crescente domanda dei clienti. Grazie all'hub di Memphis, Riceland può ridistribuire meglio le scorte, aumentare la capacità produttiva e migliorare la flessibilità della catena di approvvigionamento. L'azienda sta sfruttando l'infrastruttura ferroviaria e ampliando le proprie attività negli stabilimenti in Arkansas e Missouri.
- Aprile 2025: Quinn Snacks ha stretto una partnership con Ralston Family Farms, un'azienda agricola a conduzione femminile giunta alla terza generazione e promotrice dell'agricoltura rigenerativa. Insieme, trasformano i chicchi di riso spezzati in farina di riso integrale rigenerativa di alta qualità. Questa collaborazione non solo trasforma un potenziale rifiuto in un prodotto di valore, ma rafforza anche l'agricoltura sostenibile e garantisce stabilità economica all'azienda agricola. L'iniziativa è in linea con l'impegno di Quinn a promuovere l'agricoltura rigenerativa, creare opportunità per gli agricoltori, ottimizzare l'approvvigionamento degli ingredienti e aumentare la trasparenza nella filiera produttiva.
- Novembre 2024: LT Foods Ltd., colosso globale dei beni di largo consumo e creatore di marchi come DAAWAT, Hadeel e Mufaddal, si insedia in Arabia Saudita, inaugurando una nuova sede a Riyadh. Con l'obiettivo di conquistare il mercato saudita del riso e dei prodotti a base di riso, del valore di 2 miliardi di dollari, LT Foods investirà 185 milioni di SAR nei prossimi cinque anni in magazzini, scorte e personale. L'ambiziosa azienda punta a raggiungere un fatturato di 435 milioni di SAR nello stesso periodo.
Ambito del rapporto sul mercato globale della farina di riso
La farina di riso è una polvere finemente macinata ricavata dai chicchi di riso, comunemente utilizzata come alternativa senza glutine in pasticceria, cucina e trasformazione alimentare. Offre un sapore neutro, una consistenza liscia e una grande versatilità, che la rendono adatta per pasta, pastelle, snack e prodotti speciali pensati per la salute.
Il mercato globale della farina di riso è segmentato per origine, natura, utilizzo finale e area geografica. In base all'origine, il mercato è segmentato in farina di riso bianco e farina di riso integrale. In base all'origine, il mercato è segmentato in convenzionale e biologico. In base all'origine, il mercato è segmentato in vendita al dettaglio, industria e ristorazione/HoReCa. In base all'area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa.
| Farina Di Riso Bianco |
| Farina Di Riso Integrale |
| Convenzionale |
| Organic |
| Settore Retail |
| Industriale |
| Ristorazione/HORECA |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Francia | |
| Regno Unito | |
| Spagna | |
| Olanda | |
| Italia | |
| Svezia | |
| Polonia | |
| Belgio | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Indonesia | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Colombia | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Sud Africa | |
| Nigeria | |
| Arabia Saudita | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per fonte | Farina Di Riso Bianco | |
| Farina Di Riso Integrale | ||
| Dalla natura | Convenzionale | |
| Organic | ||
| Per uso finale | Settore Retail | |
| Industriale | ||
| Ristorazione/HORECA | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Francia | ||
| Regno Unito | ||
| Spagna | ||
| Olanda | ||
| Italia | ||
| Svezia | ||
| Polonia | ||
| Belgio | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Indonesia | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Colombia | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Sud Africa | ||
| Nigeria | ||
| Arabia Saudita | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato della farina di riso?
Nel 1.39 il mercato della farina di riso varrà 2025 miliardi di dollari e si prevede che raggiungerà 2.12 miliardi di dollari entro il 2031.
Quale regione è leader nel mercato della farina di riso?
L'area Asia-Pacifico detiene il 56.21% del fatturato del 2025 ed è anche la regione in più rapida crescita, con un CAGR del 7.59%.
Perché la farina di riso integrale sta guadagnando popolarità?
La farina di riso integrale cresce a un CAGR del 7.98% grazie alle fibre integrali, alla ritenzione di micronutrienti e all'allineamento con le tendenze clean-label.
In che modo le normative sull'arsenico incidono sulla crescita del mercato?
I limiti UE pari a 0.25 mg/kg aumentano i costi di conformità, limitando l'offerta nei canali dei cereali per l'infanzia ma aumentando la fiducia dei consumatori.


