

Dimensioni e quota di mercato dei derivati del riso
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 17.45 miliardo di dollari |
| Dimensione del mercato (2031) | 23.28 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.94% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Basso |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato dei derivati del riso a cura di Mordor Intelligence
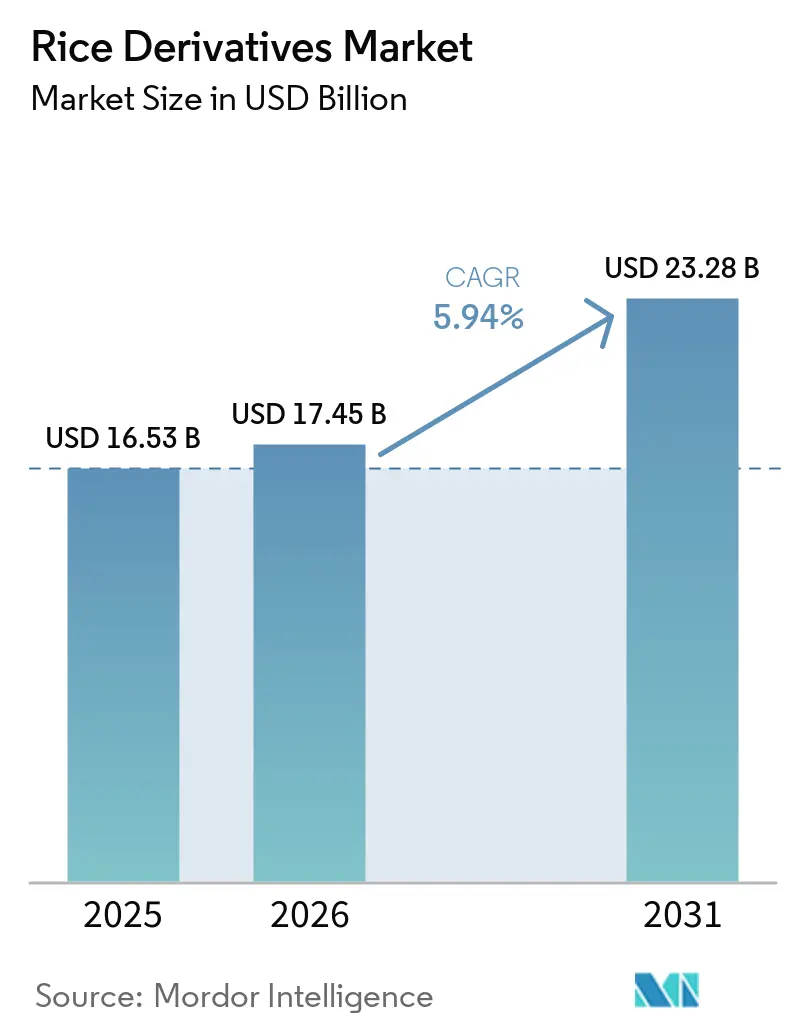
Il mercato dei derivati del riso, il cui valore è passato da 16.53 miliardi di dollari nel 2025 a 17.45 miliardi di dollari nel 2026, dovrebbe raggiungere i 23.28 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.94% nel periodo 2026-2031. I produttori alimentari trainano il mercato dei derivati del riso, ricercando ingredienti senza glutine e adatti a chi soffre di allergie per i loro prodotti di largo consumo. Anche i produttori farmaceutici e di prodotti per la cura della persona utilizzano materiali a base di riso quando sono importanti la granulometria fine, il colore neutro e il posizionamento come prodotto di origine vegetale. Le aziende di trasformazione alimentare beneficiano di un'ampia offerta globale di riso; tuttavia, il valore della crusca di riso dipende dalla sua rapida stabilizzazione dopo la macinazione. Di conseguenza, il mercato privilegia i trasformatori in grado di garantire tracciabilità, controllo qualità e capacità di lavorazione specializzate, piuttosto che affidarsi esclusivamente all'approvvigionamento di materia prima. Le maggiori opportunità risiedono nei prodotti che combinano prestazioni funzionali con un'etichettatura chiara e una provenienza certificata.
Punti chiave del rapporto
- Per tipologia di prodotto, l'amido di riso ha dominato il mercato dei derivati del riso con una quota del 31.58% nel 2025, mentre si prevede che le proteine del riso registreranno il CAGR più rapido, pari al 6.73%, nel periodo 2026-2031.
- Per tipologia, i prodotti in polvere hanno mantenuto una quota di mercato del 42.35% nel 2025, mentre si prevede che quelli liquidi cresceranno a un tasso annuo composto del 6.25% fino al 2031.
- Per sua natura, il biologico ha dominato il mercato con una quota del 63.98% nel 2025, mentre si prevede che il convenzionale registrerà il CAGR più rapido, pari al 7.13%, nel periodo 2026-2031.
- Per canale di distribuzione, quello industriale ha dominato il mercato con una quota del 67.45% nel 2025, mentre si prevede che il canale retail registrerà il CAGR più rapido, pari al 6.82%, nel periodo 2026-2031.
- Dal punto di vista geografico, nel 2025 il Nord America ha dominato il mercato dei derivati del riso con una quota del 37.12%, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 7.24% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei derivati del riso
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della domanda di ingredienti a base di riso negli alimenti trasformati | + 1.4% | Global | A breve termine (≤ 2 anni) |
| Ampliamento della gamma di prodotti senza glutine e senza allergeni. | + 1.1% | Nord America e Europa | Medio termine (2-4 anni) |
| Aumento dell'utilizzo dei sottoprodotti della lavorazione del riso nell'alimentazione animale. | + 0.6% | Regione Asia-Pacifico, con ripercussioni sull'Africa subsahariana. | Medio termine (2-4 anni) |
| Crescita dell'alimentazione funzionale, nutraceutica e a base vegetale | + 1.0% | Globale, in particolare Nord America e Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Ampliamento delle applicazioni industriali dell'amido di riso | + 0.8% | Global | Medio termine (2-4 anni) |
| Aumento della domanda di ingredienti ad elevata purezza e personalizzati | + 0.7% | Nord America e Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della domanda di ingredienti a base di riso negli alimenti trasformati
I prodotti alimentari pronti al consumo e minimamente trasformati utilizzano amido di riso e farina di riso come ingredienti leganti e texturizzanti. Secondo un articolo pubblicato dal Multidisciplinary Digital Publishing Institute (MDPI) nel 2025, l'amido di riso addensa, stabilizza, gelifica e incapsula gli ingredienti in zuppe, salse, budini e prodotti dolciari. Il suo colore neutro e il sapore delicato ne favoriscono inoltre l'utilizzo in brodi chiari e alimenti per l'infanzia.[1]Fonte: MDPI, "Chimica dell'amido di riso, proprietà funzionali e applicazioni industriali: una rassegna" mdpi.comLe grandi aziende di beni di consumo confezionati stanno integrando la farina di riso nelle linee di prodotti standard, spostando l'approvvigionamento oltre la vendita al dettaglio specializzata e generando una domanda all'ingrosso più costante. I sottoprodotti della lavorazione del riso forniscono anche ingredienti per mangimi animali, in particolare nella regione Asia-Pacifico, dove i trasformatori possono migliorare l'utilizzo del materiale in ogni fase del processo di macinazione. Questa posizione di offerta consente al mercato dei derivati del riso di competere con gli ingredienti a base di grano negli alimenti trasformati e incoraggia i trasformatori integrati a trarre valore da molteplici prodotti.
Ampliamento della gamma di prodotti senza glutine e privi di allergeni.
La Food and Drug Administration (FDA) degli Stati Uniti fornisce linee guida sull'etichettatura degli allergeni che aiutano i produttori alimentari a gestire la divulgazione degli ingredienti e le decisioni di riformulazione. I produttori utilizzano farina di riso e amido di riso nelle formulazioni di prodotti da forno, snack e alimenti per l'infanzia senza glutine perché questi ingredienti offrono un'opzione vegetale familiare con proprietà sensoriali neutre. I contratti più ampi possono aumentare i volumi dei mugnai, ma possono anche esercitare pressione sui margini unitari, favorendo i trasformatori verticalmente integrati con capacità affidabili di macinazione, analisi e logistica. Il mercato dei derivati del riso è in una posizione migliore quando i trasformatori combinano la scalabilità con specifiche coerenti e assistenza clienti. Nell'Unione Europea, il riso non è tra i 14 allergeni che richiedono l'etichettatura ai sensi del Regolamento (UE) n. 1169/2011, come stabilito dalla legislazione dell'Unione Europea nel gennaio 2025.[2]Fonte: Unione Europea, "Fornitura di informazioni alimentari ai consumatori" eur-lex.europa.euQuesta posizione normativa favorisce un uso più ampio di ingredienti a base di riso in formulazioni adatte a chi soffre di allergie e stimola la domanda di ingredienti ad elevata purezza che soddisfino i requisiti tecnici.
Crescita dell'alimentazione funzionale, nutraceutica e a base vegetale
Le proteine del riso rappresentano la tipologia di prodotto in più rapida crescita nel mercato dei derivati del riso, grazie alla loro idoneità per formulazioni a base vegetale e adatte a chi soffre di allergie. I produttori utilizzano miscele di proteine di piselli e riso nelle polveri per la nutrizione sportiva, poiché i loro profili aminoacidici complementari supportano prodotti che non contengono soia e latticini. Le proteine del riso sono inoltre utilizzate in bevande sportive pronte da bere per l'idratazione e nell'arricchimento di succhi di frutta, dove le proteine in polvere convenzionali possono risultare granulose o insolubili. Il Giappone sostiene ulteriormente la commercializzazione della farina di riso e delle proteine del riso attraverso iniziative guidate dal Ministero dell'Agricoltura, delle Foreste e della Pesca. Questi sviluppi creano opportunità per il mercato dei derivati del riso di entrare in categorie nutrizionali a maggior valore aggiunto e forniscono un modello per il supporto politico in altri paesi produttori di riso.
Ampliamento delle applicazioni industriali dell'amido di riso
Le applicazioni dell'amido di riso al di là del settore alimentare generano domanda da parte delle industrie farmaceutiche, della cura della persona, degli imballaggi, della carta e del tessile. Le sue piccole dimensioni dei granuli e la trasparenza della pasta rendono l'amido di riso adatto alla produzione di compresse e polveri cosmetiche, dove l'aspetto del prodotto e le prestazioni di dosaggio sono fondamentali. Anche le pellicole per imballaggi biodegradabili e gli agenti di apprettatura tessile creano una domanda indipendente dalla spesa alimentare dei consumatori. La ricerca ha valutato eccipienti co-processati a base di amido di riso per la compressione diretta e il rilascio mirato di farmaci al colon. Gli utilizzatori industriali attribuiscono grande importanza a specifiche costanti, proprietà delle particelle controllate e fornitura affidabile, aumentando l'importanza dei controlli di processo. Questi requisiti supportano una base di applicazioni più ampia per il mercato dei derivati del riso e forniscono materiali personalizzati con un percorso più chiaro verso prezzi premium.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La rapida irrancidimento della crusca di riso limita la flessibilità di conservazione. | -0.8% | Diffuso a livello globale, con maggiore intensità nelle zone tropicali dell'Asia-Pacifico. | A breve termine (≤ 2 anni) |
| Elevata sensibilità dei derivati del riso alle fluttuazioni dei prezzi del riso e dell'energia. | -0.7% | Global | A breve termine (≤ 2 anni) |
| Scarsa consapevolezza dei prodotti a valore aggiunto | -0.4% | Medio Oriente, Africa e Sud America | A lungo termine (≥ 4 anni) |
| Qualità incoerente dei sottoprodotti della macinazione | -0.5% | Asia-Pacifico e Sud America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La rapida irrancidimento della crusca di riso limita la flessibilità di conservazione.
La crusca di riso si deteriora rapidamente dopo la macinazione a causa dell'attività di lipasi e lipossigenasi, che provoca irrancidimento idrolitico e ossidativo. I piccoli e medi mulini devono investire in attrezzature di stabilizzazione o accettare un valore inferiore dalla crusca, una sfida particolarmente significativa nelle regioni produttrici sensibili ai prezzi. Il plasma freddo, la lavorazione ad altissima pressione e l'irradiazione con fascio di elettroni possono prolungare la durata di conservazione in condizioni controllate. Tuttavia, i requisiti di capitale, la disponibilità di attrezzature e la scalabilità industriale rimangono una sfida per molti mulini in Asia. Il mercato dei derivati del riso si trova ad affrontare limitazioni nelle aree in cui le infrastrutture di macinazione non sono in grado di preservare la qualità della crusca abbastanza rapidamente per una trasformazione a valle ad alto valore aggiunto.
Elevata sensibilità dei derivati del riso alle fluttuazioni dei prezzi del riso e dell'energia.
I margini dei derivati del riso si indeboliscono quando i costi del riso grezzo e dell'energia aumentano contemporaneamente. L'indice dei prezzi del riso dell'Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura (FAO) è diminuito nel 2025, poiché i raccolti abbondanti hanno aumentato la disponibilità globale di riso.[3]Fonte: Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura, "Situazione alimentare mondiale" fao.orgPrezzi del riso più bassi possono ridurre i costi delle materie prime; tuttavia, possono anche ridurre i prezzi della crusca e indebolire i rendimenti derivanti dall'olio e dagli estratti di crusca. Condizioni di prezzi bassi possono inoltre ridurre gli incentivi alla separazione del risone e a un'attenta gestione post-raccolta, creando potenzialmente variazioni nella qualità delle materie prime per applicazioni specializzate. L'estrazione con solventi, l'essiccazione a spruzzo e la lavorazione enzimatica richiedono un notevole apporto energetico, soprattutto nei mercati che dipendono dall'energia importata. Pertanto, il mercato dei derivati del riso dipende da trasformatori in grado di gestire efficacemente l'approvvigionamento, il consumo energetico e la qualità del prodotto durante i cicli volatili delle materie prime.
Analisi del segmento
Per tipologia di prodotto: l'amido di riso è il principale fattore di crescita, mentre le proteine del riso registrano un aumento più rapido.
Nel 2025, l'amido di riso rappresentava il 31.58% del mercato dei derivati del riso, risultando il prodotto più diffuso. La sua posizione di leadership è rafforzata dalla domanda nei settori alimentare, farmaceutico e della cura della persona. Le sue piccole dimensioni dei granuli (2-7 micrometri) e l'elevata trasparenza della pasta ne consentono l'utilizzo nella produzione di compresse e nella spolveratura. La farina di riso è impiegata nella produzione di prodotti da forno senza glutine, alimenti per l'infanzia e cibi pronti. L'olio di crusca di riso trova impiego come olio alimentare e in applicazioni nutraceutiche, mentre lo sciroppo di riso, la cera di crusca di riso e l'olio di germe di riso rimangono prodotti di nicchia, con una presenza minore sul mercato.
Si prevede che le proteine del riso cresceranno a un tasso di crescita annuo composto (CAGR) del 6.73% nel periodo 2026-2031, rappresentando il tasso di crescita più rapido tra le diverse tipologie di prodotto. Il loro crescente utilizzo nell'alimentazione sportiva, nei prodotti per l'infanzia adatti a chi soffre di allergie e nelle bevande funzionali supporta questa crescita. Le proteine del riso idrosolubili ne consentono l'applicazione in bevande ad alta acidità, dove le proteine in polvere convenzionali non sono idonee. La crescente domanda di alternative proteiche a base vegetale e con etichetta pulita ne stimola ulteriormente l'adozione in nuove applicazioni alimentari e delle bevande. L'industria dei derivati del riso può trarre vantaggio dagli investimenti in impianti di stabilizzazione ed estrazione dell'olio situati in prossimità dei mulini per la lavorazione del riso.
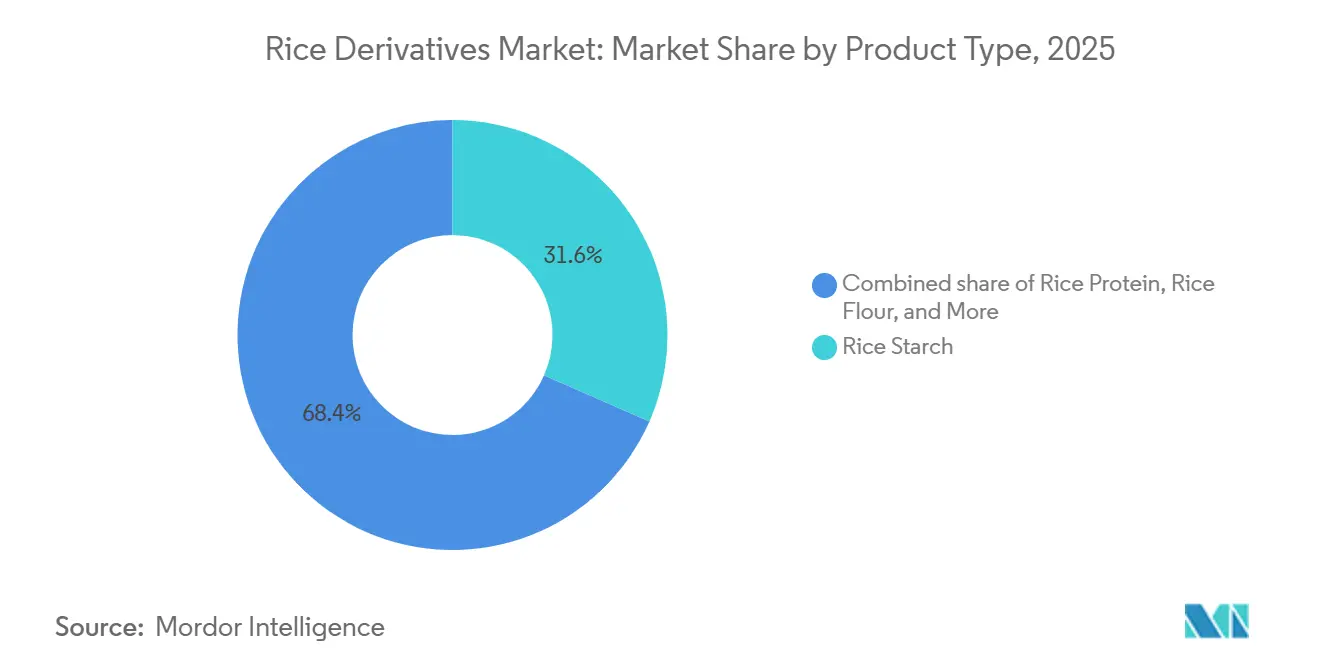
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base alla forma: la polvere mantiene un ampio utilizzo, mentre la forma liquida supporta nuove applicazioni.
Nel 2025, la polvere ha rappresentato il 42.35% del fatturato della categoria, grazie alla sua facilità di manipolazione, alla stabilità a temperatura ambiente e alla compatibilità con i processi di miscelazione a secco e compressione diretta. I produttori utilizzano l'amido di riso in polvere nei prodotti farmaceutici a dosaggio di precisione e le proteine di riso in polvere nei preparati per la nutrizione sportiva e nei sostituti del pasto. La farina di riso in polvere è particolarmente adatta per prodotti da forno e snack che richiedono il controllo dell'umidità. I suoi comprovati vantaggi in termini di stoccaggio, trasporto e lavorazione ne favoriscono ulteriormente l'ampia adozione industriale. La crescente domanda di formati di ingredienti pratici e stabili a temperatura ambiente continua a rafforzare la preferenza per i derivati del riso in polvere in tutti i settori di utilizzo finale.
Si prevede che i derivati liquidi del riso cresceranno a un tasso di crescita annuo composto (CAGR) del 6.25% nel periodo di previsione 2026-2031. Le sospensioni liquide di amido supportano le applicazioni cartarie a umido distribuendosi nelle fibre in modo diverso rispetto alle sospensioni in polvere. Le formulazioni di proteine del riso per bevande trasparenti consentono inoltre ai prodotti liquidi di entrare nel mercato delle bevande pronte da bere. La crescente domanda di formulazioni liquide pratiche dovrebbe espandere ulteriormente il loro utilizzo nelle applicazioni per bevande e industriali. I prodotti granulari rimangono rilevanti per l'apprettatura tessile, gli adesivi e i rivestimenti per carta. Altri formati includono materiali modificati e pregelatinizzati, che offrono idratazione rapida e disperdibilità in acqua fredda.
Per sua natura: il biologico ha un valore più elevato, mentre il convenzionale ne aumenta il volume.
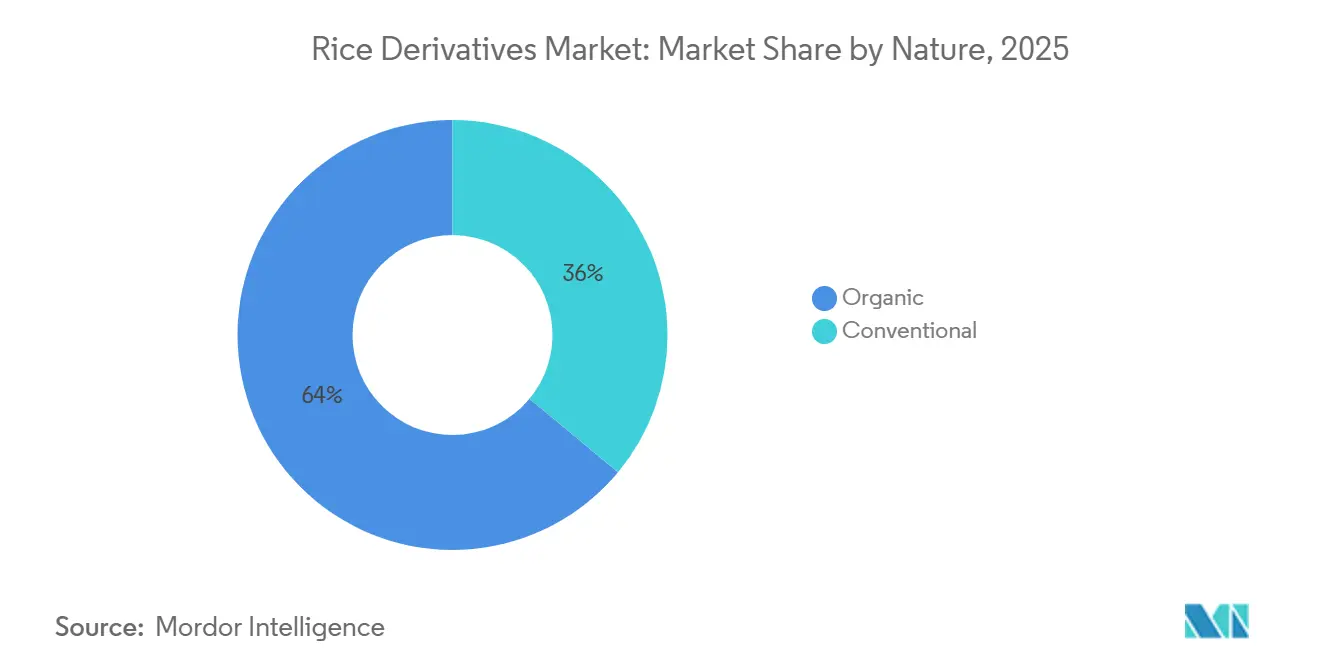
Nel 2025, i prodotti biologici rappresentavano il 63.98% del mercato dei derivati del riso. Lo sviluppo di prodotti di alta qualità in Nord America ed Europa ha consolidato questa posizione di leadership per diversi anni. Il Dipartimento dell'Agricoltura degli Stati Uniti ha rafforzato i requisiti del programma Strengthening Organic Enforcement (SBI) a partire da marzo 2024, migliorando la tracciabilità lungo tutta la filiera biologica. Analogamente, il Regolamento europeo 2018/848 richiede documentazione e controlli per i prodotti biologici che entrano nei mercati europei. La crescente preferenza dei consumatori per ingredienti certificati e tracciabili sostiene ulteriormente la domanda di derivati del riso biologico in applicazioni alimentari e bevande di alta gamma.
Si prevede che i prodotti convenzionali cresceranno a un tasso di crescita annuo composto (CAGR) del 7.13% nel periodo 2026-2031. L'Asia-Pacifico, il Sud America e il Medio Oriente e l'Africa dipendono maggiormente da catene di approvvigionamento regionali a basso costo, spesso prive di infrastrutture per la certificazione biologica. La produzione di alimenti sfusi, mangimi per animali e carta è il settore trainante dei volumi di amido di riso convenzionale in queste regioni. I costi di produzione inferiori e la maggiore disponibilità rendono i derivati convenzionali adatti ad applicazioni industriali ad alto volume. Mentre i prodotti biologici mantengono margini più elevati nei canali specializzati dei mercati sviluppati, la capacità produttiva convenzionale serve volumi maggiori nei mercati emergenti.
Per canale di distribuzione: gli acquisti industriali mantengono la leadership mentre il settore della vendita al dettaglio si espande
Nel 2025, la distribuzione industriale rappresentava il 67.45% del mercato dei derivati del riso. La maggior parte dell'amido, della farina e delle proteine di riso viene fornita tramite contratti all'ingrosso tra trasformatori e acquirenti istituzionali. Produttori alimentari, aziende farmaceutiche, mangimifici, cartiere e produttori tessili si affidano a specifiche di prodotto uniformi e consegne affidabili. Le loro decisioni di acquisto privilegiano controlli di qualità, logistica, prezzo in base alle specifiche e supporto tecnico. Anche gli acquisti online stanno guadagnando terreno tra i produttori alimentari di medie dimensioni nella regione Asia-Pacifico.
Si prevede che la distribuzione al dettaglio crescerà a un tasso annuo composto (CAGR) del 6.82% nel periodo 2026-2031. I prodotti confezionati per il consumo umano contenenti derivati del riso stanno guadagnando spazio sugli scaffali di supermercati e ipermercati. Le piattaforme di e-commerce consentono inoltre ai marchi specializzati di vendere proteine di riso biologiche, farina di riso senza glutine e olio di crusca di riso direttamente ai consumatori. La domanda al dettaglio è maggiormente influenzata dal branding e dalla comodità per il consumatore. Tuttavia, i canali industriali rimangono fondamentali perché rappresentano la maggior parte dei volumi di ingredienti. Il mercato dei derivati del riso trae vantaggio quando i produttori riescono a servire clienti industriali a lungo termine, rivolgendosi al contempo a formati di vendita al dettaglio a valore aggiunto.
Analisi geografica
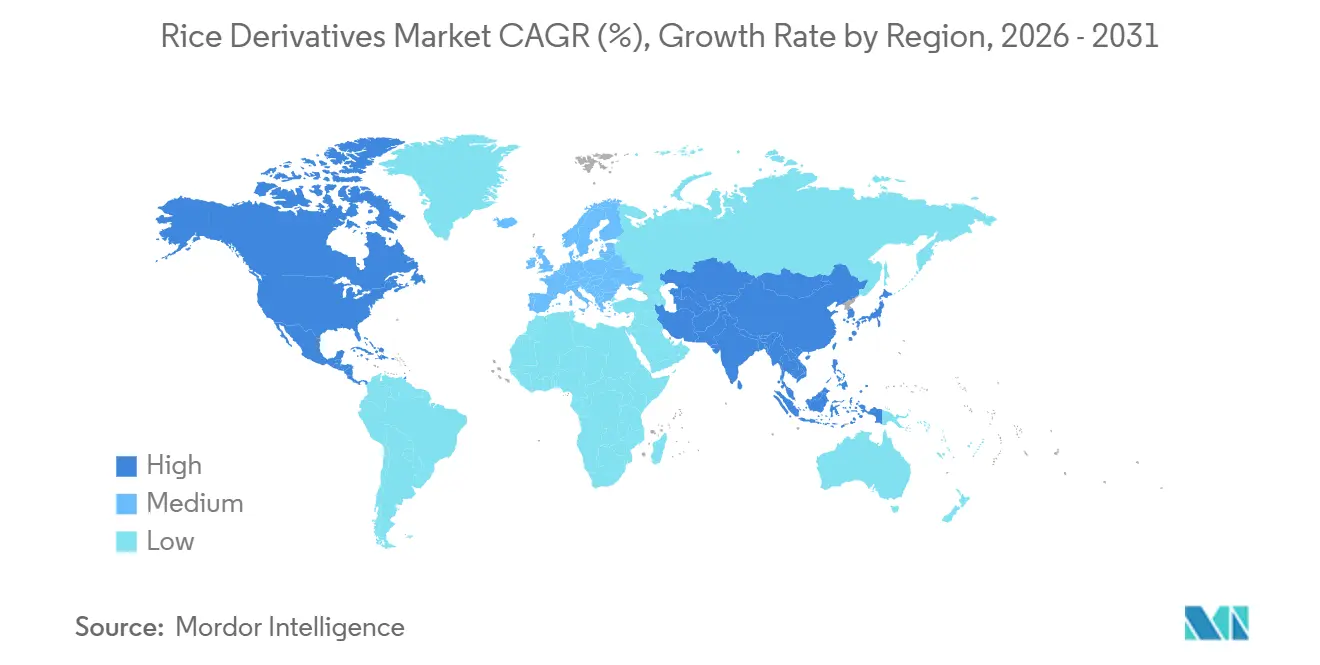
Nel 2025, il Nord America deteneva il 37.12% del fatturato regionale, la quota geografica più ampia. La regione vanta consolidate capacità di trasformazione alimentare e una forte domanda di prodotti senza glutine, a base vegetale e biologici. Le grandi aziende alimentari stanno integrando la farina di riso nei prodotti da forno, negli snack e negli alimenti per l'infanzia. Le proteine del riso sono utilizzate anche in bevande pronte da bere, barrette energetiche e integratori alimentari venduti direttamente ai consumatori. Queste applicazioni estendono la domanda oltre i piccoli marchi specializzati.
L'Europa sostiene la domanda grazie ai segmenti di consumatori premium in Germania, Francia, Regno Unito, Paesi Bassi e Italia. L'amido di riso e le proteine di riso certificati biologici spuntano prezzi più elevati rispetto ai prodotti convenzionali in questi mercati. I requisiti normativi per i prodotti biologici rafforzano ulteriormente l'importanza di filiere di approvvigionamento certificate. Il Sud America combina la produzione locale di riso con una base di trasformazione alimentare in via di sviluppo, mentre il Medio Oriente e l'Africa rimangono maggiormente dipendenti dalle importazioni di amido e farina di riso standard. I programmi di sicurezza alimentare e gli investimenti nelle filiere agricole potrebbero sostenere la crescita futura della domanda.
Si prevede che la regione Asia-Pacifico registrerà il tasso di crescita annuo composto (CAGR) più elevato tra tutte le regioni, pari al 7.24% nel periodo 2026-2031. La regione beneficia dell'abbondante disponibilità di riso, dell'espansione della capacità di trasformazione e del sostegno governativo agli ingredienti a base di riso. La Cina sta ampliando la sua capacità di produzione di amido e proteine di riso. La crescente domanda da parte delle industrie alimentari, delle bevande e dei mangimi per animali sta ulteriormente rafforzando le capacità di trasformazione regionali e le opportunità di esportazione. Il miglioramento delle infrastrutture di trasformazione potrebbe inoltre incrementare le esportazioni di prodotti derivati dalla crusca dalla regione.
Panorama competitivo
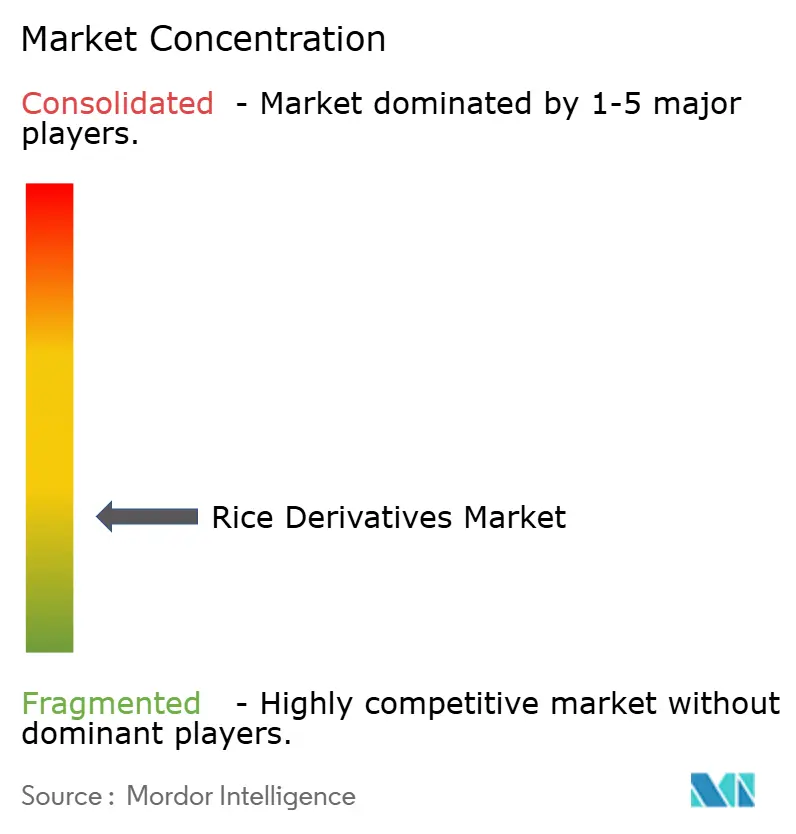
Il mercato dei derivati del riso ha una struttura frammentata. Le grandi aziende competono nel settore dell'amido standardizzato e dei prodotti di grado industriale garantendo affidabilità di fornitura, ampia copertura geografica, test di applicazione e supporto alla formulazione. Gli specialisti regionali rimangono importanti nel settore delle proteine di riso biologiche, degli amidi modificati e degli estratti di crusca di grado nutraceutico, che richiedono una documentazione rigorosa. I prodotti di base sono spesso intercambiabili, il che limita l'esclusività del prodotto e rende l'affidabilità di fornitura un criterio di acquisto fondamentale. I prodotti ad elevata purezza e certificati offrono una maggiore differenziazione per i trasformatori più piccoli in grado di soddisfare le rigorose specifiche dei clienti.
Roquette ha riferito che i prodotti speciali rimangono il principale motore delle sue performance, nonostante le difficili condizioni di mercato previste per il 2025, tra cui la debole domanda e la sovraccapacità di amido di base. Questo risultato dimostrerebbe il valore di portafogli che servono clienti farmaceutici e tecnici con materiali differenziati. Axiom Foods commercializza proteine di riso trasparenti per bevande acide, consolidando una posizione specializzata in una categoria in cui le proteine in polvere tradizionali non sono adatte. Le aziende con metodi di lavorazione validati possono competere su prestazioni, trasparenza delle bevande, flessibilità di formulazione e qualificazione del cliente, piuttosto che esclusivamente sul prezzo delle materie prime.
Nel luglio 2025, BENEO ha lanciato in Vietnam un programma di coltivazione sostenibile del riso per supportare gli ingredienti a base di riso certificato attraverso la formazione degli agricoltori, iniziative di tracciabilità e monitoraggio della sostenibilità. Questa iniziativa riflette la crescente attenzione degli acquirenti verso pratiche agricole verificate e documentazione della catena di approvvigionamento nei canali europei e nordamericani. Anche le normative sull'agricoltura biologica negli Stati Uniti aumentano il valore dei sistemi di certificazione consolidati. È probabile che i principali produttori combinino l'approvvigionamento tracciabile con lo sviluppo di prodotti per clienti del settore alimentare, farmaceutico, della cura della persona e degli alimenti per animali domestici. Il mercato dei derivati del riso rimane accessibile ai produttori regionali che soddisfano costantemente specifiche rigorose, mentre le economie di scala continuano a favorire i fornitori di prodotti standard.
Leader del settore dei derivati del riso
-
Cargill, incorporata
-
Ingredion incorporata
-
Roquette Frères
-
Archer Daniels Midland Company
-
Gruppo Südzucker
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: gli azionisti di Tate & Lyle hanno approvato l'acquisizione di Ingredion per 3.7 miliardi di sterline in contanti con un voto quasi unanime del 99%. Subordinatamente all'approvazione delle autorità di regolamentazione, la transazione ha creato un'entità combinata con un fatturato annuo di circa 10 miliardi di dollari.
- Giugno 2025: Agrana e Ingredion hanno firmato un accordo di joint venture per investire 35 milioni di euro (40 milioni di dollari) nell'ampliamento della produzione di amido presso lo stabilimento AGFD di Tandarei, in Romania. I lavori di costruzione sono iniziati a giugno 2025 e dovrebbero essere completati entro 2.5 anni e mezzo.
- Giugno 2025: Ingredion ha annunciato un ampliamento da 50 milioni di dollari del suo impianto di amido a Cedar Rapids, Iowa. L'investimento mira ad aumentare il valore degli amidi utilizzati nell'industria degli imballaggi e della carta. Il completamento dei lavori è previsto per il 2027 e si stima che genererà 200,000 ore di lavoro da parte degli appaltatori.
- Gennaio 2025: Axiom Foods ha lanciato Oryzatein® 2.0, una proteina di riso bianca, priva di grumi e con un contenuto di metalli pesanti estremamente basso, ideale per alimenti a base vegetale e per l'alimentazione infantile. Il prodotto offre una migliore solubilità, un sapore neutro e un colore neutro, caratteristiche che ne favoriscono l'utilizzo in bevande prive di allergeni, bevande vegetali e alternative al latte vaccino, nonché nell'alimentazione infantile a base proteica.
Ambito del rapporto sul mercato globale dei derivati del riso
I derivati del riso sono ingredienti a valore aggiunto ottenuti dalla lavorazione del riso e dei suoi sottoprodotti, come amido di riso, farina di riso, proteine del riso, olio di crusca di riso e sciroppo di riso. Questi derivati sono ampiamente utilizzati nell'industria alimentare e delle bevande, nell'alimentazione animale, nutraceutica e industriale.
Il mercato dei derivati del riso è segmentato per tipologia di prodotto, forma, natura, canale di distribuzione e area geografica. Per tipologia di prodotto, il mercato è segmentato in amido di riso, farina di riso, olio di crusca di riso, proteine di riso e altri. Per forma, il mercato è segmentato in polvere, liquido, granulare e altri. Per natura, il mercato è segmentato in biologico e convenzionale. Per canale di distribuzione, il mercato è segmentato in industriale e al dettaglio (supermercati/ipermercati, negozi online e altri canali di distribuzione). In base all'area geografica, il mercato è classificato in Nord America, Europa, Sud America, Asia-Pacifico e Medio Oriente e Africa. Le previsioni di mercato sono fornite in termini di valore (USD).
| Amido Di Riso |
| Farina di riso |
| Olio di crusca di riso |
| Riso Proteine |
| Altro |
| Pastello |
| Liquido |
| Granulare |
| Altro |
| Organic |
| Convenzionale |
| Industriale | |
| Settore Retail | Supermercati e ipermercati |
| Vendita al dettaglio online | |
| Altri canali di distribuzione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Amido Di Riso | |
| Farina di riso | ||
| Olio di crusca di riso | ||
| Riso Proteine | ||
| Altro | ||
| Per modulo | Pastello | |
| Liquido | ||
| Granulare | ||
| Altro | ||
| Dalla natura | Organic | |
| Convenzionale | ||
| Per canale di distribuzione | Industriale | |
| Settore Retail | Supermercati e ipermercati | |
| Vendita al dettaglio online | ||
| Altri canali di distribuzione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali e le prospettive di crescita del mercato dei derivati del riso?
Il mercato dei derivati del riso aveva un valore di 16.53 miliardi di dollari nel 2025 e si stima che raggiungerà i 17.45 miliardi di dollari nel 2026. Si prevede che il mercato crescerà fino a 23.28 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 5.94% nel periodo 2026-2031.
Quale tipologia di prodotto deteneva la quota maggiore del mercato dei derivati del riso nel 2025?
L'amido di riso rappresentava il segmento di prodotto più ampio, con una quota di mercato del 31.58% nel 2025.
Quale forma ha dominato il mercato dei derivati del riso nel 2025?
Nel 2025, la formulazione in polvere ha dominato il mercato con una quota del 42.35%.
Quale segmento del settore naturalistico ha rappresentato la quota di mercato maggiore nel 2025?
Il segmento biologico ha dominato il mercato, conquistando il 63.98% del fatturato totale nel 2025.
Quale canale di distribuzione deteneva la quota maggiore del mercato dei derivati del riso nel 2025?
Il canale di distribuzione industriale è stato il segmento leader, rappresentando il 67.45% del mercato nel 2025.


