

Dimensioni e quota di mercato della gestione del ciclo dei ricavi
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
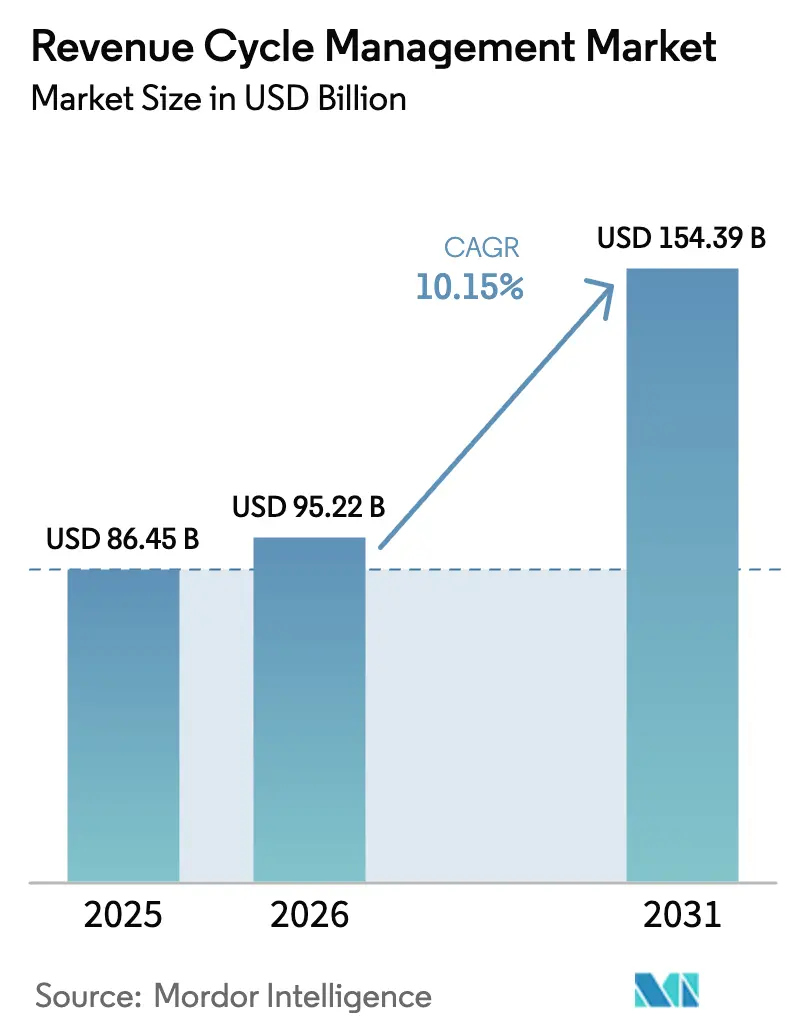
| Dimensione del mercato (2026) | 95.22 miliardo di dollari |
| Dimensione del mercato (2031) | 154.39 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.15% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della gestione del ciclo dei ricavi di Mordor Intelligence
Si prevede che il mercato della gestione del ciclo di fatturazione crescerà da 86.45 miliardi di dollari nel 2025 a 95.22 miliardi di dollari nel 2026, per poi raggiungere i 154.39 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 10.15% nel periodo 2026-2031. L'aumento dei costi amministrativi, la transizione verso un sistema di rimborso basato sul valore e la crescente adozione dell'intelligenza artificiale stanno rendendo l'acquisizione automatizzata dei ricavi una necessità a livello dirigenziale. I fornitori di servizi sanitari stanno dando priorità alle piattaforme integrate che uniscono documentazione clinica, prevenzione dei rifiuti di pagamento e analisi del flusso di cassa in un unico ambiente di lavoro, riducendo le attività manuali e accorciando i tempi di incasso. I sistemi sanitari nordamericani continuano a trainare la domanda, ma la crescente diffusione delle assicurazioni private nella regione Asia-Pacifico sta aprendo la strada a nuovi e considerevoli volumi di mercato. L'esternalizzazione dei servizi rimane diffusa a causa della persistente carenza di personale, ma la rapida accelerazione del software cloud segnala un graduale passaggio da modelli ad alta intensità di lavoro ad architetture basate su abbonamento, scalabili in base al volume dei pazienti. L'effetto complessivo è un'intensificazione della concorrenza tra i fornitori di tecnologia in grado di integrare analisi predittive e aggiornamenti di conformità in un'unica piattaforma interoperabile.
Punti chiave del rapporto
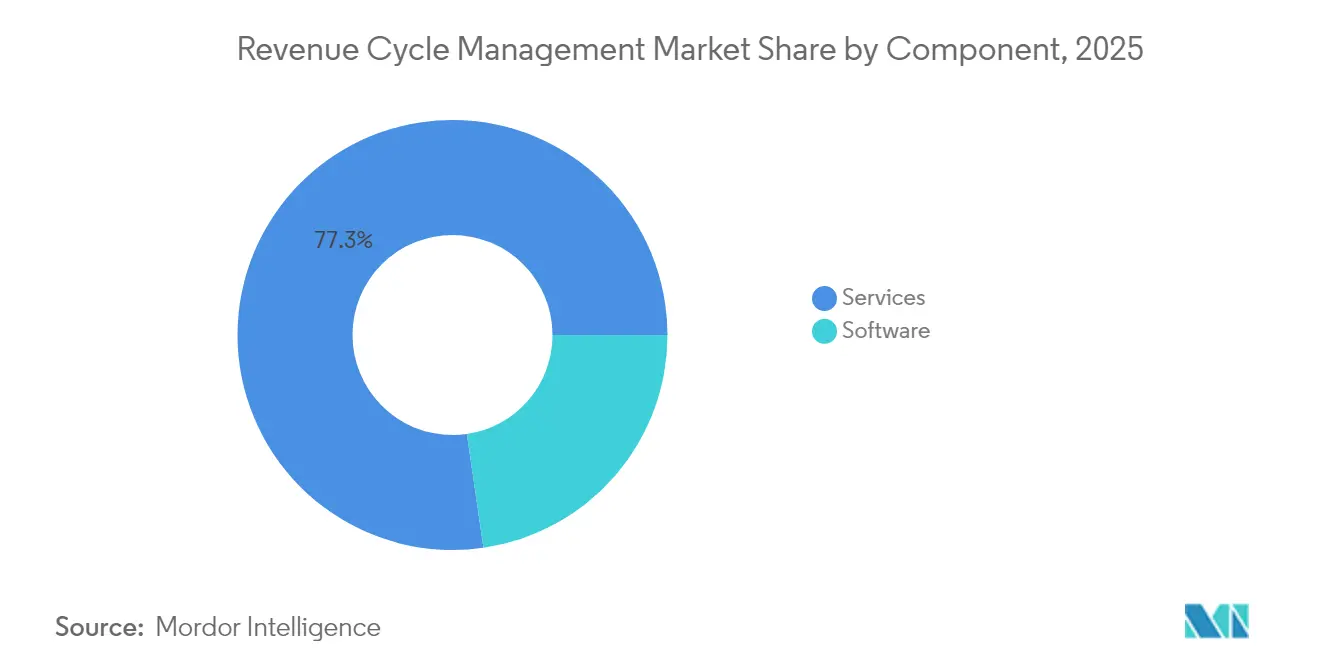
- Per componente, nel 77.30 i servizi rappresentavano il 2025% del mercato, mentre si prevede che il software basato su cloud crescerà a un CAGR del 13.65% fino al 2031.
- In base all'implementazione, le soluzioni on-premise rappresentavano una quota del 57.90% nel 2025, mentre si prevede che i modelli basati su cloud cresceranno più rapidamente, con un CAGR del 13.65% fino al 2031.
- Per funzione, la gestione dei reclami e dei dinieghi ha assorbito il 33.40% dei ricavi del 2025, mentre si prevede che il miglioramento della documentazione clinica aumenterà a un CAGR del 15.05% fino al 2031.
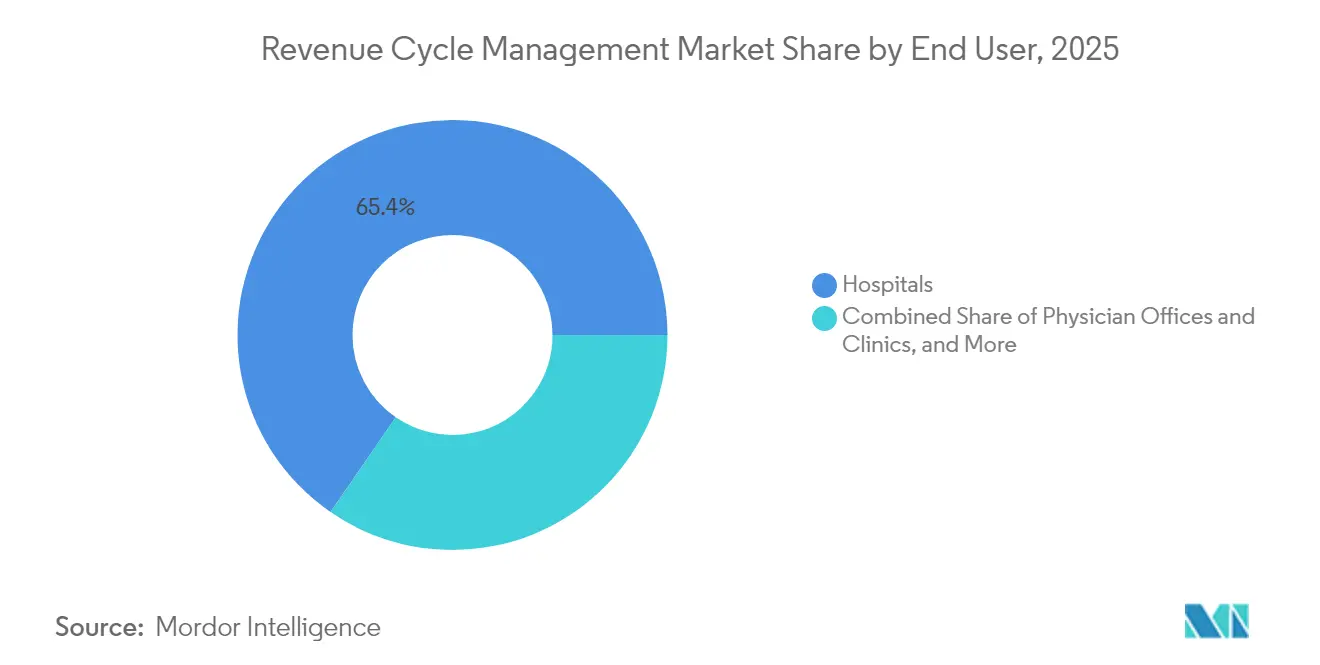
- In base all'utente finale, gli ospedali si sono assicurati una quota di fatturato del 65.40% nel 2025, mentre i centri chirurgici ambulatoriali sono destinati a crescere più rapidamente, con un CAGR del 13.42% fino al 2031.
- Per specializzazione, la radiologia è stata la prima con una quota del 41.20% nel 2025, mentre si prevede che l'oncologia crescerà a un CAGR del 13.88% fino al 2031.
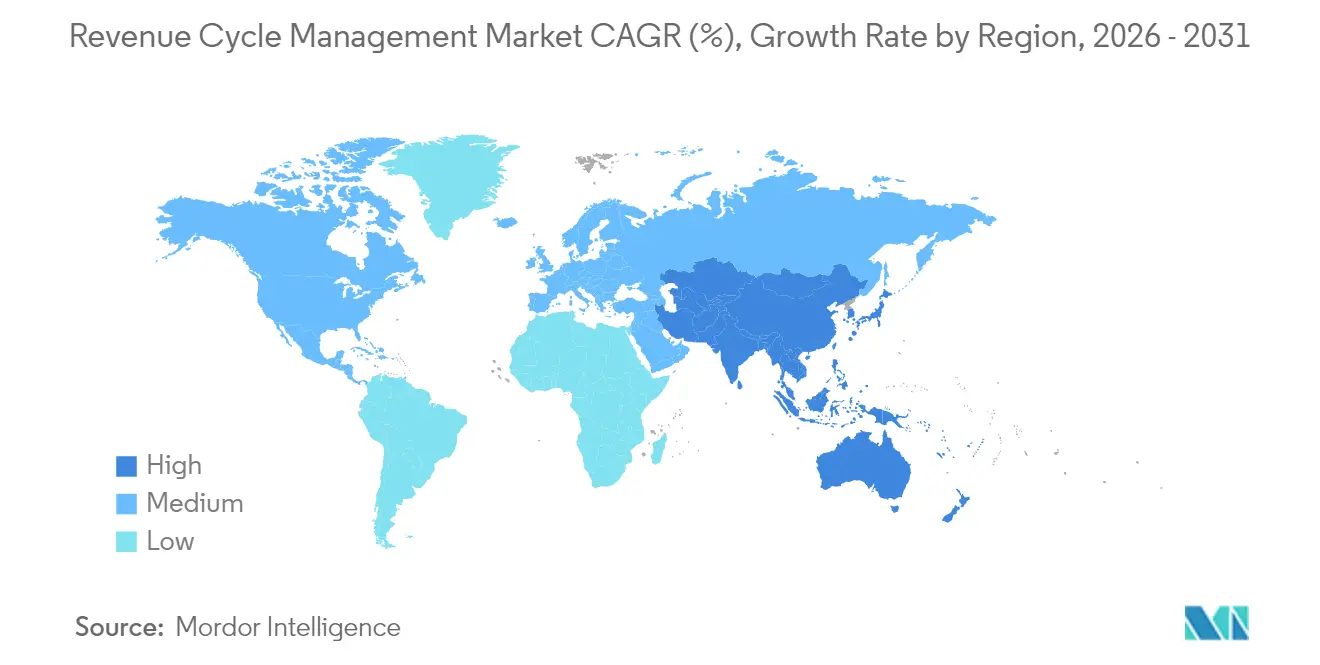
- In termini geografici, il Nord America ha dominato con una quota del 47.20% nel 2025, ma si prevede che l'area Asia-Pacifico crescerà più rapidamente, con un CAGR del 15.92% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale della gestione del ciclo dei ricavi
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Cambiamento globale verso un rimborso basato sul valore e legato ai risultati | + 2.4% | Nord America, APAC, UE | Medio termine (3-4 anni) |
| L'aumento della pressione sui costi amministrativi spinge all'automazione RCM | + 1.8% | Global | A breve termine (≤2 anni) |
| Mandati accelerati per la salute digitale e l'interoperabilità in tutto il mondo | + 1.3% | Globale, con una rapida adozione nell'area APAC | Medio termine (3-4 anni) |
| La consumerizzazione dell'assistenza sanitaria aumenta la complessità della fatturazione dei pazienti | + 0.8% | Nord America, UE | A breve termine (≤2 anni) |
| Proliferazione di piattaforme IT sanitarie cloud-native ed economia SaaS | + 1.2% | Globale, nucleo APAC, ricadute su MEA | Medio termine (3-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Cambiamento globale verso un rimborso basato sul valore e legato ai risultati
L'assistenza basata sul valore, ora integrata nei contratti dei principali pagatori, sta riformulando le priorità del settore del Revenue Cycle Management, legando il pagamento alla qualità clinica anziché al volume del servizio. I sistemi sanitari che hanno adottato modelli di assistenza responsabile hanno registrato risparmi collettivi superiori a 700 milioni di dollari, a dimostrazione dell'esistenza di un potenziale di crescita finanziaria una volta che le organizzazioni padroneggiano i parametri di qualità. In risposta a ciò, le piattaforme RCM stanno integrando dashboard sulla salute della popolazione che traducono i risultati clinici in fattori scatenanti del rimborso, garantendo che gli operatori monitorino le lacune nell'assistenza prima che si concretizzino rischi di pagamento. Questa evoluzione richiede implicitamente dati normalizzati provenienti da fonti diverse, conferendo all'interoperabilità una nuova urgenza commerciale.
L'aumento della pressione sui costi amministrativi spinge all'automazione RCM
Le spese amministrative assorbono abitualmente il 20-25% della spesa sanitaria degli Stati Uniti, quindi i dirigenti considerano l'automazione una leva comprovata per contenere l'inflazione dei costi. I bot basati sull'intelligenza artificiale ora completano le transazioni di autorizzazione preventiva di routine in pochi secondi, un processo che in precedenza richiedeva la revisione manuale e giorni di follow-up da parte del personale, e alcuni ospedali hanno documentato una riduzione del 50% nei tempi di preparazione delle richieste di rimborso dopo l'implementazione. Questi miglioramenti liberano i professionisti della fatturazione, che possono concentrarsi su eccezioni complesse, generando un dividendo di produttività non pianificato che il management può ridistribuire verso ruoli a contatto con i pazienti. È importante sottolineare che le istituzioni che automatizzano i flussi di lavoro di ammissione tramite cassa segnalano una maggiore soddisfazione del personale, poiché le noiose attività di inserimento dati soggette a errori scompaiono.
Mandati accelerati per la salute digitale e l'interoperabilità in tutto il mondo
Gli enti regolatori di diverse regioni ora richiedono uno scambio di dati senza intoppi, accelerando la diffusione delle cartelle cliniche elettroniche (EHR) e spingendo i fornitori di soluzioni per la gestione del ciclo di fatturazione (RCM) a offrire API plug-and-play che sincronizzino i dati clinici e finanziari. Il modello di adozione tecnologica per la gestione del ciclo di fatturazione in cinque fasi della Healthcare Financial Management Association (HFA) mostra che il 42% dei sistemi sanitari si trova ancora nella Fase 1, evidenziando il potenziale di mercato inesplorato per i livelli di orchestrazione che collegano applicazioni disparate [1] Healthcare Financial Management Association, “Revenue Cycle Management Technology Adoption Model,” Healthcare Financial Management Association, hfma.org . I dirigenti dei fornitori di servizi sanitari riferiscono che il framework chiarisce le lacune nelle loro roadmap tecnologiche e che tali informazioni spesso portano alla razionalizzazione dei fornitori, poiché i clienti prediligono piattaforme unificate. I primi ad adottare queste soluzioni ritengono che strutture dati coerenti riducano le ostilità nei confronti dei pagatori, poiché le richieste di rimborso corrette attraversano i flussi di lavoro di liquidazione con un intervento minimo.
La consumerizzazione dell'assistenza sanitaria aumenta la complessità della fatturazione dei pazienti
I piani sanitari con franchigie elevate spostano la responsabilità finanziaria sui pazienti, quindi gli operatori devono ricalibrare le strategie di ricavo verso esperienze trasparenti, simili a quelle della vendita al dettaglio. Gli strumenti di stima front-end che presentano i costi diretti prima dell'erogazione del servizio stanno diventando standard perché migliorano gli incassi e rafforzano la fiducia dei pazienti. Allo stesso tempo, i piani di pagamento flessibili e i portafogli digitali riducono le svalutazioni dei crediti inesigibili allineando i piani di rimborso al flusso di cassa delle famiglie, una tendenza che obbliga le piattaforme RCM a integrare la logica del credito al consumo. Le strutture che adottano la verifica automatizzata dell'idoneità segnalano un minor numero di fatture a sorpresa e rafforzano la reputazione della comunità, un risultato che indirettamente supporta la crescita del volume delle procedure.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Regole per i pagatori e standard di codifica eterogenei e in continua evoluzione | -1.6% | Nord America, UE, APAC | A breve termine (≤2 anni) |
| Carenza persistente di talenti qualificati in programmazione e RCM | -1.2% | Globale, con effetti acuti in APAC e MEA | Medio termine (~3-4 anni) |
| Gestione dei rischi per la privacy dei dati e la sicurezza informatica delle informazioni sanitarie protette | -0.7% | Nord America, UE | Medio termine (~3-4 anni) |
| Elevati investimenti iniziali e barriere alla gestione del cambiamento | -0.9% | Globale, soprattutto tra i fornitori di piccole/medie dimensioni | A breve termine (≤2 anni) |
| Fonte: Intelligenza di Mordor | |||
Regole per i pagatori e standard di codifica eterogenei e in continua evoluzione
I tassi di rifiuto che si aggirano intorno al 10-15% dimostrano quanto rapidamente le modifiche e gli aggiornamenti delle politiche dei pagatori possano ribaltare richieste di rimborso altrimenti conformi. I leader dei gruppi medici confermano che i rifiuti sono ulteriormente aumentati nel 2024, quindi le organizzazioni stanno investendo in aggiornamenti continui dei codici e in sistemi di verifica predittiva che segnalano i probabili rifiuti prima dell'invio [2] Medical Group Management Association, “MGMA Stat: Claim Denial Trends,” Medical Group Management Association, mgma.com . I sistemi sanitari lungimiranti assegnano team dedicati per individuare le cause profonde dei rifiuti e i cicli di feedback iterativi tra codificatori e medici stanno accorciando i cicli di correzione. I motori di regole basati sull'IA che apprendono autonomamente dai pagamenti dei pagatori ora offrono riduzioni misurabili delle richieste di allegati, riducendo il carico amministrativo.
Carenza persistente di talenti qualificati in programmazione e RCM
Nonostante i progressi tecnologici, i casi complessi richiedono ancora programmatori specializzati, ma il bacino di talenti rimane esiguo, poiché i pensionamenti superano le nuove certificazioni. I sistemi sanitari colmano il divario esternalizzando alcune funzioni del ciclo dei ricavi, spesso negoziando contratti basati sui risultati che allineano la retribuzione dei fornitori con il denaro incassato. Le decisioni di esternalizzazione, a loro volta, accelerano il consolidamento tra le aziende globali di processi aziendali desiderose di un'esposizione all'IT sanitario, spingendo verso l'alto le dimensioni del mercato della gestione del ciclo dei ricavi. All'interno delle strutture ospedaliere, i dirigenti espandono le iniziative di aggiornamento delle competenze in modo che il personale entry-level possa interpretare le raccomandazioni dell'IA e supervisionare le code di eccezioni, una svolta che aumenta i budget per la formazione interna.
Analisi del segmento
Per componente: i servizi dominano mentre il software cloud accelera
Nel 77.30, i servizi detengono una quota di mercato del 2025% nel settore del Revenue Cycle Management, riflettendo la preferenza dei fornitori per competenze chiavi in mano in un contesto di carenza di personale. I clienti considerano l'outsourcing una via immediata per migliorare le riscossioni, poiché i partner di servizi si assumono la responsabilità degli investimenti tecnologici e del continuo perfezionamento dei processi. Ciononostante, il software basato su cloud sta registrando un CAGR del 13.65% fino al 2031, superiore alla crescita complessiva del mercato, poiché i prezzi in abbonamento allineano i costi all'utilizzo ed eliminano i principali ostacoli di capitale.
Gli ospedali che implementano suite RCM cloud spesso scoprono vantaggi secondari, come dashboard in tempo reale che evidenziano lacune nella documentazione dei medici, consentendo un coaching correttivo nell'arco di un singolo turno. Nel tempo, queste funzionalità di analisi incoraggiano i team interni a passare da attività transazionali a ruoli strategici di integrità dei ricavi. Il modello di crescita a doppio binario implica che i modelli operativi ibridi, che combinano la supervisione continua con l'outsourcing selettivo, diventeranno comuni, ampliando le opportunità del settore del Revenue Cycle Management sia per le aziende di software che per le agenzie di servizi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per distribuzione: la crescita basata su cloud supera le installazioni on-premise
Le implementazioni on-premise mantengono una quota di mercato del 57.90% nel Revenue Cycle Management nel 2025, riflettendo precedenti acquisti di capitale e residue preoccupazioni in materia di sicurezza. Tuttavia, le installazioni cloud si stanno espandendo a un CAGR del 13.65% fino al 2031, trainate da infrastrutture flessibili, aggiornamenti automatici e una più facile integrazione con le API dei pagatori. Le organizzazioni che scalano la curva di adozione della tecnologia HFMA citano spesso il passaggio al cloud come il punto di svolta in cui le metriche relative al tempo di ciclo iniziano a diminuire. Un vantaggio osservato è una più rapida implementazione dei set di codici normativi, poiché i fornitori di servizi cloud distribuiscono gli aggiornamenti centralmente anziché affidarsi ai team IT dei clienti.
Con la maturazione dei framework di sicurezza informatica, la resistenza dei consigli di amministrazione all'hosting esterno si sta attenuando e i CFO notano che la prevedibilità dei costi di abbonamento semplifica la pianificazione del budget pluriennale. Questa trasparenza dei costi agisce come un acceleratore nascosto per la crescita complessiva del mercato del Revenue Cycle Management, poiché anche gli ospedali di fascia media possono ora accedere a funzionalità che un tempo erano riservate ai grandi centri accademici.
Per funzione: la gestione dei reclami e dei dinieghi affronta l'interruzione tecnologica
I flussi di lavoro relativi a reclami e dinieghi rappresentano il 33.40% del mercato del Revenue Cycle Management nel 2025, evidenziando l'importanza di reclami corretti per la solvibilità dei fornitori. L'editing pre-aggiudicazione basato sull'intelligenza artificiale raggiunge ora tassi di reclami corretti del 98% per alcuni utenti, un livello di efficienza che in passato richiedeva un'ampia revisione umana. Questo successo sta spingendo i fornitori a integrare una logica simile in funzioni correlate, come il coordinamento dei benefit, che genera un aumento di cassa incrementale senza l'impiego di personale aggiuntivo.
Tuttavia, il miglioramento della documentazione clinica sta avanzando più rapidamente, con un CAGR del 15.05%, perché una maggiore precisione di codifica alimenta l'accuratezza delle richieste di rimborso a valle, creando un vantaggio composto. I sistemi sanitari che hanno investito in strumenti CDI basati sull'intelligenza artificiale hanno documentato miglioramenti del fatturato multimilionari in 12 mesi, cambiamenti che hanno sorpreso persino i dirigenti finanziari più esperti. Con il perfezionamento degli algoritmi, questi ultimi iniziano a raccomandare correzioni alla documentazione nel punto di cura, unendo di fatto i flussi di lavoro clinici e finanziari, un cambiamento che amplia la definizione stessa di RCM.
Per utente finale: i centri chirurgici ambulatoriali emergono come hotspot di crescita
Gli ospedali rappresentano il 65.40% della quota di mercato del Revenue Cycle Management ponderata per l'EBITDA nel 2025, tuttavia i Centri Chirurgici Ambulatoriali (ASC) stanno registrando un CAGR del 13.42% fino al 2031, a dimostrazione della migrazione ambulatoriale delle procedure. Gli ASC eseguono casi specialistici ad alto volume a tassi di rimborso inferiori, quindi danno priorità a una fatturazione semplificata per proteggere i margini ridotti. La crescente dipendenza dai piani commerciali implica che la verifica dell'idoneità e la riscossione dei pagamenti da parte del paziente debbano avvenire prima del giorno dell'intervento chirurgico per ridurre al minimo le svalutazioni. I fornitori di RCM che progettano modelli specifici per ASC, in particolare per i codici CPT di gastroenterologia e oftalmologia, segnalano cicli di vendita accelerati perché gli amministratori preferiscono i contenuti chiavi in mano ai motori di flusso di lavoro generici.
Inoltre, con l'espansione degli ASC in joint venture con i sistemi sanitari, gli standard del ciclo dei ricavi convergono, consentendo ai fornitori di software di effettuare vendite incrociate ai clienti ospedalieri sui moduli ambulatoriali. Questa convergenza aumenta il bacino di ricavi del settore della gestione del ciclo dei ricavi, riunendo segmenti di clientela precedentemente separati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per specialità: requisiti di integrazione dell'unità di specialità di radiologia
La radiologia ha dominato la quota di mercato del 41.20% nel 2025, mentre si prevede che l'oncologia crescerà a un CAGR del 13.88%, continuando fino al 2031. Cardiologia, oncologia, radiologia e patologia hanno ciascuna costrutti di codifica specifici, eppure i gruppi multispecialistici operano sempre più su piattaforme di gestione della pratica condivise che devono interpretarli tutti. I medici notano che un RCM unificato migliora la visibilità della rete di riferimento, con conseguente migliore fidelizzazione dei pazienti e maggiori ricavi dai servizi.
Le librerie di regole indipendenti dalla specializzazione, compilate dai motori di intelligenza artificiale, abbreviano i tempi di onboarding delle nuove cliniche mappando automaticamente i codici alle modifiche del pagatore. Allo stesso tempo, i medici apprezzano i prompt di codifica in tempo reale, poiché un minor numero di query a valle interrompe l'assistenza ai pazienti. I fornitori che dimostrano di poter supportare contemporaneamente la profondità della specializzazione e l'ampiezza aziendale stanno conquistando quote di mercato nel Revenue Cycle Management, man mano che i gruppi medici si espandono tramite acquisizioni.
Analisi geografica
Mercato nordamericano della gestione del ciclo di fatturazione
Il Nord America detiene il 47.20% dell'attuale mercato del Revenue Cycle Management, supportato da complessi framework multi-pagatore e da una lunga storia di adozione di EHR. Il consolidamento dei fornitori è attivo, come dimostra l'operazione da 8.9 miliardi di dollari di R1 RCM, a dimostrazione della convinzione del private equity che una competenza di processo su larga scala possa generare guadagni di cassa smisurati. Gli ospedali negli Stati Uniti segnalano che il 46% utilizza già una qualche forma di intelligenza artificiale nei flussi di lavoro del ciclo dei ricavi. È interessante notare che le strutture canadesi a pagatore unico richiedono ancora strumenti RCM per la riconciliazione provinciale, il che dimostra che la complessità dei pagatori non è l'unico motore di crescita. Gli obblighi di trasparenza dei rimborsi della regione creano ricchi set di dati, consentendo ai fornitori di perfezionare i modelli di apprendimento automatico più rapidamente che altrove, rafforzando la leadership nordamericana.
Mercato della gestione del ciclo di fatturazione nella regione Asia-Pacifico
Si prevede che l'area Asia-Pacifico registrerà un CAGR del 15.92% fino al 2031, il tasso regionale più rapido nel settore del Revenue Cycle Management, trainato dagli investimenti governativi nel settore della sanità digitale e dalla crescente domanda di assicurazioni private da parte della classe media. L'espansione dell'assicurazione nazionale indiana sta catalizzando l'introduzione di infrastrutture standardizzate per la gestione dei sinistri e gli ospedali che digitalizzano la fatturazione in anticipo acquisiscono tempi di liquidazione più rapidi. Gli ospedali cittadini di terzo livello cinesi puntano sempre più sul cloud RCM per superare i vecchi modelli client-server, rispecchiando la curva di adozione degli smartphone osservata in altri settori. I partner locali rimangono fondamentali per ottenere l'approvazione normativa in mercati come il Giappone, dove le leggi sulla localizzazione dei dati modellano l'architettura di hosting. Questa necessità di adattamento contestuale rappresenta una barriera all'ingresso per i fornitori globali, ma offre allo stesso tempo rendimenti elevati alle aziende che si assicurano la posizione di first mover.
Mercato della gestione del ciclo di fatturazione in EMEA e Sud America
L'Europa mantiene una quota di mercato significativa nel Revenue Cycle Management, sebbene la crescita sia più costante perché molti paesi adottano modelli a pagatore unico che centralizzano gli standard di richiesta di rimborso. Ciononostante, i requisiti del GDPR spingono gli ospedali verso ambienti cloud con crittografia e audit trail rigorosi, stimolando joint venture tra aziende di software statunitensi ed europee esperte in ingegneria della privacy. Nel Regno Unito, la rinnovata attenzione del Servizio Sanitario Nazionale alla riduzione degli arretrati ha accresciuto l'interesse per le funzionalità di smistamento e fatturazione basate sull'intelligenza artificiale, simili all'RCM del settore privato. Nel frattempo, Medio Oriente, Africa e Sud America rappresentano territori emergenti in cui le catene ospedaliere private guidano la domanda precoce, gettando le basi per un'adozione accelerata una volta che i quadri normativi saranno maturi.
Panorama normativo
I fornitori e i provider di gestione del ciclo di fatturazione operano in un contesto di requisiti sempre più stringenti in materia di semplificazione amministrativa e interoperabilità negli Stati Uniti, che influenzano direttamente i flussi di lavoro relativi a richieste di rimborso, autorizzazioni preventive e allegati. Il CMS ha finalizzato la norma definitiva sulla semplificazione amministrativa, l'adozione di standard per le transazioni relative agli allegati delle richieste di rimborso sanitario e le firme elettroniche (CMS-0053-F) il 20 marzo 2026, con decorrenza dal 23 maggio 2026 e scadenza per la conformità al 26 maggio 2028. Questa tempistica probabilmente accelererà la domanda di gestione standardizzata di allegati e firme elettroniche nelle piattaforme RCM. Parallelamente, la norma definitiva sull'interoperabilità e l'autorizzazione preventiva del CMS (CMS-0057-F, pubblicata a gennaio 2024) promuove i requisiti API basati su FHIR, con disposizioni chiave che entreranno in vigore il 1° gennaio 2027, spingendo i flussi di lavoro dei pagatori e dei fornitori connessi verso un'autorizzazione preventiva e uno scambio di dati più automatizzati.
La crescente pressione normativa continua a influenzare le scelte di progettazione delle piattaforme RCM in merito alla condivisione dei dati, alla verificabilità e alla trasparenza dei prezzi. L'applicazione negli Stati Uniti delle norme sul blocco delle informazioni previste dal 21st Century Cures Act (tramite ONC e CMS) mantiene lo scambio di dati conforme a HL7 FHIR al centro delle roadmap dei fornitori, e l'intensificazione delle normative CMS sulla trasparenza dei prezzi nel biennio 2025-2026 rafforza la necessità di stime accurate per i pazienti, regole di fatturazione configurabili e dati finanziari pronti per la rendicontazione. L'attività normativa in corso in materia di privacy e sicurezza HIPAA nel 2026, inclusi i potenziali aggiornamenti sui controlli tecnici e sulla supervisione dei fornitori, aumenta ulteriormente l'importanza della crittografia, dei controlli di accesso e della gestione del rischio di terze parti per le operazioni RCM in cloud e in outsourcing che gestiscono informazioni sanitarie protette.
Panorama competitivo
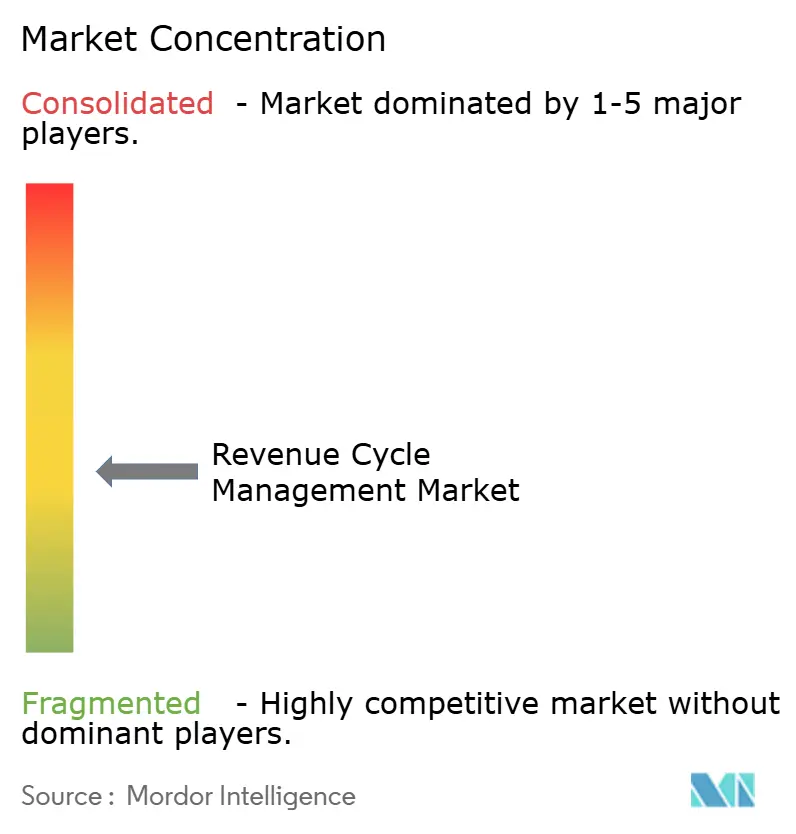
Il mercato del Revenue Cycle Management presenta una moderata frammentazione: una manciata di grandi fornitori integrati di IT sanitario coesiste con aziende pure-play di servizi specializzati e agili start-up di intelligenza artificiale. Oracle Cerner ed Epic Systems proteggono le loro basi EHR installate integrando funzionalità finanziarie direttamente nei flussi di lavoro clinici, riducendo i costi di interfaccia per i clienti. Questo vantaggio spinge i fornitori indipendenti a innovare più rapidamente nella previsione dei dinieghi e nell'automazione delle autorizzazioni preventive per mantenere la rilevanza.
Fusioni e acquisizioni stanno restringendo il campo; gli sponsor di private equity puntano su RCM perché le dinamiche di fatturato ricorrente e contenimento dei costi sono in linea con gli obiettivi di portafoglio. Il risultato è una serie di mega-offerte che consolidano software di coding, boutique di gestione dei dinieghi e software di automazione sotto marchi unificati. I provider ne traggono vantaggio perché le offerte in bundle semplificano la gestione dei fornitori, sebbene i critici avvertano che il potere di mercato potrebbe in seguito tradursi in un'escalation dei prezzi per i servizi embedded. Nel breve termine, gli ibridi di servizi tecnologici integrati che forniscono sia software che manodopera sembrano essere nella posizione migliore per aggiudicarsi contratti aziendali in cui la condivisione del rischio e le garanzie di risultato sono fondamentali.
La differenziazione tecnologica si basa sempre più su un'intelligenza artificiale spiegabile; gli ospedali richiedono trasparenza sui suggerimenti di codice basati su modelli per soddisfare i revisori. I fornitori rispondono aggiungendo dashboard di lignaggio che mostrano quali modifiche dei pagatori hanno contribuito a una previsione, un approccio che crea fiducia e accelera l'accettazione normativa. L'interoperabilità plasma anche la concorrenza; le piattaforme che assimilano dati basati su FHIR senza interfacce personalizzate riducono il costo totale di proprietà e attraggono i CIO che standardizzano l'infrastruttura digitale. Di conseguenza, è probabile che il prossimo campo di battaglia competitivo ruoterà attorno a ecosistemi aperti piuttosto che a suite chiuse, anche per i giganti già affermati.
Leader del settore della gestione del ciclo dei ricavi
R1RCM Inc.
eClinicalWorks
Veradigm LLC
MCKESSON Corporation
Athenahealth, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Joi Life Wellness, studio di neurologia di eClinicalWorks, ha implementato AI Assistant per PRISMA al fine di consolidare e riassumere le cartelle cliniche frammentate dei pazienti. Ciò riflette l'automazione basata sull'intelligenza artificiale nei flussi di lavoro EHR/RCM ambulatoriali, in quanto i fornitori di servizi sanitari cercano di semplificare l'acquisizione dei dati e ridurre il lavoro manuale nella documentazione, potenzialmente diminuendo i tempi di elaborazione e gli errori.
- Maggio 2026: Capital Area Health Network, un centro sanitario qualificato a livello federale (FQHC) con 34 professionisti, ha implementato healow Genie, una soluzione di contact center basata sull'intelligenza artificiale, per gestire i volumi di chiamate e ridurre i tempi di attesa. L'integrazione delle funzionalità di contact center basate sull'IA nell'ecosistema della cartella clinica elettronica (EHR) può ridurre i rifiuti di rimborso e accelerare il flusso di cassa migliorando la produttività del front-end.
- Maggio 2026: Family Health Centers, un centro sanitario qualificato a livello federale (FQHC) con 76 professionisti, ha implementato Sunoh.ai per la trascrizione automatizzata delle cartelle cliniche e la semplificazione dei flussi di lavoro. La trascrizione automatizzata delle cartelle cliniche all'interno dei flussi di lavoro EHR/RCM può migliorare la qualità della documentazione e la produttività, aumentando l'incasso dei ricavi e riducendo il rischio di codifica manuale.
Ambito e metodologia
Nell'ambito del rapporto, il termine gestione del ciclo delle entrate si riferisce a soluzioni che supportano vari ospedali e strutture mediche nell'aumento delle entrate risolvendo gli errori nella fatturazione e aiutando con fatturazione, documentazione e gestione efficiente dei sinistri.
Il mercato della gestione del ciclo delle entrate è segmentato per distribuzione, funzione, utente finale e area geografica. In base alla distribuzione, il mercato è segmentato in basato su cloud e on-premise. Il mercato è segmentato per funzione in gestione dei sinistri e dei rifiuti, codifica e fatturazione medica, cartella clinica elettronica (EHR), miglioramento della documentazione clinica (CDI), assicurazione e altre funzioni. Per utente finale, il mercato è segmentato in ospedali, laboratori e altri utenti finali. Il mercato è segmentato per area geografica in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Per ciascun segmento viene fornita la dimensione del mercato in termini di valore (milioni di dollari).
| Software | Suite RCM integrata |
| Moduli autonomi | |
| Servizi | BPO RCM esternalizzato |
| Consulenza e formazione |
| Cloud-based |
| On-premise |
| Gestione dei reclami e dei rifiuti |
| Codifica medica e fatturazione |
| Cartella clinica elettronica (RCM integrata) |
| Miglioramento della documentazione clinica (CDI) |
| Verifica dell'idoneità assicurativa |
| Altre funzioni (pianificazione pazienti, trasparenza dei prezzi) |
| Ospedali |
| Studi medici e cliniche |
| Centri di Chirurgia Ambulatoriale |
| Laboratori |
| Centri di diagnostica per immagini |
| Altri utenti finali |
| Radiologia |
| Oncologia |
| Cardiologia |
| Patologia |
| Multi-specialità e altri |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per componente | Software | Suite RCM integrata |
| Moduli autonomi | ||
| Servizi | BPO RCM esternalizzato | |
| Consulenza e formazione | ||
| Per distribuzione | Cloud-based | |
| On-premise | ||
| Per funzione | Gestione dei reclami e dei rifiuti | |
| Codifica medica e fatturazione | ||
| Cartella clinica elettronica (RCM integrata) | ||
| Miglioramento della documentazione clinica (CDI) | ||
| Verifica dell'idoneità assicurativa | ||
| Altre funzioni (pianificazione pazienti, trasparenza dei prezzi) | ||
| Per utente finale | Ospedali | |
| Studi medici e cliniche | ||
| Centri di Chirurgia Ambulatoriale | ||
| Laboratori | ||
| Centri di diagnostica per immagini | ||
| Altri utenti finali | ||
| Di Specialty | Radiologia | |
| Oncologia | ||
| Cardiologia | ||
| Patologia | ||
| Multi-specialità e altri | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione del mercato del Revenue Cycle Management nel 2026?
Nel 95.22 il mercato valeva 2026 miliardi di dollari.
Quanto velocemente si prevede che crescerà il settore del Revenue Cycle Management?
Si prevede che registrerà un CAGR del 10.15%, raggiungendo i 154.39 miliardi di USD entro il 2031.
Quale regione registra la crescita più elevata del mercato Revenue Cycle Management?
Si prevede che la regione Asia-Pacifico crescerà a un CAGR del 15.92% entro il 2031, il tasso più rapido tra tutte le regioni.
Perché i servizi rappresentano ancora la componente più importante della quota di mercato del Revenue Cycle Management?
I fornitori continuano a esternalizzare le funzioni del ciclo dei ricavi per compensare la carenza di personale e accedere rapidamente a competenze specializzate.
Cosa spinge all'adozione di piattaforme di Revenue Cycle Management basate su cloud?
Le soluzioni cloud riducono le spese in conto capitale, forniscono aggiornamenti normativi automatici e migliorano l'interoperabilità con le cartelle cliniche elettroniche.
In che modo l'assistenza sanitaria basata sul valore influenza le soluzioni di Revenue Cycle Management?
I modelli basati sul valore richiedono il monitoraggio delle metriche di qualità collegate al rimborso, stimolando la domanda di strumenti RCM basati sull'analisi che colleghino i dati clinici e finanziari.


