

Dimensioni e quota di mercato della biancheria intima mestruale riutilizzabile
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
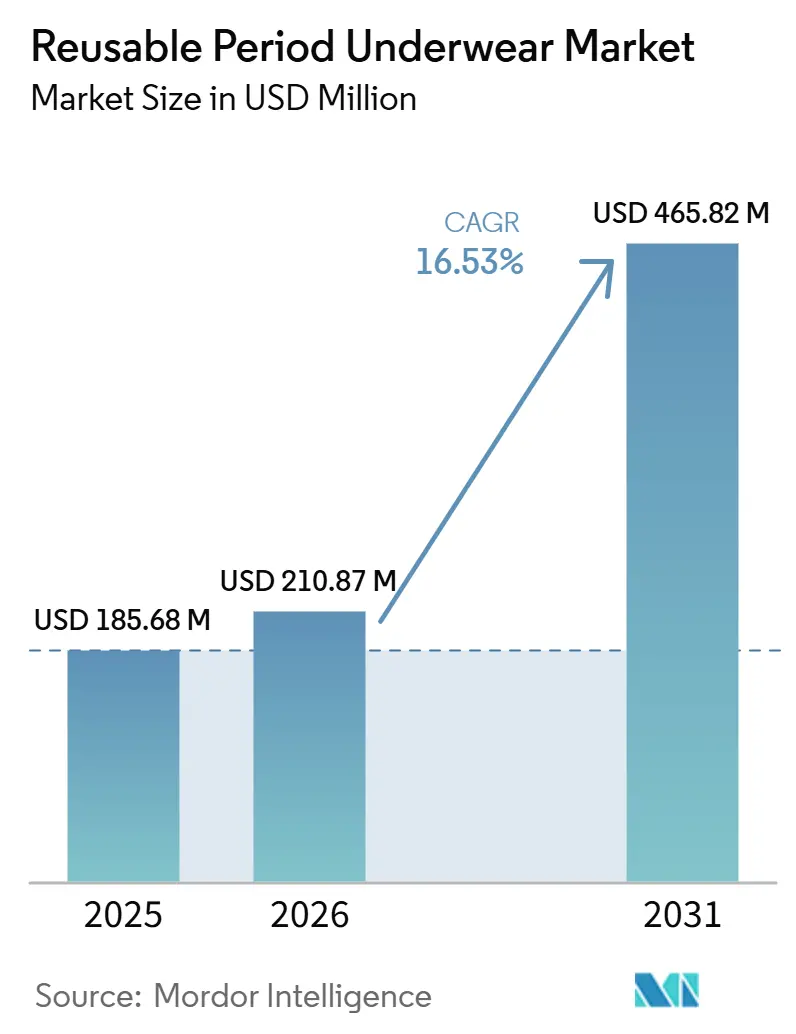
| Dimensione del mercato (2026) | USD 210.87 milioni |
| Dimensione del mercato (2031) | USD 465.82 milioni |
| Tasso di crescita (2026 - 2031) | 16.53% CAGR |
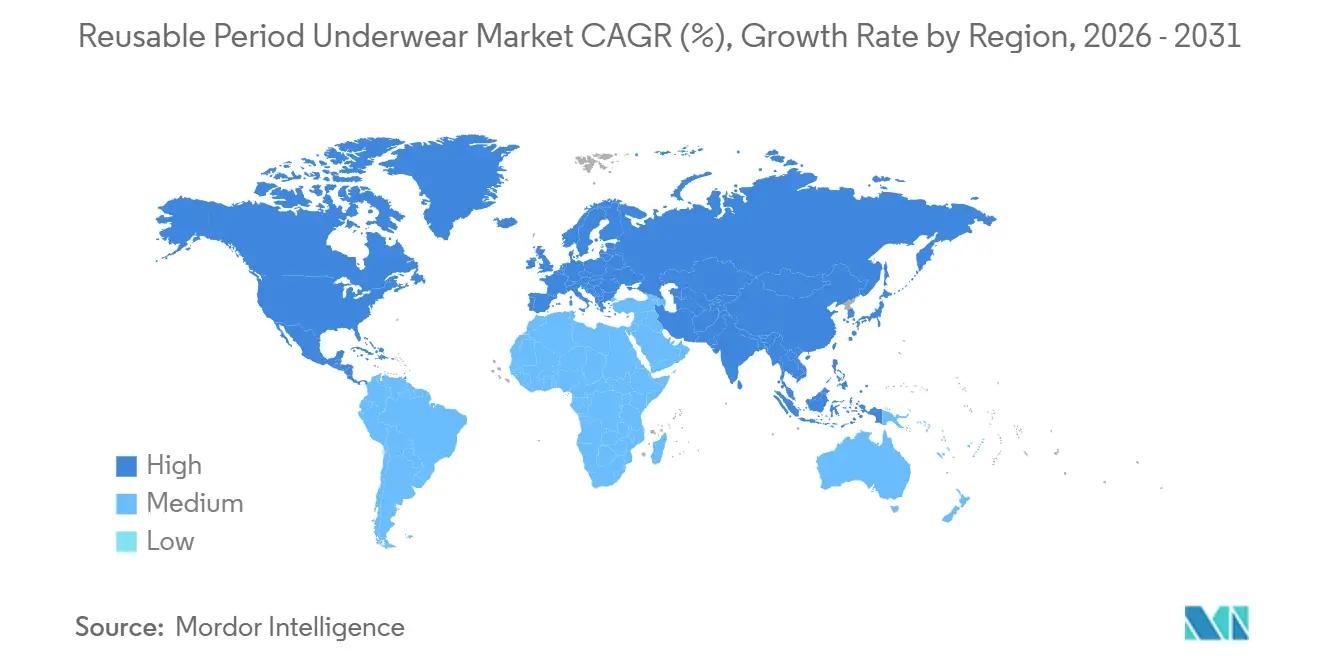
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
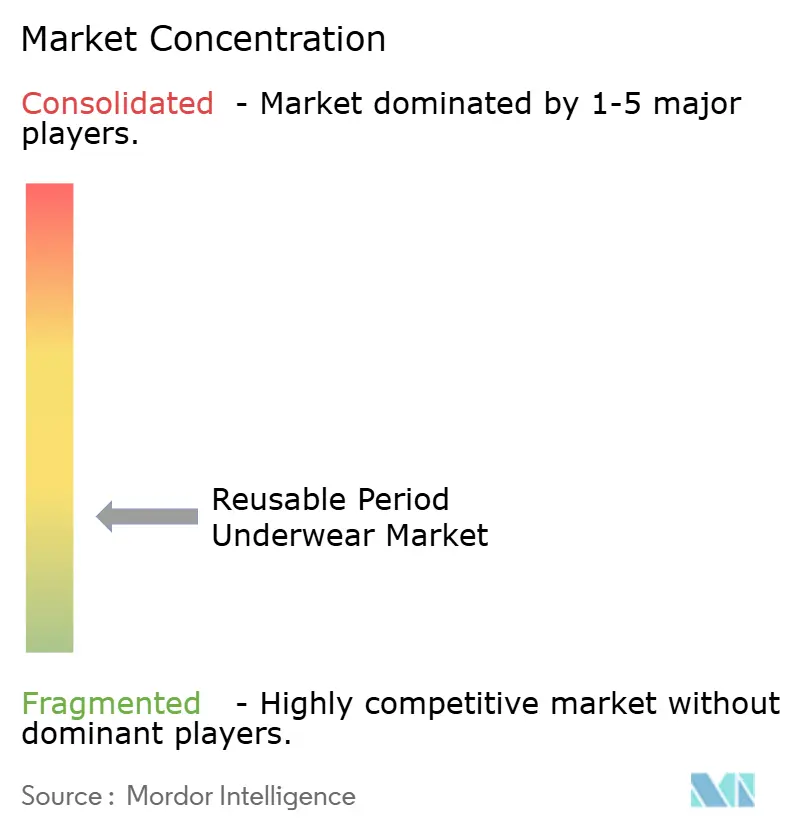
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della biancheria intima mestruale riutilizzabile a cura di Mordor Intelligence
Si prevede che il mercato della biancheria intima mestruale riutilizzabile crescerà da 185.68 milioni di dollari nel 2025 e 216.37 milioni di dollari nel 2026 a 465.82 milioni di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 16.53% tra il 2026 e il 2031. Il mercato della biancheria intima mestruale si sta evolvendo da semplice acquisto di nicchia legato alla sostenibilità, poiché il tema della salute mestruale sta diventando sempre più presente nei contesti di consumo, scolastici e istituzionali. I prodotti riutilizzabili contribuiscono inoltre a ridurre i rifiuti generati dai prodotti mestruali monouso, il che favorisce una maggiore disponibilità a sostenere un prezzo d'acquisto iniziale più elevato. La disponibilità al dettaglio si sta ampliando, passando dai siti web di vendita diretta al consumatore a farmacie, supermercati e negozi di prossimità, offrendo alle acquirenti più opportunità di provare questa categoria di prodotti. Una valutazione comparativa del 2025, pubblicata nel Bollettino dell'Organizzazione Mondiale della Sanità, ha classificato la biancheria intima mestruale al secondo posto tra le categorie di prodotti mestruali per sostenibilità ambientale, in base a 8 indicatori, dopo le coppette mestruali. Il mercato della biancheria intima mestruale dipende quindi da marchi che combinano dichiarazioni credibili sulla sicurezza dei materiali con prestazioni del prodotto affidabili e una più ampia distribuzione al dettaglio.
Punti chiave del rapporto
- Per tipologia di prodotto, nel 2025 gli slip a vita bassa detenevano il 32.17% della quota di mercato degli slip mestruali riutilizzabili, mentre si prevede che gli slip a bikini cresceranno a un tasso annuo composto del 19.15% fino al 2031.
- In termini di capacità di assorbimento, i prodotti di media assorbenza rappresentavano il 42.39% del mercato degli slip mestruali riutilizzabili nel 2025, mentre si prevede che i prodotti ad alta assorbenza cresceranno a un tasso annuo composto del 18.04% fino al 2031.
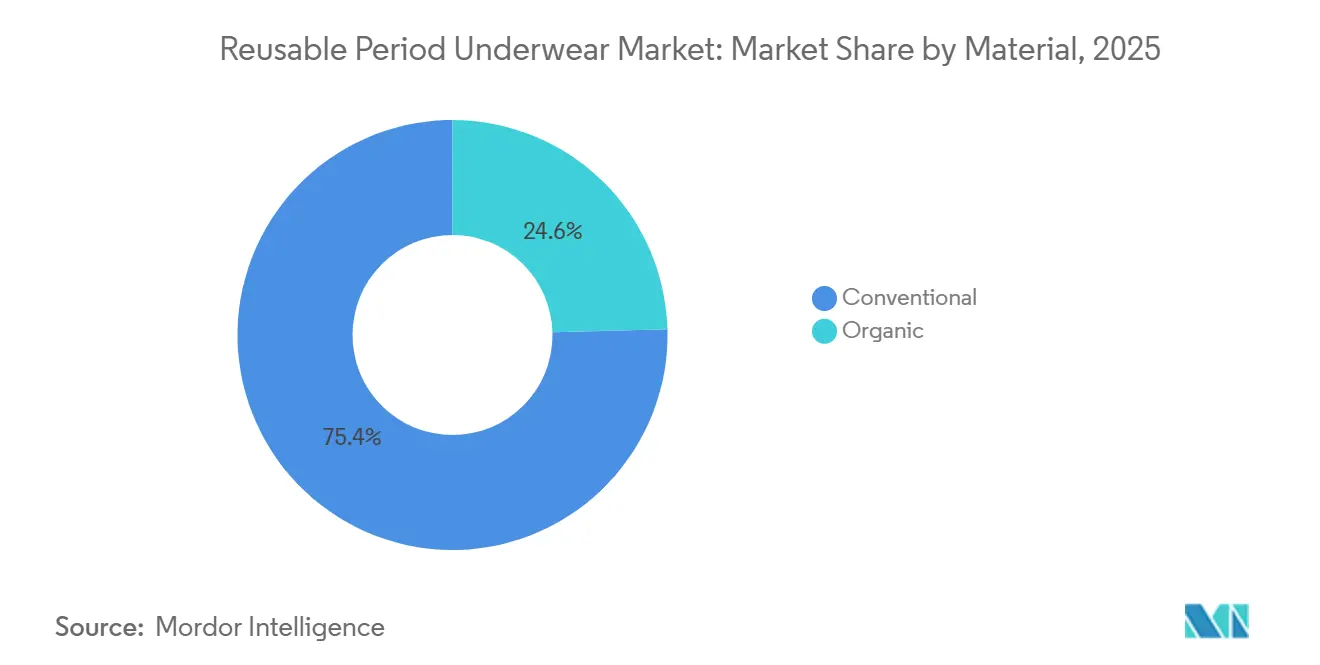
- In base al materiale, i tessuti convenzionali detenevano il 75.43% della quota di mercato della biancheria intima mestruale riutilizzabile nel 2025, mentre si prevede che le varianti biologiche cresceranno a un tasso annuo composto del 17.85% fino al 2031.
- Per canale di distribuzione, nel 2025 farmacie e parafarmacie rappresentavano il 54.36% del mercato degli slip mestruali riutilizzabili, mentre si prevede che il commercio al dettaglio online crescerà a un tasso annuo composto del 18.25% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Nord America rappresentava il 45.38% del mercato degli slip mestruali riutilizzabili, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 18.62% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della biancheria intima mestruale riutilizzabile
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente consapevolezza della salute e dell'igiene mestruale | + 3.5% | Global | Medio termine (2-4 anni) |
| Passaggio dai prodotti mestruali usa e getta guidato dalla sostenibilità | + 3.0% | Nord America ed Europa in testa; Asia-Pacifico emergente | Medio termine (2-4 anni) |
| Crescente preferenza per una protezione comoda e a prova di perdite | + 2.5% | Global | A breve termine (≤2 anni) |
| Progressi tecnologici nei materiali tessili | + 2.0% | Globale, con i primi guadagni in Nord America ed Europa | Medio termine (2-4 anni) |
| Approvazioni di celebrità e marketing di influencer | + 1.5% | Nord America, Europa e Asia-Pacifico | A breve termine (≤2 anni) |
| Crescente domanda di intimo multifunzionale | + 1.0% | Nord America e Europa | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente consapevolezza della salute e dell'igiene mestruale
La consapevolezza della salute mestruale sta diventando un fattore sempre più determinante nelle decisioni di acquisto, ampliando la domanda di prodotti riutilizzabili sia nelle economie consolidate che in quelle in via di sviluppo. La risoluzione WHA76.17 dell'Assemblea Mondiale della Sanità ha invitato gli Stati membri ad affrontare i rischi derivanti da sostanze chimiche, inquinamento e rifiuti nei prodotti per l'igiene, fornendo un supporto istituzionale al dibattito pubblico su scelte più sicure e riutilizzabili [1] Fonte: Organizzazione Mondiale della Sanità, “WHA76.17, Sostanze chimiche, inquinamento, rifiuti e salute”, Assemblea Mondiale della Sanità, who.int. . Un articolo del Bollettino dell'Organizzazione Mondiale della Sanità del 2025 ha rilevato che solo 40 paesi hanno fornito informazioni sulla gestione della salute mestruale, il che lascia ampio margine di miglioramento per l'educazione nell'Africa subsahariana, nell'Asia meridionale e nel Sud-est asiatico. In Francia, l'uso di biancheria intima mestruale è aumentato dal 7% nel 2021 al 45% nel 2025, quando l'accettazione sociale e l'accesso ai prodotti sono migliorati. Questo andamento supporta il ruolo della consulenza farmaceutica, dei programmi di distribuzione nelle scuole e di una chiara educazione dei consumatori nel ridurre le esitazioni riguardo alla cura riutilizzabile. Il mercato della biancheria intima mestruale può trarre vantaggio dalla presenza dei marchi in quei punti di contatto prima che le acquirenti sviluppino abitudini di acquisto consolidate.
Passaggio dai prodotti mestruali usa e getta guidato dalla sostenibilità
La validità ambientale degli assorbenti mestruali riutilizzabili è supportata da ricerche sul ciclo di vita che i consumatori possono applicare alle decisioni di acquisto quotidiane. La revisione dell'OMS del 2025 ha rilevato che le opzioni riutilizzabili possono ridurre l'impatto ambientale associato alle materie prime, alla produzione, ai rifiuti e al consumo di acqua rispetto alle alternative monouso. L'Unione Europea utilizza 49 miliardi di prodotti mestruali monouso ogni anno, mentre il Regno Unito produce oltre 200,000 tonnellate di rifiuti di prodotti per l'igiene mestruale ogni anno, a conferma della portata del problema dello smaltimento descritto nella ricerca citata. Gli slip mestruali possono essere utilizzati per 2 o 3 anni e possono sostituire fino a 200 assorbenti usa e getta per paio durante il suo ciclo di vita. Il costo iniziale può quindi essere valutato rispetto alla spesa ripetuta per prodotti usa e getta nello stesso periodo. Le affermazioni di sostenibilità devono comunque essere supportate da dati concreti sul prodotto, poiché gli acquirenti che cercano opzioni a basso impatto ambientale possono anche esaminare attentamente la sicurezza dei materiali e le informazioni sulle sostanze chimiche.
Crescente preferenza per una protezione comoda e a prova di perdite
Il comfort e la sicurezza nella protezione dalle perdite rimangono elementi centrali per chi prova per la prima volta questo tipo di prodotto, soprattutto perché le consumatrici si aspettano di poterlo indossare tutto il giorno senza che risulti ingombrante. La biancheria intima mestruale utilizza tessuti traspiranti, nuclei assorbenti e strati esterni impermeabili per gestire i fluidi mantenendo una vestibilità simile a quella della biancheria intima tradizionale. Si prevede che il segmento ad alta assorbenza crescerà a un CAGR del 18.04% fino al 2031, a dimostrazione della crescente accettazione da parte delle acquirenti con flussi abbondanti o imprevedibili. Questo gruppo è quello che subisce maggiormente le conseguenze di un eventuale malfunzionamento del prodotto e può diventare un acquirente abituale se le prestazioni soddisfano le aspettative. I formati di prodotto progettati per lo sport, l'uso notturno e altre situazioni ad alta attività fisica estendono la tecnologia anti-perdita oltre la tradizionale biancheria intima. Il mercato della biancheria intima mestruale può acquisire maggiore fiducia quando i prodotti spiegano chiaramente la capacità, la vestibilità, le modalità di lavaggio e gli usi per cui è pensato ciascun livello di assorbenza.
Progressi tecnologici nei materiali tessili
Lo sviluppo dei materiali sta cambiando l'equilibrio tra assorbenza, asciuttezza, resistenza al lavaggio e spessore del capo nella biancheria intima riutilizzabile. Una domanda di brevetto statunitense del 2025 descriveva un indumento intimo assorbente lavabile con una barriera anti-umidità a base di carbone attivo per il controllo degli odori, a dimostrazione del continuo sviluppo tecnico nella categoria [2] Fonte: United States Patent and Trademark Office, “Washable Absorbent Undergarment, Publication No. 20250205091,” Patent Application Publication, uspto.gov. . La ricerca fornita identifica anche fibre elastiche a base di PTT e viscosa a sezione cava come esempi di fibre progettate per migliorare la gestione dell'umidità. Questi approcci possono supportare prodotti più sottili senza ridurre la capacità necessaria per flussi più abbondanti. L'innovazione dei materiali è particolarmente rilevante per i prodotti utilizzati durante la notte, durante l'attività fisica o sotto indumenti aderenti, dove comfort e discrezione sono importanti. I marchi con approvvigionamento di materiali garantito o accordi di sviluppo esclusivi hanno maggiori possibilità di distinguere i propri prodotti dai capi realizzati con input tessili standard.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Preoccupazioni dei consumatori in merito all'assorbenza e alle perdite | -1.5% | Global | Medio termine (2-4 anni) |
| Concorrenza da parte di prodotti mestruali alternativi | -1.5% | Global | Medio termine (2-4 anni) |
| Preoccupazioni relative alla sicurezza del prodotto e al contenuto chimico | -1.0% | Nord America ed Europa | A breve termine (≤2 anni) |
| Mancanza di normative standardizzate sulle prestazioni | -0.5% | Global | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Preoccupazioni dei consumatori in merito all'assorbenza e alle perdite
Le preoccupazioni relative all'effettiva capacità di assorbimento rimangono un ostacolo importante per chi acquista per la prima volta la biancheria intima mestruale. Questa preoccupazione è particolarmente forte tra le donne con flussi abbondanti o imprevedibili, poiché il costo di una perdita in luoghi pubblici può essere elevato. Le affermazioni relative alla capacità di assorbimento per flussi abbondanti possono variare da marca a marca e le acquirenti non sempre dispongono di un parametro standardizzato che consenta un confronto diretto prima dell'acquisto. Questo problema può essere più evidente in farmacia e al supermercato, dove le clienti potrebbero non ricevere informazioni dettagliate su vestibilità, cura e primo lavaggio, a differenza di quanto avviene online. Informazioni chiare sulla capacità di assorbimento, istruzioni di lavaggio e garanzie di prova possono ridurre l'incertezza e aiutare le clienti a valutare se un prodotto soddisfa le loro esigenze. Una maggiore fiducia nel settore richiederà informazioni coerenti sui prodotti, test credibili, feedback dei consumatori e una migliore comunicazione delle prestazioni in tutto il mercato della biancheria intima mestruale.
Concorrenza da parte di prodotti mestruali alternativi
La biancheria intima mestruale compete con i prodotti usa e getta e con un'ampia gamma di prodotti riutilizzabili, tra cui coppette mestruali, dischetti e assorbenti lavabili. Un sondaggio spagnolo del 2025 ha rilevato che la biancheria intima mestruale era utilizzata dal 27.08% delle intervistate che utilizzavano prodotti mestruali riutilizzabili, rispetto al 60.30% per le coppette mestruali. Le coppette possono essere utilizzate fino a 10 anni, rispetto ai 2-3 anni della biancheria intima mestruale, il che ne rafforza il valore a lungo termine. Il sistema di rimborso francese del 2026 copre entrambi i prodotti, ampliando la possibilità di provarli, ma non creando automaticamente un motivo per scegliere una categoria piuttosto che l'altra. I marchi specializzati devono inoltre affrontare la concorrenza di aziende di lingerie affermate, dotate di sistemi di produzione consolidati, rapporti con i rivenditori e notorietà presso i clienti. Il settore della biancheria intima mestruale deve comunicare vantaggi specifici in termini di vestibilità, familiarità, comfort e occasioni d'uso, piuttosto che affidarsi esclusivamente al messaggio della riutilizzabilità del prodotto.
Analisi del segmento
Per tipologia di prodotto: lo stile hipster domina, mentre i modelli bikini conquistano il pubblico di tutti i giorni.
Nel 2025, gli slip a vita bassa rappresentavano il 32.17% del mercato degli slip mestruali, risultando il formato di prodotto più diffuso. La vita media, la maggiore copertura dei glutei e la silhouette familiare rendono questo modello più accessibile anche per chi si avvicina per la prima volta al mondo degli slip. Questo formato si rivolge a un'ampia gamma di utenti, tra cui adolescenti, adulte e donne in premenopausa. Offre inoltre ai marchi un prodotto di punta affidabile per le gamme di farmacie e supermercati. La copertura completa garantisce protezione per tutto il giorno e può ridurre la percezione di un cambiamento rispetto alla biancheria intima tradizionale. Questa familiarità abbassa la barriera pratica ed emotiva all'utilizzo di assorbenti lavabili. Gli slip a vita bassa, quindi, probabilmente manterranno la loro importanza negli assortimenti dei negozi, anche se altri modelli guadagneranno popolarità. Il loro ruolo principale è quello di fornire un punto di accesso semplice e diretto al mercato degli slip mestruali.
Si prevede che il mercato degli slip bikini crescerà a un tasso annuo composto (CAGR) del 19.15% dal 2026 al 2031, il più alto tra le diverse tipologie di prodotto. Questa rapida crescita suggerisce che le utilizzatrici, che apprezzano la funzione principale della biancheria intima a prova di perdite, sono alla ricerca di opzioni che si adattino alle loro preferenze di lingerie. I modelli bikini offrono un profilo visivo più leggero pur mantenendo gli strati assorbenti necessari per l'igiene mestruale. I modelli a vita alta sono apprezzati da chi li indossa di notte e dalle donne nel periodo post-parto, che potrebbero preferire una maggiore copertura addominale e un maggiore sostegno. Gli slip a pantaloncino sono ideali per chi cerca una copertura della parte interna della coscia durante il movimento e l'attività fisica. Altri modelli includono pantaloncini da ciclista, slip post-parto e perizoma, che utilizzano la stessa struttura assorbente di base. Questi modelli consentono ai produttori di ampliare le linee di prodotto senza la necessità di una piattaforma produttiva completamente nuova. La varietà di modelli dimostra che il mercato della biancheria intima mestruale si sta rivolgendo a una gamma più ampia di occasioni d'uso.
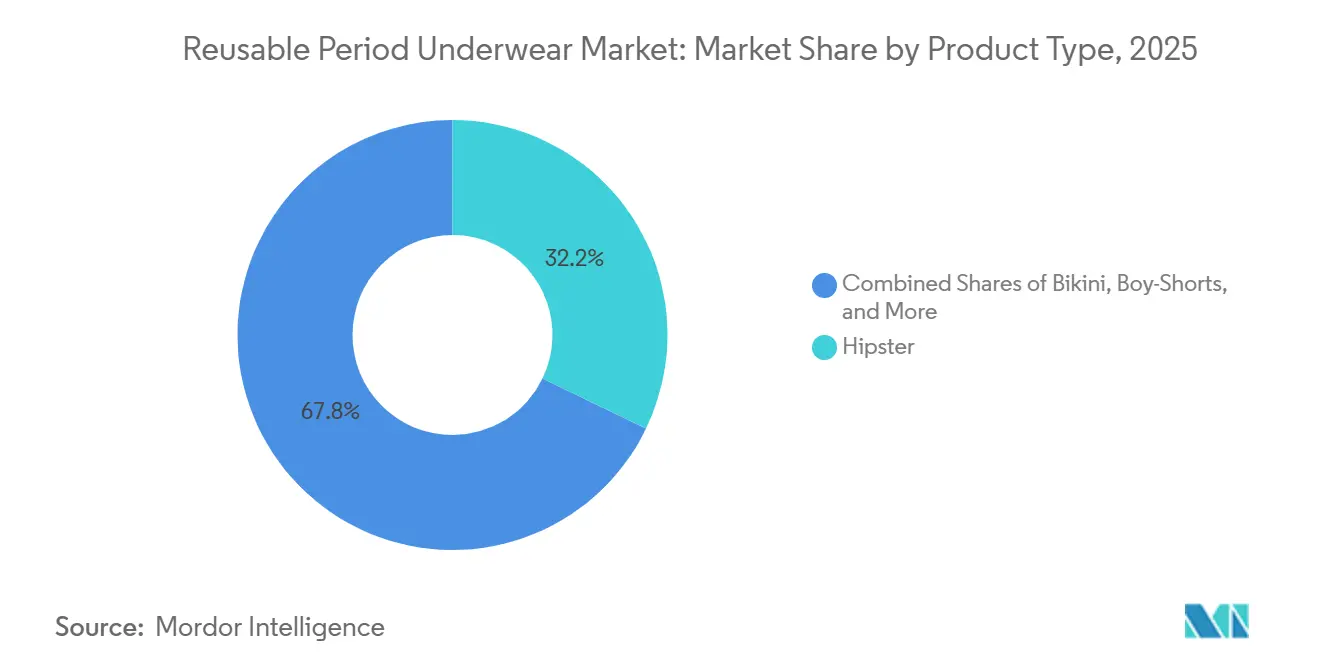
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base alla capacità di assorbimento: i prodotti di media assorbenza sono i più richiesti, mentre la protezione elevata guadagna fiducia
Nel 2025, i prodotti a media assorbenza rappresentavano il 42.39% del mercato degli slip mestruali, confermandosi come la scelta standard per il flusso quotidiano. Offrono un buon equilibrio tra capacità e ingombro ridotto, caratteristiche che molte acquirenti si aspettano da un prodotto di intimo. Per molte utenti, la protezione media garantisce una copertura sufficiente per l'uso diurno, senza la sensazione di peso tipica dei modelli a maggiore capacità. Questa posizione rende questa categoria importante per informare le consumatrici e incentivare gli acquisti ripetuti. Rappresenta inoltre un punto di partenza pratico per chi non ha familiarità con i prodotti mestruali riutilizzabili. I prodotti a bassa assorbenza, invece, si rivolgono a chi necessita di una protezione mestruale più leggera, come ad esempio la sostituzione del salvaslip, la gestione delle perdite e i giorni di flusso più leggero. Ampliano la base di clienti, andando oltre le sole consumatrici che necessitano di una protezione mestruale elevata. Una gamma completa di assorbenza permette ai marchi di rispondere alle diverse esigenze durante lo stesso ciclo.
Si prevede che i prodotti per flussi abbondanti cresceranno a un tasso di crescita annuo composto (CAGR) del 18.04% dal 2026 al 2031, il tasso più rapido tra tutti i livelli di assorbenza. La crescita in questa fascia indica una maggiore fiducia delle consumatrici nella capacità dei prodotti riutilizzabili di soddisfare esigenze di protezione più elevate. La ricerca fornita evidenzia che il flusso mestruale abbondante colpisce 1 donna su 4 a livello globale, creando un gruppo considerevole per il quale un'affidabilità elevata è fondamentale. Storicamente, le donne con flusso abbondante avevano validi motivi per evitare un prodotto che potesse non funzionare correttamente in pubblico o durante la notte. I prodotti che dimostrano capacità, asciuttezza, vestibilità e resistenza ai lavaggi possono ridurre questa resistenza. La tecnologia Leak-Loc di Proof Inc. e la piattaforma di assorbimento senza colla SlimTech di Lovekins riflettono lo sviluppo di prodotti orientati a una protezione ad alta capacità. Con l'aumentare della fiducia, le consumatrici potrebbero passare da prodotti per flussi medi a prodotti per flussi abbondanti per determinati giorni o per l'uso notturno. Questo passaggio può generare una domanda ripetuta per i marchi che offrono prodotti integrati in tutta la gamma di assorbenza.
Per materiale: i tessuti convenzionali sono in testa, mentre le opzioni biologiche soddisfano la domanda di fascia alta.
Nel 2025, i tessuti tradizionali detenevano il 75.43% della quota di mercato della biancheria intima mestruale, grazie a consolidate catene di approvvigionamento e costi di produzione inferiori. Nylon, poliestere e miscele di laminato TPU sono comunemente utilizzati per gli strati traspiranti, i nuclei assorbenti e le barriere impermeabili. Questi materiali ingegnerizzati svolgono funzioni specifiche in un capo multistrato e possono essere difficili da sostituire senza compromettere costi, vestibilità o gestione dei fluidi. La loro posizione attuale riflette anche la portata dei sistemi di approvvigionamento tessile esistenti. I materiali tradizionali rimangono quindi importanti per la disponibilità di prodotti a diversi livelli di prezzo. Gli acquirenti possono trovare questi prodotti nei principali canali di vendita al dettaglio e in un'ampia gamma di modelli. La composizione del materiale rimane rilevante perché l'intimo è a diretto contatto con il corpo per periodi prolungati. Il mercato della biancheria intima mestruale deve quindi bilanciare le esigenze di prestazioni con informazioni chiare sulla selezione dei materiali.
Si prevede che le varianti biologiche cresceranno a un tasso di crescita annuo composto (CAGR) del 17.85% dal 2026 al 2031, poiché gli acquirenti di fascia alta ricercano una maggiore trasparenza sull'origine e la certificazione dei materiali. Questi consumatori valutano spesso le certificazioni GOTS e Oeko-Tex Standard 100 insieme alle dichiarazioni di trasparenza dei fornitori. Uno studio dell'Università di Notre Dame, pubblicato nel luglio 2025, ha rilevato la fluorurazione intenzionale di PFAS nel 33.00% dei prodotti di biancheria intima mestruale testati. Questo risultato aumenta l'importanza di test affidabili e di informazioni chimiche chiare e comprensibili. Secondo la ricerca citata, le condizioni di rimborso farmaceutico in Francia per il 2026 richiedono il 95.00% di cotone biologico certificato GOTS e la certificazione Oeko-Tex Standard 100 Classe 2 per i prodotti ammissibili. La certificazione può rafforzare la fiducia dei consumatori, l'accesso al mercato al dettaglio e l'ammissibilità ai programmi di rimborso pubblici. Può anche aiutare i marchi a prepararsi a requisiti di trasparenza più stringenti in Nord America ed Europa. I materiali biologici rimangono una componente di alta gamma nel settore della biancheria intima mestruale, mentre i tessuti convenzionali continuano a rappresentare la maggior parte del volume attuale.
Per canale di distribuzione: le farmacie infondono fiducia, mentre la vendita al dettaglio online amplia l'accesso
Nel 2025, farmacie e parafarmacie rappresentavano il 54.36% della quota di mercato della biancheria intima mestruale, risultando il principale canale di distribuzione. Le acquirenti considerano spesso le farmacie luoghi affidabili per l'acquisto di prodotti per l'igiene intima e cercano rassicurazioni nella scelta di un nuovo formato. Questo canale può garantire visibilità insieme ad altri articoli per la cura mestruale e può ridurre la distanza tra la conoscenza del prodotto e l'acquisto. Secondo la ricerca fornita, il programma di rimborso francese del 2026 copre dal 35.00% al 45.00% del prezzo al dettaglio della biancheria intima mestruale idonea acquistata in farmacia da donne di età inferiore ai 26 anni e beneficiarie di assistenza sociale. Questo accordo rafforza il ruolo delle farmacie come punto di accesso a prodotti che soddisfano le certificazioni richieste. La distribuzione in farmacia può anche favorire un collegamento più chiaro tra le informazioni sulla salute mestruale e la disponibilità di prodotti riutilizzabili. Per i marchi, questo canale richiede una fornitura affidabile, informazioni sul prodotto conformi e un packaging che ne spieghi l'utilizzo in modo semplice. Rimane un canale fondamentale per la crescita nel mercato della biancheria intima mestruale.
Si prevede che il commercio al dettaglio online crescerà a un tasso annuo composto (CAGR) del 18.25% dal 2026 al 2031, il tasso di diffusione più rapido tra quelli analizzati. I siti web direct-to-consumer possono offrire guide alle taglie, calcolatori di assorbenza, istruzioni per la cura, abbonamenti e informazioni per il primo utilizzo, elementi difficili da presentare in modo completo su uno scaffale fisico. Questi strumenti possono dissipare i dubbi prima dell'acquisto e offrire ai marchi un rapporto diretto con gli acquirenti. Supermercati e ipermercati si rivolgono a consumatori più sensibili al prezzo e orientati al volume, creando al contempo un'esposizione indiretta per coloro che potrebbero non effettuare ricerche online. La ricerca citata evidenzia l'espansione di WUKA in oltre 1,800 punti vendita Tesco, inclusi 1,300 Tesco Express, con un prezzo di ingresso di 9.95 sterline. I rivenditori specializzati in intimo e i negozi di articoli sportivi contribuiscono ulteriormente all'accesso al mercato, man mano che i prodotti per il ciclo mestruale si espandono in formati legati all'abbigliamento sportivo. Ogni canale svolge un ruolo distinto: il commercio al dettaglio fisico supporta la notorietà del marchio, mentre il commercio online supporta l'informazione e l'ampiezza dell'offerta. Una strategia di canale equilibrata può aiutare il mercato della biancheria intima per il ciclo a raggiungere sia le acquirenti alle prime armi che quelle più esperte.
Analisi geografica
Nel 2025, il Nord America deteneva il 45.38% del mercato della biancheria intima mestruale e si confermava il mercato regionale più grande. La regione combina una forte notorietà del prodotto, una consolidata base di marchi con vendita diretta al consumatore, la disponibilità in farmacia e un'ampia infrastruttura di vendita al dettaglio. Questi elementi operano in sinergia anziché sostituirsi a vicenda, offrendo ai consumatori diversi modi per informarsi e acquistare biancheria intima riutilizzabile. Knix ha aperto il suo primo negozio negli Stati Uniti a New York City nel 2025, a dimostrazione del passaggio da una categoria incentrata sul digitale a una presenza fisica più visibile nel settore della vendita al dettaglio. Il Canada segue molti modelli statunitensi, mentre il Messico ha margini di espansione grazie al miglioramento dei redditi urbani e della logistica dell'e-commerce. La legge californiana AB 1817, che vieta l'uso di PFAS nei tessuti, è entrata in vigore nel gennaio 2025, e il Vermont aveva già vietato i PFAS nei prodotti mestruali, aumentando l'importanza dei materiali verificati in questi mercati [3] Fonte: California Legislature, “Assembly Bill 1817, Product Safety, Perfluoroalkyl and Polyfluoroalkyl Substances,” California Legislative Information, legislature.ca.gov..
L'Europa è il secondo mercato regionale per importanza e gli approcci normativi influenzano fortemente la domanda di prodotti e i requisiti della vendita al dettaglio. I criteri proposti per l'etichetta ecologica (Ecolabel) per i prodotti igienici assorbenti e le discussioni sull'etichetta ecologica Nordic Swan favoriscono i prodotti con credenziali di materiali e sicurezza riconosciute. La Francia è un esempio chiave di domanda matura, con 12 milioni di unità vendute e 1.20 milioni di euro di fatturato nei 21.20 mesi fino ad aprile 2025, secondo la ricerca fornita. La biancheria intima mestruale ha rappresentato il 4.80% del fatturato francese dei prodotti per la protezione mestruale in quel periodo. Il sistema di rimborso farmaceutico del paese offre inoltre ai prodotti certificati un percorso definito verso i consumatori. Nel Regno Unito, il lancio di WUKA nei punti vendita Tesco a un prezzo di ingresso di 9.95 sterline dimostra il ruolo di prezzi al dettaglio accessibili. Germania, Paesi Bassi, Scandinavia e Spagna rimangono mercati importanti in cui le credenziali di sostenibilità influenzano la fiducia e le decisioni di inserimento in listino.
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 18.62% dal 2026 al 2031, diventando così l'area a più rapida crescita nel mercato della biancheria intima mestruale. Le piattaforme online cinesi, tra cui Tmall e JD.com, offrono ai marchi l'accesso alle donne urbane di età compresa tra i 18 e i 35 anni e consentono attività di vendita al dettaglio mirate. Le iniziative e i programmi no-profit per la salute mestruale in India stanno ampliando la consapevolezza oltre le città di primo livello, mentre le comunità digitali favoriscono la scoperta dei prodotti. Giappone, Corea del Sud e Australia sostengono la domanda premium, dove le certificazioni dei materiali e le pratiche di marca trasparenti possono avere un peso maggiore. Il Sud America, guidato da Brasile e Argentina, si trova in una fase di sviluppo iniziale, ma beneficia del miglioramento del commercio online e della crescente partecipazione femminile al mercato del lavoro. Anche il Medio Oriente e l'Africa, inclusi Emirati Arabi Uniti e Sudafrica, si stanno sviluppando grazie a una migliore logistica e a una maggiore consapevolezza del benessere mestruale incentrata sulla salute. Queste regioni offrono opportunità di crescita a lungo termine, mentre il Nord America e l'Europa rimangono i centri immediati di una domanda consolidata.
Panorama competitivo
Il mercato della biancheria intima mestruale riutilizzabile presenta un punteggio di concentrazione di 3 su 10, poiché nessun fornitore leader detiene un controllo combinato sufficiente su prezzi, standard tecnologici o accesso ai canali di distribuzione per dominare la categoria. Marchi specializzati come THINX, Modibodi, WUKA, Saalt e Ruby Love hanno contribuito a consolidare i prodotti ad alta assorbenza multistrato e rimangono importanti specialisti del settore. Competono con venditori online a basso prezzo e con aziende più grandi del settore della cura della persona e della lingerie, che vantano una maggiore capacità produttiva e solide relazioni con i rivenditori. Questa struttura crea spazio per lo sviluppo di nuovi prodotti, ma può rendere più difficile la redditività a lungo termine per gli specialisti più piccoli. I marchi devono conquistare la fiducia dei consumatori attraverso prestazioni, vestibilità, comunicazione sulla sicurezza e disponibilità pratica, piuttosto che affidarsi a un singolo vantaggio. Di conseguenza, il contesto competitivo è frammentato sia per quanto riguarda i formati di prodotto che i canali di vendita. La credibilità dei materiali è diventata un elemento più visibile in questa competizione, a seguito del maggiore controllo sulla presenza di PFAS nei prodotti mestruali riutilizzabili.
Essity ha completato l'acquisizione del ramo d'azienda nordamericano di prodotti per l'igiene femminile di Edgewell Personal Care nel primo trimestre del 2026 per 340 milioni di dollari, includendo i marchi Carefree, Stayfree, Playtex, ob e uno stabilimento di produzione a Dover, nel Delaware (NASDAQ.COM). L'operazione offre a Essity una maggiore capacità di collegare il suo business di biancheria intima a prova di perdite Knix con una consolidata rete di distribuzione di prodotti per l'igiene femminile. Questo è un esempio significativo di come una grande azienda possa utilizzare un portafoglio prodotti e una rete di vendita al dettaglio esistenti per rafforzare la propria posizione nel settore della protezione riutilizzabile. Il lancio congiunto, avvenuto nel febbraio 2026, di una linea di costumi da bagno per il ciclo mestruale da parte di Modibodi in collaborazione con PUMA Group è un altro esempio di come un'azienda specializzata possa sfruttare una partnership nel settore dell'abbigliamento sportivo per raggiungere acquirenti affini. La collaborazione colloca la tecnologia dei prodotti a prova di perdite in un contesto performante, anziché limitarla al tradizionale intimo. L'espansione di WUKA in oltre 1,800 punti vendita Tesco è un terzo esempio, che sfrutta la presenza fisica per raggiungere i consumatori al di là dei canali online diretti. Queste mosse riflettono diversi approcci alla crescita, tra cui l'integrazione del portafoglio prodotti, le partnership e una più ampia presenza al dettaglio.
La concorrenza dipende anche da come i marchi gestiscono lo sviluppo tecnico dei prodotti e le prove di sicurezza dei materiali. La domanda di brevetto statunitense per un indumento intimo assorbente lavabile con una barriera antiodore a base di carbone attivo illustra il continuo sviluppo nell'architettura tessile funzionale. Materiali proprietari e una costruzione del prodotto innovativa possono favorire la differenziazione quando gli acquirenti confrontano comfort, assorbenza, discrezione e resistenza ai lavaggi. Allo stesso tempo, test di terze parti, la certificazione GOTS e la certificazione Oeko-Tex Standard 100 possono accrescere la fiducia tra i consumatori e i partner commerciali. I marchi che divulgano i risultati dei test sui PFAS possono affrontare una preoccupazione difficile da risolvere solo con il linguaggio di marketing. Le grandi aziende hanno vantaggi in termini di approvvigionamento e distribuzione, mentre gli specialisti possono rispondere rapidamente a casi d'uso specifici come lo sport, il recupero post-parto e i prodotti per adolescenti. Il mercato della biancheria intima mestruale rimarrà aperto a diversi modelli perché attualmente nessun singolo marchio detta le regole per l'intera categoria.
Leader del settore della biancheria intima mestruale riutilizzabile
THINX Inc.
Knix Wear Inc.
Victoria's Secret & Co.
Marks & Spencer Group plc
La Compagnia del Periodo
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: WUKA ha lanciato la collezione Lunafly, la prima linea di costumi da bagno da competizione per flussi abbondanti del Regno Unito, sviluppata in collaborazione con la tre volte olimpionica e campionessa del Commonwealth Hannah Miley MBE. La collezione comprende un costume intero da competizione, un costume da gara con spalline incrociate sulla schiena e un bikini, progettati per nuotatrici agoniste e atlete di club, segnando la prima estensione della tecnologia anti-mestruazioni all'abbigliamento acquatico ad alte prestazioni.
- Maggio 2025: Proof ha lanciato il suo nuovo slip post-parto a vita alta, ampliando la sua gamma di biancheria intima riutilizzabile e a prova di perdite, che ora include anche il supporto per il recupero post-parto. Progettato specificamente per le neomamme, questo slip lavabile è dotato della tecnologia Leak-Loc Layer dell'azienda, che offre fino a 12 ore di protezione contro le perdite post-parto.
- Marzo 2024: Mahina, marchio di prodotti per l'igiene mestruale di Eicher Goodearth Private Limited, ha lanciato la sua linea di mutandine mestruali riutilizzabili e a prova di perdite, progettate per offrire un'alternativa sostenibile ai prodotti mestruali usa e getta. La collezione presenta un tassello assorbente a tre strati, cuciture termosaldate per una maggiore protezione dalle perdite e una struttura riutilizzabile che resiste fino a 100 lavaggi.
Ambito del rapporto sul mercato globale della biancheria intima mestruale riutilizzabile
| Bikini |
| pantaloni a vita bassa |
| A vita alta |
| Pantaloncini da ragazzo |
| Altri tipi di prodotto |
| Light |
| Medio |
| Forte |
| Organic |
| Convenzionale |
| Supermercati / Ipermercati |
| Farmacie e negozi di droga |
| Negozi al dettaglio online |
| Altri canali di distribuzione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Olanda | |
| Svezia | |
| Polonia | |
| Belgio | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Vietnam | |
| Indonesia | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Perù | |
| Colombia | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo | Bikini | |
| pantaloni a vita bassa | ||
| A vita alta | ||
| Pantaloncini da ragazzo | ||
| Altri tipi di prodotto | ||
| Per assorbimento | Light | |
| Medio | ||
| Forte | ||
| Per materiale | Organic | |
| Convenzionale | ||
| Per canali di distribuzione | Supermercati / Ipermercati | |
| Farmacie e negozi di droga | ||
| Negozi al dettaglio online | ||
| Altri canali di distribuzione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Olanda | ||
| Svezia | ||
| Polonia | ||
| Belgio | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Vietnam | ||
| Indonesia | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Perù | ||
| Colombia | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il tasso di crescita previsto per la biancheria intima mestruale riutilizzabile fino al 2031?
Si prevede che il mercato della biancheria intima mestruale riutilizzabile crescerà a un tasso annuo composto del 16.53% dal 2026 al 2031, raggiungendo i 465.82 milioni di dollari entro il 2031.
Quale tipologia di prodotto detiene la quota di mercato maggiore?
Nel 2025, gli stili hipster hanno dominato il mercato con una quota del 32.17%, poiché la loro vestibilità e copertura ricordano la biancheria intima di tutti i giorni.
Quale livello di assorbenza sta crescendo più rapidamente?
Si prevede che i prodotti ad alta capacità di assorbimento cresceranno a un tasso annuo composto del 18.04% fino al 2031, poiché gli acquirenti cercano una protezione più affidabile per casi d'uso impegnativi.
Quale regione si prevede crescerà più rapidamente?
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 18.62% fino al 2031, grazie al commercio al dettaglio digitale, all'aumento dei redditi e alla maggiore consapevolezza in materia di salute mestruale.


