

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
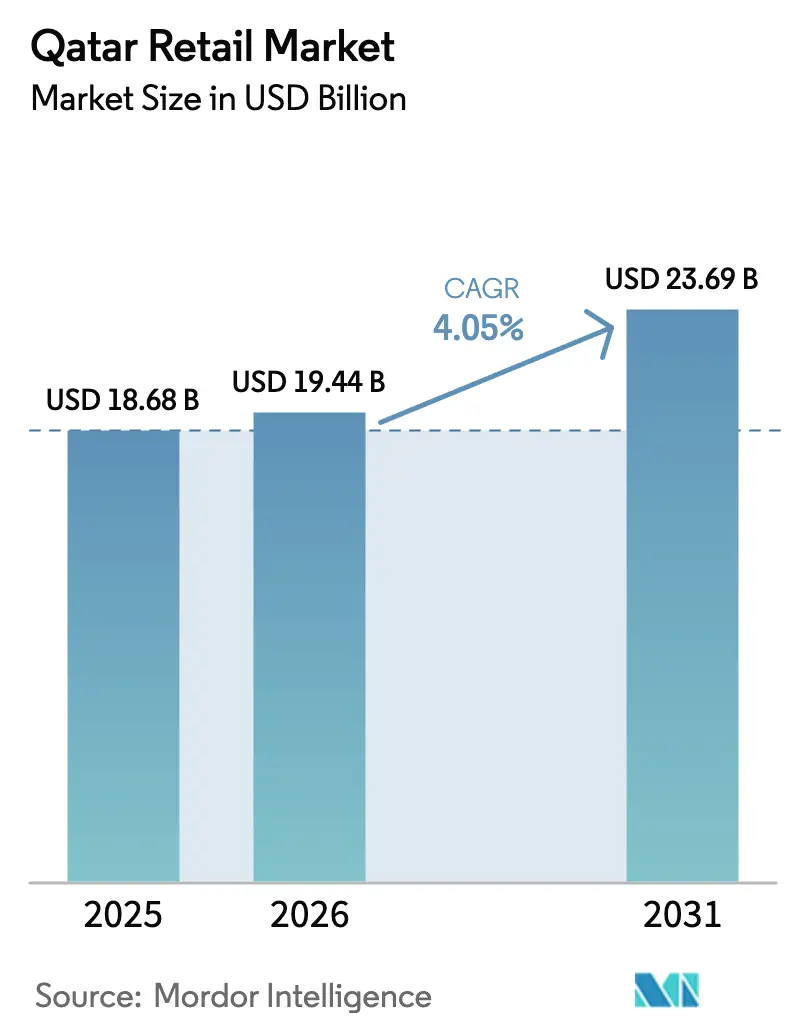
| Dimensione del mercato (2026) | 19.44 miliardo di dollari |
| Dimensione del mercato (2031) | 23.69 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.05% CAGR |
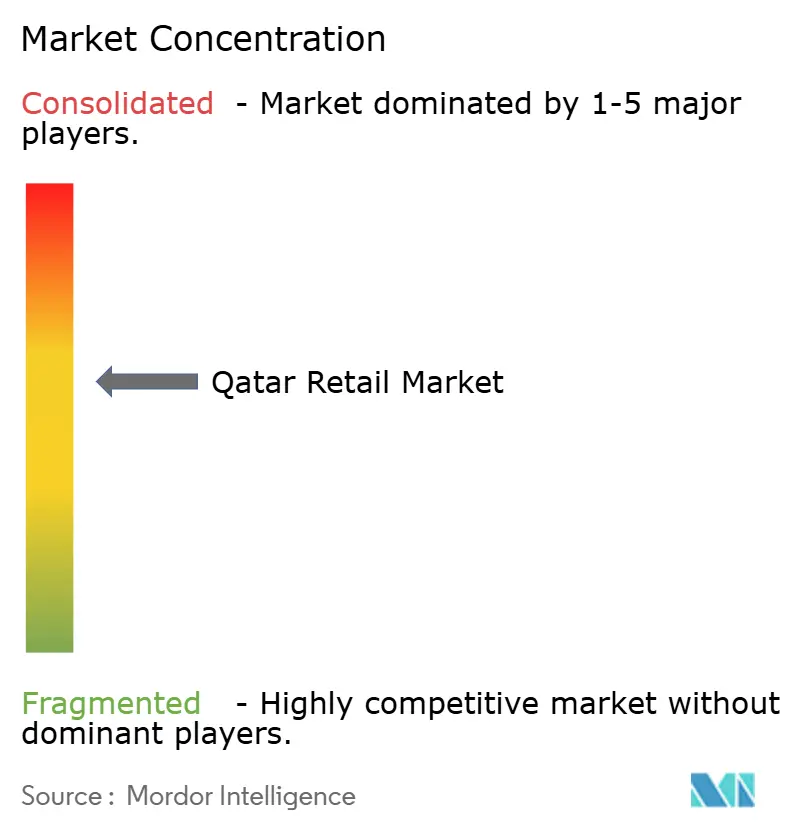
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato al dettaglio del Qatar di Mordor Intelligence
Si stima che il mercato retail del Qatar raggiungerà i 19.44 miliardi di dollari nel 2026, in crescita rispetto ai 18.68 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 23.69 miliardi di dollari, con un CAGR del 4.05% nel periodo 2026-2031. Una base di consumatori benestante, con un PIL pro capite di 95,273 dollari, continua a preferire prodotti premium, sostenibili e tecnologicamente avanzati, rendendo il mercato retail del Qatar un laboratorio per concept di lusso e progetti pilota di smart store. Asset logistici come la capacità di 7.5 milioni di TEU del porto di Hamad e il record di 40 milioni di passeggeri di Qatar Airways convogliano merci e viaggiatori globali verso i negozi locali, rafforzando la crescita omnicanale e il fatturato duty-free. I rivenditori si preparano anche all'imminente regime IVA e a un'imposta minima globale del 15%, che insieme rafforzano i controlli sui costi e incoraggiano le piattaforme di contabilità digitale che migliorano la visibilità dei margini.
L'adozione della tecnologia è diventata un'aspettativa di base: il 90% degli amministratori delegati implementa già l'intelligenza artificiale generativa, mentre il pacchetto di incentivi statale da 2.4 miliardi di dollari finanzia progetti di data science che rendono gli ordini predittivi e le casse senza cassiere funzionalità standard nel mercato retail del Qatar. I sondaggi sui consumatori rivelano che il 57% dei residenti cerca prodotti sostenibili e il 43% acquista tramite telefono, quindi i rivenditori integrano etichette di impronta di carbonio, programmi fedeltà mobile e consegne on-demand per rimanere competitivi. L'intensità competitiva rimane moderata perché i primi cinque operatori detengono una quota di mercato del 65%, ma questa concentrazione costringe gli operatori più piccoli a specializzarsi in nicchie di prodotti convenience e premium per evitare la concorrenza diretta su larga scala, soprattutto perché Lulu Group sfrutta una penetrazione del 29.6% dei marchi privati per rafforzare la leadership. Nel complesso, la combinazione di acquirenti benestanti, infrastrutture intelligenti e cambiamenti normativi prepara il terreno per un'espansione sostenuta e guidata dall'innovazione nel mercato retail del Qatar nei prossimi cinque anni.
Punti chiave del rapporto
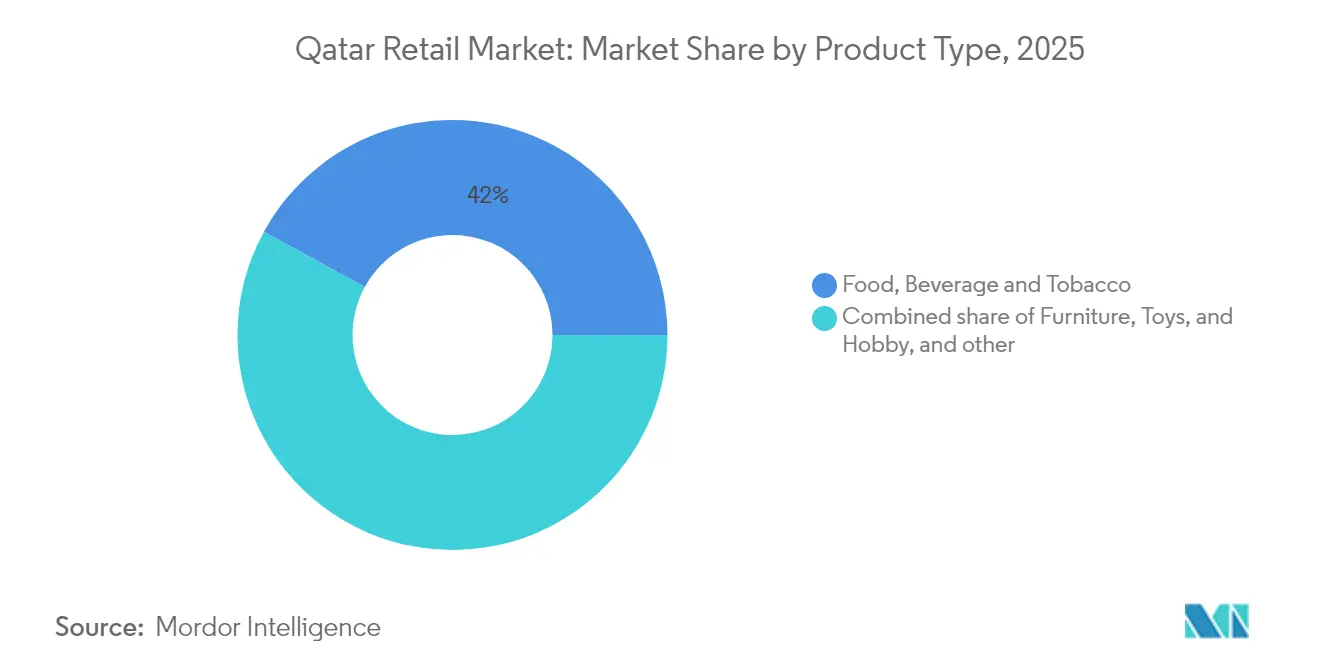
- Per categoria di prodotto, nel 42.02 il settore alimentare, delle bevande e del tabacco ha rappresentato il 2025% della quota di mercato al dettaglio del Qatar, mentre si prevede che il settore dell'elettronica e degli elettrodomestici registrerà un CAGR dell'11.28% entro il 2031.
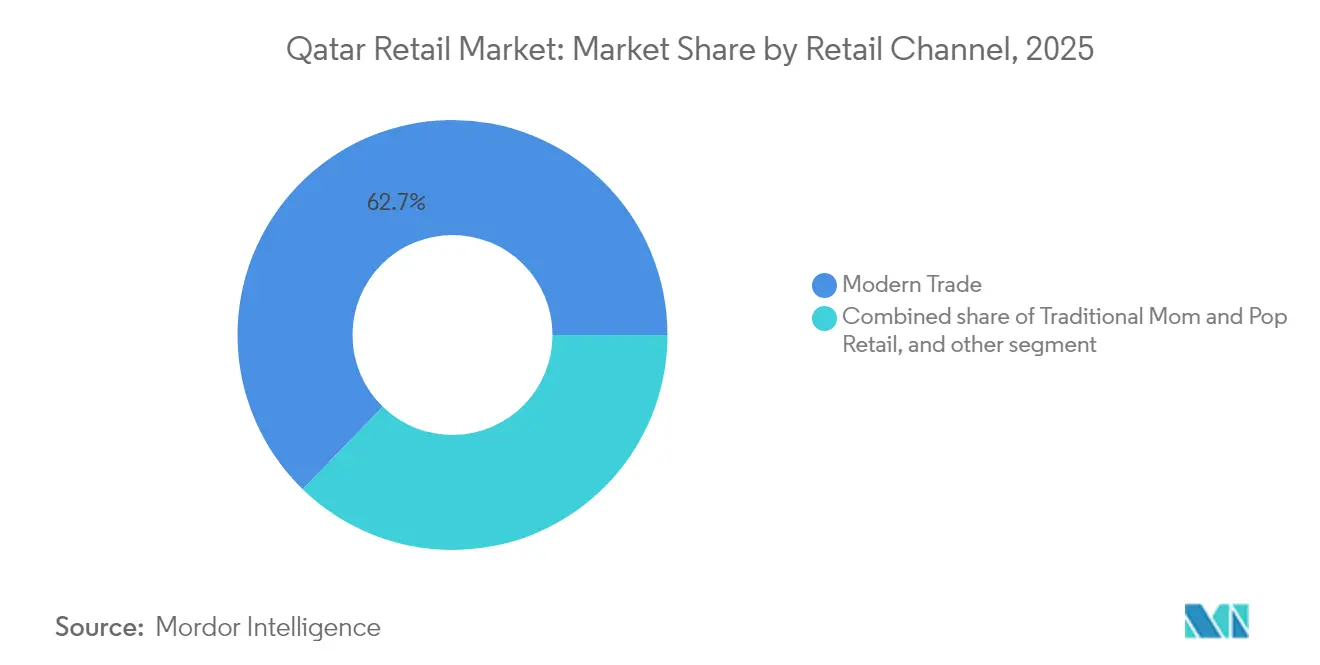
- Per canale di vendita al dettaglio, Modern Trade ha conquistato il 62.73% delle dimensioni del mercato al dettaglio del Qatar nel 2025, mentre E-Commerce e altri stanno crescendo a un CAGR del 17.95% fino al 2031.
- In base al formato, gli ipermercati hanno detenuto una quota di fatturato del 47.66% nel 2025; si prevede che i minimarket cresceranno a un CAGR del 13.21% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato al dettaglio del Qatar
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Impennata del turismo legato alla FIFA 2022 | + 0.8% | Nazionale, concentrato nel comune di Doha | Medio termine (2-4 anni) |
| Aumento del reddito disponibile e degli afflussi di espatriati | + 0.6% | Nazionale, con segmenti premium a Lusail e West Bay | A lungo termine (≥ 4 anni) |
| Espansione delle moderne infrastrutture di vendita al dettaglio | + 0.5% | Nazionale, con importanti sviluppi a Doha e Al Wakrah | Medio termine (2-4 anni) |
| Analisi basate sull'intelligenza artificiale e piloti senza cassiere | + 0.3% | Centri urbani, adozione precoce negli ipermercati | A breve termine (≤ 2 anni) |
| Zone franche logistiche governative per l'omnicanalità | + 0.4% | Zone di Ras Bufontas e Umm Al Houl | Medio termine (2-4 anni) |
| Domanda premium halal e orientata alla salute | + 0.3% | Nazionale, con maggiore penetrazione nei distretti ricchi | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Impennata del turismo legato alla FIFA 2022
Gli arrivi turistici hanno raggiunto 2.8 milioni durante i primi nove mesi del 2023 e hanno eclissato i totali annuali precedenti, sostenendo il fatturato del commercio al dettaglio in aeroporto, hotel e centro città nel mercato al dettaglio del Qatar [2] Hala Matar Choufany, “Qatar – Beyond the World Cup,” hvs.com. . Qatar Airways ha registrato un utile netto di 6.1 miliardi di QAR e 40 milioni di passeggeri nel 2023-24, portando le vendite duty-free a un aumento del 22% poiché i viaggiatori hanno convogliato la spesa in beni di lusso e souvenir. Mega-sviluppi come Place Vendôme, un tempo incoronato “il centro commerciale più bello del mondo”, integrano hotel, intrattenimento e accesso al porto turistico che allungano il tempo di permanenza e incoraggiano la spesa esperienziale. Il governo punta a 6 milioni di visitatori annuali entro il 2030, pianificando più festival e scali nei porti crocieristici che aumentano il traffico nei giorni feriali e nella bassa stagione. I rivenditori quindi curano SKU esclusivi per il Golfo, ospitano mostre d'arte pop-up e localizzano i programmi fedeltà in mandarino per intercettare i turisti cinesi con elevata capacità di spesa. I gestori aeroportuali riservano ulteriore spazio lato pista per concessioni di moda e pasticceria di lusso al fine di monetizzare il flusso previsto. Nel complesso, il turismo mantiene elevato l'affluenza nei principali centri commerciali e protegge le vendite da eventuali fluttuazioni del prezzo del petrolio, rafforzando la crescita costante del mercato al dettaglio del Qatar.
Aumento del reddito disponibile e degli afflussi di espatriati
L'attività non legata agli idrocarburi rappresenta ora il 64% del PIL reale, offrendo alle famiglie fonti di reddito diversificate e sollevando i bilanci discrezionali nel mercato al dettaglio del Qatar. Il visto Mustaqel, rilasciato a febbraio 2024, consente ai professionisti qualificati di ottenere un permesso di soggiorno di cinque anni, creando un segmento di clientela stabile interessato a elettronica di alta qualità, cibo gourmet e abbigliamento firmato. La penetrazione del commercio mobile si attesta al 43% e la sostenibilità rimane un fattore di acquisto per il 57% dei consumatori, quindi le app offrono badge di carbon score e abbonamenti con ricarica che attraggono gli acquirenti attenti all'ambiente. Il pacchetto di incentivi AI da 2.4 miliardi di dollari attira ingegneri dei dati, i cui elevati guadagni si traducono in aggiornamenti dei dispositivi per la smart home che stimolano il CAGR dell'11.75% del segmento dell'elettronica. Le comunità di espatriati richiedono anche una cucina autentica, spingendo i supermercati ad ampliare le corsie dedicate ai prodotti etnici e a utilizzare etichette dinamiche sugli scaffali in più lingue. Le boutique di lusso situate a Lusail City ospitano stilisti bilingue e offrono servizi di shopping a distanza per i viaggiatori d'affari che prolungano i soggiorni. Poiché sempre più professionisti stabiliscono contratti a lungo termine, le catene di arredamento per la casa osservano un aumento delle dimensioni del carrello per i beni durevoli, favorendo l'espansione dei margini nel mercato al dettaglio del Qatar.
Espansione delle moderne infrastrutture di vendita al dettaglio
Gli 1.15 milioni di m² di Place Vendôme, i 256,000 m² del Mall of Qatar e i 433,847 m² del Doha Festival City ridefiniscono complessivamente lo shopping in Qatar, combinando attività commerciali, ricreative e culturali che posizionano i centri commerciali come mete per gite di un giorno. La riduzione delle tariffe delle licenze commerciali, fino al 90% a luglio 2024, riduce le barriere all'ingresso per gli inquilini e accelera l'implementazione di nuovi concept nel mercato retail del Qatar. I magazzini doganali del porto di Hamad e i lotti della zona franca di Ras Bufontas accorciano ulteriormente le catene di approvvigionamento, consentendo ai marchi di rifornire i flagship store entro quarantotto ore dallo sdoganamento. Gli sviluppatori dotano i centri commerciali di 5G, corsie di ritiro a bordo strada e dashboard di gestione della folla basate sull'intelligenza artificiale che orchestrano le promozioni per gli inquilini in tempo reale. I proprietari di immobili di lusso collaborano alla creazione di biennali d'arte stagionali con le autorità turistiche per incrementare l'affluenza al di fuori delle fasce orarie di punta. Tuttavia, la GLA pro capite dei negozi al dettaglio supera ormai gli 1.3 m², quindi gli operatori adottano soluzioni di intrattenimento multi-tenant, come scogliere al coperto e arene VR, per differenziarsi. Il risultato netto è un'infrastruttura moderna che sostiene il coinvolgimento degli acquirenti, ma richiede un'innovazione continua per mitigare il rischio di spazi vuoti nel mercato retail del Qatar.
Analisi basate sull'intelligenza artificiale e piloti senza cassiere
I progetti pilota di IA generativa spaziano dalla previsione della domanda, ai prezzi in tempo reale e alle casse automatiche in ipermercati e negozi specializzati nel mercato al dettaglio del Qatar. Il Ministero delle Comunicazioni e delle Tecnologie dell'Informazione sta elaborando un quadro di governance dell'IA per garantire l'etica dei dati, incoraggiando così una più ampia diffusione [3] Ministero delle Comunicazioni e delle Tecnologie dell'Informazione, "Bozza del quadro normativo sull'IA", thepeninsulaqatar.com. . La Banca Centrale del Qatar integra questi sforzi con la funzionalità Request-to-Pay sulla sua rete Fawran, consentendo ai commercianti di sollecitare gli acquirenti per il pagamento immediato e ridurre i tassi di transazioni fallite. Lo strumento di rilevamento della domanda basato sull'IA del Gruppo Lulu ha già ridotto le rotture di stock del 14% e supportato una crescita del 70% dei ricavi dell'e-commerce nel 2024, dimostrando il ROI per il rifornimento basato sui dati. Gli operatori di minimarket stanno testando postazioni di cassa basate sulla visione che riducono i tempi di coda a meno di trenta secondi e liberano il personale per l'upselling. Le catene di elettronica integrano chatbot basati sull'intelligenza artificiale nei loro siti web in arabo e inglese, guidando gli acquirenti nella scelta della compatibilità con i sistemi di domotica. Con la diffusione di questa tecnologia, la manutenzione predittiva delle infrastrutture della catena del freddo e l'analisi dei consumi energetici nei centri commerciali riducono i costi operativi, rendendo l'IA un pilastro imprescindibile della competitività nel mercato al dettaglio del Qatar.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Eccesso di offerta e cannibalizzazione nei centri commerciali | -0.7% | Comune di Doha | A breve termine (≤ 2 anni) |
| Dipendenza dalle importazioni e volatilità della catena di approvvigionamento | -0.5% | Nazionale, acuto per i prodotti deperibili | Medio termine (2-4 anni) |
| Aumento dei costi operativi (utenze, affitto, manodopera) | -0.6% | Centri commerciali urbani | Medio termine (2–4 anni) |
| Saturazione dei segmenti di vendita al dettaglio di fascia media | -0.4% | il | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Eccesso di offerta e cannibalizzazione nei centri commerciali
Il tasso di sfitto supera già il 20% in diversi centri commerciali di Doha, poiché la rapida espansione della GLA ha superato la domanda immediata dei consumatori, determinando sconti sugli affitti e cicli di locazione più brevi nel mercato retail del Qatar. I debutti quasi simultanei di Place Vendôme, Mall of Qatar e Doha Festival City hanno frammentato il traffico di acquirenti e diluito le vendite al metro quadro. Il calo del 6% del fatturato regionale di Majid Al Futtaim e la chiusura di undici filiali Carrefour sottolineano lo stress che i grandi operatori affrontano quando la sovrapposizione non viene controllata. I centri commerciali secondari privi di punti di riferimento per l'intrattenimento ricorrono a locazioni di servizi alla comunità – cliniche, hub di co-working e chioschi del settore pubblico – per rimanere rilevanti. I rivenditori razionalizzano la presenza commerciale accorpando punti vendita poco performanti in ibridi online più showroom con retrobottega dark-store. Gli sviluppatori accelerano le conversioni a uso misto, aggiungendo torri residenziali o ali alberghiere per diversificare il flusso di cassa. Tuttavia, la pressione della cannibalizzazione persisterà finché la crescita demografica e gli arrivi turistici non assorbiranno completamente la capacità ampliata del mercato al dettaglio del Qatar.
Dipendenza dalle importazioni e volatilità della catena di approvvigionamento
Le importazioni coprono l'85% del volume delle merci, quindi shock nei trasporti, oscillazioni dei cambi e strozzature geopolitiche si ripercuotono rapidamente sui prezzi di scaffale nel mercato al dettaglio del Qatar. Le lacune nella catena del freddo al di fuori di Doha limitano la consegna in giornata dei prodotti ortofrutticoli, spingendo i commercianti di generi alimentari a mantenere riserve di inventario più elevate che erodono il capitale circolante. L'implementazione graduale dell'IVA complica ulteriormente i calcoli dei costi di sbarco, costringendo gli aggiornamenti IT a integrare i codici fiscali e a riprezzare i codici a barre da un giorno all'altro. I rivenditori più piccoli con un potere contrattuale limitato non possono coprire efficacemente i supplementi di trasporto e si trovano ad affrontare una contrazione dei profitti quando i calendari promozionali si scontrano con i ritardi nelle spedizioni. I beni di lusso denominati in valuta comportano il rischio di ribassi se il deprezzamento del rial coincide con una domanda debole. Le serre governative per la sicurezza alimentare forniscono un sollievo a lungo termine, ma richiedono anni per essere ampliate, quindi la resilienza della catena di approvvigionamento – multi-sourcing, magazzini doganali e avvisi di rischio tramite intelligenza artificiale – diventa un imperativo di sopravvivenza per il mercato al dettaglio del Qatar.
Analisi del segmento
Per tipo di prodotto: Resilienza alimentare nell'accelerazione dell'elettronica
Nel 42.02, il settore alimentare, delle bevande e del tabacco rappresentava il 2025% della quota di mercato al dettaglio del Qatar, ancorata alla domanda quotidiana e alle abitudini di ospitalità che determinano un'elevata frequenza di acquisto. Si prevede che il settore dell'elettronica e degli elettrodomestici crescerà dell'11.28% con un CAGR fino al 2031, trainato dalla roadmap nazionale per l'intelligenza artificiale e dalla crescente adozione della smart home, segnalando un cambiamento di categoria all'interno delle dimensioni complessive del mercato al dettaglio del Qatar. Le linee di prodotti per la cura della persona traggono spunto da etichette di sostenibilità e stazioni di ricarica che rispondono al 57% delle preferenze ecologiche degli acquirenti. Abbigliamento e accessori beneficiano degli afflussi del turismo di lusso, soprattutto nei flagship store dei centri commerciali che curano capsule collection per i festival regionali. Gli acquisti di mobili si rafforzano poiché i visti quinquennali incoraggiano gli espatriati a investire in alloggi permanenti, a vantaggio delle linee scandinave di fascia media e dei prodotti italiani premium. Le linee industriali e automobilistiche sono in ritardo perché l'espansione della metropolitana e le opzioni di ride-hailing compensano la spinta all'acquisto di un'auto. In tutte le categorie, la disponibilità all'IVA spinge i fornitori a rinegoziare le condizioni di pagamento, costringendo i rivenditori a dare priorità alle scorte a rapida rotazione per mantenere sana l'economia del mercato al dettaglio del Qatar.
Le catene di elettronica offrono prodotti alimentari in più categorie tramite schede di marketplace, mentre i supermercati offrono auricolari e smart speaker di marca alle casse, confondendo i confini delle categorie alla ricerca di quote di mercato. I rivenditori di generi alimentari promuovono partnership con aziende agricole idroponiche per garantire la freschezza in giornata, giustificando così i prezzi maggiorati. I controlli sulle importazioni di tabacco ora richiedono notifiche prima dell'arrivo, quindi i tabaccai specializzati implementano la tracciabilità tramite blockchain per sdoganare senza problemi. I marchi di bellezza installano chioschi per la diagnosi cutanea basati sull'intelligenza artificiale che promuovono l'upselling di integratori alimentari, rafforzando la sinergia con i prodotti alimentari salutari. I marchi di moda di lusso ospitano corner dedicati all'usato per attrarre gli espatriati della Generazione Z attenti al risparmio, prolungando così il ciclo di vita dei prodotti. Nel complesso, la diversificazione a livello di prodotto, supportata da approfondimenti sui dati, mantiene l'inventario agile e il coinvolgimento degli acquirenti elevato nel mercato al dettaglio del Qatar.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di vendita al dettaglio: l'egemonia del commercio moderno incontra lo slancio digitale
Modern Trade ha conquistato il 62.73% del mercato al dettaglio del Qatar nel 2025, grazie agli ipermercati che coniugano il risparmio derivante dagli acquisti all'ingrosso con un vasto assortimento di prodotti importati che attraggono le famiglie numerose di espatriati. Le piattaforme digitali stanno accelerando a un CAGR del 17.95% grazie a una connettività Internet del 94%, commissioni di elaborazione ridotte tramite NAPS e una logistica duty-free dell'ultimo miglio che rende competitive le inserzioni transfrontaliere. I negozi di quartiere sopravvivono grazie alla vicinanza e alla familiarità culturale, offrendo prodotti etnici di base e linee di credito informali durante i periodi di interruzione del ciclo di pagamento. I marketplace integrano generi alimentari, elettronica e moda in casse con carrello singolo, utilizzando la traduzione automatica per servire trenta lingue. La partnership con Cainiao di Qatar Airways Cargo promette consegne in due giorni nei Paesi del Golfo, ampliando la selezione oltre la capacità dei corridoi fisici. Gli strumenti di richiesta di pagamento basati sulla tecnologia finanziaria migliorano i tassi di incasso per le PMI, aprendo le porte ai marchi artigianali. Le catene moderne rispondono convertendo alcuni negozi in magazzini bui per fasce orarie di consegna di trenta minuti, garantendo così che il mercato al dettaglio del Qatar rimanga omnicanale al suo interno.
Le aziende di e-commerce sperimentano le roulotte mobili, showroom di furgoni che parcheggiano vicino agli edifici adibiti a uffici durante la pausa pranzo, combinando prove istantanee con il pagamento tramite QR code per la consegna a domicilio. Gli ipermercati testano vendite lampo in diretta streaming dagli studi in negozio, catturando gli acquisti d'impulso e liberandosi delle eccedenze. I negozi a conduzione familiare collegano i cataloghi WhatsApp ai corrieri ciclistici di quartiere, estendendo la portata a costi minimi. I programmi fedeltà migrano verso portafogli QR code singoli che aggregano punti tra centri commerciali, stazioni di servizio e catene di supermercati, in modo che gli acquirenti possano accumulare premi più velocemente e rimanere all'interno dei cicli di spesa dell'ecosistema. Il software IVA formatta automaticamente le fatture digitali, semplificando i resi sui canali online e offline. Nel complesso, l'ibridazione sostituisce il pensiero binario dei canali, confermando che il mercato al dettaglio del Qatar prospera grazie a percorsi di acquisto fluidi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per formato: la scala dell'ipermercato affronta l'agilità della convenienza
Nel 2025, gli ipermercati hanno mantenuto una quota di mercato del 47.66% offrendo pacchetti convenienti con prodotti di prima necessità e servizi per famiglie che attirano clienti durante il fine settimana. I minimarket , con una crescita prevista del 13.21% annuo composto, beneficiano della densificazione urbana e della domanda di snack da parte dei lavoratori freelance, proliferando nelle aree di transito della metropolitana e nei grattacieli residenziali. I supermercati occupano una posizione intermedia con un'accurata selezione di prodotti freschi e banchi gastronomia che attraggono le famiglie attente alla salute. I grandi magazzini ripensano i layout, orientandoli verso laboratori interattivi e boutique di abbigliamento di seconda mano, mentre i marchi monomarca accelerano le strategie di vendita diretta al consumatore. I negozi specializzati all'interno di Place Vendôme espongono orologi di lusso con prove virtuali in realtà aumentata, attirando turisti facoltosi. I depositi cash-and-carry si rivolgono al settore della ristorazione, ma i portali B2B stanno erodendo quote di mercato aggregando ordini all'ingrosso provenienti da diversi ristoranti. Le catene di minimarket stanno sperimentando l'apertura di micro-mercati 24 ore su 24 nelle hall degli uffici, con accesso tramite RFID, riducendo al minimo i tempi di pagamento e adattandosi ai diversi orari di lavoro in Qatar.
Gli ipermercati si ridimensionano in formati urbani compatti con il marchio "express" per recuperare il traffico per la colazione nei giorni feriali e competere con i negozi di quartiere. Gli operatori dei minimarket integrano armadietti per la consegna dei pacchi, trasformando i punti vendita in nodi dell'ultimo miglio che supportano i resi e-commerce, riducendo così l'opacità logistica nel mercato al dettaglio del Qatar. I grandi magazzini firmano accordi di drop-shipping con i marketplace regionali per estendere le corsie virtuali senza mettere a rischio l'inventario. Gli operatori specializzati collaborano con i concierge degli hotel per serate di shopping private, aumentando l'efficienza fuori orario di punta. Le normative sulla localizzazione della forza lavoro spingono gli ipermercati ad automatizzare l'inventario, liberando il personale qatariota per ruoli di servizio di maggior valore. Il risultato finale è un portafoglio di formati dinamici in cui agilità e tecnologia prevalgono sempre più sulla metratura.
Panorama normativo
In Qatar, la regolamentazione del commercio al dettaglio è coordinata dal Ministero del Commercio e dell'Industria (MOCI), che gestisce la registrazione e le licenze commerciali e svolge funzioni di controllo del mercato tramite il suo Dipartimento per le Licenze di Qualità e il Controllo del Mercato. I rivenditori che applicano promozioni e sconti sono soggetti alla supervisione del MOCI, il che innalza gli standard di conformità per quanto riguarda prezzi, etichettatura e procedure promozionali, in particolare per la grande distribuzione e i prodotti a rapida rotazione.
Le recenti politiche e misure di contenimento dei costi hanno avuto un impatto anche sulle condizioni operative quotidiane. A luglio 2024, le tariffe per le licenze commerciali sono state ridotte fino al 90%, snellendo gli oneri amministrativi per l'apertura di nuovi negozi e il lancio di nuovi concept. Sul fronte commerciale e logistico, la digitalizzazione doganale, inclusa l'integrazione della piattaforma doganale Al Nadeeb con il sistema TIR (a partire da maggio 2025), supporta lo sdoganamento preventivo e una movimentazione più rapida delle merci importate, elemento centrale per l'assortimento dei negozi in Qatar.
Analisi della catena del valore
Le catene del valore del commercio al dettaglio in Qatar si basano inizialmente su una forte dipendenza da merci importate, per poi passare al trasporto merci in entrata gestito da infrastrutture logistiche nazionali, prima della distribuzione verso la grande distribuzione, i negozi specializzati e i centri di distribuzione per l'e-commerce. I magazzini doganali del porto di Hamad, insieme alle infrastrutture logistiche collegate alle zone franche di Ras Bufontas, sono un fattore chiave per la gestione delle scorte, la gestione dei dazi doganali e il rifornimento più rapido delle reti di negozi incentrate su Doha. Ciò è particolarmente rilevante data la sensibilità del mercato ai tempi di consegna delle importazioni e ai vincoli della catena del freddo.
Sul lato a valle della catena di approvvigionamento, i grandi rivenditori e i marketplace collegano le scorte ai consumatori attraverso la logistica omnicanale, che include il prelievo in negozio, le operazioni di dark store e le piattaforme di consegna dell'ultimo miglio di terze parti. Opzioni di instradamento alternative, come il corridoio terrestre di Abu Samra e i collegamenti con i porti regionali (tra cui Sohar, Salalah e Duqm), aumentano la resilienza per le categorie sensibili ai tempi di consegna. Le capacità logistiche collegate alla QFZA e le iniziative di instradamento predittivo supportano anche la pianificazione per i picchi di domanda, i periodi promozionali e i rapidi cicli di aggiornamento degli SKU nei settori dell'elettronica e dei prodotti alimentari di alta gamma.
Panorama competitivo
Il mercato retail del Qatar è moderatamente concentrato, con i principali attori che detengono una quota significativa nel 2024. Tra questi, Lulu Group si distingue come leader di mercato, sfruttando le sue dimensioni per promuovere l'efficienza negli acquisti, nella logistica e nell'analisi basata sull'intelligenza artificiale, rafforzando ulteriormente il proprio vantaggio competitivo. Majid Al Futtaim, messo a dura prova dalle difficoltà regionali, ha lanciato il suo marchio HyperMax per riposizionare il messaggio di valore dopo l'uscita di Carrefour da Oman e Giordania, evidenziando la necessità di strategie di marchio localizzate. Qatar Duty Free, rafforzato dal canale turistico della compagnia aerea nazionale, si diversifica in boutique dedicate al benessere e alle spa e pop-up con chef Michelin, catturando una spesa incrementale mentre i voli riprendono. L'adozione della tecnologia differenzia i vincitori: il merchandising basato sull'intelligenza artificiale, gli scanner per scaffali con visione artificiale e la manutenzione predittiva sui sistemi HVAC riducono i costi e aumentano i livelli di servizio, aiutando le catene a difendere la propria quota nel mercato retail del Qatar. La localizzazione della forza lavoro tramite la legge sulla qatarizzazione n. 12 del 2024 aumenta la complessità della retribuzione, pertanto i grandi gruppi implementano sistemi di gestione dell'apprendimento per accelerare l'aggiornamento delle competenze dei cittadini e raggiungere le soglie delle quote senza degrado del servizio.
Le partnership strategiche plasmano il campo di battaglia. L'accordo di Qatar Airways Cargo con Cainiao sblocca le rotte rapide tra la Cina e i Paesi del Golfo, consentendo ai venditori di e-commerce di consegnare entro quarantotto ore, mentre l'acquisizione di Snoonu per 320 milioni di dollari da parte dell'azienda saudita Jahez segnala un consolidamento transfrontaliero nel settore delle consegne alimentari che rafforza la densità degli ordini digitali. I gruppi di ipermercati firmano accordi di previsione collaborativa con aziende agricole idroponiche locali per assicurarsi fasce orarie di raccolta prioritarie, migliorando la provenienza dei prodotti freschi. Le catene di minimarket siglano accordi di franchising con i principali marchi globali di prodotti di largo consumo, alla ricerca di sinergie nella catena di fornitura e di valore del marchio. Gli operatori del lusso specializzato negoziano contratti di locazione di shop-in-shop all'interno di hotel di prestigio, catturando gli acquisti d'impulso dei turisti al di fuori degli orari di apertura dei centri commerciali. Nel frattempo, le startup fintech integrano opzioni di pagamento rateale nei terminali POS, attraendo acquirenti di fascia media senza compromettere il posizionamento premium del marchio e, a sua volta, rafforzando le linee competitive lungo l'innovazione dell'esperienza di pagamento.
I disruptor emergenti sfruttano gli spazi vuoti. I negozi di alimentari tecnologici offrono consegne in trenta minuti per 4,000 SKU nei quartieri centrali di Doha, affidandosi a nodi di micro-evasione degli ordini e a rider guidati dall'intelligenza artificiale. I rivenditori specializzati in prodotti salutistici curano attentamente le linee di prodotti chetogenici, vegani e senza glutine importate, raramente disponibili nelle grandi catene, ottenendo prezzi maggiorati, compensati da una fascia demografica benestante. Gli outlet village vicino ai posti di blocco di frontiera mirano ad attrarre gli espatriati attenti al prezzo durante i viaggi del fine settimana, creando un contrappunto di valore ai centri commerciali di lusso di punta. I gestori di grandi magazzini pianificano corner di rivendita e servizi di noleggio per corteggiare gli acquirenti eco-consapevoli della Generazione Z, differenziandosi dalle catene di fast fashion. Nel complesso, le dinamiche competitive nel mercato retail del Qatar ruotano attorno a scala, agilità tecnologica e focus di nicchia, con ogni asse che offre una strada praticabile per difendere o conquistare quote di mercato nell'orizzonte di previsione.
Leader del settore della vendita al dettaglio in Qatar
Gruppo LuLu Internazionale
Carrefour Qatar (MAF Retail)
Beni di consumo Al Meera
Gruppo Safari
Monoprix Qatar (Ali Bin Ali)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: LuLu Group International ha annunciato un investimento di 500 milioni di riyal del Qatar (137 milioni di dollari USA) per l'apertura di tre nuovi ipermercati in Qatar (Baraha Town/Abu Hamour, Al Waab, Isola di Qetaifan) con un periodo di apertura previsto di 8-10 mesi. L'espansione amplia direttamente la rete di ipermercati in Qatar e rafforza la leadership di mercato, espandendo la presenza nei corridoi residenziali ad alta crescita e potenziando al contempo le iniziative di fidelizzazione e di merchandising basate sui dati.
- Maggio 2026: Il punto vendita Carrefour Qatar (Majid Al Futtaim) Villaggio ha riaperto con un layout rinnovato nell'ambito del programma di modernizzazione dei negozi. Il restyling del marchio mantiene il posizionamento premium e l'affluenza di clienti in un centro commerciale di primaria importanza, consentendo al contempo una migliore analisi delle vendite in negozio e un'esperienza omnicanale più efficace.
- Aprile 2026: Al Meera Consumer Goods Company ha presentato una nuova identità di marca incentrata sull'espansione delle capacità e dei servizi digitali; ha riportato un utile netto di 39.629 milioni di riyal del Qatar nel primo trimestre del 2026 (con un aumento del 18.55% su base annua). Il passaggio a un'esperienza cliente incentrata sul digitale favorisce l'efficienza dei costi e il valore per gli azionisti attraverso una maggiore integrazione online-offline.
Ambito del rapporto sul mercato al dettaglio del Qatar
Un mercato al dettaglio comporta la vendita di beni o servizi direttamente ai consumatori per il loro consumo. Il settore al dettaglio del Qatar è segmentato in base a prodotti e canali di distribuzione. Per prodotto, il mercato è segmentato in alimenti e bevande, cura della persona e della casa, abbigliamento, calzature e accessori, mobili, giocattoli e hobby, elettrodomestici ed elettronica e altri prodotti. Per canali di distribuzione, il mercato è segmentato in supermercati/ipermercati, minimarket, grandi magazzini, negozi specializzati, online e altri canali di distribuzione). Il rapporto offre previsioni sulle dimensioni del mercato per il settore al dettaglio in Qatar in termini di valore (USD) per tutti i segmenti sopra indicati.
Per tipo di prodotto
| Prodotti alimentari, bevande e tabacco |
| Cura personale e cura della casa |
| Abbigliamento, calzature e accessori |
| Mobili, giocattoli e hobby |
| Non Food & Automotive |
| Elettronica e Elettrodomestici |
| Altri prodotti |
Per canale di vendita al dettaglio
| Commercio al dettaglio tradizionale a conduzione familiare |
| Commercio al dettaglio moderno |
| E-commerce e altri |
Per formato
| ipermercati |
| Grande Distribuzione |
| MINIMARKET |
| Grandi magazzini |
| Negozi specializzati |
| Altri (farmacia, cash and carry, grossista) |
| Per tipo di prodotto | Prodotti alimentari, bevande e tabacco |
| Cura personale e cura della casa | |
| Abbigliamento, calzature e accessori | |
| Mobili, giocattoli e hobby | |
| Non Food & Automotive | |
| Elettronica e Elettrodomestici | |
| Altri prodotti | |
| Per canale di vendita al dettaglio | Commercio al dettaglio tradizionale a conduzione familiare |
| Commercio al dettaglio moderno | |
| E-commerce e altri | |
| Per formato | ipermercati |
| Grande Distribuzione | |
| MINIMARKET | |
| Grandi magazzini | |
| Negozi specializzati | |
| Altri (farmacia, cash and carry, grossista) |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato al dettaglio del Qatar nel 2026 e con quale rapidità crescerà?
Il mercato al dettaglio del Qatar avrà una dimensione di 19.44 miliardi di dollari nel 2026 e si prevede che aumenterà a un CAGR del 4.05%, raggiungendo i 23.69 miliardi di dollari entro il 2031.
Quale segmento di prodotti si sta espandendo più rapidamente?
Si prevede che il settore degli elettrodomestici ed elettronici crescerà a un CAGR dell'11.28% entro il 2031, spinto dall'adozione della smart home e dal programma di incentivi governativi per l'intelligenza artificiale.
Quale canale di vendita al dettaglio presenta le prospettive di crescita più forti?
Si prevede che l'e-commerce e altri settori registreranno un CAGR del 17.95% grazie alla penetrazione di Internet del 94%, alla logistica duty-free e ai pagamenti istantanei abilitati dalla tecnologia finanziaria.
Perché il comune di Doha è dominante nelle vendite al dettaglio?
Doha ospita mega-centri commerciali, uffici aziendali e il principale aeroporto del Paese, che le garantiscono una quota di mercato del 53.60% e un flusso costante di turisti e residenti.
In che modo le future norme sull'IVA e sull'imposta minima globale influenzeranno i rivenditori?
Entrambe le misure aumentano i requisiti di conformità e accrescono le pressioni sulla visibilità dei costi, incoraggiando i rivenditori ad adottare sistemi di contabilità fiscale digitale e a rinegoziare le condizioni con i fornitori per proteggere i margini.
Oltre agli ipermercati, quali formati di negozi stanno prendendo piede?
Si prevede che i minimarket cresceranno del 13.21% di CAGR, poiché la densità urbana, lo stile di vita attivo 24 ore su XNUMX e la tecnologia senza cassiere basata sull'intelligenza artificiale incoraggiano gli acquirenti a preferire le spese rapide.


