

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
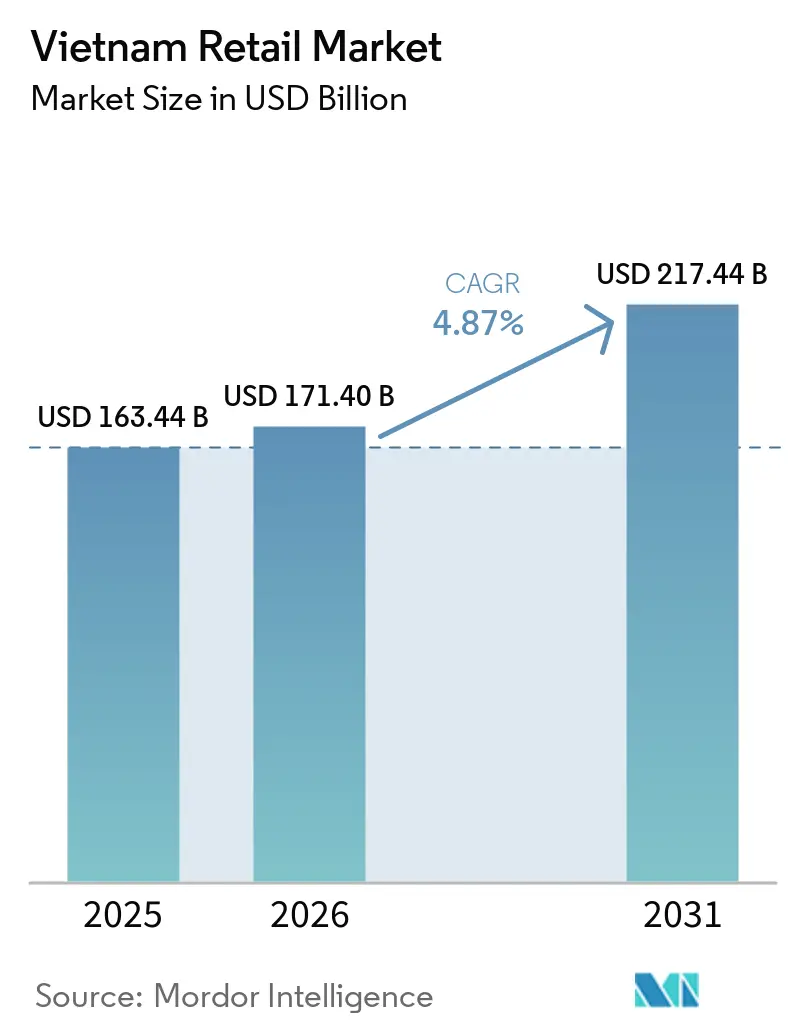
| Dimensione del mercato (2026) | 171.40 miliardo di dollari |
| Dimensione del mercato (2031) | 217.44 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.87% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato al dettaglio in Vietnam di Mordor Intelligence
Si prevede che le dimensioni del mercato al dettaglio del Vietnam passeranno da 163.44 miliardi di dollari nel 2025 e 171.40 miliardi di dollari nel 2026 a 217.44 miliardi di dollari entro il 2031, registrando un CAGR del 4.87% tra il 2026 e il 2031.
L'espansione nel 2026 riflette una fase di consolidamento dopo la ripresa post-pandemica e indica che la crescita si sta spostando dal volume al valore, con i centri urbani prossimi alla saturazione e le catene che danno priorità alla difesa dei margini. L'orientamento politico ufficiale punta a una crescita più rapida entro il 2030, ma i risultati effettivi sono inferiori alle ambizioni, poiché i rivenditori bilanciano l'espansione con la redditività e gli aggiornamenti della supply chain. Il mix di canali continua a evolversi con la diffusione di modelli di social-commerce e ibridi, mentre l'applicazione della fatturazione elettronica supporta i pagamenti digitali e la formalizzazione dei piccoli commercianti. Le scelte di formato si stanno orientando verso soluzioni pratiche che si adattano alla densità urbana e alle missioni di viaggio rapido, e gli investimenti nella logistica stanno gettando le basi per un assortimento più ampio e fresco e un'esecuzione di qualità superiore.
Punti chiave del rapporto
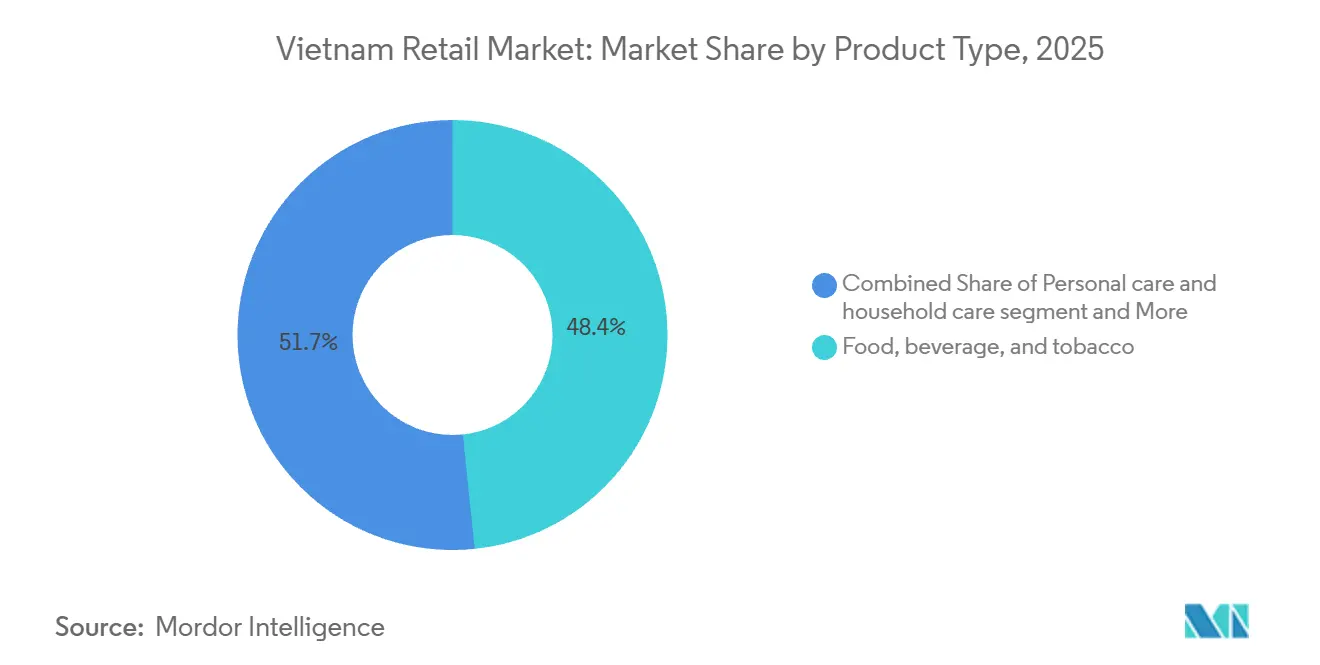
- Per tipologia di prodotto, nel 2025 il settore alimentare, delle bevande e del tabacco ha conquistato il 48.35% della quota di mercato al dettaglio in Vietnam, mentre si prevede che il settore della cura della persona e della casa crescerà a un CAGR del 6.46% fino al 2031.
- Per canale di vendita al dettaglio, i tradizionali negozi a conduzione familiare hanno conquistato il 59.35% della quota di mercato al dettaglio in Vietnam nel 2025, mentre l'e-commerce e i modelli ibridi hanno registrato un CAGR previsto del 5.75% per il periodo 2026-2031.
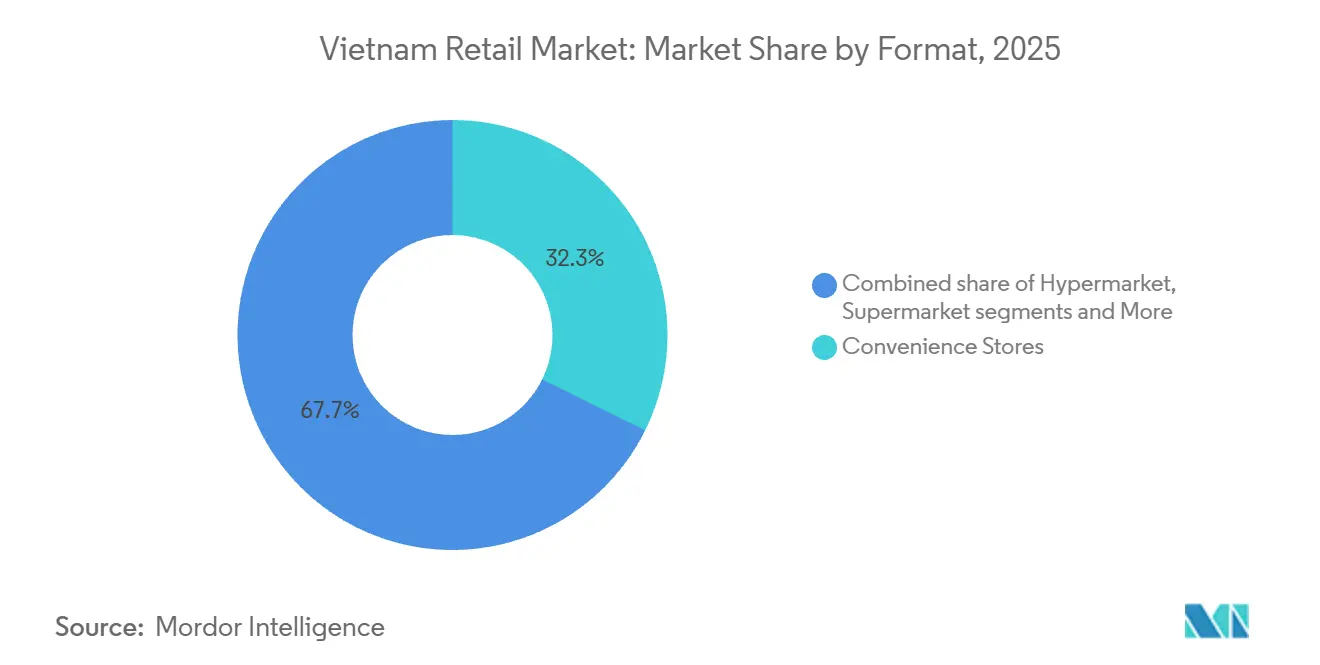
- In base al formato, i minimarket hanno detenuto una quota del 32.32% nel 2025 e si prevede che cresceranno a un CAGR del 6.35% fino al 2031, dimostrando come la vendita al dettaglio di prossimità sia un punto fermo del mercato al dettaglio vietnamita e acceleri le occasioni di acquisto di beni di prima necessità oltre i supermercati e gli ipermercati.
- In termini geografici, le regioni centrali e degli altopiani centrali rappresentavano circa un quarto del valore nazionale al dettaglio nel 2025, mentre le province del Delta del Mekong hanno registrato una crescita significativa delle vendite al dettaglio nel 2024, il che delinea la distribuzione regionale delle dimensioni del mercato al dettaglio del Vietnam oltre le due principali aree metropolitane.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato al dettaglio in Vietnam
Analisi dell'impatto dei conducenti
| DRIVER | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento del reddito disponibile della classe media | + 1.2% | Nazionale, concentrato a Ho Chi Minh City, Hanoi, Da Nang | Medio termine (2-4 anni) |
| Espansione della penetrazione dei generi alimentari urbani oltre le città di primo livello | + 1.5% | Cintura industriale settentrionale, compresi Hai Phong e Quang Ninh, Mekong | A lungo termine (≥ 4 anni) |
| Accelerazione della logistica dell'ultimo miglio della catena del freddo | + 0.8% | Nazionale, con guadagni iniziali a Long An, Dong Nai e Can Tho | Medio termine (2-4 anni) |
| Regime obbligatorio di fatturazione elettronica per migliorare la conformità fiscale | + 0.6% | Applicazione più rigorosa della legge a Ho Chi Minh City e Hanoi | A breve termine (≤ 2 anni) |
| Crescente diffusione dello streaming live del social-commerce | + 0.9% | Nazionale, con la forza della Gen Z e dei Millennial nei centri urbani | A breve termine (≤ 2 anni) |
| Le importazioni “grigie” transfrontaliere erodono l’assortimento locale | + 0.5% | Province di confine (Lang Son, Lao Cai), principali mercati urbani tra cui Ho Chi Minh City e Hanoi | Breve-medio termine (≤ 3 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento del reddito disponibile della classe media
Nel 2025, la fascia di reddito medio in Vietnam si è ampliata, spostando la spesa verso alimenti confezionati pronti all'uso, marchi importati per la cura della persona e soluzioni pronte al consumo con prezzi più elevati rispetto ai formati tradizionali. Questa tendenza ha incrementato la crescita dei marchi propri, poiché i rivenditori hanno utilizzato i margini di profitto dei marchi privati per contrastare l'aumento degli affitti e dei costi del lavoro, mantenendo al contempo prezzi attraenti per i consumatori attenti al rapporto qualità-prezzo. Il fenomeno è più evidente a Ho Chi Minh City e Hanoi, dove la soglia di accesso al commercio al dettaglio moderno si è abbassata, ampliando la base di famiglie che frequentano catene di negozi e centri commerciali. Categorie discrezionali come abbigliamento e calzature hanno conquistato una quota di spesa maggiore, mentre la spesa per alimenti di base si è moderata, in quanto le famiglie hanno diversificato i consumi verso alternative confezionate e di alta gamma. Gli operatori di centri commerciali stranieri hanno capitalizzato su questo aspetto, creando aree specializzate di lusso nei nuovi centri commerciali di punta. Il Lotte Mall West Lake Hanoi ha registrato un elevato afflusso di clienti e vendite nei primi 15 mesi, attirando marchi internazionali di bellezza e moda nel panorama commerciale della capitale. [1] KEDGLOBAL.COM https://www.kedglobal.com/retail/newsView/ked202509160001.
Espansione della penetrazione dei supermercati urbani oltre le città di primo livello
Città di secondo e terzo livello come Hai Phong, Quang Ninh, Can Tho e Da Nang hanno registrato una crescita delle vendite al dettaglio più rapida nel 2024 rispetto a Ho Chi Minh City, aprendo spazi per i moderni formati di supermercati che desiderano espandere le proprie reti oltre i centri metropolitani saturi. Bach Hoa Xanh di Mobile World ha raggiunto la redditività a livello aziendale nel 2024 e punta ad aprire centinaia di nuovi supermercati concentrati sul Vietnam centrale, poiché il management mira a bilanciare la densità della rete nel sud con l'espansione nelle province meno servite. Il miglioramento dei collegamenti di trasporto ha ridotto i tempi di percorrenza e i costi logistici nel Mekong, aumentando l'accesso dei consumatori a punti vendita di grandi dimensioni e offrendo ai fornitori percorsi più agevoli verso i centri di distribuzione. I progetti di Central Retail per nuovi centri commerciali a Hung Yen e Yen Bai supportano l'espansione nel corridoio settentrionale, che ha visto una crescita più rapida del settore retail legata all'espansione industriale e all'afflusso di lavoratori. [2] CENTRALRETAIL.COM https://www.centralretail.com/en/newsroom/news-and-activities/994/central-retail-posts-q1-2025-revenue-of-69280-million-baht-profit-of-2337-million-baht-gearing-up-for-bold-growth-across-local-and-global-markets. Le catene di farmacie hanno anche convalidato il playbook multiformato nelle città secondarie mentre Long Chau ha esteso la copertura in tutte le province e ha utilizzato i servizi sanitari per guidare il traffico ricorrente nei negozi e l'attività di cross-selling.
Accelerazione della logistica della catena del freddo dell'ultimo miglio
La capacità di stoccaggio a freddo e lo sviluppo della rete distributiva sono fondamentali per incrementare l'offerta di prodotti freschi e ridurre gli sprechi, e una serie di investimenti aziendali dal 2024 indicano un continuo miglioramento nei nodi situati vicino alle zone industriali meridionali. LOTTE Global Logistics ha avviato la costruzione a Dong Nai di un impianto refrigerato dedicato, la cui apertura è prevista per il 2026, e Nichirei TBA Logistics ha inaugurato un nuovo magazzino frigorifero a Long An per servire produttori alimentari, negozi di alimentari e operatori del settore della ristorazione. Anche gli investitori istituzionali hanno stipulato contratti di locazione a lungo termine per magazzini frigoriferi, a testimonianza della fiducia nella domanda da parte di grandi clienti 3PL e reti di vendita al dettaglio che intendono ampliare l'assortimento di prodotti refrigerati e surgelati nei quartieri in rapida crescita. Con l'aumento della capacità di stoccaggio a temperatura controllata e il miglioramento delle rotte, i negozi di alimentari possono incrementare l'offerta di prodotti freschi e ridurre gli sprechi, il che sostiene i margini e il traffico nonostante l'inflazione degli affitti. Il fatturato per punto vendita di Bach Hoa Xanh è migliorato nel 2024 grazie all'ampliamento dell'assortimento e all'ammodernamento dei sistemi di refrigerazione interni, che hanno supportato scontrini medi più elevati, mentre le partnership di distribuzione con terze parti hanno esteso la copertura ai distretti limitrofi. [3] MWG.VN https://cdnv2.tgdd.vn/mwgvn/investorrelations/files/posts/2025/4/3099/bd/b4/bdb4909af7f69858abb538dac47b2e76.pdf. Le tendenze delle esportazioni di prodotti ittici e delle importazioni di carne prima del 2025 hanno rafforzato la necessità di controllo della temperatura nei canali di vendita al dettaglio e di ristorazione che ora crescono di pari passo con gli investimenti nella logistica. [4] MOIT.GOV.VN https://moit.gov.vn/en/news/latest-news/ministry-of-industry-and-trade-holds-regular-press-conference-for-q3-2025.html.
Regime obbligatorio di fatturazione elettronica per migliorare la conformità fiscale
Il governo ha imposto l'integrazione della fatturazione elettronica per frenare l'evasione fiscale e promuovere i pagamenti senza contanti, spingendo i commercianti a collegare i sistemi POS con le piattaforme centralizzate dell'autorità fiscale. Questa spinta ha contribuito ad accelerare le transazioni senza contanti, che hanno raggiunto quasi 18 miliardi nei primi nove mesi del 2025, mentre i pagamenti QR sono aumentati notevolmente in termini di volume e valore, grazie all'adozione da parte dei consumatori di modalità di pagamento incentrate sui dispositivi mobili. [5] VIETNAMPLUS.VNP I pagamenti transfrontalieri non sono commisurati alla domanda del mercato | Vietnam+ (VietnamPlus). I commercianti più piccoli hanno dovuto affrontare costi di integrazione che hanno favorito l'uscita dal mercato o l'affiliazione a reti in franchising, e questa dinamica ha supportato un graduale consolidamento, mentre il commercio moderno ha ampliato i suoi vantaggi in termini di sistemi, dati e conformità. I volumi delle transazioni via Internet e mobile sono aumentati nel 2025, parallelamente alla costante penetrazione dei conti bancari, che supporta i modelli di vendita al dettaglio omnicanale anche laddove il pagamento in contrassegno rimane comune al di fuori delle principali aree metropolitane. A Ho Chi Minh City e Hanoi l'iter di attuazione delle politiche e delle relative misure di controllo è più rapido e si prevede che si estenda ulteriormente, collegando la conformità fiscale alle ricevute digitali e ai controlli di inventario, aumentando così la trasparenza per tutti i sottosettori del commercio al dettaglio.
Analisi dell'impatto delle restrizioni
| RITENZIONE | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevata inflazione degli affitti commerciali nei principali corridoi commerciali | -0.4% | Distretto 1 di Ho Chi Minh, Hanoi Hoan Kiem e Ba Dinh, centro di Da Nang | A breve termine (≤ 2 anni) |
| Catena di fornitura frammentata di categorie fresche | -0.3% | Nazionale, acuto negli altopiani centrali e nel delta del Mekong | Medio termine (2-4 anni) |
| La persistente preferenza per il pagamento alla consegna sta rallentando i pagamenti digitali | -0.2% | Province rurali nelle regioni centrali e settentrionali | Medio termine (2-4 anni) |
| Un bacino nazionale limitato di talenti specializzati in analisi dei dati per la vendita al dettaglio moderna | -0.1% | Nazionale, con lacune al di fuori di Ho Chi Minh City e Hanoi | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato aumento degli affitti commerciali nei principali corridoi commerciali
Gli affitti dei negozi al dettaglio di lusso a livello stradale nei quartieri centrali di Ho Chi Minh City e Hanoi si sono avvicinati a 150 dollari al metro quadro al mese entro la metà del 2025, e questo ha spostato le decisioni di occupazione verso aree più piccole e strade secondarie dove il traffico è inferiore ma i costi di occupazione sono sostenibili. Questa pressione ha compresso i margini delle catene di supermercati e ha stimolato l'ottimizzazione della rete e le decisioni di trasferimento che hanno ridotto l'esposizione ai corridoi premium a favore della copertura multi-nodo e dell'evasione degli ordini tramite dark store. I rivenditori di elettronica hanno ridotto le sedi nel 2024, quando la densità e l'aumento degli affitti hanno ridotto le vendite al metro quadro e messo sotto pressione l'economia dei negozi. I centri commerciali hanno mantenuto in media un tasso di occupazione relativamente stabile, ma i negozi con affaccio sulla strada hanno dovuto affrontare un maggiore abbandono degli inquilini quando i rinnovi dei contratti di locazione hanno rivisto gli affitti in linea con la ripresa del turismo e l'affluenza negli uffici nei giorni feriali. Gli operatori hanno risposto spostando la crescita verso siti dedicati esclusivamente all'evasione degli ordini e cluster legati alla logistica nelle città secondarie, dove la domanda in entrata supporta la consegna in 30 minuti in quartieri ad alta densità a una frazione degli affitti di lusso.
Catena di fornitura frammentata di categorie fresche
I prodotti freschi transitano attraverso numerosi intermediari e mercati tradizionali, il che aumenta le perdite post-raccolto e limita la qualità costante sugli scaffali dei supermercati. La catena del freddo rimane un vincolo rispetto ai competitor regionali, e ciò impone un doppio approvvigionamento da mercati umidi e aziende agricole a contratto, con conseguente aumento dei costi di approvvigionamento e contrazione dei volumi. Le province del Mekong contribuiscono in modo significativo alla produzione di frutta e verdura, ma non dispongono di una gamma completa di centri di confezionamento, siti di classificazione e capacità di cross-docking, il che riduce le scorte vendibili e aumenta la selezione in negozio. Negli Altipiani Centrali, la distribuzione multilivello aggiunge giorni ai tempi di consegna e riduce la freschezza all'arrivo, il che ha un impatto sui rivenditori che mirano a espandere l'offerta di prodotti freschi a marchio privato, che dipendono dalla tracciabilità e da un più rigoroso controllo della temperatura. Sono previsti nuovi programmi per i centri di raccolta che potrebbero ridurre i livelli di intermediazione se i finanziamenti e le tempistiche saranno mantenuti fino alla consegna nel 2027 e oltre.
Analisi del segmento
Per tipo di prodotto: la cura personale premium supera la crescita degli alimenti di base
Alimenti, bevande e tabacco si sono assicurati una quota del 48.35% nel mercato al dettaglio vietnamita nel 2025, mentre la cura della persona e della casa sta registrando un CAGR del 6.46% dal 2026 al 2031, poiché i prodotti per la cura della pelle e i detersivi premium importati guadagnano spazio sugli scaffali e raggiungono prezzi più elevati. Questo mix riflette come i moderni supermercati, i centri commerciali e il live streaming stiano rafforzando la premiumizzazione, mentre i consumatori mantengono una spesa stabile per le categorie di prodotti di base. Elettronica ed elettrodomestici hanno generato un fatturato considerevole attraverso la distribuzione organizzata nel 2024, il che sottolinea come le famiglie bilancino gli aggiornamenti con la spesa alimentare di base. Abbigliamento e calzature hanno catturato una quota maggiore di nuovi acquisti tra il 2024 e il 2025, grazie al tasso di abbandono del fast fashion e ai contenuti online che amplificano la scoperta dei prodotti. Le categorie di arredamento e hobby hanno registrato una crescita più lenta, poiché le abitazioni urbane più piccole e i cicli di sostituzione più brevi hanno limitato le dimensioni degli scontrini, mentre un ingresso internazionale ritardato ha mantenuto gli assemblatori locali e le piattaforme online in testa.
Il mix di categorie si sta evolvendo da un livello di riferimento del 2020 verso alimenti confezionati e latticini di valore più elevato, grazie al miglioramento delle celle frigorifere e dei trasporti e al fatto che i rivenditori stanno spingendo i piatti pronti refrigerati e le referenze importate verso i prodotti convenience. I leader del settore della cura della persona hanno collaborato con le piattaforme per catturare la crescita durante i periodi di mega-sconto, producendo guadagni smisurati e dimostrando che il merchandising video-first accelera la conversione per i marchi di bellezza. La penetrazione dei prodotti a marchio privato presso cooperative e catene di supermercati è aumentata nel 2024, poiché un sottoinsieme di acquirenti è passato a prodotti equivalenti di alta qualità a prezzi inferiori rispetto ai concorrenti di marca, e questo si è rafforzato poiché i programmi fedeltà e l'iscrizione ai negozi hanno stimolato gli acquisti ripetuti. Le catene di farmacie hanno aggiunto servizi sanitari che hanno spinto l'espansione del carrello verso articoli affini alla salute come integratori e cura della persona, ampliando l'effetto alone per la vendita al dettaglio di prodotti convenience e alimentari. Questi cambiamenti illustrano come il mercato al dettaglio vietnamita combini prodotti di base stabili con una più rapida premiumizzazione nei segmenti salute e bellezza, che costruiscono economie di unità oltre le categorie di base.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di vendita al dettaglio: l'e-commerce erode il dominio tradizionale
I negozi tradizionali a conduzione familiare detenevano il 59.35% nel 2025, mentre l'e-commerce e i canali ibridi sono destinati a crescere a un CAGR del 5.75% dal 2026 al 2031, il che dimostra che le dimensioni del mercato al dettaglio vietnamita si stanno orientando verso formati digitali, mentre il commercio al dettaglio di strada a coda lunga rimane prominente nelle aree rurali e periurbane. Il commercio moderno ha ampliato la sua quota aggiungendo minimarket e supermercati a servizio completo che completano l'assortimento e le opzioni di pagamento non disponibili nei canali informali. Gli ecosistemi delle piattaforme hanno registrato forti guadagni in termini di valore e volumi nel 2024, con milioni di SKU quotati e venditori transfrontalieri che sono entrati attraverso canali di importazione grigia che mettono a dura prova la conformità fiscale. Le risposte politiche nel 2025 miravano a rafforzare la responsabilità tra piattaforme e venditori, mentre le definizioni e i meccanismi di applicazione per i contenuti in live streaming e l'identificazione sono ancora in fase di sviluppo. La forma complessiva del cambiamento di canale dipende dalla rapidità con cui i pagamenti e la logistica si diffonderanno oltre i centri metropolitani e da come la regolamentazione colmerà le lacune nella rendicontazione.
Il canale tradizionale ha registrato un calo assoluto delle vendite nel 2024, poiché gli acquirenti si sono spostati verso catene con prezzi coerenti e pagamenti integrati che riducono l'attrito alla cassa. I commercianti informali detengono ancora vantaggi strutturali nelle categorie di prodotti freschi in cui l'ispezione tattile è importante, in particolare nei quartieri del Mekong ancorati ai mercati rionali, dove l'aumento del reddito ha alimentato tassi di acquisto più elevati fino al 2024. La penetrazione dell'e-commerce è inferiore rispetto ad alcuni mercati regionali a causa delle preferenze di pagamento in contrassegno e dei costi di consegna rurali che aumentano la quota della logistica sul valore degli ordini rispetto ai centri urbani. Le vendite in live streaming hanno registrato tassi di conversione ben superiori alla navigazione online convenzionale e hanno attirato un terzo dei consumatori nel 2025 verso promozioni in stile evento, il che ha spinto i rivenditori a investire in contenuti e funzionalità della community. Le dinamiche di quota di mercato della piattaforma sono cambiate poiché la spinta di TikTok Shop ha costretto i concorrenti a sovvenzionare le commissioni e rafforzare i programmi di influencer per mantenere la quota di GMV, gestendo al contempo l'economia di unità in un contesto più promozionale.
Per formato: i minimarket dominano la domanda guidata dalla prossimità
Nel 2025, i minimarket detenevano una quota di mercato del 32.32% e si prevede che cresceranno a un tasso annuo composto del 6.35% fino al 2031. Questo dato supporta il settore della vendita al dettaglio in Vietnam, poiché i consumatori prediligono l'accesso 24 ore su 24 e la possibilità di fare la spesa velocemente vicino a casa e al lavoro. I piani di espansione di Circle K, 7-Eleven e GS25 prevedono l'apertura di centinaia di nuovi punti vendita entro il 2026, con particolare attenzione ai distretti emergenti di Hanoi e ai corridoi di espansione alla periferia di Ho Chi Minh City, dove i canoni di locazione sono in linea con le economie di scala del settore della ristorazione rapida. I minimarket con farmacia integrata hanno aggiunto servizi sanitari e categorie di prodotti d'impulso, incrementando lo scontrino medio e la frequenza degli acquisti, mentre le catene hanno investito in strumenti omnicanale che integrano il ritiro e la consegna a domicilio in piccoli punti vendita. Nel 2024, un'importante catena di minimarket è tornata alla redditività grazie a un assortimento rinnovato di alimenti freschi e pronti, supportato da una migliore refrigerazione interna e da un modello di prezzi e promozioni aggiornato. Questa combinazione continua ad attrarre clienti che fanno la spesa velocemente, sottraendoli agli ipermercati e ai supermercati più grandi, che dipendono dal traffico del fine settimana e dagli acquisti all'ingrosso.
Il numero di supermercati è aumentato fino all'inizio del 2026, mentre gli incrementi delle vendite like-for-like sono stati modesti a causa della sovrapposizione con i formati convenience e l'e-commerce sui panieri inferiori a 7.6 dollari. I mini formati delle catene nazionali hanno registrato una crescita like-for-like più forte nei modelli rurali e urbani misti, una volta sbloccati dalle piattaforme fedeltà che hanno raggiunto un'ampia quota di famiglie. Gli ipermercati hanno dovuto affrontare venti contrari strutturali, poiché lo shopping di destinazione si è attenuato nel 2024 e i consumatori hanno optato per piccole corse frequenti e opzioni alimentari basate su app, e questa dinamica ha spinto gli operatori a testare nuovi layout e mix di tenant. Gli operatori di grandi magazzini e centri commerciali hanno mantenuto un tasso di occupazione stabile, orientandosi verso l'intrattenimento, la ristorazione e i servizi di bellezza per incrementare le visite e i tempi di permanenza, mentre le vendite al dettaglio soft-line si sono contratte. I rivenditori specializzati di elettronica, sport, farmacia e prodotti per la mamma e l'infanzia hanno mantenuto posizioni difendibili grazie alla profondità di categoria, alla vendita consulenziale e ai servizi estesi, meno esposti alla concorrenza online basata solo sul prezzo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Nel 2024, Ho Chi Minh City ha registrato una crescita delle vendite al dettaglio del 5.2%, la più lenta tra le principali metropoli, un dato in linea con la maggiore penetrazione del commercio moderno e gli affitti elevati degli spazi commerciali che penalizzano i piccoli negozi nel centro città e spingono l'espansione verso i distretti circostanti. Quang Ninh e Hai Phong hanno registrato una crescita rispettivamente del 9.7% e del 9.6%, e le aperture previste di centri commerciali a Hung Yen e Yen Bai sono posizionate per intercettare una domanda simile proveniente dal corridoio settentrionale, grazie alla creazione di posti di lavoro nei settori della logistica e dell'industria. Hanoi ha riportato un fatturato di 23.42 miliardi di dollari nel settore del commercio al dettaglio e dei servizi al consumo per i primi otto mesi del 2025, con una crescita a doppia cifra, favorita dalla ripresa del turismo interno e degli eventi, che ha sostenuto l'affluenza nei centri commerciali e le vendite di categorie specializzate. Il Lotte Mall West Lake ha registrato un elevato numero di visitatori e un buon volume di vendite nei primi 15 mesi di attività nella capitale, sfruttando le aree dedicate alla bellezza di alta gamma per attrarre una clientela con maggiore capacità di spesa. Queste differenze di crescita relative confermano come il mercato al dettaglio in Vietnam si estenda oltre le due città più grandi, con investimenti di capitale e negozi che si spostano lungo la costa settentrionale e verso i centri urbani.
Le province del Delta del Mekong hanno registrato complessivamente una crescita delle vendite al dettaglio del 14.4% nel 2024, superando la media nazionale nello stesso periodo, e ciò riflette l'aumento del reddito agricolo e il potenziamento dei trasporti che ha ridotto i costi logistici sui principali punti di collegamento. Ben Tre ha raggiunto 2.69 miliardi di dollari di vendite al dettaglio nel 2024 e ha dovuto affrontare un elevato deterioramento delle verdure a foglia verde, che ha evidenziato le lacune nella conservazione a freddo e nella selezione a monte. Le province centrali e degli altopiani centrali rappresentavano circa il 24% del valore nazionale delle vendite al dettaglio nel 2025, sulla base di dati regionali e report locali sulla struttura del mercato, e tale quota indica che la quota di mercato delle vendite al dettaglio in Vietnam è distribuita oltre i due maggiori centri urbani. Da Nang e Can Tho hanno registrato una solida crescita nel 2025 nei primi tre trimestri, derivante dalla ripresa del turismo, dalle assunzioni nel settore dei servizi e dai costanti investimenti nella logistica che hanno sostenuto la distribuzione regionale. Questi modelli interregionali mostrano anche come affitti e personale rimangano più gestibili al di fuori dei principali centri urbani, il che aiuta le catene ad aumentare il numero di punti vendita senza comprimere l'economia delle unità.
La crescita a Ho Chi Minh City ha subito un rallentamento rispetto al 2023, mentre Hanoi ha accelerato, e ciò indica l'effetto delle infrastrutture pubbliche, delle dinamiche del reddito e del traffico pedonale concentrato negli uffici nel rimodellamento della domanda al dettaglio. Gli obiettivi politici della Strategia Nazionale per lo Sviluppo del Mercato al Dettaglio definiscono un percorso di crescita nazionale che dipende dalla formalizzazione dei canali, dall'integrazione digitale dei piccoli commercianti e da nuovi corridoi che collegano le province interne ai nodi commerciali costieri. L'attuazione degli aggiornamenti del mercato all'ingrosso, dei sussidi per la catena del freddo e della conformità all'e-commerce influenzeranno la distribuzione regionale dei formati di negozio e la densità di evasione degli ordini omnicanale. Le dimensioni del mercato al dettaglio vietnamita saranno determinate dal modo in cui questi investimenti si allineeranno con il capitale privato, in particolare nelle città di Livello 2 e Livello 3 che stanno attirando una quota crescente di aperture di negozi e sviluppi di centri commerciali. L'interazione tra la crescita salariale regionale, i nodi logistici e la velocità di urbanizzazione definirà l'implementazione della rete di negozi e le aree di consegna nel periodo di previsione.
Panorama competitivo
Il mercato retail vietnamita è frammentato, con i primi cinque operatori che detengono circa un quinto del valore totale, lasciando la maggior parte della quota ai mercati tradizionali e ai rivenditori indipendenti che servono quartieri densamente popolati in diverse province. La concorrenza si è intensificata con l'espansione delle funzionalità omnicanale, dei programmi fedeltà e delle architetture di private label dei gruppi nazionali, che aumentano i margini e la fidelizzazione nonostante l'aumento dei costi di occupazione e operativi. Mobile World ha realizzato un fatturato di 5.09 miliardi di dollari nel 2024 da un ecosistema di 5,292 negozi tra elettronica, alimentari, farmacie e prodotti per la prima infanzia, raggiungendo la leadership grazie a una capillare copertura, alla produttività dei negozi e al crescente contributo delle vendite online. WinCommerce di Masan è tornata alla redditività nel 2024 con un fatturato di 1.25 miliardi di dollari da una vasta rete e ha utilizzato l'abbonamento WiN per guidare la maggior parte delle vendite attraverso promozioni mirate e servizi finanziari complementari. Queste mosse sono in linea con la strategia del settore retail vietnamita di costruire motori di crescita più solidi nei settori dei dati, dei pagamenti e delle partnership di fornitura, in grado di estendersi oltre le megalopoli.
Rimangono spazi vuoti nel settore alimentare omnicanale delle città di secondo livello, dove l'economia dei dark store supera gli affitti delle strade principali e consente consegne rapide che soddisfano le aspettative dei consumatori basate su esperienze di social-commerce. I marchi privati offrono margini di espansione nelle categorie di prodotti freschi e refrigerati, una volta che la copertura della catena del freddo aumenterà e i contratti "dal produttore al consumatore" si espanderanno in tutte le regioni. Le piattaforme di social-commerce hanno sconvolto i costi di acquisizione dei clienti e i funnel di conversione nel 2025 e hanno costretto i principali operatori storici dell'e-commerce a difendere la propria quota di mercato con sussidi sulle commissioni e impegni con gli influencer, nonostante il restringimento dei tassi di acquisto. Il portafoglio di negozi specializzati di AEON in Vietnam è cresciuto notevolmente nell'anno fiscale 2024 e l'azienda ha delineato un percorso per espandere la rete di centri commerciali verso il 2030 con un ingente piano di investimenti, mentre Lotte ha accelerato il posizionamento dei centri commerciali premium con West Lake ad Hanoi e ha segnalato piani per altri complessi nelle principali città. Queste strategie indicano come gli operatori internazionali considerino il mercato retail vietnamita come una lunga pista per formati esperienziali e assortimenti premium che completano le reti basate sulla convenienza.
Central Retail ha annunciato piani di investimento fino al 2026 per ampliare la copertura del settore alimentare e non alimentare e per espandere i marchi di centri commerciali e supermercati verso una presenza quasi nazionale entro il 2026, il che intensificherà la concorrenza nelle province centrali e settentrionali. Vincom Retail ha registrato un miglioramento del tasso di occupazione nei suoi centri commerciali nel 2024 e solidi risultati finanziari, che supportano un riequilibrio del mix di negozi verso categorie che incentivano le visite ripetute e punti vendita di riferimento nel settore della ristorazione e dell'intrattenimento. Saigon Co.op ha riportato un maggiore contributo online nel 2024 e ha fissato nuovi obiettivi per l'e-commerce nel 2025, espandendo al contempo la propria rete di negozi con nuove sedi che intercettano la domanda delle aree suburbane e provinciali. Il mercato al dettaglio in Vietnam continua a premiare gli operatori che integrano online e offline, utilizzano i dati per perfezionare l'assortimento e le promozioni e investono in una logistica che riduce le perdite e aumenta la disponibilità di prodotti freschi. L'implementazione di questi elementi determinerà quali portafogli sosterranno una crescita a doppia cifra in determinate categorie, mentre la lunga coda dei piccoli rivenditori si adatta alle pressioni normative e ai costi.
Leader del settore della vendita al dettaglio in Vietnam
Gruppo Masan (WinCommerce/WinMart)
Saigon Cooperativa
Mobile World Investment Corp. (The Gioi Di Dong, Dien May Xanh, Bach Hoa Xanh)
AEON Vietnam
Central Retail Vietnam (GO!/Big C)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Ottobre 2025: l'Assemblea nazionale del Vietnam ha approvato la decisione n. 2326/QD-TTg che istituisce la strategia nazionale per lo sviluppo del mercato al dettaglio, con l'obiettivo di una crescita annua dell'11-11.5% delle vendite al dettaglio totali entro il 2030, insieme a una crescita del 15-20% dell'e-commerce, con un sostegno politico per l'integrazione digitale delle PMI e per le infrastrutture logistiche.
- Settembre 2025: Lotte Shopping Co. ha annunciato l'intenzione di aprire da due a tre ulteriori centri commerciali di lusso nelle principali città vietnamite entro il 2030, sulla scia del successo del suo fiore all'occhiello, il Lotte Mall West Lake Hanoi. L'espansione rientra nella più ampia strategia dell'azienda volta a rafforzare la propria presenza retail all'estero e a stimolare la crescita nel Sud-est asiatico.
- Luglio 2025: il vice primo ministro Ho Duc Phoc ha emesso il comunicato ufficiale 124/CD-TTg che impone l'applicazione delle fatture elettroniche e delle transazioni non in contanti per prevenire l'evasione fiscale, accelerando l'adozione dei pagamenti tramite codice QR, che ha registrato una crescita del volume del 61.6% e una crescita del valore del 150.7% su base annua nei primi nove mesi del 2025.
- Maggio 2025: Central Retail Vietnam ha annunciato un investimento di 258.7 milioni di dollari per l'espansione nel settore alimentare e non alimentare entro il 2026, con l'obiettivo di realizzare 57 province con 6-8 nuovi ipermercati e centri commerciali GO!, 10-12 mini-negozi Go! e 10-15 supermercati Tops Market, per raggiungere un fatturato di 1.52 miliardi di dollari.
Ambito del rapporto sul mercato al dettaglio in Vietnam
Il commercio al dettaglio è il processo di vendita di beni o servizi di consumo ai clienti attraverso molteplici canali di distribuzione per generare un profitto. Un'analisi completa del mercato al dettaglio in Vietnam include una valutazione delle tendenze emergenti per segmento, dei cambiamenti significativi nelle dinamiche di mercato e una panoramica del mercato.
Il rapporto sul mercato al dettaglio in Vietnam è segmentato per tipologia di prodotto (alimenti, bevande e tabacco; cura della persona e della casa; abbigliamento, calzature e accessori; mobili, giocattoli e hobby; prodotti industriali e automobilistici; elettrodomestici ed elettronici; altri prodotti), canale di vendita al dettaglio (negozi tradizionali a conduzione familiare; commercio moderno; e-commerce e altri) e per formato (ipermercati; supermercati; minimarket; grandi magazzini; negozi specializzati; altri).
Per tipo di prodotto
| Prodotti alimentari, bevande e tabacco |
| Cura personale e cura della casa |
| Abbigliamento, calzature e accessori |
| Mobili, giocattoli e hobby |
| Non Food & Automotive |
| Elettronica e Elettrodomestici |
| Altri prodotti |
Per canale di vendita al dettaglio
| Commercio al dettaglio tradizionale a conduzione familiare |
| Commercio al dettaglio moderno |
| E-commerce e altri |
Per formato
| ipermercati |
| Grande Distribuzione |
| MINIMARKET |
| Grandi magazzini |
| Negozi specializzati |
| Altri (farmacia, cash & carry, grossista) |
| Per tipo di prodotto | Prodotti alimentari, bevande e tabacco |
| Cura personale e cura della casa | |
| Abbigliamento, calzature e accessori | |
| Mobili, giocattoli e hobby | |
| Non Food & Automotive | |
| Elettronica e Elettrodomestici | |
| Altri prodotti | |
| Per canale di vendita al dettaglio | Commercio al dettaglio tradizionale a conduzione familiare |
| Commercio al dettaglio moderno | |
| E-commerce e altri | |
| Per formato | ipermercati |
| Grande Distribuzione | |
| MINIMARKET | |
| Grandi magazzini | |
| Negozi specializzati | |
| Altri (farmacia, cash & carry, grossista) |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni del mercato al dettaglio in Vietnam e le prospettive di crescita entro il 2031?
Il mercato al dettaglio del Vietnam avrà una dimensione di 171.40 miliardi di dollari nel 2026 e si prevede che raggiungerà i 217.44 miliardi di dollari entro il 2031, con un CAGR del 4.87%.
Quali categorie di prodotti sono leader e quali crescono più rapidamente nel commercio al dettaglio in Vietnam?
Nel 2025, i settori alimentare, delle bevande e del tabacco hanno registrato una quota del 48.35%, mentre la cura della persona e della casa è quella in più rapida crescita, con un CAGR del 14.36% nel periodo 2026-2031.
Come sta cambiando il mix di canali nel mercato retail vietnamita?
Nel 2025, i punti vendita tradizionali hanno rappresentato il 59.35% delle vendite, mentre l'e-commerce e i modelli ibridi sono destinati a crescere a un CAGR del 20.29% nel periodo 2026-2031, grazie allo streaming live del social-commerce che aumenta le conversioni.
Quale formato si sta espandendo più rapidamente nel commercio al dettaglio in Vietnam?
Nel 2025 i minimarket detenevano una quota del 32.32% e si prevede che cresceranno a un CAGR del 16.35% entro il 2031, superando supermercati e ipermercati.
Quali aziende stanno attuando importanti mosse strategiche nel commercio al dettaglio in Vietnam?
Mobile World e WinCommerce di Masan hanno segnalato miglioramenti nella redditività e nell'estensione della loro presenza nel 2024, AEON ha delineato i piani per espandere la propria rete di centri commerciali entro il 2030 e Central Retail ha impegnato nuovo capitale per l'espansione entro il 2026.


