

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
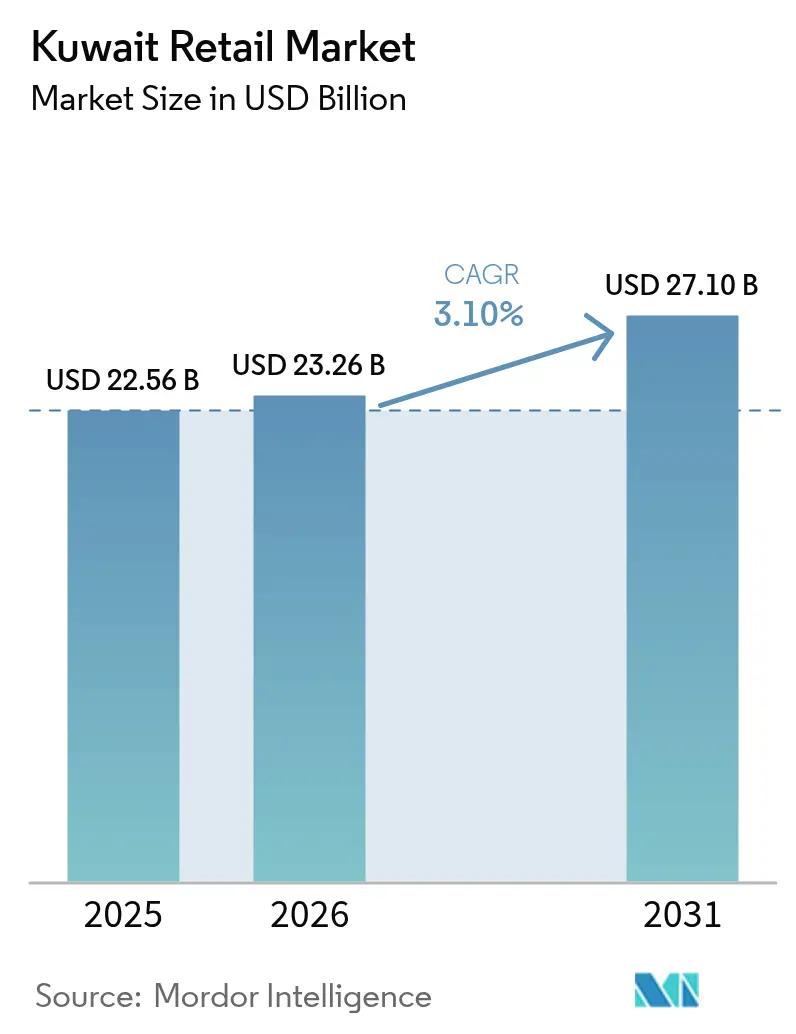
| Dimensione del mercato (2026) | 23.26 miliardo di dollari |
| Dimensione del mercato (2031) | 27.10 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.10% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato al dettaglio del Kuwait di Mordor Intelligence
Si prevede che il mercato al dettaglio del Kuwait crescerà da 22.56 miliardi di dollari nel 2025 a 23.26 miliardi di dollari nel 2026, per poi raggiungere i 27.1 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.1% nel periodo 2026-2031. Questo quadro delinea le dimensioni del mercato al dettaglio del Kuwait e la sua traiettoria prevista. Le famiglie stanno integrando le visite ai negozi fisici con i pagamenti digitali, grazie alla diffusione dei pagamenti istantanei, il che sta rimodellando i modelli di affluenza e la conversione digitale nei principali governatorati che rappresentano il fulcro del mercato al dettaglio del Kuwait. Gli espatriati costituiscono la maggior parte della forza lavoro, il che sostiene la velocità dei consumi nelle categorie chiave e favorisce una maggiore frequenza delle transazioni nei formati moderni, elementi centrali del mercato al dettaglio del Kuwait. [1]Times Kuwait, "Gli espatriati rappresentano oltre tre quarti della forza lavoro", Times Kuwait, timeskuwait.comLa proposta di legge sui mutui sbloccherebbe il credito a lungo termine e riallocherebbe la spesa delle famiglie verso categorie legate alla casa, amplificando la domanda al dettaglio di mobili, elettrodomestici ed elettronica che caratterizzano il mercato al dettaglio del Kuwait. Gli operatori stanno riequilibrando le reti di negozi e le catene di approvvigionamento per assorbire l'inflazione importata e garantire la resilienza in un contesto di fluttuazioni dei costi di fornitura, sfruttando al contempo i sistemi di pagamento e gli ecosistemi di fidelizzazione per mantenere la propria quota di mercato nel settore della vendita al dettaglio in Kuwait. I riallineamenti dei franchising, tra cui l'uscita da determinati marchi e il rebranding locale, sottolineano inoltre il ruolo cruciale dell'agilità del portafoglio nella protezione dei margini e nel mantenimento dell'ampiezza dell'assortimento nel mercato al dettaglio del Kuwait.
Punti chiave del rapporto
- Per tipologia di prodotto, nel 2025 il mercato al dettaglio del Kuwait era dominato da alimenti, bevande e tabacco, con una quota del 46.19%; si prevede che i settori farmaceutico, dei beni di lusso e altri prodotti cresceranno a un tasso annuo composto del 5.04% fino al 2031.
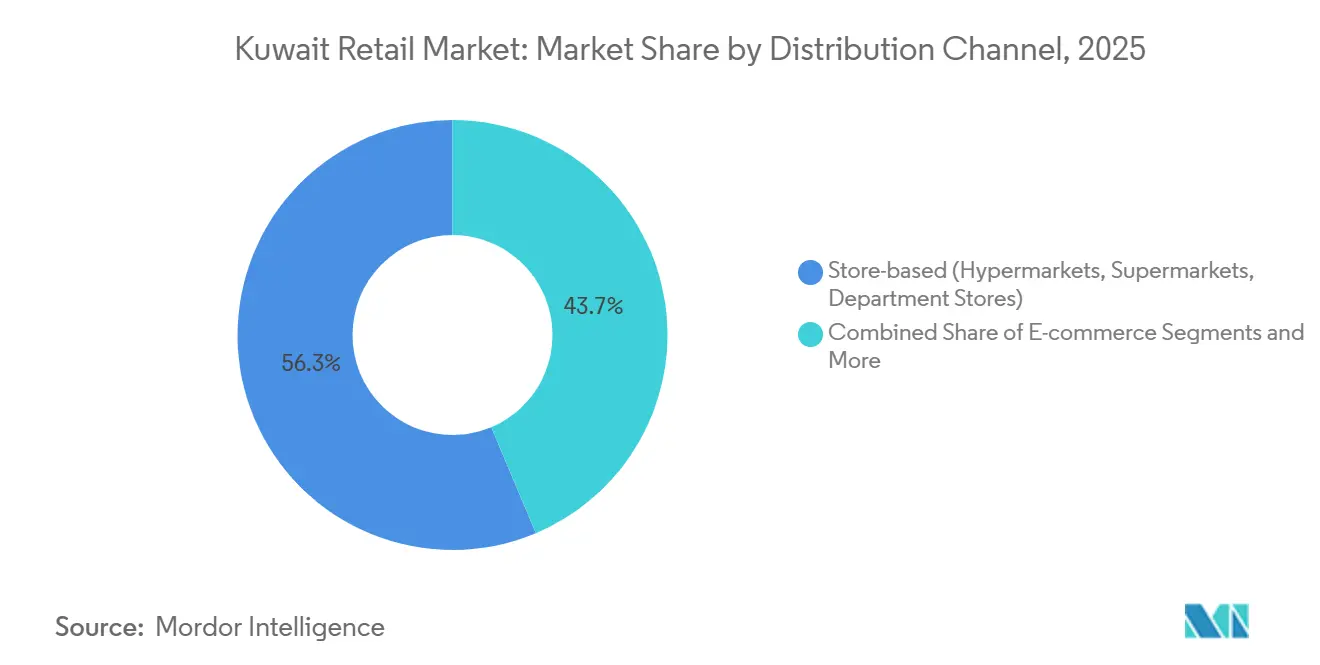
- Per canale di distribuzione, nel 2025 il formato basato sui negozi fisici deteneva il 56.34% della quota di mercato al dettaglio in Kuwait, mentre l'e-commerce ha registrato il CAGR (tasso di crescita annuale composto) più elevato, pari al 5.13% fino al 2031.
- Dal punto di vista geografico, il Governatorato di Kuwait City rappresentava il 43.43% del mercato al dettaglio del Kuwait nel 2025, mentre Hawalli sta crescendo a un tasso annuo composto del 5.68% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato al dettaglio del Kuwait
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'aumento del reddito disponibile traina la crescita del mercato incentrato sui giovani. | + 0.8% | Globale, con una presenza concentrata nelle province di Kuwait City e Hawalli, ospita gruppi di professionisti ed espatriati. | Medio termine (2-4 anni) |
| Espansione dell'ecosistema dell'e-commerce e dell'omnicanalità | + 0.7% | A livello globale, primi risultati positivi a Kuwait City, Hawalli e Farwaniya. | A breve termine (≤ 2 anni) |
| La forza lavoro espatriata stimola la domanda del mercato dei consumatori. | + 0.6% | Diffusione globale, con ripercussioni su tutti i governatorati, a causa della dispersione degli espatriati nelle zone residenziali. | A breve termine (≤ 2 anni) |
| La legislazione sui mutui apre nuove opportunità di credito per i consumatori. | + 0.5% | Nazionale, con primi successi nei governatorati suburbani come Al Mutlaa e Sabah Al Ahmad | Medio termine (2-4 anni) |
| Visione 2035: infrastrutture e riforme di governo | + 0.4% | Corridoi infrastrutturali nazionali, con attività commerciali adiacenti nella Capitale, Ahmadi e Jahra | A lungo termine (≥ 4 anni) |
| Reti mediatiche del settore retail che creano opportunità di crescita dei ricavi | + 0.1% | Presenza digitale globale, con punti vendita fisici in centri commerciali ad alto traffico a Kuwait City e Hawalli | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'aumento del reddito disponibile traina la crescita del mercato rivolto ai giovani.
La popolazione del Kuwait ha raggiunto i 5.1 milioni a metà del 2025, incrementando la base di consumatori a cui si rivolgono i rivenditori, con gamme di prezzo e premium allineate alle fasce di reddito. La struttura demografica è sbilanciata verso i giovani e l'ampia quota di popolazione in età lavorativa crea condizioni favorevoli per una crescita pluriennale dei consumi, man mano che le diverse fasce di reddito attraversano i periodi di picco. L'attività reale non petrolifera è migliorata nel 2025, sostenendo il potere d'acquisto delle famiglie e contribuendo a stabilizzare le categorie di spesa discrezionale a cui si rivolge il commercio moderno. La Banca Centrale del Kuwait ha ridotto il suo tasso di sconto al 3.75% nel settembre 2025, abbassando i costi di finanziamento e favorendo le categorie di prodotti di fascia alta come elettronica e articoli per la casa [2] Banca Centrale del Kuwait, "Comunicato stampa sugli sviluppi economici, finanziari e bancari", Banca Centrale del Kuwait, cbk.gov.kw. La normalizzazione della spesa rispetto ai livelli elevati post-pandemia rimane una caratteristica a breve termine, tuttavia i rivenditori che adattano gli assortimenti alle preferenze dei giovani e alle fasce di reddito in aumento mantengono i guadagni in termini di volume e mix di categorie.
Espansione dell'ecosistema di e-commerce e omnicanale
I pagamenti istantanei, lanciati nel giugno 2024 tramite il sistema WAMD, hanno raggiunto oltre un milione di account registrati in un anno, accelerando la transizione verso transazioni elettroniche e contactless lungo tutto il percorso d'acquisto. Nel 2025, le transazioni presso i punti vendita sono aumentate, mentre i prelievi di contanti sono diminuiti, confermando una maggiore accettazione del digitale sia da parte dei consumatori che dei commercianti. Le principali catene stanno potenziando l'evasione degli ordini online e la robotica per migliorare la precisione del prelievo, ridurre i tempi di ciclo e supportare la consegna in giornata, il che aumenta i tassi di conversione per i servizi Click and Collect e di spedizione dal negozio. I rivenditori con solidi ecosistemi di fidelizzazione e dati proprietari stanno monetizzando il pubblico attraverso posizionamenti sui media retail che integrano le categorie a basso margine, supportando la redditività man mano che la penetrazione del digitale aumenta. Funzionalità che riducono gli attriti, come il POS con codice QR e la richiesta di pagamento (Request-to-Pay), dovrebbero favorire ulteriormente l'adozione, sostenendo così il vantaggio di crescita di questo canale nel mercato retail del Kuwait.
La forza lavoro espatriata stimola la domanda del mercato dei consumatori.
Gli espatriati rappresentano la maggior parte dell'occupazione nel settore privato, il che garantisce una spesa stabile per cibo, abbigliamento, elettronica e articoli per la casa. I flussi di rimesse in uscita sono aumentati nel 2025, segnalando condizioni del mercato del lavoro solide nonostante il trasferimento di reddito all'estero, e la relativa base salariale continua a sostenere i cicli di consumo giornalieri e settimanali. Le attività infrastrutturali legate ai piani di sviluppo nazionale hanno incrementato la domanda di manodopera qualificata e non qualificata, ampliando la base di consumatori nelle aree suburbane vicine ai nuovi corridoi residenziali e logistici. Le preferenze di categoria tra i gruppi di espatriati mantengono un'elevata velocità di acquisto nei beni di prima necessità e aumentano la quota di spesa per i formati di vendita al dettaglio di prossimità e di commercio rapido, rafforzando la diversità dei formati nel mercato al dettaglio del Kuwait. I rivenditori con solidi programmi di private label e partnership con i fornitori possono mantenere i prezzi sotto la pressione delle importazioni, contribuendo a fidelizzare gli acquirenti espatriati, sensibili al prezzo ma orientati alla comodità.
Reti di vendita al dettaglio e media che creano opportunità di crescita dei ricavi
I leader dell'omnicanalità hanno creato risorse di dati proprietarie attraverso programmi fedeltà e miglioramenti dei servizi di evasione ordini, che consentono posizionamenti pubblicitari ad alto margine e inserzioni sponsorizzate che integrano le linee di prodotti alimentari e di base a basso margine. I collegamenti della fedeltà alla maggior parte delle transazioni creano un'attribuzione a ciclo chiuso, interessante per i partner di marca che cercano conversioni misurabili e un incremento di categoria nel mercato retail del Kuwait. Con l'espansione di funzionalità come il punto vendita con codice QR e la richiesta di pagamento (Request-to-Pay) da parte di WAMD, i rivenditori aggiungono segnali di identità più deterministici, migliorando l'indirizzabilità del pubblico e supportando la monetizzazione dei media. Le dimensioni della popolazione del Kuwait pongono un limite naturale ai budget media totali, tuttavia l'elevato afflusso di visitatori nei centri commerciali e la forte penetrazione digitale nei bacini di utenza benestanti garantiscono una copertura di alta qualità, sostenendo la crescita dei media retail nonostante una base inferiore rispetto a quella dei Paesi del Golfo più grandi. Questo flusso di entrate sta diventando una leva strutturale per proteggere i margini a fronte dell'aumento dei costi di produzione e degli affitti, il che supporta modelli di guadagno più resilienti per le principali catene nel mercato retail del Kuwait.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Forte dipendenza dalle importazioni e volatilità dei costi | -0.6% | A livello nazionale, con governatorati dipendenti dai porti come Ahmadi e Al-Jahra esposti al trasferimento dei costi di trasporto | A breve termine (≤ 2 anni) |
| Saturazione dei centri commerciali di pregio e aumento dei costi di affitto | -0.4% | Il centro direzionale di Kuwait City e Salmiya a Hawalli, dove gli affitti al piano terra superano i 30 KD al metro quadro al mese | Medio termine (2-4 anni) |
| Gli acquisti transfrontalieri riducono il fatturato delle vendite locali. | -0.3% | Portata digitale globale, con effetti più marcati nei gruppi più esperti di tecnologia a Kuwait City e Hawalli | A breve termine (≤ 2 anni) |
| Carenza di talenti digitali nella logistica al dettaglio | -0.2% | La sfida nazionale in termini di forza lavoro è particolarmente grave nei distretti produttivi delle zone industriali di Farwaniya. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Forte dipendenza dalle importazioni e volatilità dei costi
Il Kuwait dipende dalle importazioni per molti beni di prima necessità, il che espone i rivenditori ai cicli globali dei prezzi, ai picchi dei costi di trasporto e all'impatto delle fluttuazioni valutarie, influenzando i prezzi sugli scaffali e la composizione del carrello della spesa. L'inflazione complessiva si è moderata nel 2025, tuttavia i prezzi di alimenti e bevande hanno continuato a crescere più rapidamente dell'indice generale, riducendo il potere d'acquisto reale e orientando la spesa verso i beni essenziali nel mercato al dettaglio kuwaitiano. Le dinamiche dei costi energetici influenzano le tariffe marittime e i costi logistici, che si ripercuotono sui prezzi al dettaglio anche quando le grandi catene utilizzano strategie di copertura o riserve derivanti da approvvigionamenti diretti. I commercianti reagiscono con modifiche all'assortimento, sostituzioni con marchi privati e negoziazioni con i fornitori per gestire l'economia unitaria, stabilizzando la percezione dei prezzi ma senza compensare completamente gli shock dei costi esterni. La pressione inflazionistica rimane un ostacolo per le categorie discrezionali con domanda elastica, rallentando gli upgrade di fascia alta al di fuori delle categorie essenziali nel mercato al dettaglio kuwaitiano.
Gli acquisti transfrontalieri riducono il fatturato delle vendite locali.
La spesa online, misurata su siti web e piattaforme digitali, è diminuita tra il 2024 e il 2025, un calo che gli analisti in Kuwait attribuiscono in parte agli acquisti transfrontalieri che bypassano i rivenditori nazionali. La forza del dinaro e le spedizioni internazionali agevolate o gratuite offerte dalle principali piattaforme incoraggiano gli acquisti di elettronica, abbigliamento e prodotti specializzati al di fuori del Kuwait, riducendo la quota di mercato dell'e-commerce locale nonostante il maggiore utilizzo del digitale. La crescita dei punti vendita fisici, unitamente al calo delle vendite online, indica una spesa frammentata a livello geografico, complicando le strategie di inventario e di prezzo per gli operatori nazionali nel mercato retail del Kuwait. I miglioramenti alle infrastrutture di pagamento nazionali favoriscono la comodità, ma non conferiscono un vantaggio nei flussi di pagamento transfrontalieri, che continuano a passare attraverso i circuiti di carte e i portafogli digitali globali. Le catene locali competono sulla velocità, sull'assortimento localizzato, sui servizi omnicanale e sui format esperienziali che i marketplace internazionali non possono replicare, rendendo questa la strategia a breve termine per arginare la perdita di clienti nel mercato retail del Kuwait.
Analisi del segmento
Per prodotto: Essentials Anchor, Premium Health Ascends
Nel 2025, il settore alimentare, delle bevande e del tabacco ha rappresentato il 46.19% del valore totale, grazie al supporto delle grandi catene che scalano gli acquisti e i prezzi per una popolazione in cui i beni di prima necessità dominano il carrello della spesa mensile. I leader del settore alimentare hanno ampliato la propria presenza e le capacità online per garantire la frequenza di acquisto e ampliare la penetrazione dei marchi privati, proteggendo così la percezione del valore al variare dei costi di importazione nel mercato al dettaglio del Kuwait. Il settore farmaceutico, dei beni di lusso e altri prodotti è quello in più rapida crescita, con un CAGR del 5.04% fino al 2031, a testimonianza della crescente consapevolezza in materia di salute e della domanda di prodotti di bellezza di alta gamma, trainata dalla maggiore partecipazione femminile alla forza lavoro e dalla giovane età dei consumatori. Le reti di farmacie si stanno espandendo in posizioni strategiche all'interno di centri commerciali, cooperative e cliniche, aumentando la prossimità e la possibilità di trovare prodotti di diverse categorie, rafforzando così il percorso di crescita di questo segmento nel mercato al dettaglio del Kuwait. L'inflazione dei prezzi alimentari nel 2025 ha esercitato pressione sui bilanci familiari, spingendoli verso i beni di prima necessità, ma le sottocategorie premium e del benessere hanno mantenuto la loro attrattiva, grazie a programmi fedeltà e promozioni mirate ai consumatori più propensi all'acquisto.
L'elettronica e gli elettrodomestici beneficiano del cambiamento nelle modalità di pagamento e dell'adozione dei pagamenti istantanei, che supportano valori medi degli ordini più elevati e riducono le difficoltà al momento del pagamento, sia online che nei negozi fisici, nel mercato retail del Kuwait. L'abbigliamento, le calzature e gli accessori stanno ricalibrando gli assortimenti tra prodotti economici e premium per soddisfare le esigenze dei giovani che acquistano frequentemente nei centri commerciali e online, contribuendo a sostenere la crescita dei canali di vendita misti a Kuwait City e Hawalli. I settori dell'arredamento, dei giocattoli e degli hobby mostrano sensibilità alle politiche sui mutui e alle consegne di alloggi, che guidano gli aggiornamenti ciclici nelle categorie di arredamento e prodotti per bambini man mano che nuove aree residenziali si popolano nel mercato retail del Kuwait. Il retail industriale e automobilistico è legato ai corridoi logistici e di assistenza, che intercettano la domanda di manutenzione e ricambi man mano che le reti di mobilità e di e-commerce si espandono verso nuovi hub. Le dimensioni del mercato retail del Kuwait per i beni di prima necessità rimangono il punto di riferimento per i volumi, mentre le categorie premium di bellezza e salute guidano la crescita prevista, poiché l'interazione omnicanale aumenta la scoperta di nuovi prodotti e gli acquisti ripetuti.
Per canale di distribuzione: l'impronta fisica cede il passo alla velocità digitale
Nel 2025, i canali di vendita basati su punti vendita fisici rappresentavano il 56.34% del mercato, trainati da ipermercati e supermercati, che puntano su un'ampia gamma di prodotti e su prezzi competitivi nelle zone ad alto traffico. I rivenditori si stanno orientando verso format di quartiere ed express per alleviare la pressione degli affitti, intercettare i clienti che si recano di persona per acquisti rapidi e rivolgersi ai nuovi quartieri residenziali nelle aree suburbane, fondamentali per il mercato retail del Kuwait. L'e-commerce è destinato a crescere a un tasso annuo composto del 5.13% fino al 2031, grazie alla digitalizzazione dei pagamenti e alla riduzione delle difficoltà di acquisto, migliorando così i tassi di conversione per le piattaforme multi-categoria e i siti web dei singoli marchi nel mercato retail del Kuwait. La robotica nella logistica e le flotte di consegna scalabili stanno migliorando velocità e affidabilità, ampliando il paniere di prodotti online, che ora comprende non solo piccoli dispositivi elettronici e prodotti di bellezza, ma anche beni ingombranti come mobili ed elettrodomestici. La vendita diretta e la vendita al dettaglio istituzionale soddisfano esigenze specifiche con un servizio personalizzato e contratti di alta qualità, risultando meno vulnerabili alla sostituzione da parte del puro e-commerce, data l'elevata intensità di servizio nel settore retail del Kuwait.
I portafogli di franchising vengono ristrutturati quando le condizioni richiedono un riorientamento del marchio a livello locale, come dimostrano le transizioni di marchio previste per il 2025, che hanno ridefinito i modelli operativi e le partnership di fornitura. Le reti di negozi si adattano con funzionalità di self-checkout, click-and-collect e spedizione dal negozio, migliorando la produttività e l'esperienza utente e riducendo il divario di differenziazione rispetto agli operatori esclusivamente online nel mercato retail del Kuwait. I rivenditori investono in sicurezza informatica e conformità in linea con gli standard del settore finanziario, il che aumenta i costi fissi ma migliora la resilienza man mano che un numero maggiore di transazioni migra verso il digitale. Il mercato retail del Kuwait, legato alla vendita al dettaglio tradizionale, domina ancora la base, ma la velocità della digitalizzazione sposta il mix di crescita verso leader omnicanale che combinano una solida presenza sul territorio con l'acquisizione online basata sui dati. L'implementazione dipende dalla densità dell'ultimo miglio, dai talenti digitali e dalla monetizzazione della fidelizzazione, che insieme supportano una crescita sostenibile e la difesa della quota di mercato nel settore retail del Kuwait.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Nel 2025, il governatorato di Kuwait City ha rappresentato il 43.43% delle vendite, trainato dai centri commerciali di destinazione e dall'afflusso di persone durante il giorno nel quartiere centrale degli affari (CBD), che ha rafforzato la frequenza nei giorni feriali e gli elevati valori medi delle transazioni nei complessi principali. Hawalli è il governatorato in più rapida crescita, con un CAGR del 5.68% fino al 2031, grazie alla presenza di quartieri residenziali densi e di solidi corridoi di servizi che si allineano con gli spostamenti rapidi e i formati a basso costo del mercato retail kuwaitiano. Le città residenziali emergenti di Ahmadi e del sud stanno attirando investimenti di punta e reti di servizi a seguito dello sviluppo delle infrastrutture, che migliorano l'accesso e aumentano la spesa in nuovi bacini d'utenza. Affitti e rendimenti variano a seconda del sotto-mercato, con le posizioni di pregio che registrano i prezzi assoluti più elevati, incoraggiando gli operatori a bilanciare la presenza di punti vendita di punta con l'espansione nelle aree suburbane per rafforzare la copertura delle esigenze quotidiane nel mercato retail kuwaitiano.
Le misure politiche per migliorare la trasparenza immobiliare richiedono la prova di pagamento attraverso il sistema bancario per le transazioni, il che supporta una sottoscrizione più chiara e riduce il rischio nelle decisioni di selezione del sito per il mercato al dettaglio del Kuwait. I prezzi dei terreni commerciali sono rimasti più alti nella capitale rispetto agli altri governatorati, con lotti indicativi nell'area della capitale a 28,675.9 USD al mq (8,840 KWD al mq), rispetto a Hawalli a 12,800.4 USD al mq (3,946 KWD al mq) e Farwaniya a 8,833.1 USD al mq (2,723 KWD al mq), il che influenza l'economia della scelta del formato e la densità della rete [3]. Kuwait Finance House, "KFH Local Real Estate Report Q1 2025", Kuwait Finance House, kfh.com Il ruolo di Kuwait City come hub amministrativo e aziendale sostiene una maggiore domanda nei giorni feriali per servizi rapidi, comodità e categorie premium, che si integra con la densità residenziale di Hawalli che supporta spostamenti frequenti e carrelli di quartiere. L'espansione nelle aree suburbane, mirata ad Al Mutlaa e Sabah Al Ahmad, segue una strategia di copertura entro un raggio di dieci minuti di auto, che indica come i rivenditori bilanciano l'accessibilità e le dinamiche degli affitti per ottimizzare i profitti nel mercato al dettaglio del Kuwait.
L'affluenza e le abitudini di spesa variano nel corso della settimana: il traffico degli uffici del centro città sostiene i picchi diurni nei giorni feriali, mentre le zone residenziali trainano l'attività serale e del fine settimana. Questo favorisce una pianificazione mirata degli orari di lavoro e dei percorsi di consegna nel mercato retail del Kuwait. Gli operatori che si concentrano sulla selezione dei siti basata sui dati stanno abbinando i centri commerciali di punta ai centri di quartiere, contribuendo così a intercettare sia lo shopping di destinazione che gli acquisti di routine in tutti i governatorati. Con il completamento delle infrastrutture e la liberalizzazione dei mutui, i governatorati suburbani dovrebbero acquisire quote di mercato gradualmente, mentre la capitale manterrà il suo ruolo di punto di riferimento come bacino di utenza più redditizio nel mercato retail del Kuwait. Questa ridistribuzione avvantaggia le catene che pianificano nodi logistici, flotte per l'ultimo miglio e servizi omnicanale in linea con le abitudini delle famiglie e i flussi di pendolarismo nel mercato retail del Kuwait.
Panorama competitivo
Il settore retail del Kuwait combina conglomerati a conduzione familiare, operatori quotati del Golfo e franchisee specializzati, il che determina una moderata concentrazione e un'ampia varietà di modelli operativi nel mercato retail kuwaitiano. L'adozione dell'omnicanalità sta avanzando grazie al self-checkout, al miglioramento dei servizi di evasione degli ordini e agli ecosistemi di fidelizzazione, consentendo ai leader di monetizzare i media retail e personalizzare l'assortimento per incrementare le conversioni nel mercato retail kuwaitiano. L'espansione nelle aree suburbane è un tema ricorrente, con nuovi flagship store e format di prossimità che si rivolgono ai nuovi quartieri residenziali per intercettare le esigenze quotidiane e ridurre l'esposizione agli affitti elevati. Gli aggiornamenti delle infrastrutture di pagamento rafforzano questa spinta omnicanale e consentono pagamenti più rapidi, supportando un'esperienza di acquisto fluida tra negozi fisici e canali digitali nel mercato retail kuwaitiano.
Le mosse strategiche includono aggiornamenti e rebranding dei marchi in franchising quando le condizioni richiedono il controllo locale e la flessibilità dei fornitori, a dimostrazione di come gli operatori proteggano la struttura dei prezzi e la profondità delle categorie nel mercato retail del Kuwait. I settori della bellezza, della moda e della casa si sono espansi con aperture inedite nella regione e flagship store riprogettati, che intercettano la domanda dei giovani e dei consumatori con elevata capacità di spesa discrezionale nei principali centri commerciali. Gli operatori specializzati in elettronica e arredamento rimangono ancorati agli showroom fisici, potenziando al contempo i loro servizi digitali per preservare l'esperienza di acquisto basata sulla consulenza, rispecchiando i modelli ibridi nel settore retail del Kuwait. I gruppi di vendita al dettaglio del settore automobilistico illustrano l'integrazione verticale attraverso showroom, centri di assistenza e distribuzione di ricambi, un approccio che i rivenditori multicategoria studiano per fidelizzare i clienti e aumentarne il valore nel ciclo di vita.
Gli investimenti in programmi fedeltà e monetizzazione dei media sono in crescita, poiché le catene mirano a migliorare la composizione dei margini, riducendo la dipendenza dal supporto dei fornitori e dagli sconti per i prodotti di base a basso margine nel mercato retail del Kuwait. Le capacità digitali e di gestione dei dati rimangono fattori di differenziazione competitiva e i leader con team di ingegneri e analisti più solidi implementano cicli di sviluppo più rapidi per le funzionalità di cassa, personalizzazione e ottimizzazione dell'ultimo miglio. Gli standard di conformità e sicurezza informatica sono in aumento e incrementano i costi fissi, ma rafforzano anche la fiducia dei consumatori, elemento essenziale con la crescente penetrazione del digitale nel mercato retail del Kuwait. Entro il 2026, le catene che combinano una solida presenza sul territorio, una rapida trasformazione digitale e dati monetizzabili saranno nella posizione migliore per conquistare quote di mercato e proteggere i margini nel mercato retail del Kuwait.
Leader del settore della vendita al dettaglio in Kuwait
-
Gruppo Alshaya
-
Ipermercato Lulu
-
Il Centro Sultano
-
X-cite (Alghanim Electronics)
-
HyperMax (Majid Al Futtaim)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Ottobre 2025: Alshaya Group e Primark inaugurano il primo negozio in Medio Oriente presso The Avenues, Kuwait. Primark ha aperto il suo primo flagship store in Medio Oriente presso Grand Avenue – The Avenues nell'ottobre 2025, sotto la gestione del franchising di Alshaya. Il rivenditore ha annunciato l'apertura di altri cinque negozi negli Emirati Arabi Uniti, in Bahrain e in Qatar nel 2026. L'espansione testimonia la fiducia nella spesa discrezionale generata dai centri commerciali a Kuwait City.
- Ottobre 2025: H&M ha inaugurato un negozio completamente rinnovato presso The Avenues, in Kuwait, a seguito di una ristrutturazione completa. Il negozio di Grand Avenue, di 15,000 piedi quadrati, offre camerini di prova immersivi, casse self-service e un assortimento di prodotti di bellezza ampliato. Il nuovo format supporta l'esperienza di acquisto omnicanale e mira a riattivare l'interesse dei giovani acquirenti di moda. La riapertura rientra in un più ampio piano di rinnovamento regionale previsto per la fine del 2025.
- Ottobre 2025: Sultan Center ha inaugurato il suo 52° punto vendita in Kuwait presso il Gate Mall di Egaila, avvicinandosi così all'obiettivo di copertura entro dieci minuti di auto. Il flagship store di 2,000 metri quadrati estende la sua presenza nelle zone residenziali ad alta densità. L'azienda si è inoltre impegnata ad aprire altri tre flagship store nei quartieri di Capital, Ahmadi e Hawalli nel 2026. La strategia combina grandi negozi con formati di prossimità per bilanciare il valore medio dello scontrino e le diverse finalità dello shopping.
- Agosto 2025: Spinneys e Alshaya Group hanno annunciato una joint venture per entrare nel mercato del Kuwait, con l'apertura del primo punto vendita prevista per il 2026. Spinneys, operatore di supermercati di fascia alta quotato a Dubai, ha stretto una partnership strategica con Alshaya Group per l'apertura di dieci negozi in Kuwait, con Spinneys che detiene una quota di controllo del 51% e gestisce le operazioni. L'iniziativa si rivolge alla clientela benestante e all'elevato reddito disponibile del Kuwait. Questa partnership segna l'ingresso di Spinneys nel quarto mercato del Consiglio di Cooperazione del Golfo (GCC), dopo Emirati Arabi Uniti, Oman e Arabia Saudita.
Ambito del rapporto sul mercato al dettaglio del Kuwait
Il mercato al dettaglio rappresenta la fase finale della catena di distribuzione, dove beni di consumo come alimentari, abbigliamento, elettronica e articoli per la casa vengono venduti direttamente agli utenti finali. Il mercato al dettaglio del Kuwait combina negozi fisici, centri commerciali e piattaforme di e-commerce, trainato da modelli di vendita al dettaglio interconnessi e da un'elevata frequenza di acquisti online.
Il rapporto sul mercato al dettaglio del Kuwait è segmentato per prodotto (alimenti, bevande e tabacco, cura della persona e della casa, abbigliamento, calzature e accessori, mobili, giocattoli e hobby, prodotti industriali e automobilistici, elettronica ed elettrodomestici, prodotti farmaceutici, beni di lusso e altri), canale di distribuzione (negozi fisici (ipermercati, supermercati, grandi magazzini), e-commerce, altri (farmacie, vendita al dettaglio istituzionale)) e area geografica (Governatorato di Kuwait City, Governatorato di Hawalli, Governatorato di Farwaniya, Governatorato di Al-Ahmadi, Governatorato di Al-Jahra, Governatorato di Mubarak Al-Kabeer). Le previsioni di mercato sono fornite in termini di valore (USD).
Per prodotto
| Cibo, bevande e tabacco |
| Cura della persona e della casa |
| Abbigliamento, calzature e accessori |
| Mobili, giocattoli e hobby |
| Non Food & Automotive |
| Elettronica ed elettrodomestici |
| Prodotti farmaceutici, beni di lusso e altri |
Per canale di distribuzione
| Negozi (ipermercati, supermercati, grandi magazzini) |
| Vendita diretta |
| E-Commerce |
| Altri (farmacie, vendita al dettaglio istituzionale) |
Per geografia
| Governatorato di Kuwait City |
| Governatorato di Hawalli |
| Governatorato di Farwaniya |
| Governatorato di Al-Ahmadi |
| Governatorato di Al-Jahra |
| Governatorato di Mubarak Al-Kabeer |
| Per prodotto | Cibo, bevande e tabacco |
| Cura della persona e della casa | |
| Abbigliamento, calzature e accessori | |
| Mobili, giocattoli e hobby | |
| Non Food & Automotive | |
| Elettronica ed elettrodomestici | |
| Prodotti farmaceutici, beni di lusso e altri | |
| Per canale di distribuzione | Negozi (ipermercati, supermercati, grandi magazzini) |
| Vendita diretta | |
| E-Commerce | |
| Altri (farmacie, vendita al dettaglio istituzionale) | |
| Per geografia | Governatorato di Kuwait City |
| Governatorato di Hawalli | |
| Governatorato di Farwaniya | |
| Governatorato di Al-Ahmadi | |
| Governatorato di Al-Jahra | |
| Governatorato di Mubarak Al-Kabeer |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali e le previsioni di crescita del mercato al dettaglio in Kuwait?
Il mercato al dettaglio del Kuwait si attestava a 23.26 miliardi di dollari nel 2026 e si prevede che raggiungerà i 27.10 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.10%, indicando una costante espansione sia nei negozi fisici che nei canali digitali.
Quali canali stanno crescendo più rapidamente nel mercato al dettaglio del Kuwait?
Si prevede che l'e-commerce registrerà un tasso di crescita annuo composto (CAGR) del 5.13% fino al 2031, supportato da pagamenti istantanei, evasione degli ordini robotizzata e servizi omnicanale, mentre i formati basati sui negozi fisici rimarranno la base del valore, con l'ottimizzazione della rete in corso.
Quali categorie di prodotti trainano le vendite e la crescita nel mercato al dettaglio del Kuwait?
I beni di prima necessità rimangono il punto di riferimento, con alimenti, bevande e tabacco in testa al valore complessivo, mentre i prodotti farmaceutici, i beni di lusso e altri settori guidano la crescita prevista, trainati dalla domanda di prodotti di bellezza e per la salute di alta gamma.
In che modo le politiche macroeconomiche influenzano la domanda al dettaglio in Kuwait?
La legge sul debito pubblico aumenta la flessibilità fiscale e il finanziamento delle infrastrutture, e si prevede che la proposta di legge sui mutui sbloccherà il credito al consumo a lungo termine, favorendo il settore del commercio al dettaglio legato alla casa una volta attuata.
Quali sono le principali aree geografiche più interessanti per il commercio al dettaglio in Kuwait?
Kuwait City detiene la base di vendita più ampia grazie ai centri commerciali di destinazione e all'elevato afflusso di persone nel quartiere degli affari, mentre Hawalli mostra la crescita più rapida poiché le zone residenziali densamente popolate favoriscono il commercio al dettaglio di prossimità e gli spostamenti rapidi.
Quali sfide strutturali potrebbero limitare la crescita del settore della vendita al dettaglio in Kuwait?
Tra i principali ostacoli si annoverano la dipendenza dalle importazioni e la volatilità dei costi della catena di approvvigionamento, la saturazione e l'aumento degli affitti nei centri commerciali di pregio, la fuga di capitali online transfrontalieri e la carenza di talenti digitali che può rallentare l'implementazione tecnologica.


