

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
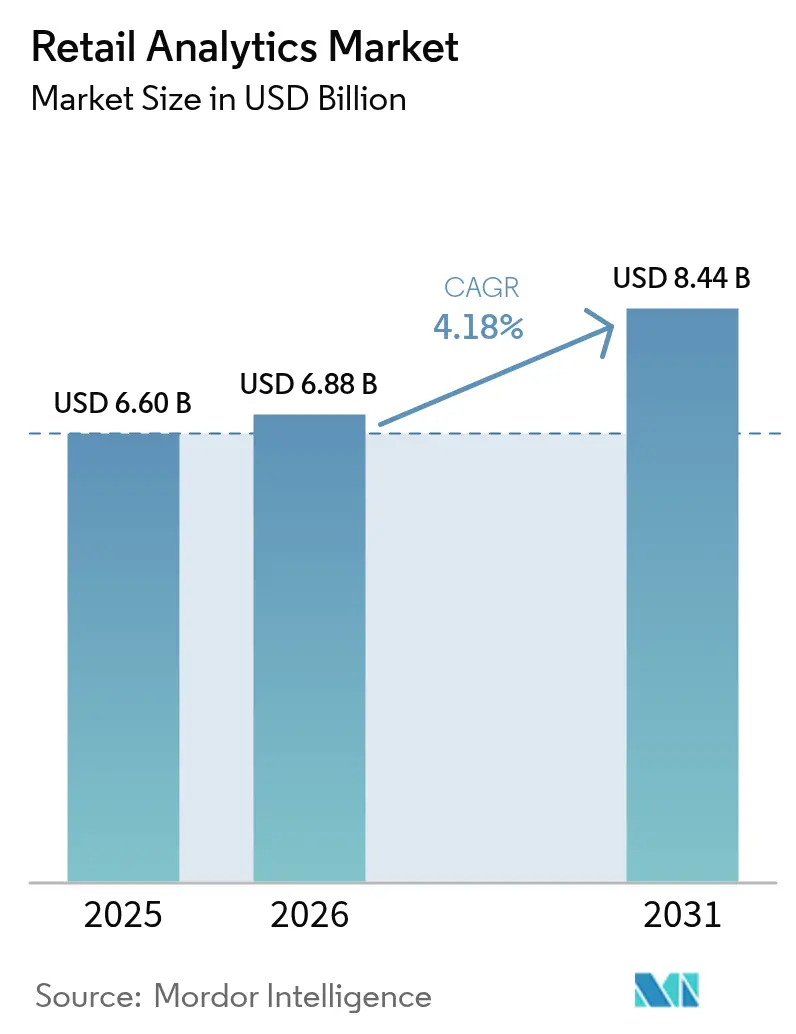
| Dimensione del mercato (2026) | 6.88 miliardo di dollari |
| Dimensione del mercato (2031) | 8.44 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.18% CAGR |
| Mercato in più rapida crescita | Nord America |
| Il mercato più grande | Asia Pacifico |
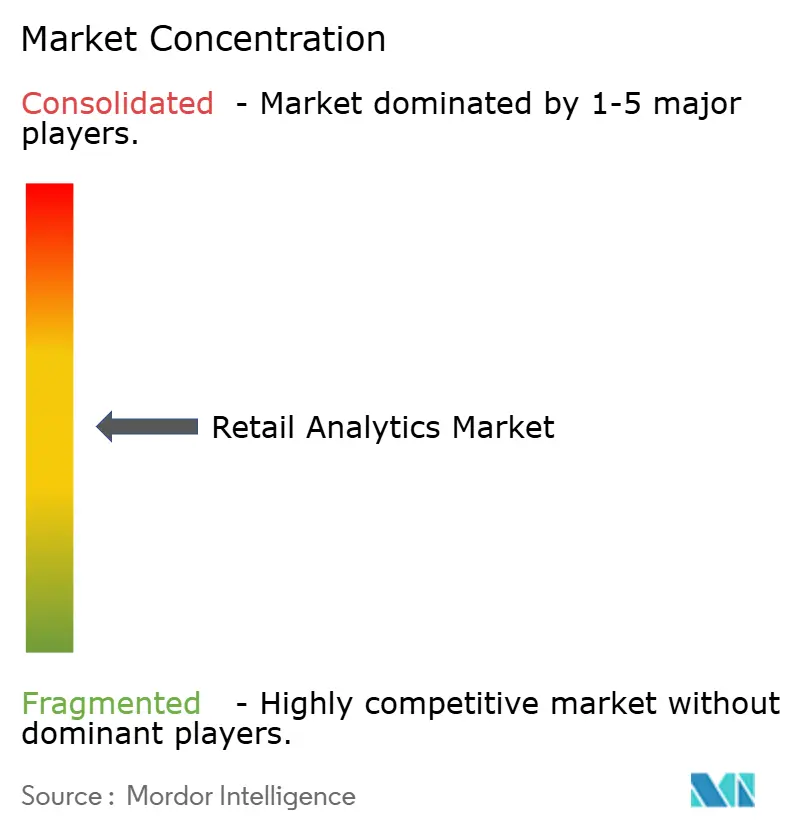
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato dell'analisi al dettaglio di Mordor Intelligence
Si stima che il mercato dell'analisi dei dati per il retail nel 2026 raggiungerà un valore di 6.88 miliardi di dollari, in crescita rispetto ai 6.60 miliardi di dollari del 2025, con proiezioni che indicano 8.44 miliardi di dollari per il 2031, con un tasso di crescita annuo composto (CAGR) del 4.18% nel periodo 2026-2031. La crescente diffusione del commercio omnicanale, l'aumento dei volumi di dati e la rapida adozione di motori decisionali basati sull'intelligenza artificiale stanno incoraggiando i rivenditori a integrare l'analisi dei dati nei processi quotidiani. I modelli di erogazione cloud stanno riducendo i costi di proprietà e i cicli di implementazione, consentendo alle catene di medie dimensioni di accedere a funzionalità un tempo riservate ai leader globali. La personalizzazione in tempo reale, gli strumenti di gestione predittiva dell'inventario e l'ottimizzazione avanzata delle promozioni stanno incrementando i tassi di conversione e la redditività degli ordini, anche in un contesto di margini sempre più ridotti. Il vantaggio competitivo si sta spostando verso piattaforme che integrano funzionalità predittive, prescrittive e generative, a dimostrazione del fatto che l'analisi dei dati è passata da una spesa discrezionale a un requisito fondamentale per il retail. [1] Staff di Adobe, “Rapporto sulle tendenze digitali e sull'IA di Adobe per il 2025”, Adobe, adobe.com
Punti chiave del rapporto
- In termini geografici, il Nord America ha rappresentato il 38.05% del fatturato nel 2025, mentre si prevede che l'area Asia-Pacifico registrerà l'espansione più rapida, con un CAGR del 6.09% fino al 2031.
- Per soluzione, il software ha rappresentato il 72.40% della spesa nel 2025; i servizi rappresentano il percorso di crescita più rapido con un CAGR del 7.45% fino al 2031.
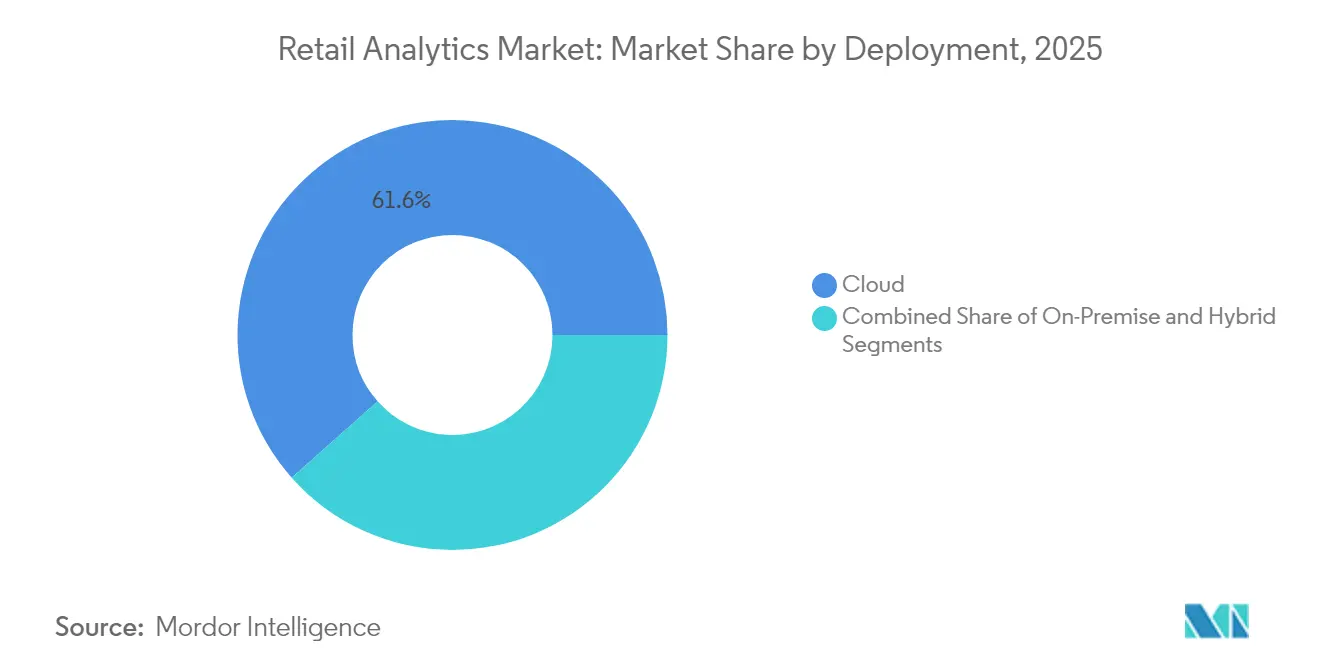
- In base all'implementazione, le implementazioni cloud hanno rappresentato il 61.55% dell'attività nel 2025 e si prevede che aumenteranno a un CAGR del 9.22% nel corso delle previsioni.
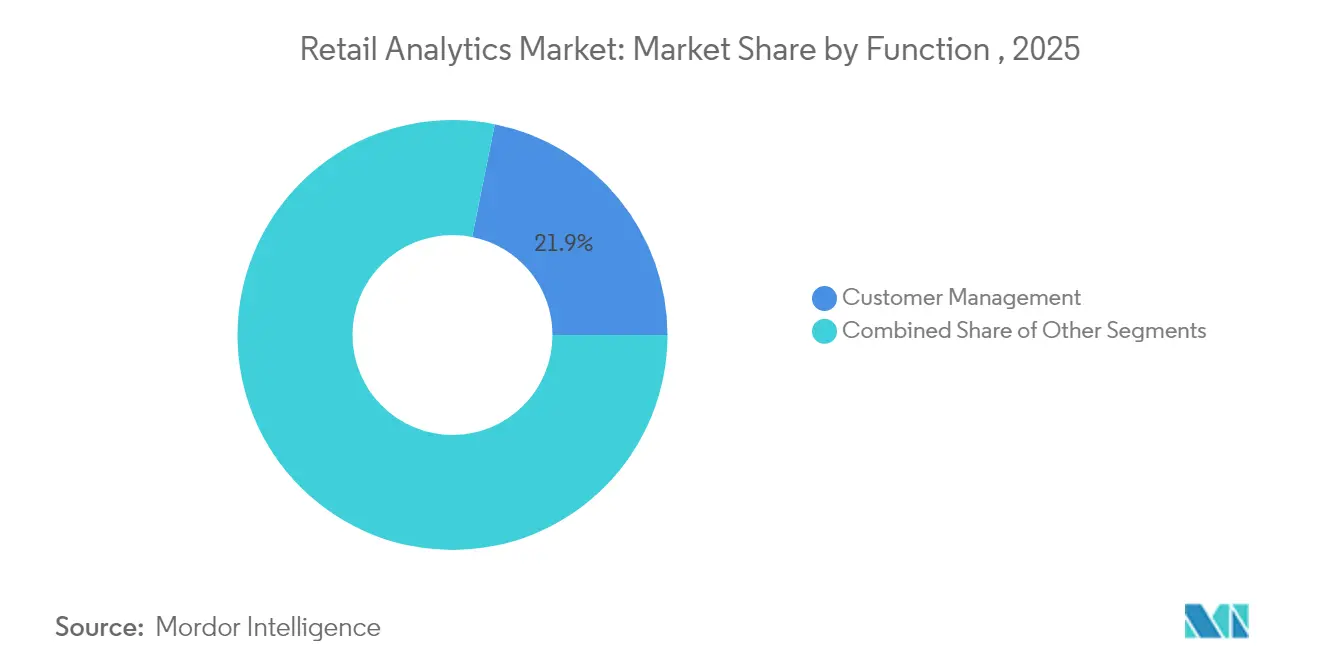
- In base alla funzione, l'analisi della gestione dei clienti ha catturato una quota del 21.85% nel 2025, mentre l'analisi di marketing e merchandising è destinata a registrare l'incremento più significativo, con un CAGR dell'7.86%.
- In base al formato di vendita al dettaglio, gli operatori di e-commerce puri hanno registrato una penetrazione del 59.30% nel 2025 e dovrebbero continuare a superare gli altri con un CAGR del 8.85% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale dell'analisi al dettaglio
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Esplosione del volume di dati omnicanale | + 1.2% | Globale; il più alto in Nord America e in Europa | Medio termine (2-4 anni) |
| Avanzamenti dell'intelligenza artificiale e dell'apprendimento automatico per informazioni prescrittive in tempo reale | + 1.0% | Nord America, Europa, mercati avanzati dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| L'adozione dell'analisi cloud riduce i costi di proprietà | + 0.9% | Globale; adozione precoce in Nord America | A breve termine (≤ 2 anni) |
| Domanda di percorsi di acquisto iper-personalizzati | + 0.8% | Nord America, Europa, centri urbani dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Esplosione del volume di dati omnicanale
I rivenditori ora assimilano enormi quantità di segnali transazionali, comportamentali e social che superano di gran lunga quelli degli anni precedenti e impongono piattaforme di analisi scalabili. Il ritmo della crescita dei dati sta stimolando investimenti in data lake unificati che consolidano i feed di negozio, e-commerce e terze parti per supportare un reporting quasi in tempo reale. Gli operatori che padroneggiano il riconoscimento rapido di pattern migliorano l'agilità dei prezzi, affinano le previsioni della domanda e aumentano la rotazione delle scorte, il che, nel complesso, spinge l'aumento del margine lordo. Gestire questa impennata accelera anche la domanda di cloud, poiché un'infrastruttura elastica previene i colli di bottiglia nelle prestazioni durante i picchi. Di conseguenza, la maturità analitica diventa un barometro della resilienza commerciale.
I progressi dell'intelligenza artificiale e dell'apprendimento automatico consentono approfondimenti prescrittivi in tempo reale
Il demand sensing basato sull'apprendimento automatico sta riducendo gli errori nella supply chain e le opportunità di vendita mancate, mentre le applicazioni di visione artificiale estendono l'intelligenza artificiale all'area vendita. I rivenditori che integrano l'intelligenza artificiale nei motori di raccomandazione acquisiscono nuovi flussi di entrate cross-selling e migliorano il valore del cliente nel corso del tempo, passando da dashboard descrittive a decisioni automatizzate. Modelli multimodali che combinano linguaggio, visione e dati strutturati producono livelli di intelligenza unificati che abbattono i silos funzionali. Questi cambiamenti stanno ridefinendo i profili dei talenti ricercati dai rivenditori e rimodellando i criteri di selezione dei fornitori, con particolare attenzione a modelli predefiniti e spiegabili.
L'adozione dell'analisi cloud riduce il TCO
I prezzi basati su abbonamento allineano i costi all'utilizzo e consentono ai commercianti stagionali di gestire la capacità senza investire eccessivamente in hardware sottoutilizzato. Gli aggiornamenti software continui eliminano la necessità di progetti di upgrade dispendiosi, consentendo ai rivenditori di adottare più rapidamente nuove funzionalità come l'intelligenza artificiale generativa. Gli ecosistemi cloud migliorano la condivisione dei dati tra i partner, supportando così le previsioni collaborative e i programmi di inventario gestiti dai fornitori. Inoltre, gli strumenti integrati di sicurezza e conformità alleggeriscono l'onere dei nuovi obblighi in materia di privacy, un aspetto fondamentale per i rivenditori globali che operano in diverse giurisdizioni.
Domanda di percorsi di acquisto iper-personalizzati
I consumatori si aspettano che i brand anticipino le intenzioni d'acquisto in tempo reale, spingendo i rivenditori a orchestrare esperienze personalizzate su tutti i canali. Profili cliente unificati alimentano decisioni di marketing, merchandising e sviluppo prodotto che creano percorsi coerenti dalla scoperta all'evasione degli ordini. L'integrazione di segnali contestuali come la posizione e le condizioni meteorologiche ottimizza il coinvolgimento, aumentando le dimensioni del carrello e riducendo il tasso di abbandono. La personalizzazione guida anche la cura dell'assortimento, consentendo sconti mirati che proteggono i margini. Questa tendenza rafforza il legame strategico tra solide architetture di dati dei clienti e crescita del fatturato.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Regolamentazione della privacy dei dati e costi di conformità | -0.7% | Europa, Nord America; espansione globale | Medio termine (2-4 anni) |
| Stack IT legacy e gap di competenze analitiche | -0.6% | Globale; più pesante nei mercati emergenti | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Regolamentazione della privacy dei dati e costi di conformità
L'inasprimento delle normative sulla privacy, come GDPR e CCPA, obbliga i rivenditori a riprogettare i flussi di dati per garantire il rispetto delle regole di consenso e minimizzazione. I budget per la modernizzazione ora destinano quote crescenti a strumenti di sicurezza che crittografano e gestiscono le informazioni sensibili, distogliendo fondi dall'innovazione analitica. I rivenditori transfrontalieri si trovano ad affrontare complesse matrici di conformità che allungano i cicli di implementazione per le implementazioni globali. I framework basati sulla privacy by design contribuiscono a ridurre l'esposizione normativa, ma limitano anche la granularità dei dati, il che potrebbe limitare la portata dell'analisi avanzata nei mercati più rigorosi. L'interazione tra obblighi di protezione e ambizioni analitiche rimane quindi un fondamentale equilibrio strategico. [2]RIB Software, "Le 10 principali tendenze in ambito di analisi e business intelligence per il 2025", RIB Software, 23 dicembre 2024, rib-software.com.
Stack IT legacy e gap di competenze analitiche
Molte catene di lunga data gestiscono sistemi frammentati per punti vendita, inventario e fidelizzazione che ostacolano uno scambio di dati fluido, ritardando così i progetti di analisi avanzata. L'integrazione di moderne piattaforme cloud con sistemi on-premise spesso allunga i tempi e fa aumentare i costi. A peggiorare il debito tecnico contribuisce la carenza di personale in grado di integrare competenze strategiche, di data engineering e di data science. La scarsità di talenti aumenta la pressione salariale e può rallentare l'implementazione di casi d'uso sofisticati come la tariffazione autonoma o l'analisi degli scaffali basata sulla visione artificiale. I rivenditori stanno mitigando i rischi con strumenti low-code e servizi gestiti, ma questo vincolo rimane un freno alla velocità di adozione.
Analisi del segmento
Per distribuzione: il cloud guadagna slancio mentre i modelli ibridi maturano
Le implementazioni cloud hanno assorbito il 61.55% dei progetti nel 2025 e cresceranno a un CAGR del 9.22% fino al 2031. I prezzi degli abbonamenti riducono al minimo gli impegni di capitale e l'elastic computing consente ai rivenditori di gestire i picchi promozionali senza cali di prestazioni. Sebbene alcune catene conservino i dati sensibili in loco per soddisfare i requisiti di sovranità e latenza, le architetture ibride che combinano l'archiviazione locale dei dati con il cloud computing stanno emergendo come una via di mezzo strategica. Questi design ibridi riducono i tempi di andata e ritorno per carichi di lavoro mission-critical come il rilevamento delle frodi, sfruttando al contempo l'economia del cloud per l'addestramento dei modelli di analisi. Di conseguenza, le scelte di implementazione dipendono sempre più dalle caratteristiche del carico di lavoro piuttosto che da un approccio generalizzato cloud-first o on-premise.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per formato di vendita al dettaglio: i player dell'e-commerce dettano il ritmo
I rivenditori e-commerce puri hanno conquistato il 59.30% delle implementazioni nel 2025 e continueranno a superare altri formati con un CAGR del 8.85%. Le loro architetture native digitali consentono una rapida adozione di modelli predittivi senza ostacoli all'integrazione con i sistemi legacy, consentendo loro di perfezionare le esperienze a ogni clic. Gli operatori fisici stanno colmando il divario di dati aggiungendo sensori, RFID e visione artificiale per convertire il comportamento in negozio in dati fruibili. Le catene omnicanale adottano analisi del commercio unificate che uniscono informazioni online e in negozio per migliorare l'allocazione delle scorte cross-channel e il routing dell'evasione degli ordini. Queste diverse priorità dimostrano che il modello di business detta le roadmap di analisi, ma tutti i formati convergono sulla necessità di informazioni più rapide e granulari.
Per funzione: la gestione dei clienti guida; il marketing accelera
L'analisi della gestione dei clienti ha rappresentato il 21.85% del totale nel 2025, poiché i marchi si concentrano sull'efficienza delle acquisizioni, sull'ottimizzazione delle conversioni e sull'espansione del lifetime value. Le piattaforme dati unificate alimentano motori di coinvolgimento multicanale che personalizzano offerte e contenuti. Si prevede che l'analisi di marketing e merchandising aumenterà a un CAGR dell'7.86% entro il 2031, supportata da prezzi dinamici e algoritmi di promozione basati sull'intelligenza artificiale che reagiscono ai segnali di domanda in tempo reale. Anche l'analisi orientata all'inventario e alla supply chain acquisirà rilevanza, poiché le aziende utilizzano insight prescrittivi per allineare le scorte agli ordini omnicanale. Di conseguenza, gli strumenti di supporto decisionale si stanno evolvendo da implementazioni dipartimentali isolate verso livelli di intelligence a livello aziendale che allineano pianificazione, merchandising ed evasione degli ordini.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per soluzione: il software domina nonostante la crescita dei servizi
Le piattaforme software hanno rappresentato il 72.40% della spesa del 2025, a dimostrazione di una preferenza per motori scalabili che supportano più funzioni di vendita al dettaglio senza un aumento lineare dei costi. I fornitori integrano moduli di intelligenza artificiale per la segmentazione dei clienti, la previsione della domanda e l'ottimizzazione dei prezzi, il che rafforza l'attrattiva del software. Il sottosegmento dei servizi si sta espandendo a un CAGR del 7.45%, poiché i rivenditori riconoscono che gli algoritmi da soli non possono generare pieno valore senza competenze specifiche. L'analisi gestita, la consulenza per l'implementazione e il supporto alla governance dei modelli ora rappresentano una quota maggiore dei budget di progetto. I rivenditori che adottano servizi basati sui risultati segnalano un time-to-value più rapido perché i partner personalizzano gli insight in base agli obiettivi aziendali anziché utilizzare dashboard generiche.
Analisi geografica
Il Nord America è leader nel mercato dell'analisi dei dati per il retail, con una quota di fatturato del 38.05% nel 2025, supportata da una solida infrastruttura cloud, una profonda penetrazione dell'e-commerce e la vicinanza ai principali fornitori di analisi. I retailer statunitensi prevedono di aumentare i budget per la tecnologia nel 2025, destinando le maggiori allocazioni a piattaforme di dati dei clienti e motori decisionali basati sull'intelligenza artificiale. Il Canada è leggermente indietro, ma investe molto nell'analisi dei clienti per differenziarsi in un mercato maturo, mentre il Messico punta sull'ottimizzazione della supply chain per affrontare la volatilità della logistica.
L'area Asia-Pacifico è destinata a registrare il CAGR più rapido, pari al 6.09%, fino al 2031, trainata dalla crescita esplosiva dell'e-commerce, dalla crescente adozione degli smartphone e da ambiziosi programmi di trasformazione digitale. La Cina è pioniera nell'analisi del social-commerce che integra dati su pagamenti, consegne e coinvolgimento della comunità, producendo cicli di insight end-to-end. Il variegato panorama dei consumatori dell'India incoraggia i rivenditori a implementare modelli predittivi che adattano gli assortimenti nelle zone urbane e rurali. Giappone e Corea del Sud enfatizzano l'analisi incentrata sul punto vendita, come la misurazione del traffico tramite computer vision, per rivitalizzare i punti vendita fisici. L'Europa mantiene un'impronta significativa, ancorata a sofisticati sistemi di vendita al dettaglio nel Regno Unito, in Germania e in Francia. Le rigide norme sulla privacy promuovono l'adozione di implementazioni ibride che bilanciano la residenza dei dati con la scalabilità del cloud. L'analisi della sostenibilità sta guadagnando terreno poiché i rivenditori utilizzano metriche ambientali per orientare le decisioni di approvvigionamento e confezionamento. La crescita dell'America Latina si concentra in Brasile e Argentina, dove l'analisi aiuta a gestire la volatilità valutaria e a ottimizzare le promozioni localizzate. Il Medio Oriente e l'Africa restano mercati più piccoli ma attivi in mercati come Israele ed Emirati Arabi Uniti, dove il commercio al dettaglio di lusso e il turismo accelerano l'adozione di analisi dell'esperienza del cliente.
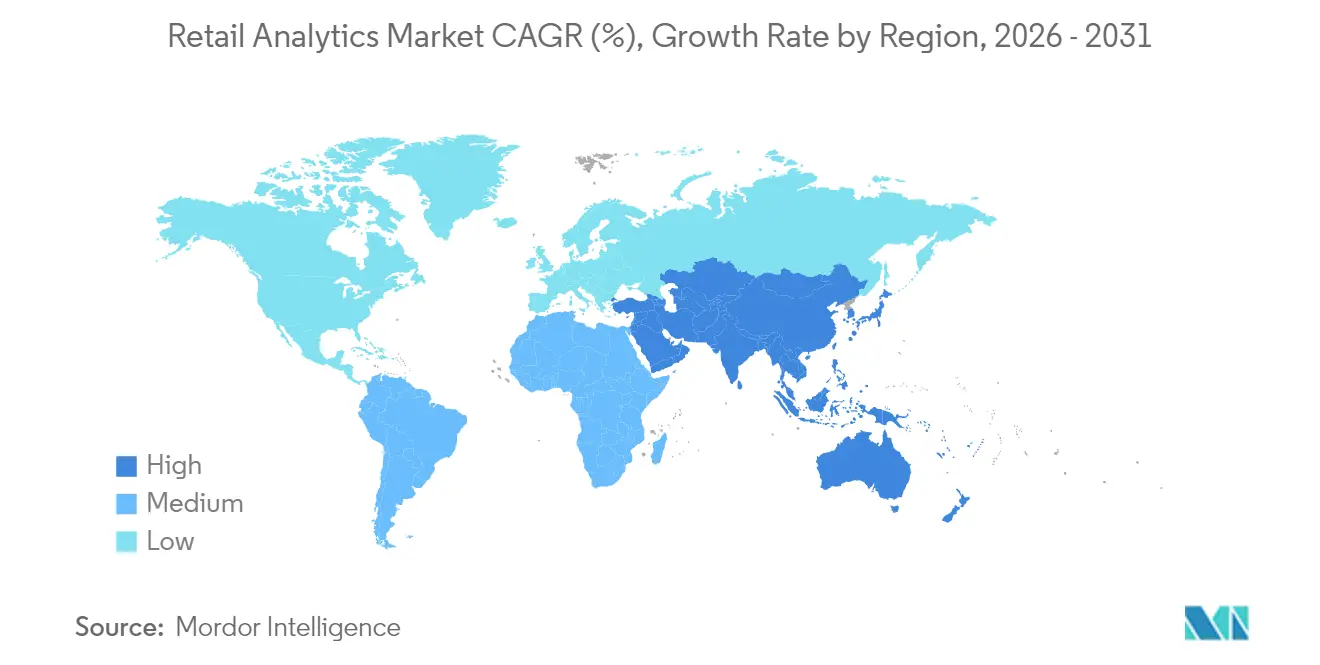
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
Le implementazioni di analisi nel settore retail operano in un contesto di normative sempre più stringenti in materia di protezione dei dati, che influiscono sui dati relativi a clienti, fedeltà, posizione e comportamento che possono essere raccolti e su come possono essere utilizzati per la personalizzazione e la misurazione. Nell'Unione Europea, il GDPR continua a definire gli standard di riferimento per il consenso, la limitazione delle finalità e la minimizzazione dei dati. I trasferimenti transfrontalieri si basano su meccanismi quali le Clausole Contrattuali Standard (SCC) e le relative valutazioni d'impatto sul trasferimento, o, ove applicabile, sul Quadro di Protezione dei Dati UE-USA. L'attività delle autorità di regolamentazione, come le linee guida del Comitato Europeo per la Protezione dei Dati (linee guida sull'anonimizzazione di luglio 2026), rafforza la necessità di controlli di anonimizzazione difendibili e di protezione della privacy fin dalla progettazione negli stack di analisi.
Oltre alla privacy, le normative sul commercio transfrontaliero influenzano anche i modelli di dati analitici per il settore retail, attraverso modifiche alle ipotesi relative ai costi di sbarco e alla tassazione, che alimentano la pianificazione dei prezzi, delle promozioni e della domanda. Ad esempio, le modifiche al trattamento de minimis degli Stati Uniti per le merci di origine cinese, evidenziate nella copertura tariffaria del 2026, e la continua applicazione dell'IVA nell'UE tramite il regime One-Stop Shop (OSS) aumentano la necessità di un'attribuzione accurata di dazi, imposte e spedizioni all'interno dei sistemi decisionali del retail, spingendo i rivenditori verso soluzioni analitiche in grado di rendere operativi i segnali di conformità insieme agli indicatori chiave di prestazione (KPI) commerciali.
Analisi della catena del valore
La catena del valore dell'analisi dei dati nel settore retail inizia con la generazione e l'acquisizione di dati provenienti da diverse fonti, tra cui punti vendita (POS), clickstream e-commerce, programmi fedeltà e CRM, gestione delle scorte e degli ordini e flussi di dati sempre più numerosi provenienti da sensori in negozio (telecamere, etichette elettroniche per scaffali, RFID). I dati vengono quindi unificati attraverso livelli di integrazione e risoluzione delle identità, seguiti da modellazione e governance in piattaforme dati cloud e ibride, prima di essere applicati tramite applicazioni specifiche per determinate funzioni. Queste includono analisi della gestione dei clienti, analisi di marketing e merchandising (prezzi e rendimento), analisi delle operazioni di negozio e analisi della catena di approvvigionamento. I partner di servizi e i team di analisi gestiti rimangono fondamentali per l'implementazione, la governance dei modelli e la gestione del cambiamento, in particolare per i rivenditori che si trovano a dover gestire sistemi legacy frammentati e carenze di competenze analitiche.
A valle, l'attivazione e la misurazione collegano sempre più l'analisi dei dati alla monetizzazione e all'esecuzione operativa, inclusi i media retail e l'attribuzione a ciclo chiuso che lega l'attivazione del pubblico ai risultati di acquisto. Le recenti mosse dell'ecosistema riflettono questa convergenza, con le partnership di dunnhumby con Synerise (febbraio 2025) e Bridg (maggio 2025) focalizzate sulla previsione comportamentale in tempo reale e sulla risoluzione dell'identità per la personalizzazione e l'attivazione dei media retail. Anche le alleanze di NielsenIQ, come VusionGroup (maggio 2025) e un accordo pluriennale di condivisione dei dati con Sephora (giugno 2025), indicano il collegamento tra i dati di scaffale e POS con l'ottimizzazione basata sull'intelligenza artificiale. Separatamente, le acquisizioni di Atheon Analytics e ClearBox Analytics da parte di Crisp (aprile 2025) rafforzano il consolidamento in corso in merito alla visibilità a livello di SKU e all'analisi delle prestazioni della catena di fornitura.
Panorama competitivo
Il mercato dell'analisi dei dati nel settore retail mostra una moderata concentrazione. Fornitori di software aziendali come SAP, IBM, Oracle e Microsoft sfruttano le consolidate relazioni tra ERP e cloud per offrire moduli di analisi cross-selling che spaziano dalla pianificazione, al merchandising e all'evasione degli ordini. I fornitori specializzati nel settore retail, tra cui Blue Yonder, RetailNext e Dunnhumby, competono con playbook funzionali più approfonditi che affrontano la definizione dei prezzi, l'ottimizzazione degli scaffali e la mappatura del percorso del cliente. Gli hyperscaler cloud Amazon Web Services e Google integrano strumenti di BI nativi nella loro infrastruttura, aumentando la pressione sul rapporto prezzo-prestazioni sulle piattaforme indipendenti.
Le strategie competitive mostrano una disparità tra suite all-in-one e componenti best-of-breed. Le grandi catene privilegiano piattaforme integrate per ridurre la complessità dei fornitori, mentre i rivenditori di medie dimensioni adottano strumenti modulari per resi rapidi. L'infusione di intelligenza artificiale è ormai un'aspettativa di base. I fornitori integrano query in linguaggio naturale, rilevamento automatico delle anomalie e modellazione di scenari che convertono i dati grezzi in azioni consigliate, supportando l'aumento della produttività del lavoro in ambito merchandising e marketing. Le startup specializzate in analisi del commercio unificato, monitoraggio in tempo reale dei negozi o localizzazione dell'assortimento si stanno affermando affrontando i punti critici lasciati aperti da suite più ampie. È probabile un consolidamento man mano che gli operatori storici acquisiscono attori di nicchia per colmare le lacune in termini di capacità.
La conformità normativa e la sovranità dei dati aggiungono un ulteriore livello di differenziazione, poiché i fornitori che offrono controlli di privacy preconfigurati sono apprezzati dalle catene europee e multinazionali. Anche le architetture di piattaforme aperte che integrano dati proprietari con feed di terze parti sono apprezzate perché consentono ai rivenditori di estendere i modelli di analisi senza dover sviluppare codice in modo complesso. Queste tendenze indicano collettivamente che la selezione del fornitore non dipende solo dalle caratteristiche tecniche, ma anche dalla capacità di fornire risultati aziendali rapidi e misurabili.
Leader del settore dell'analisi al dettaglio
-
SAP SE
-
IBM Corp.
-
Oracle Corp.
-
Salesforce (Tableau)
-
SAS Institute
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: IBM ha annunciato un accordo per implementare l'analisi dei dati di vendita al dettaglio in oltre 8,100 punti vendita Walgreens a supporto dell'efficienza dell'assistenza sul campo. L'ampiezza dell'implementazione dimostra che l'analisi dei dati sta diventando operativa anche al di fuori della business intelligence aziendale, con l'esecuzione a livello di punto vendita e la disponibilità operativa che diventano fattori chiave per la creazione di valore nelle implementazioni aziendali.
- Marzo 2025: SAP ha lanciato SAP S/4HANA Cloud Public Edition per il settore retail, la moda e i settori verticali. Standardizzando i dati e i processi del retail nell'ERP cloud, la release rafforza le basi dati necessarie per implementare più rapidamente l'analisi integrata in ambito merchandising, logistica e finanza.
- Gennaio 2024: IBM e SAP hanno annunciato una collaborazione per sviluppare soluzioni di intelligenza artificiale generativa per i settori dei beni di consumo confezionati e della vendita al dettaglio, utilizzando IBM Watsonx e SAP Business Technology Platform. La partnership ha evidenziato la direzione strategica di combinare le piattaforme dati aziendali con strumenti di intelligenza artificiale per accelerare l'analisi specifica del settore retail e i casi d'uso di automazione.
Ambito e metodologia
L'analisi della vendita al dettaglio è il processo che fornisce dati analitici sui livelli di inventario, sui movimenti della catena di approvvigionamento, sulla domanda dei consumatori, sulle vendite, ecc., che sono cruciali per le decisioni di marketing e approvvigionamento. Offre inoltre approfondimenti dettagliati sui clienti, insieme a approfondimenti sul business e sui processi dell'organizzazione, con l'ambito e le esigenze di miglioramento.
Il mercato dell'analisi della vendita al dettaglio è segmentato per soluzione (software e servizi), implementazione (cloud e on-premise), funzione (gestione dei clienti, operazioni in negozio, gestione della catena di fornitura, marketing e merchandising, altri) e geografia (Nord America, Europa, Asia-Pacifico, America Latina, Medio Oriente e Africa). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti di cui sopra.
Per soluzione
| Software |
| Servizi |
Per modello di distribuzione
| Cloud |
| On-premise |
| IBRIDO |
Per funzione
| Gestione dei Clienti |
| Operazioni in negozio - Gestione dell'inventario |
| Gestione delle prestazioni in negozio |
| Supply Chain Management |
| Marketing e merchandising - Prezzi/rendimento |
| Altre funzioni - Gestione dei trasporti |
| Altre funzioni - Gestione ordini |
Per formato di vendita al dettaglio
| Negozi di mattoni e malta |
| E-commerce puro |
| Rivenditori Omnicanale |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Israele |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Egitto | |
| Resto d'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per soluzione | Software | |
| Servizi | ||
| Per modello di distribuzione | Cloud | |
| On-premise | ||
| IBRIDO | ||
| Per funzione | Gestione dei Clienti | |
| Operazioni in negozio - Gestione dell'inventario | ||
| Gestione delle prestazioni in negozio | ||
| Supply Chain Management | ||
| Marketing e merchandising - Prezzi/rendimento | ||
| Altre funzioni - Gestione dei trasporti | ||
| Altre funzioni - Gestione ordini | ||
| Per formato di vendita al dettaglio | Negozi di mattoni e malta | |
| E-commerce puro | ||
| Rivenditori Omnicanale | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Israele | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto è grande il mercato dell’analisi al dettaglio?
Si prevede che le dimensioni del mercato dell’analisi al dettaglio raggiungeranno i 6.88 miliardi di dollari nel 2026 e cresceranno a un CAGR del 4.18% per raggiungere i 8.44 miliardi di dollari entro il 2031.
Chi sono i principali attori globali in questo mercato del Retail Analytics?
IBM Corporation, Oracle Corporation, SAP SE, SAS Institute Inc. e Salesforce.com Inc. (Tableau Software Inc.) sono le principali società che operano nel mercato dell'analisi al dettaglio.
Qual è la regione in più rapida crescita nel mercato Retail Analytics?
Si stima che l'Asia-Pacifico cresca al CAGR più elevato nel periodo di previsione (2026-2031).
– Quale regione ha la quota maggiore nel mercato Retail Analytics?
Nel 2026, il Nord America rappresenterà la quota di mercato più ampia nel mercato dell'analisi al dettaglio.
Quali anni copre questo mercato Analisi delle vendite al dettaglio, e qual era la dimensione del mercato nel 2025?
Nel 2025, la dimensione del mercato Retail Analytics è stata stimata in 6.88 miliardi di USD. Il rapporto copre la dimensione storica del mercato Retail Analytics per gli anni: 2019, 2020, 2021, 2022, 2023 e 2024. Il rapporto prevede anche la dimensione del mercato Retail Analytics per gli anni: 2026, 2027, 2028, 2029, 2030 e 2031.
Qual è il segmento funzionale in più rapida crescita nell'ambito dell'analisi al dettaglio?
Si prevede che l'analisi di marketing e merchandising aumenterà a un CAGR dell'7.86% entro il 2031.
Quale formato di vendita al dettaglio investe maggiormente nell'analisi dei dati?
I rivenditori di e-commerce puri detengono il 59.30% dell'utilizzo e stanno convertendo i vantaggi dei dati in un ritmo di crescita del 8.85% entro il 2031


