

Dimensione e quota di mercato dei test sulle malattie respiratorie
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
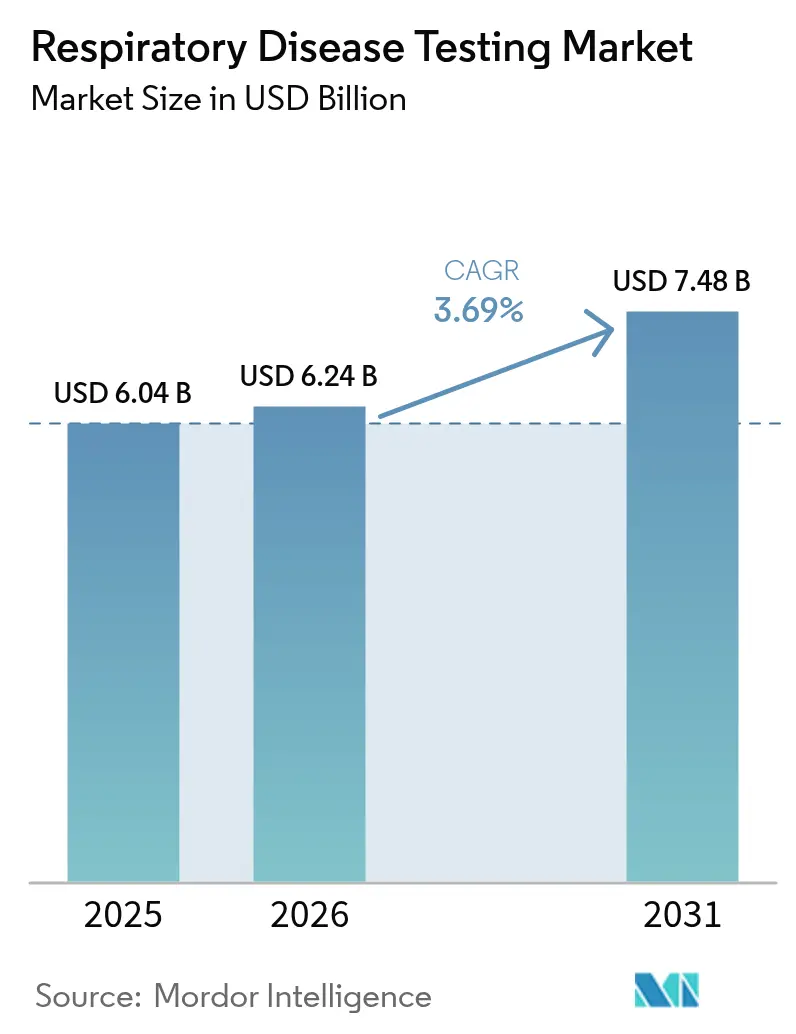
| Dimensione del mercato (2026) | 6.24 miliardo di dollari |
| Dimensione del mercato (2031) | 7.48 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.69% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
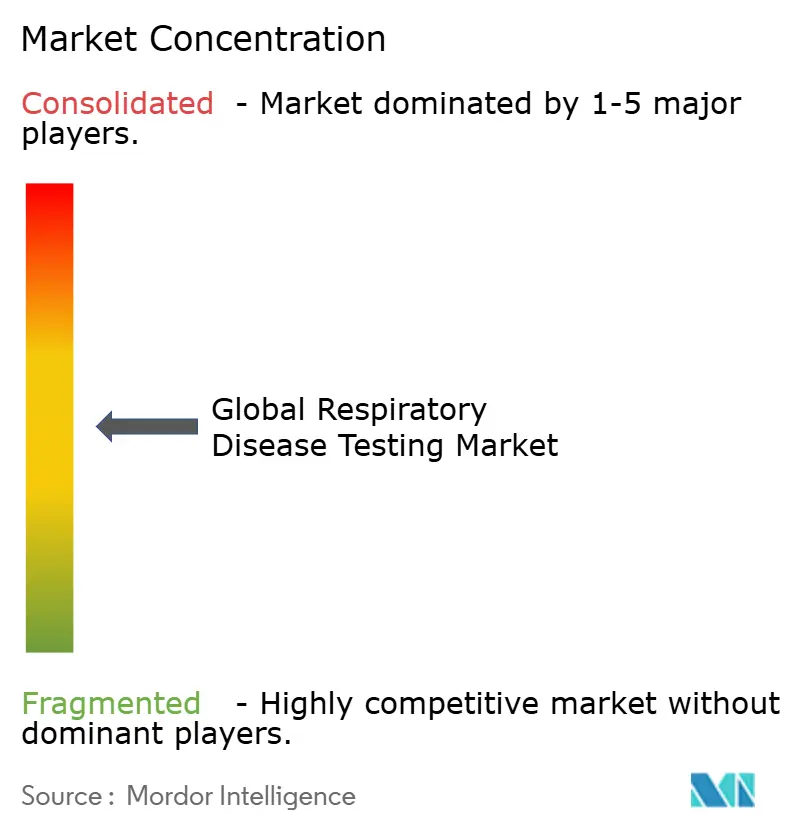
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei test per le malattie respiratorie di Mordor Intelligence
Si prevede che il mercato dei test per le malattie respiratorie aumenterà da 6.04 miliardi di dollari nel 2025 e 6.24 miliardi di dollari nel 2026 a 7.48 miliardi di dollari entro il 2031, registrando un CAGR del 3.69% tra il 2026 e il 2031.
Una consolidata base installata di piattaforme molecolari multiplex, unita alla vigilanza post-pandemica sulle coinfezioni, continua a sostenere la domanda di diagnostica di routine. Tuttavia, la normalizzazione degli acquisti sta spingendo i laboratori verso modelli di inventario più snelli, spingendo i fornitori di reagenti ad adottare una distribuzione just-in-time. I percorsi di rimborso in rapida evoluzione per l'analisi di immagini e spirometria basate sull'intelligenza artificiale stanno migliorando la produttività clinica, ampliando il bacino di pazienti a cui rivolgersi e uniformando i flussi di entrate basati sul pagamento in base alle prestazioni. Allo stesso tempo, l'inasprimento delle normative sulla qualità dell'aria nei luoghi di lavoro in tutta l'area Asia-Pacifico e le soglie di sensibilità più severe imposte dalla FDA per i test antigenici rapidi stanno ricalibrando le pipeline di prodotti e le strategie di prezzo. L'attenzione competitiva si sta quindi spostando dalla produttività di un singolo analita verso ecosistemi integrati che integrano hardware, materiali di consumo e analisi cloud in offerte in abbonamento.
Punti chiave del rapporto
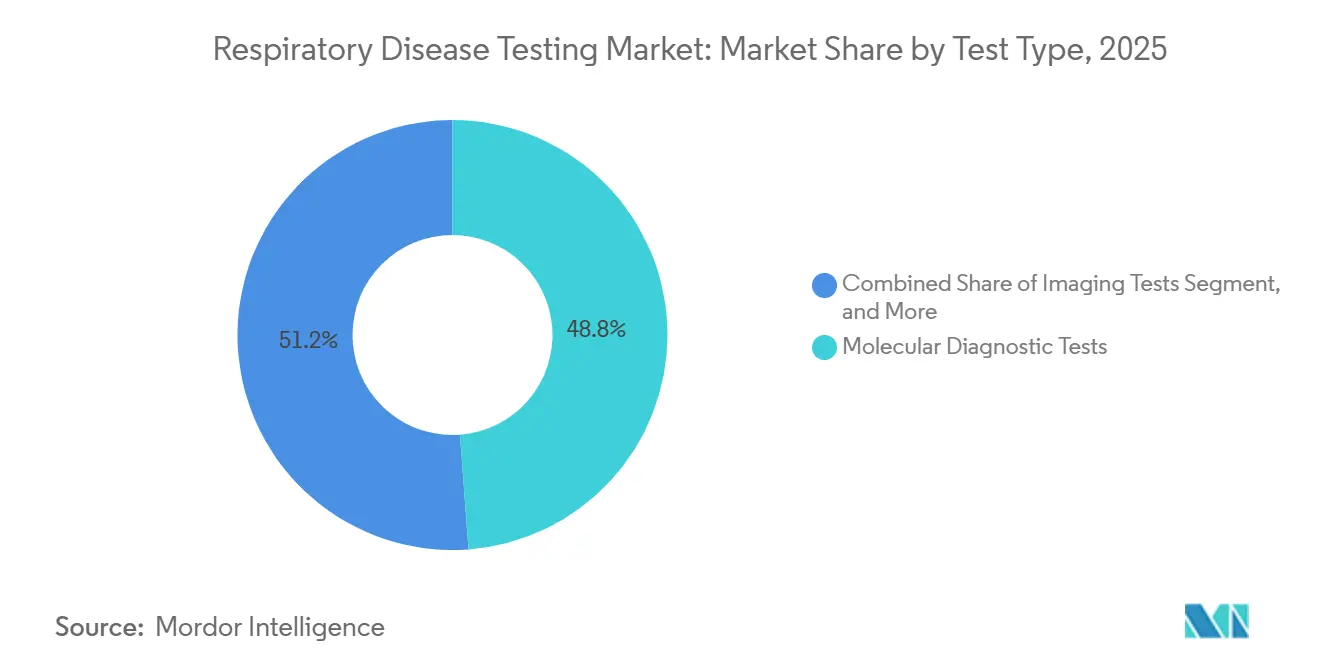
- Per tipologia di test, le piattaforme di diagnostica molecolare hanno conquistato il 48.82% della quota di mercato dei test sulle malattie respiratorie nel 2025, mentre i test meccanici stanno avanzando al tasso di crescita annuo composto (CAGR) più rapido del 4.06% fino al 2031.
- Per malattia, i pannelli per l'influenza e il virus respiratorio sinciziale hanno mantenuto una quota di fatturato del 35.27% nel 2025, mentre i test per il cancro ai polmoni sono destinati a raggiungere un CAGR del 6.63% fino al 2031.
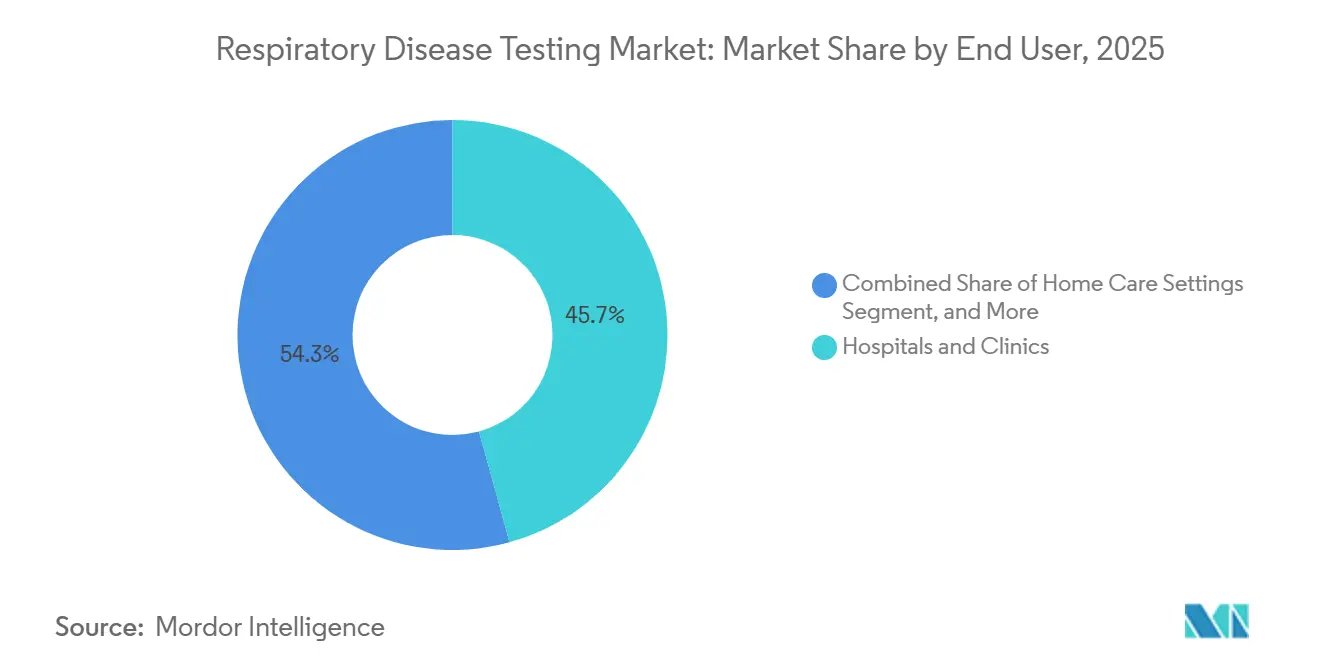
- In base all'utente finale, nel 2025 ospedali e cliniche rappresentavano il 45.72% del mercato dei test per le malattie respiratorie, ma le strutture di assistenza domiciliare cresceranno del 5.18% fino al 2031.
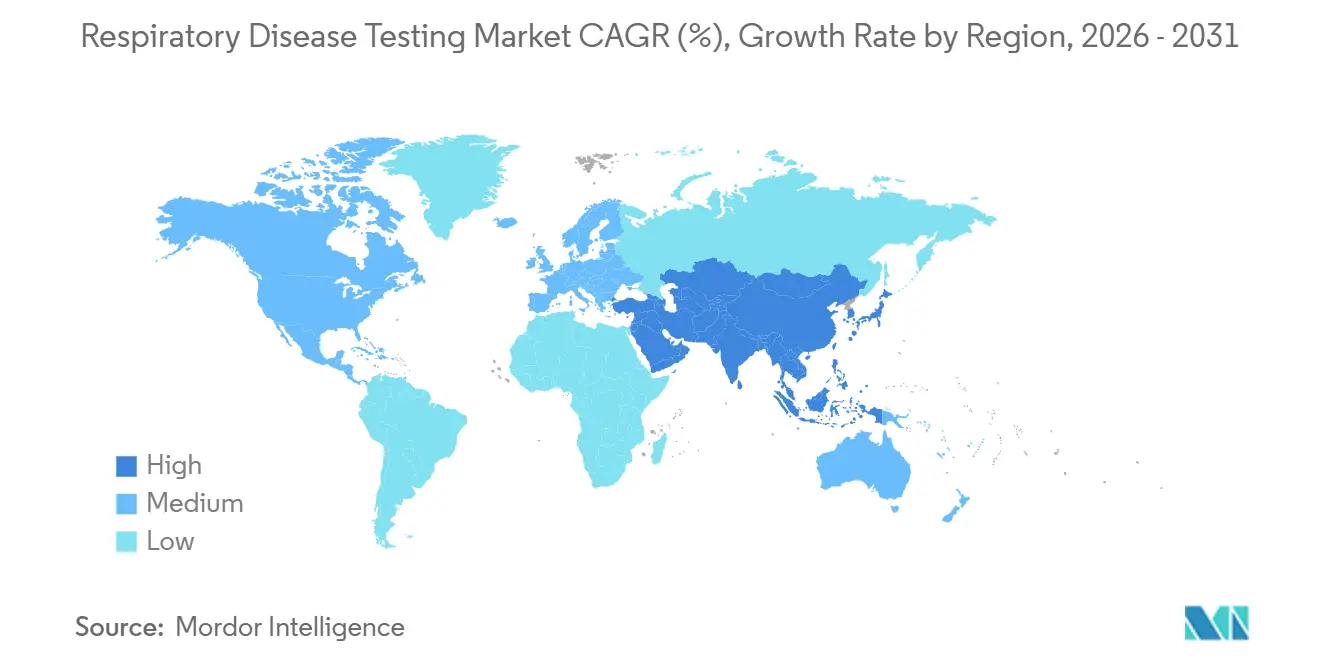
- In termini geografici, il Nord America ha dominato con una quota del 43.08% nel 2025; l'Asia-Pacifico è destinata a registrare il CAGR più rapido, pari al 7.27%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei test per le malattie respiratorie
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La regolamentazione della qualità dell’aria alimenta l’impennata della domanda | + 0.8% | Nucleo Asia-Pacifico, con ricadute su Medio Oriente e Africa | Medio termine (2-4 anni) |
| Accumulo di pannelli multiplex nell'era post-COVID | + 0.5% | Nord America ed Europa | A breve termine (≤2 anni) |
| Travaso dall'ospedale all'ambiente domestico/POC | + 0.7% | Globale, primi guadagni in Nord America e in Europa occidentale | A lungo termine (≥4 anni) |
| Adozione di analisi di spirometria e immagini assistite dall'intelligenza artificiale | + 0.6% | Nord America, Europa, Asia-Pacifico selezionata | Medio termine (2-4 anni) |
| Mandati sui dati diagnostici digitali | + 0.4% | Europa, Nord America | Medio termine (2-4 anni) |
| Cambiamenti stagionali dei patogeni legati al clima | + 0.3% | Globale, pronunciato nelle zone temperate | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
La regolamentazione della qualità dell’aria alimenta l’impennata della domanda
Il rafforzamento dei limiti di particolato in Cina e India richiede la spirometria obbligatoria per i lavoratori industriali, il che spinge all'acquisto in massa di dispositivi portatili e relativi materiali di consumo. [1] Fonte: 360Dx, “Labs Find Reimbursement Process Becoming a Herculean Task,” 360dx.com Le aziende stanno scegliendo contratti a pacchetto che includono hardware, servizi di calibrazione e dashboard cloud, consentendo ai fornitori di assicurarsi entrate ricorrenti. Il coaching AI in tempo reale integrato negli spirometri moderni riduce la dipendenza da tecnici scarsi ed estende lo screening alle città di secondo livello. Questa espansione sta ampliando la portata del mercato dei test per le malattie respiratorie tra i programmi sanitari aziendali. I produttori di dispositivi che localizzano la produzione vicino agli hub asiatici stanno ottenendo vantaggi in termini di costi e un'approvazione normativa più rapida.
Accumulo di pannelli respiratori multiplex nell'era post-COVID
Negli Stati Uniti, le sovvenzioni per la preparazione degli ospedali e gli acquisti all'ingrosso in Europa hanno incrementato le spedizioni di pannelli molecolari di quasi un quinto tra il 2024 e l'inizio del 2025. [2] Fonte: FDA, "Analisi dell'impatto normativo dei test sviluppati in laboratorio", fda.gov Entro la metà del 2025, il consumo si è normalizzato a circa due terzi della capacità installata, innescando un brusco calo delle scorte in eccesso. I laboratori si stanno ora orientando verso pannelli sindromici modulari che combinano target respiratori, gastrointestinali e del sistema nervoso centrale per mantenere l'utilizzo del capitale. Il cambiamento ha messo in luce le fragilità della catena di approvvigionamento e ha spinto i produttori di reagenti a lanciare programmi di ricarica automatica abbinati alla telemetria dell'analizzatore in tempo reale, un modello di servizio che sta diventando un requisito imprescindibile nel mercato dei test per le malattie respiratorie.
Travaso dall'ospedale all'ambiente domestico/POC
Le leggi sulla parità per il rimborso della telemedicina e i codici di fatturazione Medicare 99457 e 99458 ora compensano i fornitori per la revisione dei dati remoti sulla funzionalità polmonare, incoraggiando la migrazione del monitoraggio della BPCO e dell'asma nei salotti. [3] Centers for Medicare & Medicaid Services, “2025 Medicare Physician Fee Schedule Final Rule,” cms.gov Gli ecosistemi integrati di ResMed e Philips raggruppano inalatori connessi, spirometri e portali di coaching che alimentano le dashboard del team di assistenza. Le tariffe mensili del dispositivo come servizio convertono le vendite una tantum di strumenti in flussi di rendita, una trasformazione che sta rimodellando l'economia dell'utente finale nel mercato dei test per le malattie respiratorie. Gli assicuratori privati legano sempre più i bonus alle riammissioni evitate, aumentando l'adozione di diagnostica domiciliare che fornisce avvisi precoci di esacerbazione.
Adozione di analisi di spirometria e immagini assistite dall'intelligenza artificiale
I moduli di intelligenza artificiale approvati dalla FDA per le TC del torace e il controllo di qualità della spirometria stanno riducendo i tempi di elaborazione dei referti da giorni a minuti. Gli algoritmi segnalano gli sforzi non ottimali dei pazienti o i noduli sospetti, standardizzano le soglie e inseriscono i risultati strutturati nelle cartelle cliniche elettroniche. Le prime implementazioni hanno aumentato i tassi di successo della spirometria al primo tentativo di oltre un quinto e ridotto il carico di lavoro dei radiologi nei centri di screening per il cancro al polmone ad alto volume. I fornitori che concedono in licenza gli algoritmi per scansione o per test stanno aggiungendo nuove linee di fatturato alle vendite di apparecchiature, aggiungendo una differenziazione sostenibile nel congestionato mercato dei test per le malattie respiratorie.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ostacoli al rimborso per i pannelli molecolari avanzati | -0.6% | Nord America, seleziona Europa | A breve termine (≤2 anni) |
| Carenza di personale qualificato di laboratorio polmonare | -0.4% | Globale, acuto nelle zone rurali del Nord America e nell'area emergente dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Colli di bottiglia nella fornitura di polisilicone di qualità consumabile | -0.3% | Globale, pronunciato in Nord America ed Europa | A breve termine (≤2 anni) |
| Esame della sensibilità del test antigenico da parte degli enti regolatori | -0.2% | Nord America, Europa | A breve termine (≤2 anni) |
| Fonte: Intelligenza di Mordor | |||
Ostacoli al rimborso per i pannelli molecolari avanzati
Il CMS ha ridotto del 12% il limite nazionale per il 2025 per i pannelli respiratori CPT 87631, e i pagatori privati hanno imposto ostacoli all'autorizzazione preventiva, limitandone l'utilizzo al di fuori dei reparti di degenza. I laboratori stanno riducendo i test a 3-5 target, che rientrano in limiti di costo più stringenti, erodendo il fatturato assoluto per campione. La compressione dei margini sta ampliando il divario tra le grandi reti ospedaliere, che diluiscono le spese generali su volumi più elevati, e le cliniche indipendenti, che non riescono ad ammortizzare gli investimenti in strumenti altrettanto rapidamente. La tariffazione a livelli vincolati alla documentazione di necessità medica sta emergendo come una leva di mitigazione a breve termine.
Carenza di personale qualificato di laboratorio polmonare
Gli Stati Uniti si trovano ad affrontare un deficit di circa 15,000 terapisti respiratori certificati, mentre l'India conta meno di 2,000 tecnici di spirometria conformi agli standard ISO per 1.4 miliardi di persone. Le carenze di personale limitano la produttività e aumentano gli arretrati di appuntamenti, soprattutto nelle aree rurali. I fornitori stanno integrando funzionalità di coaching guidato dall'intelligenza artificiale e di proctoring remoto che consentono a un singolo terapista di supervisionare più test in parallelo, riducendo il fabbisogno di manodopera. Tuttavia, la lenta iscrizione ai programmi di formazione suggerisce che la carenza persisterà almeno fino al 2029, agendo come un freno strutturale all'espansione dei test meccanici nel mercato dei test per le malattie respiratorie.
Analisi del segmento
Per tipo di test: pannelli molecolari piombo, test meccanici accelerati
La diagnostica molecolare ha rappresentato il 48.82% del fatturato del mercato dei test per le malattie respiratorie nel 2025, a testimonianza di decenni di investimenti in PCR automatizzate e piattaforme isotermiche. Tuttavia, i test meccanici rappresentano la fetta in più rapida crescita, con un aumento del 4.06% annuo, poiché i medici di base integrano la spirometria con i controlli di routine e i datori di lavoro si adeguano alle nuove normative di conformità. Questa crescita spinge le dimensioni del mercato dei test per le malattie respiratorie a fetta meccanica verso un incremento di 0.56 miliardi di dollari nell'orizzonte di previsione. I fornitori che capitalizzano sugli spirometri Bluetooth integrati abbinati al coaching basato sull'intelligenza artificiale sono destinati a superare i concorrenti sia in termini di volumi unitari che di margini SaaS.
Politiche di rimborso mirate rafforzano questo cambiamento. Un'approvazione di Grado B da parte dell'USPSTF per lo screening della BPCO impone la copertura assicurativa della spirometria senza condivisione dei costi con il paziente. Parallelamente, i test PCR patogeno-specifici a basso costo stanno cannibalizzando ampi pannelli sindromici, comprimendo i prezzi di vendita medi molecolari di circa il 4-6% ogni anno. I test di imaging continuano a beneficiare dei flussi di lavoro TC con triage basato sull'intelligenza artificiale, coinvolgendo i centri comunitari nei programmi di screening del cancro al polmone ed espandendo i referti per biopsia a valle, ma sono in ritardo rispetto alle modalità meccaniche in termini di velocità di crescita assoluta nel mercato dei test per le malattie respiratorie.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per malattia: dominano influenza e virus respiratorio sinciziale, aumento del cancro ai polmoni
I pannelli per l'influenza e il virus respiratorio sinciziale (RSV) hanno rappresentato il 35.27% del fatturato segmentale del 2025, consolidando la loro centralità stagionale nel mercato dei test per le malattie respiratorie. I test per il cancro al polmone, tuttavia, sono sulla buona strada per un CAGR del 6.63% fino al 2031 grazie all'ampia idoneità alla TC a basso dosaggio e ai pannelli per biopsia liquida approvati dalla FDA, che catturano mutazioni utilizzabili da un singolo prelievo di sangue. Questi test liquidi, se abbinati al follow-up per immagini, elevano la quota di mercato dei test per le malattie respiratorie dei kit oncologici a livelli mai visti prima.
La tubercolosi rimane guidata dai programmi, con 2,400 ulteriori macchine GeneXpert in India che aumentano la capacità di test giornaliera di oltre il 30%. La diagnostica per asma e BPCO registra una crescita costante a una cifra media, strettamente legata al rimborso delle cure croniche. La concorrenza sui prezzi dei formati antigenici rapidi continua a ridurre i margini; tuttavia, i produttori che si orientano verso la segnalazione semiquantitativa della carica virale si stanno ritagliando nicchie premium.
Per utente finale: gli ospedali mantengono la quota, l'assistenza domiciliare guadagna slancio
Ospedali e cliniche rappresentavano il 45.72% del mercato dei test per le malattie respiratorie nel 2025, grazie alla presenza di laboratori e sale di diagnostica per immagini ad alta complessità. Tuttavia, le strutture di assistenza domiciliare registrano la crescita più significativa, con un CAGR del 5.18%, trainato dalla connettività dei dispositivi, dagli incentivi dei pagatori e dalla facilità d'uso della telemedicina da parte dei consumatori. I dispositivi di monitoraggio remoto dei pazienti si collegano facilmente alle cartelle cliniche elettroniche, garantendo la conformità ai requisiti di rimborso e generando flussi di entrate da abbonamento che superano il deprezzamento dell'hardware.
I laboratori diagnostici indipendenti rimangono la seconda coorte più numerosa, utilizzando l'automazione per ridurre i costi di manodopera per campione a fronte dei tagli ai rimborsi. Le cliniche al dettaglio e i centri sanitari aziendali, sebbene frammentati, rappresentano importanti punti di accesso per i test antigenici e PCR portatili, consolidando modelli di distribuzione multicanale che sostengono la resilienza a lungo termine del mercato dei test per le malattie respiratorie.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato nordamericano dei test per le malattie respiratorie
Il Nord America ha rappresentato il 43.08% del fatturato globale nel 2025, grazie all'elevata penetrazione assicurativa, alla generosa codifica Medicare e a un'ondata di arretrati da parte della FDA, che ha concesso lo status di Breakthrough Device a sette piattaforme respiratorie in due anni. Mentre le riduzioni dei rimborsi moderano i margini molecolari, i vantaggi della rapidità di immissione sul mercato mantengono vivaci le pipeline di innovazione. Gli ospedali utilizzano sempre più analizzatori PCR rapidi presso le postazioni di triage dei pronto soccorso, riducendo l'uso eccessivo di antibiotici e rafforzando la domanda di cartucce per sindromi.
Mercato europeo dei test per le malattie respiratorie
L'Europa contribuisce con una quota matura ma orientata all'innovazione al mercato dei test per le malattie respiratorie, gestendo le turbolenze legate alla conformità IVDR per ripristinare l'ampiezza del prodotto. I progetti pilota di screening del cancro al polmone in Germania e Regno Unito si stanno espandendo a programmi nazionali entro il 2028, promettendo volumi costanti di TC e biomarcatori. Al contrario, gli enti erogatori nazionali impongono limiti di volume per la PCR ad alta complessità, spingendo i laboratori verso l'utilizzo di test basati su algoritmi che massimizzano l'utilità clinica.
Mercato dei test per le malattie respiratorie nella regione Asia-Pacifico
L'Asia-Pacifico registra il CAGR più rapido, pari al 7.27%, destinato a superare l'Europa in termini assoluti entro il 2030. Il programma indiano Ayushman Bharat ora rimborsa i test molecolari per la tubercolosi e la spirometria, portando la diagnostica nelle città di terzo livello. La National Healthcare Security Administration cinese ha aumentato i tassi di pagamento del panel sindromico del 15% nel 2025, sbloccando i bilanci degli ospedali provinciali. I mandati paralleli per l'inquinamento atmosferico aumentano i volumi di screening per la BPCO, incrementando il sottoinsieme dei test meccanici nel mercato dei test per le malattie respiratorie.
Mercato dei test per le malattie respiratorie in Medio Oriente e Sud America
Medio Oriente, Africa e Sud America rimangono regioni più piccole, ma ricche di opportunità. I membri del Consiglio di Cooperazione del Golfo stanno finanziando ospedali terziari di punta con laboratori molecolari in loco, mentre il mercato assicurativo privato brasiliano alimenta l'espansione delle cliniche al dettaglio dotate di test antigenici rapidi. Entrambe le regioni importano la maggior parte dei loro kit, offrendo economie di scala per gli OEM globali che stabiliscono nodi di assemblaggio regionali.
Panorama normativo
Negli Stati Uniti, la supervisione dei dispositivi diagnostici in vitro (IVD) per le malattie infettive respiratorie continua a consolidarsi attorno ai percorsi di Classe II (controlli speciali) per i test degli acidi nucleici multi-target e i formati point-of-care. Nel giugno 2026, la FDA ha emesso un ordine definitivo che classifica i semplici dispositivi point-of-care per la rilevazione diretta del SARS-CoV-2 nella Classe II con controlli speciali, rafforzando le aspettative in termini di prestazioni e sistema di qualità per i test decentralizzati. Il quadro di classificazione per la rilevazione di microrganismi respiratori e marcatori di resistenza, definito nel 21 CFR 866.3985, ancora ulteriormente requisiti quali caratteristiche di prestazione definite e supportate da evidenze cliniche, influenzando la progettazione, la validazione e l'etichettatura dei pannelli respiratori multiplex.
In Europa, la transizione al Regolamento sui dispositivi medico-diagnostici in vitro (IVDR, Regolamento (UE) 2017/746) continua a ridefinire la documentazione, le evidenze cliniche e la pianificazione della capacità degli organismi notificati per i test respiratori, con scadenze transitorie chiave, tra cui maggio 2026, per molti dispositivi di classe C preesistenti. Questo cambiamento è visibile nei nuovi risultati di conformità IVDR, tra cui la marcatura CE ottenuta da bioMérieux a marzo 2026 per il pannello BIOFIRE SPOTFIRE Respiratory/Sore Throat plus (R/STplus) e il Panel Mini, a testimonianza del continuo aggiornamento del portfolio prodotti in base alle nuove normative. A livello globale, le linee guida dell'OMS per la diagnosi della tubercolosi rimangono un punto di riferimento che influenza gli algoritmi nazionali di test e l'approvvigionamento di test molecolari per la tubercolosi, supportando la domanda di test standardizzati e conformi alle linee guida nei programmi di sanità pubblica.
Panorama competitivo
La struttura del mercato è moderatamente concentrata. La diagnostica molecolare è oligopolistica a causa degli elevati ostacoli di capitale e degli ecosistemi proprietari di cartucce, mentre i segmenti della diagnostica meccanica e del point-of-care presentano barriere all'ingresso inferiori, favorendo una vivace concorrenza. Le tendenze all'integrazione verticale vedono gli operatori storici acquisire startup di analisi per integrare livelli di intelligenza artificiale che aumentano i costi di switching e i rendimenti ricorrenti nel mercato dei test per le malattie respiratorie.
La differenziazione tecnologica è l'attacco principale. La PCR Liat Cobas da 20 minuti di Roche si è ritagliata una quota premium nel pronto soccorso, mentre il pannello Allplex da 24 analiti di Seegene ha ridotto i costi dei reagenti per agente patogeno del 40%, aggiudicandosi gare d'appalto in ospedali pubblici sensibili al prezzo. Aziende emergenti come Visby Medical stanno sviluppando cartucce PCR monouso su misura per i flussi di lavoro di telemedicina, potenzialmente rivoluzionando l'economia dei test molecolari domiciliari. Anche i quadri normativi si evolvono; la bozza di linee guida del 2025 della FDA sui software potenziati dall'intelligenza artificiale accelera i percorsi di autorizzazione, comprimendo i cicli di sviluppo e catalizzando la corsa alle funzionalità degli algoritmi che ridefinisce la creazione di valore nel mercato dei test per le malattie respiratorie.
Le mosse strategiche nel 2025-2026 sottolineano le scommesse geografiche e la stratificazione del SaaS. L'acquisizione da parte di Abbott del portafoglio respiratorio di Cepheid per 160 milioni di dollari espande la sua presenza nel settore della tubercolosi nelle economie ad alto tasso di mortalità, mentre il pannello Atellica VTLi di Siemens rafforza le strategie di consolidamento dei laboratori incentrate sul middleware. Lo stabilimento di Bangalore da 120 milioni di dollari di Thermo Fisher localizza la fabbricazione delle cartucce, riducendo i tempi di consegna e i dazi all'importazione per aggredire i prezzi dei mercati emergenti. Nel complesso, queste manovre indicano una corsa agli armamenti per assicurarsi rendite di reagenti, stabilità analitica e leadership di costo regionale.
Leader del settore dei test sulle malattie respiratorie
Abbott Laboratories
Seimens Healthineers AG
Termo Fisher Scientific Inc.
Qiagen NV
Becton Dickinson & Company
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Abbott Laboratories ha segnalato un calo delle vendite di test per virus respiratori nel secondo trimestre del 2026, a seguito di una normalizzazione dopo i precedenti picchi di domanda. L'aggiornamento ha sottolineato la necessità per i fornitori di bilanciare i volumi stagionali di test respiratori con una base installata più solida e strategie di ampliamento dell'offerta nei principali portafogli diagnostici.
- Aprile 2026: Thermo Fisher Scientific ha ricevuto l'autorizzazione FDA 510(k) per il pannello Applied Biosystems TaqPath COVID-19, Flu A, Flu B, RSV Select. L'autorizzazione rafforza la posizione competitiva nel settore dei test molecolari multiplex, ampliando le opzioni per il rilevamento consolidato dei virus respiratori su flussi di lavoro PCR già esistenti.
- Settembre 2024: Roche ha introdotto il test PCR cobas Respiratory flex a 12 target per ampliare la copertura dei patogeni all'interno di un unico flusso di lavoro. Il lancio ha favorito l'adozione di test sindromici di maggior valore in contesti che privilegiano una rapida diagnosi differenziale durante le stagioni respiratorie sovrapposte.
Ambito del rapporto sul mercato globale dei test sulle malattie respiratorie
Nell'ambito del rapporto, i test per le malattie respiratorie vengono utilizzati per diagnosticare le patologie respiratorie di un individuo. Tra le malattie respiratorie rientrano la broncopneumopatia cronica ostruttiva (BPCO), l'asma e infezioni come la polmonite batterica e l'enterovirus.
Il rapporto di mercato sui test per le malattie respiratorie è segmentato per tipologia di test (test di imaging, test diagnostici molecolari, test meccanici, emogasanalisi ed elettroliti), patologia (asma e BPCO, tubercolosi, cancro ai polmoni, influenza e virus respiratorio sinciziale, altre infezioni respiratorie), utente finale (ospedali e cliniche, laboratori diagnostici, strutture di assistenza domiciliare, altri utenti finali) e area geografica (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa, Sud America). Il rapporto di mercato include anche le dimensioni e le tendenze stimate del mercato per 17 paesi nelle principali regioni del mondo. Il rapporto fornisce il valore (in milioni di USD) per i segmenti sopra indicati.
| Test di imaging |
| Test diagnostici molecolari |
| Test meccanici (PFT/Spirometria) |
| Esami del sangue, dei gas e degli elettroliti |
| Asma e BPCO |
| Tubercolosi |
| Lung Cancer |
| Influenza e virus respiratorio sinciziale |
| Altre infezioni respiratorie |
| Ospedali e cliniche |
| Laboratori diagnostici |
| Impostazioni di assistenza domiciliare |
| Altri utenti finali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di test | Test di imaging | |
| Test diagnostici molecolari | ||
| Test meccanici (PFT/Spirometria) | ||
| Esami del sangue, dei gas e degli elettroliti | ||
| Per malattia | Asma e BPCO | |
| Tubercolosi | ||
| Lung Cancer | ||
| Influenza e virus respiratorio sinciziale | ||
| Altre infezioni respiratorie | ||
| Per utente finale | Ospedali e cliniche | |
| Laboratori diagnostici | ||
| Impostazioni di assistenza domiciliare | ||
| Altri utenti finali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei test per le malattie respiratorie entro il 2031?
Si prevede che il mercato dei test per le malattie respiratorie raggiungerà i 7.48 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.69% nel periodo 2026-2031.
Quale tipo di test genera attualmente i ricavi più elevati?
Le piattaforme di diagnostica molecolare rappresentano il 48.82% del fatturato del 2025, il che le rende il maggiore contributore.
Quale segmento è previsto che crescerà più rapidamente entro il 2031?
Si prevede che la diagnosi del cancro ai polmoni avanzerà a un CAGR del 6.63%, il più rapido tra i segmenti della malattia.
Perché l'area Asia-Pacifico è il mercato regionale più dinamico?
Le normative sulla qualità dell'aria, i programmi di controllo della tubercolosi e l'ampliamento della copertura assicurativa spingono l'area Asia-Pacifico verso un CAGR del 7.27% entro il 2031.
In che modo l'assistenza domiciliare influisce sulla domanda?
Il rimborso del monitoraggio remoto e i dispositivi connessi stanno determinando un CAGR del 5.18% per la diagnostica domiciliare, spostando progressivamente la quota dai laboratori ospedalieri.


