

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
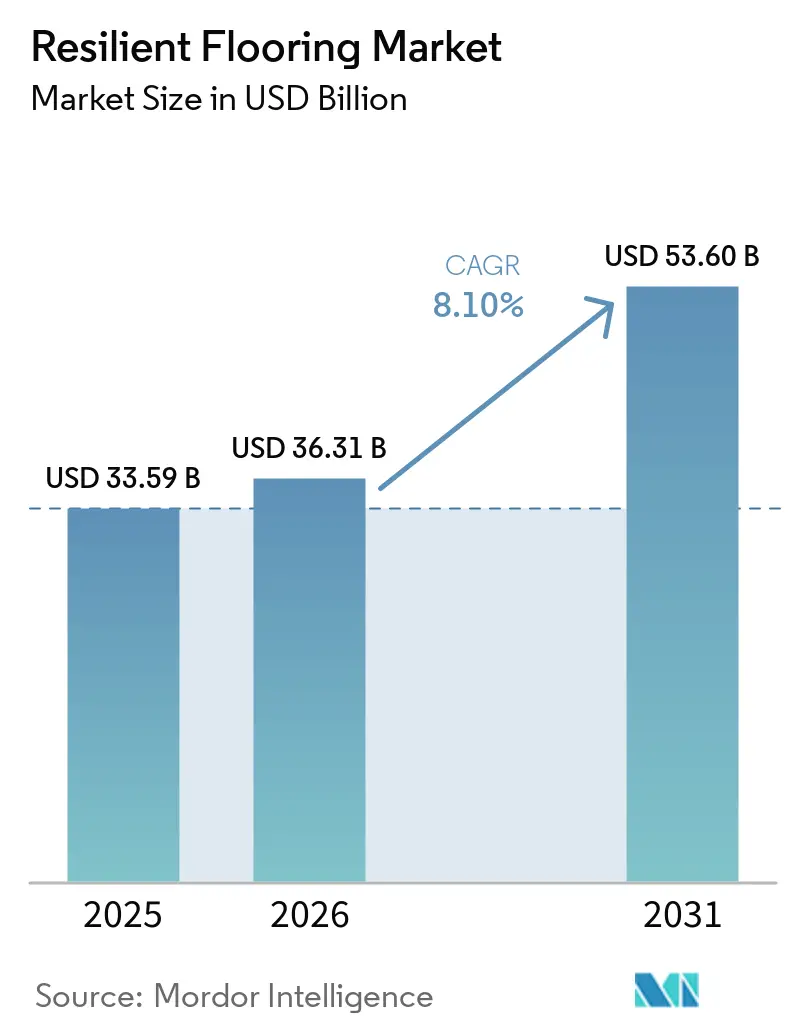
| Dimensione del mercato (2026) | 36.31 miliardo di dollari |
| Dimensione del mercato (2031) | 53.60 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.10% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
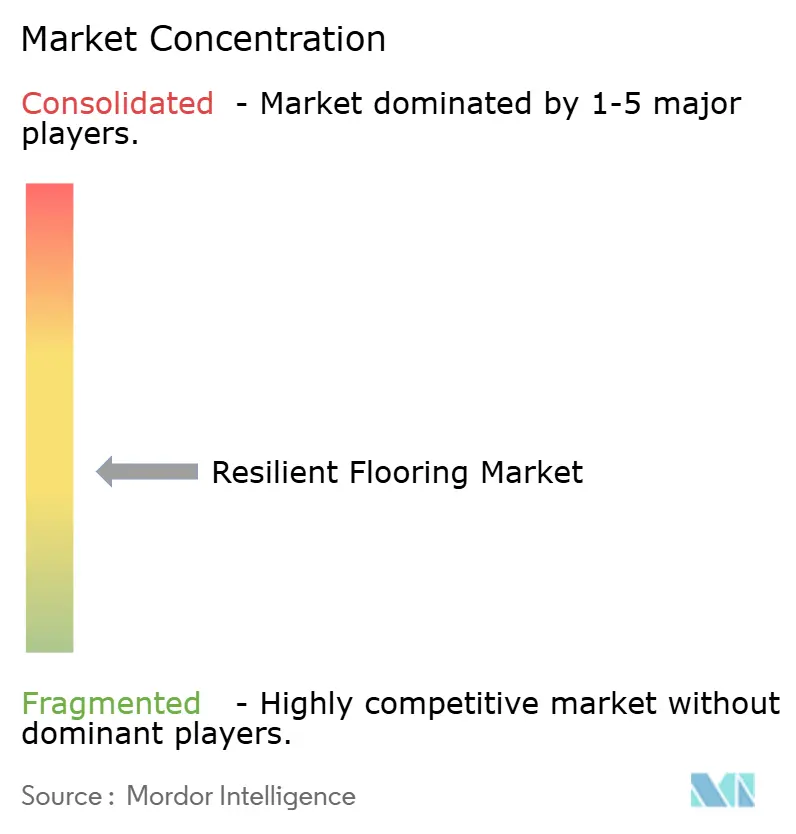
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei pavimenti resilienti di Mordor Intelligence
Si prevede che il mercato dei pavimenti resilienti crescerà da 33.59 miliardi di dollari nel 2025 a 36.31 miliardi di dollari nel 2026 e raggiungerà i 53.60 miliardi di dollari entro il 2031, con un CAGR dell'8.10% nel periodo 2026-2031. Le piastrelle in vinile di lusso (LVT) sono il principale catalizzatore perché uniscono rapidità di installazione e un'ampia gamma di design. I formati a nucleo rigido come il composito di pietra e plastica (SPC) e il composito di legno e plastica (WPC) hanno ridotto i tempi di progetto, favorendo l'adozione da parte degli appaltatori e aprendo al contempo un canale di vendita al dettaglio fai da te. La pressione normativa sul contenuto di composti organici volatili (VOC) e ftalati sta spingendo i produttori verso formulazioni a basse emissioni, aumentando il fabbisogno di capitale ma anche aprendo spazio a prodotti di valore più elevato. L'area Asia-Pacifico rimarrà il principale centro di domanda grazie agli stimoli nel settore immobiliare e infrastrutturale, mentre il Nord America è destinato a beneficiare di forti ristrutturazioni e di ampliamenti di uffici flessibili. Le strategie competitive si stanno orientando verso l'integrazione verticale e verso iniziative di economia circolare che differenziano oltre il prezzo.
Punti chiave del rapporto
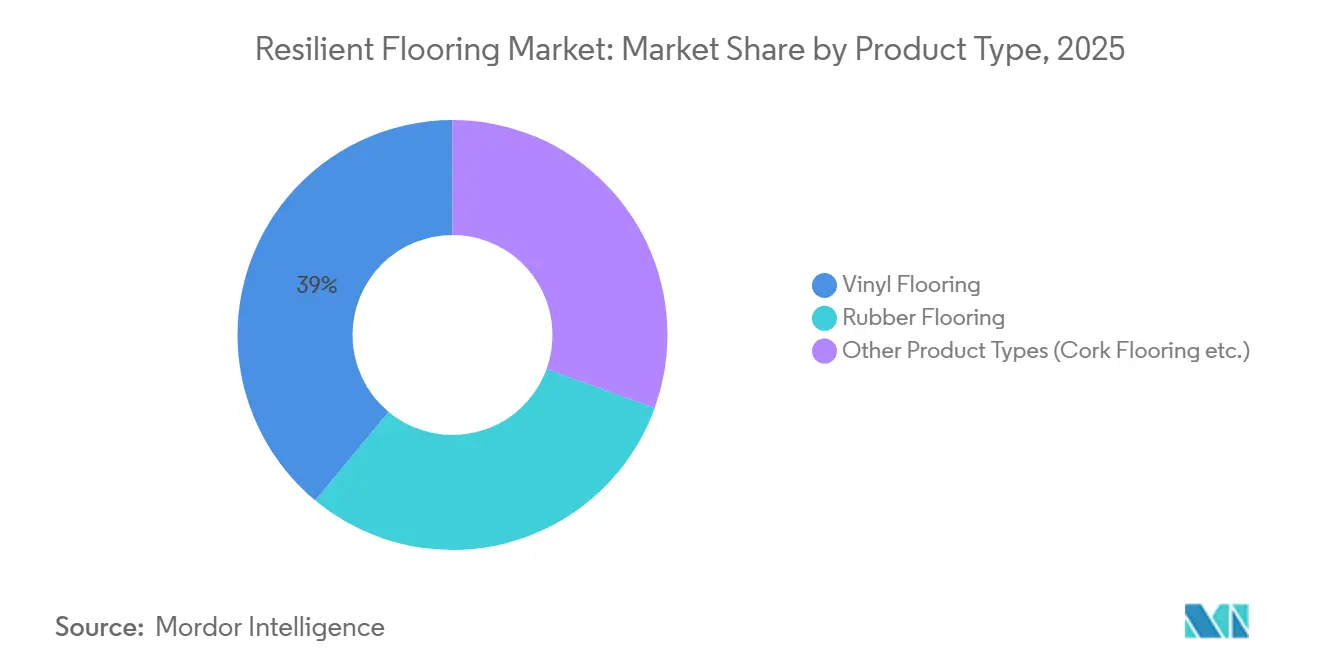
- Per tipologia di prodotto, nel 2025 i pavimenti in vinile detenevano una quota di mercato del 38.98% tra i pavimenti resilienti e si prevede che registreranno la crescita più rapida, con un CAGR del 9.85% fino al 2031.
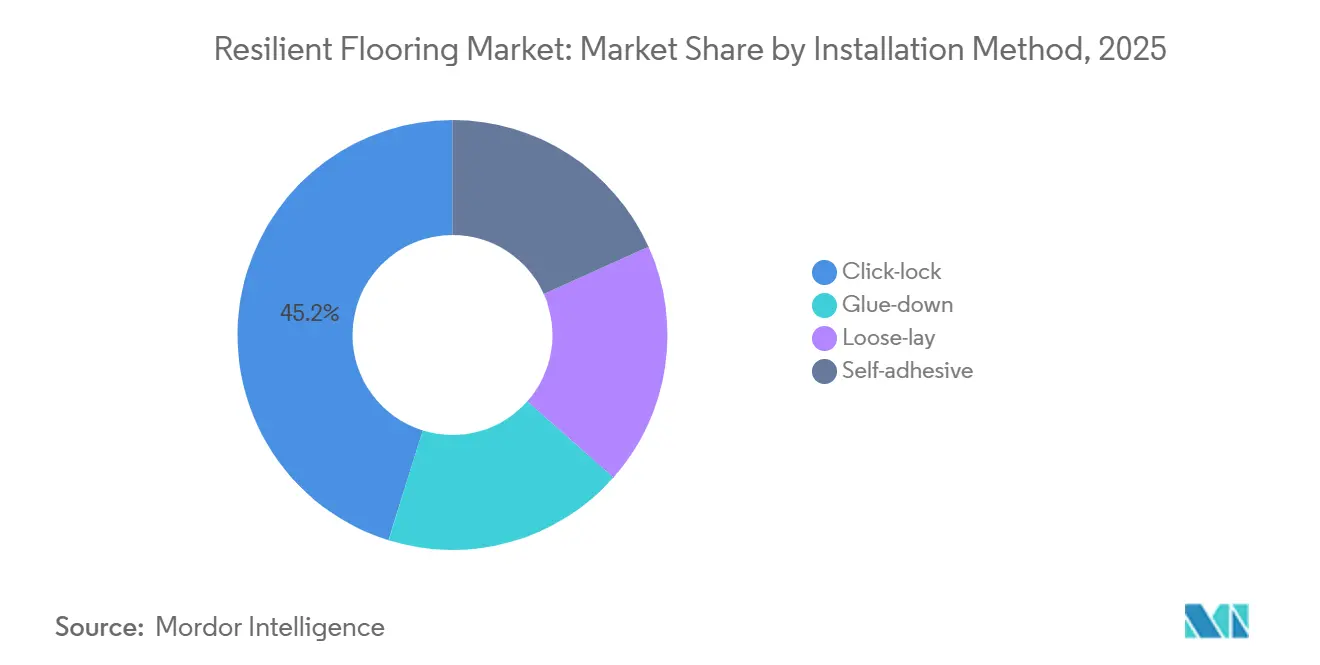
- In base al metodo di installazione, il sistema click-lock ha conquistato il 45.19% della quota di mercato dei pavimenti resilienti nel 2025 e si prevede che continuerà a crescere a un CAGR del 9.10% entro il 2031.
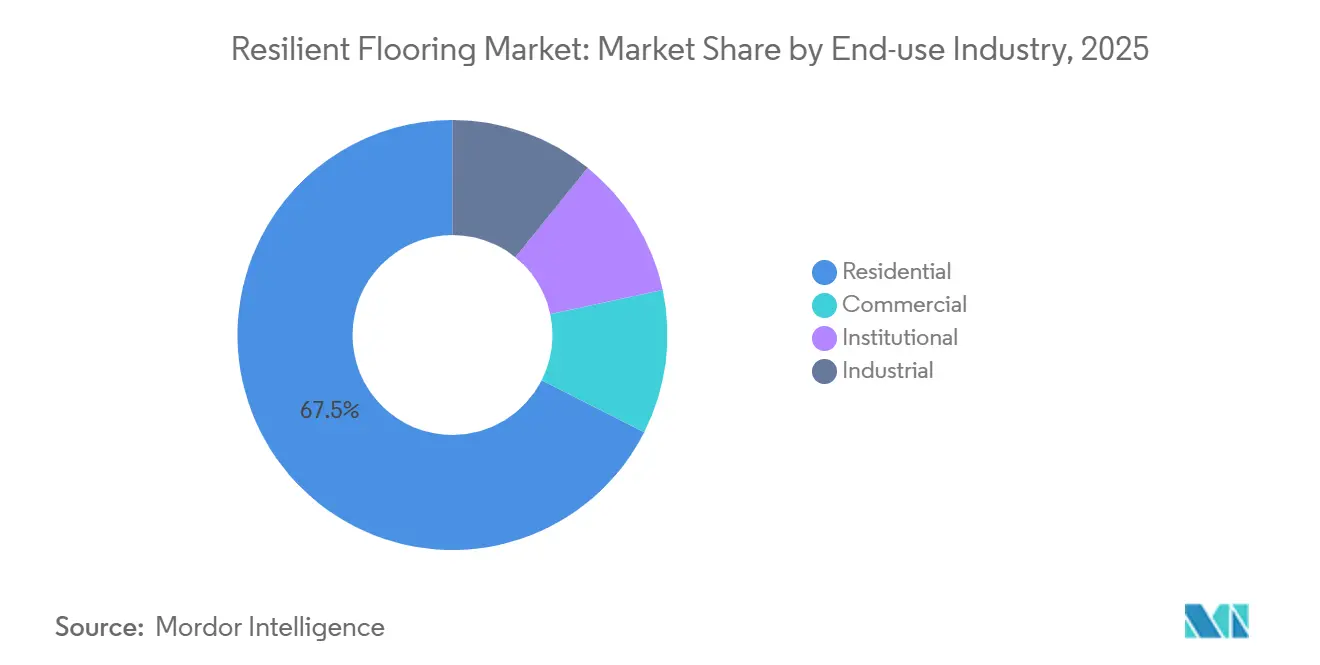
- In base al settore di utilizzo finale, nel 2025 il settore residenziale ha rappresentato il 67.54% del mercato dei pavimenti resilienti, mentre si prevede che il settore commerciale crescerà a un CAGR dell'8.96% fino al 2031.
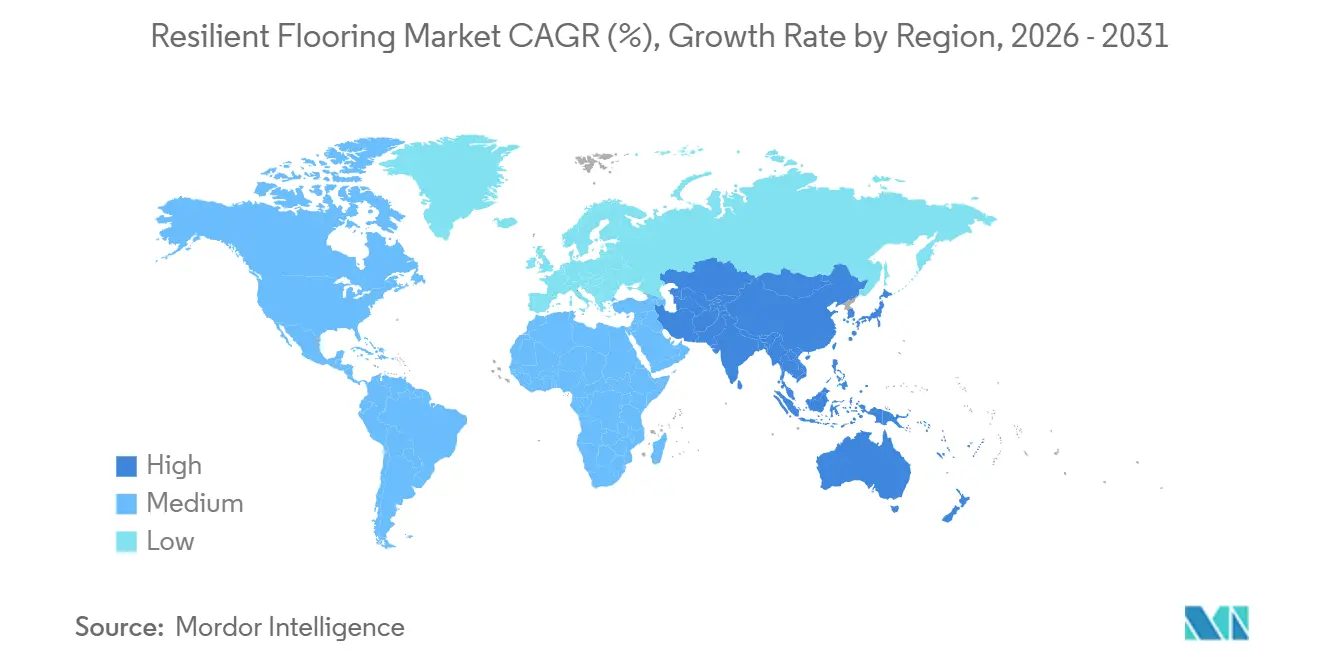
- In termini geografici, l'area Asia-Pacifico ha rappresentato il 47.21% della domanda nel 2025; si prevede che la regione crescerà a un CAGR dell'8.76% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei pavimenti resilienti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Penetrazione rapida delle piastrelle in vinile di lusso (LVT) | + 1.8% | Globale, con concentrazione nei centri urbani del Nord America, Europa e APAC | Medio termine (2-4 anni) |
| Aumento delle ristrutturazioni residenziali fai da te grazie ai prodotti a nucleo rigido Click-Lock | + 1.5% | Nord America, Europa, Australia | A breve termine (≤ 2 anni) |
| Programmi di stimolo per l'edilizia abitativa e le infrastrutture dell'APAC | + 2.1% | Nucleo APAC (Cina, India, Vietnam, Indonesia), ricaduta in Medio Oriente | A lungo termine (≥ 4 anni) |
| Crescente applicazione di pavimenti in vinile resiliente negli spazi commerciali | + 1.3% | Globale, con particolare attenzione all'assistenza sanitaria, al commercio al dettaglio e all'ospitalità nei mercati sviluppati | Medio termine (2-4 anni) |
| Modelli di leasing per l'allestimento di uffici che favoriscono installazioni ad alto turnover | + 0.9% | Nord America, Europa, alcuni centri finanziari APAC (Singapore, Hong Kong) | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Penetrazione rapida delle piastrelle in vinile di lusso (LVT)
La tecnologia a nucleo rigido elimina i ritardi di acclimatazione, consente l'installazione diretta su substrati imperfetti e riduce la manodopera del 20-25% nel segmento multifamiliare. I nuclei in SPC, ricchi di calcare, resistono al telegrafo, mentre la goffratura avanzata riproduce effetti visivi di legno pregiato a un terzo del costo di installazione. I bordi a incastro mantengono operativi i negozi durante le ristrutturazioni notturne e hanno sostituito le piastrelle in ceramica nelle aree umide degli ambienti sanitari, dove la rapidità di rotazione è fondamentale.
Aumento delle ristrutturazioni residenziali fai da te grazie ai prodotti a nucleo rigido Click-Lock
Le catene di bricolage hanno aumentato le unità di stoccaggio con chiusura a scatto di circa il 40% tra il 2024 e il 2025, rispecchiando un picco di visualizzazioni di tutorial per i marchi leader. I requisiti minimi di utensili danno potere ai proprietari di casa, che di conseguenza rinnovano i pavimenti più spesso, generando traffico ripetuto per i rivenditori. Questo slancio del fai da te rappresenta ora quasi un terzo del volume residenziale negli Stati Uniti.
Programmi di stimolo per l'edilizia abitativa e le infrastrutture dell'APAC
L'India ha stanziato 11.11 trilioni di INR per le infrastrutture nell'anno fiscale 2025-26, convogliando i fondi verso l'edilizia abitativa urbana che privilegia finiture a basso contenuto di VOC ammissibili ai crediti per l'edilizia verde [1] Governo dell'India, "Bilancio dell'Unione 2025-26", indiabudget.gov.in . Misure parallele in Cina hanno rilasciato 2 trilioni di CNY per stabilizzare i mercati immobiliari, stimolando una domanda resiliente di pavimenti nelle città di secondo e terzo livello.
Crescente applicazione di pavimenti in vinile resiliente negli spazi commerciali
Le linee guida aggiornate dei Centers for Disease Control and Prevention (CDC) favoriscono superfici continue e non porose, accelerando l'adozione del vinile antimicrobico negli ospedali. Le gamme di prodotti con ioni d'argento garantiscono ora prestazioni batteriostatiche fino a 10 anni, riducendo il costo totale di proprietà e accorciando gli intervalli di manutenzione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Normative più severe sui COV e sui ftalati nei prodotti in PVC | -1.2% | Globale, con l'applicazione più rigorosa nell'UE, nel Nord America e in alcuni mercati APAC (Giappone, Corea del Sud) | Medio termine (2-4 anni) |
| Concorrenza delle piastrelle in ceramica e del legno ingegnerizzato | -0.8% | Globale, con la pressione delle piastrelle di ceramica in Medio Oriente, del legno ingegnerizzato in Nord America e in Europa | A lungo termine (≥ 4 anni) |
| Carenza di installatori certificati in diversi paesi | -0.6% | Nord America, Europa, Australia | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Normative più severe sui COV e sui ftalati nei prodotti in PVC
La revisione del cloruro di vinile dell'Agenzia per la protezione ambientale degli Stati Uniti del dicembre 2024 prefigura controlli più severi che aumentano i costi di conformità [2] US Environmental Protection Agency, “Risk Evaluation for Diisodecyl phthalate,” epa.gov . Il regolamento europeo 923/2023 vieta gli stabilizzanti a base di piombo a partire da gennaio 2026, aumentando i costi delle materie prime del 5-8% poiché i produttori passano a sistemi calcio-zinco. Limiti di emissione simili in Cina innescano audit di fabbrica e richiami per le importazioni non conformi.
Concorrenza delle piastrelle in ceramica e del legno ingegnerizzato
Le doghe in gres porcellanato di grande formato stampate a getto d'inchiostro e il legno ingegnerizzato a tre strati hanno ridotto il divario di prezzo, soprattutto dove il riscaldamento a pavimento favorisce la conduttività termica delle piastrelle. Nei progetti educativi statunitensi, la ceramica gode ancora di una reputazione di durata utile di 30 anni, sfidando il vinile nella percezione del valore a lungo termine.
Analisi del segmento
Per tipo di prodotto: vinile rinforzato dall'innovazione del nucleo rigido
I pavimenti in vinile rappresentavano il 38.98% del mercato dei pavimenti resilienti nel 2025 e registreranno un CAGR del 9.85% fino al 2031. Questa tendenza sottolinea come le doghe in SPC e WPC stiano superando le esigenze dei sottofondi in vinile in fogli, aggiungendo al contempo effetti visivi fotorealistici. La domanda di riempitivi in pietra calcarea è aumentata con l'aumento dei volumi di SPC. La gomma rimane una nicchia per il fitness e i trasporti, mentre il linoleum attrae progettisti eco-centrici nonostante il suo periodo di stagionatura più lungo. Un segmento esclusivo del sughero prospera grazie al comfort acustico, ma subisce ritardi sotto carichi statici elevati.
L'innovazione sta confondendo i confini dei materiali. Le materie prime di PVC bio-attribuite ora alimentano programmi di bilancio di massa e le formulazioni con contenuto riciclato, come una miscela all'85% di materiali post-consumo, si qualificano per molteplici punti di valutazione in materia di bioedilizia. Si prevede che il mercato dei pavimenti resilienti in vinile si espanderà più rapidamente di qualsiasi altro prodotto alternativo, perché assorbe goffrature, anime impermeabili e additivi antimicrobici più rapidamente di quanto la gomma o il linoleum possano integrare aggiornamenti comparabili.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Con il metodo di installazione: Click-Lock rende la manodopera una variabile, non un collo di bottiglia
Il Click-lock ha rappresentato il 45.19% della domanda del 2025 e si prevede che crescerà a un CAGR del 9.10% eliminando le operazioni di wet trade e riducendo la durata dei progetti fino alla metà. Gli investimenti in macchinari per la profilatura ad alta precisione hanno raggiunto i 2-5 milioni di dollari per linea durante il ciclo di espansione 2023-2025. Il Glue-Down mantiene la sua rilevanza nel settore sanitario e dell'istruzione, dove la tenuta del legame è fondamentale, ma la sua quota sta diminuendo poiché gli adesivi sensibili alla pressione consentono un futuro aumento. Il Loose-Lay sta guadagnando terreno nei data center per l'accesso ai cavi sottopavimento e le piastrelle autoadesive sono destinate alle unità in affitto che necessitano di un rapido ricambio.
Le dimensioni del mercato dei pavimenti resilienti con installazione a incastro si amplieranno man mano che i rivenditori li proporranno come soluzioni fai da te entry-level e gli appaltatori commerciali ne favoriranno il riutilizzo. Questo democratizza l'estetica premium, riducendo la dipendenza da un pool di installatori qualificati sempre più esiguo.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore di utilizzo finale: il residenziale rimane dominante, il commerciale cattura lo slancio
Nel 2025, la domanda residenziale rappresentava il 67.54% del mercato dei pavimenti resilienti, a dimostrazione dell'interesse dei proprietari di immobili per repliche di legno e pietra senza oneri di manutenzione. Tuttavia, si prevede che il segmento commerciale crescerà più rapidamente, con un CAGR dell'8.96% entro il 2031. Le strutture sanitarie stanno pavimentando i corridoi con vinile antimicrobico, nel rispetto di regimi di controllo delle infezioni più rigorosi, mentre i rivenditori notano una riduzione delle chiamate per la manutenzione dopo il passaggio dalle piastrelle in ceramica. Il settore alberghiero richiede doghe impermeabili per eliminare la manutenzione delle fughe nei bagni degli ospiti.
Gli acquirenti istituzionali tendono ancora a preferire lastre omogenee per le loro giunzioni saldabili su ampi spazi, mentre i siti industriali pagano prezzi più alti per opzioni statico-dissipative o conduttive conformi alla norma IEC 61340-5-1. Tuttavia, il divario tra la quota di mercato dei pavimenti resilienti nel settore residenziale e in quello commerciale si ridurrà, poiché i proprietari di uffici preferiranno soluzioni sostituibili in linea con contratti di locazione flessibili.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
L'area Asia-Pacifico deteneva il 47.21% del mercato dei pavimenti resilienti nel 2025 e sta crescendo a un CAGR dell'8.76% fino al 2031. Gli investimenti infrastrutturali indiani e la stabilizzazione del settore immobiliare cinese sono i principali motori, mentre il Vietnam attrae investimenti diretti esteri che aggiungono peso alla produzione regionale. Economie mature come Giappone e Corea del Sud registrano una domanda costante di retrofit legata all'invecchiamento demografico.
Il Nord America beneficia di un vivace ciclo di ristrutturazioni e di allestimenti flessibili per uffici. I rivenditori statunitensi di articoli per la casa hanno aumentato le SKU con chiusura a scatto del 40% rispetto ai livelli del 2024, sottolineando la spinta del fai da te. Il canale di lavori pubblici canadese sostiene la domanda istituzionale nonostante i vincoli di manodopera, e l'ondata di nearshore in Messico alimenta le installazioni industriali lungo i corridoi di confine.
L'Europa bilancia le opportunità di ristrutturazione con i costi di conformità alle severe normative sui COV. Germania, Regno Unito e Francia sono i paesi con il consumo pro capite più elevato, mentre i paesi nordici adottano rapidamente il linoleum biodegradabile. L'Europa meridionale sostiene il predominio culturale delle piastrelle in ceramica, limitando la penetrazione del vinile nel settore residenziale ma adottando l'LVT nelle ristrutturazioni commerciali più rapide.
Il Sud America e il Medio Oriente-Africa contribuiscono al rialzo dei mercati emergenti. I programmi federali per l'edilizia abitativa del Brasile sostengono una modesta ripresa, mentre i megaprogetti Vision 2030 dell'Arabia Saudita prevedono pavimenti resilienti per i componenti del settore alberghiero. Gli Emirati Arabi Uniti registrano una domanda costante nei quartieri commerciali dopo Expo 2020, e il Sudafrica mantiene stabili le richieste industriali nonostante la concorrenza delle importazioni.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
Cinque leader globali - Tarkett, Mohawk Industries, Shaw Industries, Gerflor e AHF Products - controllano collettivamente circa il 35-40% del fatturato del settore, lasciando spazio a marchi regionali più agili. L'acquisizione di Tarkett Sports da parte di Tarkett nel novembre 2024 ha ampliato il suo portafoglio nel settore dell'atletica, conquistando nicchie con margini più elevati. Il consolidamento della produzione di LVT da parte di Mohawk nel terzo trimestre del 2024 ha ridotto i costi fissi e finanziato 25 milioni di dollari in profilazione automatizzata per contrastare l'invasione dei marchi privati.
La tecnologia è il nuovo campo di battaglia. I pavimenti con sensori integrati ora trasmettono dati sul traffico pedonale per la manutenzione predittiva, riducendo la spesa per il ciclo di vita fino al 20% in un decennio. Le domande di brevetto relative ai bordi con sistema di bloccaggio a scatto sono aumentate del 25% su base annua nel 2024 e i rivestimenti antimicrobici sono diventati un elemento di differenziazione nelle offerte per il settore sanitario. I concorrenti orientati al design come Karndean lanciano regolarmente oltre 50 modelli ogni anno, anticipando la mercificazione e servendo clienti del settore dell'ospitalità di lusso.
Il posizionamento dell'economia circolare sta guadagnando terreno. I programmi di ritiro raccolgono il PVC post-consumo per il riciclo meccanico, e le materie prime bio-attribuite supportano le affermazioni di marketing a basse emissioni di carbonio. Le aziende prive di capacità di reinvestimento in prodotti chimici a basso contenuto di COV e linee automatizzate affrontano pressioni di consolidamento, il che suggerisce che il mercato dei pavimenti resilienti si sposterà gradualmente verso stakeholder meglio capitalizzati.
Leader del settore dei pavimenti resilienti
Tarkett
Industrie Mohawk, Inc.
Shaw Industries Group, Inc.
Prodotti AHF
Gerflor
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Settembre 2025: Interface, Inc. ha lanciato tre nuovi prodotti per pavimenti resilienti, ampliando la gamma di colori, design ed estetiche della categoria. Il lancio ha presentato due nuovi stili LVT, "In The Mix" e "Raw Materials", insieme a una versione aggiornata dei prodotti in gomma norament xp dell'azienda.
- Luglio 2024: AHF Products ha presentato la sua ultima soluzione per pavimenti resilienti, Ingenious Plank, disponibile per diversi dei suoi marchi, tra cui Armstrong Flooring, Bruce e Robbins. Il nucleo di questo prodotto è realizzato in fibre di legno naturale incapsulate in una resina ad alte prestazioni, che lo rende il 40% più leggero rispetto ai tradizionali prodotti con nucleo rigido, facilitandone la movimentazione e l'installazione.
Ambito del rapporto sul mercato globale dei pavimenti resilienti
La pavimentazione resiliente è solitamente una miscela di riempitivi, leganti e colori. I materiali di riempimento possono includere fibre sintetiche, legno macinato o pietra calcarea e il materiale che tiene insieme la miscela è asfalto o resina.
Il mercato dei pavimenti resilienti è segmentato per tipologia di prodotto, metodo di installazione, settore di utilizzo finale e area geografica. Per tipologia di prodotto, il mercato è suddiviso in pavimenti in vinile, pavimenti in gomma e altre tipologie di prodotto (pavimenti in sughero, ecc.). Per metodo di installazione, il mercato è suddiviso in sistemi a incastro, incollati, autoposanti e autoadesivi. Per settore di utilizzo finale, il mercato è suddiviso in residenziale, commerciale, istituzionale e industriale. Il rapporto copre anche le dimensioni e le previsioni del mercato dei pavimenti resilienti in 23 paesi nelle principali regioni. Per ciascun segmento, le dimensioni e le previsioni del mercato sono state calcolate in base al valore (USD).
Per tipo di prodotto
| Pavimenti in vinile |
| Rubber Flooring |
| Altri tipi di prodotti (pavimenti in sughero, ecc.) |
Per metodo di installazione
| Blocco a clic |
| Incollaggio |
| Posa libera |
| Autoadesiva |
Per settore di uso finale
| Residenziale |
| Commerciale |
| Istituzioni |
| Industriale |
Per geografia
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Vietnam | |
| Malaysia | |
| Indonesia | |
| Tailandia | |
| Resto dell'Asia-Pacifico | |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Paesi nordici | |
| Resto d'Europa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Sud Africa | |
| Qatar | |
| Nigeria | |
| Emirati Arabi Uniti | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Pavimenti in vinile | |
| Rubber Flooring | ||
| Altri tipi di prodotti (pavimenti in sughero, ecc.) | ||
| Per metodo di installazione | Blocco a clic | |
| Incollaggio | ||
| Posa libera | ||
| Autoadesiva | ||
| Per settore di uso finale | Residenziale | |
| Commerciale | ||
| Istituzioni | ||
| Industriale | ||
| Per geografia | Asia-Pacifico | Cina |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Vietnam | ||
| Malaysia | ||
| Indonesia | ||
| Tailandia | ||
| Resto dell'Asia-Pacifico | ||
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Paesi nordici | ||
| Resto d'Europa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Sud Africa | ||
| Qatar | ||
| Nigeria | ||
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione del mercato dei pavimenti resilienti?
Nel 2026 il mercato dei pavimenti resilienti varrà 36.31 miliardi di dollari e si prevede che crescerà a un CAGR dell'8.10%, raggiungendo i 53.60 miliardi di dollari entro il 2031.
Quale tipologia di prodotto genera il fatturato globale maggiore?
Nel 2025, i pavimenti in vinile, supportati dalla tecnologia a nucleo rigido, detenevano una quota di mercato del 38.98%.
Perché le assi con incastro a scatto stanno guadagnando popolarità?
I formati Click-lock riducono i tempi di installazione fino al 50%, non richiedono adesivi e sono adatti ai budget del fai da te.
Quale regione contribuisce alla domanda maggiore?
L'area Asia-Pacifico ha rappresentato il 47.21% della domanda del 2025 e manterrà il CAGR regionale più rapido, pari all'8.76%.


