

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
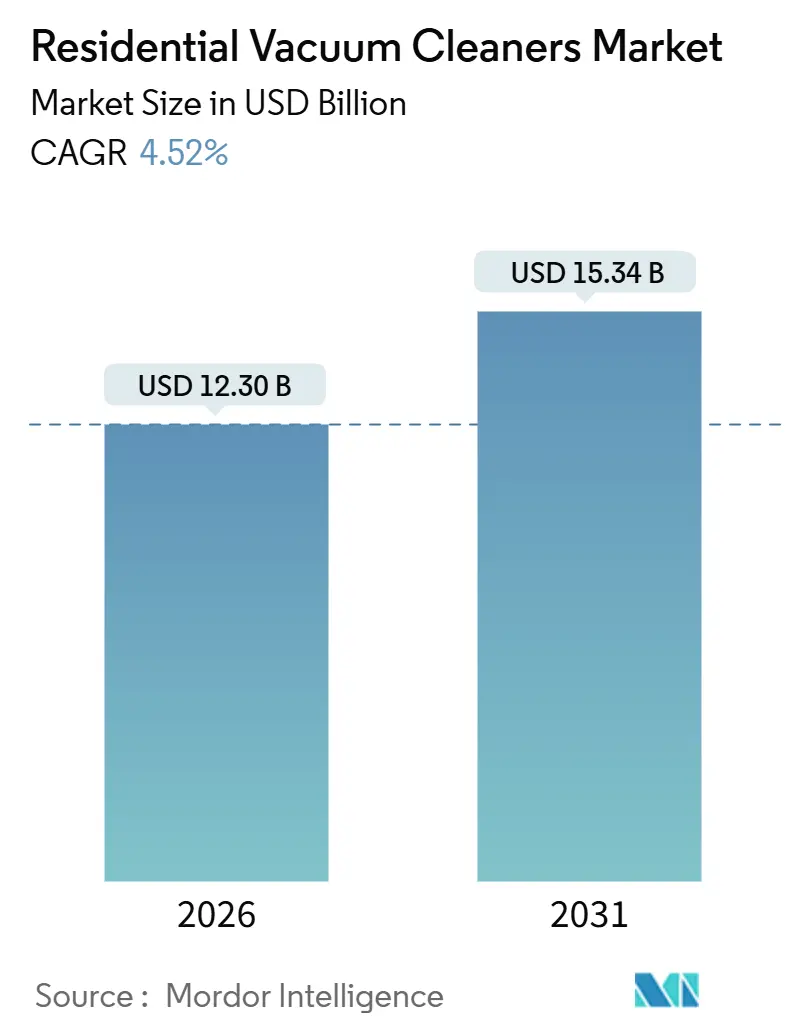
| Dimensione del mercato (2026) | 12.30 miliardo di dollari |
| Dimensione del mercato (2031) | 15.34 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.52% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
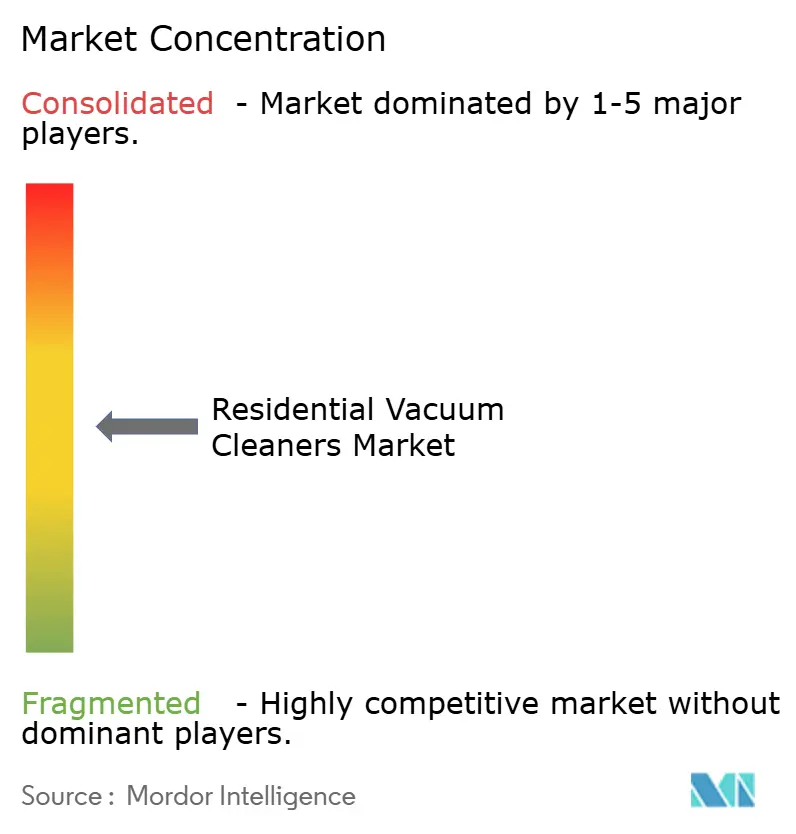
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli aspirapolvere residenziali di Mordor Intelligence
Si stima che il mercato degli aspirapolvere domestici valga 12.30 miliardi di dollari nel 2026 e che raggiunga i 15.34 miliardi di dollari entro il 2031, con un CAGR del 4.52% nel periodo di previsione (2026-2031). La crescita è supportata dalla crescente adozione tra le famiglie urbane con doppio reddito, alla ricerca di soluzioni di pulizia pratiche e rapide. Il passaggio all'e-commerce e ai canali di vendita diretta al consumatore sta ulteriormente rafforzando l'espansione del mercato. La compatibilità con la smart home è diventata un fattore di acquisto critico, stimolando la domanda di aspirapolvere connessi e abilitati tramite app. I produttori si stanno concentrando sul miglioramento dell'efficienza della batteria per supportare cicli di pulizia più lunghi ed efficaci. I progressi nella tecnologia di navigazione stanno migliorando la precisione di pulizia e riducendo l'intervento dell'utente. Le funzionalità di auto-manutenzione stanno guadagnando terreno, riducendo i requisiti di manutenzione ordinaria. Nel frattempo, le normative sul diritto alla riparazione e sui rifiuti elettronici stanno plasmando lo sviluppo dei prodotti, incoraggiando progetti riparabili e l'uso di materiali sostenibili.
Punti chiave del rapporto
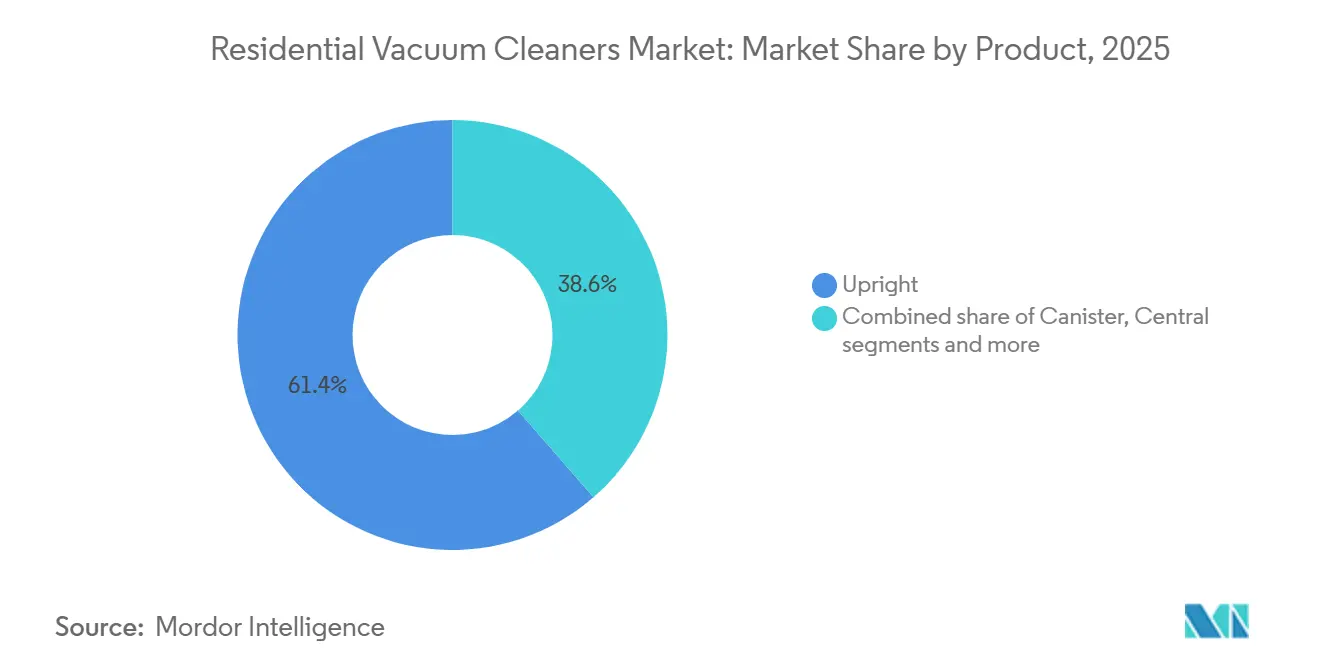
- Per categoria di prodotto, nel 2025 gli aspirapolvere verticali hanno rappresentato il 61.38% del mercato degli aspirapolvere domestici, mentre si prevede che gli aspirapolvere robot cresceranno a un CAGR del 6.27% fino al 2031.
- In base al tipo di cavo, i modelli con cavo rappresentavano il 57.37% della quota di mercato degli aspirapolvere domestici nel 2025, mentre i modelli senza filo hanno registrato la crescita prevista più rapida, con un CAGR del 5.18% fino al 2031.
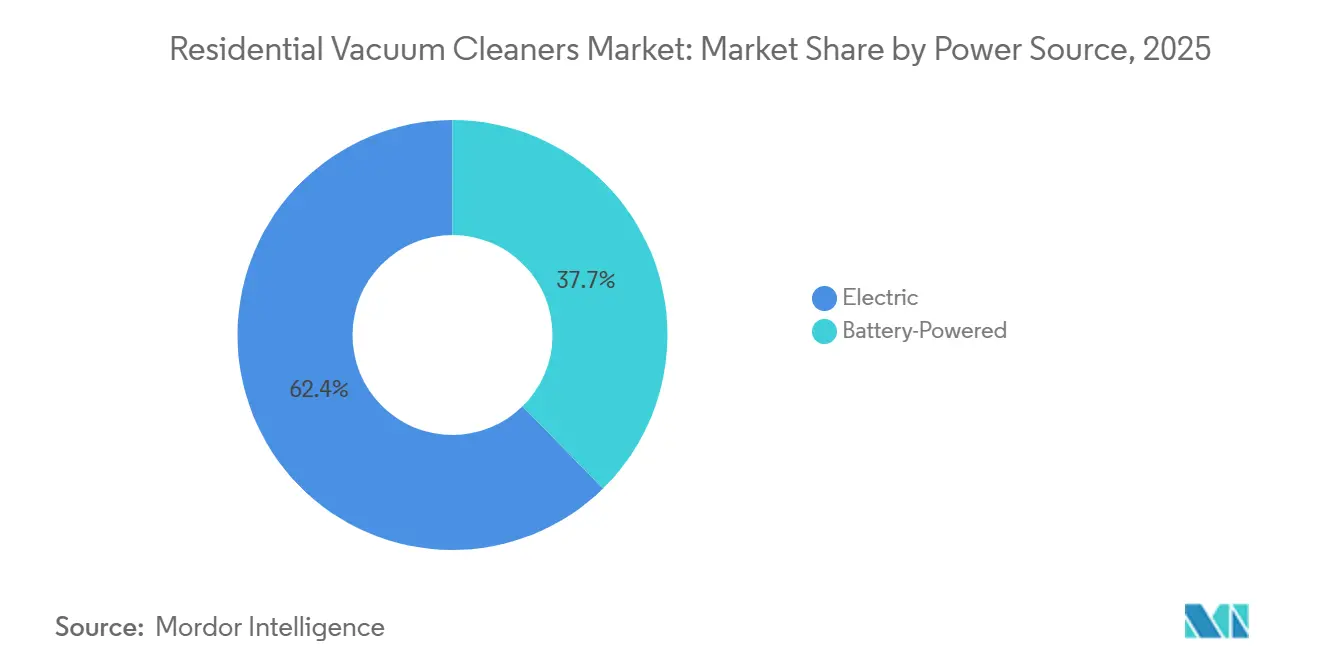
- In base alla fonte di alimentazione, nel 2025 i modelli elettrici hanno mantenuto il 62.35% della quota di mercato degli aspirapolvere domestici, mentre si prevede che i formati alimentati a batteria raggiungeranno un CAGR del 6.25% fino al 2031.
- Per canale di distribuzione, nel 2025 i negozi multimarca hanno detenuto il 49.39% della quota di mercato degli aspirapolvere domestici, mentre si prevede che i canali online cresceranno a un CAGR del 7.13% entro il 2031.
- In termini geografici, nel 2025 la regione Asia-Pacifico deteneva il 51.37% della quota di mercato degli aspirapolvere domestici e si prevede che aumenterà a un CAGR del 6.74% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli aspirapolvere residenziali
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Stili di vita a doppio reddito che danno priorità ai dispositivi che fanno risparmiare tempo | + 1.2% | Nord America, Europa | Medio termine (2-4 yrs) |
| Celle agli ioni di litio ad alta densità che riducono il peso della batteria | + 0.9% | Nord America, Europa | Medio termine (2-4 yrs) |
| Il boom dell'e-commerce rafforza i marchi diretti al consumatore | + 0.8% | Asia-Pacifico, Globale | A breve termine (≤ 2 yrs) |
| L'integrazione della casa intelligente favorisce le vendite aggiuntive degli aspirapolvere connessi | + 0.7% | Sviluppato APAC, Nord America, Europa | Medio termine (2-4 yrs) |
| L'attenzione alla salute spinge l'adozione di pulitori dotati di HEPA | + 0.5% | centri urbani globali | Medio termine (2-4 yrs) |
| Navigazione guidata dall'intelligenza artificiale per migliorare l'efficienza della pulizia | + 0.6% | I primi ad adottare la tecnologia a livello globale | A breve termine (≤ 2 yrs) |
| Fonte: Intelligenza di Mordor | |||
Stili di vita a doppio reddito che danno priorità ai dispositivi che fanno risparmiare tempo
L'ottimizzazione del tempo domestico è una motivazione decisiva per l'adozione di robot e aspirapolvere senza fili, e ora è rafforzata da prodotti di largo consumo che condensano attività complesse in flussi di lavoro semplificati. L'aspirapolvere Dyson V16 Piston Animal illustra questa direzione combinando una potente aspirazione con la filtrazione HEPA dell'intero apparecchio e funzionalità di usabilità che riducono le interazioni dell'utente durante le routine settimanali. [1] Dyson Editorial, “Introducing the Dyson V16 Piston Animal Cordless Vacuum,” Dyson, dyson.com. La linea Saros di Roborock si spinge oltre con un approccio di gestione degli ostacoli che riduce la preparazione preliminare alla pulizia, che storicamente limitava la frequenza di utilizzo in ambienti disordinati. I programmi di abbonamento e permuta dei marchi leader aggiungono opzioni di proprietà prevedibili e garantiscono che la manutenzione sia organizzata in base alle condizioni del dispositivo piuttosto che alla memoria dell'utente, il che contribuisce a prolungare la durata utile nelle case con un utilizzo intensivo. Anche i clienti istituzionali e aziendali adottano la pulizia automatizzata per garantire la coerenza del servizio, quindi le funzionalità che riducono l'intervento manuale registrano una maggiore diffusione nelle operazioni multi-sede. Poiché il mercato degli aspirapolvere per uso domestico si sta adattando ai ritmi frenetici della vita quotidiana nelle metropoli e nelle città di secondo livello indiane, i prodotti che combinano autonomia, facilità di stoccaggio e un'affidabile capacità di adattamento a diverse tipologie di pavimento sono destinati a crescere su larga scala.
Celle agli ioni di litio ad alta densità che riducono il peso senza fili
I progressi nella densità energetica delle batterie agli ioni di litio consentono tempi di funzionamento più lunghi e aspirapolvere senza fili più leggeri, ampliando l'adozione tra le famiglie che privilegiano la portabilità e la praticità. La salute della batteria e le prestazioni del ciclo di vita rimangono fattori chiave di valore, con i consumatori che rispondono positivamente ai marchi che enfatizzano la ricarica ottimizzata e la gestione termica per prolungare la durata della batteria. I lanci di prodotti per la pulizia a secco e a umido di Tineco dimostrano come le batterie ad alte prestazioni supportino la pulizia multifunzione senza compromettere l'autonomia, consentendo di aspirare e lavare senza interruzioni in un'unica sessione. A conferma di questa tendenza, Tineco è stata riconosciuta da Euromonitor International come leader globale nel settore degli aspirapolvere per la pulizia a secco e a umido per uso domestico, a testimonianza delle forti vendite unitarie, dell'ampia base di utenti installati e della capillare penetrazione nel mercato al dettaglio nelle principali regioni. [2] Tineco Team, “Tineco Recognized as Global Leader in Emerging Floor Washer Category,” Tineco, us.tineco.com. Parallelamente, l'attenzione di Dyson su design compatti, motori ad alta velocità e gestione ottimizzata dell'energia continua a plasmare le aspettative di prestazioni premium, in particolare in piccoli appartamenti e case a più livelli. La crescente adozione di batterie modulari sostituibili dall'utente rafforza ulteriormente le possibilità di aggiornamento, supportando la domanda di sostituzione e allineandosi alla crescente preferenza per soluzioni cordless leggere in mercati con spazio limitato e tempi ristretti come quello indiano.
Il boom dell'e-commerce rafforza i marchi diretti al consumatore
I canali online diretti aiutano i brand a comprimere i cicli di feedback sui prodotti e ad affinare le funzionalità in base alle tendenze di utilizzo reali, creando così un margine di manovra per fattori di forma di nicchia che possono trasformarsi in scelte mainstream. La leadership di categoria di Tineco sui principali marketplace dimostra come la scoperta algoritmica, i volani di valutazione e i fossati di funzionalità visibili si combinino per sostenere posizioni premium in categorie ad alta intensità di ricerca. Man mano che la responsabilità del produttore si estende agli operatori del marketplace nelle giurisdizioni chiave, i venditori adeguano l'architettura dei prezzi per riflettere il costo dell'intero ciclo di vita del ritiro e del riciclo, che ora è un requisito non negoziabile per una partecipazione continuativa. I leader di categoria bilanciano anche le strategie di canale abbinando la velocità online a esperienze offline selettive, come demo e hub di servizi, per supportare dimensioni dei biglietti premium e aspettative di servizio nelle principali città indiane. L'ampiezza del portfolio e gli ecosistemi di collegamento, inclusi beni di consumo e accessori, aiutano i brand diretti al consumatore a mantenere l'engagement oltre l'acquisto iniziale, il che favorisce la fidelizzazione nei mercati attenti al prezzo. L'e-commerce, pertanto, continua a rappresentare un fattore moltiplicatore per il mercato degli aspirapolvere residenziali nelle aree metropolitane dell'India, dove la scoperta basata sul mobile e la logistica a domicilio hanno normalizzato gli acquisti di prodotti elettronici di alto valore.
L'integrazione della casa intelligente favorisce le vendite aggiuntive degli aspirapolvere connessi
L'integrazione delle tecnologie per la casa intelligente sta trasformando gli aspirapolvere robot da semplici elettrodomestici a sistemi di pulizia connessi che operano tramite sensori, programmi e scenari automatizzati, aumentandone la rilevanza come servizi domestici quotidiani. Il DEEBOT X11 di Ecovacs dimostra questo cambiamento grazie a funzionalità avanzate di mappatura e riconoscimento degli ostacoli che consentono routine a livello di stanza su diverse piattaforme per la casa intelligente, riducendo le difficoltà di adozione per le famiglie connesse. [3] ECOVACS Global Newsroom, “A New Era in Smart Living: DEEBOT X11,” ECOVACS, ecovacs.com. L'incatenamento intelligente delle funzionalità, come il cambio automatico di modalità al rilevamento di liquidi, riduce l'intervento manuale e semplifica i flussi di lavoro di pulizia. Con l'evoluzione del firmware e delle app complementari, i produttori stanno monetizzando il coinvolgimento continuo attraverso offerte integrate che includono avvisi di manutenzione, diagnostica delle prestazioni e rifornimento dei materiali di consumo. Nel frattempo, standard più stringenti in materia di certificazione, sicurezza informatica e governance dei dati stanno favorendo i fornitori che si impegnano a fornire supporto software a lungo termine e gestione locale dei dati. In India, questi sviluppi rafforzano la crescita del mercato integrando una differenziazione significativa, basata sul software, tra le diverse fasce di prezzo, anziché affidarsi a semplici aggiornamenti estetici.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sostituzioni costose delle batterie che ne riducono il valore nel tempo | -0.7% | Mercati mondiali sensibili al prezzo | Medio termine (2-4 yrs) |
| La volatilità macroeconomica spinge gli acquirenti verso gli strumenti manuali | -0.5% | Economie emergenti | A breve termine (≤ 2 yrs) |
| L’inasprimento delle normative sui rifiuti elettronici aumenta i costi di conformità | -0.4% | Europa, espansione in Nord America e APAC | A lungo termine (≥ 4 yrs) |
| Gli standard frammentati per la casa intelligente rallentano l'adozione da parte dell'ecosistema | -0.3% | Global | A breve termine (≤ 2 yrs) |
| Fonte: Intelligenza di Mordor | |||
Sostituzioni costose delle batterie che riducono il valore della vita utile
Il degrado della batteria e le limitazioni del ciclo di vita influenzano significativamente il costo totale di proprietà degli aspirapolvere senza fili e dei robot aspirapolvere, spingendo a confrontarli con alternative con filo che evitano i costi di sostituzione. I consumatori considerano sempre più fattori come l'esposizione alla temperatura, le abitudini di ricarica e l'invecchiamento dovuto al calendario quando valutano l'effettiva capacità della batteria, rendendo la copertura della garanzia e la disponibilità del servizio fattori chiave per l'acquisto. I marchi affrontano questo problema attraverso batterie modulari e intercambiabili che riducono i tempi di fermo o offrono un'autonomia prolungata, in particolare nelle case più grandi. Il rispetto delle aspettative in materia di diritto alla riparazione e riparabilità ha portato i produttori globali a investire nella disponibilità di pezzi di ricambio e nelle reti di assistenza, prolungando la durata dei prodotti e ritardando la sostituzione completa. Le garanzie legate alle funzionalità, tra cui la copertura di batteria e motore, fungono da elementi di differenziazione nei segmenti di fascia media, dove i consumatori valutano attentamente le richieste di longevità. Queste considerazioni su costi e servizio sono più pronunciate nei segmenti entry-level e mid-level in India, dove gli acquirenti gestiscono attentamente i budget per evitare spese impreviste durante il ciclo di vita nel mercato degli aspirapolvere residenziali.
La volatilità macroeconomica sposta gli acquirenti verso strumenti manuali
Durante i periodi di crescita economica più lenta, le famiglie prolungano i cicli di sostituzione e danno priorità alle spese essenziali, il che frena gli aggiornamenti dei piccoli elettrodomestici, compresi gli aspirapolvere. Si prevede una diminuzione della spesa al consumo nel 2026-2027, una tendenza che si riflette in diversi mercati sviluppati dove gli acquisti di beni durevoli vengono rinviati. I produttori con portafogli di prodotti multilivello affrontano questo problema espandendo l'offerta entry-level e promuovendo programmi di ricondizionamento o permuta per attrarre i consumatori attenti al valore e alla ricerca di funzionalità moderne. L'enfasi sulla riparabilità, sul design modulare e sui sistemi di filtrazione affidabili rassicura i nuovi acquirenti, riducendo il rischio di acquisto percepito durante i periodi di spesa più ristretti. Le campagne promozionali e gli sconti stagionali, in particolare tramite canali online, svolgono un ruolo fondamentale nello stimolare gli acquisti, poiché i consumatori confrontano sempre più le opzioni digitalmente. In India, il mercato degli aspirapolvere domestici rimane molto sensibile ai prezzi al dettaglio, rendendo gli SKU accessibili con prestazioni affidabili fondamentali per mantenere i volumi di vendita in un contesto di incertezza economica.
Analisi del segmento
Per prodotto: i montanti ancorano il volume, la robotica rivendica l'innovazione
Gli aspirapolvere verticali hanno rappresentato la quota di mercato maggiore nel 2025, pari al 61.38%, grazie alla diffusa familiarità e alle prestazioni costanti nelle case con pavimenti misti. Questi aspirapolvere si distinguono per la durata, l'aspirazione affidabile e la filtrazione sigillata, incoraggiando gli utenti ad acquistare ripetutamente prodotti che privilegiano la semplicità e la facilità di manutenzione. Gli aggiornamenti di prodotto per gli aspirapolvere verticali si concentrano sull'efficienza della spazzola rotante e sulla struttura robusta, rafforzandone l'appeal per le pulizie frequenti. Marchi premium, come Dyson, continuano a integrare un flusso d'aria più elevato, motori potenti e una filtrazione completa nelle loro linee di aspirapolvere verticali e senza fili, mantenendo la fiducia dei consumatori in termini di igiene e prestazioni. In India, gli aspirapolvere verticali rimangono popolari nelle case più grandi, ma l'aumento degli appartamenti ad alta densità sta alimentando l'interesse per i formati sottili e maneggevoli a batteria e per i robot. Questa tendenza riflette la crescente preferenza dei consumatori per prodotti in grado di raggiungere efficacemente gli angoli, sotto i mobili e gli spazi ristretti.
Gli aspirapolvere robotizzati rappresentano il segmento in più rapida crescita, con un CAGR previsto del 6.27%, trainato dalla navigazione basata sull'intelligenza artificiale, dall'auto-manutenzione e dalle migliori capacità di pulizia dei bordi. Modelli avanzati, come la serie Saros di Roborock, sfruttano sensori integrati e un design meccanico per coprire più stanze per sessione con una preparazione manuale minima. I design ad alta trazione di Dreame migliorano l'attraversamento delle soglie in configurazioni multi-stanza, mentre i miglioramenti nella mappatura garantiscono transizioni più fluide tra i diversi tipi di pavimento. Le funzionalità orientate al servizio, tra cui cicli di raccolta e lavaggio automatizzati, riducono lo sforzo dell'utente e semplificano la pulizia frequente, rafforzando l'adozione dell'uso quotidiano. I portfolio premium continuano a enfatizzare potenza, precisione e igiene, allineando le offerte robotiche e senza fili in un'unica filosofia di design. In India, gli spazi abitativi compatti e le routine di lavoro da casa accelerano la domanda di aspirapolvere robotizzati, poiché una pulizia frequente e a basso attrito diventa sempre più necessaria per i piccoli appartamenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di cavo: la spinta verso il cordless si basa sull'economia delle batterie
I modelli di aspirapolvere con filo hanno mantenuto una quota del 57.37% del mercato degli aspirapolvere con filo nel 2025 e continuano a essere preferiti nelle famiglie in cui un'autonomia ininterrotta e una potenza costante sono fondamentali per le pulizie profonde frequenti. Gli aspirapolvere a traino e verticali con filo di alta qualità si concentrano su prestazioni di aspirazione affidabili e integrità del filtro, mantenendo la loro rilevanza nelle case con tappeti spessi o con un elevato passaggio di persone. Marchi come Bosch dimostrano come le alternative senza filo con modalità di potenza variabili e rilevamento automatico della superficie possano avvicinarsi alle prestazioni degli aspirapolvere con filo, riducendo i compromessi percepiti. SharkNinja evidenzia funzionalità basate su sensori che regolano l'aspirazione in base ai livelli di detriti, aumentando ulteriormente la fiducia dei consumatori nei risultati degli aspirapolvere senza filo. In India, gli aspirapolvere con filo rimangono l'opzione ideale per pulizie approfondite e approfondite su pavimenti misti, mentre gli aspirapolvere a batteria sono sempre più utilizzati per la manutenzione ordinaria. Questo duplice approccio rafforza la posizione degli aspirapolvere con filo come affidabili strumenti da lavoro, introducendo gradualmente i consumatori alla praticità dei sistemi senza filo nel mercato degli aspirapolvere residenziali.
Si prevede che gli aspirapolvere senza fili saranno la tipologia di aspirapolvere con filo in più rapida crescita, con un CAGR del 5.18% fino al 2031, trainato da formati più leggeri e prestazioni della batteria più prevedibili. I design compatti di Dyson abbinano motori ad alta velocità a un flusso d'aria migliorato per muoversi sotto i mobili e negli spazi ristretti, supportando l'adozione negli appartamenti indiani più piccoli. I modelli wet-dry di Tineco dimostrano che le batterie ad alta capacità possono gestire più funzioni senza compromettere l'autonomia, aumentando il numero di attività che un singolo dispositivo può completare. La maggiore familiarità dei consumatori con la cura delle batterie e il comportamento di ricarica, insieme ai pacchi batteria modulari intercambiabili, riduce i tempi di fermo e aumenta il valore percepito del prodotto. I modelli senza fili di fascia media beneficiano dell'espansione della copertura di assistenza e ricambi nelle principali città indiane, migliorando la fiducia degli acquirenti. Queste tendenze incoraggiano collettivamente il passaggio all'adozione dei modelli senza fili, pur mantenendo i modelli con filo per le esigenze di pulizia intensive nel mercato degli aspirapolvere residenziali.
Per fonte di alimentazione: la presenza elettrica incontra l'interruzione delle batterie
Gli aspirapolvere elettrici, compresi quelli verticali e a traino con filo, detenevano la quota di mercato maggioritaria, pari al 62.35% nel 2025, grazie a consolidate abitudini di pulizia e alla garanzia di un funzionamento ininterrotto a piena potenza. L'aspirazione affidabile e la filtrazione sigillata mantengono la loro rilevanza per gli utenti che danno priorità a una pulizia accurata in un'unica passata piuttosto che a più cicli di manutenzione. Le tendenze normative e di mercato che enfatizzano la riparabilità e la disponibilità dei ricambi contribuiscono a sostenere il valore dei modelli elettrici, soprattutto per le famiglie che privilegiano una lunga durata del prodotto rispetto alla portabilità. In India, gli ecosistemi dei marchi continuano a promuovere gli aspirapolvere elettrici in tutte le fasce di prezzo entry-level, facilitandone l'adozione tra i nuovi acquirenti di elettrodomestici. Questa combinazione di prestazioni, durata e accessibilità preserva una base sostanziale per gli aspirapolvere elettrici, anche con l'espansione delle soluzioni senza filo e robotiche. Nel complesso, i modelli elettrici rimangono la spina dorsale del mercato degli aspirapolvere residenziali, in particolare per le pulizie profonde in case con tappeti spessi o con un elevato passaggio di persone.
Si prevede che gli aspirapolvere a batteria cresceranno a un CAGR del 6.25%, trainati dai progressi nella chimica degli ioni di litio, nell'efficienza dei motori e nella formazione degli utenti sulla ricarica e la cura delle batterie. Motori ad alta efficienza e flusso d'aria ottimizzato garantiscono tempi di autonomia più lunghi, consentendo al contempo design più leggeri e compatti, adatti alle case urbane indiane. Gli investimenti in batterie modulari e nella sostituzione semplificata dei pacchi batteria riducono il rischio percepito di manutenzione, incoraggiando l'adozione tra gli acquirenti esitanti. I modelli avanzati integrano il rilevamento della polvere, la regolazione automatica dell'aspirazione e dock di ricarica intuitivi, migliorando l'efficienza di pulizia e la soddisfazione degli utenti in scenari di vita reale. Man mano che i consumatori acquisiscono fiducia nelle prestazioni dei dispositivi senza fili, l'adozione si espande nelle famiglie che apprezzano sessioni di pulizia rapide e flessibili in base alle routine scolastiche e lavorative. Queste dinamiche, nel complesso, incrementano le dimensioni del mercato degli aspirapolvere a batteria all'interno del mercato residenziale, integrando al contempo il consolidato segmento elettrico.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: l'online aumenta, l'offline persiste
I negozi multimarca hanno guidato il mercato con una quota di mercato del 49.39% nel 2025, evidenziando la continua importanza delle prove di persona per valutare aspirazione, manovrabilità e livelli di rumorosità negli acquisti di aspirapolvere di alto valore. Il commercio al dettaglio fisico rimane influente, dove dimostrazioni dal vivo, pacchetti di accessori e confronti affiancati aiutano gli acquirenti a valutare modelli robotici, senza fili e verticali all'interno di fasce di prezzo simili. Le dimensioni di mercato dei negozi monomarca rafforzano ulteriormente il posizionamento premium offrendo un'esplorazione pratica e il supporto di personale qualificato, promuovendo la fiducia tra i nuovi acquirenti. I canali offline fungono anche da punti chiave per la registrazione della garanzia e l'avvio dell'assistenza, il che è particolarmente importante per le categorie emergenti con requisiti di manutenzione non familiari. In India, le catene consolidate di elettronica ed elettrodomestici svolgono un ruolo centrale nell'orientare la selezione dei prodotti nelle città di primo e secondo livello. Questa combinazione di coinvolgimento esperienziale e supporto post-vendita mantiene una forte rilevanza per il commercio al dettaglio fisico nel mercato degli aspirapolvere residenziali.
Si prevede che i canali online cresceranno a un CAGR del 7.13% fino al 2031, trainati dalla praticità di ricerca, confronto e distribuzione integrate, insieme ai segnali di fiducia del mercato per gli elettrodomestici di alto valore. Misure di conformità, inclusi programmi di ritiro e strutture tariffarie standardizzate, sono sempre più integrate negli annunci online, rendendo la pianificazione del fine vita più trasparente per i consumatori. Leader di categoria come Tineco dimostrano come valutazioni coerenti, differenziazione basata su algoritmi e visibilità durante gli eventi promozionali rafforzino il posizionamento di mercato. I marchi stanno integrando le vendite online con un supporto post-vendita che incoraggia acquisti ripetuti di materiali di consumo e accessori, estendendo il coinvolgimento dei clienti oltre la transazione iniziale. La crescita del comportamento dei consumatori mobile-first in India rafforza ulteriormente i canali online come motore a medio termine per il mercato degli aspirapolvere residenziali. Nel complesso, la combinazione di rassicurazione offline e praticità online garantisce una rete di distribuzione equilibrata e in espansione.
Analisi geografica
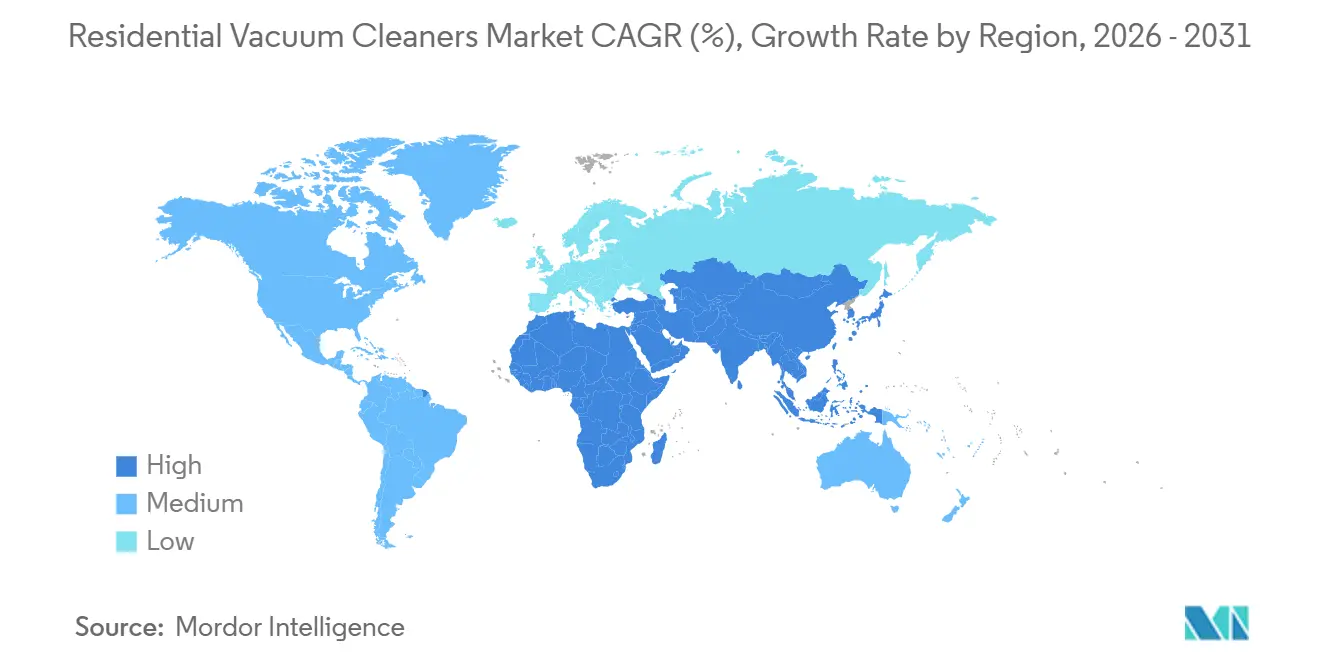
Nel 2025, l'area Asia-Pacifico ha rappresentato la quota maggiore del mercato degli aspirapolvere residenziali, rappresentando il 51.37% del mercato totale, e si prevede che si espanderà a un CAGR del 6.74% fino al 2031, trainata dalla rapida urbanizzazione, dall'espansione del commercio al dettaglio digitale e dalla forte innovazione dei marchi locali. I produttori regionali si concentrano su caratteristiche pratiche che bilanciano costi e prestazioni, con aspirapolvere robot e a batteria progettati per spazi compatti e pavimenti duri. L'ecosistema OEM cinese supporta frequenti aggiornamenti nelle tecnologie di rilevamento, mappatura e autopulizia, mantenendo lo slancio nelle aree urbane densamente popolate. L'integrazione con le piattaforme per la casa intelligente stimola ulteriormente l'adozione tra i primi utilizzatori nelle principali aree metropolitane dell'area APAC. Queste tendenze stanno influenzando la curva di adozione dell'India, poiché sia i prodotti nazionali che quelli importati evidenziano la praticità delle soluzioni di pulizia automatizzate.
Il Nord America mantiene una domanda stabile, ancorata alle aspettative dei consumatori in termini di qualità, servizio e fiducia nel marchio, sebbene la cautela macroeconomica e i costi più elevati stiano attenuando i cicli di sostituzione. La ristrutturazione e il consolidamento aziendale, come i cambiamenti organizzativi di iRobot del 2025, dimostrano come le dinamiche di mercato e l'economia dei produttori possano modificare gli equilibri competitivi. L'Europa continua a essere all'avanguardia negli standard di sostenibilità e riparabilità, con i produttori che investono in design modulari e nella disponibilità di componenti a lungo termine per soddisfare i requisiti dell'etichetta ecologica. Gli standard normativi dell'UE influenzano la progettazione globale dei prodotti, incoraggiando una più facile rimozione delle batterie e lo smontaggio a fine vita. Queste tendenze, guidate dalla domanda e dalla conformità, guidano la pianificazione del portafoglio e le strategie di prezzo per l'India, posizionandola come un mercato in crescita prioritario.
L'India occupa una posizione strategica all'interno di questo modello di crescita regionale misto, beneficiando della rapida urbanizzazione, dell'espansione della ricerca online e della sensibilità dei consumatori al valore, sia in termini di prezzo di acquisto che di durata del prodotto. Gli acquirenti privilegiano aspirapolvere leggeri e compatti, dotati di sistemi di filtrazione affidabili in grado di gestire elevati carichi di polvere, sostenendo l'adozione di modelli sigillati e con filtro HEPA. Il lancio di flagship globali e di SKU di fascia media mirate da parte di marchi cinesi ed europei stanno promuovendo la premiumizzazione, soprattutto se abbinati a un solido servizio post-vendita. I nuovi standard di riparabilità e ritiro in altre regioni stanno plasmando le pratiche volontarie e le aspettative dei consumatori in India. Questi fattori combinati creano un ambiente favorevole per il mercato degli aspirapolvere residenziali nelle principali città indiane e nei cluster urbani in rapida crescita.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
Le norme in materia di sicurezza, compatibilità elettromagnetica e gestione responsabile dei prodotti continuano a influenzare la progettazione e la commercializzazione degli aspirapolvere per uso domestico a livello globale, con particolare attenzione ai prodotti senza filo che utilizzano batterie agli ioni di litio. In Nord America, la norma ANSI/UL 1017 (11a edizione, pubblicata a marzo 2025) aggiorna le disposizioni relative alla sicurezza funzionale e all'isolamento e aggiunge considerazioni sui test relativi alle batterie per gli aspirapolvere e apparecchi simili per la pulizia dei pavimenti domestici. Il quadro normativo UL 1017:2025 / CSA C22.2 n. 243:2025, che prevede una data di entrata in vigore obbligatoria a marzo 2027, sta spingendo i produttori verso la pianificazione della ricertificazione per i nuovi modelli e per quelli aggiornati.
In Europa, i requisiti di sicurezza per gli aspirapolvere domestici fanno comunemente riferimento alla norma IEC 60335-2-2 (inclusa la versione consolidata 2023+A11 adottata tramite il CENELEC), mentre la sostenibilità e la conformità del ciclo di vita rimangono centrali nel quadro normativo UE in materia di efficienza energetica e sostenibilità dei prodotti, compresi gli obblighi di registrazione ed etichettatura dei prodotti, ove applicabili. Negli Stati Uniti, la supervisione della sicurezza dei prodotti è rafforzata dalla Consumer Product Safety Commission (CPSC), che gestisce anche i richiami di aspirapolvere e si sta orientando verso flussi di lavoro di conformità più digitalizzati, tra cui l'obbligo di presentazione elettronica per i prodotti regolamentati a partire dal 2026. Ciò rende necessaria la disponibilità di pacchetti completi di dati di conformità per l'importazione e la distribuzione.
Analisi della catena del valore
La catena del valore degli aspirapolvere per uso domestico si estende dalle resine polimeriche e dai metalli (plastiche ABS/PP/PC/ASA, rame, acciaio) ai motori e all'elettronica (PCB, sensori, moduli di connettività), alle batterie e ai sistemi di gestione della batteria per i modelli senza filo, fino all'assemblaggio finale, all'imballaggio e alla distribuzione al dettaglio. La produzione è concentrata in Asia, con la Cina che rimane il principale polo produttivo (259 milioni di unità nel 2024) e il Vietnam un'importante base secondaria (22 milioni di unità nel 2024). La produzione orientata all'esportazione è una caratteristica distintiva della catena, supportata dal più ampio ecosistema di esportazione di elettrodomestici, incluso il valore delle esportazioni di elettrodomestici per la casa del 2024 riportato dalla China Household Electrical Appliances Association.
A valle della filiera, i marchi gestiscono un mix di vendita al dettaglio multimarca, outlet monomarca e canali di e-commerce in rapida espansione. Le reti di assistenza post-vendita e la disponibilità di pezzi di ricambio incidono sempre più sul valore percepito a vita del prodotto, a fronte delle crescenti pressioni legate al diritto alla riparazione e alla conformità in materia di rifiuti elettronici. È inoltre visibile una diversificazione della catena di approvvigionamento, con i produttori che spostano parte della produzione dalla Cina verso paesi come Vietnam, Malesia o Messico per gestire l'esposizione ai dazi e il rischio legato ai tempi di consegna. Allo stesso tempo, i fornitori industriali in Vietnam hanno evidenziato un accesso più stabile alle resine chiave tramite hub di distribuzione regionali (ad esempio, Ho Chi Minh City e il porto di Hai Phong), a supporto dell'aumento della produzione di componenti. Lungo tutta la catena, la volatilità dei prezzi delle materie prime e dei componenti continua a influenzare i prezzi al dettaglio e la cadenza delle promozioni, in particolare per i modelli a batteria e robotici con un maggiore contenuto elettronico.
Panorama competitivo
Il mercato degli aspirapolvere domestici presenta una moderata concentrazione, il che indica un panorama in cui diversi marchi leader detengono posizioni significative senza un singolo operatore che domina il mercato. L'innovazione continua negli aspirapolvere robot, nelle scope premium e negli ibridi wet-dry sostiene la concorrenza, con i marchi che sfruttano competenze ingegneristiche ed ecosistemi integrati per mantenere la quota di mercato. Dyson punta su motori ad alta velocità, flusso d'aria ottimizzato e filtrazione sigillata, attraendo i consumatori alla ricerca di soluzioni potenti e compatte. I robot Ecovacs sono dotati di navigazione multisensore e compatibilità con le più diffuse piattaforme di smart home, semplificando l'adozione nelle case connesse. I progressi di Roborock nella gestione degli ostacoli dimostrano come la progettazione combinata di hardware e software possa ridurre l'attrito, garantendo prestazioni robotiche costanti su diverse tipologie di pavimenti.
Le partnership strategiche e l'ottimizzazione dei canali stanno plasmando le dinamiche di mercato, man mano che i marchi allineano la ricerca e sviluppo con le capacità di produzione e distribuzione. Ad esempio, BSH ed Ecovacs sviluppano congiuntamente una soluzione robotica integrata con l'impianto idraulico e l'alimentazione della cucina, aprendo opportunità di mercato basate sul design in Europa. SharkNinja si concentra su funzionalità basate sulla rilevazione per aumentare la fiducia nei robot e negli aspirapolvere senza fili, adattando le prestazioni allo sporco invisibile e al traffico domestico. La redditività di TTI, nonostante la pressione sui ricavi, evidenzia l'importanza dell'ampiezza del portafoglio e della gestione dei costi per preservare i margini. In India, queste strategie si riflettono in partnership, alleanze di servizio e formati di vendita al dettaglio che migliorano la scoperta dei prodotti e l'affidabilità post-vendita.
Anche la ristrutturazione aziendale e le espansioni strategiche influenzano il posizionamento competitivo nelle diverse regioni. La procedura di fallimento (Chapter 11) di iRobot e la sua acquisizione da parte di un produttore a contratto dimostrano come le strutture dei costi e l'esposizione ai dazi doganali possano indurre cambiamenti strategici anche per i principali attori del settore. Xiaomi sfrutta il suo ecosistema AIoT per favorire lo scambio di funzionalità, sostenendo l'innovazione nel settore degli aspirapolvere robot per gli acquirenti più esperti di tecnologia. [4] Xiaomi Global, “Xiaomi Expands AIoT Offerings,” Xiaomi, mi.com. La serie Guard di Miele rafforza il suo posizionamento premium attraverso test di durata e una filtrazione affidabile, attirando i consumatori che danno priorità alla qualità dell'aria e alla longevità del prodotto. Nel complesso, il mercato privilegia i marchi con una solida credibilità ingegneristica, un'economia del ciclo di vita trasparente e modelli di servizio robusti, in linea con le aspettative in evoluzione dei consumatori indiani e con i requisiti del mercato.
Leader del settore degli aspirapolvere residenziali
Dyson Ltd.
iRobot Corp.
Ecovacs Robotica
SqualoNinja
Samsung Electronics
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: iRobot ha presentato Roomba Electro Plus, un robot aspirapolvere 5 in 1 senza fili per pavimenti duri che utilizza la tecnologia dell'acqua elettrolizzata, ampliando così la gamma di prodotti del marchio oltre il suo portafoglio principale di aspirapolvere robot. Il lancio aumenta la presenza di iRobot nel mercato della pulizia di pavimenti duri e bagnati e accresce la sovrapposizione competitiva con gli specialisti della pulizia di pavimenti duri e bagnati.
- Dicembre 2025: iRobot è stata acquisita dal suo principale finanziatore e produttore, Picea, tramite una transazione di pre-pack ai sensi del Chapter 11, rendendo l'azienda privata pur mantenendone le attività operative. L'allineamento verticale con un produttore a contratto garantisce la continuità della fornitura e può consentire cicli di iterazione più rapidi per i prodotti robotici e connessi per la pulizia dei pavimenti.
- Settembre 2024: BSH Home Appliances Group ed Ecovacs Robotics hanno annunciato una partnership strategica per lo sviluppo congiunto di un robot aspirapolvere e lavapavimenti integrato con il marchio Bosch, dotato di impianto idraulico e di alimentazione elettrica. La collaborazione segnala un canale di distribuzione in Europa maggiormente orientato all'installazione, collegando la pulizia robotizzata alle scelte di design per la cucina e la casa, piuttosto che ai cicli di sostituzione degli elettrodomestici in sé.
Ambito e metodologia
Nel rapporto viene fornita un’analisi di fondo completa del mercato degli aspirapolvere domestici, che include una valutazione del mercato dei genitori, le tendenze emergenti per segmenti e mercati regionali, cambiamenti significativi nelle dinamiche di mercato e una panoramica del mercato. Il mercato è segmentato per tipo (verticale, contenitore, centrale, a tamburo, umido / secco e robotico), per canale di distribuzione (supermercati / ipermercati, negozi specializzati, online e altri), per geografia (Nord America, Europa, Asia-Pacifico , Sud America, Medio Oriente e Africa). Il rapporto offre dimensioni del mercato e previsioni in termini di valore (miliardi di dollari) per tutti i segmenti di cui sopra.
Per prodotto
| montante |
| scatola metallica |
| centrale |
| Drum |
| Bagnato e secco |
| Robotic |
Per tipo di cavo
| filo |
| Cordless |
Per fonte di alimentazione
| Batteria caricata |
| Elettrico |
Per canale di distribuzione
| Negozi multimarca |
| Punti vendita di marchi esclusivi |
| Online |
| Altri canali di distribuzione |
Per geografia
| Nord America | Canada |
| Stati Uniti | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |
| Resto d'Europa | |
| Aisa-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente e Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per prodotto | montante | |
| scatola metallica | ||
| centrale | ||
| Drum | ||
| Bagnato e secco | ||
| Robotic | ||
| Per tipo di cavo | filo | |
| Cordless | ||
| Per fonte di alimentazione | Batteria caricata | |
| Elettrico | ||
| Per canale di distribuzione | Negozi multimarca | |
| Punti vendita di marchi esclusivi | ||
| Online | ||
| Altri canali di distribuzione | ||
| Per geografia | Nord America | Canada |
| Stati Uniti | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | ||
| Resto d'Europa | ||
| Aisa-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente e Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le attuali dimensioni e prospettive di crescita del mercato degli aspirapolvere residenziali?
Il mercato degli aspirapolvere residenziali ha raggiunto i 12.30 miliardi di dollari nel 2026 e si prevede che raggiungerà i 15.34 miliardi di dollari entro il 2031 con un CAGR del 4.52%, supportato dall'automazione, dall'e-commerce e dall'adozione della casa connessa.
Quali sono i segmenti di prodotto più importanti e quelli in più rapida crescita nel mercato degli aspirapolvere residenziali?
Gli aspirapolvere verticali sono in testa alla classifica, mentre gli aspirapolvere robotizzati rappresentano la categoria di prodotti in più rapida crescita, grazie alla navigazione, alla manutenzione automatica e all'integrazione delle app che riducono lo sforzo dell'utente durante la pulizia settimanale.
In che modo normative come la direttiva RAEE e il diritto alla riparazione incidono sul mercato degli aspirapolvere domestici?
I produttori e gli operatori del mercato devono finanziare la raccolta e il trattamento, e la progettazione si sta spostando verso batterie rimovibili e alloggiamenti facili da riparare, che incidono sui costi e prolungano la vita utile.
Quali sono i principali limiti del mercato degli aspirapolvere residenziali nel 2026?
I costi di sostituzione delle batterie, la cautela macroeconomica sulla spesa discrezionale e la conformità alla normativa sui rifiuti elettronici aumentano i costi di proprietà e operativi e influenzano i tempi di acquisto nelle fasce di prezzo sensibili.
In che modo la regione Asia-Pacifico, compresa l'India, influenza l'andamento del mercato degli aspirapolvere residenziali?
La regione Asia-Pacifico detiene la quota di fatturato maggioritaria e guida la crescita grazie all'innovazione di prodotto ad alta velocità, mentre l'India trae vantaggio dall'urbanizzazione, dall'espansione dell'adozione dell'e-commerce e dalla crescente domanda di soluzioni per la pulizia della casa che facciano risparmiare tempo.


