

Dimensioni e quota del mercato dell'energia solare residenziale
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Volume di mercato (2026) | 0.53mila gigawatt |
| Volume di mercato (2031) | 1.45mila gigawatt |
| Tasso di crescita (2026 - 2031) | 22.47% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
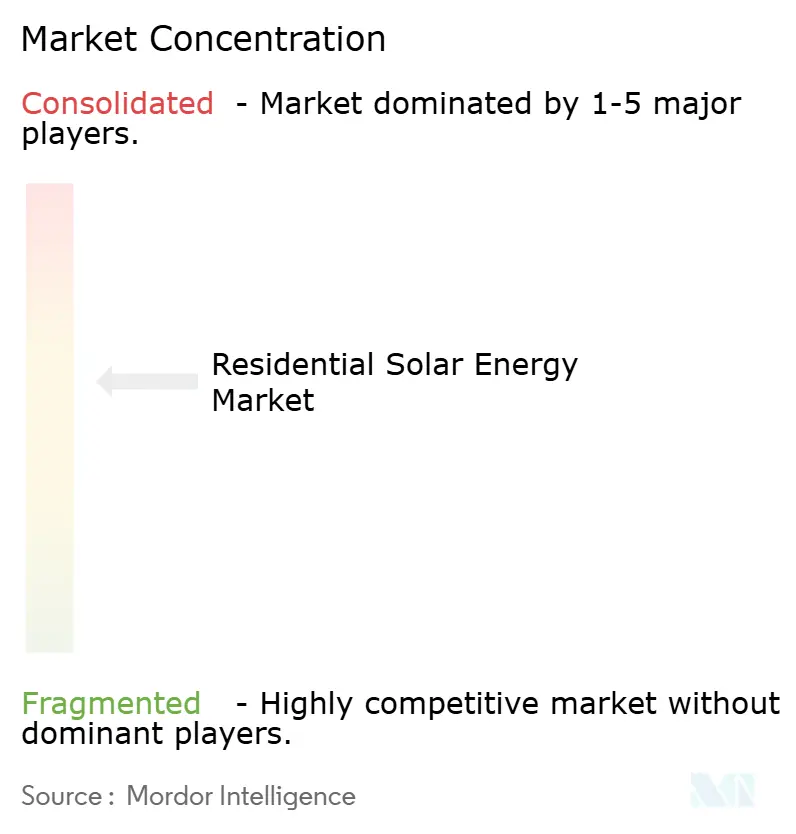
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'energia solare residenziale di Mordor Intelligence
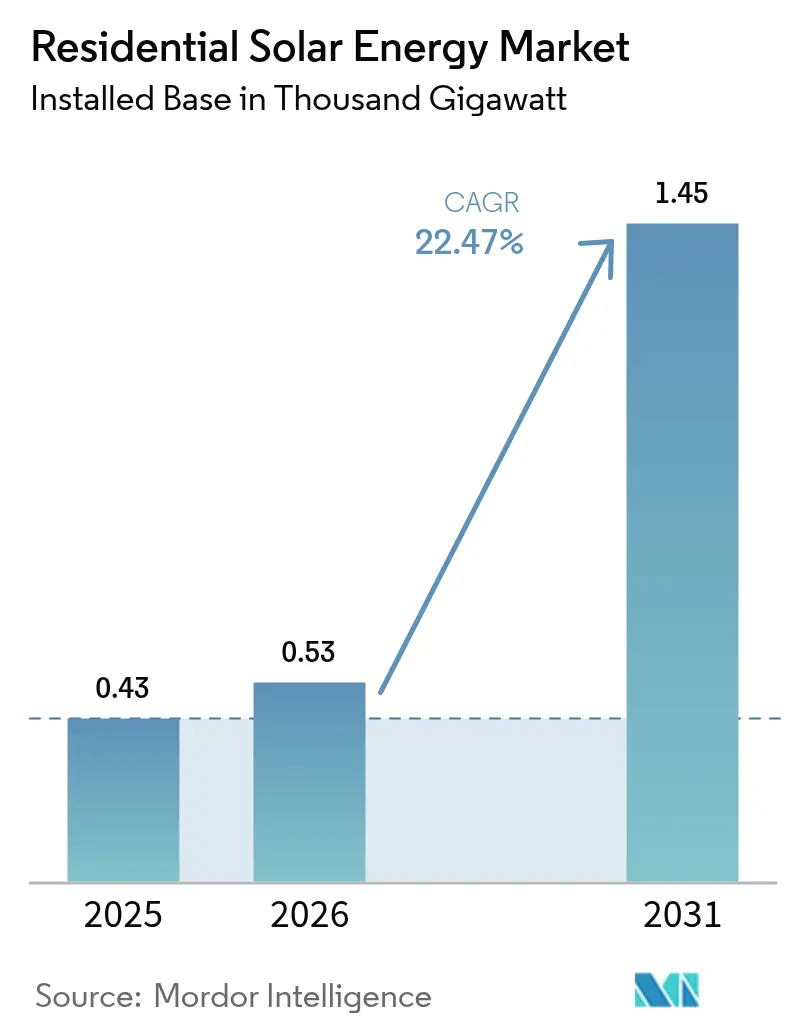
Il mercato dell'energia solare residenziale aveva un valore di 0.43 mila gigawatt nel 2025 e si prevede che crescerà da 0.53 mila gigawatt nel 2026 a 1.45 mila gigawatt entro il 2031, con un CAGR del 22.47% durante il periodo di previsione (2026-2031).
La dinamica di crescita è trainata dal calo dei costi tecnologici, dagli incentivi politici di supporto e dalla ricerca di sicurezza energetica da parte delle famiglie. Le celle TOPCon di tipo N hanno raggiunto efficienze di laboratorio del 33.24%, rendendo i sistemi residenziali competitivi in termini di costi rispetto all'elettricità al dettaglio in molte regioni. Il finanziamento dell'innovazione, in particolare i prestiti solari cartolarizzati, continua a ridurre i costi di capitale, mentre gli ecosistemi per la casa intelligente che integrano l'energia solare sui tetti con l'accumulo e la ricarica dei veicoli elettrici (EV) ampliano la base di clienti a cui rivolgersi. Sebbene i picchi dei tassi di interesse e l'incertezza politica sui crediti d'imposta creino ostacoli a breve termine, i fondamentali economici dell'autogenerazione residenziale rimangono favorevoli, sostenendo la costante adozione dell'energia solare sui tetti in tutti i principali mercati.
Punti chiave del rapporto
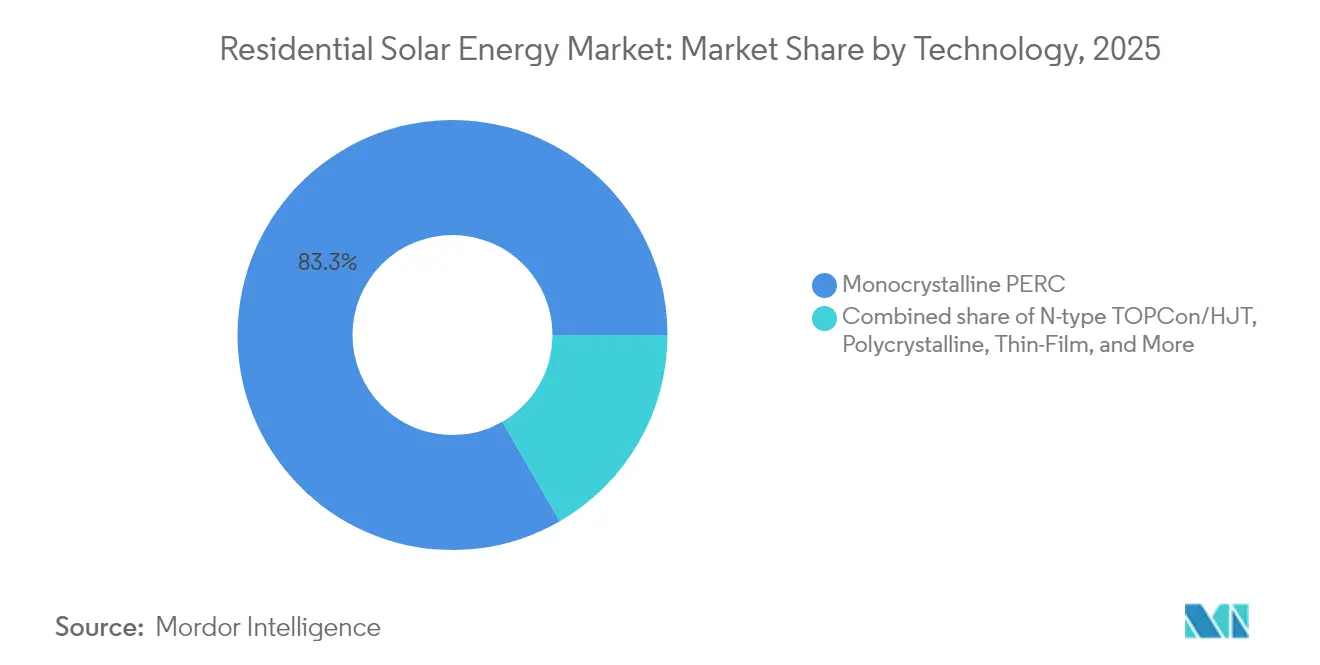
- In base alla tecnologia, il PERC monocristallino ha mantenuto l'83.32% della quota di mercato dell'energia solare residenziale nel 2025; il TOPCon di tipo N è destinato a registrare l'espansione più rapida, con un CAGR del 23.86% entro il 2031.
- In base al tipo di installazione, nel 2025 i pannelli solari convenzionali sui tetti rappresentavano il 94.35% del mercato dell'energia solare residenziale, mentre le tegole solari integrate negli edifici cresceranno a un CAGR del 24.95% fino al 2031.
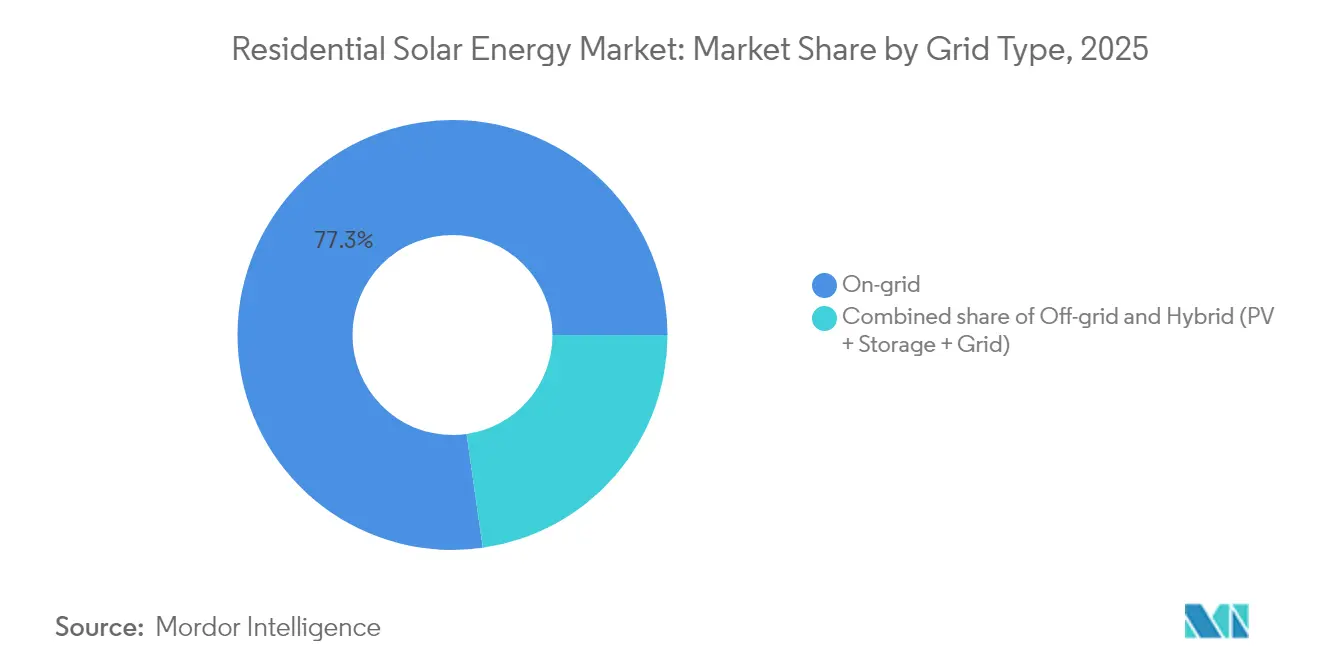
- In base al tipo di rete, nel 2025 i sistemi on-grid hanno dominato il 77.25% della quota di mercato dell'energia solare residenziale, mentre si prevede che i sistemi ibridi fotovoltaici con accumulo cresceranno a un CAGR del 25.84% entro il 2031.
- In termini geografici, il Nord America è stato il Paese leader con una quota di fatturato del 34.62% nel 2025; si prevede che l'area Asia-Pacifico registrerà il CAGR più rapido, pari al 28.65%, fino al 2031.
- Sunrun, Tesla Energy e altri tre importanti installatori rappresentavano insieme il 41.62% del mercato dell'energia solare residenziale nel 2025, riflettendo un moderato livello di consolidamento.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'energia solare residenziale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi in calo per moduli e BOS | 4.2% | Global | A lungo termine (≥ 4 anni) |
| Ondate di incentivi in stile Inflation Reduction Act si stanno diffondendo oltre gli Stati Uniti | 3.8% | Nord America e UE, con ripercussioni sull'APAC | Medio termine (2-4 anni) |
| Impennata dei prezzi al dettaglio dell'energia elettrica e ansia per l'interruzione della rete | 3.1% | Globale, con i primi guadagni in California, Texas e Germania | A breve termine (≤ 2 anni) |
| Ecosistemi energetici domestici predisposti per caricabatterie per veicoli elettrici | 2.9% | Nucleo APAC, ricadute sul Nord America | A lungo termine (≥ 4 anni) |
| Piattaforme di cartolarizzazione dei prestiti solari residenziali in fase di maturazione | 2.4% | Centro nordamericano, espansione in Australia e Regno Unito | Medio termine (2-4 anni) |
| Progetti pilota di scambio energetico peer-to-peer tramite blockchain | 1.1% | Nazionale, con guadagni iniziali in Arizona, Austria, Giappone | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi in calo per moduli e BOS
Nel 2024 i prezzi dei moduli sono scesi sotto gli 0.20 dollari per W e si prevede che raggiungeranno gli 0.15 dollari per W entro il 2027, grazie alla continua espansione degli stabilimenti produttivi in Cina che consente di sfruttare le economie di scala. Insieme all'efficienza produttiva del 26.5% ora possibile nelle linee TOPCon di tipo N, i moduli ad alta potenza riducono l'ingombro degli impianti e diminuiscono le esigenze di hardware e manodopera per l'installazione. I costi unitari degli inverter sono calati di un ulteriore 15% lo scorso anno, mentre i kit di cablaggio standardizzati hanno ridotto i costi indiretti. L'impatto complessivo abbassa il costo livellato dell'elettricità al di sotto delle tariffe residenziali, che si applicano a oltre il 60% delle famiglie a livello globale, trasformando il solare sui tetti da un optional di lusso a un elettrodomestico di uso comune. L'elevata efficienza prolunga inoltre la validità dello spazio sui tetti, un vantaggio fondamentale per le abitazioni urbane con superficie limitata. L'impianto da 56 GW di JinkoSolar nello Shanxi sottolinea come la produzione su larga scala continui a comprimere i prezzi. [1] PV Magazine, “JinkoSolar avvia i lavori per la costruzione di uno stabilimento di moduli da 56 GW nello Shanxi”, pv-magazine.com
Ondate di incentivi in stile IRA si stanno diffondendo oltre gli Stati Uniti
Il credito d'imposta federale del 30% sugli investimenti negli Stati Uniti ha catalizzato programmi paralleli in tutto il mondo. Il programma europeo REPowerEU ha stanziato 210 miliardi di euro per le energie rinnovabili, mentre la Germania ha reintrodotto le tariffe feed-in e abolito l'IVA sull'hardware solare per dare impulso all'adozione sui tetti. Il Giappone offre ora 70,000 yen per kW per gli impianti di accumulo abbinati, mentre il rimborso Victoria Solar Homes in Australia prevede 1,400 dollari australiani per famiglia. I decisori politici strutturano questi incentivi in modo da ridurli gradualmente di pari passo con la riduzione dei costi delle apparecchiature, prendendo a prestito il modello statunitense di conversione graduale dei sussidi in economie di mercato. L'ondata di politiche sincronizzate accelera i volumi di installazione oggi e crea un margine di crescita futuro per una crescita non sovvenzionata una volta raggiunta la parità. Con la diffusione degli incentivi, gli installatori entrano in nuove regioni con modelli finanziari e di supply chain collaudati, rafforzando i vantaggi di scala che si ripercuotono sulla riduzione dei costi.
Impennata dei prezzi dell'energia elettrica al dettaglio e ansia per le interruzioni della rete
Le tariffe elettriche residenziali sono aumentate del 25% dal 2022, superando i 0.50 kWh USD in alcune fasce orarie di utilizzo in California. L'elevata volatilità, amplificata dalle oscillazioni del prezzo del gas e dai supplementi per l'aggiornamento della rete, rafforza la domanda di controllo dei costi da parte dei proprietari di casa. Allo stesso tempo, le interruzioni legate alle condizioni meteorologiche – il blackout di 4.2 milioni di clienti in Texas nel 2024 e i blackout a rotazione in Germania – aumentano il valore percepito dell'autoproduzione con accumulo di riserva. I sondaggi mostrano che il 73% degli acquirenti di energia solare considera la sicurezza energetica superiore al periodo di ammortamento, segnando un cambiamento comportamentale da fattori puramente economici a una pianificazione della resilienza. Le riforme del net-metering che riducono i crediti all'esportazione incentivano ulteriormente il consumo in loco, spingendo le famiglie ad aggiungere batterie che attenuano i picchi di domanda. Nel complesso, la difficoltà di determinazione dei prezzi e la stanchezza dovuta alle interruzioni preparano il mercato dell'energia solare residenziale a sistemi ibridi che enfatizzano l'autosufficienza.
Ecosistemi energetici domestici pronti per i caricabatterie EV
I pannelli solari residenziali integrano sempre più hub energetici integrati che integrano caricabatterie bidirezionali per veicoli elettrici, inverter intelligenti e batterie. L'acquisizione di ClipperCreek da parte di Enphase ha accelerato l'ingresso nel settore della ricarica bidirezionale, mentre Tesla ed Eaton collaborano a suite unificate per la gestione dell'alimentazione. La funzionalità "vehicle-to-home" consente a veicoli elettrici come l'F-150 Lightning di Ford di alimentare un'abitazione con 131 kWh di riserva per più giorni, trasformando le batterie delle auto in risorse di rete. I progetti pilota di regolamentazione in California premiano tale flessibilità con pagamenti basati sulla regolamentazione della frequenza, aggiungendo un ulteriore livello di ricavo oltre al risparmio in bolletta. Questa convergenza tra trasporti ed elettricità amplia il mercato di riferimento, oltre ai tradizionali utilizzatori di energia solare, ai proprietari di veicoli elettrici in cerca di soluzioni energetiche olistiche, supportando la domanda a lungo termine di sistemi su tetto ad alta capacità e inverter premium.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Un contesto di tassi di interesse volatili che fa aumentare i costi di acquisizione dei clienti | -2.8% | Globale, con un impatto acuto in Nord America e nell'UE | A breve termine (≤ 2 anni) |
| Ritiri improvvisi della politica di misurazione netta (ad esempio, CA NEM 3.0) | -2.1% | Nucleo del Nord America, emergente in Australia e Germania | Medio termine (2-4 anni) |
| Problemi di manodopera e permessi per gli installatori nelle principali aree metropolitane | -1.9% | Nord America e UE, con gravi carenze in California, Texas e Germania | A lungo termine (≥ 4 anni) |
| L'esame ESG dell'offerta di polisilicio limita la domanda del segmento premium | -1.4% | Globale, con la catena di fornitura concentrata in Cina | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Un contesto di tassi di interesse volatili che gonfia i costi di acquisizione dei clienti
La rapida stretta monetaria ha portato le cedole dei prestiti solari trentennali dal 4.5% nel 2022 al 7.8% nel 2024, erodendo la proposta di valore per i consumatori per i sistemi finanziati. Gli istituti di credito hanno risposto aumentando le soglie di acconto, inasprendo i filtri di credito, allungando i cicli di vendita e facendo aumentare i costi di acquisizione clienti del 35%. I segmenti di mercato che dipendono da prestiti a lungo termine, inclusi molti acquirenti di prima casa, hanno acquistato in differita, soprattutto nelle regioni in cui le tariffe elettriche sono moderate. Gli installatori più grandi ottengono tariffe più basse tramite cartolarizzazioni, ma gli appaltatori più piccoli non dispongono di una simile ampiezza di finanziamento, riducendo la diversità competitiva. Finché la volatilità delle tariffe non si attenua, le vendite in contanti e i leasing riacquistano temporaneamente attrattiva, alterando il mix di prodotti e mettendo a dura prova il capitale circolante dei concessionari.
Ritiri improvvisi della politica di misurazione netta
Il NEM 3.0 della California ha ridotto i crediti all'esportazione del 75%, estendendo i periodi di ammortamento da 7 a oltre 12 anni per i sistemi ad alta intensità di esportazione. L'Illinois ha adottato una posizione simile nel gennaio 2025 e diversi stati australiani hanno segnalato revisioni parallele. Queste revisioni improvvise creano incertezza nella pianificazione per installatori, finanziatori e fornitori di componenti. I consumatori reagiscono accoppiando le batterie per massimizzare l'autoconsumo: il tasso di accumulo in California è balzato dal 15% al 65% in 12 mesi. Tuttavia, i costi iniziali più elevati rallentano la crescita complessiva dei volumi, indebolendo le economie di scala che mantengono bassi i prezzi delle apparecchiature. Pertanto, le inversioni di tendenza politiche rallentano la traiettoria altrimenti solida del mercato dell'energia solare residenziale.
Analisi del segmento
Per tecnologia: la transizione N-Type accelera l'adozione dei premi
I moduli PERC monocristallini hanno dominato la quota di mercato dell'energia solare residenziale con l'83.32% nel 2025, ma si prevede che le spedizioni di moduli TOPCon di tipo N registreranno un CAGR del 23.86% fino al 2031, poiché i guadagni di efficienza si tradurranno in una maggiore densità energetica a livello del tetto. Questo cambiamento amplia le dimensioni del mercato dell'energia solare residenziale per prodotti di fascia alta che aggiungono generazione senza espandere l'ingombro dell'impianto.
I produttori si affidano a TOPCon per difendere i margini in un panorama PERC sempre più commoditizzato. La convergenza dei costi unitari, favorita da una maggiore produttività e da migliori rese dei wafer, consente a TOPCon di avvicinarsi ai prezzi PERC, aggiungendo 1-2 punti percentuali di efficienza per ridurre significativamente i periodi di ammortamento nelle abitazioni urbane con spazi limitati. Il risultato record del 33.24% di JinkoSolar per la tecnologia perovskite-tandem sottolinea la strada verso futuri guadagni e consolida TOPCon come piattaforma mainstream per le architetture cellulari di nuova generazione. Mentre le alternative a film sottile e policristalline persistono in ruoli di nicchia, TOPCon ora consolida la fascia premium e guida le roadmap di ricerca e sviluppo a lungo termine per i produttori di moduli.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di installazione: BIPV emerge come motore di integrazione architettonica
Nel 2025, gli impianti fotovoltaici sui tetti rappresentavano il 94.35% del mercato residenziale dell'energia solare, ma il fotovoltaico integrato negli edifici (BIPV) crescerà a un CAGR del 24.95% fino al 2031, grazie all'impatto estetico e alle normative sull'edilizia sostenibile che ne stimoleranno la domanda. I costruttori di nuove case preinstallano sempre più spesso tegole solari che fungono anche da coperture impermeabili, aggirando le procedure di autorizzazione post-costruzione e gli ostacoli visivi comuni nei quartieri storici.
Le tegole BIPV di terza generazione raggiungono ora la parità di costo con coperture di alta qualità e pannelli, spostando il concetto di valore dal ritorno sull'investimento all'attrattiva del marciapiede e al prezzo di rivendita. I comuni che vincolano i permessi di occupazione agli standard net-zero accelerano ulteriormente l'adozione del BIPV, soprattutto dove la geometria del tetto limita gli angoli di montaggio convenzionali. La tendenza all'integrazione architettonica, quindi, amplia il mercato dell'energia solare residenziale, attraendo proprietari di case attenti al design, precedentemente restii ad aggiungere pannelli a vista.
Per tipo di griglia: i sistemi ibridi catturano il valore di archiviazione premium
Gli impianti on-grid continuano a dominare con il 77.25% della quota di mercato dell'energia solare residenziale nel 2025, ma le configurazioni ibride fotovoltaiche con accumulo stanno avanzando a un CAGR del 25.84%, poiché le tariffe orarie premiano lo spostamento del carico. Il NEM 3.0 della California ha ridotto i tassi di esportazione, provocando un'impennata nell'installazione di batterie che ha riallineato l'economia del sistema incentrandola sull'autoconsumo.
I pacchetti microinverter-batteria forniti da Enphase e Tesla semplificano l'installazione, consentendo agli appaltatori di mettere in funzione uno stack ibrido completo con un'unica visita in loco. Le iscrizioni alle centrali elettriche virtuali aggiungono canali di monetizzazione aggregando le batterie domestiche in flotte di servizi di rete, generando ricavi che riducono il tempo di ammortamento di 1-2 anni. Il duplice vantaggio di risparmio sulla bolletta e resilienza consolida lo status di ibrido come scelta preferenziale in contesti politici in cui la compensazione delle esportazioni è in fase di revisione, ampliando le dimensioni del mercato dell'energia solare residenziale per i fornitori di sistemi di accumulo e gli inverter.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025, il Nord America ha detenuto il 34.62% del fatturato globale del mercato dell'energia solare residenziale, sostenuto da finanziamenti sofisticati e da reti di installatori consolidate. Lo scorso anno, l'ottenimento di finanziamenti per un totale di oltre 3 miliardi di dollari ha evidenziato la fiducia delle istituzioni nei flussi di cassa derivanti dai tetti. Ciononostante, la prevista eliminazione del credito d'imposta federale e la diffusione delle riforme del net-metering creano un'urgenza strategica per le famiglie che desiderano installare prima che gli incentivi scadano, sostenendo i volumi a breve termine nonostante l'incertezza politica.
Si prevede che l'area Asia-Pacifico registrerà il CAGR più rapido, pari al 28.65%, espandendo le dimensioni del mercato regionale dell'energia solare residenziale attraverso una rapida urbanizzazione, l'aumento delle tariffe elettriche e gli obiettivi di decarbonizzazione proattiva. La Cina sfrutta il predominio della produzione manifatturiera nazionale per installare impianti ad alta densità nelle città di primo livello, mentre le semplificate norme di interconnessione dell'India aprono segmenti residenziali precedentemente ostacolati dalla burocrazia. Il Giappone punta sui tetti con sistemi di accumulo abbinati per rafforzare la resilienza sismica, sovvenzionando sistemi ibridi che promettono energia di riserva durante le interruzioni della rete.
Le prospettive dell'Europa rimangono resilienti, poiché i fondi REPowerEU confluiscono nei programmi degli Stati membri che eliminano l'IVA e ottimizzano le tariffe feed-in. Il reset delle politiche della Germania ha rilanciato la domanda domestica e l'abbondante irraggiamento della Spagna si abbina alla stabilità normativa per sostenere le installazioni. I paesi nordici, che devono affrontare cali di irraggiamento invernali, sono tra i primi ad adottare soluzioni di accumulo stagionale. In tutta l'Unione, gli obblighi di tracciabilità aumentano la capacità dei fornitori di verificare l'approvvigionamento di polisilicio non proveniente dallo Xinjiang, influenzando le decisioni di approvvigionamento e spingendo il settore dell'energia solare residenziale verso catene di approvvigionamento diversificate.

Panorama normativo
I quadri normativi per il solare residenziale si stanno spostando dal net-metering verso l'autoconsumo e i requisiti di flessibilità della rete, il che a sua volta influenza la progettazione e l'economia degli impianti nei principali mercati. Nell'Unione Europea, la Direttiva sulla prestazione energetica nell'edilizia introduce l'obbligo di installazione di impianti solari negli edifici di nuova costruzione per i quali la domanda di permesso di costruzione viene presentata dopo il 29 maggio 2026, aumentando l'importanza della progettazione predisposta per il solare e delle configurazioni integrate negli edifici per le nuove abitazioni.
Anche le procedure di autorizzazione e interconnessione sono al centro degli sforzi per ridurre i costi indiretti e accelerare la diffusione degli impianti di piccole dimensioni. Il 30 aprile 2026 la Commissione europea ha pubblicato la Raccomandazione (UE) 2026/1007, invitando le autorità locali a eliminare le procedure di autorizzazione per gli impianti fotovoltaici di piccola taglia (fino a 800 W) e le batterie plug-in, segnalando una spinta normativa per semplificare l'adozione della microgenerazione. Allo stesso tempo, diversi mercati si stanno allontanando dalla compensazione completa dell'energia immessa in rete al dettaglio, tra cui l'Italia che chiuderà Scambio sul Posto nel 2025 e i Paesi Bassi che prevedono di porre fine alla vendita a tariffa piena al dettaglio nel 2027, il che aumenta la necessità di inverter intelligenti, abbinamento dei sistemi di accumulo e conformità aggiornata al codice di rete con l'aumento della penetrazione della generazione distribuita.
Panorama competitivo
La quota di mercato si sta consolidando attorno a una manciata di operatori di grandi dimensioni che integrano installazione, finanza e assistenza post-vendita. Sunrun, Tesla Energy, gli installatori supportati da Enphase e due specialisti regionali hanno acquisito il 42% delle installazioni del 2024. L'integrazione verticale consente loro acquisti all'ingrosso, minori costi di finanziamento e un forte riconoscimento del marchio, consentendo prezzi chiavi in mano inferiori a 3 dollari al secondo nei mercati principali. Le doppie cartolarizzazioni da 1.6 miliardi di dollari di Sunrun esemplificano la leva finanziaria disponibile su larga scala, mentre il fallimento di SunPower e l'acquisizione da parte di Complete Solar sottolineano la pressione sui margini a cui sono sottoposti gli operatori di fascia media.[3]Solar Power World, "First Solar fa causa a JinkoSolar per i brevetti TOPCon", solarpowerworldonline.com
La leadership tecnologica è un campo di battaglia emergente. Le controversie brevettuali, come le azioni legali per violazione di brevetto intentate da First Solar contro JinkoSolar per TOPCon, evidenziano il peso strategico della proprietà intellettuale in un'arena in cui la mercificazione dei moduli riduce i margini. Gli installatori si differenziano con software integrati che ottimizzano la generazione, l'accumulo e la ricarica dei veicoli elettrici, orientando la concorrenza verso proposte olistiche di energia come servizio piuttosto che verso la vendita di singoli pannelli.
Gli operatori regionali sfruttano le conoscenze locali e la flessibilità operativa per affermarsi nei mercati secondari, spesso concentrandosi su clienti rurali o microreti comunitarie trascurate dai marchi nazionali. I nuovi arrivati, orientati al digitale, applicano l'analisi predittiva per accelerare le valutazioni dei siti e automatizzare le procedure di autorizzazione, riducendo i costi indiretti. Sebbene nessuna azienda domini il mercato in modo assoluto, le barriere all'ingresso stanno aumentando man mano che dimensioni, tecnologia e finanziamenti si intrecciano per conquistare il crescente mercato dell'energia solare residenziale.
Leader del settore dell'energia solare residenziale
Sunrun Inc.
Energia di Tesla
Enfase di energia
Società SunPower
Tecnologie SolarEdge
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Sunrun ha ampliato il suo impianto di energia distribuita in California, portandolo a una capacità di picco dispacciabile di 425 megawatt, in grado di servire oltre 80,000 famiglie. L'impianto ampliato opera in base a contratti con Pacific Gas and Electric Company e Southern California Edison, rafforzando il ruolo del solare residenziale con accumulo come risorsa contrattualizzata per l'affidabilità della rete.
- Giugno 2026: Sunrun, Renew Home e Tesla hanno annunciato un accordo per aggregare risorse energetiche distribuite al fine di fornire oltre 16 gigawatt di energia rapida e flessibile per grandi carichi e utenze. La collaborazione estende l'approvvigionamento di centrali elettriche virtuali a un livello multi-gigawatt, rafforzando l'integrazione dei sistemi di accumulo e l'orchestrazione software come leve centrali per la monetizzazione del solare residenziale.
- Luglio 2025: Sunrun e Tesla hanno lanciato in Texas un piano energetico domestico integrato che collega i clienti Sunrun Flex alle tariffe di Tesla Electric e alla funzionalità di centrale elettrica virtuale Powerwall. L'offerta lega il prezzo al dettaglio dell'elettricità agli impianti installati presso il contatore, supportando proposte differenziate per i clienti al variare delle condizioni di finanziamento e dei termini di net-metering.
Ambito del rapporto sul mercato globale dell'energia solare residenziale
Il solare fotovoltaico residenziale è costituito da celle fotovoltaiche ed è una tecnologia non chimica che trasforma la luce solare in energia per alimentare elettrodomestici e apparecchiature. Si tratta di una tecnologia energetica rinnovabile in rapida crescita e svolge un ruolo fondamentale nella trasformazione energetica globale.
Il mercato dell’energia solare residenziale è segmentato per area geografica. Il rapporto copre anche le dimensioni del mercato e le previsioni nelle principali regioni. Per ciascun segmento, il dimensionamento e le previsioni del mercato sono stati effettuati in base alla capacità installata (GW).
| PERC monocristallino |
| TOPCon/HJT di tipo N |
| Policristallino |
| Film sottile (CdTe, CIGS) |
| Tandem di perovskite emergenti |
| Fotovoltaico montato sul tetto |
| Tegole solari integrate nell'edificio |
| In griglia |
| Fuori dalla griglia |
| Ibrido (FV + accumulo + rete) |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Paesi nordici | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Malaysia | |
| Tailandia | |
| Indonesia | |
| Vietnam | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per tecnologia | PERC monocristallino | |
| TOPCon/HJT di tipo N | ||
| Policristallino | ||
| Film sottile (CdTe, CIGS) | ||
| Tandem di perovskite emergenti | ||
| Per tipo di installazione | Fotovoltaico montato sul tetto | |
| Tegole solari integrate nell'edificio | ||
| Per tipo di griglia | In griglia | |
| Fuori dalla griglia | ||
| Ibrido (FV + accumulo + rete) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Paesi nordici | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Malaysia | ||
| Tailandia | ||
| Indonesia | ||
| Vietnam | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il tasso di crescita previsto del mercato dell'energia solare residenziale entro il 2031?
Si prevede che il mercato dell'energia solare residenziale passerà da 526.62 GW nel 2026 a 1,450.68 GW nel 2031, con un CAGR del 22.47%.
Quale regione è leader nel mercato dell'energia solare residenziale?
Nel 2025, il Nord America deteneva la quota maggiore, pari al 34.62%, grazie a strutture di finanziamento mature e incentivi a livello statale.
Perché la tecnologia TOPCon di tipo N sta guadagnando terreno?
TOPCon offre un'efficienza superiore di 1-2 punti percentuali rispetto al PERC a costi di produzione quasi identici, riducendo i tempi di ammortamento per i tetti con spazi limitati.
In che modo l'eliminazione del credito d'imposta federale negli Stati Uniti inciderà sull'adozione?
Si prevede un'impennata della domanda a breve termine, poiché i proprietari di case si affrettano a completare i progetti prima che scada il credito, seguita da un moderato rallentamento con la graduale cessazione degli incentivi.
Quale ruolo avranno le batterie nei futuri sistemi sui tetti?
Si prevede che le configurazioni ibride fotovoltaiche più accumulo cresceranno a un CAGR del 25.84% perché massimizzano l'autoconsumo in un contesto di calo delle tariffe di misurazione netta e migliorano la sicurezza energetica durante le interruzioni.
Le tegole solari integrate negli edifici sono competitive in termini di costi rispetto ai pannelli tradizionali?
Nei segmenti residenziali di lusso, le tegole BIPV di terza generazione hanno ora prezzi paragonabili a quelli delle coperture di fascia alta, più pannelli solari separati, rendendo fattibile l'adozione basata sull'estetica.


