

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 30.19 miliardo di dollari |
| Dimensione del mercato (2031) | 50.64 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.90% CAGR |
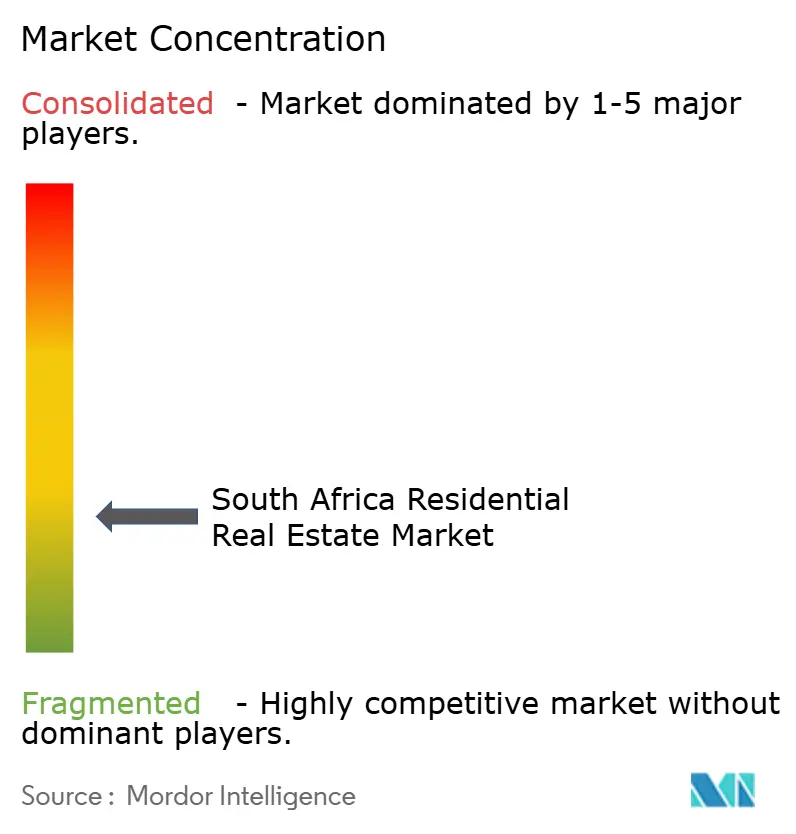
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato immobiliare residenziale in Sud Africa di Mordor Intelligence
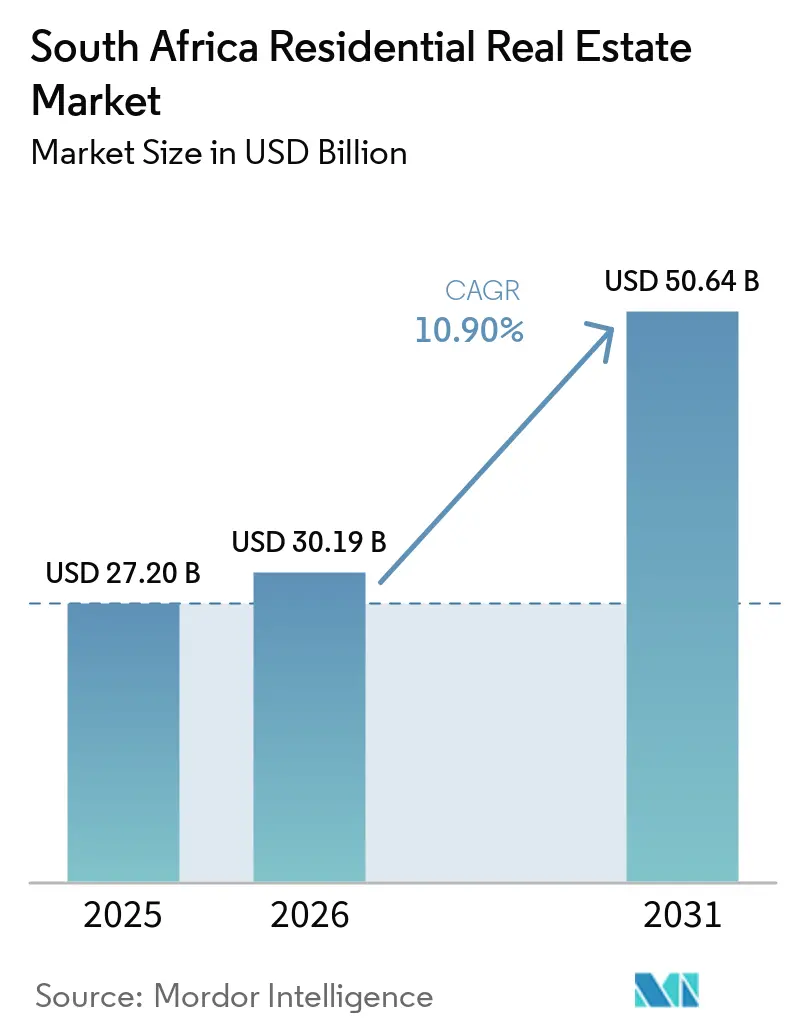
Si stima che il mercato immobiliare residenziale del Sudafrica raggiungerà i 30.19 miliardi di dollari nel 2026 e si prevede che arriverà a 50.64 miliardi di dollari entro il 2031, con un CAGR del 10.9% durante il periodo di previsione (2026-2031). Questo ritmo sostenuto è dovuto a condizioni monetarie più favorevoli, all'implementazione a livello nazionale del sistema elettronico di registrazione degli atti e a una considerevole domanda repressa sia nel segmento degli alloggi a prezzi accessibili che in quello degli alloggi in zone costiere. Lo slancio continua anche se il PIL nazionale è cresciuto solo dello 0.6% nel 2024 e dell'1.8% nel 2025, a dimostrazione che la domanda di alloggi è guidata da fattori ampiamente indipendenti dalla volatilità macroeconomica a breve termine [1] https://www.statssa.gov.za/ . I nuovi acquirenti beneficiano dei sussidi FLISP ampliati, mentre le famiglie a reddito più elevato si trasferiscono dal Gauteng al Capo Occidentale, al KwaZulu-Natal e al Capo Orientale, stimolando un'espansione dei prezzi a doppia cifra nelle metropoli costiere secondarie. Anche la comunità degli investitori si sta riposizionando verso gli immobili a reddito, poiché i tagli dei tassi di interesse ampliano lo spread tra i rendimenti lordi e i titoli di Stato decennali.
Punti chiave del rapporto
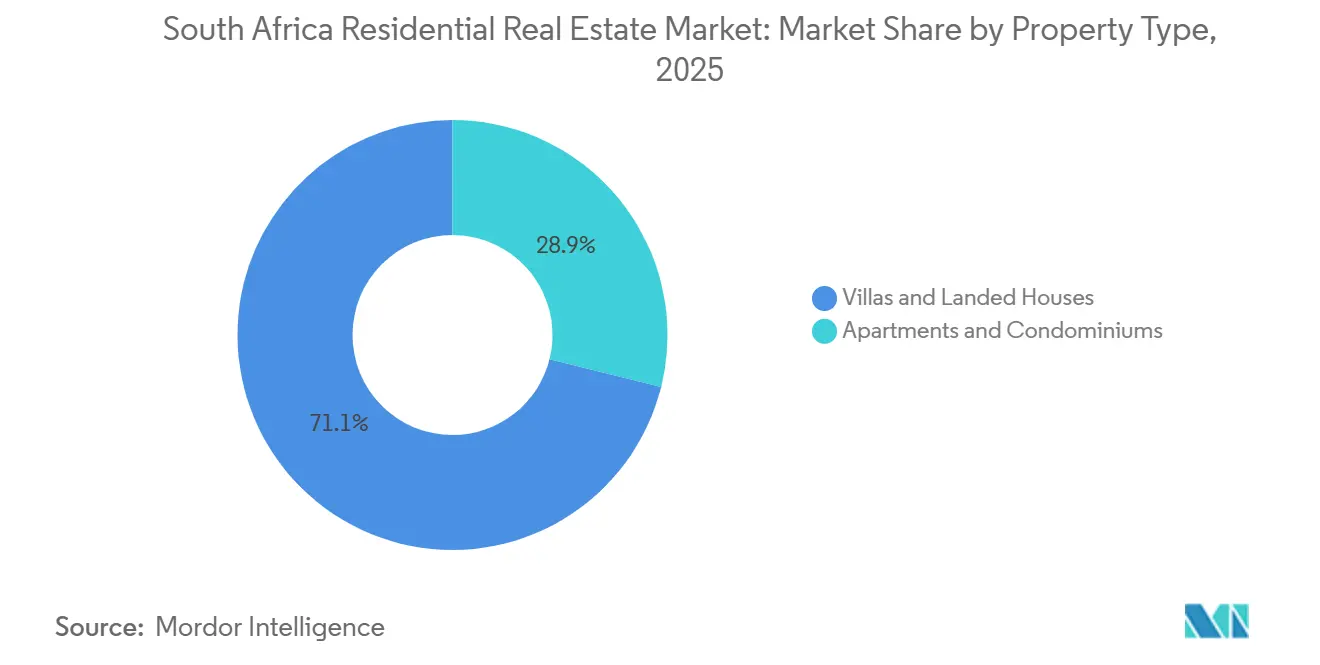
- Per tipologia di proprietà, nel 2025 ville e case a schiera rappresentavano il 71.1% della quota di mercato immobiliare residenziale del Sudafrica, mentre si prevede che appartamenti e condomini registreranno un CAGR dell'11.4% fino al 2031.
- Per fascia di prezzo, le unità a prezzi accessibili hanno catturato il 45.3% del valore del 2025, mentre le case di lusso con un prezzo superiore a 273,000 USD sono destinate a crescere a un CAGR dell'11.5% fino al 2031.
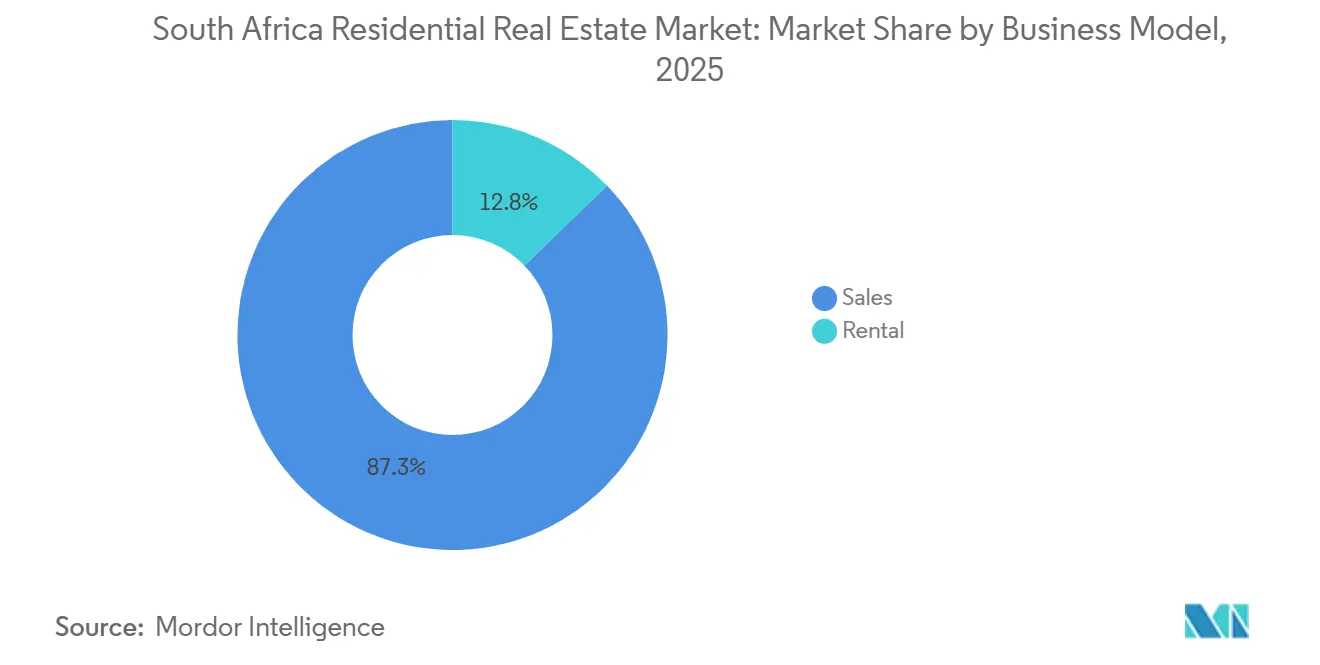
- In base al modello di business, le transazioni di vendita hanno dominato con una quota dell'87.3% nel 2025, mentre si prevede che l'attività di noleggio aumenterà a un CAGR del 12.2% nel periodo di previsione.
- Per modalità di vendita, le transazioni secondarie hanno rappresentato il 67.9% del valore nel 2025 e si prevede che le vendite primarie di nuove costruzioni cresceranno più rapidamente, con un CAGR del 12.4% entro il 2031.
- Tra le città principali, Città del Capo ha rappresentato il 23.4% del valore nel 2025, mentre Bloemfontein è posizionata per la crescita più rapida, con un CAGR dell'11.8% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato immobiliare residenziale in Sudafrica
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Scarsa offerta strutturale di alloggi a prezzi accessibili nel contesto dell'urbanizzazione | + 2.8% | Gauteng, Capo Occidentale, KwaZulu-Natal | A lungo termine (≥ 4 anni) |
| L'espansione del sussidio FLISP e la cartolarizzazione stimolano gli acquirenti per la prima volta | + 2.1% | il | Medio termine (2-4 anni) |
| Professionisti che lavorano da remoto guidano i trasferimenti verso le città secondarie costiere | + 1.6% | Capo Occidentale, KwaZulu-Natal, Capo Orientale | Medio termine (2-4 anni) |
| Aumento degli investimenti buy-to-let tramite la conversione REIT di azioni con titolo sezionale | + 1.4% | Grandi metropoli | Medio termine (2-4 anni) |
| Le transazioni digitali abilitate da Protech accelerano la velocità delle vendite | + 1.2% | il | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Scarsa offerta strutturale di alloggi a prezzi accessibili nel contesto dell'urbanizzazione nel Gauteng e nel Capo Occidentale
Nelle due province che ospitano la maggior parte dei flussi migratori, l'offerta di alloggi a prezzi accessibili è inferiore alla domanda di oltre 1.6 milioni di unità [2] https://www.capetown.gov.za/ . Nel 2024, le liste d'attesa hanno raggiunto le 375,000 famiglie a Città del Capo e 1.3 milioni a Johannesburg, un divario che si allarga ogni anno a causa della lentezza nell'assegnazione dei terreni e nelle approvazioni comunali. Sebbene il Ministero dell'Edilizia destini 656 milioni di dollari all'anno ai programmi di costruzione sovvenzionati, i ritardi nella riqualificazione urbanistica si estendono spesso fino a 24 mesi, spingendo gli sviluppatori privati a concentrarsi su corridoi già urbanizzati come Midrand Waterfall. Nel 2025, i prezzi dei terreni in queste aree hanno superato i 46,500 dollari per lotto, mettendo sotto pressione i budget di chi acquista casa per la prima volta, nonostante l'aumento dei sussidi. Questo squilibrio mantiene il segmento degli alloggi a prezzi accessibili saldamente al comando della crescita dei volumi e sostiene una costante inflazione dei prezzi anche in contesti con tassi di interesse più elevati.
L'espansione del sussidio FLISP e la cartolarizzazione stimolano gli acquirenti per la prima volta
FLISP ora copre depositi compresi tra 2,100 e 9,100 USD, colmando il divario di finanziamento iniziale per le famiglie con un reddito mensile fino a 1,200 USD. Insieme a un calo di 125 punti base del tasso primario, che ha ridotto di 66 USD le rate mensili di un mutuo di 55,000 USD, l'accessibilità è migliorata sensibilmente nel 2025. Le nuove regole sulla cartolarizzazione consentono alle banche di raggruppare questi prestiti, riducendo i costi di istruttoria fino a 75 punti base e portando i tassi di approvazione al 68% nel 2024. BetterBond e ooba Home Loans hanno elaborato il 22% in più di richieste garantite da FLISP anno su anno, convogliando ulteriore liquidità verso la fascia accessibile. La disparità regionale persiste poiché Gauteng e Western Cape raccolgono insieme ancora il 62% degli esborsi totali.
I professionisti che lavorano da remoto guidano la semigrazione verso le città secondarie costiere
Nel 2024, il lavoro da remoto rappresentava il 28% dei ruoli impiegatizi, dando ai professionisti la libertà di lasciare il Gauteng per le città costiere che offrono vantaggi in termini di stile di vita e prezzi delle case più bassi. Il Capo Occidentale ha assorbito il 32.4% dei trasferimenti interprovinciali netti e questa tendenza ha aumentato il valore medio delle transazioni a Hermanus, Ballito e Knysna dal 3.8% al 4.2% nel 2025 [3] https://www.fnb.co.za/ . La maggior parte dei migranti ha un'età compresa tra i 36 e i 49 anni e acquista immobili nella fascia di prezzo tra i 137,000 e i 273,000 dollari, alimentando la costruzione di nuovi complessi a uso misto che integrano spazi di coworking. Le autorizzazioni ambientali, che possono richiedere fino a 36 mesi, limitano l'offerta a breve termine e questa scarsità spinge la crescita dei prezzi al di sopra delle medie interne. L'ondata migratoria crea una traiettoria biforcuta in cui i nodi costieri superano le principali aree metropolitane del Gauteng.
Aumento degli investimenti in immobili a scopo di locazione tramite la conversione in REIT di azioni a titolo sezionale
Le normative sui REIT sudafricani incentivano la distribuzione dei redditi da locazione e limitano l'indebitamento, attraendo investitori in cerca di rendimento nei portafogli di titoli immobiliari sezionali. Gli sviluppatori hanno consegnato 4,866 unità immobiliari sezionali nel 2025, con un aumento del 13.5% da inizio anno, nonostante un calo del 21.2% nelle autorizzazioni comunali, a indicare una propensione verso formati a maggiore densità che possono essere confezionati per partecipazioni in REIT. La penetrazione residenziale all'interno dei REIT quotati rimane inferiore al 5%, tuttavia sono intervenuti consorzi privati più piccoli, mentre gli operatori storici Growthpoint e Redefine mantengono un'esposizione minima al mercato immobiliare. I costi di conversione, compresi tra 2,700 e 8,200 dollari per unità, rimangono un ostacolo, ma i rendimenti da locazione stabili del 6-8% e la maggiore velocità di registrazione elettronica rafforzano la tesi. I fondi pensione che integrano parametri ESG indirizzano sempre più le allocazioni verso blocchi di affitto a prezzi accessibili, offrendo al segmento un margine di manovra più ampio.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il tasso di interesse privilegiato superiore all'11% riduce la convenienza dei mutui | -1.8% | Nazionale, con un impatto acuto in Gauteng, Western Cape e KwaZulu-Natal | A breve termine (≤ 2 anni) |
| I persistenti tagli di carico aumentano i costi di costruzione e smorzano il sentimento | -1.3% | Nazionale, con gravi ripercussioni nelle aree metropolitane di Gauteng, Western Cape e KwaZulu-Natal | Medio termine (2-4 anni) |
| Gli arretrati nei servizi comunali ritardano l'approvazione dei piani | -1.1% | Johannesburg, Tshwane, eThekwini, con ricadute sulle metropolitane secondarie | A lungo termine (≥ 4 anni) |
| Riduzione della domanda degli acquirenti esteri grazie a norme più severe sui controlli sui cambi e sui visti | -0.7% | Città del Capo (costa atlantica), Johannesburg (Sandton), Durban (Umhlanga) | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Tasso di interesse primario superiore all'11% che riduce la convenienza dei mutui
Anche dopo tre tagli consecutivi dei tassi, il tasso primario si è attestato al 10.5% a luglio 2025, circa 325 punti base al di sopra della media del 2019. Le rate mensili di un prestito di 55,000 dollari assorbono il 34% del reddito familiare mediano di Gauteng, superando il limite di accessibilità economica del 30% promosso dall'Autorità Nazionale di Vigilanza sul Credito. I tassi di approvazione delle obbligazioni per i richiedenti non sovvenzionati sono scesi al 52% nel 2024, poiché le banche hanno inasprito le soglie del rapporto tra servizio del debito e valore del debito. Gli sviluppatori immobiliari hanno riconosciuto la tensione; le vendite di unità di Balwin a metà del 2025 sono diminuite del 16% su base annua, spingendo l'azienda ulteriormente verso linee di prodotti entry-level. Un ciclo di tagli dei tassi più profondo aumenterebbe chiaramente il sentiment, ma rimane subordinato a una disinflazione non ancora pienamente radicata.
I persistenti tagli di carico aumentano i costi di costruzione e smorzano il sentimento
Sebbene Eskom abbia sospeso le interruzioni dopo marzo 2024, gli sviluppatori continuano a sostenere il costo dei sistemi di backup installati nel biennio 2022-2023, con un aumento dei budget per la costruzione di circa il 10%. I dati del sondaggio mostrano che il 43% dei potenziali acquirenti considera l'affidabilità dell'energia elettrica un fattore decisivo, soprattutto a Johannesburg e Città del Capo. I pacchetti di energia solare e batterie aggiungono tra 8,200 e 13,700 dollari per unità, spingendo alcuni prodotti a prezzi accessibili oltre le soglie di sussidio. La pipeline infrastrutturale del Tesoro raggiunge il 2030, quindi il rischio di nuovi blackout continua a gravare sulla fiducia. Finché il sentiment rimane fragile, gli ammodernamenti discrezionali e gli acquisti di seconde case rimangono al di sotto del loro potenziale.
Analisi del segmento
Per tipologia di proprietà: dominanza della villa e salita dell'appartamento
Nel 71.12, ville e case a schiera hanno dominato il mercato immobiliare sudafricano con una quota del 2025%, riflettendo una consolidata preferenza per gli spazi esterni privati e la sicurezza garantita da cancelli. I volumi di transazione sono aumentati nelle aree più calde, dove è ancora possibile raggiungere livelli più ampi, rafforzando la leadership del segmento. Tuttavia, la scarsità di terreni urbani e l'aumento dei costi di costruzione incoraggiano layout compatti, spingendo gli sviluppatori a considerare design modulari e la fabbricazione fuori sede. Anche i proprietari immobiliari istituzionali stanno rientrando nel segmento delle proprietà a reddito medio, raggruppando case sparse in portafogli di locazione per ottenere una stabilità del rendimento.
Appartamenti e condomini rappresentano la fetta in più rapida crescita, con un tasso di crescita annuo composto (CAGR) dell'11.4% verso il 2031. Gli sviluppatori sfruttano la legislazione sui titoli sezionali per pre-vendere le unità, il che facilita il finanziamento dei progetti e riduce il rischio di bilancio. I quartieri a uso misto di Longkloof a Città del Capo o di Sandton a Johannesburg combinano residenziale, commerciale e uffici flessibili, attraendo i professionisti che privilegiano la vicinanza alle dimensioni del lotto. Le funzionalità di smart home e le valutazioni di bioedilizia amplificano l'attrattiva per gli inquilini, mentre le piattaforme per soggiorni brevi creano flussi di reddito accessori che rafforzano le ipotesi di sottoscrizione.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per fascia di prezzo: leadership accessibile con aumento del lusso
Le case a prezzi accessibili con un prezzo pari o inferiore a 82,000 dollari hanno rappresentato un importante 45.3% del valore del 2025, grazie all'ampliamento della fascia FLISP e ai finanziamenti ipotecari cartolarizzati. Parallelamente, i titoli di lusso con un prezzo superiore a 273,000 dollari beneficiano della crescita prevista più rapida, con un CAGR dell'11.5%, a riflesso della continua espansione da Gauteng e dell'afflusso di pensionati internazionali. Il modello a doppio binario mantiene modesti gli aumenti dei prezzi effettivi mediani nelle fasce di mercato medie, dove la sensibilità ai tassi di interesse è maggiore. La costa atlantica di Città del Capo ha visto le transazioni di lusso superare il 14% su base annua nel 2024, sebbene la stessa area geografica supporti solo un'attività a prezzi accessibili lenta, poiché i costi medi dei terreni superano di gran lunga la copertura dei sussidi.
L'espansione del FLISP ha ridotto il divario nei depositi per migliaia di famiglie con un reddito base, ma il tetto massimo di 82,000 dollari del programma esclude gli indirizzi principali di Atlantic Seaboard e Sandton. Di conseguenza, Bloemfontein, Gqeberha e Polokwane registrano un'adesione sproporzionata. Gli acquirenti di immobili di lusso, nel frattempo, rimangono meno attenti alle tariffe e danno priorità alla sicurezza, alla vicinanza alle spiagge e all'accesso immediato all'alimentazione di riserva. Gli sviluppatori bilanciano il portafoglio lanciando complessi residenziali misti che affiancano case unifamiliari di lusso a blocchi di media altezza a prezzi accessibili, un approccio evidente nel progetto Ballito Hills di Balwin. La strategia protegge dalle oscillazioni cicliche e garantisce un flusso di cassa stabile in condizioni di credito variabili.
Per modello di business: la tradizione della proprietà incontra lo slancio del noleggio
Le vendite hanno comunque rappresentato l'87.3% del fatturato del 2025, ma la quota di locazione è destinata a raggiungere un CAGR del 12.2% entro il 2031, superando la crescita delle vendite del 10.6%. I rendimenti lordi del 6-8% superano l'inflazione di circa 200 punti base e, una volta applicata la leva finanziaria, generano interessanti rendimenti cash-on-cash per gli operatori di REIT e private equity. La registrazione elettronica aumenta la liquidità, riducendo il ciclo di conversione in contanti per i locatori professionisti. Per gli utenti finali, gli elevati tassi di interesse ritardano l'acquisto e intensificano la domanda di locazione, soprattutto tra la fascia di età 25-34 anni a Città del Capo e Johannesburg.
La penetrazione dei REIT residenziali rimane bassa, inferiore al 5%, ma lo slancio di conversione sta crescendo, poiché i fondi pensione cercano alternative ai volatili dividendi azionari. L'elevata sfitta nelle vecchie torri del CBD di Johannesburg sta determinando un passaggio da blocchi azionari a sezioni, poiché il capitale fresco è più disposto a sottoscrivere ristrutturazioni una volta semplificata la proprietà. A lungo termine, il crescente interesse istituzionale dovrebbe ridurre il divario di prezzo tra i tassi di capitalizzazione commerciali e residenziali, rendendo il settore strutturalmente più investibile per il capitale globale.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per modalità di vendita: lo slancio delle nuove costruzioni sfida i colli di bottiglia dell'approvazione
Le transazioni secondarie rappresentavano il 67.9% del valore di mercato nel 2025, riflettendo il predominio del patrimonio immobiliare maturo in Sudafrica. Ciononostante, le nuove costruzioni primarie presentano le prospettive più elevate, con un CAGR del 12.4%, poiché gli sviluppatori stanno pre-caricando le pipeline con terreni già sgomberati per le infrastrutture. Calgro M3, focalizzata sui prezzi accessibili, ha consegnato 1,650 unità nel 2024 e mantiene una coda di 25,000 lotti, a dimostrazione di come le riserve di terreni compensano i colli di bottiglia comunali. Gli acquirenti gravitano verso nuovi stock a basso consumo energetico che riducono drasticamente i costi di gestione, un fattore che i venditori di case esistenti faticano a compensare senza costosi interventi di ristrutturazione.
Il sistema di registrazione elettronica degli atti di costruzione riduce il ritardo nella pubblicazione dei titoli, che in passato creava un disallineamento tra flussi in uscita e in entrata degli sviluppatori. Questo miglioramento riduce i costi di finanziamento e abbassa la scala minima praticabile per i costruttori specializzati. Tuttavia, le fasce di prezzo medie del mercato continuano a essere carenti, poiché i terreni all'interno delle aree metropolitane consolidate rimangono costosi e scarsi. A meno che gli arretrati nell'erogazione dei servizi non migliorino, la maggior parte degli incrementi di volume a breve termine deriverà da progetti adiacenti a corridoi già serviti.
Analisi geografica
Città del Capo ha mantenuto una quota del 23.4% del mercato immobiliare residenziale sudafricano nel 2025 e ha ottenuto premi duraturi grazie a una lista d'attesa di 375,000 unità che mantiene un'offerta formale insufficiente. La costa atlantica della città è quotata a prezzi medi superiori a 547,000 dollari, attraendo sia immigrati nazionali che un bacino stabile di acquirenti stranieri, sebbene il recente inasprimento delle restrizioni sui visti abbia aggiunto attrito alla domanda offshore. I valori delle transazioni continuano a crescere, nonostante le autorizzazioni comunali si siano contratte del 21.2% nel 2025, evidenziando i limiti strutturali dell'offerta.
Johannesburg ospita la più grande economia urbana del paese, eppure un tasso di non conformità del 40% su 3,000 edifici soffoca le nuove scorte, facendo salire i prezzi a Sandton e Rosebank ben oltre le medie più ampie di Gauteng. I lavoratori da remoto che si trasferiscono nel Capo Occidentale e nel KwaZulu-Natal frenano l'assorbimento locale, eppure Johannesburg continua a immettere liquidità nei nodi secondari quando i proprietari cedono beni di valore elevato per finanziare acquisti costieri. Il comune di eThekwini a Durban si trova ad affrontare un arretrato di conformità del 60%, ma Umhlanga e Ballito ottengono risultati migliori grazie alla forte immigrazione e ai trasferimenti aziendali legati al Dube TradePort.
Bloemfontein registra la traiettoria di crescita più rapida, con un CAGR dell'11.8% fino al 2031, perché il prezzo mediano di 52,000 dollari rientra pienamente nei requisiti di ammissibilità FLISP, favorendo la prima proprietà. Pretoria mantiene un moderato apprezzamento annuo del 3.5%, sfruttando la sua base di occupazione nel settore pubblico. Port Elizabeth è indietro rispetto alle altre città costiere a causa della volatilità del settore automobilistico, ma nuovi corridoi logistici potrebbero ravvivare il sentiment oltre il 2026. Le aree metropolitane periferiche e i nodi rurali detengono circa un terzo del valore nazionale e continueranno a espandersi in linea con i più ampi modelli di semigrazione, man mano che migliorano la connettività e gli strumenti per il lavoro da remoto.
Analisi della catena del valore
In Sudafrica, la catena del valore del mercato immobiliare residenziale inizia con l'acquisizione dei terreni e le relative autorizzazioni (zonizzazione comunale, approvazione dei progetti e autorizzazioni ambientali), prosegue con il finanziamento del progetto e la costruzione (sviluppatori, appaltatori e fornitori di materiali), poi con la distribuzione (reti di agenti immobiliari e piattaforme digitali per la gestione dei contatti) e si conclude con la finalizzazione della transazione (erogazione del mutuo, trasferimento di proprietà e registrazione degli atti) e la gestione operativa (amministrazione immobiliare, utenze e tasse comunali). L'introduzione del sistema elettronico di registrazione degli atti e la crescita di intermediari ipotecari come BetterBond e ooba aumentano la velocità di elaborazione delle transazioni, semplificando il passaggio di consegne tra banche, notai e ufficio del catasto, mentre gli agenti immobiliari (Pam Golding, Seeff, RE/MAX) offrono sempre più spesso pacchetti di vendita con visite virtuali e supporto alla determinazione dei prezzi basato sui dati.
I principali punti critici si trovano a monte, nelle fasi di approvazione, nella predisposizione delle infrastrutture e nella volatilità dei costi di costruzione. Nel 2026, gli appaltatori hanno segnalato l'applicazione di sovrapprezzi legati ai conflitti, pari a circa il 10-15%, sulle nuove costruzioni, unitamente a tempi di consegna più lunghi dovuti alla deviazione delle spedizioni, spingendo gli sviluppatori verso l'approvvigionamento locale e tecnologie costruttive alternative, supportate dal National Home Builders Registration Council. Sul fronte della domanda e della conclusione delle transazioni, le pressioni sull'accessibilità economica si ripercuotono a cascata lungo tutta la catena, poiché i requisiti di deposito più elevati, segnalati da BetterBond nell'aprile 2026, e le tasse comunali più alte nelle grandi aree metropolitane aumentano il costo totale di proprietà per gli acquirenti finali e i proprietari, influenzando la progettazione dei prodotti (unità più piccole, proprietà frazionata) e la valutazione degli investitori per i complessi residenziali in affitto.
Panorama competitivo
Il mercato immobiliare residenziale sudafricano è considerato altamente frammentato. Gli sviluppatori Balwin Properties e Calgro M3 dominano la fascia di mercato medio-alta, ma entrambi hanno segnalato una compressione dei margini dopo che gli investimenti in energia di riserva hanno aumentato i costi di costruzione di circa il 10% durante il periodo di blackout 2022-2023. Il fatturato di Balwin è sceso a 145 milioni di dollari nel semestre fino ad agosto 2024, spingendo verso prodotti con prezzi inferiori a 82,000 dollari, mentre Calgro ha mantenuto una crescita positiva attraverso un land banking disciplinato e implementazioni graduali.
I concorrenti del settore immobiliare Pam Golding, Seeff e RE/MAX si differenziano attraverso piattaforme digitali che integrano la registrazione elettronica degli atti, visite guidate in 3D e l'acquisizione di lead tramite chatbot. Pam Golding ha concluso oltre 15,000 transazioni nell'anno fiscale 2024 e ha visto i ricavi da locazione aumentare del 12%, grazie alla ricerca di elevati rendimenti lordi da parte degli investitori. RE/MAX sfrutta una rete di 2,500 agenti per ampliare la propria presenza in aree metropolitane secondarie come Bloemfontein e Nelspruit, mentre Seeff sfrutta la certificazione di disponibilità anticipata per l'installazione di impianti solari per attrarre acquirenti attenti al risparmio energetico.
Gli originatori di PropTech BetterBond e ooba elaborano oltre il 40% dei nuovi mutui e hanno sviluppato scorecard basate sull'apprendimento automatico che comprimono i cicli decisionali. Sul fronte istituzionale, i REIT quotati Growthpoint e Redefine rimangono sottopesati nel settore residenziale, sebbene i veicoli privati più piccoli accelerino le pipeline di conversione per i blocchi di titoli sezionali. I fondi pensione allineati ai criteri ESG stanno emergendo come una forza trainante nei progetti green a prezzi accessibili e potrebbero rimodellare le dinamiche competitive una volta che le strutture scalabili raggiungeranno la piena proof of concept.
Leader del settore immobiliare residenziale in Sud Africa
Proprietà Pam Golding
Gruppo immobiliare Seeff
RE/MAX dell'Africa meridionale
Gruppo immobiliare Rawson
Chas Everitt Internazionale
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Il Dipartimento delle Infrastrutture del Capo Occidentale ha introdotto un modello di Contratto di Vendita a Rate presso il complesso residenziale Mountain View a Mossel Bay per agevolare l'accesso alla proprietà immobiliare per la classe media. Formalizzando un percorso alternativo all'acquisto di una casa, al di fuori dei mutui tradizionali, si amplia il bacino di potenziali acquirenti per gli sviluppatori attivi nelle aree costiere e nelle metropoli secondarie.
- Aprile 2026: BetterBond ha segnalato un aumento trimestrale dei requisiti di deposito per gli acquirenti, rendendo più difficile l'accesso anticipato al credito, nonostante i tassi di interesse si siano allentati rispetto ai picchi precedenti. Questo cambiamento modifica i tassi di conversione dalla semplice visione dell'immobile all'approvazione del mutuo e spinge sviluppatori e broker a riconfigurare prodotti e prezzi, orientandoli verso immobili con sussidi e a prezzi più accessibili.
- Aprile 2025: L'Ufficio del Catasto ha implementato il Sistema Elettronico di Registrazione degli Atti, riducendo i tempi di trasferimento a circa tre settimane e accorciando il ciclo di conversione del denaro, dall'offerta alla registrazione. Una registrazione più rapida migliora la liquidità per gli investitori e favorisce una maggiore velocità delle transazioni per agenti immobiliari, notai e sviluppatori che vendono immobili sul mercato.
Ambito e metodologia
Gli immobili residenziali sono un'area sviluppata per la vita delle persone. Come definito dalle ordinanze urbanistiche locali, gli immobili residenziali non possono essere utilizzati per scopi commerciali o industriali. Un'analisi completa del background del mercato immobiliare residenziale del Sud Africa, compresa la valutazione dell'economia e del contributo dei settori nell'economia, panoramica del mercato, stima delle dimensioni del mercato per segmenti chiave e tendenze emergenti nei segmenti di mercato, dinamiche di mercato e area geografica le tendenze e l'impatto del COVID-19 sono inclusi nel rapporto.
Il mercato immobiliare residenziale sudafricano è segmentato per tipo (ville e case a schiera, condomini e appartamenti) e per città (Johannesburg, Città del Capo, Durban, Port Elizabeth, Bloemfontein, Pretoria e il resto del Sudafrica). Il rapporto offre le dimensioni del mercato e le previsioni in valori (miliardi di dollari) per tutti i segmenti di cui sopra.
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto è grande oggi il mercato immobiliare residenziale in Sudafrica?
Nel 2026 il mercato immobiliare residenziale del Sudafrica avrebbe raggiunto i 30.19 miliardi di dollari e si prevede che supererà i 50.64 miliardi di dollari entro il 2031.
Quale segmento detiene la quota di valore maggiore?
Ville e case a schiera sono in testa con il 71.1% del valore delle transazioni del 2025, riflettendo una preferenza di lunga data dei consumatori per le proprietà indipendenti.
Cosa sta determinando il forte aumento degli appartamenti con titolo di proprietà sezionale?
Gli sviluppatori privilegiano formati ad alta densità su terreni urbani scarsi e il trasferimento più rapido degli atti digitali migliora la liquidità per gli investitori, con una previsione di CAGR dell'11.4% per gli appartamenti fino al 2031.
Perché Città del Capo è costantemente la metropoli più cara?
Una cronica carenza di offerta, un forte appeal per lo stile di vita e un afflusso costante di immigrati con un elevato patrimonio netto spingono i prezzi di Città del Capo ben al di sopra di quelli delle altre metropoli.
In che modo l'andamento dei tassi di interesse influenza gli acquirenti di prima casa?
Un calo di 125 punti base del tasso preferenziale dal 2024 riduce le rate mensili, mentre i sussidi FLISP riducono il divario nei depositi, aumentando i tassi di approvazione per i mutuatari entry-level.
Cosa rende Bloemfontein il mercato cittadino in più rapida crescita?
Un'accessibilità economica di circa 52,000 USD, unita alla riduzione dei colli di bottiglia comunali, posiziona Bloemfontein per un CAGR dell'11.8% fino al 2031.


