

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 438.54 miliardo di dollari |
| Dimensione del mercato (2031) | 702.43 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.88% CAGR |
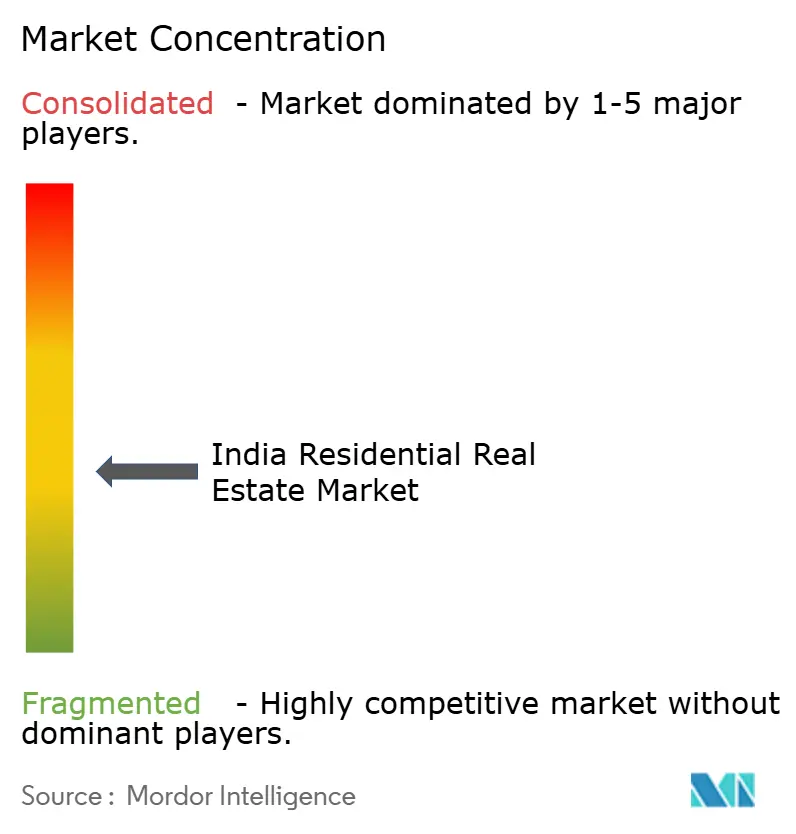
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato immobiliare residenziale in India di Mordor Intelligence
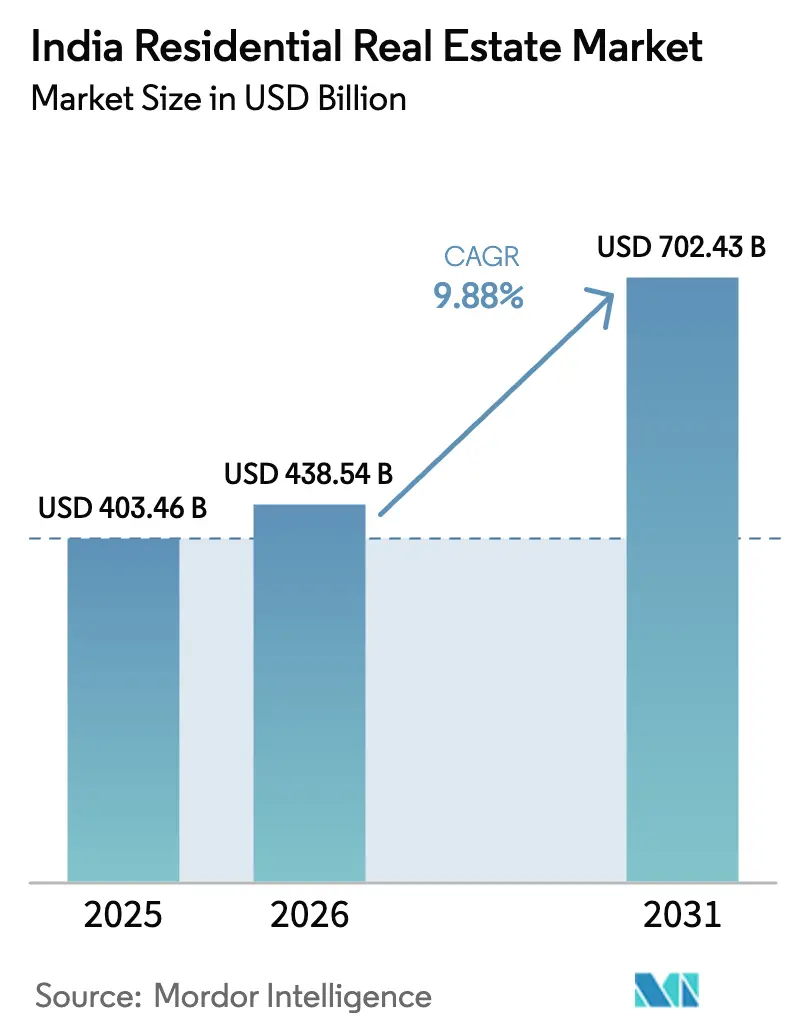
Si prevede che il mercato immobiliare residenziale indiano raggiungerà i 403.46 miliardi di dollari nel 2025, i 438.54 miliardi di dollari nel 2026 e i 702.43 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 9.88% dal 2026 al 2031.
La domanda si sta orientando verso condizioni ipotecarie più agevolate dopo un ciclo di tagli dei tassi di 125 punti base, gli incentivi per le case ecologiche previsti dal Bilancio dell'Unione e un deciso spostamento dell'occupazione nei settori IT e Global Capability Center verso hub di secondo livello. Fondi incentrati sul completamento come SWAMIH 2 e l'Urban Challenge Fund stanno riducendo il deficit di alloggi a prezzi accessibili, mentre i registri catastali digitalizzati riducono i tempi di due diligence per gli acquirenti nazionali e NRI. Il capitale istituzionale continua a rimodellare il mercato immobiliare residenziale indiano attraverso piattaforme di build-to-rent e veicoli di proprietà frazionata che diluiscono i rendimenti azionari tradizionali degli sviluppatori.
Punti chiave del rapporto
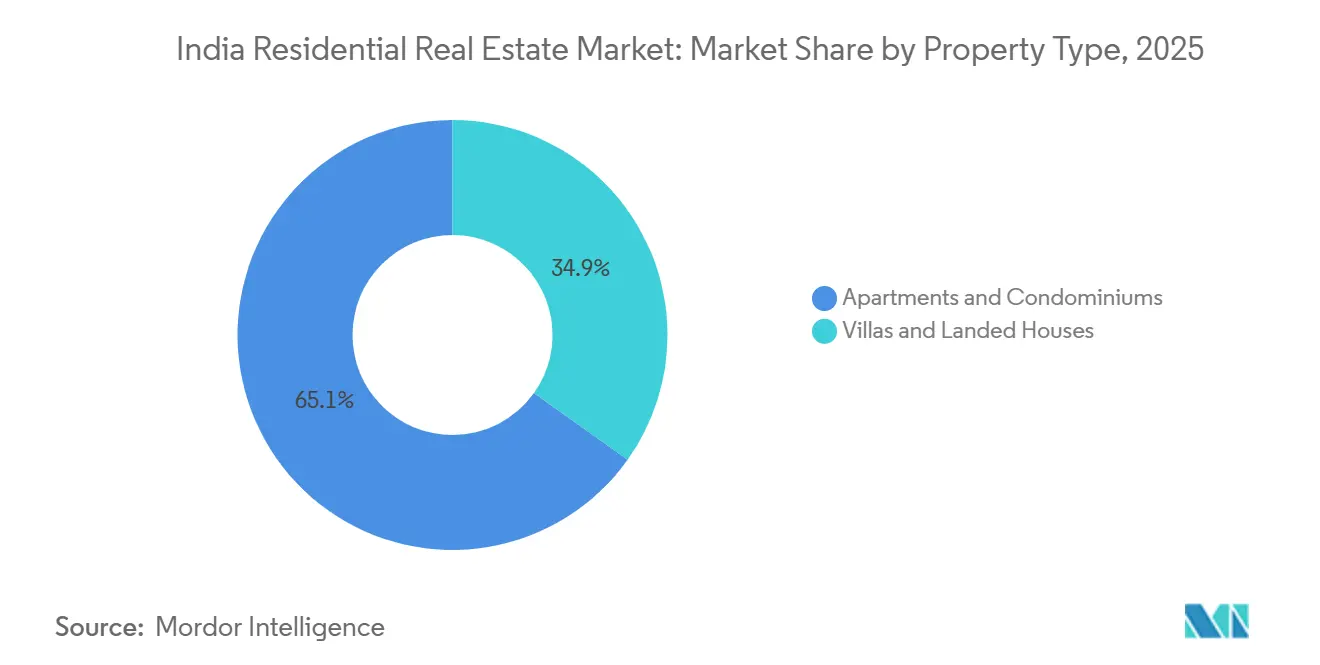
- Per tipologia di proprietà, nel 2025 gli appartamenti hanno conquistato il 65.14% della quota di mercato immobiliare residenziale indiano, mentre si prevede che ville e case a schiera cresceranno a un CAGR del 10.49% fino al 2031.
- Per fascia di prezzo, il segmento di mercato medio ha rappresentato il 48.12% del valore delle transazioni nel 2025; il segmento accessibile sta avanzando a un CAGR del 10.36% fino al 2031.
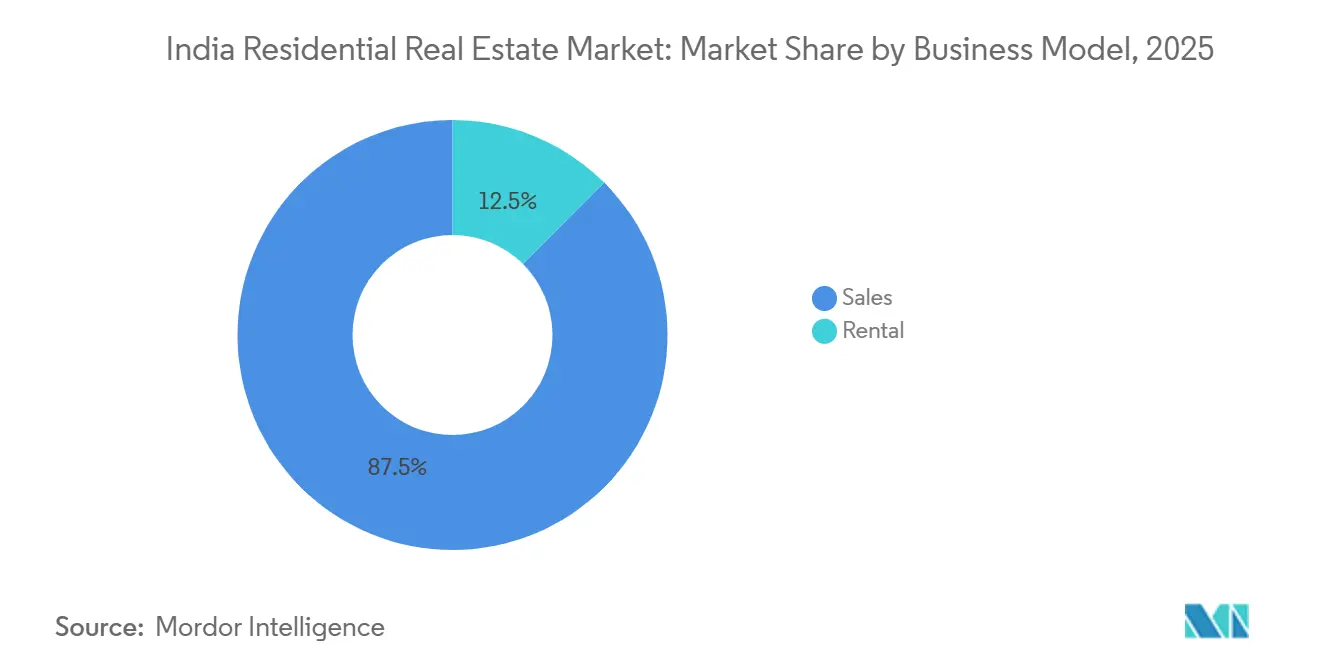
- In base al modello di business, il canale di vendita ha rappresentato l'87.54% del valore del 2025, ma si prevede che gli affitti cresceranno a un CAGR del 10.70% fino al 2031.
- Per modalità di vendita, le transazioni primarie hanno rappresentato il 63.67% del valore del 2025, mentre le transazioni secondarie sono destinate a crescere a un CAGR del 10.60% fino al 2031.
- In base alla geografia, il resto dell'India, le città di livello 2 e 3 hanno catturato il 59.87% del valore del 2025; Hyderabad è la città in più rapida crescita con una previsione di CAGR del 10.76% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato immobiliare residenziale in India
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ciclo di tagli dei tassi della RBI a partire dal quarto trimestre del 2024 che rinvigorisce l'accessibilità ai mutui nelle città di livello 1 | + 2.1% | Mumbai, Delhi-NCR, Bangalore, Pune, Hyderabad, Chennai | A breve termine (≤ 2 anni) |
| L'espansione IT e GCC negli hub di livello 2 sblocca nuovi corridoi residenziali | + 1.8% | Coimbatore, Jaipur, Kochi, Visakhapatnam, Indore, Chandigarh | Medio termine (2-4 anni) |
| Il quasi completamento di “Housing for All” mira a liberare la domanda repressa di alloggi a prezzi accessibili | + 1.6% | Nazionale (focus in Uttar Pradesh, Bihar, Madhya Pradesh, Rajasthan) | A lungo termine (≥ 4 anni) |
| Le detrazioni fiscali per le “case verdi” del bilancio dell’Unione 2025 accelerano il lancio di unità sostenibili | + 1.5% | Nazionale (primi guadagni a Bengaluru, Pune, Hyderabad) | Medio termine (2-4 anni) |
| La digitalizzazione dei registri catastali basata su API riduce drasticamente i tempi di due diligence degli NRI | + 1.2% | Nazionale (primi guadagni in Karnataka, Maharashtra, Tamil Nadu, Gujarat) | A breve termine (≤ 2 anni) |
| Piattaforme di proprietà frazionata e REIT-lite che attraggono capitali dei millennial in progetti premium | + 1.0% | Mumbai, Bengaluru, Delhi-NCR, Pune, Hyderabad | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Ciclo di tagli dei tassi della RBI a partire dal quarto trimestre del 2024, che rivitalizza l'accessibilità ai mutui nelle città di primo livello
Il taglio del tasso repo al 5.25% di dicembre 2025 ha abbassato i tassi medi sui mutui ipotecari all'8.10%, riducendo le rate mensili di un prestito di 60,000 dollari di 385 dollari. La penetrazione dei mutui nelle città di livello 1 è aumentata dal 62% nel 2024 al 68% nel 2025, a fronte di 422,765 unità vendute [1] Ministero delle Finanze, "Bilancio dell'Unione 2025-26", Indiabudget.gov.in . Gli acquirenti di prima casa nella fascia di prezzo tra 60,000 e 120,000 dollari sono quelli che beneficiano maggiormente, poiché le banche trasferiscono i tagli dei tassi entro 90 giorni. Il pieno impulso della domanda dovrebbe coincidere con la stagione degli acquisti gennaio-marzo 2026, quando le erogazioni coincidono con i bonus festivi. È probabile che i profili di rate mensili accessibili mantengano il mercato immobiliare residenziale indiano sulla sua traiettoria di crescita prevista.
Espansione IT e GCC negli hub di livello 2 che aprono nuovi corridoi residenziali
Le città di Livello 2 hanno creato 187,000 nuovi posti di lavoro nel settore IT nel 2024, un balzo del 23% che ha catalizzato il lancio di nuovi progetti immobiliari entro 10 km dai nuovi agglomerati di uffici. L'assorbimento di 10.8 milioni di piedi quadrati di uffici a Hyderabad e quello di 6.2 milioni di piedi quadrati di Pune hanno rafforzato i picchi di vendita a Kokapet, Narsingi, Hinjewadi e Kharadi. I costi inferiori dei terreni, spesso inferiori del 35% rispetto alla media di Livello 1, consentono di acquistare unità con due camere da letto a un prezzo compreso tra 42,000 e 66,000 dollari. Le autorizzazioni per l'acquisto di immobili con un solo sportello in Tamil Nadu, Rajasthan e Kerala hanno dimezzato i tempi di approvazione, favorendo un'implementazione più rapida dei progetti. La migrazione sostenuta dei colletti bianchi manterrà il mercato immobiliare residenziale indiano ancorato a questi corridoi emergenti.
Il quasi completamento di “Housing for All” mira a liberare la domanda repressa di alloggi accessibili
PMAY-G ha completato 2.82 milioni di unità rurali e PMAY-U ha completato 91 lakh di case urbane, raggiungendo complessivamente il 73% degli obiettivi prefissati. Il lancio di PMAY-U 2.0, previsto per settembre 2024, prevede 1 crore di unità in più, ampliando una domanda annua di quasi 2 milioni di famiglie. Gli stati che dominano il mercato dei completamenti, Uttar Pradesh, Bihar, Madhya Pradesh e Rajasthan, non dispongono ancora di un'offerta privata sufficiente nella fascia di prezzo tra 30,000 e 60,000 dollari, creando un divario strutturale. Sono disponibili agevolazioni sugli interessi fino a 3,200 dollari, ma i livelli di consapevolezza rimangono inferiori al 40% nelle città di terzo livello. Convertire questi acquirenti latenti è fondamentale per una crescita equilibrata del mercato immobiliare residenziale indiano.
Le detrazioni fiscali per le “case verdi” del bilancio dell’Unione 2025 accelerano il lancio di unità sostenibili
Il bilancio prevede una detrazione annuale degli interessi di 1,800 USD sulle case ecologiche certificate, in aggiunta al limite esistente di 2,400 USD, spingendo direttamente gli acquirenti ad alto reddito verso progetti con classificazione IGBC o LEED [2] Indian Green Building Council, “Certified Residential Projects,” IGBC.in. Gli sviluppatori di Bengaluru, Pune e Hyderabad hanno accelerato la realizzazione di 87 progetti certificati per un totale di 1.2 milioni di piedi quadrati nel primo trimestre del 2026. La soglia TDS più elevata sul reddito da locazione riduce i costi di conformità e potrebbe aumentare l'offerta di affitti formali del 18% entro il 2028. L'allineamento con le disposizioni a zero emissioni nette dell'Energy Conservation Building Code lega ulteriormente i benefici fiscali ai mandati normativi. Il risultato è una chiara pipeline di lanci con etichetta verde che sosterranno prezzi premium.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'eccesso di scorte nei micromercati periferici sopprime l'apprezzamento dei prezzi | -1.10% | Delhi-NCR (Greater Noida West), Bengaluru (Yelahanka), Mumbai (periferia di Navi Mumbai) | Medio termine (2-4 anni) |
| Lo spostamento di manodopera specializzata in costruzioni verso megaprogetti infrastrutturali ne ritarda il completamento | -0.90% | Nazionale (acuto in Maharashtra, Uttar Pradesh, Karnataka, Tamil Nadu) | Medio termine (2-4 anni) |
| I potenziali aumenti della maggiorazione sulle plusvalenze dell'anno fiscale 2026 scoraggiano gli aggiornamenti a breve termine | -0.80% | Nazionale (impatto maggiore a Mumbai, Delhi-NCR, Bengaluru) | A breve termine (≤ 2 anni) |
| I costi di conformità ESG di SEBI BRSR 2.0 riducono i margini degli sviluppatori di medie dimensioni | -0.60% | Nazionale (sviluppatori quotati a Mumbai, Bengaluru, Pune, Hyderabad) | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'eccesso di scorte nei micromercati periferici sopprime l'apprezzamento dei prezzi
Greater Noida West detiene 47,000 unità invendute, mentre Yelahanka ne conta 18,500, ciascuna delle quali rappresenta oltre 24 mesi di vendite. I programmi di sovvenzione e i riacquisti garantiti diluiscono i margini degli sviluppatori fino al 12%. La mancanza di uffici di Grado A nelle vicinanze e la lenta realizzazione delle infrastrutture riducono la domanda degli utenti finali. Un'analoga sovrabbondanza di offerta nella periferia di Navi Mumbai conferma una tendenza: i micro-mercati distanti sono in ritardo rispetto alle zone centrali sia in termini di prezzo che di assorbimento. La rigidità delle scorte agirà da freno sui prezzi del mercato immobiliare residenziale indiano più ampio fino a quando non saranno completate le procedure di sdoganamento.
Deviazione di manodopera edile qualificata verso megaprogetti infrastrutturali che ritardano il completamento delle opere residenziali
Bharatmala II e diverse costruzioni metropolitane hanno assorbito 1.2 milioni di lavoratori qualificati, con un aumento dei salari giornalieri di circa il 20% nel 2024-25. I progetti residenziali a Bengaluru, Pune e Hyderabad subiscono ritardi di sei mesi, poiché la disponibilità di manodopera scende al di sotto del 70% del fabbisogno. Una maggiore meccanizzazione offre sollievo, ma richiede capitali di cui i piccoli e medi sviluppatori sono carenti. Si prevede che la carenza di manodopera persisterà almeno fino al 2027, riducendo le tempistiche dei progetti. I ritardi nel completamento minano la fiducia degli acquirenti e potrebbero far aumentare i costi di gestione delle scorte nel mercato immobiliare residenziale indiano.
Analisi del segmento
Per tipologia di proprietà: la predominanza degli appartamenti determina la densità urbana
Nel 2025, gli appartamenti rappresentavano il 65.14% del mercato immobiliare residenziale indiano, a testimonianza delle consolidate preferenze urbane per la sicurezza con accesso controllato e i servizi condivisi [3] Economic Times, “Residential Sales and Office Absorption 2024,” Economictimes.indiatimes.com . Si prevede che le ville e le case unifamiliari cresceranno a un CAGR del 10.49% fino al 2031, superando il ritmo del 9.6% degli appartamenti, poiché le famiglie con doppio reddito danno priorità ai giardini privati e alle planimetrie più ampie. Bengaluru, Hyderabad, Pune e Chennai hanno catturato il 72% della domanda di ville, con progetti come Prestige City e Sobha Neopolis che illustrano la rinnovata attenzione degli sviluppatori sui formati orizzontali. La scarsità di terreni mantiene Mumbai e Delhi-NCR ancorate allo stock verticale, tuttavia i corridoi suburbani offrono limitate aree di ville finanziate dagli afflussi di capitali NRI.
Gli sviluppatori hanno lanciato 47 progetti di ville per un totale di 8,200 unità nel periodo 2024-25, principalmente su terreni di oltre 50 acri, dove le economie di scala ammortizzano i costi di costruzione. La flessibilità di personalizzazione, un titolo di proprietà chiaro e consegne più rapide compensano le maggiori dimensioni delle multe, che in media si aggirano tra i 220,000 e i 430,000 dollari. La supervisione normativa nell'ambito del RERA ha ridotto i ritardi nella vendita degli appartamenti, migliorando la fiducia, mentre le ville spesso non rientrano nei mandati di deposito a garanzia. Ciononostante, i cambiamenti nello stile di vita e le norme sul lavoro da casa garantiscono una pipeline stabile per le case a schiera, che amplieranno costantemente la loro quota nel mercato immobiliare residenziale indiano.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per fascia di prezzo: la stabilità del mercato medio sostiene la crescita
La fascia di mercato media, compresa tra 60,000 e 180,000 dollari, ha detenuto una quota dominante del 48.12% nel 2025. I sussidi legati al credito, l'edilizia residenziale assistita dai datori di lavoro e il ciclo di allentamento monetario di 125 punti base della RBI sostengono la stabilità della domanda. Si prevede che le unità abitative a prezzi accessibili sotto i 60,000 dollari cresceranno a un CAGR del 10.36% fino al 2031, sostenute dal programma PMAY-U 2.0 e dal finanziamento del completamento tramite SWAMIH 2. Gli sviluppatori avevano ridotto del 54% i lanci di immobili a prezzi accessibili all'inizio del 2025, inseguendo margini di lusso; tuttavia, i nuovi fondi governativi stanno spingendo i completamenti di immobili brownfield negli stati ad alto deficit.
Le unità di lusso con un valore superiore a 180,000 dollari hanno rappresentato il 42% dei lanci del primo semestre del 2026, guidati da progetti DLF, Oberoi Realty e Macrotech. La creazione di ricchezza trainata dal mercato azionario e il rimpatrio dei residenti non residenti (NRI) sostengono questo segmento, nonostante l'incombere di imposte più elevate sulle plusvalenze. La domanda futura dipenderà dalle detrazioni fiscali per le case ecologiche e dall'attrattiva delle residenze di marca, ammortizzando i prezzi del lusso. La tendenza a doppio binario mantiene il mercato immobiliare residenziale indiano ben diversificato tra le diverse fasce di reddito.
Per modello di business: il predominio delle vendite riflette le preferenze di proprietà
Le transazioni di vendita hanno rappresentato l'87.54% del valore di mercato del 2025, evidenziando una propensione culturale verso la proprietà e incentivi fiscali come la Sezione 24(b). Si prevede che le transazioni di locazione aumenteranno a un CAGR del 10.70% fino al 2031, trainate da un capitale istituzionale di 3 miliardi di dollari per il build-to-rent e dall'espansione del co-living da parte di operatori come Stanza Living. Bengaluru è in testa con un rendimento lordo del 4.45%, mentre Mumbai e Gurugram si attestano intorno al 4.1%.
Si prevede che l'aumento della soglia TDS sui redditi da locazione e la crescente professionalità della gestione immobiliare aumenteranno l'offerta formale di quasi un quinto entro il 2028. Tuttavia, le vendite rimarranno consistenti grazie alla pianificazione patrimoniale intergenerazionale e agli scudi fiscali sui mutui. La sana coesistenza di entrambi i canali favorisce la liquidità e la diversificazione del portafoglio nell'intero spettro dimensionale del mercato immobiliare residenziale indiano.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per modalità di vendita: la leadership del mercato primario segnala una nuova fiducia nell'offerta
Le vendite primarie hanno rappresentato il 63.67% del valore del 2025, grazie a 390,000 nuovi lanci e a un più rigoroso controllo del RERA. Le transazioni secondarie sono destinate a crescere a un CAGR del 10.60%, passando dal 43% dei volumi unitari nel 2025 a quasi la metà del mercato entro il 2031. I registri catastali digitalizzati, che verificano i titoli in poche ore anziché in settimane, hanno aumentato la fiducia degli acquirenti negli immobili pronti all'uso.
Stati come il Karnataka e il Maharashtra hanno conquistato il 62% del valore di rivendita, favorito dagli interessi degli NRI. Le piattaforme di proprietà frazionata ora gestiscono un inventario di immobili di pregio, facilitando le opzioni di uscita per i primi acquirenti. Un più rapido ricambio di capitale nel settore della rivendita manterrà una solida liquidità e amplierà la partecipazione al mercato immobiliare residenziale indiano.
Analisi geografica
Hyderabad è in testa alle prospettive di crescita, con un CAGR previsto del 10.76% fino al 2031, con 10.8 milioni di piedi quadrati di assorbimento di uffici nel 2024 che si traducono in una vivace domanda di alloggi nei micro-mercati di Kokapet, Narsingi e del Financial District. Infrastrutture stabili, ammodernamenti della tangenziale esterna e la Fase II della metropolitana di 56 km, operativa entro la fine del 2025, ridurranno i tempi di percorrenza e porteranno i prezzi dei biglietti nella fascia media a 82 dollari al piede quadrato. Bengaluru, Mumbai e Delhi-NCR rappresentano ancora il 40.13% del valore, ma divergono nello slancio: Bengaluru gode di aumenti annuali dei prezzi dell'8-10% a Whitefield, mentre la scarsità di terreni a Mumbai spinge gli sviluppatori verso riqualificazioni verticali finanziate da GIC e Blackstone. L'eccesso di inventario nella Greater Noida West di Delhi-NCR supera i 24 mesi di vendite, mantenendo la crescita dei prezzi a un modesto 3-4% e stimolando programmi di sovvenzione che erodono i margini degli sviluppatori.
Pune detiene una quota stabile del 12% delle transazioni nazionali; i suoi corridoi di Hinjewadi e Kharadi registrano premi di 14-22 dollari al piede quadrato rispetto alle località periferiche grazie a un leasing IT sostenuto. Il tratto OMR di Chennai registra un apprezzamento annuo del 7-9% grazie all'espansione del settore automobilistico e farmaceutico, sebbene il suo rendimento locativo del 3.85% sia inferiore al 4.45% di Bengaluru, riflettendo una più lenta creazione di posti di lavoro. Ahmedabad e Calcutta insieme rappresentano l'8% del valore, caratterizzate da importi inferiori intorno ai 54,000 dollari che attraggono i nuovi proprietari. La migrazione di ruoli IT e GCC a Coimbatore, Jaipur, Kochi, Visakhapatnam, Indore e Chandigarh mantiene la posizione di rilievo nelle città di Livello 2; i loro costi dei terreni sono inferiori del 30-40% rispetto alla media del Livello 1, consentendo unità con 2 camere da letto a 42,000-66,000 dollari.
L'applicazione del RERA a livello statale determina lo slancio: le rigide norme di deposito a garanzia e rendicontazione del MahaRERA hanno ridotto i ritardi del 28% dal 2019, mentre le lacune di capacità dell'UP-RERA consentono estensioni di progetto nel 40% dei progetti in ritardo. La carenza di banda a prezzi accessibili persiste in stati come Uttar Pradesh e Bihar, nonostante i progressi del PMAY, stimolando la riqualificazione delle aree industriali dismesse tramite SWAMIH 2. Sia nelle aree metropolitane che negli hub emergenti, i lotti di terreno entro 3 km dalle stazioni metropolitane operative garantiscono premi fino al 60%, rafforzando la tesi dello sviluppo orientato al trasporto pubblico che sostiene l'espansione sostenuta del mercato immobiliare residenziale indiano.
Panorama normativo
Il mercato immobiliare residenziale indiano è regolato principalmente dal Real Estate (Regulation and Development) Act, 2016 (RERA), attuato attraverso gli enti regolatori statali e il portale centrale RERA sotto il Ministero dell'Edilizia Abitativa e degli Affari Urbani (MoHUA). I requisiti imposti dal RERA in materia di registrazione dei progetti, disciplina dei depositi cauzionali, obblighi di informativa e gestione dei reclami continuano a influenzare le tempistiche degli sviluppatori e la fiducia degli acquirenti nei principali stati attraverso le rispettive autorità (ad esempio, TN-RERA, Kerala RERA e West Bengal RERA).
In materia di conformità edilizia e sostenibilità, gli standard si stanno inasprendo e codificando sempre più per gli immobili residenziali. Il Bureau of Indian Standards ha sostituito il National Building Code 2016 con lo standard SP 7:2026 (National Building Construction Standards 2026), in vigore dal 30 aprile 2026, che impone l'allineamento delle pratiche di progettazione, sicurezza ed esecuzione al quadro normativo aggiornato. Parallelamente, il Bureau of Energy Efficiency (Bureau of Energy Efficiency) applica le disposizioni sull'efficienza energetica ai progetti residenziali di maggiori dimensioni (carico connesso minimo di 100 kW o domanda contrattuale di 120 kVA), rafforzando il passaggio a prestazioni misurabili e alla realizzazione di case ecocompatibili certificate, in concomitanza con l'adozione da parte degli Stati di normative edilizie standardizzate (SP 73:2023).
Analisi della catena del valore
In India, la catena del valore del settore immobiliare residenziale comprende l'identificazione e l'aggregazione dei terreni (acquisto diretto, accordi di sviluppo congiunto o riqualificazione), le autorizzazioni di legge e la registrazione presso la RERA (Real Estate Regulatory Authority), la progettazione e l'ingegneria, l'approvvigionamento di materiali e manodopera, l'esecuzione della costruzione, le vendite e i partner commerciali, il finanziamento e l'erogazione di mutui, la consegna e la gestione post-consegna dell'immobile o della struttura. Gli sviluppatori sono al centro di questo processo, coordinando appaltatori e consulenti specializzati, mentre gli investitori istituzionali e il capitale strutturato influenzano sempre più le fasi del progetto, la governance e i requisiti di rendicontazione.
La capacità di esecuzione e la volatilità dei costi di produzione rappresentano fattori di attrito ricorrenti lungo tutta la filiera. Gli sviluppatori si affidano sempre più a grandi appaltatori e partner EPC (Engineering, Procurement and Construction) per garantire il rispetto delle tempistiche di consegna, in un contesto di carenza di manodopera e di domanda infrastrutturale concorrente. Un esempio tangibile è l'assegnazione da parte di Godrej Properties di un importante contratto di costruzione (1,100 crore di rupie) a Tata Projects per progetti residenziali di lusso a Gurugram, a dimostrazione della crescente importanza di una capacità di costruzione garantita nella catena di fornitura. Anche l'approvvigionamento dei materiali rappresenta un fattore di pressione, con segnalazioni di limitazioni di fornitura e volatilità dei prezzi di articoli come acciaio e prodotti per l'edilizia, a causa delle interruzioni legate alla crisi del Golfo previste per l'inizio del 2026. Nel dibattito di settore si continua inoltre a citare la struttura dell'IVA (GST) e il limitato credito d'imposta sugli input per i progetti residenziali come un costo aggiuntivo che si ripercuote sulle dinamiche degli appalti e sulle strategie di prezzo degli sviluppatori.
Panorama competitivo
I primi 10 costruttori hanno conquistato solo il 18% delle vendite nazionali di unità nell'anno fiscale 2025, evidenziando un settore frammentato in cui specialisti regionali e costruttori non organizzati continuano a dominare. Marchi come DLF, Godrej Properties, Prestige, Macrotech e Brigade sfruttano il capitale istituzionale e le certificazioni green per aggiudicarsi lotti in centro città, consentendo premi di prezzo dell'8-12% nei formati di lusso. Mid-cap come Casagrand e Total Environment si affidano alle banche fondiarie locali, ma risentono maggiormente dell'aumento dei costi ESG e dell'inflazione dei prezzi del lavoro. Il framework BRSR 2.0 di SEBI aumenta i costi di reporting e al contempo rafforza la fiducia degli acquirenti, favorendo gli operatori su larga scala rispetto ai concorrenti più piccoli.
Il denaro istituzionale rimodella i bilanci. GIC di Singapore ha investito 504 milioni di dollari insieme a DLF per un progetto di lusso a Gurugram nel febbraio 2025, dimostrando l'interesse degli investitori stranieri per gli sviluppi di grande portata. Le piattaforme frazionarie Strata, PropShare e hBits hanno messo insieme 300 milioni di dollari nel 2024-25, abbassando le barriere all'ingresso e comprimendo le tempistiche di acquisizione del capitale proprio degli sviluppatori. Le linee guida SM-REIT promettono 1.2 miliardi di dollari di nuova liquidità entro il 2027, offrendo potenzialmente ai costruttori di fascia media alternative al debito privato ad alto costo. I primi ad adottare la tecnologia come Godrej e Macrotech utilizzano tour virtuali e lead scoring basati sull'intelligenza artificiale per ridurre i cicli di vendita fino al 20%, definendo parametri di riferimento che i concorrenti devono seguire.
L'adozione della certificazione green rimane un'opportunità. Il portafoglio residenziale di IGBC, pari a 412 milioni di metri quadrati, rappresenta meno del 15% dei nuovi lanci annuali, eppure le agevolazioni fiscali previste dal bilancio dell'Unione hanno spinto Prestige, Oberoi Realty e Kolte-Patil ad accelerare l'ottenimento della certificazione Platinum. La crescente consapevolezza degli acquirenti in merito ai risparmi sui costi operativi potrebbe ampliare la domanda di immobili certificati. Con la convergenza di costi di conformità, scarsità di terreni e aspettative dei clienti, la quota di mercato dovrebbe gravitare verso entità trasparenti e ben capitalizzate, rimodellando costantemente i contorni competitivi del mercato immobiliare residenziale indiano.
Leader del settore immobiliare residenziale in India
Proprietà Godrej
Tenuta di prestigio
DLF
Mulini della Fenice
L&T Immobiliare Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Godrej Properties ha venduto oltre 1,000 appartamenti nel nuovo progetto Godrej Vanantara a Bengaluru, generando più di 2,000 crore di rupie nella settimana di lancio. L'entità delle vendite dimostra la forte domanda di complessi residenziali di prestigio in posizioni strategiche, nonostante le difficoltà incontrate dagli sviluppatori nel gestire la capacità costruttiva e i requisiti di conformità. L'ottima performance al lancio supporta inoltre la visibilità del flusso di cassa interno, consentendo una più rapida esecuzione delle fasi e la successiva monetizzazione dei terreni.
- Maggio 2026: Godrej Properties ha stretto una partnership con Tata Projects per la costruzione della struttura portante e dell'involucro di tre progetti residenziali di lusso lungo Golf Course Road, a Gurugram, per un valore contrattuale di circa 1,100 crore di rupie. L'accordo rafforza la garanzia di consegna per immobili di pregio, dove le tempistiche e la qualità delle finiture possono influenzare direttamente i prezzi e la fiducia degli acquirenti. Riflette inoltre un più ampio cambiamento verso partnership basate sulle competenze per ridurre i rischi di esecuzione in un contesto di volatilità dei prezzi di manodopera e materiali.
- Febbraio 2025: DLF e GIC hanno costituito una joint venture per un progetto di lusso da 504 milioni di dollari sulla Gurugrams Golf Course Road. L'operazione ha evidenziato il ruolo del capitale istituzionale straniero nello sviluppo di importanti complessi residenziali e nella definizione degli standard di governance dei progetti. Ha inoltre sottolineato il continuo interesse per i micro-mercati di pregio, dove la scarsità di terreni e il posizionamento basato sul marchio favoriscono prezzi di vendita più elevati.
Ambito e metodologia
Gli immobili residenziali sono un'area sviluppata per le persone in cui vivere. Come definito dalle ordinanze di zonizzazione locali, gli immobili residenziali non possono essere utilizzati per scopi commerciali o industriali. Un'analisi completa del background del mercato immobiliare residenziale indiano, inclusa la valutazione dell'economia e il contributo dei settori nell'economia, la panoramica del mercato, la stima delle dimensioni del mercato per i segmenti chiave e le tendenze emergenti nei segmenti di mercato, le dinamiche di mercato e le tendenze geografiche, è inclusa nel rapporto.
Il mercato immobiliare residenziale indiano è segmentato per tipologia (condomini e appartamenti, ville e case a schiera). Il rapporto offre dimensioni di mercato e previsioni in valori (USD) per tutti i segmenti sopra menzionati.
Per tipo di proprietà
| Appartamenti e condomini |
| Ville e case fondiarie |
Per fascia di prezzo
| Stazioni di terra |
| Mercato medio |
| lusso |
Per modello di business
| Sales |
| Noleggio |
Per modalità di vendita
| Primaria (nuova costruzione) |
| Secondario (rivendita di case esistenti) |
Per geografia
| Bangalore |
| Mumbai |
| Delhi-NCR |
| Hyderabad |
| Pune |
| Chennai |
| Ahmedabad |
| Kolkata |
| Resto dell'India |
| Per tipo di proprietà | Appartamenti e condomini |
| Ville e case fondiarie | |
| Per fascia di prezzo | Stazioni di terra |
| Mercato medio | |
| lusso | |
| Per modello di business | Sales |
| Noleggio | |
| Per modalità di vendita | Primaria (nuova costruzione) |
| Secondario (rivendita di case esistenti) | |
| Per geografia | Bangalore |
| Mumbai | |
| Delhi-NCR | |
| Hyderabad | |
| Pune | |
| Chennai | |
| Ahmedabad | |
| Kolkata | |
| Resto dell'India |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato immobiliare residenziale in India nel 2026?
Nel 2026 il mercato immobiliare residenziale indiano avrebbe raggiunto i 438.54 miliardi di dollari e si prevede che raggiungerà i 702.43 miliardi di dollari entro il 2031.
Quale città si prevede crescerà più rapidamente entro il 2031?
Hyderabad è in testa con una previsione di CAGR del 10.76%, grazie al forte assorbimento degli uffici e all'espansione del settore farmaceutico.
Quale politica sostiene la domanda di alloggi a prezzi accessibili?
PMAY-U 2.0, lanciato a settembre 2024, punta a 1 crore di unità urbane aggiuntive e offre sovvenzioni sugli interessi fino a 3,200 USD per gli acquirenti idonei.
In che modo gli incentivi per le case ecologiche influenzano i nuovi lanci?
Il bilancio dell'Unione per il 2025 ha introdotto una detrazione aggiuntiva di 1,800 USD sugli interessi per le case certificate ecosostenibili, dando vita a 87 progetti con valutazione IGBC solo nel primo trimestre del 2026.


