

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 2.73 trilioni di dollari |
| Dimensione del mercato (2031) | 2.89 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 1.12% CAGR |
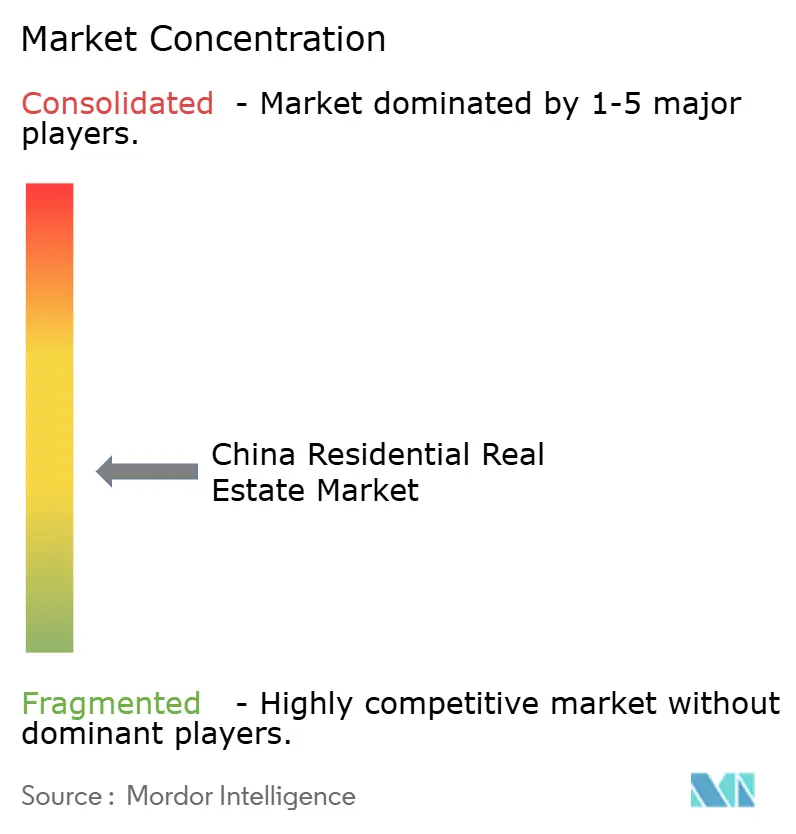
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato immobiliare residenziale in Cina di Mordor Intelligence
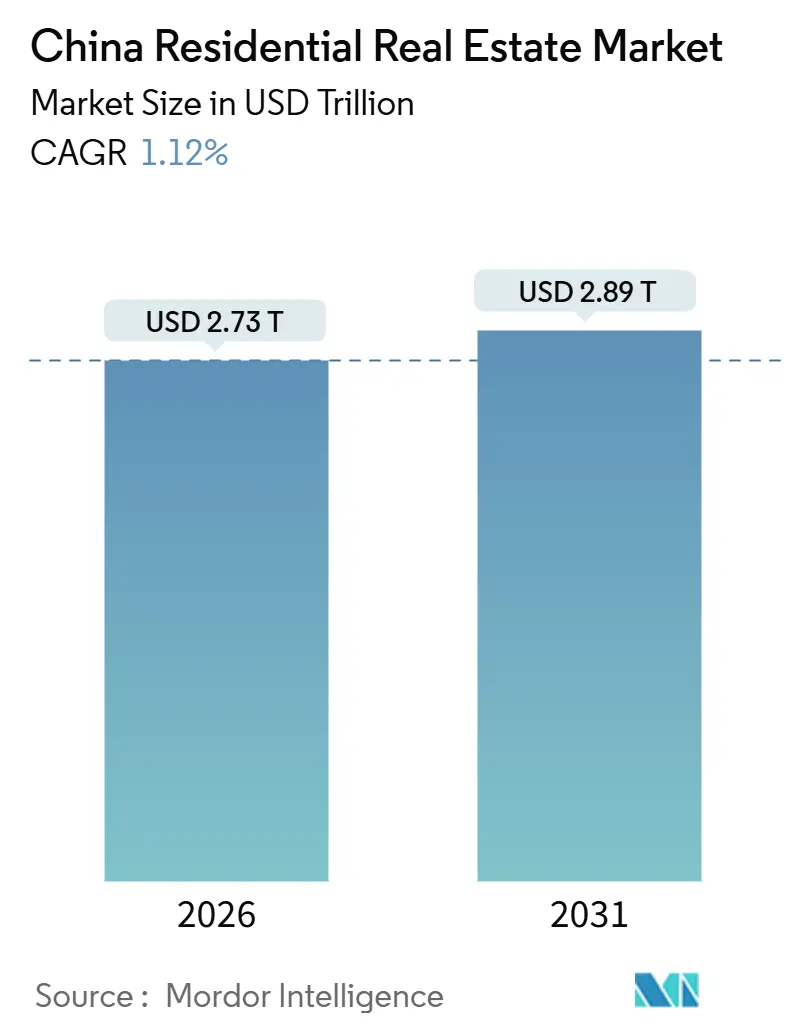
Si stima che il mercato immobiliare residenziale cinese abbia raggiunto un valore di 2.73 trilioni di dollari nel 2026 e si prevede che arrivi a 2.89 trilioni di dollari entro il 2031, con un CAGR dell'1.12% durante il periodo di previsione (2026-2031). La crescita contenuta è dovuta a fattori demografici negativi, alle persistenti difficoltà degli sviluppatori e a un deliberato cambiamento di politica, che passa dai salvataggi sul lato dell'offerta al sostegno alle famiglie. Ciononostante, il mercato immobiliare residenziale cinese continua ad attrarre una domanda selettiva nelle città di prima fascia, dove la limitata disponibilità di terreni e l'ampia offerta di manodopera irrigidiscono i prezzi minimi. L'allentamento monetario, incluso il taglio dell'ottobre 2024 che ha ridotto il tasso di interesse primario sui prestiti a cinque anni al 3.6%, ha ridotto i costi di finanziamento, ma la fiducia degli acquirenti si riprende solo dove il rischio di realizzazione del progetto è basso [1] Ufficio nazionale di statistica, "Comunicato statistico sullo sviluppo economico e sociale nazionale", stats.gov.cn . I proprietari istituzionali immettono nuova liquidità nel mercato acquisendo immobili in difficoltà da convertire in alloggi in affitto, e i progetti con certificazione ecologica ora generano entrate derivanti dai crediti di carbonio, che attenuano la compressione dei margini.
Punti chiave del rapporto
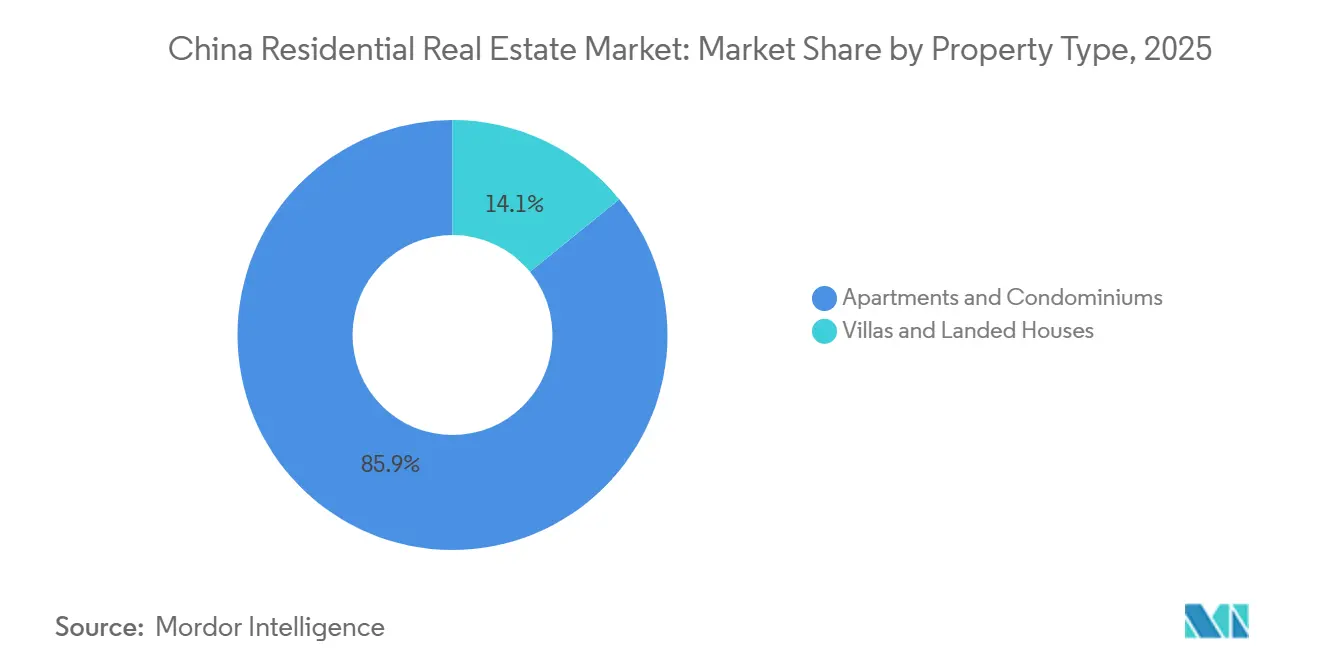
- Per tipologia di immobile, nel 2025 appartamenti e condomini detenevano l'85.88% della quota di mercato immobiliare residenziale in Cina.
- Per fascia di prezzo, si prevede che le case di lusso cresceranno a un CAGR dell'1.37% fino al 2031.
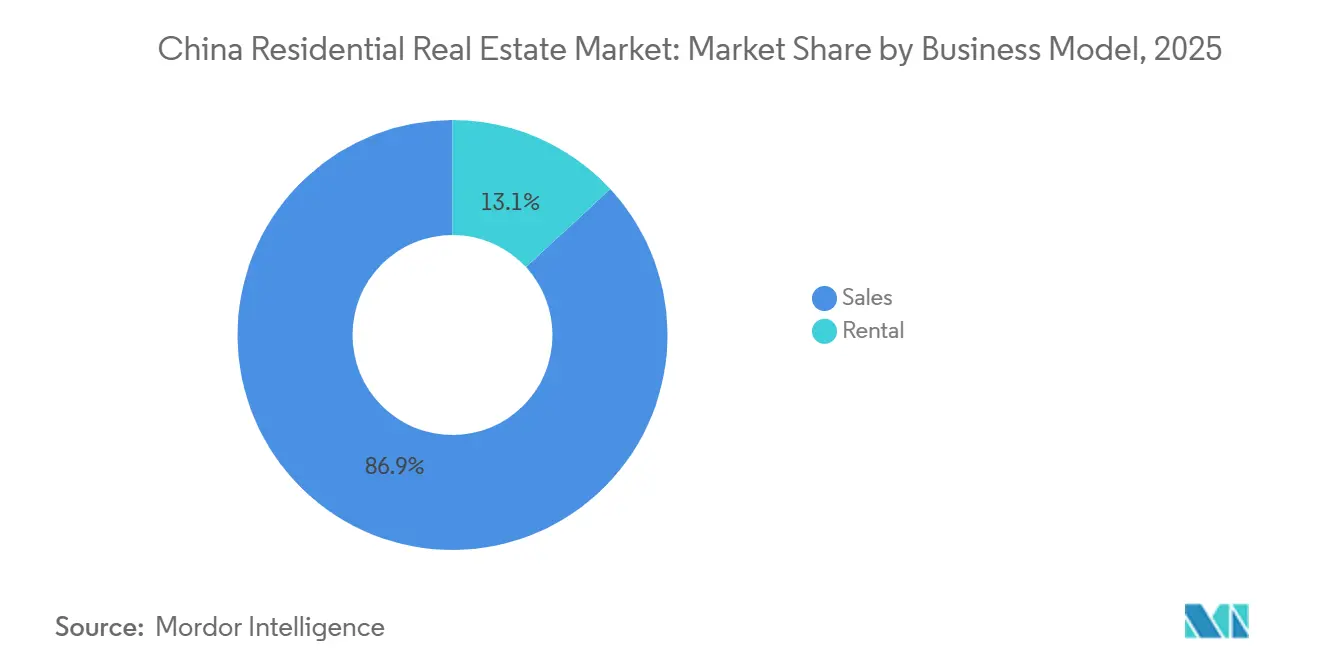
- In base al modello di business, nel 2025 le transazioni di vendita rappresentavano l'86.88% della quota del mercato immobiliare residenziale cinese.
- In base alla modalità di vendita, le transazioni secondarie cresceranno a un CAGR dell'1.43% tra il 2026 e il 2031.
- In termini geografici, si prevede che Guangzhou registrerà il CAGR più rapido, pari all'1.44%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato immobiliare residenziale in Cina
Analisi dell'impatto dei conducenti
| Guidatore | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Allentamento del tasso minimo sui mutui della PBOC | + 0.3% | Pechino, Shanghai, Shenzhen, Canton | A breve termine (≤ 2 anni) |
| Espansione del Fondo di previdenza per l'edilizia abitativa ai lavoratori della gig economy | + 0.2% | Guadagni nazionali iniziali a Shenzhen, Hangzhou, Shanghai | Medio termine (2-4 anni) |
| Progetti di comunità di pensionati con servizi sanitari | + 0.1% | Shanghai, Pechino, Chengdu, Hangzhou | A lungo termine (≥ 4 anni) |
| Piattaforme di valutazione immobiliare basate sull'intelligenza artificiale | + 0.1% | Città di primo e secondo livello | Medio termine (2-4 anni) |
| Prodotti di mutuo transfrontalieri e-CNY | + 0.1% | Area della Baia Maggiore | Medio termine (2-4 anni) |
| Incentivi per crediti di carbonio per progetti certificati verdi | + 0.1% | Shanghai, Pechino, Shenzhen | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
L'allentamento del tasso minimo sui mutui della PBOC stimola la domanda di primo livello
I tassi di interesse ipotecari più bassi a Pechino, Shanghai, Shenzhen e Guangzhou riducono le rate mensili, liberando reddito disponibile per gli acconti. Il solo taglio di 60 punti base dell'ottobre 2024 ha fatto risparmiare circa 21.1 miliardi di dollari all'anno a 50 milioni di famiglie, eppure molti acquirenti esitano ancora finché non migliora la certezza della consegna [2] Reuters Staff, “China Cuts Key Policy Rate by Record Margin,” reuters.com . I funzionari della città hanno anche ridotto al 20% il rapporto tra acconto e acconto per la prima casa, rivolgendosi ai giovani professionisti. La misura stabilizza, piuttosto che rilanciare, i volumi di vendita. I costruttori con record di completamento nei tempi previsti ne beneficiano maggiormente, mentre i concorrenti più deboli vedono un sollievo limitato. Nel complesso, l'iniziativa sostiene il mercato immobiliare residenziale cinese senza riaccendere la frenesia speculativa.
L'espansione del Fondo di previdenza per l'edilizia abitativa amplia la base degli acquirenti
I programmi pilota a Shenzhen, Hangzhou e Shanghai ora consentono ai lavoratori della gig economy di accedere a prestiti agevolati a tassi prossimi al 2.85%. La coorte cinese della gig economy supera i 200 milioni, quindi anche un'adesione del 10% potrebbe aggiungere 20 milioni di futuri acquirenti. I primi dati mostrano un aumento del 15% dei nuovi conti a Shenzhen nel primo trimestre del 2025, sebbene molti aspettino a convertire i risparmi in acquisti. Gli istituti di credito devono adattare i modelli di credito ai redditi variabili e gli sviluppatori potrebbero introdurre piani di pagamento rateali. La riforma amplia il bacino di acquirenti per la prima volta, sostenendo la solidità a lungo termine del mercato immobiliare residenziale cinese.
I progetti per le comunità di pensionati stimolano le prevendite di residenze per anziani
Le linee guida del Consiglio di Stato pubblicate nel 2024 promuovono complessi residenziali a misura di anziano con cliniche in loco e dispositivi sanitari intelligenti. Sviluppatori come Vanke e Longfor ora pre-vendono unità con accesso medico prioritario. La popolazione cinese over 65 supererà i 300 milioni entro il 2030 e i pensionati con risparmi apprezzano i servizi prevedibili. Le pre-vendite dei primi 10 progetti di assistenza intelligente per anziani di Shanghai hanno raggiunto l'80% dell'inventario di lancio in sei mesi. Il modello offre flussi di cassa più stabili e differenzia l'offerta, rafforzando le sacche di domanda nel mercato immobiliare residenziale cinese.
Le piattaforme di valutazione basate sull'intelligenza artificiale riducono i cicli dalla quotazione alla vendita
I motori di apprendimento automatico elaborano lo storico delle transazioni e i dati di quartiere per stabilire prezzi dinamici, riducendo i periodi di quotazione nelle città di secondo livello da nove a cinque mesi. Uno studio del FMI ha dimostrato che questi modelli hanno migliorato l'accuratezza delle previsioni dei prezzi del 12%. Le ispezioni con visione artificiale accelerano ulteriormente l'approvazione dei mutui limitando le perizie manuali. Un turnover più rapido aiuta gli sviluppatori immobiliari in difficoltà a liquidare le loro proprietà, mentre gli acquirenti acquisiscono fiducia grazie a prezzi trasparenti. L'adozione di PropTech, quindi, aggiunge liquidità incrementale al mercato immobiliare residenziale cinese.
Analisi dell'impatto delle restrizioni
| moderazione | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rischi di inadempienza degli sviluppatori | -0.4% | Nazionale, acuto nelle città di terzo e quarto livello | A breve termine (≤ 2 anni) |
| Progetti pilota per l'imposta immobiliare | -0.2% | Shanghai, Chongqing, possibile espansione a Pechino, Shenzhen | Medio termine (2-4 anni) |
| Pressione sui prezzi delle abitazioni modulari stampate in 3D | -0.1% | Guangdong, Jiangsu, Zhejiang | A lungo termine (≥ 4 anni) |
| Costi di adeguamento dell'efficienza energetica | -0.1% | Pechino, Shanghai, Tianjin | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
I rischi di insolvenza degli sviluppatori prolungano il calo della fiducia degli acquirenti
Crolli di aziende di alto profilo, tra cui la liquidazione di Evergrande e la ristrutturazione di Country Garden, hanno scosso la fiducia nelle prevendite. Nonostante le garanzie di deposito a garanzia, gli acquirenti nelle città più piccole devono affrontare ritardi nella consegna fino a 18 mesi. Le prevendite forniscono il 70% del flusso di cassa degli sviluppatori, quindi i depositi in calo impoveriscono i budget per l'acquisizione di terreni. I colossi statali con rating investment grade continuano a raccogliere fondi, accelerando il consolidamento. Finché non miglioreranno i risultati delle consegne, questo freno limiterà la crescita a breve termine del mercato immobiliare residenziale cinese.
I progetti pilota sulle imposte immobiliari frenano la domanda speculativa
L'imposta annuale di Shanghai dello 0.4%-0.6% sulle proprietà immobiliari con più unità immobiliari riduce i rendimenti da locazione e spinge gli investitori a vendere. Pechino sta valutando regole simili, mentre i ricavi dalla vendita di terreni vacillano. Gli speculatori, che possiedono fino al 30% delle azioni nelle città di primo livello, potrebbero liquidare, aumentando l'offerta sui mercati secondari. I prezzi delle rivendite di lusso sono già scesi del 5% a Shanghai durante il primo semestre del 2025. Un'implementazione più ampia attenuerebbe il rialzo del mercato immobiliare residenziale cinese, sostenendo al contempo l'accessibilità economica a lungo termine.
Analisi del segmento
Per tipologia di proprietà: gli appartamenti mantengono il predominio mentre le ville guadagnano una nicchia di mercato
Nel 2025, appartamenti e condomini rappresentavano l'85.88% del valore delle transazioni, sottolineando il modello ad alta densità che le autorità di pianificazione cinesi prediligono per i centri urbani con scarsità di terreno. La domanda si concentra vicino ai nodi della metropolitana, ai parchi commerciali e ai distretti scolastici, mantenendo un basso tasso di sfitto anche in un contesto di generale debolezza del mercato. Le rigide quote di aste fondiarie di Shanghai hanno mantenuto i nuovi lanci di appartamenti al di sotto dei 50 lotti nel 2024, preservando la compattezza strutturale. La nicchia delle ville e delle case indipendenti, sebbene rappresentasse solo il 14.12% nel 2025, crescerà a un CAGR dell'1.36% fino al 2031, superando l'espansione complessiva del mercato immobiliare residenziale cinese, poiché gli acquirenti benestanti cercano spazio e privacy. La costruzione prefabbricata riduce del 25% la manodopera in loco, consentendo una consegna più rapida delle ville [3] MDPI Editors, “Modular Design and Prefabricated Construction in Residential Buildings,” mdpi.com.
Nonostante l'elevato costo dei biglietti, le ville sono in linea con le famiglie benestanti che si trasferiscono in enclave suburbane collegate dalla ferrovia ad alta velocità. Pechino ha approvato solo 12 progetti di ville nel 2024, costringendo gli acquirenti a presentare offerte aggressive per l'offerta limitata. Gli aggiornamenti delle normative energetiche fanno aumentare i costi di ristrutturazione per le case unifamiliari, eppure i proprietari accettano sovrapprezzi per impianti fotovoltaici autonomi e ventilazione intelligente. Gli sviluppatori di appartamenti rispondono offrendo giardini pensili e palestre condivise per fidelizzare gli acquirenti urbani. Nel complesso, il mercato immobiliare residenziale cinese rimane centrale, mentre il lancio di ville rimane un sotto-settore redditizio e con capacità limitata.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per fascia di prezzo: la resilienza del mercato medio consolida il volume, il lusso aumenta i margini
Le unità di fascia media detenevano il 49.88% del valore totale nel 2025, grazie anche ai primi acquirenti che utilizzavano prestiti dell'Housing Provident Fund con acconti a partire dal 20%. I progetti vicino a scuole pubbliche e ospedali si vendono bene anche durante le crisi. Gli sviluppatori immobiliari competono su planimetrie efficienti e pacchetti di arredamento completi piuttosto che sull'opulenza, garantendo un rapido assorbimento. Le case di lusso, che rappresentavano solo il 12% delle vendite nel 2025, registreranno un CAGR dell'1.37% fino al 2031, superando il mercato immobiliare residenziale cinese. I mutui transfrontalieri e-CNY consentono ai residenti di Hong Kong di acquistare appartamenti di lusso a Shenzhen, mentre i milionari della Cina continentale consolidano il patrimonio in immobili di pregio.
Longfor ha ottenuto un rating ESG AA nel 2025 e sfrutta tale rating per fissare il prezzo delle unità di lusso con un sovrapprezzo del 15%. La quota di alloggi a prezzi accessibili rimane un obbligo politico con prezzi fissi; le unità vengono inserite in lotterie entro pochi giorni dalla loro assegnazione, ma offrono margini di profitto ridotti, spingendo gli sviluppatori a trattarle come obbligazioni di banche fondiarie. Questa divergenza fa sì che le aziende spesso finanzino siti a prezzi accessibili con i proventi derivanti da torri di lusso. La polarità dei prezzi si aggraverà man mano che i progetti pilota fiscali frenano la speculazione, delineando un profilo a bilanciere nel mercato immobiliare residenziale cinese.
Per modello di business: le vendite prevalgono, ma gli affitti istituzionali accelerano
Le transazioni di vendita hanno rappresentato l'86.88% nel 2025, riflettendo la propensione culturale verso la proprietà e la dipendenza degli sviluppatori dalle prevendite per i finanziamenti. Tuttavia, gli affitti registreranno un CAGR dell'1.42% fino al 2031, raddoppiando il ritmo complessivo del mercato immobiliare residenziale cinese, poiché le amministrazioni cittadine concedono esenzioni fiscali ai proprietari istituzionali. Il K11 ECOAST di China Merchants Shekou a Shenzhen ha riservato il 30% dei suoi 228,500 metri quadrati per locazioni a lungo termine, segnalando un passaggio a flussi di cassa ricorrenti.
I rendimenti da locazione a Shanghai si sono attestati in media al 2.5% nel 2025, al di sotto dei tassi dei mutui, scoraggiando i piccoli proprietari ma favorendo i fondi assicurativi che premiano cedole stabili. I lavoratori più giovani nell'economia delle piattaforme privilegiano la mobilità rispetto all'accumulo di capitale, aumentando la domanda di complessi residenziali di lusso con cucine comuni. Gli sviluppatori immobiliari continuano a privilegiare le vendite nelle città più piccole, dove la riduzione del credito si attenua e il sentiment degli acquirenti si riprende per primo. In futuro, un mix di ricavi ibrido sosterrà la resilienza del mercato immobiliare residenziale cinese.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per modalità di vendita: il mercato secondario aumenta grazie alla certezza della consegna
Le vendite primarie hanno fornito il 67.88% del volume nel 2025, ma il timore di consegne incomplete spinge le famiglie a preferire unità abitative finite. Si prevede che le transazioni secondarie cresceranno a un CAGR dell'1.43% fino al 2031, al di sopra del mercato immobiliare residenziale cinese, poiché gli acquirenti accettano planimetrie più vecchie in cambio di un trasloco immediato. Nelle città di prima fascia, i prezzi di rivendita sono scesi meno dei valori delle nuove costruzioni durante il primo semestre del 2025, evidenziando i premi di fiducia.
Gli sviluppatori sperimentano soluzioni "build-to-finish", offrendo immobili finiti prima di riscuotere i pagamenti finali, come dimostra il progetto East Jianguo Road di China Overseas Land & Investment, che ha generato un fatturato equivalente a 5.45 miliardi di dollari nel 2024. Sebbene questo modello attragga acquirenti cauti, appesantisce i bilanci, rafforzando il consolidamento verso aziende ben capitalizzate. Nelle città di fascia bassa, l'abbondanza di terreni liberi mantiene viva la cultura della prevendita, ma un andamento secondario suggerisce una graduale diversificazione nel mercato immobiliare residenziale cinese.
Analisi geografica
Shanghai esemplifica la resilienza guidata dalla scarsità. La città ha emesso meno di 50 lotti di terreno residenziale nel 2024, in calo del 29% rispetto all'anno precedente, mantenendo limitata l'offerta di nuovi immobili. Il suo mandato di Green Building impone a tutti i progetti futuri di soddisfare gli standard energetici a due stelle, aumentando i costi di costruzione ma anche aumentando l'attrattiva della rivendita. I redditi medi delle famiglie, che spesso superano i 30,000 dollari, consentono a molte famiglie di accedere ai mutui nonostante soglie di anticipo più elevate. Di conseguenza, Shanghai sostiene i prezzi minimi nel mercato immobiliare residenziale cinese.
Guangzhou trae vantaggio dall'espansione produttiva nei settori dei veicoli a nuove energie e dell'elettronica di consumo, creando un'occupazione stabile che si traduce in domanda di alloggi. I tassi di anticipo rimangono inferiori di 5-10 punti percentuali rispetto a quelli di Pechino e Shanghai, ampliando l'accesso per i giovani lavoratori. I potenziamenti ferroviari che collegano Guangzhou a Shenzhen riducono i tempi di percorrenza, incoraggiando soluzioni abitative interurbane. Questo vantaggio infrastrutturale sostiene il tasso di crescita a livello urbano più rapido registrato nelle previsioni del mercato immobiliare residenziale cinese.
Al contrario, Pechino ha ridotto la leva finanziaria delle seconde case al 50% del rapporto prestito/valore nel 2025, frenando la stratificazione speculativa. Hangzhou, Chengdu e Wuhan sono alle prese con enormi riserve di terreni edificabili per il periodo 2016-2020, che ora impiegano due anni per essere assorbite con l'attuale ritmo di vendita. Le amministrazioni locali gestiscono programmi mirati di voucher per ridurre l'arretrato, ma gli sviluppatori spesso ritardano le offerte alle aste finché i prezzi minimi non si stabilizzano. Queste differenze regionali confermano che la ripresa del mercato immobiliare residenziale cinese dipenderà dalle politiche locali e dalla capacità del settore di adeguare l'offerta ai budget realistici degli utenti finali.
Panorama normativo
L'orientamento normativo del mercato immobiliare residenziale cinese per il biennio 2025-2026 si concentra sulla stabilizzazione delle consegne, sulla formalizzazione del mercato degli affitti e sul passaggio da una crescita basata sull'espansione territoriale a una riqualificazione urbana basata sul patrimonio immobiliare esistente. Il Consiglio di Stato ha emanato il Regolamento sulla locazione di immobili residenziali (Decreto n. 812), in vigore dal 15 settembre 2025, che impone ai dipartimenti locali di gestione degli alloggi di creare piattaforme di servizi e supervisione per la locazione, implementare sistemi di valutazione del credito per le imprese di locazione e coordinare la condivisione dei dati con i dipartimenti fiscali, di pubblica sicurezza e finanziari.
Nel 2026, misure fiscali e amministrative hanno rafforzato il supporto alle transazioni e alle registrazioni. Un annuncio congiunto di diverse agenzie ha introdotto rimborsi dell'imposta sul reddito personale per le famiglie che vendono la propria abitazione e ne acquistano un'altra nella stessa città entro un anno, con validità dal 1° gennaio 2026 al 31 dicembre 2027. Parallelamente, un avviso del 29 maggio 2026 ha promosso un servizio di sportello unico per la consultazione delle informazioni e semplificato la registrazione dei trasferimenti immobiliari per gli immobili acquistati da società, rafforzando l'integrazione dei processi tra i vari dipartimenti, in linea con la più ampia strategia 2026-2030 incentrata sulla riqualificazione urbana e su un "nuovo modello di sviluppo immobiliare" focalizzato sulla valorizzazione del patrimonio esistente.
Analisi della catena del valore
In Cina, la catena del valore del settore immobiliare residenziale si estende dall'approvvigionamento dei terreni e dalle autorizzazioni urbanistiche, passando per il finanziamento degli sviluppatori, la progettazione e la realizzazione degli immobili, le transazioni di vendita o locazione e la gestione e ristrutturazione a lungo termine. L'enfasi politica sulla riqualificazione urbana e sulla mitigazione dei rischi di realizzazione sta rimodellando gli input a monte, con l'offerta locale di terreni sempre più legata ai cicli di smaltimento delle scorte, mentre l'esecuzione dei progetti attribuisce maggiore importanza alla supervisione dei fondi di prevendita in deposito fiduciario e alla vendita delle case completate in alcuni progetti pilota locali. Ciò modifica il profilo di conversione del denaro per sviluppatori e appaltatori.
Nella fase intermedia, il finanziamento si è strutturato maggiormente attorno alla disciplina a livello di progetto e al coinvolgimento delle banche. Nella fase successiva, i canali di transazione si stanno istituzionalizzando attraverso piattaforme di leasing formali e il monitoraggio del credito, in conformità con la normativa nazionale sui leasing del 2025. Fornitori di servizi come broker, piattaforme di valutazione e gestori immobiliari stanno acquisendo influenza, poiché le famiglie attribuiscono maggiore importanza alla certezza e alla trasparenza delle consegne, e poiché i proprietari istituzionali acquisiscono e convertono immobili in difficoltà in prodotti da locazione. Parallelamente, i programmi di riqualificazione urbana, comprese le iniziative lanciate nel 2024 per rivitalizzare decine di migliaia di complessi residenziali obsoleti, stanno ampliando il ruolo di imprese di ristrutturazione, partner per i materiali edili e società di gestione immobiliare negli interventi di ammodernamento del ciclo di vita degli immobili, piuttosto che nelle nuove costruzioni.
Panorama competitivo
Il consolidamento è proseguito, poiché i primi 10 sviluppatori hanno acquisito quasi il 40% delle vendite contrattualizzate nel 2025. I leader statali, China Overseas Land & Investment, Poly Developments e China State Construction Engineering, beneficiano di linee di credito quasi governative che mantengono i costi di finanziamento al di sotto del 4%. China Overseas Land & Investment ha registrato vendite per 43.8 miliardi di dollari nel 2024 e ha ottenuto un upgrade di S&P ad A-/Stabile, a dimostrazione della credibilità del bilancio. I competitor privati come Longfor e Seazen si concentrano sulla velocità di turnover e sui rating ESG per differenziarsi.
Dal punto di vista strategico, le imprese statali assorbono terreni in difficoltà nei mercati di primo livello, nonostante i margini ridotti, con l'obiettivo di adempiere agli obblighi politici e preservare l'influenza urbana. I privati sopravvissuti si ritirano nelle città di secondo livello, dove le offerte di ingresso sono più basse e il controllo normativo più attenuato. I portafogli di locazione rivolti ai lavoratori autonomi emergono come un'opportunità condivisa, con Vanke che si impegna a realizzare 50,000 unità abitative in affitto a lungo termine entro il 2027. I progetti di residenze per anziani integrati con cliniche aggiungono un ulteriore bacino di profitto, in particolare per gli sviluppatori che collaborano con gli operatori sanitari. Queste adiacenze ampliano il mix di ricavi nel mercato immobiliare residenziale cinese.
L'adozione della tecnologia distingue i leader dai ritardatari. La valutazione basata sull'intelligenza artificiale e i moduli prefabbricati riducono i cicli di produzione per le aziende che possiedono stabilimenti interni, come documentato da un annuario dell'Università di Tsinghua, che mostra un risparmio di tempo del 30%. I concorrenti con un capitale ridotto e privi di tali infrastrutture devono esternalizzare, erodendo i margini. Poiché le finestre di finanziamento rimangono limitate, solo le aziende con una specializzazione di nicchia o di scala riusciranno a prosperare, il che indica ulteriori riorganizzazioni nel mercato immobiliare residenziale cinese.
Leader del settore immobiliare residenziale in Cina
Cina Vanke Co., Ltd.
Sunac China Holdings Limited
Country Garden Holdings Co., Ltd
China State Construction Engineering Corp. Ltd
China Overseas Land & Investment Ltd
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: China Vanke ha proceduto alla nomina di un nuovo consiglio di amministrazione dominato da rappresentanti del settore statale di Shenzhen, intensificando il coinvolgimento dello Stato in uno dei maggiori sviluppatori del settore. Il cambiamento nella governance modifica i processi decisionali relativi alla cessione di asset, alla definizione delle priorità di realizzazione dei progetti e all'accesso ai finanziamenti, poiché il risanamento del bilancio rimane fondamentale per la stabilizzazione del mercato.
- Dicembre 2025: la ristrutturazione del debito offshore di Sunac China è entrata in vigore, estinguendo una parte consistente degli obblighi offshore esistenti e riorganizzando parte della sua struttura patrimoniale. Il completamento dell'operazione ha consentito di disporre di un margine di tempo maggiore per l'esecuzione dei progetti e per le negoziazioni con creditori e fornitori, con un impatto diretto sulla fiducia degli acquirenti nelle città con un'elevata percentuale di prevendite.
- Dicembre 2024: China Merchants Shekou ha inaugurato il distretto K11 ECOAST a Shenzhen, destinando una quota significativa della sua componente residenziale agli affitti. Questa mossa ha rafforzato il canale degli affitti istituzionali, in quanto gli sviluppatori si stanno diversificando, riducendo la dipendenza dalle sole vendite e allineandosi al supporto a livello cittadino per l'offerta di affitti a lungo termine.
Ambito e metodologia
L'immobile residenziale è un'area sviluppata per la residenza delle persone e non può essere utilizzata per scopi commerciali o industriali. Emerge quando qualcuno acquista un terreno ad uso residenziale, che diventa proprietà reale e comprende un’ampia varietà di potenziali abitazioni, dalle case alle case galleggianti e da tipologie di quartiere che vanno dallo slum più povero alla suddivisione suburbana più ricca. Il rapporto si concentra sulle dinamiche di mercato, sulle tendenze tecnologiche, sugli approfondimenti e sulle iniziative governative nel settore immobiliare residenziale. Inoltre, analizza gli attori chiave presenti sul mercato e il panorama competitivo nel mercato immobiliare residenziale cinese. Il mercato immobiliare residenziale cinese è segmentato per tipologia (ville e case fondiarie, appartamenti e condomini) e per città (Shenzhen, Pechino, Shanghai, Hangzhou, Guangzhou e altre città). Il rapporto offre le dimensioni del mercato e le previsioni per il mercato immobiliare residenziale cinese in valore (USD) per tutti i segmenti di cui sopra.
Per tipo di proprietà
| Appartamenti e condomini |
| Ville e case fondiarie |
Per fascia di prezzo
| Stazioni di terra |
| Mercato medio |
| lusso |
Per modello di business
| Sales |
| Noleggio |
Per modalità di vendita
| Primaria (nuova costruzione) |
| Secondario (rivendita di case esistenti) |
Per geografia
| Shenzhen |
| Beijing |
| Shanghai |
| Hangzhou |
| Guangzhou |
| Altre città chiave |
| Per tipo di proprietà | Appartamenti e condomini |
| Ville e case fondiarie | |
| Per fascia di prezzo | Stazioni di terra |
| Mercato medio | |
| lusso | |
| Per modello di business | Sales |
| Noleggio | |
| Per modalità di vendita | Primaria (nuova costruzione) |
| Secondario (rivendita di case esistenti) | |
| Per geografia | Shenzhen |
| Beijing | |
| Shanghai | |
| Hangzhou | |
| Guangzhou | |
| Altre città chiave |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato immobiliare residenziale in Cina nel 2026?
Nel 2026 il mercato immobiliare residenziale cinese ha raggiunto i 2,732.68 miliardi di dollari, con un valore previsto di 2,889.18 miliardi di dollari entro il 2031.
Quale città si prevede crescerà più rapidamente entro il 2031?
Si prevede che Guangzhou sarà in testa con un CAGR dell'1.44%, trainato dalla creazione di posti di lavoro nel settore manifatturiero e da restrizioni sugli acquisti relativamente allentate.
Perché oggi gli acquirenti preferiscono le seconde case?
Gli immobili completati eliminano il rischio di consegna e i prezzi secondari sono scesi meno rispetto ai valori delle nuove costruzioni nel 2025, garantendo agli acquirenti un'occupazione immediata e una migliore stabilità dei prezzi.
Cosa determina la crescita del mercato immobiliare di lusso?
La concentrazione della ricchezza e i nuovi mutui transfrontalieri in yuan digitali per i residenti di Hong Kong aumentano la domanda di unità immobiliari di fascia alta, sostenendo un CAGR dell'1.37% fino al 2031.
Come si stanno adattando gli sviluppatori ai minori volumi di vendita?
Le aziende con bilanci solidi puntano su alloggi in affitto, progetti per anziani ed edifici ecologici che danno diritto a crediti di carbonio per diversificare il reddito.


