

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 11.60 trilioni di dollari |
| Dimensione del mercato (2031) | 15.53 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 6.05% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
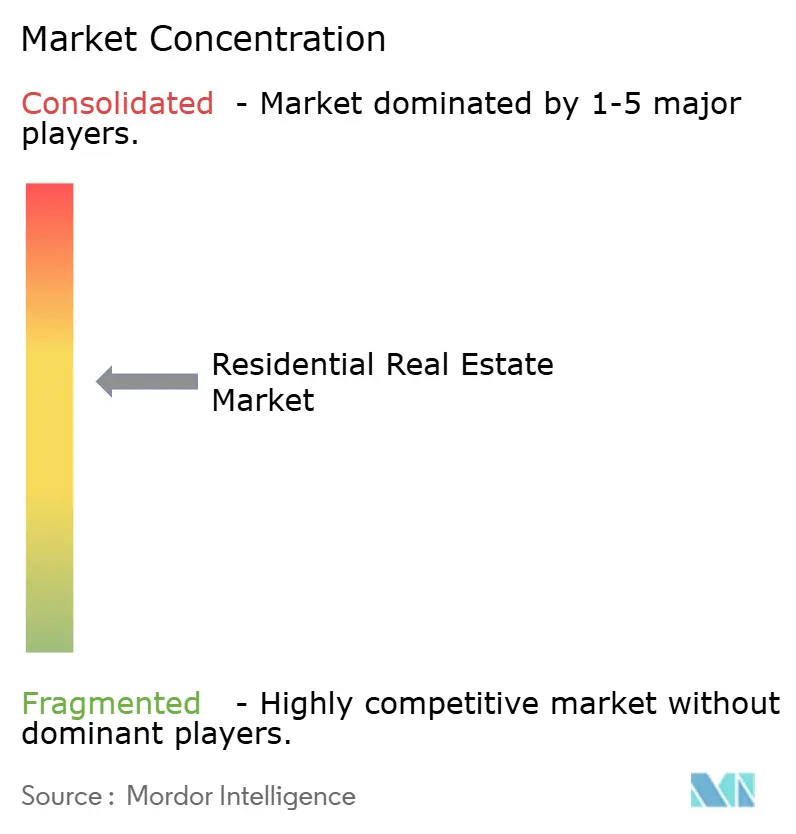
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato immobiliare residenziale di Mordor Intelligence
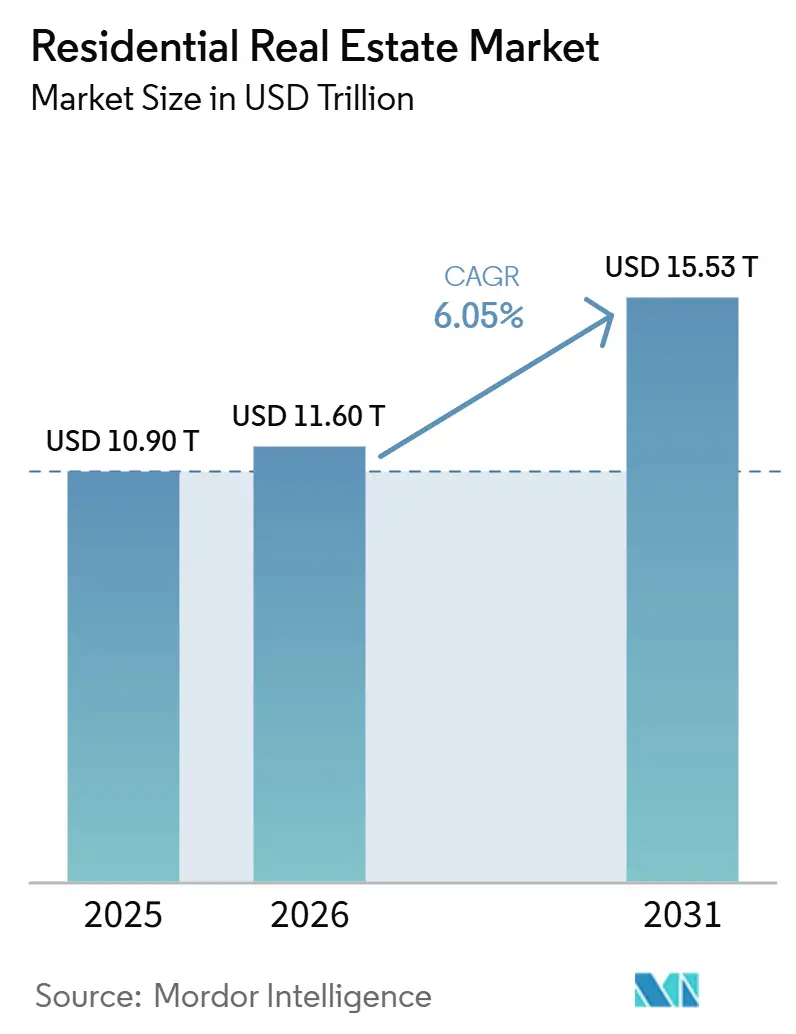
Si prevede che il mercato immobiliare residenziale crescerà da 10.90 trilioni di dollari nel 2025 a 11.60 trilioni di dollari nel 2026 e raggiungerà i 15.53 trilioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.05% nel periodo 2026-2031.
La crescita del mercato immobiliare residenziale continua a essere trainata dalla persistente carenza di alloggi in diverse grandi economie e dall'accelerazione delle nuove costruzioni guidata dalle politiche, mentre gli investimenti istituzionali rimodellano la vita in affitto e professionalizzano le operazioni su larga scala. La pressione sull'accessibilità economica sta ridefinendo le scelte di proprietà nei mercati sviluppati, poiché i rapporti prezzo-reddito e i costi di finanziamento spingono i primi acquirenti verso gli affitti, ampliando la base di destinatari per le piattaforme di affitto multifamiliari e unifamiliari. Grandi programmi pubblici in India, Arabia Saudita e Brasile stanno fornendo impegni di bilancio, riforme delle approvazioni e sostegno ipotecario che stabilizzano le prevendite, riducono i rischi di consegna e convogliano capitali privati per i flussi di offerta di alloggi a prezzi accessibili e di fascia media. In Europa, la direttiva rivista sulla prestazione energetica degli edifici sta imponendo un ciclo di ammodernamento in un patrimonio residenziale più vecchio, inasprendo i codici per le nuove costruzioni e indirizzando i finanziamenti verso le ristrutturazioni e le costruzioni a basse emissioni. [1] https://www.gov.br/pt-br
Punti chiave del rapporto
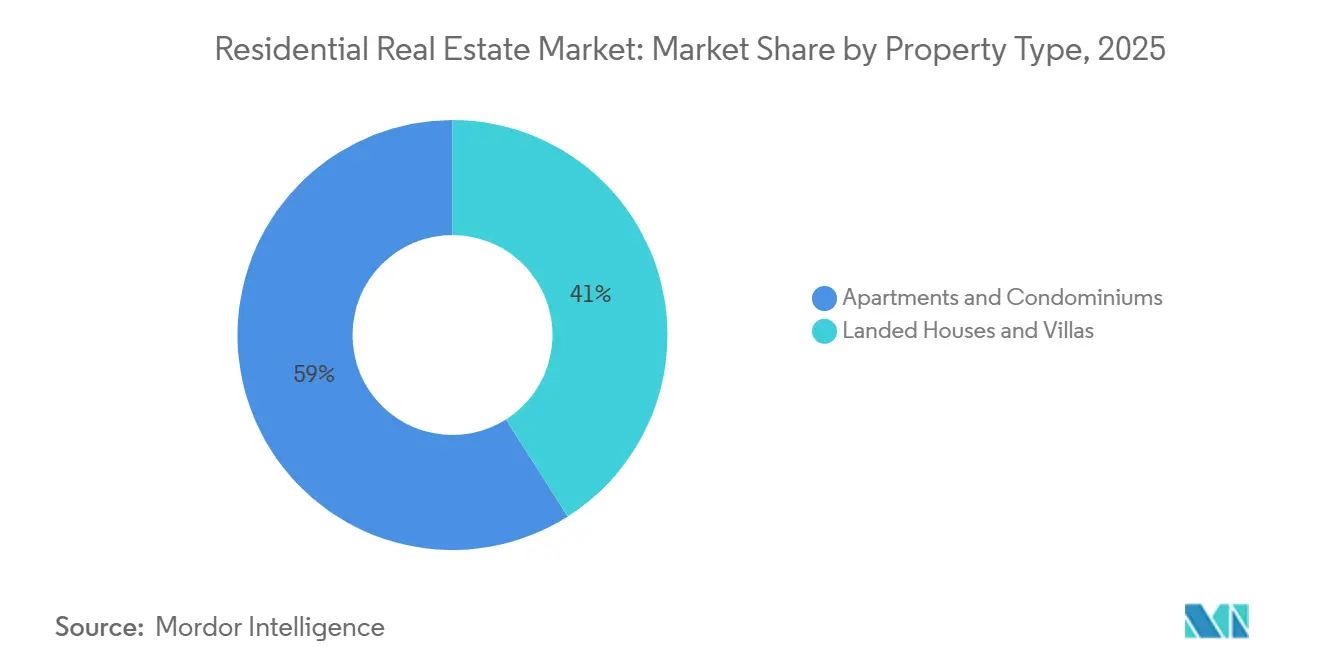
- Per tipologia di immobile, appartamenti e condomini hanno dominato il mercato immobiliare residenziale con una quota del 59.0% nel 2025; si prevede che ville e case unifamiliari registreranno un tasso di crescita annuo composto (CAGR) del 6.23% nel periodo 2026-2031.
- Per fascia di prezzo, il mercato medio ha rappresentato il 47.0% dei volumi del 2025; si prevede che il mercato del lusso e super-prime crescerà a un CAGR del 6.30% nel periodo 2026-2031.
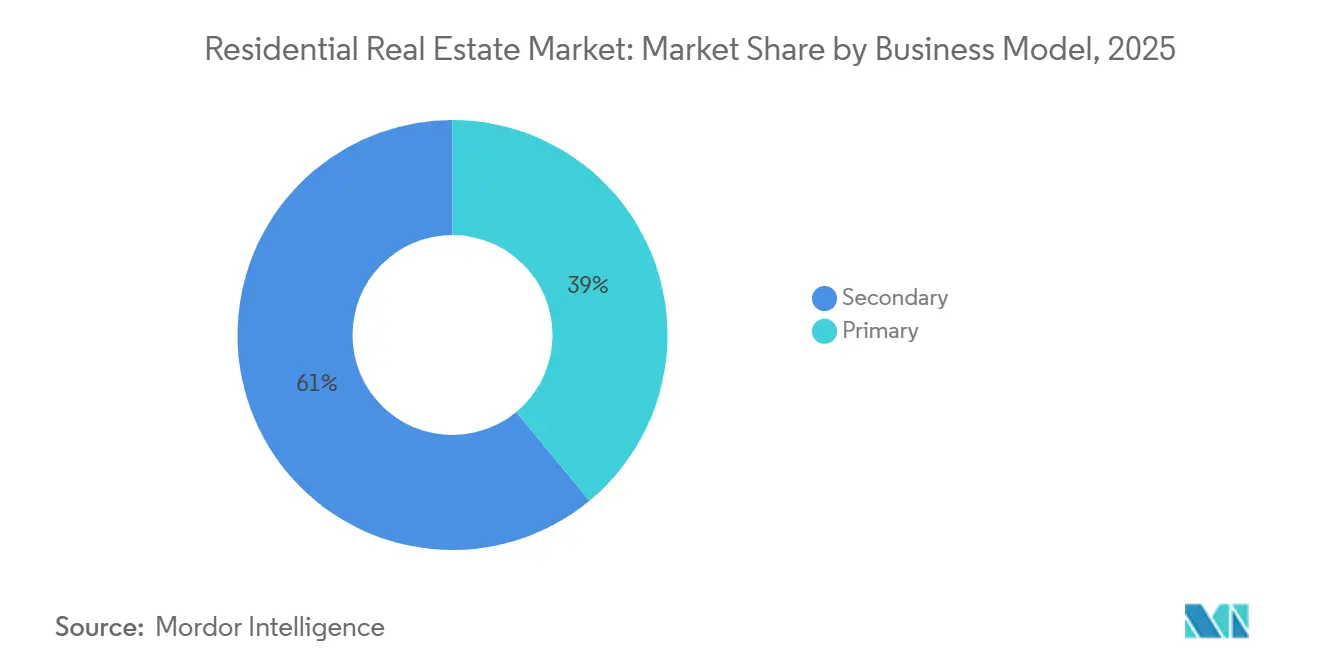
- In base al modello di business, nel 2025 il mercato secondario deteneva una quota del 61.0%; le vendite primarie sono destinate a crescere a un CAGR del 6.66% fino al 2031.
- Per modalità di vendita, le vendite dirette hanno registrato il 62.0% dell'attività nel 2025; si prevede che gli affitti cresceranno a un CAGR del 6.84% fino al 2031.
- Dal punto di vista geografico, la regione Asia-Pacifico ha dominato il mercato immobiliare residenziale con una quota del 34.50% nel 2025; si prevede inoltre che registrerà la crescita più rapida, con un tasso di crescita annuo composto (CAGR) del 6.96% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato immobiliare residenziale globale
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida urbanizzazione ed espansione della classe media | + 1.8% | Globale, concentrato nell'APAC (India, Indonesia, Vietnam), Africa subsahariana e America Latina | A lungo termine (≥ 4 anni) |
| Afflussi di capitali istituzionali BTR e SFR | + 1.2% | Mercati principali del Nord America e dell'UE, con espansione negli hub dell'APAC (Tokyo, Seul, Singapore) | Medio termine (2-4 anni) |
| Migrazione della ricchezza e domanda di seconde case nei centri con agevolazioni fiscali | + 0.9% | Emirati Arabi Uniti, Portogallo, Singapore, Monaco, alcune giurisdizioni caraibiche | Medio termine (2-4 anni) |
| Mandati net-zero che guidano il premio per l'ammodernamento ecologico | + 0.7% | Europa e Nord America, emergenti nell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Le migrazioni a rischio climatico rimodellano il sistema edilizio | + 0.6% | Nord America, Australia, UE | A lungo termine (≥ 4 anni) |
| Proprietà frazionata abilitata dalla blockchain | + 0.4% | Emirati Arabi Uniti, Singapore, Svizzera, alcuni stati degli Stati Uniti | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida urbanizzazione ed espansione della classe media
Le Nazioni Unite prevedono che entro il 2050 il 68% della popolazione mondiale risiederà in aree urbane, con un aumento di circa 2.5 miliardi di abitanti entro tale data, il 90% dei quali concentrato in Asia e Africa. Nella sola India, la formazione di nuove famiglie sta superando l'offerta di nuove unità abitative di circa 1.2-1.4 milioni di unità all'anno, comprimendo il deficit abitativo del paese a livelli critici, nonostante gli interventi governativi come il Pradhan Mantri Awas Yojana. Le soglie di reddito della classe media si stanno espandendo più rapidamente nelle economie del Sud-est asiatico: l'Indonesia ha registrato un aumento del 23% delle famiglie con un reddito annuo superiore a 5,000 dollari tra il 2022 e il 2025, alimentando direttamente l'assorbimento di appartamenti a Giacarta, Surabaya e Bandung. Questo fattore avvantaggia in modo sproporzionato la fascia di prezzo del mercato medio, che rappresenta il 47% delle transazioni del 2025, ma allo stesso tempo restringe i rapporti di accessibilità economica quando la crescita salariale è inferiore all'apprezzamento dei prezzi degli immobili. L'effetto combinato dell'urbanizzazione sulla scarsità di terreni e sugli investimenti in infrastrutture sta spingendo gli sviluppatori verso modelli di edilizia residenziale verticale e progetti orientati al trasporto pubblico, rimodellando i parametri di densità nelle città di secondo e terzo livello. Normative come il Real Estate (Regulation and Development) Act del 2016 (RERA) in India e i mandati di gestione fondiaria in Indonesia sono fattori abilitanti cruciali che riducono il rischio di realizzazione dei progetti e attraggono capitali istituzionali in mercati precedentemente informali.
Afflussi di capitali istituzionali BTR e SFR
Le allocazioni istituzionali ai portafogli build-to-rent (BTR) e single-family rental (SFR) hanno superato gli 85 miliardi di dollari a livello globale nel 2025, con un aumento del 31% su base annua, con le piattaforme nordamericane che hanno catturato il 52% di tale capitale. I fondi sovrani e i piani pensionistici stanno trattando gli alloggi in affitto come infrastrutture di base, attratti da rendimenti monetari indicizzati all'inflazione in media dal 4.5% al 5.8% netto, dalla stabilità normativa e da fattori demografici favorevoli come il ritardo nell'acquisto di una casa tra i Millennial e la Generazione Z. Nell'UE, l'offerta di BTR rappresenta ora il 18% dei nuovi completamenti multifamiliari nel Regno Unito e l'11% in Germania, affrontando una carenza strutturale di immobili in affitto gestiti professionalmente che ha abbassato i tassi di proprietà immobiliare ai minimi pluridecennali. L'Asia-Pacifico sta emergendo come la prossima frontiera: il Ministero giapponese del Territorio, delle Infrastrutture, dei Trasporti e del Turismo ha approvato incentivi alla zonizzazione BTR in 12 zone metropolitane nel 2025, mentre il Servizio Pensionistico Nazionale della Corea del Sud ha impegnato 2.1 trilioni di KRW (1.6 miliardi di USD) in fondi nazionali per l'edilizia residenziale in affitto. Questo capitale sta professionalizzando la gestione patrimoniale, integrando gli standard ESG e spingendo i rendimenti da locazione verso la convergenza con i proxy obbligazionari, intensificando al contempo la concorrenza con i singoli investitori nei mercati secondari. L'influenza normativa di enti come la Financial Conduct Authority (Regno Unito) e la Securities and Exchange Commission (Stati Uniti) garantisce la trasparenza e il rispetto delle norme di tutela degli inquilini, legittimando ulteriormente questa classe di attività per gli allocatori prudenti.
Mandati Net-Zero che guidano il premio Green-Retrofit
La Direttiva UE sulla prestazione energetica nell'edilizia impone agli immobili residenziali di raggiungere l'EPC E entro il 2030 e C entro il 2033, con un impatto su circa 35 milioni di abitazioni e innescando un ciclo di investimenti di ristrutturazione stimato in 275 miliardi di euro. Nel Regno Unito, gli immobili in affitto sub-E saranno soggetti a divieti di locazione a partire dal 2025, che si inaspriranno fino all'EPC C entro il 2028, con una conformità anticipata che già determina premi di vendita del 7%-11% per le case certificate green nelle principali città. Il Titolo 24 della California impone l'installazione di impianti solari fotovoltaici e batterie per le nuove case unifamiliari, aggiungendo 15,000-20,000 dollari di costi iniziali, ma supportato da finanziamenti PACE e programmi di mutui verdi. Oltre alla regolamentazione, la ristrutturazione sta rimodellando l'allocazione del capitale, poiché i quadri ESG istituzionali penalizzano gli asset ad alto contenuto di carbonio con costi di finanziamento più elevati. Il programma Green Mark di Singapore del 2024 offre sconti fino al 20% sull'imposta sulla proprietà per le abitazioni certificate esistenti, accelerandone l'adozione nel parco immobiliare obsoleto. Di conseguenza, la pressione normativa sta scomponendo le valutazioni degli asset all'interno dei micro-mercati, creando opportunità di alfa orientate all'ammodernamento per gli investitori proattivi.
La migrazione a rischio climatico rimodella i sistemi abitativi
Il rischio climatico rimodella migrazioni e prezzi. I dati del censimento degli Stati Uniti mostrano una migrazione interna netta superiore al 2.5% annuo (2023-2025) verso aree metropolitane interne come Boise, Spokane e Raleigh-Durham, mentre le contee costiere della Florida hanno registrato i loro primi deflussi netti in tre decenni. Secondo il Risk Rating 2.0 della FEMA, i premi assicurativi contro le inondazioni nelle zone ad alto rischio sono aumentati del 300-400%, riducendo la velocità di vendita del 18% nei codici postali interessati. In Australia, CoreLogic segnala sconti di valutazione del 12-15% nelle aree soggette a incendi boschivi del Nuovo Galles del Sud e del Victoria rispetto a quelle comparabili dell'entroterra, nonostante l'aumento dei prezzi nazionali. Gli sviluppatori stanno reindirizzando i capitali verso corridoi resilienti al clima, con i permessi per case unifamiliari statunitensi in aumento del 22% su base annua nei Grandi Laghi e nell'alto Sud-Est nel 2025, mentre i permessi costieri della California sono diminuiti del 9%. Questo cambiamento poco riconosciuto sta integrando la resilienza climatica nei quadri di valutazione e influenzerà sempre di più le gerarchie dei prezzi regionali, la pianificazione delle infrastrutture e le strategie di sviluppo.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crisi globale dell'accessibilità economica degli alloggi | -1.5% | Globale, più grave nei mercati sviluppati | A breve termine (≤ 2 anni) |
| Aumento dei tassi di interesse e standard di credito più rigidi | -1.1% | Nord America ed Europa, diffusione globale | A breve termine (≤ 2 anni) |
| Carenza di manodopera nel settore edile e volatilità dei costi dei materiali | -0.8% | Globale, acuto in Nord America ed Europa | Medio termine (2-4 anni) |
| I posti vacanti nel lavoro ibrido rallentano i centri urbani | -0.6% | Principali aree metropolitane a livello globale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crisi globale dell'accessibilità economica degli alloggi
L'accessibilità economica degli alloggi nei mercati OCSE ha raggiunto livelli di stress storici nel 2025, con il rapporto mediano prezzo/reddito delle abitazioni in aumento a 8.7x, guidato da Sydney (13.2x), Toronto (11.8x) e Auckland (10.9x). Nel Regno Unito, chi acquista per la prima volta necessita ora di 5.8 anni di reddito lordo per finanziare un acconto del 15%, rispetto ai 3.2 anni del 2010, spingendo le famiglie più giovani verso il settore degli affitti privati. Il rapporto a Hong Kong è sceso marginalmente a 18.8x, ma rimane proibitivo, con liste d'attesa per l'acquisto di case sovvenzionate che superano le 280,000 domande. I governi stanno rispondendo con controlli sull'accessibilità economica – restrizioni per gli acquirenti stranieri, tasse sulle case sfitte, limiti più severi al rapporto prestito/valore e l'eliminazione dei mutui a solo interesse – frenando i volumi delle transazioni e la domanda speculativa. I trasferimenti intergenerazionali finanziano attualmente circa il 38% degli acquisti di prima casa nel Regno Unito, rafforzando le disuguaglianze e limitando la mobilità del mercato. Queste pressioni gravano maggiormente sui segmenti entry-level e mid-market, che rappresentano oltre il 60% dei volumi unitari, e sono destinate a persistere in assenza di una crescita salariale sostenuta o di una significativa riforma dell'offerta.
Aumento dei tassi di interesse e standard di credito più restrittivi
Gli aumenti dei tassi delle banche centrali e le restrizioni più severe nella concessione di mutui ipotecari stanno riducendo il potere d'acquisto e i volumi delle transazioni nella maggior parte delle economie sviluppate. La Federal Reserve statunitense ha mantenuto i tassi tra il 5.25% e il 5.50% fino a metà del 2025, spingendo i tassi dei mutui fissi trentennali oltre il 7%, il livello più alto dal 2001, e contribuendo a un calo del 19% delle vendite di case esistenti rispetto al 2022. La Banca Centrale Europea ha mantenuto i tassi di riferimento al 4.0% nel 2025, riducendo la disponibilità di credito in mercati come Germania e Francia, dove predominano i mutui a tasso variabile, e le rate mensili sono aumentate dal 28% al 35% per i nuovi mutuatari. Le economie emergenti con valute ancorate al dollaro hanno dovuto affrontare una pressione aggravata: i tassi dei mutui negli Emirati Arabi Uniti sono saliti dal 3.5% nel 2021 al 6.2% nel 2025, raffreddando i volumi delle transazioni a Dubai del 14% nonostante la forte domanda di ricchezza migratoria. Gli istituti di credito hanno contemporaneamente inasprito gli standard: le banche del Regno Unito hanno ridotto i multipli massimi del rapporto prestito/reddito da 5.5x a 4.5x per la maggior parte dei richiedenti, e le autorità di regolamentazione australiane hanno imposto stress test a 3 punti percentuali in più rispetto al tasso effettivo. Queste forze combinate stanno comprimendo le coorti di acquirenti per la prima volta e prolungando i periodi di detenzione, frenando il turnover e rallentando l'apprezzamento dei prezzi anche nei mercati con vincoli di offerta.
Analisi del segmento
Per tipologia di proprietà: la vita verticale guadagna mentre l'espansione orizzontale prende di mira la ricchezza
Appartamenti e condomini rappresentavano il 59.0% del totale globale nel 2025, la quota maggiore del mercato immobiliare residenziale per tipologia di prodotto, sostenuta da una maggiore efficienza nell'uso del suolo nei centri urbani densi e dalla domanda continua nelle città di accesso. Questa concentrazione riflette i vantaggi economici dell'altezza nei quartieri centrali, con i principali sviluppatori che utilizzano torri più alte per ripartire i costi del terreno e mantenere margini di progetto accettabili anche in presenza di inflazione dei fattori produttivi. Ville e case unifamiliari rimangono la categoria in più rapida crescita, con un CAGR del 6.23% previsto tra il 2026 e il 2031, poiché gli acquirenti benestanti cercano più spazio, privacy e i vantaggi di uno stile di vita più agiato nei quartieri a bassa densità. Alcuni mercati del Golfo continuano a dare priorità alle comunità orizzontali che combinano lotti privati con servizi da club, il che ha rafforzato l'assorbimento di immobili di lusso nella fascia alta del settore immobiliare residenziale. Gli sviluppatori in India hanno ampliato la tipologia di ville nei sottomercati ad alta domanda, sia per il tempo libero che per le aree suburbane, con l'obiettivo di intercettare la domanda di non residenti e di immobili di categoria superiore, dato che la disponibilità di mutui rimane favorevole per le famiglie ad alto reddito.
La crescita di case a schiera e duplex in Nord America ed Europa illustra l'ascesa dei formati "missing middle", che aggiungono unità all'interno di quartieri consolidati senza tipologie di grattacieli. Le soluzioni modulari e prefabbricate hanno migliorato la velocità di costruzione e la prevedibilità dei costi per determinati programmi, supportando gli obiettivi di accessibilità economica laddove la standardizzazione e la scala di approvvigionamento riducono l'economia unitaria. Anche gli standard di qualità e i codici energetici sono confluiti, con gli sviluppatori che investono nelle prestazioni dell'involucro, nell'efficienza HVAC e nei parametri di tenuta all'aria che riducono i costi operativi per i residenti. Con l'offerta concentrata nei formati verticali e la domanda diversificata, il mercato immobiliare residenziale offre proposte di valore distinte attraverso le forme costruite che continueranno a modellare i modelli di prezzo e di assorbimento in base alla posizione e alla fascia di reddito. [2] https://www.emaar.com/
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per fascia di prezzo: i volumi del mercato medio ancorano la scala mentre il lusso supera la velocità del margine
Il segmento di mercato medio ha rappresentato il 47.0% del volume di unità vendute nel 2025, contribuendo in modo determinante alla dimensione del mercato immobiliare residenziale globale per fascia di prezzo, poiché i costruttori privilegiano layout funzionali e un accesso agevole ai trasporti per le famiglie con doppio reddito. Le strategie di branding che offrono finiture di pregio e funzionalità di domotica a prezzi accessibili continuano a catturare la domanda elastica, soprattutto se abbinate a incentivi finanziari mirati. L'assorbimento da parte degli acquirenti sensibili al prezzo migliora quando le rate mensili si riducono grazie a sconti sui tassi di interesse o a piccoli aggiustamenti di prezzo, e questa reattività ha reso il segmento di mercato medio un obiettivo primario per la rotazione delle scorte in diverse grandi aree metropolitane. Gli sviluppatori stanno allineando il mix di prodotti alla distribuzione dei redditi locali, il che ha prodotto profili di prevendita più stabili nei mercati con forti poli occupazionali e distretti scolastici consolidati.
Si prevede che i segmenti di lusso e super-prime del mercato immobiliare residenziale cresceranno a un CAGR del 6.30% nel periodo 2026-2031, sostenuti da acquirenti con elevata liquidità, residenze di marca e capitali internazionali alla ricerca di immobili di prestigio, percorsi di residenza e coperture contro l'inflazione. Le campagne di vendita per i lanci premium in India e negli Emirati Arabi Uniti dimostrano la rapidità di adozione quando il marchio, la posizione e i programmi di servizi sono in linea con le preferenze degli acquirenti con un elevato patrimonio netto. Nello stesso periodo, i progetti di edilizia abitativa a prezzi accessibili sovvenzionata rimangono centrali nei mercati emergenti, dove il supporto programmatico riduce i costi di finanziamento e garantisce la domanda per le fasce di prezzo target. I costruttori in questi programmi hanno puntato sulla costruzione industrializzata per mantenere i margini delle unità rispettando al contempo i tempi di consegna, dimostrando che il controllo dei costi è compatibile con gli standard di qualità su larga scala. [3] https://ri.tenda.com/en
Per modello di business: le vendite primarie aumentano grazie agli incentivi dei costruttori, mentre i volumi secondari ristagnano
Il mercato secondario ha rappresentato il 61.0% delle transazioni del 2025, la quota più ampia del mercato immobiliare residenziale misurata per canale di vendita, riflettendo una solida base di stock esistente e un turnover degli annunci più lento a causa degli effetti di lock-in. Allo stesso tempo, si prevede che le vendite primarie cresceranno a un CAGR del 6.66% fino al 2031, poiché i costruttori implementano incentivi aggressivi, tra cui riduzioni dei tassi e crediti di chiusura che stimolano la domanda nelle comunità pronte per essere abitate. Negli Stati Uniti, le principali piattaforme hanno registrato elevati tassi di acquisizione su mutui e titoli di proprietà in-house, migliorando la conversione dei clienti e fornendo maggiori leve per gestire l'accessibilità economica al momento della vendita. I costruttori hanno accettato margini di profitto a breve termine inferiori in cambio di una rotazione più rapida degli inventari, continuando al contempo a ottimizzare i lotti controllati per ridurre il rischio fondiario ciclo-ciclo.
In diverse grandi aree metropolitane indiane, le vendite primarie prevalgono, dove gli sviluppatori anticipano le prevendite e utilizzano piani di pagamento legati alla costruzione che creano flussi di cassa prevedibili e incentivano progressi tempestivi. Anche le strutture di prestito programmatico del Brasile hanno sostenuto lanci e vendite primarie, indirizzando mutui agevolati verso acquirenti idonei e migliorando la posizione del capitale circolante degli sviluppatori. Queste dinamiche suggeriscono che il mercato immobiliare residenziale continuerà a mostrare uno spostamento del mix verso le nuove costruzioni nelle giurisdizioni in cui incentivi, autorizzazioni e quadri di sovvenzione sono in linea con la domanda e dove l'inventario di rivendita rimane limitato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per modalità di vendita: gli affitti superano la proprietà per quanto riguarda il premio di flessibilità e l'istituzionalizzazione
Le vendite dirette hanno rappresentato il 62.0% dell'attività del 2025, la quota maggiore per modalità di locazione nel mercato immobiliare residenziale, riflettendo le preferenze culturali e gli obiettivi di creazione di ricchezza in diverse regioni. Si prevede che gli affitti cresceranno a un CAGR del 6.84% fino al 2031, supportati da vincoli di accessibilità economica, da un ritardo nella formazione dei nuclei familiari e dall'emergere di un patrimonio gestito da istituzioni che offre coerenza nelle operazioni e nei servizi. Gli operatori di portafoglio hanno investito in tecnologia, sistemi di manutenzione e modelli di servizio al cliente che riducono gli attriti e stabilizzano l'occupazione, rendendo gli affitti competitivi rispetto alla proprietà in termini di costo totale e convenienza. I costruttori hanno anche creato piattaforme incentrate sugli affitti per soddisfare la domanda delle famiglie che cercano soluzioni unifamiliari senza vincoli di proprietà.
Le normative di mercato in materia di locazione e limiti di canone variano a seconda della giurisdizione, ma una maggiore chiarezza sui diritti tra locatori e inquilini e un'applicazione standardizzata stanno attraendo più capitale istituzionale verso le strategie di locazione. In alcuni mercati asiatici, il passaggio da modelli tradizionali basati su depositi a canoni di locazione mensili ha aumentato la domanda di residenze gestite da professionisti, spesso all'interno di quartieri a uso misto che combinano residenza con servizi lavorativi e di stile di vita. Man mano che costruttori, operatori e istituti di credito si allineano su rendimenti locativi durevoli e standard di servizio, è probabile che il mercato immobiliare residenziale veda una maggiore disponibilità di capitali per immobili residenziali multifamiliari e unifamiliari in affitto sia nelle città di accesso che in quelle secondarie.
Analisi geografica
Mercato immobiliare residenziale della regione Asia-Pacifico
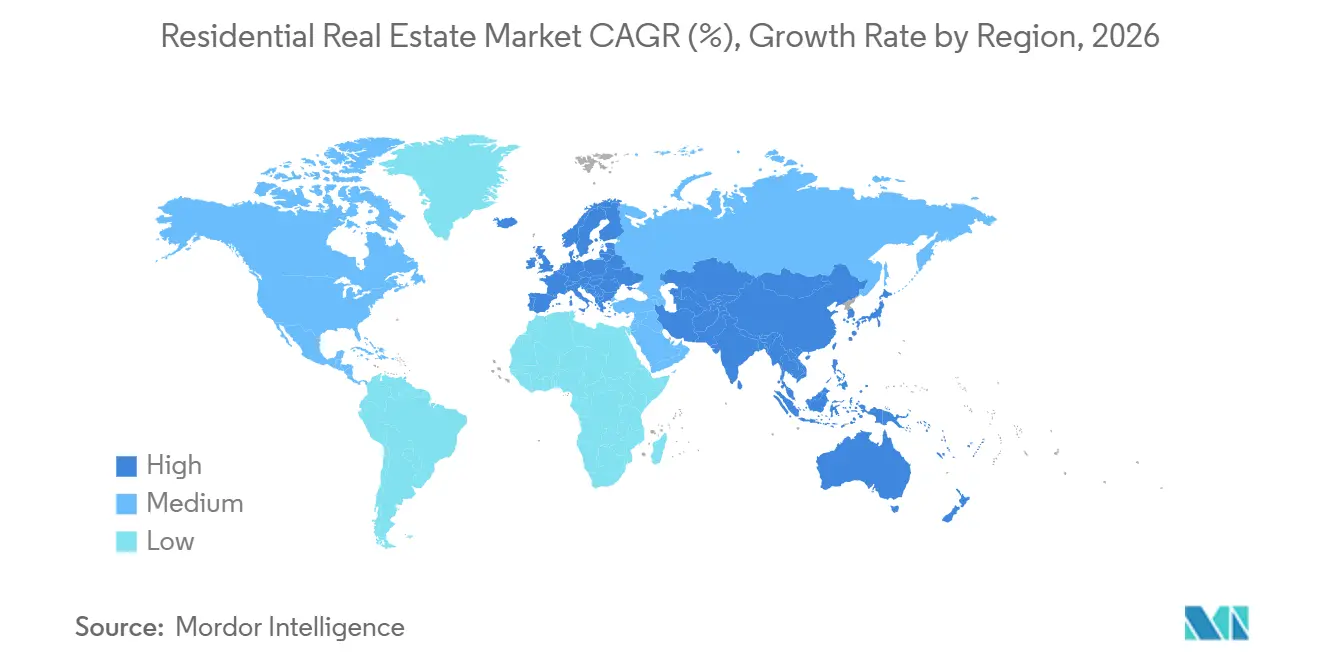
Nel 2025, la regione Asia-Pacifico ha rappresentato il 34.50% dell'attività globale e si prevede che crescerà a un tasso annuo composto del 6.96% tra il 2026 e il 2031, diventando così la regione più grande e quella a più rapida crescita nel mercato immobiliare residenziale. In India, la realizzazione di progetti edilizi supportata da politiche mirate rimane un pilastro fondamentale, con il programma PMAY-Urban 2.0 che sostiene la domanda attraverso sussidi sugli interessi, riforme in materia di approvazioni e un monitoraggio trasparente delle tappe fondamentali dei progetti. In Cina, gli sviluppatori statali hanno guadagnato quote di mercato assorbendo i progetti in fase di sviluppo e contribuendo alla stabilità dei quartieri urbani di pregio, mentre i volumi a livello nazionale continuano a razionalizzarsi. I mercati urbani giapponesi mantengono una crescita costante degli affitti e prodotti ipotecari a lungo termine a tassi bassi, supportando la resilienza delle transazioni. I mercati degli affitti australiani, caratterizzati da una forte domanda, riflettono la continua migrazione e le frizioni tra domanda e offerta, rafforzando l'interesse per lo sviluppo laddove la fattibilità lo consenta. In tutto il Sud-est asiatico, i complessi residenziali integrati si stanno espandendo per intercettare l'urbanizzazione trainata dall'occupazione e la formazione di nuove famiglie, sostenendo la domanda di case di fascia media e per chi acquista la prima casa nei principali corridoi. [4] https://mohua.gov.in/
Mercato immobiliare residenziale del Nord America
In Nord America si riscontra un notevole deficit di offerta e persistenti problemi di accessibilità economica, ma la stabilizzazione dei tassi e gli incentivi sulle nuove costruzioni stanno contribuendo a sbloccare le transazioni nel settore immobiliare residenziale. I costruttori continuano a fissare i prezzi in linea con il mercato, con il supporto finanziario, cercando di movimentare le scorte per compensare la pressione sui margini e spostando l'attenzione sulla segmentazione delle comunità in base al profilo dell'acquirente. Negli Stati Uniti, i vincoli normativi e i lunghi cicli di approvazione sono ancora vincolanti in molte giurisdizioni, il che limita l'elasticità dell'offerta e rallenta il riequilibrio nelle aree metropolitane con risorse limitate. Le principali città canadesi rimangono carenti di offerta, poiché la crescita demografica e l'immigrazione sostengono la formazione di nuove famiglie, mentre le normative e gli stress test influenzano la capacità di acquisto degli acquirenti. La crescita regionale del Messico beneficia dei posti di lavoro creati dalla delocalizzazione in centri manifatturieri, convogliando la domanda verso la forza lavoro e gli alloggi di fascia media in diversi corridoi industriali.
Mercato immobiliare residenziale in EMEA e Sud America
L'Europa si trova ad affrontare un duplice imperativo: riqualificare il patrimonio edilizio obsoleto e inasprire gli standard per le nuove costruzioni ai sensi della Direttiva EPBD, creando sia una pressione sui costi sia un ampio e interessante canale di ammodernamento nel mercato immobiliare residenziale. I proprietari che investono nell'efficienza energetica registrano un migliore reddito operativo netto grazie a minori costi delle utenze per gli inquilini e a piccoli sovrapprezzi per l'affitto, rafforzando le argomentazioni a lungo termine a favore della modernizzazione. Gli investimenti nel settore residenziale rimangono un'allocazione privilegiata per le istituzioni che cercano flussi di cassa difensivi e indicizzati all'inflazione nel settore residenziale, degli alloggi per studenti e delle residenze per anziani. In Medio Oriente e in alcune parti dell'Africa, la Vision 2030 dell'Arabia Saudita e i programmi di edilizia residenziale attiva hanno avanzato gli obiettivi di proprietà, continuando al contempo ad ampliare la capacità di erogazione e l'idoneità al supporto. Gli Emirati Arabi Uniti continuano ad attrarre acquirenti internazionali per gestire comunità pianificate e residenze di marca, supportati da opzioni di residenza a lungo termine e da normative favorevoli agli investimenti. Il Brasile consolida l'attività del Sud America attraverso Minha Casa Minha Vida, dove l'ampliamento dell'idoneità e la revisione dei limiti massimi hanno sostenuto lanci e vendite nel 2025, supportando una gamma diversificata di fasce di prezzo.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
L'offerta globale rimane frammentata al di fuori di una piccola coorte di costruttori di grandi dimensioni, con molti sviluppatori regionali e locali che contribuiscono con volumi significativi nei loro sottomercati nel mercato immobiliare residenziale. Le principali piattaforme statunitensi hanno sviluppato modelli verticalmente integrati nello sviluppo del territorio, nei mutui e nei titoli, aumentando i tassi di acquisizione e offrendo un maggiore controllo sulle leve di convenienza durante i cicli di vendita. Tempi di ciclo di costruzione più rapidi, una gestione più rigorosa del capitale circolante e strumenti di coinvolgimento digitale sono fondamentali per migliorare la rotazione delle scorte e mantenere il ritorno sul capitale proprio in diversi macroambienti. Queste strategie operative, abbinate a una diversificazione geografica selettiva e alla segmentazione del marchio in base alle esigenze degli acquirenti, hanno sostenuto l'aumento delle quote di mercato nel segmento delle nuove abitazioni.
Diversi leader nel mercato immobiliare residenziale si sono anche espansi in strategie di affitto per soddisfare la domanda di comunità pronte per essere abitate senza impegni di proprietà, utilizzando SFR e build-to-rent per diversificare le entrate e accelerare la conversione di cassa. Gli acquirenti istituzionali continuano ad acquisire portafogli stabilizzati e alcuni costruttori monetizzano le comunità in affitto attraverso vendite in blocco piuttosto che detenerle a lungo termine, riducendo l'intensità di capitale e mantenendo attivi i progetti di sviluppo. In Europa, i grandi proprietari hanno dato priorità alla modernizzazione e alla decarbonizzazione, investendo in involucri edilizi e sistemi di riscaldamento che migliorano l'esperienza degli inquilini e le prestazioni del portafoglio a lungo termine. [5] https://investor.drhorton.com/
Nel segmento premium, i marchi e le partnership con operatori del settore alberghiero o studi di design hanno guadagnato terreno, in particolare negli Emirati Arabi Uniti e in India, dove le residenze di marca rafforzano i prezzi e accelerano le vendite nel mercato immobiliare residenziale. Gli sviluppatori continuano a lanciare piani urbanistici a fasi che integrano abitazioni con spazi commerciali , ricreativi e uffici per incrementare l'assorbimento e sfruttare i vantaggi derivanti dalla posizione privilegiata. In tutte le fasce di prezzo, la concorrenza si sta alzando in termini di prestazioni energetiche, integrazione tecnologica e servizio clienti, poiché gli acquirenti attribuiscono maggiore importanza al costo totale di proprietà e alla qualità della vita.
Leader del settore immobiliare residenziale
DR Horton, Inc.
Corporazione Lennar
Pulte Group, Inc.
NVR, Inc.
Toll Brothers, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Dicembre 2025: Aldar Properties e Mubadala Capital lanciano Aldar Capital, una piattaforma di gestione degli investimenti con sede ad Abu Dhabi Global Market, con l'obiettivo di raccogliere 1 miliardo di dollari per il suo fondo inaugurale nel 2026, per incanalare capitali istituzionali globali in opportunità residenziali e infrastrutturali negli Emirati Arabi Uniti e nella più ampia regione del Consiglio di cooperazione del Golfo.
- Novembre 2025: il programma brasiliano Minha Casa Minha Vida ha rivisto le strutture dei sussidi e i limiti del valore immobiliare, aumentando i limiti nelle grandi aree metropolitane ed estendendo l'idoneità alle fasce di reddito medio per sbloccare una domanda aggiuntiva e sostenere i lanci degli sviluppatori.
- Ottobre 2025: DR Horton acquisisce SK Builders, rafforzando la propria presenza nelle aree metropolitane in forte crescita della Carolina del Sud e potenziando i vantaggi di scala nel settore immobiliare residenziale di fascia bassa.
- Giugno 2025: KKR ha acquisito un portafoglio multifamiliare da 2.1 miliardi di dollari che comprende 5,200 unità in 18 proprietà di Classe A in California, Florida e Texas, rafforzando la sua convinzione nelle aree metropolitane ad alta crescita.
Ambito e metodologia
Il settore immobiliare residenziale è un'area sviluppata affinché le persone possano vivere. Come definito dalle ordinanze sulla zonizzazione locale, gli immobili residenziali non possono essere utilizzati per scopi commerciali o industriali. Un'analisi di fondo completa del mercato immobiliare residenziale, compresa la valutazione dell'economia e il contributo dei settori economici, panoramica del mercato, stima delle dimensioni del mercato per segmenti chiave e tendenze emergenti nei segmenti di mercato, dinamiche di mercato e tendenze geografiche, e l'impatto del COVID-19 è incluso nel rapporto.
Il mercato immobiliare residenziale è segmentato per tipologia (appartamenti e condomini, case e ville fondiarie) e geografia (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa, America Latina e resto del mondo). Il rapporto offre le dimensioni del mercato e le previsioni per il mercato immobiliare residenziale in valore (USD) per tutti i segmenti di cui sopra.
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Perché ora il capitale istituzionale si sta spostando verso il settore immobiliare?
Gli investitori istituzionali stanno spostando gli investimenti dagli asset commerciali a basso rendimento al mercato immobiliare residenziale globale, dove un'occupazione stabile e una crescita degli affitti legata all'inflazione promettono rendimenti superiori, adeguati al rischio.
Quale regione offre la crescita più forte nel breve termine?
L'area Asia-Pacifico è in testa con un CAGR del 6.96% fino al 2031, sostenuto dall'urbanizzazione, dall'aumento dei redditi della classe media e dalla spesa infrastrutturale proattiva registrata in Cina, India e nel Sud-est asiatico.
In che modo le norme net-zero incidono sulle valutazioni?
Gli immobili che già rispettano rigorosi codici di efficienza energetica comportano aumenti di prezzo e di affitto, mentre quelli non conformi devono affrontare costi di ristrutturazione che possono erodere il valore, soprattutto in Europa e Nord America.
L'aumento dei tassi di interesse farà crollare la domanda immobiliare?
La restrizione del credito sta rallentando le transazioni immobiliari, ma allo stesso tempo sta incrementando la domanda di affitti, sostenendo la crescita complessiva dei ricavi del mercato immobiliare residenziale globale nonostante le difficoltà.
Quanto è grave la carenza globale di alloggi?
Le carenze variano a seconda del mercato: gli Stati Uniti mancano fino a 3.8 milioni di unità, la Germania potrebbe avere un deficit di 1 milione entro il 2027 e l'Australia punta a 1.2 milioni di nuove case in cinque anni, evidenziando diffuse lacune nell'offerta che sostengono la domanda a lungo termine.


