

Dimensioni e quota del mercato dei piani cottura a induzione residenziali
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 17.54 miliardo di dollari |
| Dimensione del mercato (2031) | 23.90 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.39% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
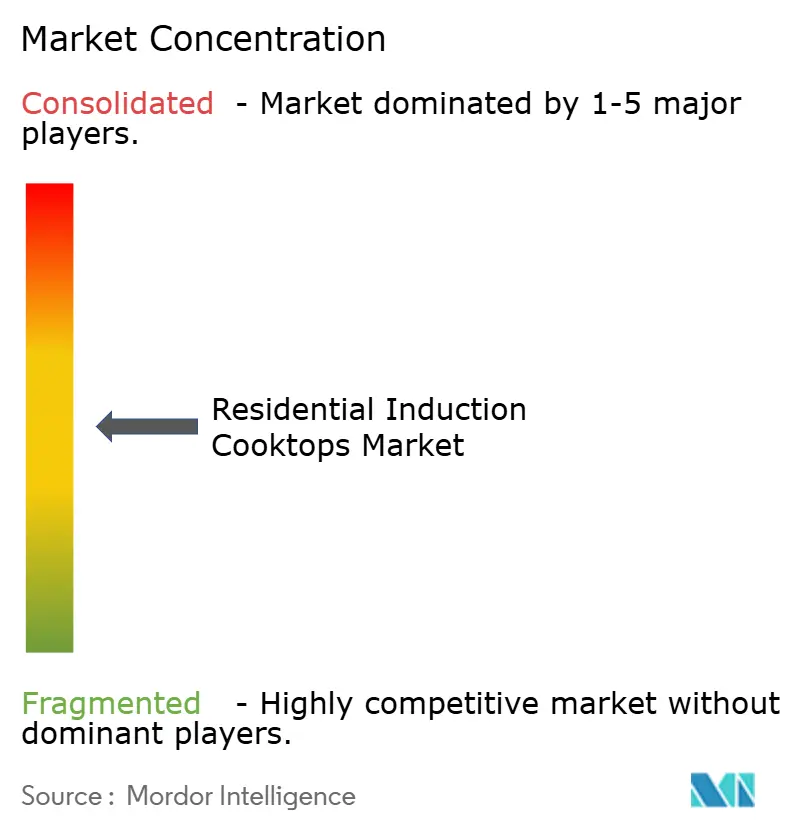
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei piani cottura a induzione residenziali di Mordor Intelligence
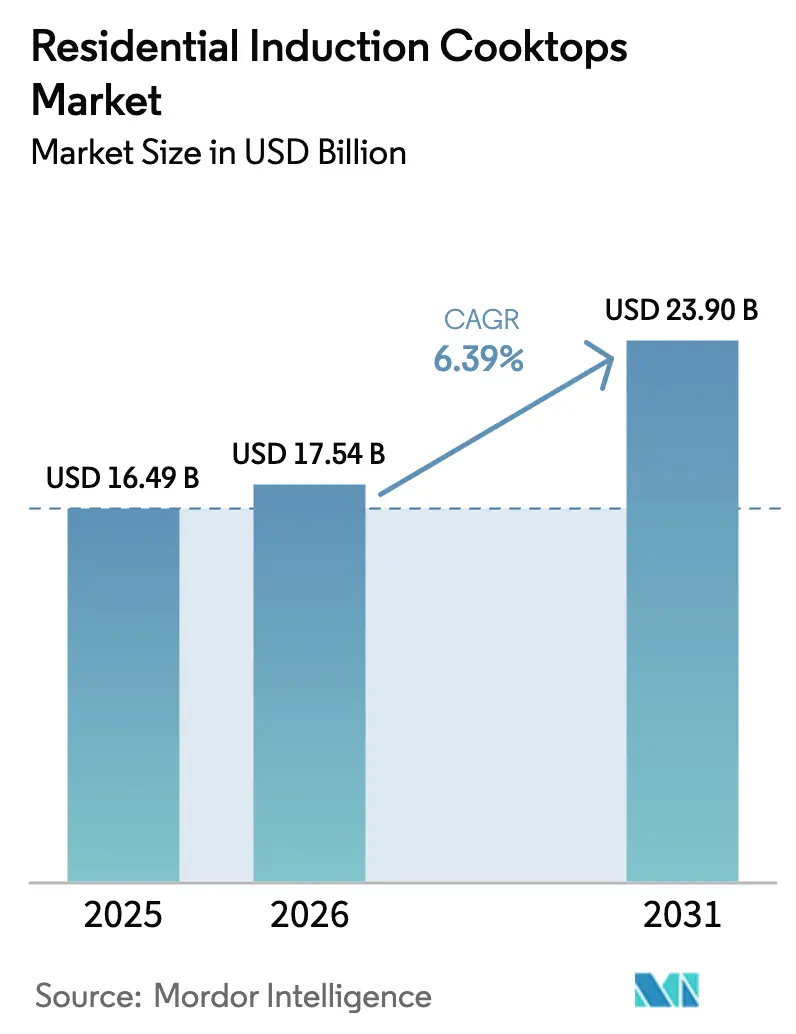
Si prevede che il mercato dei piani cottura a induzione residenziali aumenterà da 16.49 miliardi di dollari nel 2025 a 17.54 miliardi di dollari nel 2026 e raggiungerà i 23.90 miliardi di dollari entro il 2031, con un CAGR del 6.39% nel periodo 2026-2031. Il cambiamento della parità di prezzo sta accelerando l'adozione, con l'Europa che avanza nuovi requisiti di Ecodesign per gli elettrodomestici e rende obbligatoria la rendicontazione delle emissioni per gli apparecchi a gas, il che rafforza l'efficacia relativa dei sistemi a induzione con elevato trasferimento di energia alle pentole. L'aumento degli standard negli Stati Uniti contribuisce a questa inclinazione strutturale, da quando il Dipartimento dell'Energia ha finalizzato le norme per il risparmio energetico che spingono i produttori verso topologie più efficienti e scelte di componenti allineate. Il profilo di efficienza dell'induzione rispetto ai progetti a gas e radianti gioca ancora un ruolo centrale nel processo decisionale dei consumatori, supportato dai progressi nell'elettronica di potenza che riducono le perdite e l'ingombro degli inverter. Le modifiche alle normative e alle politiche regionali si uniscono alle innovazioni progettuali per ridurre gli ostacoli alla ristrutturazione, ampliare le famiglie a cui rivolgersi e ampliare le opportunità di distribuzione tra le fasce di valore all'interno del mercato dei piani cottura a induzione residenziali.
Punti chiave del rapporto
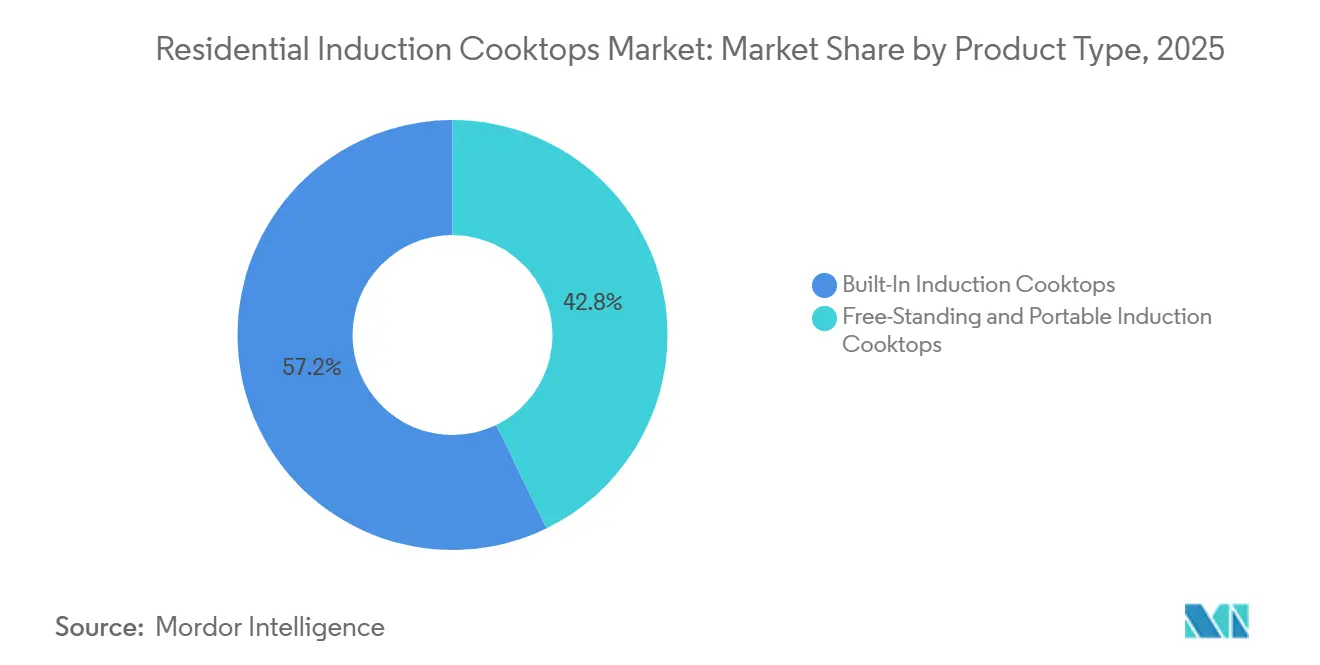
- Per tipologia di prodotto, nel 2025 i piani cottura a induzione da incasso rappresentavano il 57.20% del mercato dei piani cottura a induzione residenziali, mentre si prevede che le varianti indipendenti e portatili cresceranno a un CAGR del 7.45% fino al 2031.
- In base alle dimensioni del piano cottura, le configurazioni da tre a quattro zone rappresentavano il 45.40% della quota di mercato dei piani cottura a induzione residenziali nel 2025, mentre si prevede che i modelli a due zone cresceranno a un CAGR dell'8.28% fino al 2031.
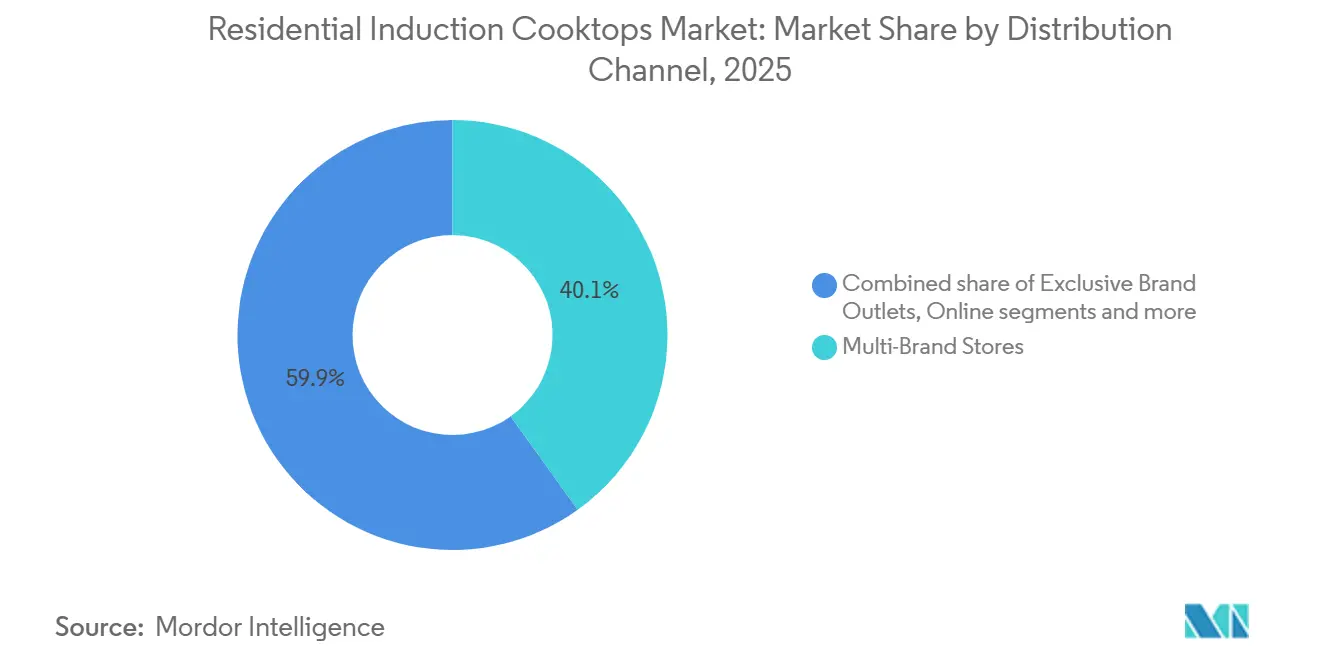
- Per canale di distribuzione, nel 2025 i negozi multimarca detenevano il 40.05% della quota di mercato dei piani cottura a induzione residenziali, mentre si prevede che i canali online registreranno un CAGR del 9.16% entro il 2031.
- In termini geografici, nel 2025 la regione Asia-Pacifico deteneva il 45.40% della quota di mercato dei piani cottura a induzione residenziali e si prevede che crescerà a un CAGR dell'8.83% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei piani cottura a induzione residenziali
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Norme obbligatorie sull'efficienza energetica | + 1.8% | Globale, nucleo in UE, Nord America, Cina | Medio termine (2-4 anni) |
| Adozione urbana di cucine intelligenti e ristrutturazioni | + 1.3% | Nord America e UE, espandendosi nei centri urbani dell'Asia | Medio termine (2-4 anni) |
| Elettrificazione sostenuta dal governo in Asia | + 2.1% | Nucleo APAC con ricadute su MEA | A lungo termine (≥ 4 anni) |
| Riduzione dei costi dell'elettronica di potenza a banda larga | + 1.0% | Globale, più veloce dove le fabbriche sono locali | A lungo termine (≥ 4 anni) |
| Micro-vivere guida la domanda portatile | + 0.6% | Nazionale, precoce nelle aree urbane dense | A breve termine (≤ 2 anni) |
| Integrazione di sistemi di gestione energetica basati sull'intelligenza artificiale | + 1.5% | Adozione globale e precoce nelle regioni tecnologicamente avanzate (Nord America, UE, centri urbani APAC) | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Normative obbligatorie sull'efficienza energetica nelle economie chiave
I cambiamenti normativi negli Stati Uniti e in Europa stanno rimodellando il mercato dei piani cottura a induzione per uso residenziale. La Direct Final Rule del Dipartimento dell'Energia degli Stati Uniti limita il consumo energetico annuo dei piani cottura elettrici a elemento liscio a 207 kilowattora a partire da gennaio 2028, promuovendo design ad alta efficienza [1] Dipartimento dell'Energia degli Stati Uniti, "Programma di conservazione dell'energia: standard di conservazione dell'energia per i prodotti di cottura convenzionali per i consumatori", Energy.gov. . In Europa, standard di ecodesign più rigorosi migliorano la trasparenza delle prestazioni e delle emissioni, aumentando le sfide di conformità per gli apparecchi a gas, ma al contempo incrementando l'attrattiva dei piani cottura a induzione grazie alla loro efficienza energetica. I produttori si stanno concentrando su design a induzione con semiconduttori avanzati per ridurre le perdite di commutazione. Gli aggiornamenti agli standard e ai protocolli di test semplificano le opzioni di progettazione, consentendo piattaforme scalabili e ad alta efficienza per tutti i marchi. Questi sviluppi normativi stanno guidando la crescita del mercato allineando i design dei prodotti ai requisiti di conformità e alla domanda dei consumatori di soluzioni a basso consumo energetico fino al 2031.
Crescente adozione urbana di cucine intelligenti e ristrutturazioni di lusso
La crescente adozione di funzionalità connesse, l'interoperabilità e le preferenze di ristrutturazione di fascia alta stanno guidando la domanda di piani cottura a induzione nelle abitazioni urbane. L'utilizzo di elettrodomestici intelligenti, inclusi forni e dispositivi da cucina connessi, ha raggiunto il 12.8% nell'Unione Europea, con il 14.2% che utilizza sistemi di gestione energetica connessi a Internet [2] Eurostat, “Dispositivi connessi a Internet nell'UE”, ec.europa.eu, 2024. Raccomandazioni basate sull'intelligenza artificiale, cottura guidata, connettività con app e integrazione con assistenti digitali stanno rendendo i piani cottura a induzione un'interfaccia digitale chiave nelle cucine moderne. Produttori e partner di semiconduttori stanno migliorando il controllo vocale, le interfacce touch e la comunicazione tra marchi attraverso standard aperti. Opzioni premium come i piani cottura a induzione con aspirazione integrata rispondono alle esigenze strutturali e di ventilazione, riducendo i requisiti di canalizzazione nelle aree urbane. I messaggi dei fornitori evidenziano i vantaggi in termini di salute, sicurezza e qualità dell'aria, in linea con le iniziative di elettrificazione urbana.
Elettrificazione della cucina sostenuta dal governo in Asia
In tutta l'Asia, gli sforzi stanno integrando la cottura elettrica efficiente nei programmi di cottura pulita ed elettrificazione, stimolando il mercato dei piani cottura a induzione residenziali. L'India si concentra sull'implementazione presso istituzioni pubbliche, sul miglioramento dell'etichettatura e sulle tariffe che supportano la cottura elettrica negli stati con prezzi dell'elettricità favorevoli. L'Asia meridionale e sudorientale stanno incorporando i dispositivi a induzione nelle strategie per ridurre le importazioni di combustibili e migliorare la qualità dell'aria interna. Le nazioni ricche di energia idroelettrica utilizzano l'elettricità a basse emissioni di carbonio per promuovere soluzioni di cottura moderne, mentre i progetti pilota definiscono le soglie di accesso all'elettricità per un utilizzo continuativo. Nell'Africa subsahariana, l'80% delle famiglie non ha accesso alla cottura pulita. Nuove politiche e investimenti, sostenuti da un impegno globale di 2.2 miliardi di dollari, hanno guidato i progressi in Ghana, Kenya e Nigeria. Gli investimenti sono aumentati nel 2023, coprendo la maggior parte delle popolazioni precedentemente non servite [3] Agenzia internazionale per l'energia, "Accesso universale alla cottura pulita in Africa", iea.org.
Calo dei costi dell'elettronica di potenza a banda larga
I dispositivi in carburo di silicio e nitruro di gallio stanno migliorando l'efficienza degli inverter, consentendo stadi di potenza a induzione più piccoli e più freddi, riducendo i costi di sistema nei piani cottura a induzione residenziali. Le frequenze di commutazione e le prestazioni termiche migliorate consentono design compatti per contenitori portatili, riducendo al minimo le esigenze di raffreddamento attivo e ampliando le opzioni di fattore di forma. La produzione su scala di 300 millimetri per dispositivi a banda larga migliora l'economia unitaria e riduce i tempi di consegna per i componenti di potenza avanzati. Gli studi mostrano un'efficienza del convertitore di quasi il 97% a livelli di potenza domestica, bilanciando prestazioni e costi con dispositivi ibridi. Questi progressi favoriscono la miniaturizzazione e semplificano la gestione termica per i segmenti portatili e da incasso. I costi inferiori dei semiconduttori a banda larga consentono inoltre ai marchi di fascia media di offrire piattaforme di piani cottura efficienti e competitive nel mercato residenziale.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo iniziale rispetto a gas e bobina | -1.5% | Globale, acuto in Asia e Sud America, sensibili ai prezzi | A breve termine (≤ 2 anni) |
| Compatibilità limitata con le pentole | -0.9% | Globale, più forte nell'India rurale e nell'Africa subsahariana | Medio termine (2-4 anni) |
| Fornitura di energia elettrica intermittente nei mercati emergenti | -1.2% | APAC, Africa, America Latina | A breve termine (≤ 2 anni) |
| Esitazione del consumatore dovuta alla tecnologia non familiare | -0.8% | Globale, più forte nelle fasce demografiche più anziane e nelle regioni rurali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi iniziali elevati rispetto alle cucine a gas e a serpentina
I prezzi di ingresso elevati rimangono una sfida per le famiglie attente al budget, nonostante i miglioramenti nel costo totale di proprietà in molte regioni del mercato dei piani cottura a induzione residenziali. Negli Stati Uniti, i programmi di incentivi riducono i costi iniziali per gli acquirenti con reddito qualificato, mentre in Europa, i prezzi di acquisto più elevati per i modelli a induzione rispetto alle unità a gas o a serpentina rallentano l'adozione, dove i sussidi o le tariffe elettriche non riescono a colmare il divario. I modelli di finanziamento e pay-as-you-go nei mercati emergenti affrontano i problemi di convenienza, ma le famiglie spesso danno priorità a costi iniziali inferiori rispetto ai risparmi a lungo termine. I marchi premium si concentrano su prestazioni, connettività e riduzione del rumore, mentre i marchi di fascia media enfatizzano il valore attraverso funzionalità e garanzie in bundle. Questi fattori influenzeranno i tassi di adozione nelle diverse regioni e nei diversi canali di vendita al dettaglio.
Compatibilità limitata con le pentole (ferromagnetiche)
I requisiti per le pentole ferromagnetiche pongono sfide per chi acquista per la prima volta piani cottura a induzione residenziali, spesso portando ad acquisti aggiuntivi. Programmi pubblici in Asia hanno raggruppato pentole compatibili per migliorare l'esperienza utente e ridurre i tassi di reso nelle regioni con una qualità degli utensili variabile. I progetti pilota in India hanno evidenziato problemi di sicurezza termica con utensili di bassa qualità, spingendo a passare a pentole a triplo strato per migliori prestazioni termiche. I prodotti a induzione portatili ad alta efficienza offrono vantaggi come velocità e controllo, ma la necessità di pentole compatibili aumenta i costi per le famiglie. Persistono lacune nella percezione della resistenza al calore tra gli utenti di piani cottura a gas, il che evidenzia l'importanza delle dimostrazioni e della formazione in negozio. Funzionalità come la cottura flessibile e il rilevamento delle dimensioni della pentola possono attenuare i problemi di compatibilità, sebbene le basi ferromagnetiche rimangano essenziali.
Analisi del segmento
Per tipo di prodotto: installazioni integrate consolidano il posizionamento premium poiché le varianti di batterie portatili colmano le lacune di retrofit
I piani cottura a induzione da incasso detenevano il 57.20% della quota di mercato nel 2025 grazie alla loro compatibilità con mobili integrati, nuove costruzioni e ristrutturazioni di lusso che privilegiano la continuità del design, le funzionalità di fascia alta e l'efficienza energetica. Questi piani cottura dominano i mercati al dettaglio europei e nordamericani, offrendo funzionalità come la cottura guidata, i forni autopulenti e la connettività smart home. I modelli premium si concentrano su prestazioni acustiche migliorate, capacità di flessione ampliate e superfici resistenti, in linea con i budget per la ristrutturazione completa della cucina. Le partnership con altri marchi e aziende di semiconduttori migliorano l'interoperabilità e le interfacce di controllo avanzate, rafforzando il loro ruolo di standard nei quartieri benestanti e nei programmi di costruzione per case specifiche.
Si prevede che i piani cottura a induzione indipendenti e portatili cresceranno a un CAGR del 7.45% fino al 2031, supportati da modelli a 115 e 120 volt che richiedono un intervento elettrico minimo e da modelli a batteria integrata che aumentano la potenza di picco senza dover installare nuovi circuiti. Le unità downdraft, adatte al retrofit, eliminano le canalizzazioni, consentendo l'installazione in appartamenti più vecchi e in ristrutturazioni open space. Le dimostrazioni nei programmi pilota statunitensi mostrano che le piattaforme a induzione a bassa potenza soddisfano le tipiche esigenze di cottura domestiche, ampliandone l'attrattiva oltre le nuove costruzioni completamente elettriche. I lanci di prodotti e i premi evidenziano lo slancio per i progetti di retrofit nei segmenti premium e mid-level, con distribuzione tramite reti di costruttori, showroom e piattaforme online. Queste tendenze riguardano il patrimonio edilizio esistente nelle aree urbane, dove gli aggiornamenti dei pannelli sono costosi o ritardati.
In base alle dimensioni del piano cottura: le configurazioni da tre a quattro zone dominano le cucine standard, mentre i modelli compatti a due zone catturano i microspazi urbani
I piani cottura a tre o quattro zone, che detengono il 45.40% della quota di mercato del 2025, sono la scelta preferita per le cucine familiari. Questi modelli si adattano ai fori standard dei piani di lavoro e consentono la cottura multi-pentola senza alterare la disposizione delle superfici. I recenti lanci di prodotto hanno introdotto modelli a quattro zone con aspirazione integrata e finiture in vetroceramica migliorate, riducendo i graffi visibili e aumentando la durata. Le piattaforme di fascia alta da 80 centimetri si concentrano sul funzionamento silenzioso e su zone di cottura a ponte più ampie, adatte a piastre o pentole di grandi dimensioni nelle cucine a pianta aperta. Funzionalità intelligenti, come il controllo tramite app e la compatibilità con gli hub per la casa intelligente, sono ora disponibili nei modelli di fascia media, aumentando il valore nelle fasce di prezzo tradizionali. Queste caratteristiche rafforzano la popolarità dei piani cottura a tre o quattro zone, offrendo un equilibrio tra capacità, ingombro e praticità di installazione.
Si prevede che i piani cottura a due zone cresceranno a un CAGR dell'8.28% fino al 2031, trainati dalla domanda di microappartamenti e unità secondarie, dove dimensioni compatte e carichi elettrici ridotti sono essenziali. Dotati di design a serpentina silenziosa e superfici resistenti, questi piani cottura resistono a un uso quotidiano intenso in spazi ridotti. Elettrodomestici compatti come i cuociriso a induzione completano i modelli a due zone, adatti a famiglie più piccole e stili di vita urbani. I modelli con presa standard sono adatti a installazioni temporanee, residenze per studenti e affitti, dove l'installazione permanente è impraticabile. Le configurazioni a cinque zone e modulari rimangono valide per le cucine di lusso, ma sono limitate ai budget più elevati a causa dei maggiori requisiti di potenza e dei costi.
Per canale di distribuzione: i negozi multimarca sfruttano i vantaggi della dimostrazione mentre le piattaforme online cavalcano l'onda del commercio mobile in Asia
I negozi multimarca, che rappresentano il 40.05% della quota di mercato del 2025, sottolineano il valore delle dimostrazioni di persona. Queste aiutano i consumatori a comprendere la compatibilità delle pentole, la reattività al calore e i profili di rumorosità prima dell'acquisto. I rivenditori semplificano le caratteristiche tecniche in vantaggi pratici attraverso confronti affiancati e guide di esperti, affrontando termini come zone flessibili ed elementi a ponte. Gli showroom fisici sono essenziali per i modelli da incasso che richiedono un'installazione personalizzata, dove i consulenti forniscono assistenza per quanto riguarda ventilazione, mobili e aspetti elettrici. I punti vendita esclusivi si concentrano su funzionalità avanzate ed ecosistemi di app in spazi esperienziali, consentendo agli acquirenti di valutare le funzionalità connesse. Questa strategia di canale garantisce decisioni informate e allinea gli assortimenti alle preferenze locali nel mercato dei piani cottura a induzione residenziali.
Si prevede che i canali online cresceranno a un CAGR del 9.16% fino al 2031, supportati da dimostrazioni digitali, video in diretta e promozioni combinate che semplificano il processo di acquisto. Il miglioramento della logistica e del coordinamento dell'installazione per unità indipendenti e portatili sta trainando la crescita dell'e-commerce, anche in aree con un numero limitato di showroom specializzati. I canali di vendita diretta al consumatore e per costruttori si stanno espandendo, con la diffusione della cucina elettrica attraverso programmi comunali e di pubblica utilità. I marchi di fascia media si affidano alle valutazioni del mercato e ai piani di servizio per garantire agli acquirenti affidabilità a prezzi online competitivi. Queste tendenze stanno plasmando un mix di canali che bilancia showroom ad alto contatto con un'evasione degli ordini digitale scalabile nel mercato dei piani cottura a induzione residenziali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
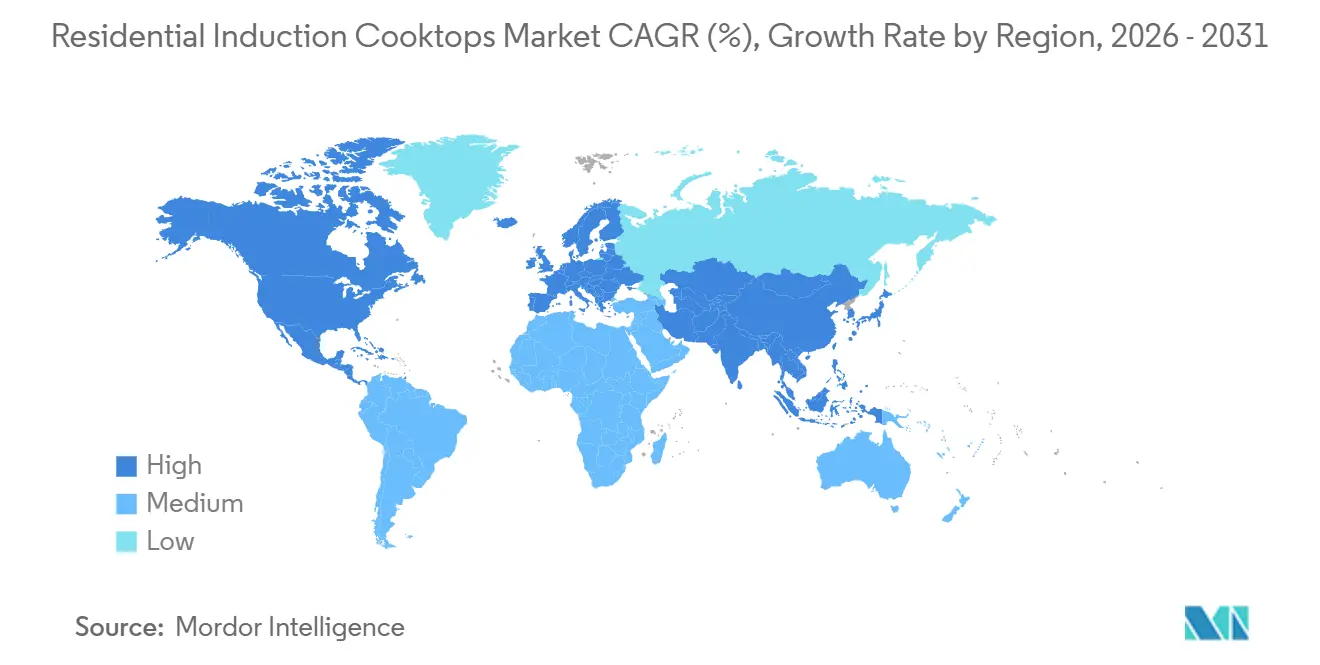
Con una quota di mercato globale del 45.40% nel 2025, si prevede che la regione Asia-Pacifico crescerà a un CAGR dell'8.83% fino al 2031. Questa crescita è alimentata da iniziative politiche, dalla crescente domanda urbana e da una varietà di fasce di prezzo che migliorano l'accessibilità al mercato. I programmi governativi e le roadmap di elettrificazione nell'Asia meridionale e sud-orientale stanno integrando tecnologie di cottura efficienti in strategie di cottura pulita, in particolare nelle aree con accesso alla rete elettrica. I progetti pilota dimostrativi hanno dimostrato che la qualità del servizio e le tariffe orarie influenzano significativamente l'utilizzo prolungato, modellando la progettazione dei programmi e le specifiche hardware. La consolidata base di consumatori giapponesi per la cottura elettromagnetica, in particolare per le cuociriso a induzione, riflette la forte leadership del marchio. Le attività OEM regionali e i programmi di esportazione stanno adattando gli assortimenti di prodotti e le strategie di prezzo per adattarsi ai diversi livelli di urbanizzazione e al patrimonio edilizio, trainando il mercato dei piani cottura a induzione residenziali.
I produttori nordamericani si stanno concentrando sempre più sulla produzione localizzata di piani cottura e cucine a induzione, spinti dalle politiche commerciali e dagli incentivi. GE Appliances ha investito 3 miliardi di dollari per modernizzare 11 stabilimenti produttivi in diversi stati, creando oltre 1,000 posti di lavoro e incrementando la produzione nazionale di cucine, piani cottura, frigoriferi e altri elettrodomestici [4] GE Appliances Announces Historic USD 3 Billion Investment to Expand US Manufacturing, pressroom.geappliances.com. . I finanziamenti a livello statale per i fornelli a induzione a bassa tensione stanno migliorando l'accesso per le famiglie a basso reddito, mentre i programmi pilota stanno definendo gli standard di prestazioni e sicurezza. Le giurisdizioni urbane che integrano l'elettrificazione nei codici edilizi stanno favorendo l'adozione dell'induzione, sebbene le preferenze culturali per il gas rimangano una sfida. Questi sviluppi stanno gradualmente rimodellando le impronte produttive, gli assortimenti di prodotti e le strategie di canale, supportando la crescita del mercato a lungo termine.
L'Europa vanta la più alta penetrazione pro capite di piani cottura a induzione, trainata da politiche favorevoli, vantaggi in termini di costi di gestione e domanda di caratteristiche premium come la durevolezza delle superfici e la silenziosità. In molti paesi dell'UE, i confronti dei costi a lungo termine spesso favoriscono l'induzione rispetto al gas. I produttori stanno aumentando la produzione locale di superfici in vetroceramica avanzate per migliorare le finiture di qualità e ridurre la visibilità dei graffi. Le partnership tra produttori di elettrodomestici e aziende di servizi pubblici promuovono la cottura a induzione nell'ambito di campagne di transizione energetica, supportate da campagne di educazione dei consumatori e promozioni in co-branding. Sebbene i tassi di adozione varino a seconda delle tradizioni culinarie e della familiarità degli installatori, l'innovazione di prodotto e la chiarezza normativa continuano a trainare la crescita del mercato.
Panorama normativo
Le politiche di efficienza energetica e sostenibilità stanno inasprendo i requisiti di progettazione ed etichettatura per gli elettrodomestici da cucina residenziali nei principali mercati, rafforzando il vantaggio in termini di conformità delle piattaforme a induzione rispetto a quelle a gas. Negli Stati Uniti, il Dipartimento dell'Energia ha finalizzato nel 2024 nuovi standard e modifiche per il risparmio energetico dei prodotti di cottura convenzionali per i consumatori, con l'obbligo di conformità per i prodotti fabbricati o importati nel paese a partire da gennaio 2028. Questa tempistica spinge i produttori di apparecchiature originali (OEM) verso architetture a maggiore efficienza e prestazioni di test validate.
In Europa, il Regolamento sulla progettazione ecosostenibile dei prodotti (ESPR) 2024/1781 è entrato in vigore nel luglio 2024. Esso estende la progettazione ecosostenibile oltre i parametri energetici, includendo requisiti di sostenibilità più ampi per gli elettrodomestici. L'adozione è inoltre supportata da programmi specifici: l'Australia ha aggiornato il programma Victorian Energy Upgrades nell'ottobre 2024 per consentire la creazione di certificati per i piani cottura a induzione residenziali idonei (attività 46), mentre l'India ha prorogato la scadenza per l'etichettatura obbligatoria con stelle e le norme di efficienza energetica per i piani cottura a induzione da appoggio dal 1° luglio 2026 al 1° gennaio 2027. Nel complesso, questi cambiamenti influenzano la pianificazione a breve termine della conformità per i marchi che vendono sul mercato indiano.
Analisi della catena del valore
La catena del valore dei piani cottura a induzione per uso residenziale inizia con componenti a monte specializzati come dispositivi di potenza IGBT o a banda larga e moduli inverter, matrici di bobine in rame, microcontrollori e sensori, e pannelli in vetroceramica. L'offerta di vetroceramica di alta qualità è concentrata, con Schott AG e Nippon Electric Glass che rappresentano circa il 70% della capacità premium, il che rende la disponibilità di superfici e l'innovazione delle finiture una leva chiave per l'approvvigionamento e la differenziazione per gli OEM.
Le attività intermedie includono l'assemblaggio di bobine e PCB, la fabbricazione di involucri e i test di compatibilità elettromagnetica per diversi mercati. Questo può estendere i tempi di lancio del prodotto di circa 8-14 mesi, in conformità con i requisiti CE, FCC Parte 15 e CCC. A valle, i prodotti raggiungono studi di cucine e showroom di elettrodomestici per progetti a incasso, grandi catene di distribuzione e negozi multimarca per volumi di massa e commercio elettronico per formati portatili e autoportanti. La predisposizione all'installazione e i vincoli elettrici negli edifici più datati influenzano l'intera catena, il che incoraggia la progettazione modulare e le partnership con installatori e reti di cucine per ridurre le difficoltà di retrofit e migliorare la conversione dalle dimostrazioni alle installazioni complete.
Panorama competitivo
I punti di forza regionali, gli investimenti in partnership di componenti e la differenziazione del design premium guidano la concorrenza nel mercato dei piani cottura a induzione residenziali. I produttori europei guidano il segmento premium da incasso utilizzando piattaforme in vetroceramica avanzate prodotte localmente, garantendo resilienza della catena di fornitura e finiture di qualità superiore. I produttori nordamericani stanno espandendo l'assemblaggio e lo sviluppo dei prodotti a livello nazionale per allinearsi agli incentivi e ridurre l'esposizione tariffaria. Le partnership nel settore dei semiconduttori consentono inverter ad alta efficienza, un funzionamento più silenzioso e interfacce di controllo avanzate, accelerando l'implementazione delle funzionalità e mantenendo la compatibilità tra gli ecosistemi della casa connessa.
Le iniziative strategiche combinano l'innovazione progettuale con gli aggiornamenti produttivi per supportare la crescita del mercato. Il piano cottura a induzione downdraft di un marchio statunitense, premiato in un importante evento di settore, evidenzia i vantaggi del retrofit in scenari di canalizzazione complessi. Un produttore europeo prevede di lanciare superfici in vetroceramica con finitura opaca e maggiore resistenza ai graffi, stabilendo nuovi standard per gli showroom. L'investimento pluriennale di un produttore leader negli Stati Uniti nella capacità di induzione riflette l'allineamento con le tendenze dei consumatori e gli incentivi politici. Questi sforzi sono supportati dalla ricerca e sviluppo sui semiconduttori a banda larga, che migliorano l'efficienza e riducono le dimensioni del sistema nelle piattaforme di nuova generazione.
Gli ecosistemi emergenti integrano sistemi energetici domestici alimentati a batteria per supportare gli elettrodomestici essenziali durante le interruzioni, allineandosi all'uso di piani cottura a induzione portatili nelle regioni con instabilità della rete. I sistemi a batteria compatti possono alimentare i frigoriferi e potenzialmente supportare la cottura portatile durante le interruzioni. I produttori di elettrodomestici stanno rafforzando gli impegni di fornitura e stringendo partnership di canale nelle regioni in cui la formazione sulla compatibilità degli utensili da cucina è fondamentale. Il riconoscimento per i piani cottura a induzione portatili ad alta efficienza sta crescendo in contesti off-grid e a basso consumo, enfatizzando i tempi di ebollizione rapidi e i controlli reattivi. Man mano che i fornitori convergono su piattaforme di semiconduttori comuni, la concorrenza si sta spostando verso la qualità delle finiture, le prestazioni acustiche e le funzionalità connesse.
Leader del settore dei piani cottura a induzione residenziali
LG Electronics, Inc.
Whirlpool Corporation
Panasonic Corporation
Robert Bosch GmbH
Gruppo Electrolux
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: LG Electronics ha presentato a EuroCucina 2026 a Milano un pacchetto completo per cucine da incasso, comprendente un piano cottura a induzione con cappa integrata e un piano cottura a induzione Full-Flex. Il lancio ha rafforzato il posizionamento di LG nel segmento premium delle cucine da incasso, combinando l'induzione con la ventilazione integrata e un design di alto livello. Ha inoltre aumentato la pressione competitiva sugli altri marchi, spingendoli a offrire layout integrati e prestazioni con zone flessibili in progetti di ristrutturazione e nuove costruzioni di fascia alta.
- Marzo 2026: Electrolux Group (Frigidaire) ha lanciato la tecnologia MatteGuard per i piani cottura a induzione, pensata per ridurre i graffi visibili sul vetroceramica. Il prodotto si rivolge a un problema comune riscontrato dai consumatori, che incide sulla soddisfazione a lungo termine e sulla percezione in negozio, offrendo un elemento di differenziazione che va oltre la potenza e la connettività. Sottolinea inoltre l'importanza dell'approvvigionamento di superfici in vetroceramica e dell'innovazione dei materiali all'interno delle gamme di prodotti premium e di fascia media.
- Febbraio 2024: Whirlpool Corporation ha annunciato una collaborazione con BORA per introdurre in Nord America piani cottura a induzione con sistema di aspirazione integrato a marchio JennAir e KitchenAid. La partnership ha ampliato l'accesso a formati a induzione con ventilazione integrata che riducono la dipendenza dalle cappe aspiranti nelle cucine a pianta aperta. Ha inoltre segnalato una maggiore collaborazione tra le piattaforme come strada per accelerare la parità di funzionalità e l'espansione della categoria premium nella regione.
Ambito del rapporto sul mercato globale dei piani cottura a induzione residenziali
Il mercato dei piani cottura a induzione residenziali si riferisce all'industria globale degli apparecchi di cottura elettromagnetici progettati per uso domestico, che offrono alternative efficienti, sicure e moderne alle tradizionali cucine a gas e a serpentina. Il mercato è trainato dalle normative sull'efficienza energetica, dall'adozione urbana di cucine intelligenti e dai programmi di elettrificazione sostenuti dal governo, in particolare in Asia, insieme al calo dei costi dell'elettronica di potenza a banda larga e all'ascesa delle tendenze del micro-living che favoriscono i piani cottura portatili. Questi fattori, uniti alla domanda dei consumatori di ristrutturazioni di alta qualità ed elettrodomestici orientati alla sostenibilità, stanno plasmando l'innovazione dei prodotti e le strategie di distribuzione in tutto il mondo.
Il mercato è segmentato per tipologia di prodotto, dimensione del piano cottura, canale di distribuzione e area geografica. Per tipologia di prodotto, include piani cottura a induzione da incasso e piani cottura a induzione indipendenti o portatili, riflettendo le diverse preferenze di installazione e mobilità. In base alle dimensioni del piano cottura, il mercato è suddiviso in ≤2 zone, 3-4 zone e ≥5 zone, per soddisfare le diverse dimensioni delle famiglie e le diverse esigenze di cottura. Per canale di distribuzione, il mercato comprende negozi multimarca, punti vendita di marchi esclusivi, piattaforme online e altri canali di distribuzione, evidenziando l'equilibrio tra vendita al dettaglio tradizionale e vendite digitali. In termini geografici, il mercato si estende in Nord America (Stati Uniti, Canada, Messico), Sud America (Brasile, Perù, Cile, Argentina e altri), Asia-Pacifico (India, Cina, Giappone, Australia, Corea del Sud, Sud-est asiatico e il resto dell'Asia-Pacifico), Europa (Regno Unito, Germania, Francia, Spagna, Italia, Benelux, Paesi nordici e il resto d'Europa) e Medio Oriente e Africa (Emirati Arabi Uniti, Arabia Saudita, Sudafrica, Nigeria e altri), ciascuna regione riflette fattori di adozione specifici come politiche di elettrificazione, domanda premium o vincoli di accessibilità economica. Il rapporto offre dimensioni e previsioni di mercato per il mercato dei piani cottura a induzione residenziali in valore (miliardi di dollari) per tutti i segmenti sopra menzionati.
| Piani cottura a induzione da incasso |
| Piani cottura a induzione indipendenti e portatili |
| ≤2 Zone |
| 3–4 zone |
| ≥5 Zone |
| Negozi multimarca |
| Punti vendita di marchi esclusivi |
| Online |
| Altri canali di distribuzione |
| Nord America | Canada |
| Stati Uniti | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | |
| Resto dell'Asia-Pacifico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |
| Resto d'Europa | |
| Medio Oriente e Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Piani cottura a induzione da incasso | |
| Piani cottura a induzione indipendenti e portatili | ||
| Per dimensione del piano cottura | ≤2 Zone | |
| 3–4 zone | ||
| ≥5 Zone | ||
| Per canale di distribuzione | Negozi multimarca | |
| Punti vendita di marchi esclusivi | ||
| Online | ||
| Altri canali di distribuzione | ||
| Per geografia | Nord America | Canada |
| Stati Uniti | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | ||
| Resto d'Europa | ||
| Medio Oriente e Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali e la crescita prevista del mercato dei piani cottura a induzione residenziali?
Si stima che il mercato dei piani cottura a induzione residenziali avrà un valore di 17.54 miliardi di dollari nel 2026 e si prevede che raggiungerà i 23.90 miliardi di dollari entro il 2031, con un CAGR del 6.39%.
Quale tipologia di prodotto è in testa e quale crescerà più rapidamente entro il 2031?
Le unità da incasso saranno in testa con il 57.20% della quota di mercato nel 2025, mentre si prevede che i formati indipendenti e portatili cresceranno a un CAGR del 7.45% fino al 2031.
Quale segmento di dimensioni dei piani cottura detiene la quota maggiore e quale cresce più rapidamente?
I formati da tre a quattro zone detengono il 45.40% della quota di mercato del 2025 e restano lo standard, mentre i formati da due zone sono previsti come i più rapidi, con un CAGR dell'8.28%.
Quale canale è oggi più importante e quale sta crescendo più velocemente?
I negozi multimarca detengono il 40.05% della quota di mercato nel 2025 grazie alle dimostrazioni di persona, mentre si prevede che i canali online cresceranno a un CAGR del 9.16% fino al 2031.
Quale regione è leader nella categoria e quali sono le sue prospettive di crescita?
L'area Asia-Pacifico è in testa con il 45.40% della quota globale nel 2025 e si prevede che crescerà a un CAGR dell'8.83% fino al 2031.
Quali caratteristiche e innovazioni influenzeranno le decisioni degli acquirenti nel 2026?
La cottura guidata dall'intelligenza artificiale, l'interoperabilità con la casa intelligente, le bobine più silenziose, le superfici in vetroceramica con finitura opaca e i design downdraft stanno plasmando le scelte di acquisto per tutte le tasche.


