

Dimensioni e quota del mercato dei caricabatterie per veicoli elettrici residenziali
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 12.23 miliardo di dollari |
| Dimensione del mercato (2031) | 39.4 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 26.35% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato dei caricabatterie per veicoli elettrici residenziali di Mordor Intelligence
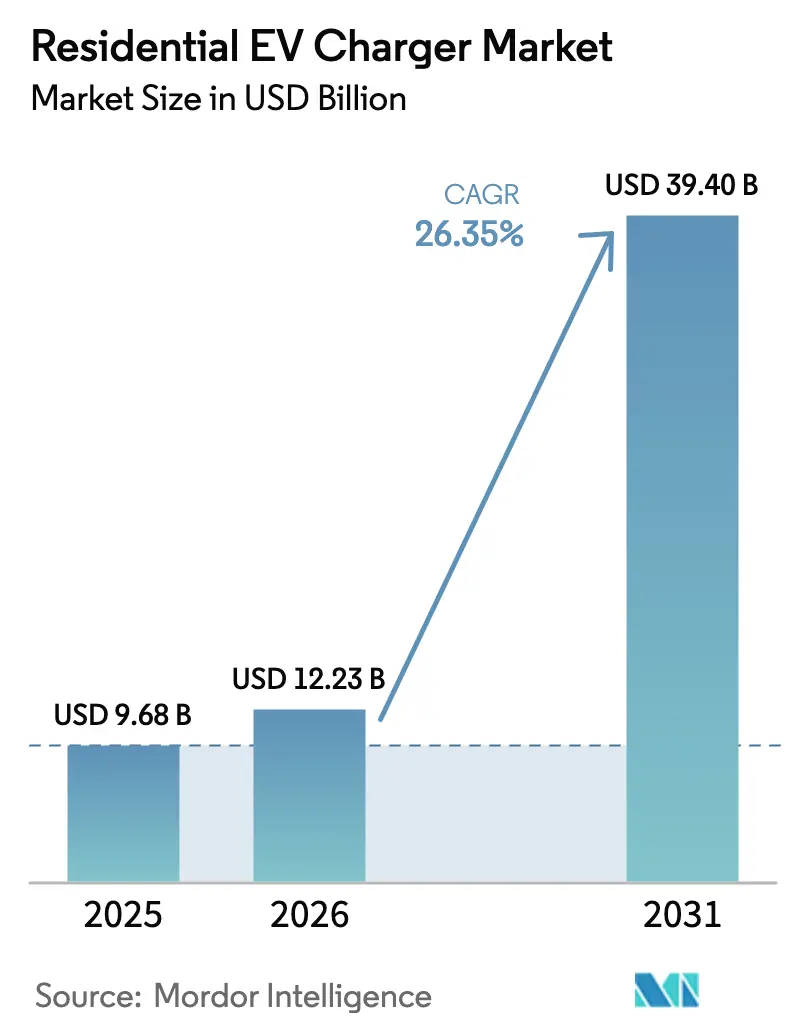
Si prevede che il mercato residenziale dei caricabatterie per veicoli elettrici crescerà da 9.68 miliardi di dollari nel 2025 a 12.23 miliardi di dollari nel 2026 e si prevede che raggiungerà i 39.4 miliardi di dollari entro il 2031 con un CAGR del 26.35% nel periodo 2026-2031. I prezzi dell'hardware continuano a diminuire, favoriti dai costi globali dei pacchi batteria che si avvicinano ai 100 dollari/kWh, mentre gli incentivi federali come il credito d'imposta statunitense del 30% per le installazioni domestiche riducono gli ostacoli all'acquisto.[1]"Credito immobiliare per il rifornimento di veicoli a carburante alternativo per privati", Internal Revenue Service, irs.govCase automobilistiche e aziende di servizi pubblici mettono sempre più in risalto la ricarica bidirezionale, con la piattaforma V2H di GM Energy che alimenta le abitazioni fino a 20 ore durante le interruzioni di corrente. I progetti pilota delle aziende di servizi pubblici in California dimostrano come i servizi veicolo-rete possano monetizzare le batterie dei veicoli elettrici parcheggiati e attenuare i picchi di domanda. Infine, i dispositivi intelligenti e in rete dominano ora le nuove installazioni residenziali, consentendo una gestione dinamica del carico che evita costosi aggiornamenti dei pannelli e allinea la ricarica alla generazione di energia pulita o ai periodi di tariffe agevolate.
Punti chiave del rapporto
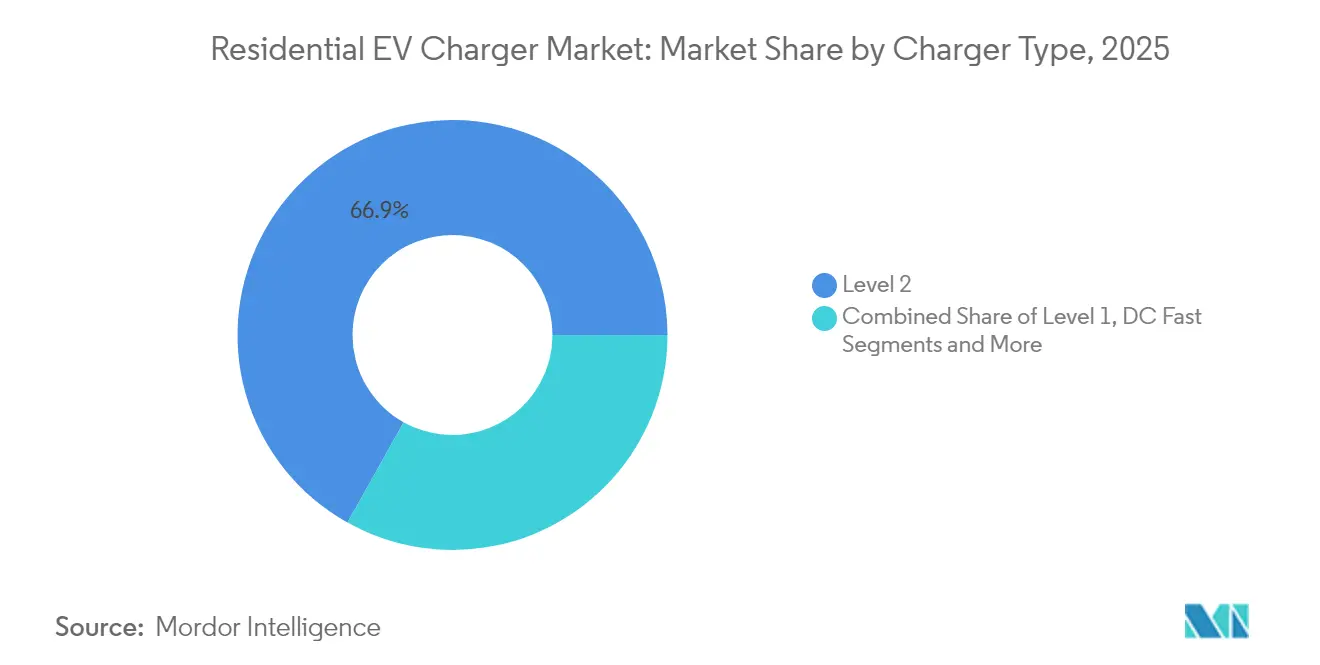
- In base al tipo di caricabatterie, le apparecchiature di livello 2 hanno rappresentato il 66.88% dei ricavi del 2025, mentre si prevede che i sistemi wireless cresceranno a un CAGR del 33.39% tra il 2026 e il 2031.
- Per tipologia di veicolo, le autovetture hanno catturato il 91.85% della domanda del 2025; si prevede che i veicoli a due ruote e la micromobilità cresceranno più rapidamente, con un CAGR del 29.19% entro il 2031.
- In base alla fascia di potenza delle stazioni di ricarica, i modelli di media potenza (3.8-11 kW) hanno registrato una quota del 43.46% nel 2025, mentre le unità ad alta potenza dovrebbero registrare un CAGR del 22.33% fino al 2031.
- In termini di connettività, i caricabatterie intelligenti hanno generato il 64.55% dei ricavi nel 2025 e dovrebbero crescere a un CAGR del 20.78% durante le previsioni.
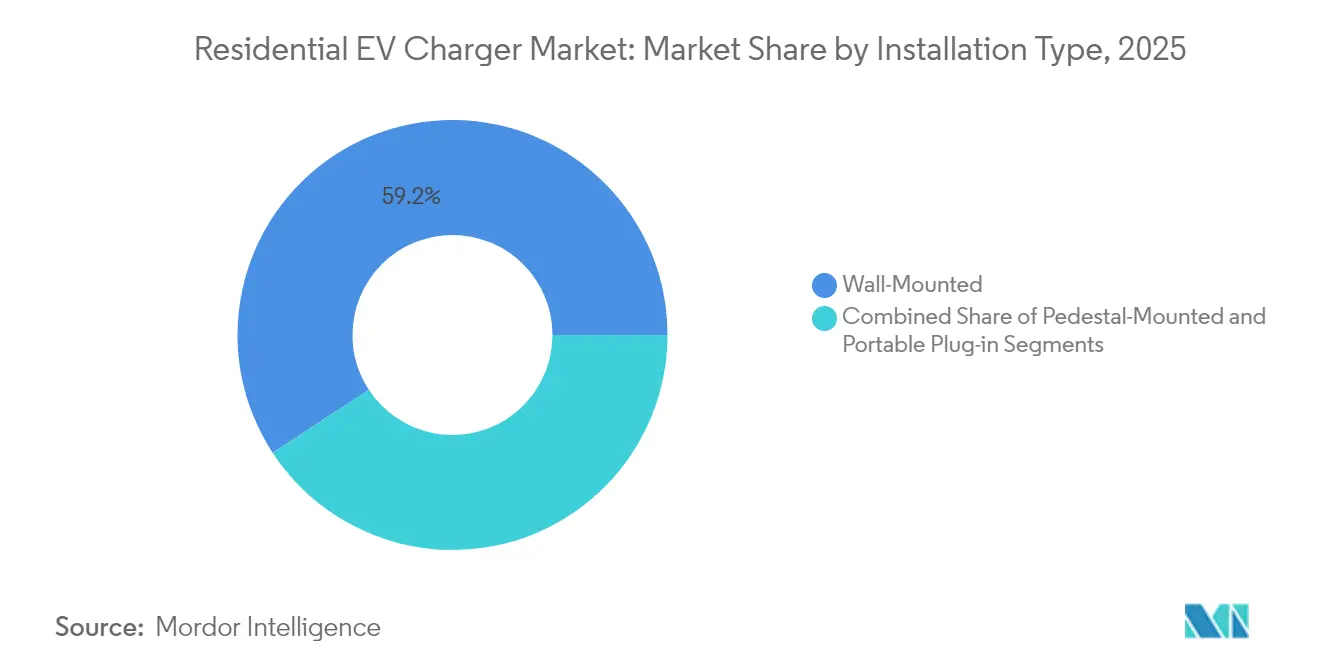
- In base al tipo di installazione, le soluzioni a parete hanno conquistato il 59.22% della quota di mercato nel 2025, mentre le unità portatili plug-in cresceranno a un CAGR del 18.8% entro il 2031.
- Per canale di acquisto, i pacchetti OEM rappresentano il 46.42% della quota di mercato nel 2025, mentre gli installatori specializzati di veicoli elettrici registrano un CAGR del 17.81% tra il 2026 e il 2031.
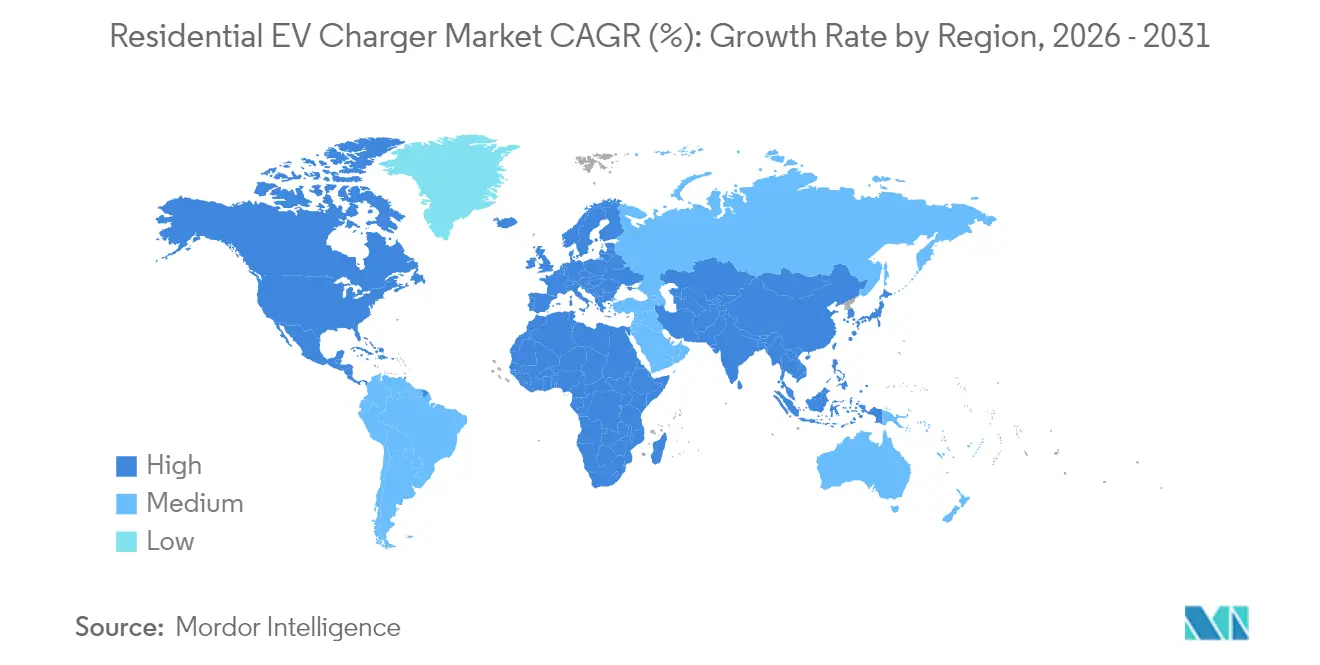
- In termini geografici, l'area Asia-Pacifico ha dominato con una quota del 39.48% nel 2025; il Medio Oriente e l'Africa registreranno il CAGR più alto, pari al 16.74% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei caricabatterie per veicoli elettrici residenziali
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente adozione di veicoli elettrici | + 8.5% | Globale, con APAC e Nord America in testa | Medio termine (2-4 anni) |
| Incentivi governativi per la ricarica domestica | + 6.2% | Nord America e nucleo dell'UE, | A breve termine (≤ 2 anni) |
| Costi hardware del caricabatterie in calo | + 4.8% | Globale, con vantaggi di scala produttiva nell'area APAC | Medio termine (2-4 anni) |
| Assorbimento di energia solare residenziale con accumulo | + 3.1% | Nord America, UE, Australia con elevata penetrazione solare | A lungo termine (≥ 4 anni) |
| Domanda di veicoli elettrici di seconda mano nel mercato aftermarket | + 2.4% | Globale, con adozione precoce nei mercati sviluppati | A lungo termine (≥ 4 anni) |
| Opportunità di monetizzazione V2H / V2G | + 1.7% | Quadri normativi del Nord America e dell'UE, | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente adozione dei veicoli elettrici
Entro il 25, solo negli Stati Uniti saranno necessari oltre 2030 milioni di punti di ricarica privati per supportare una previsione di 33 milioni di veicoli elettrici. L'obiettivo della Cina di raggiungere il 45% delle vendite di auto nuove tramite veicoli elettrici entro il 2025 amplifica lo slancio regionale e sottolinea il legame cruciale tra la diffusione dei veicoli e le infrastrutture residenziali. La rapida adozione non è più limitata ai mercati principali: la Giordania ha superato il 66% delle vendite di veicoli elettrici nel primo trimestre del 1, dopo che le esenzioni fiscali hanno stimolato un'impennata delle importazioni. In linea con i risultati dell'Agenzia Internazionale per l'Energia, oltre il 2024% dei proprietari di veicoli nel Regno Unito si affida già alla ricarica domestica, rafforzando il primato dell'accesso residenziale.[2]"Global EV Outlook 2024: prospettive per le infrastrutture di ricarica dei veicoli elettrici", Agenzia Internazionale per l'Energia, iea.org.
Incentivi governativi per la ricarica domestica
Le agevolazioni fiscali, i regolamenti edilizi e gli obblighi infrastrutturali riducono i costi iniziali e garantiscono una domanda a lungo termine di elettrodomestici. Negli Stati Uniti, i privati possono dedurre il 30% delle spese di installazione qualificate, con un limite massimo di 1,000 dollari, fino al 2032.[3]"Credito immobiliare per il rifornimento di veicoli a carburante alternativo per privati", Internal Revenue Service, irs.govLa California rafforza la rete normativa imponendo che ogni nuova abitazione includa circuiti predisposti per i veicoli elettrici a partire dal 2026, mentre la Direttiva UE sulla prestazione energetica nell'edilizia obbliga le nuove strutture residenziali multi-spazio a dotarsi di sistemi di ricarica o almeno di precablaggio. L'obbligo di ricarica su strade pubbliche ogni 60 km, previsto dal Regolamento sulle infrastrutture per i combustibili alternativi, accresce ulteriormente la fiducia dei proprietari di case che prendono in considerazione soluzioni di ricarica notturna.
Calo dei costi dell'hardware dei caricabatterie
Le economie di scala negli stabilimenti asiatici, i catodi delle batterie più economici e l'elettronica integrata per la gestione del carico fanno scendere i prezzi medi di vendita ogni anno. L'Argonne National Laboratory prevede che i costi delle batterie negli Stati Uniti scivoleranno verso gli 86 dollari per kWh entro il 2035, rafforzando una traiettoria discendente per l'elettronica di ricarica associata. Il caricabatterie Pro di Emporia viene venduto al dettaglio a 599 dollari con gestione del carico integrata, a dimostrazione di come le funzionalità intelligenti siano ora disponibili a prezzi di fascia media. La partecipazione di Siemens in WiTricity, pari a 25 milioni di dollari, evidenzia come il capitale d'investimento acceleri la riduzione dei costi nella tecnologia wireless.
Assorbimento di energia solare residenziale con accumulo
L'integrazione di pannelli fotovoltaici sui tetti, batterie e caricabatterie per veicoli elettrici consente alle famiglie di gestire le tariffe e di superare le interruzioni della rete. Una stazione ibrida solare da 4 kW può rifornire 10-12 veicoli elettrici al giorno e persino esportare l'energia in eccesso, migliorando il ritorno sull'investimento degli impianti solari. Schneider Electric integra queste risorse in un'unica piattaforma energetica, semplificando il monitoraggio e rendendo le funzionalità per i prosumer accessibili a tutti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costo di installazione elevato | -2.30% | Globale, con un impatto maggiore nei mercati sensibili al prezzo | A breve termine (≤ 2 anni) |
| Limiti del pannello elettrico Legacy Home | -1.80% | Nord America e vecchio patrimonio immobiliare dell'UE | Medio termine (2-4 anni) |
| Ritardi nei permessi e nelle ispezioni | -1.20% | Giurisdizioni regolamentari del Nord America | A breve termine (≤ 2 anni) |
| Vulnerabilità della sicurezza informatica nei caricabatterie intelligenti | -0.90% | Globale, con maggiore preoccupazione nei mercati sviluppati | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo di installazione
Oltre al caricabatterie, le famiglie possono dover affrontare diverse migliaia di dollari in aggiornamenti di pannelli o linee di servizio, ritardando il ritorno dell'investimento e rallentando l'adozione. I residenti di complessi residenziali si trovano ad affrontare una maggiore complessità quando i parcheggi non dispongono di un'alimentazione elettrica sufficiente, una lacuna ora risolta da prodotti di condivisione dinamica del carico che riducono al minimo i lavori iniziali. Aziende di servizi come PG&E applicano l'intelligenza artificiale a livello di rete per contenere tali spese, offrendo un controllo in tempo reale che mantiene contenuti i requisiti di aggiornamento.
Limiti del quadro elettrico domestico legacy
Milioni di abitazioni costruite prima del 2000 non possono ospitare un circuito dedicato da 40 ampere senza dover rifare il cablaggio, il che ha spinto a consultare tempestivamente enti di pubblica utilità come il Dipartimento dell'Acqua e dell'Energia di Los Angeles. Si prevede che entro il 3141 lo sviluppo di standard per i sistemi di controllo dell'alimentazione, in particolare UL 2026, legittimerà la gestione dei carichi multi-apparecchio e ridurrà i costosi aggiornamenti di servizio.
Analisi del segmento
Per tipo di caricabatterie: il dominio di livello 2 incontra lo slancio wireless
I dispositivi di Livello 2 hanno rappresentato il 66.88% del fatturato del 2025, grazie alla praticità della ricarica notturna e alla compatibilità con i circuiti a 240 V esistenti. Questa fetta del mercato residenziale della ricarica dei veicoli elettrici persisterà grazie ai costi contenuti delle apparecchiature, ai protocolli di installazione consolidati e alla crescente capacità delle batterie dei veicoli, che rendono i dispositivi di Livello 1 meno attraenti. Nel frattempo, il segmento wireless si attesta su un CAGR del 33.39%, trainato dai dati sulle preferenze dei consumatori che mostrano come il 96% degli acquirenti consideri la ricarica senza cavi ideale.
Il lavoro di brevetti di Tesla sottolinea il crescente interesse degli OEM e lo standard SAE 2024 offre ora una base per progetti interoperabili. Con il calo dei costi dei componenti, le soluzioni wireless possono ridurre la complessità percepita, in particolare per i conducenti più anziani o con mobilità limitata. Poiché l'erogazione di potenza raggiungerà gli 11 kW nei prossimi home pad, i tempi di permanenza rimangono paragonabili a quelli delle unità cablate di Livello 2, riducendo al minimo l'ansia da autonomia e aumentando al contempo la praticità per l'utente.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di veicolo: nucleo di autovetture con vantaggi di micromobilità
Le autovetture hanno generato il 91.85% delle vendite del 2025, sostenendo il mercato residenziale della ricarica dei veicoli elettrici e riflettendo la maturità delle strutture di incentivazione e la disponibilità di modelli per il mercato di massa. Le flotte di veicoli commerciali leggeri acquisiranno slancio con il moltiplicarsi degli obblighi di consegna in ambito urbano, ma rimarranno secondarie nel medio termine.
I formati di micromobilità – monopattini elettrici, bici elettriche e piattaforme correlate – stanno registrando un CAGR del 29.19%, poiché le batterie a basso consumo consentono una ricarica flessibile e decentralizzata. Questi veicoli presentano sfide infrastrutturali uniche, stimolando l'innovazione in sistemi di ricarica compatti, condivisi o alimentati a energia solare. Sistemi flessibili di sostituzione delle batterie e piattaforme di induzione wireless su misura per i veicoli a due ruote dovrebbero aprire nuove fonti di reddito nei centri urbani densi, dove il possesso di autovetture è limitato.
Per fascia di potenza della stazione di ricarica: potenza media, alta sovratensione
I sistemi di medie dimensioni nell'intervallo 3.8-11 kW hanno registrato il 43.46% del fatturato nel 2025, una percentuale che rappresenta il punto di riferimento prestazionale per i proprietari di case tradizionali. Offrono una batteria completamente carica durante la notte senza sovraccaricare i tipici pannelli da 200 ampere, sostenendo gran parte della quota di mercato residenziale per la ricarica di veicoli elettrici raggiunta da dispositivi intelligenti con controllo del carico. Le unità a bassa potenza, inferiori a 3.7 kW, subiranno un calo con l'aumento della capacità delle batterie.
Si prevede che le stazioni ad alta potenza superiori a 11 kW raggiungeranno un CAGR del 22.33%, spostando le dimensioni del mercato residenziale di ricarica per veicoli elettrici in questa nicchia. Il calo dei costi degli inverter al carburo di silicio, unito alla crescente offerta trifase nelle nuove costruzioni, alimentano tale richiesta. Le apparecchiature ad alta velocità rispondono anche alle esigenze bidirezionali: alimentare un'intera abitazione durante i guasti alla rete richiede velocità di scarica elevate, al meglio garantite da porte ad alta potenza.
Per connettività: caricabatterie intelligenti Anchor Grid Services
I modelli intelligenti hanno generato il 64.55% dei ricavi nel 2025 grazie a protocolli aperti come OCPP 2.0.1, incentivi alla risposta alla domanda delle utility e interesse dei proprietari di casa nell'ottimizzazione tariffaria. La collaborazione software tra WeaveGrid ed Emporia mostra come l'analisi cloud riduca lo stress della rete elettrica e riduca al contempo le bollette dei consumatori.
Il CAGR del 20.78% del segmento si basa su una maggiore integrazione con i mercati dell'energia solare su tetto, delle batterie stazionarie e della risposta alla domanda. Gli aggiornamenti firmware consentono già ai caricabatterie di seguire i segnali di costo marginale in tempo reale, generando nuovi ricavi e accelerando il ritorno dell'investimento da parte dei clienti. I dispositivi non in rete continueranno a essere utilizzati in ambienti economici o fuori dalla rete, ma perderanno quota di mercato man mano che lo smart premium scenderà sotto i 50 dollari per unità.
Per tipo di installazione: Prevalenza del montaggio a parete, Flessibilità portatile
Le soluzioni a parete hanno rappresentato il 59.22% del fatturato del 2025, da tempo apprezzate per la pulizia dei garage e per il passaggio diretto delle tubature ai quadri elettrici. Dotate di semplici coprigocciolatoio, queste unità soddisfano i requisiti assicurativi e le normative locali nella maggior parte delle condizioni climatiche, garantendo una posizione consolidata nel mercato residenziale della ricarica di veicoli elettrici.
Le unità portatili plug-in, tuttavia, stanno crescendo a un CAGR del 18.8%, risultando attraenti sia per gli affittuari, sia per chi vive in appartamento, sia per i professionisti in viaggio. La loro proposta di valore si basa sull'evitare ritardi nei permessi e sull'offrire agli utenti resilienza in caso di emergenza, quando le apparecchiature fisse potrebbero essere offline. Le recenti innovazioni hanno ridotto i fattori di forma, portando la potenza a 9.6 kW, sfumando i confini con le installazioni permanenti e favorendo una più ampia diffusione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di acquisto: il bundling OEM mantiene il primato
Le case automobilistiche hanno raggruppato quasi il 46.42% delle apparecchiature domestiche del 2025, sfruttando l'influenza degli showroom e garantendo la compatibilità autorizzata dal marchio. L'integrazione dei servizi di installazione nel pacchetto di finanziamento del veicolo semplifica il percorso del cliente e mantiene un vantaggio di lock-in fondamentale per gli OEM nel mercato della ricarica residenziale dei veicoli elettrici.
Installatori specializzati di veicoli elettrici e punti vendita dedicati stanno crescendo a un CAGR del 17.81%. Con l'evoluzione della ricarica domestica in un ammodernamento del sistema energetico, gli acquirenti si affidano sempre più a elettricisti esperti nella progettazione di impianti solari, sistemi di accumulo e gestione del carico. Partnership come il programma di ChargePoint con Airbnb dimostrano come i canali di nicchia si rivolgano a gruppi di utenti unici e aumentino l'adozione complessiva.
Analisi geografica
Mercato dei caricabatterie residenziali per veicoli elettrici nella regione Asia-Pacifico
L'area Asia-Pacifico ha guidato la quota del 39.48% nel 2025, dopo che il governo cinese ha sostenuto standard di ricarica unificati che favoriscono l'efficienza della produzione di massa e la riduzione dei costi di installazione. L'adozione tempestiva da parte del Giappone dell'alimentazione di backup veicolo-casa, insieme all'elevata penetrazione dell'energia solare sui tetti in Australia, consolida ulteriormente la leadership regionale. L'India è in ritardo nella penetrazione delle colonnine di ricarica domestiche – solo il 55% dei proprietari di veicoli elettrici ha un accesso privato – ma le forti pressioni politiche e gli incentivi alla produzione locale lo rendono fondamentale per i volumi futuri.
Mercato dei caricabatterie residenziali per veicoli elettrici in Nord America e EMEA
Il Nord America è alimentato da incentivi fiscali federali e da obblighi statali attivi. La sola California conta oltre 2 milioni di veicoli elettrici immatricolati e richiederà la presenza di colonnine di ricarica in ogni nuova abitazione entro 12 mesi dal rilascio del certificato di abitabilità. I progetti pilota canadesi sul V2G rafforzano il percorso della regione verso la monetizzazione del servizio di rete, stimolando al contempo la domanda di hardware predisposto per la tecnologia bidirezionale. L'Europa segue a ruota, guidata dal Regolamento sulle infrastrutture per i combustibili alternativi e dalle severe direttive edilizie che obbligano alla presenza di colonnine di ricarica sia negli immobili nuovi che in quelli ristrutturati. Gli obblighi di sicurezza informatica, come le norme anti-manomissione del Regno Unito, stanno plasmando le specifiche hardware e favorendo fornitori affermati con una profonda competenza in materia di conformità. Il Medio Oriente e l'Africa, sebbene oggi più piccoli, sono la regione in più rapida crescita, con un CAGR del 16.74% entro il 2031; gli Emirati Arabi Uniti prevedono di installare 10,000 colonnine di ricarica pubbliche e residenziali entro il 2030 per raggiungere l'obiettivo del 50% di flotta di veicoli elettrici.
Panorama competitivo
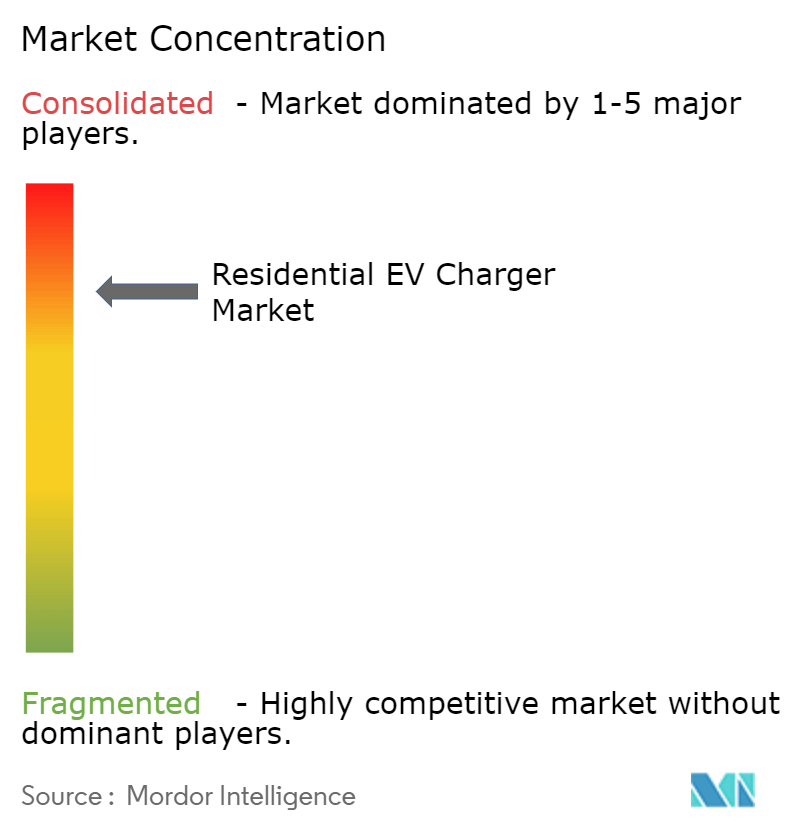
La concentrazione del settore è moderata: Tesla ha guidato il volume residenziale nel 2024, ampliando il suo ecosistema di veicoli; Wallbox ha seguito il trend dopo l'acquisizione di ABL e l'aggiunta di oltre 1 milione di installazioni in Europa. Schneider Electric si differenzia per la gestione integrata dell'energia domestica, che riunisce energia solare, accumulo e controllo dei caricabatterie in un'unica piattaforma.
L'attività di fusioni e acquisizioni sta accelerando, poiché i fornitori cercano di ampliare la propria scala, ampliare il portfolio e raggiungere una presenza geografica più ampia. L'acquisizione di ABL da parte di Wallbox per 15 milioni di euro le ha permesso di espandere la produzione in Germania e di rafforzare la sua presenza nelle gare d'appalto per le utility. Eaton e ChargePoint hanno stretto un'alleanza unica nel suo genere, abbinando quadri elettrici e hardware per punti di ricarica, semplificando la progettazione e le procedure di autorizzazione per gli installatori. I brevetti depositati su pad wireless, algoritmi di bilanciamento del carico e interfacce bidirezionali illustrano una corsa tecnologica che favorisce le aziende con competenze multidisciplinari.
Le barriere di costo legate agli aggiornamenti dei pannelli continuano a ostacolare l'espansione, ma il controllo del carico definito dal software sta colmando il divario. Aziende come Emporia ora integrano moduli di rilevamento della corrente nei caricabatterie, assegnando dinamicamente l'energia elettrica alle abitazioni senza dover ricorrere a cavi in rame aggiuntivi. Con il progredire della standardizzazione dei protocolli di controllo dell'alimentazione, nuovi operatori entreranno nel mercato, mantenendo i prezzi sotto controllo e sostenendo una sana concorrenza.
Leader del settore dei caricabatterie per veicoli elettrici residenziali
-
Tesla, Inc.
-
Charge Point, Inc.
-
ABB
-
Schneider SE elettrico
-
Wallbox NV
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2025: Eaton e ChargePoint annunciano una partnership infrastrutturale integrata che copre Stati Uniti, Canada ed Europa.
- Aprile 2025: ABB E-mobility lancia i caricabatterie All-in-One A200/300 più il dispenser ChargeDock per ridurre il costo totale di proprietà.
- Gennaio 2025: Schneider Electric lancia Charge Pro, un caricabatterie di livello commerciale pensato su misura per residenze multifamiliari con monitoraggio remoto.
- Novembre 2024: Eaton ha stretto una partnership con Treehouse per integrare software basati sull'intelligenza artificiale con hardware elettrico, semplificando l'elettrificazione delle abitazioni.
Ambito e metodologia
I proprietari di case in genere installano stazioni di ricarica residenziali per veicoli elettrici in garage o vialetti. Queste stazioni, progettate per uso personale, generalmente funzionano a livelli di potenza inferiori rispetto a quelle commerciali, con velocità comprese tra 3.3 kW e 11 kW. Di conseguenza, caricare completamente un veicolo elettrico a casa può richiedere diverse ore. Un vantaggio fondamentale di queste stazioni residenziali è la loro convenienza e il processo di installazione semplice. Molti produttori di veicoli elettrici forniscono stazioni di ricarica domestiche come accessori opzionali, completati da numerosi fornitori terzi specializzati in soluzioni residenziali per veicoli elettrici.
Il mercato dei caricabatterie EV residenziali è segmentato in tipo di caricabatterie, tipo di veicolo, tipo di stazione di ricarica, connettività, tipo di installazione, canale di acquisto e area geografica. In base al tipo di caricabatterie, il mercato è segmentato in caricabatterie di livello 1, livello 2 e CC. In base al tipo di veicolo, il mercato è segmentato in veicoli passeggeri e veicoli commerciali. In base al tipo di stazione di ricarica, il mercato è segmentato in basso (fino a 3 kW), medio (da 7 kW a 3 kW) e alto (da 7 kW e oltre). In base alla connettività, il mercato è segmentato in caricabatterie intelligenti e caricabatterie non intelligenti. In base al tipo di installazione, il mercato è segmentato in montato a parete, portatile e montato su piedistallo. In base al canale di acquisto, il mercato è segmentato in OEM, tramite concessionari di veicoli elettrici, rivenditori online e negozi specializzati in attrezzature per veicoli elettrici. In base all'area geografica, il mercato è segmentato in Nord America, Europa, Asia Pacifico e resto del mondo. Per ciascun segmento, la stima e la previsione del mercato sono state effettuate sulla base del valore (USD).
| Livello 1 (fino a 1.9 kW) |
| Livello 2 (2-22 kW) |
| DC Fast (50 kW e oltre) |
| Wireless / Induttivo |
| Veicoli passeggeri |
| Veicoli commerciali leggeri |
| Due ruote / Micro-mobilità |
| Basso (fino a 3.7 kW) |
| Media (3.8 - 11 kW) |
| Alto (oltre 11 kW) |
| Intelligente / In rete |
| Non intelligente |
| montaggio a parete |
| Montato su piedistallo |
| Plug-in portatile |
| Pacchetto OEM |
| Concessionarie di veicoli elettrici |
| Vendita al dettaglio online |
| Negozi/installatori specializzati in veicoli elettrici |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di caricatore | Livello 1 (fino a 1.9 kW) | |
| Livello 2 (2-22 kW) | ||
| DC Fast (50 kW e oltre) | ||
| Wireless / Induttivo | ||
| Per tipo di veicolo | Veicoli passeggeri | |
| Veicoli commerciali leggeri | ||
| Due ruote / Micro-mobilità | ||
| Con la fascia di potenza della stazione di ricarica | Basso (fino a 3.7 kW) | |
| Media (3.8 - 11 kW) | ||
| Alto (oltre 11 kW) | ||
| Per connettività | Intelligente / In rete | |
| Non intelligente | ||
| Per tipo di installazione | montaggio a parete | |
| Montato su piedistallo | ||
| Plug-in portatile | ||
| Per canale di acquisto | Pacchetto OEM | |
| Concessionarie di veicoli elettrici | ||
| Vendita al dettaglio online | ||
| Negozi/installatori specializzati in veicoli elettrici | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato residenziale delle stazioni di ricarica per veicoli elettrici nel 2026?
Nel 12.23 il mercato residenziale delle stazioni di ricarica per veicoli elettrici avrebbe raggiunto i 2026 miliardi di dollari.
Quale tasso di crescita annuale è previsto fino al 2031?
Si prevede che il valore di mercato aumenterà a un CAGR del 26.35%, raggiungendo circa 39.4 miliardi di USD entro il 2031.
Quale tipologia di caricabatterie è in testa alle vendite attuali?
Le apparecchiature di livello 2 prevalgono con il 66.88% dei ricavi del 2025, grazie alla capacità di ricarica notturna e alla compatibilità con i tipici circuiti domestici.
Quale regione sta crescendo più velocemente?
Il Medio Oriente e l'Africa si espanderanno a un tasso di crescita annuo composto (CAGR) di circa il 16.74% tra il 2026 e il 2031, trainati dagli ambiziosi obiettivi infrastrutturali degli Emirati Arabi Uniti.
Qual è il principale ostacolo a un'adozione più ampia?
Gli elevati costi di installazione, in particolare le spese di aggiornamento dei pannelli, sono lenti nell'adozione, ma vengono mitigati da soluzioni intelligenti di gestione del carico.
Chi sono i leader di mercato?
Tesla, seguita da Wallbox e Schneider Electric, stanno complessivamente delineando un panorama moderatamente concentrato.


