

Dimensioni e quota del mercato delle batterie residenziali
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
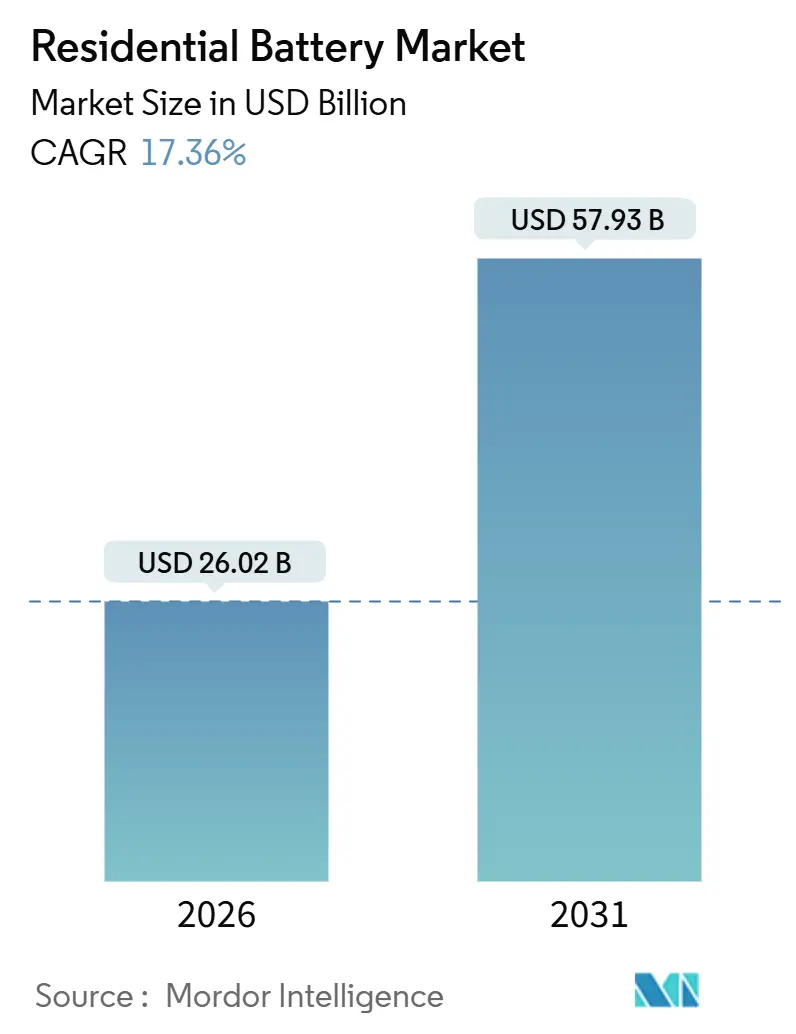
| Dimensione del mercato (2026) | 26.02 miliardo di dollari |
| Dimensione del mercato (2031) | 57.93 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 17.36% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
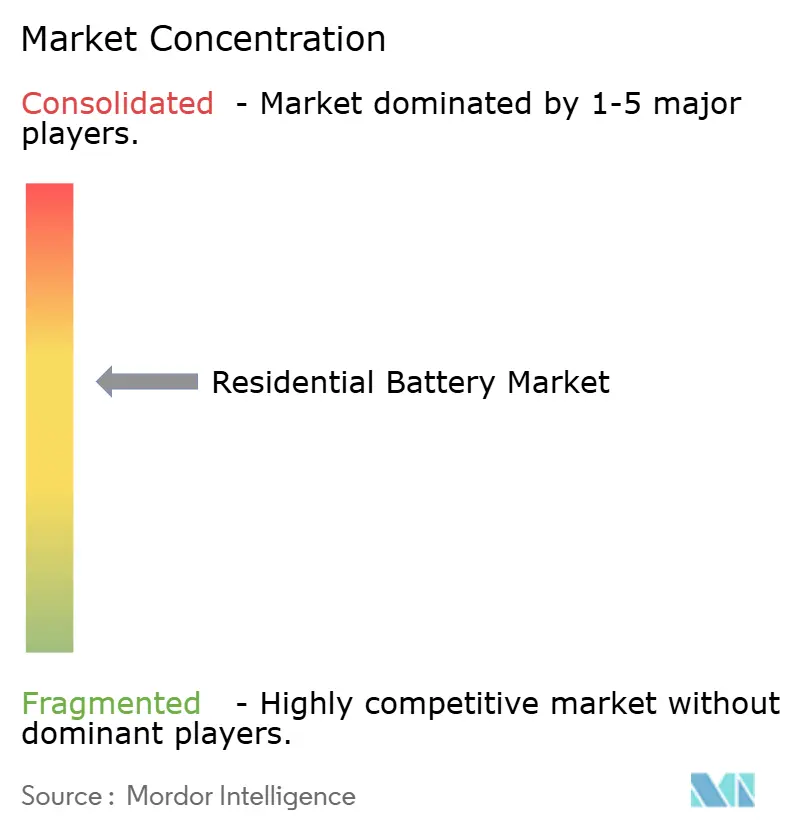
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato delle batterie residenziali di Mordor Intelligence
Si stima che il mercato delle batterie residenziali valga 26.02 miliardi di dollari nel 2026 e dovrebbe raggiungere i 57.93 miliardi di dollari entro il 2031, con un CAGR del 17.36% nel periodo di previsione (2026-2031).
Nel breve termine, la tariffa NEM 3.0 della California, gli sconti KfW 442 della Germania, il programma feed-in-premium (FIP) del Giappone e i moltiplicatori dei certificati di energia rinnovabile (REC) della Corea del Sud orientano collettivamente l'economia domestica verso l'autoconsumo e la partecipazione alle centrali elettriche virtuali (VPP). Nel medio termine, il costo del litio-ferro-fosfato (LFP) scende al di sotto dei 250 dollari per kWh, un credito d'imposta per gli investimenti (ITC) del 30% a livello nazionale negli Stati Uniti e i progressi nella ricerca e sviluppo sugli ioni di sodio ampliano l'accesso ai segmenti sensibili ai costi. Nel lungo termine, i ricavi dei servizi di rete generati dagli aggregatori, l'evoluzione degli standard di sicurezza antincendio e un flusso di batterie di seconda vita in fase di maturazione ricalibrano le strategie competitive, favorendo il consolidamento tra produttori di inverter, fornitori di celle per autoveicoli e startup incentrate sul software. Nel complesso, queste forze posizionano il mercato delle batterie residenziali come un pilastro dei portafogli di risorse energetiche distribuite a livello mondiale.
Punti chiave del rapporto
- Per tipologia di batteria, nel 2025 i sistemi agli ioni di litio detenevano una quota di mercato del 72.9% per le batterie residenziali, mentre le alternative agli ioni di sodio e al nichel registrano un CAGR del 19.4% fino al 2031.
- Per applicazione, l'autoconsumo e il backup hanno rappresentato il 68.4% della quota di mercato delle batterie residenziali nel 2025; i casi d'uso VPP e dei servizi di rete stanno avanzando a un CAGR del 17.8% fino al 2031.
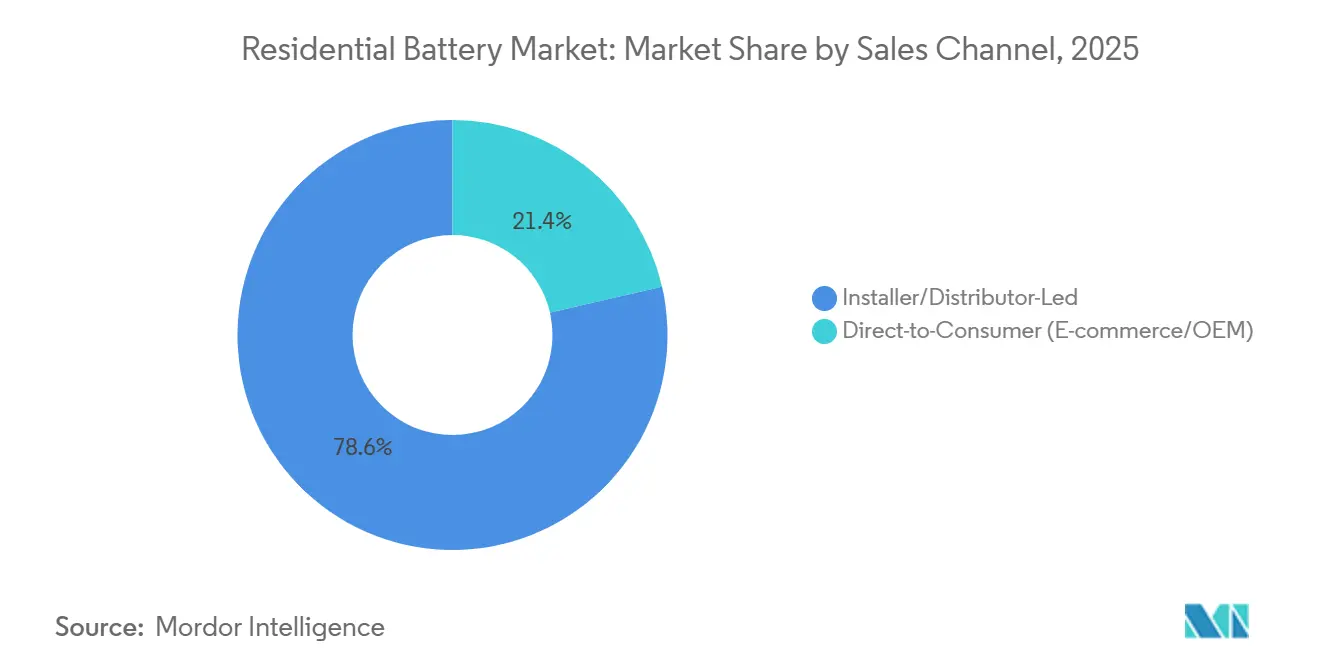
- Per canale di vendita, i percorsi guidati da installatori e distributori hanno conquistato il 78.6% della quota di mercato delle batterie residenziali nel 2025, mentre i modelli diretti al consumatore mostrano un CAGR del 18.3% fino al 2031.
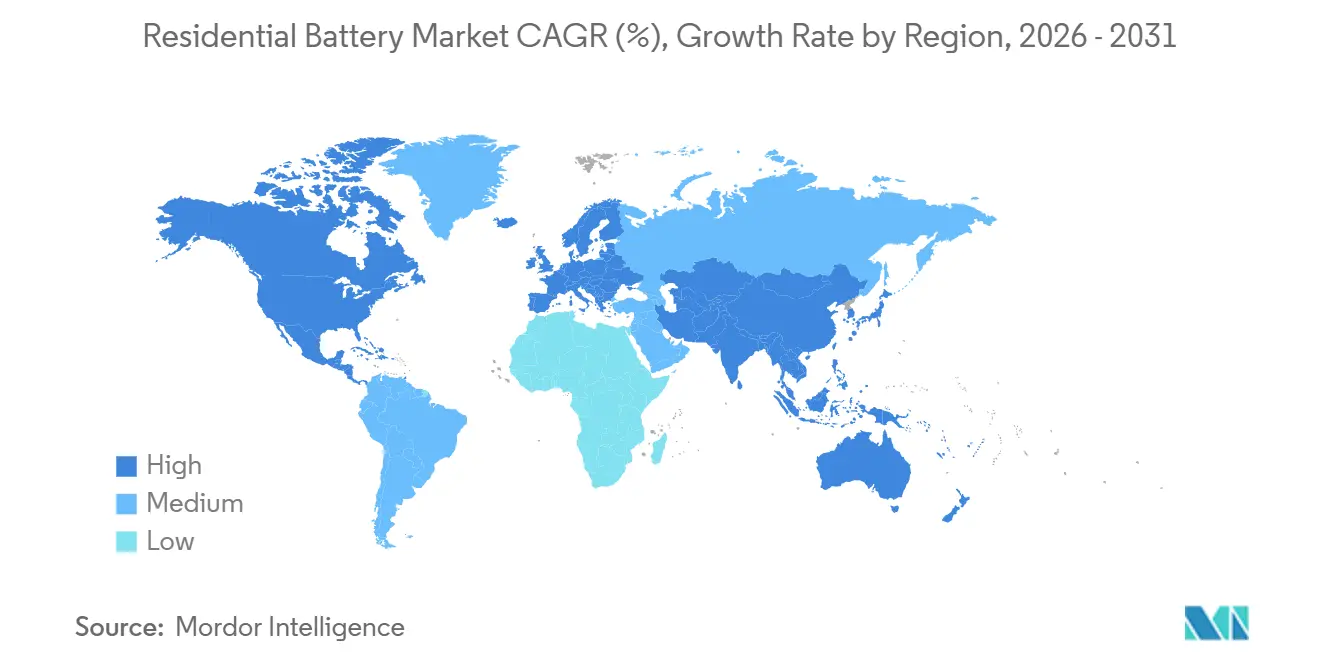
- In termini geografici, nel 2025 l'area Asia-Pacifico rappresentava il 53.3% del mercato delle batterie residenziali e si prevede che crescerà a un CAGR del 18.8%, il ritmo regionale più rapido fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle batterie residenziali
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescenti obblighi di abbinamento tra impianti fotovoltaici e tetti in Germania e Australia | 2.8% | Germania, Australia, con ricadute su Austria e Paesi Bassi | Medio termine (2-4 anni) |
| Estensione del 30% dell'ITC alle batterie secondo l'Inflation Reduction Act statunitense | 3.2% | Stati Uniti, con influenza indiretta sui programmi provinciali canadesi | A lungo termine (≥ 4 anni) |
| California NEM 3.0 affina l'economia dell'autoconsumo | 1.9% | California, con replica alle Hawaii e al Massachusetts | A breve termine (≤ 2 anni) |
| Schema FIP giapponese che premia l'aggregazione VPP dietro il contatore | 1.4% | Giappone, con estensioni pilota in Corea del Sud e Taiwan | Medio termine (2-4 anni) |
| Moltiplicatori REC sudcoreani per ESS residenziali | 1.1% | Corea del Sud, con apprendimento politico nei mercati del Sud-est asiatico | Medio termine (2-4 anni) |
| Drastico calo del costo $/kWh delle batterie agli ioni di litio sotto i 250 USD per i pacchi <15 kWh | 4.5% | Globale, guidato dalla scala di produzione cinese e dall'adozione della chimica LFP | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescenti mandati di abbinamento tra impianti fotovoltaici e sui tetti in Germania e Australia
Il programma tedesco KfW 442 ha stanziato 10.2 miliardi di euro (11.1 miliardi di dollari USA) per i pacchetti solari-batteria nel 2024, riducendo il costo netto di un sistema da 10 kWh di circa il 25% e accorciando il periodo di ammortamento da 12 a 7 anni. [1] Ministero federale tedesco per gli affari economici e l'azione climatica, "Dettagli del programma KfW 442", bmwk.de. I programmi australiani South Australia VPP e New South Wales per la gestione della domanda di picco recuperano insieme il 15%-20% del costo iniziale della batteria entro tre anni. Questi incentivi trasformano le batterie da strumenti di resilienza opzionali in risorse di rete generatrici di entrate, un modello che Austria e Paesi Bassi stanno già replicando. La Bundesnetzagentur tedesca osserva che le batterie per il servizio di rete ottengono tariffe incentivanti superiori del 40% rispetto agli impianti solo solari, spingendo gli installatori a standardizzare gli inverter bidirezionali. Di conseguenza, gli installatori bavaresi segnalano un aumento del tasso di installazione delle batterie, passato dal 38% nel 2023 al 71% nel 2025, segnando un punto di svolta decisivo nel mercato residenziale delle batterie.
Estensione del 30% dell'ITC alle batterie secondo l'Inflation Reduction Act statunitense
Nel 2023, l'Internal Revenue Service ha elaborato 48,840 richieste di credito d'imposta per batterie autonome nell'ambito dell'estensione del 30% del credito d'imposta per l'energia pulita, escludendo le unità abbinate al solare. [2] Internal Revenue Service, "Form 5695 Residential Clean Energy Credit Statistics", irs.gov Con la certezza del credito fino al 2032, produttori come Tesla hanno aumentato la produzione di Powerwall 3 a un tasso annuo di 500,000 unità presso la Gigafactory del Nevada entro il quarto trimestre del 2024. Generac ha registrato 157 milioni di dollari di ricavi da sistemi di accumulo nel terzo trimestre del 2024, un aumento del 76% su base annua, attribuendo la crescita ai sistemi PWRcell ammissibili al credito d'imposta per l'energia pulita. Il credito d'imposta autonomo sblocca la domanda tra i proprietari di case alle latitudini settentrionali che preferiscono il backup al solare sul tetto, mentre l'Ontario e la Columbia Britannica in Canada hanno lanciato sconti corrispondenti del 20%-25% che si basano sulla crescita dei volumi negli Stati Uniti. Di conseguenza, il mercato delle batterie residenziali vede una più ampia diffusione geografica delle installazioni, uniformando i cicli di produzione e la pianificazione delle scorte.
California NEM 3.0: affinare l'economia dell'autoconsumo
Implementato nel 2023, il NEM 3.0 ha ridotto le tariffe di esportazione diurne di circa il 75%, aumentando l'installazione di batterie per i nuovi impianti solari dal 10% nel 2022 al 60% nel 2024. I valori di esportazione a fasce orarie ora variano da 0.05 a 0.08 USD/kWh a mezzogiorno e da 0.30 a 0.40 USD/kWh la sera, consentendo spread di arbitraggio da 5 a 8 volte superiori. [3] California Public Utilities Commission, “Time-of-Use Export Tariffs,” cpuc.ca.gov Gli installatori segnalano premi di prezzo del 17% per i pacchetti solari con accumulo, ma costi di acquisizione clienti inferiori perché il valore è evidente. Hawaii e Massachusetts stanno elaborando sanzioni di esportazione analoghe, il che suggerisce che la logica del NEM 3.0 si diffonderà a livello nazionale. Prodotti come la batteria modulare IQ Battery 5P di Enphase sono specificamente progettati per allineare l'aumento di capacità con la crescente conoscenza delle tecniche di arbitraggio.
Schema FIP giapponese che premia l'aggregazione VPP dietro il contatore
Nel 2022 il Giappone ha sostituito la sua tariffa incentivante con un premio incentivante, pagando un sovrapprezzo rispetto ai prezzi all'ingrosso per lo scarico residenziale durante i periodi di alta domanda. Aggregatori come ENERES combinano centinaia di batterie domestiche in offerte VPP sul Japan Electric Power Exchange, guadagnando 30,000-50,000 JPY (200-340 USD) per abitazione all'anno. [4] ENERES Corporation, “Residential VPP Aggregation Results,” eneres.co.jp Il premio aumenta vertiginosamente durante i picchi invernali di importazione di GNL, allineando la gestione privata con le priorità nazionali di sicurezza energetica. EverVolt di Panasonic integra funzionalità di gestione automatica in modo che i proprietari di casa possano iscriversi con il minimo sforzo. Corea del Sud e Taiwan stanno sperimentando curve di compensazione simili, rafforzando il mercato delle batterie residenziali in tutta l'Asia orientale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | |
|---|---|---|---|
| Aumento delle code per la connessione alla rete e per i permessi in tutta l'UE | -1.8% | Germania, Paesi Bassi, Spagna, con colli di bottiglia emergenti in Polonia | A breve termine (≤ 2 anni) |
| Rafforzamento dei codici di sicurezza antincendio per installazioni interne (UL 9540A, IEC 63056) | -1.2% | Globale, con applicazione più rigorosa in Nord America e in Europa occidentale | Medio termine (2-4 anni) |
| Disponibilità limitata di batterie di seconda vita fino al 2027 | -0.8% | Globale, con concentrazioni pilota in Germania, Giappone e California | A lungo termine (≥ 4 anni) |
| Esposizione della catena di fornitura degli ioni di litio agli shock dei prezzi dei minerali critici | -1.4% | Globale, con una sensibilità acuta nell'approvvigionamento di cobalto (Congo) e nichel (Indonesia) | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento delle code per la connessione alla rete e per i permessi in tutta l'UE
L'agenzia tedesca Bundesnetzagentur ha registrato un arretrato di 300,000 domande nel 2024, allungando i tempi medi di approvazione a 28 settimane. Gli operatori di distribuzione segnalano sovraccarichi di alimentazione in Baviera e Renania Settentrionale-Vestfalia, che spesso richiedono aggiornamenti dei trasformatori che fanno aumentare i costi del progetto. Spagna e Paesi Bassi affrontano blocchi simili; l'operatore olandese Liander ha sospeso le nuove interconnessioni residenziali in 12 comuni nel corso del 2024. Gli installatori ora mantengono le scorte fino a nove mesi, aumentando il fabbisogno di capitale circolante e spingendo fuori dal mercato delle batterie residenziali gli operatori con margini ridotti.
Norme antincendio per installazioni interne (UL 9540A, IEC 63056)
La quinta edizione dello standard UL 9540A, pubblicata nel 2025, ha introdotto test di propagazione che richiedono ai moduli adiacenti di rimanere al di sotto dei 150 °C per due ore, con un costo aggiuntivo di 15,000-25,000 dollari per variante di prodotto. La norma IEC 63056 impone la profilazione delle emissioni di gas, allungando i cicli di certificazione. Le compagnie assicurative in California e Germania ora rendono lo standard UL 9540A un prerequisito per i sistemi indoor, emarginando di fatto i marchi non conformi. I produttori più grandi assorbono questi costi; quelli più piccoli ritardano i lanci, cedendo quote di mercato delle batterie residenziali agli operatori storici.
Analisi del segmento
Per tipo di batteria: la chimica LFP rafforza il predominio degli ioni di litio
Le varianti agli ioni di litio hanno conquistato una quota di mercato del 72.9% nelle batterie residenziali nel 2025, con la svolta del segmento verso le batterie al litio liquido (LFP) che ha aumentato la conformità di sicurezza secondo le norme UL 9540A e IEC 63056. La durata di 6,000-8,000 cicli delle batterie al litio liquido (LFP) e la distinta base senza cobalto riducono i costi di stoccaggio livellati, quindi le dimensioni del mercato delle batterie residenziali per le batterie al litio liquido (LFP) sono destinate ad ampliarsi costantemente fino al 2031. BYD e LG Energy Solution hanno convertito le loro linee di punta alle batterie al litio liquido (LFP) nel 2024, superando del 15% i concorrenti in nichel-manganese-cobalto e rispettando al contempo le norme di spaziatura dei vigili del fuoco.
Le soluzioni chimiche ricche di ioni di sodio e nichel, pur detenendo quote di base modeste, sono destinate a un CAGR del 19.4%, il più rapido nell'ambito delle tipologie di batterie. Le celle agli ioni di sodio da 200 Wh/kg di CATL, annunciate nel 2024, promettono una copertura senza litio contro il rischio di minerali critici, sebbene i limiti di densità di corrente limitino i pacchi a 8-10 kWh per gli involucri tipici. Le batterie a flusso rimangono al di sotto della quota del 2%, riservate a usi rurali off-grid di più giorni, e la quota del 18% delle batterie al piombo-acido continua la sua traiettoria di abbandono, mentre il mercato delle batterie residenziali inasprisce le soglie di ammortamento.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: l'integrazione VPP sblocca nuovi flussi di entrate
Le soluzioni di autoconsumo e backup hanno assorbito il 68.4% della quota di mercato delle batterie residenziali nel 2025, poiché le famiglie si tutelano dal rischio di interruzioni e dall'aumento delle tariffe. Ciononostante, le implementazioni di VPP e servizi di rete stanno crescendo a un tasso annuo del 17.8%, riflettendo l'accesso, consentito dagli aggregatori, alla regolazione della frequenza e ai ricavi derivanti dalla risposta alla domanda. Il VPP australiano del Sud Australia paga alle famiglie partecipanti AUD 400-600 (USD 270-405) all'anno, pari all'8%-12% del costo di installazione, comprimendo il periodo di ammortamento ben al di sotto dei sette anni.
Il programma Demand Side Grid Support della California e il FIP giapponese hanno rapporti di pagamento simili, spingendo le dimensioni del mercato delle batterie residenziali per applicazioni di servizi di rete a crescere rapidamente entro il 2031. L'elettrificazione fuori rete e rurale cattura ancora circa il 14% della domanda, in particolare in India, nell'Africa subsahariana e nel remoto Brasile, ma si prevede che il graduale calo dei prezzi del litio e i finanziamenti basati sul denaro mobile orienteranno questa nicchia verso le tecnologie al litio entro la fine del decennio.
Per canale di vendita: le reti di installatori mantengono il controllo, DTC guadagna terreno
La distribuzione guidata dagli installatori ha dominato il mercato delle batterie residenziali con una quota del 78.6% nel 2025, sfruttando i requisiti di elettricisti qualificati e finanziamenti combinati. Le reti certificate superano i 10,000 integratori ciascuna per SolarEdge ed Enphase, con margini lordi del 30%-40% che riflettono la gestione della garanzia e la manodopera autorizzata.
Tuttavia, le vendite dirette al consumatore (DTC) rappresentano la modalità di crescita più rapida, con un CAGR del 18.3%. Il configuratore online Powerwall di Tesla riduce i costi di sistema del 15-20% rispetto agli installatori terzi, mentre la sonnenCommunity di Sonnen allinea la proprietà delle batterie ai ricavi derivanti dal commercio di energia peer-to-peer. Amazon e Home Depot sperimentano modelli di mercato che esternalizzano la messa in servizio a elettricisti locali, comprimendo i margini degli installatori ma espandendo la portata geografica. Le riforme normative che consentono kit plug-and-play pre-certificati potrebbero ulteriormente rimodellare il panorama del mercato delle batterie residenziali dopo il 2028.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato delle batterie residenziali nella regione Asia-Pacifico
L'area Asia-Pacifico ha dominato il mercato delle batterie residenziali con una quota di fatturato del 53.3% nel 2025 e si sta dirigendo verso un CAGR del 18.8% fino al 2031. La sola Cina ha installato oltre 3 GWh di accumulo domestico nel 2024, sostenuta dai pacchetti LFP a basso consumo (LFP) a meno di 220 USD/kWh di PylonTech e Alpha-ESS. Gli aggregatori giapponesi hanno registrato 80,000 batterie nei VPP entro la metà del 2024, guadagnando 30,000-50,000 JPY (200-340 USD) per abitazione all'anno. Il moltiplicatore REC 5.5x della Corea del Sud comprime il ritorno dell'investimento a sette anni a Seul, mentre il modello VPP australiano differisce gli investimenti in impianti di picco, sottolineando lo slancio del mercato delle batterie residenziali guidato dalle politiche in tutta la regione.
Mercato delle batterie residenziali in Nord America
Il Nord America ha conquistato una quota di circa il 28% nel 2025. L'IRS ha registrato 48,840 richieste di risarcimento ITC autonome nel 2023 e il tasso di installazione delle batterie in California è aumentato di sei volte dopo l'introduzione del NEM 3.0. Il Texas ha seguito con 25,000 batterie domestiche nel 2024, grazie alle tariffe in tempo reale dell'ERCOT. I più modesti sconti del 20%-25% del Canada hanno comunque prodotto fino a 10,000 installazioni nel 2024. Messico e Caraibi rimangono paesi emergenti, ma mostrano un'attività pilota iniziale.
Mercato europeo delle batterie per uso residenziale
L'Europa deteneva una quota di circa il 16% nel 2025. Il sussidio tedesco KfW 442 da 10.2 miliardi di euro ha accelerato l'adozione, ma le code per la connessione alla rete allungano i tempi di messa in servizio. La Smart Export Guarantee del Regno Unito offre un'economia più debole, con un totale di sole 15,000 installazioni nel 2024. La moratoria sulla rete in Spagna in otto province dirotta la domanda verso schemi off-grid. Ciononostante, modelli peer-to-peer come SonnenCommunity raggiungono 50,000 famiglie, mostrando percorsi di guadagno alternativi in un contesto di regolamentazione frammentata.
Mercato delle batterie residenziali in Medio Oriente e Sud America
Sud America e Medio Oriente e Africa rimangono congiuntamente al di sotto del 3% di quota di mercato, ma registrano una rapida crescita localizzata. Il tasso di adesione del Brasile è passato dal 5% al 12% nel 2024 dopo le riforme del net-metering, e la crisi dei distacchi di carico in Sudafrica ha convinto i proprietari di case urbane ad adottare unità Tesla Powerwall e Huawei LUNA2000 nonostante i prezzi elevati. I programmi pilota del Consiglio di Cooperazione del Golfo proseguono su piccola scala a causa delle basse tariffe al dettaglio.
Panorama normativo
L'adozione di batterie per uso residenziale è influenzata da requisiti di sicurezza e installazione più stringenti, nonché da meccanismi normativi che migliorano la convenienza economica dell'autoconsumo. Negli Stati Uniti, le normative edilizie e antincendio subordinano sempre più spesso il rilascio dei permessi a test antincendio a livello di sistema e alla certificazione delle apparecchiature, incluse le disposizioni della Sezione 330 dell'IRC 2024 per i sistemi di accumulo di energia (ESS) residenziali in spazi abitabili. La NFPA ha pubblicato l'edizione 2026 della norma NFPA 855 nell'ottobre 2025, che impone a molti progetti l'obbligo di analisi della mitigazione dei rischi (HMA), aumentando l'onere progettuale per le installazioni in ambienti interni e in garage annessi.
L'evoluzione degli standard sta accelerando anche i cicli di qualificazione dei prodotti. UL Solutions ha pubblicato la sesta edizione della norma ANSI/CAN/UL 9540A nel marzo 2026, rafforzando il controllo sulla propagazione della fuga termica a livello di sistema e aggiungendo adempimenti per i produttori che gestiscono diverse varianti di pacchi batteria e involucri. In Europa, il Regolamento (UE) 2023/1542 aggiunge un ulteriore livello di conformità che va oltre la sicurezza, includendo la documentazione sulla sostenibilità, con l'entrata in vigore, il 18 febbraio 2026, dei requisiti di dichiarazione dell'impronta di carbonio per le batterie superiori a 2 kWh. Questa tempistica incoraggia i fornitori di sistemi di accumulo stazionari per uso residenziale a prepararsi in anticipo per la disponibilità dei dati, inclusi i flussi di lavoro di documentazione digitale, al fine di agevolare l'accesso al mercato.
Panorama competitivo
I cinque principali fornitori, Tesla, LG Energy Solution, BYD, Enphase e Panasonic, controllano quasi la metà del mercato delle batterie residenziali, confermando una moderata concentrazione. Powerwall 3 di Tesla integra un pacco batterie alcaline da 13.5 kWh e un inverter da 11.5 kW, riducendo la manodopera per l'installazione del 20-30% e raggiungendo un tasso di produzione annuo di 500,000 unità entro il quarto trimestre del 2024. L'espansione di LG Energy Solution in Arizona da 1.4 miliardi di dollari aggiungerà 11 GWh di capacità RESU entro il 2026, passando interamente alle batterie alcaline per soddisfare i criteri UL 9540A. BYD ha sfruttato la scala del settore automobilistico per fissare un prezzo di Battery-Box Premium inferiore del 30% rispetto agli operatori storici in Europa e Australia, integrando 200 installatori nelle due regioni.
La batteria modulare IQ Battery 5P di Enphase è in linea con la sua flotta di microinverter, ma ha registrato un calo dei ricavi a breve termine nel terzo trimestre del 2024 a causa della riduzione delle scorte in Europa. SolarEdge ha perso quote di mercato dopo un calo dei ricavi del 64% e la successiva ristrutturazione, sottolineando la sensibilità del settore delle batterie residenziali ai cicli di inventario. La concorrenza nel settore delle batterie residenziali si concentra su pacchi di seconda vita, commercializzazione di ioni di sodio ed ecosistemi DTC. Il progetto pilota di BMW ha riconvertito i moduli i3 per l'accumulo domestico, ma i costi di certificazione ostacolano una rapida scalabilità. La tecnologia agli ioni di sodio di CATL punta al lancio residenziale nel 2026, mentre il modello di scambio energetico comunitario di Sonnen monetizza i livelli software, rafforzando l'importanza dei flussi di entrate ricorrenti.
Leader del settore delle batterie residenziali
-
Tesla Inc.
-
LG Energia Solution Ltd
-
Panasonic Holdings Corp.
-
BYD Co. Ltd
-
Sonnen GmbH
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Tesla ha lanciato Tesla Home, una piattaforma per la gestione energetica domestica basata sull'intelligenza artificiale Opticaster che integra il controllo di impianti solari, batterie e interruttori intelligenti in un'unica interfaccia. Il lancio sottolinea la differenziazione rispetto ai sistemi di accumulo esclusivamente hardware, a favore di un'orchestrazione del carico basata su software e della partecipazione a programmi, tra cui la creazione di centrali elettriche virtuali e l'ottimizzazione in base all'orario di utilizzo.
- Settembre 2025: LG Energy Solution ha annunciato un accordo di fornitura di sei anni con EG4 Electronics per la fornitura di 13.3 GWh di moduli di batterie per l'accumulo di energia residenziale entro il 2030. Questo contratto rafforza la disponibilità di moduli per i canali residenziali statunitensi e consolida la transizione verso offerte scalabili e standardizzate basate sulla tecnologia LFP per le reti di installatori e distributori.
- Settembre 2024: Tesla ha ampliato la produzione di Powerwall 3, portandola a un ritmo di 500,000 unità all'anno presso la Gigafactory del Nevada entro il quarto trimestre del 2024. Una maggiore produzione supporta una più ampia rete di installatori e contribuisce a stabilizzare la disponibilità di pacchetti solari con accumulo, in un contesto di aumento dei tassi di adozione nei mercati rimodellati dalle modifiche al sistema di compensazione delle esportazioni, come il California NEM 3.0.
Ambito e metodologia
Le tecnologie delle batterie considerate in questo rapporto includono batterie agli ioni di litio, al piombo-acido e altre batterie (tra cui batterie al nichel-cadmio, nichel-metallo idruro, zinco-carbone e alcaline) consumate nel settore residenziale globale per diverse applicazioni.
Il mercato delle batterie residenziali è segmentato per tipologia e per area geografica. Per tipologia, il mercato è segmentato in batterie agli ioni di litio, batterie al piombo e altri tipi. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato delle batterie residenziali nelle principali regioni. Per ciascun segmento, il dimensionamento e le previsioni del mercato sono stati effettuati in base ai ricavi (miliardi di dollari).
| Li-ion (LFP, NMC) |
| Piombo-acido (AGM, GEL) |
| Batterie a flusso (vanadio, zinco-bronzo) |
| A base di ioni di sodio e nichel |
| Autoconsumo e Backup |
| Centrale elettrica virtuale/Servizi di rete |
| Elettrificazione rurale/fuori rete |
| Diretto al consumatore (E-commerce/OEM) |
| Guidato da installatore/distributore |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Paesi nordici | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Egitto | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di batteria | Li-ion (LFP, NMC) | |
| Piombo-acido (AGM, GEL) | ||
| Batterie a flusso (vanadio, zinco-bronzo) | ||
| A base di ioni di sodio e nichel | ||
| Per Applicazione | Autoconsumo e Backup | |
| Centrale elettrica virtuale/Servizi di rete | ||
| Elettrificazione rurale/fuori rete | ||
| Per canale di vendita | Diretto al consumatore (E-commerce/OEM) | |
| Guidato da installatore/distributore | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Paesi nordici | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Egitto | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato delle batterie residenziali nel 2026?
Nel 2026 il mercato delle batterie residenziali ammontava a 26.02 miliardi di dollari.
Quale CAGR è previsto per le installazioni di batterie residenziali fino al 2031?
Si prevede che i ricavi del mercato aumenteranno a un CAGR del 17.36% dal 2026 al 2031.
Quale regione è attualmente in testa all'adozione delle batterie domestiche?
La regione Asia-Pacifico detiene il 53.3% del fatturato globale, la quota regionale più grande.
Quale tipo di batteria è prevalente nell'accumulo domestico?
Nel 2025, le batterie agli ioni di litio, in particolare le varianti LFP, hanno conquistato una quota di mercato del 72.9% nel settore delle batterie residenziali.
Quale politica accelera maggiormente l'adozione di sistemi di accumulo residenziali negli Stati Uniti?
L'estensione del credito d'imposta sugli investimenti del 30% fino al 2032 ai sensi dell'Inflation Reduction Act.


