

Dimensioni e quota di mercato dei sistemi residenziali di accumulo di energia a batteria
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 4.69 miliardo di dollari |
| Dimensione del mercato (2031) | 7.97 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.17% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sistemi residenziali di accumulo di energia a batteria a cura di Mordor Intelligence.
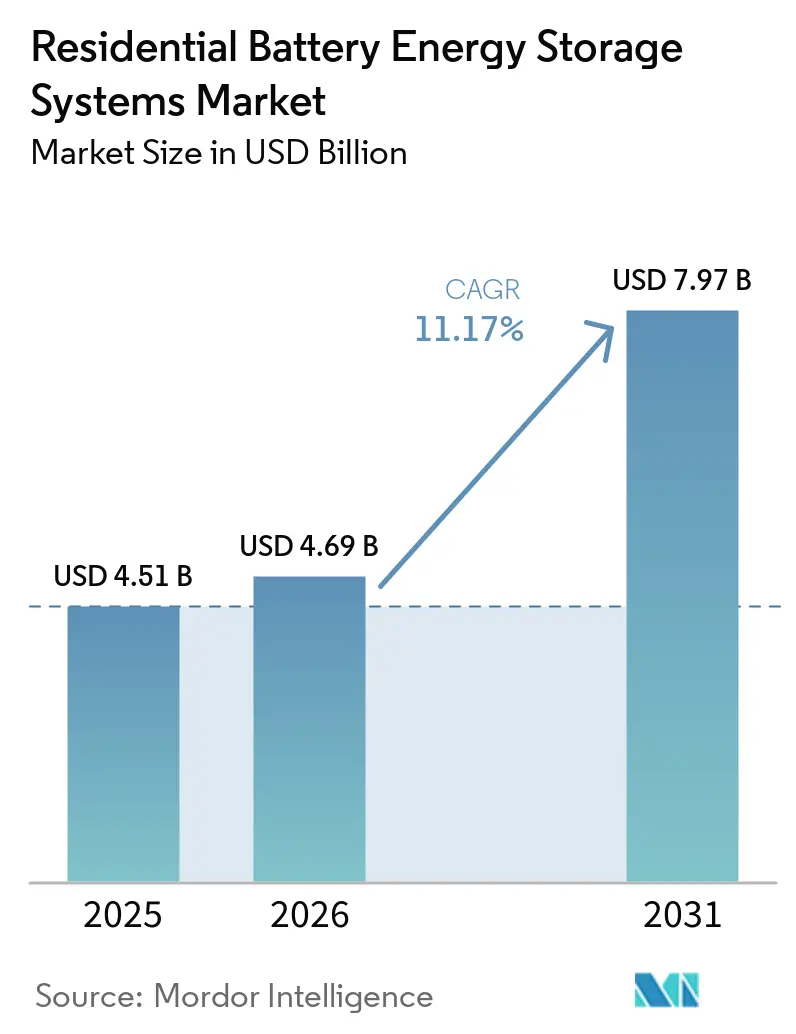
Si prevede che il mercato residenziale dei sistemi di accumulo di energia a batteria crescerà da 4.51 miliardi di dollari nel 2025 e 4.69 miliardi di dollari nel 2026 a 7.97 miliardi di dollari entro il 2031, con un CAGR dell'11.17% tra il 2026 e il 2031. Il mercato residenziale dei sistemi di accumulo di energia a batteria è sostenuto da costi inferiori per i sistemi al litio ferro fosfato (LFP), da un maggiore utilizzo del solare sui tetti e da strutture tariffarie che premiano l'immagazzinamento dell'elettricità per un utilizzo successivo. Le spedizioni globali di sistemi di accumulo di energia residenziale hanno raggiunto i 35.1 GWh nel 2025, il che ha dimostrato che la domanda delle famiglie si stava estendendo oltre i primi utilizzatori, poiché i tempi di ammortamento dei progetti sono migliorati [1] TÜV SÜD, “White Papers,” TÜV SÜD, tuvsud.com . Le tariffe a fasce orarie, i pagamenti ridotti per l'esportazione di energia solare e i programmi per le centrali elettriche virtuali stanno trasformando le batterie da prodotti di backup in risorse in grado di ridurre le bollette domestiche e fornire servizi di rete. I produttori stanno rispondendo con batterie integrate, inverter, applicazioni e software di gestione energetica, mentre gli installatori e i fornitori di finanziamenti rimangono fondamentali per determinare se la domanda si tradurrà in installazioni effettive. I programmi vehicle-to-grid potrebbero inoltre integrare le batterie domestiche dedicate in alcuni programmi di fornitura di energia elettrica, creando un'opportunità più complessa per il mercato dei sistemi di accumulo di energia a batteria per uso residenziale.
Punti chiave del rapporto
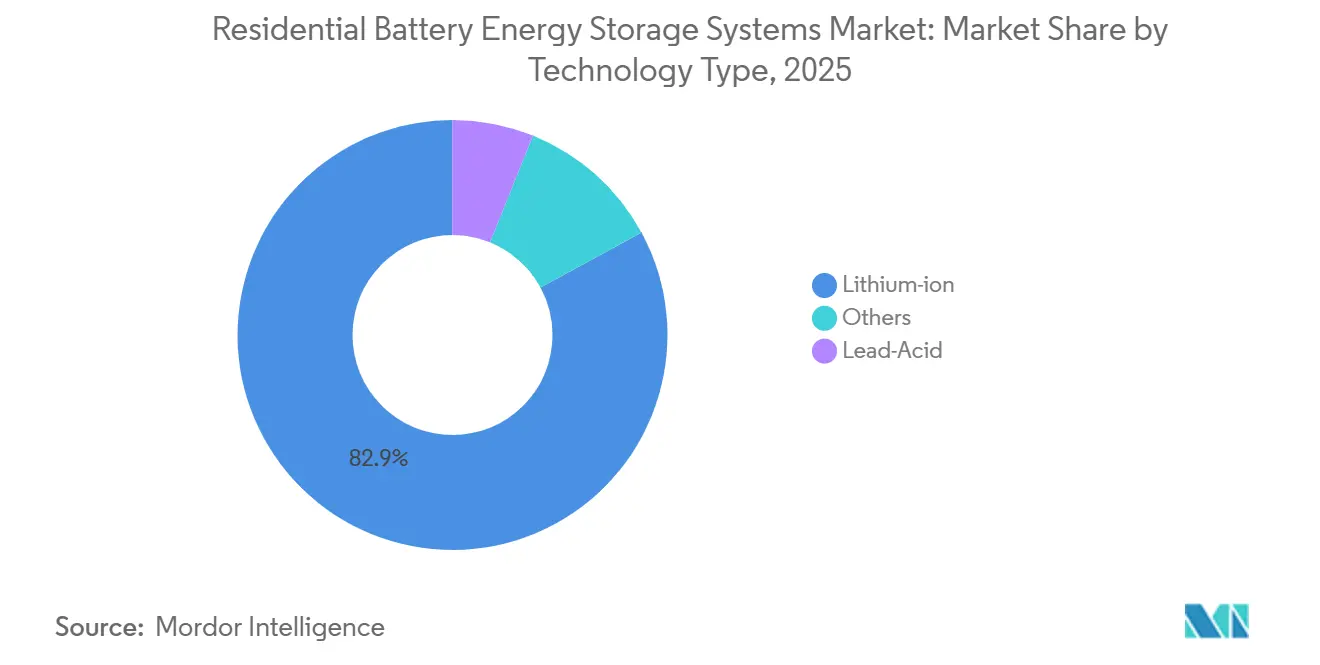
- Per tipologia tecnologica, le batterie agli ioni di litio detenevano l'82.9% della quota di mercato dei sistemi di accumulo di energia a batteria per uso residenziale nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'11.2% fino al 2031.
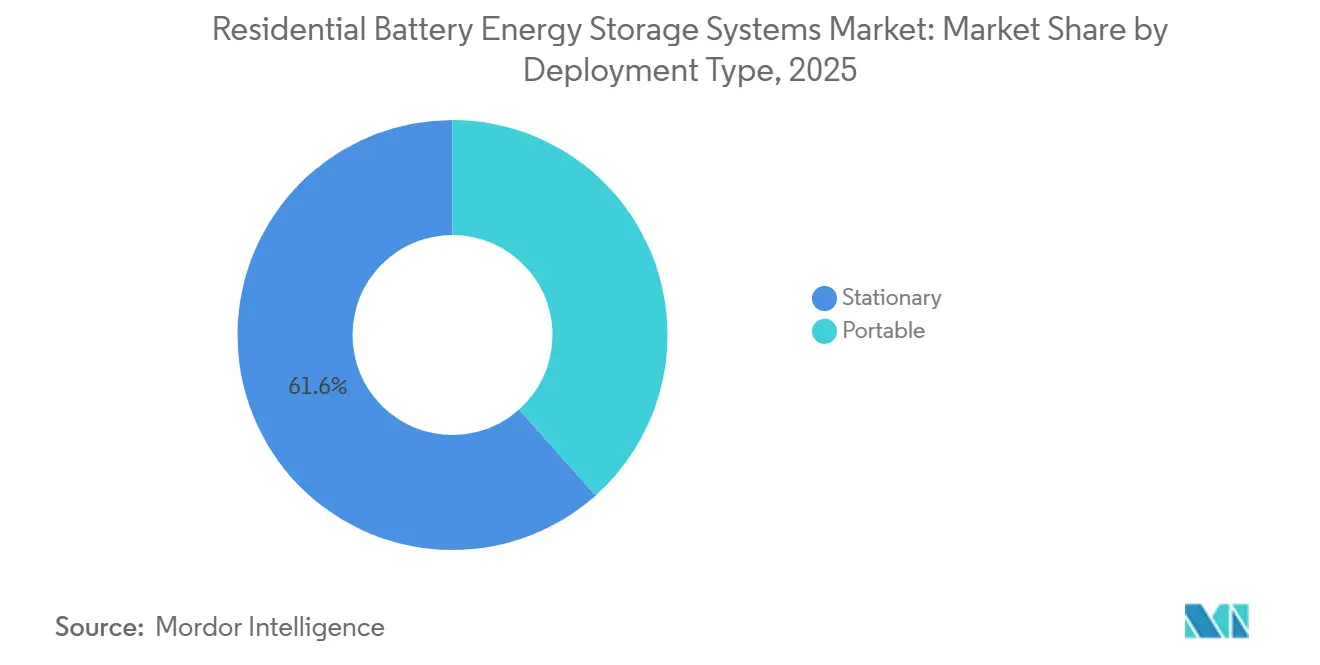
- Per tipologia di installazione, nel 2025 i sistemi fissi detenevano il 61.6% della quota di mercato dei sistemi residenziali di accumulo di energia a batteria, mentre si prevede che i sistemi portatili cresceranno a un tasso annuo composto (CAGR) dell'11.6% fino al 2031.
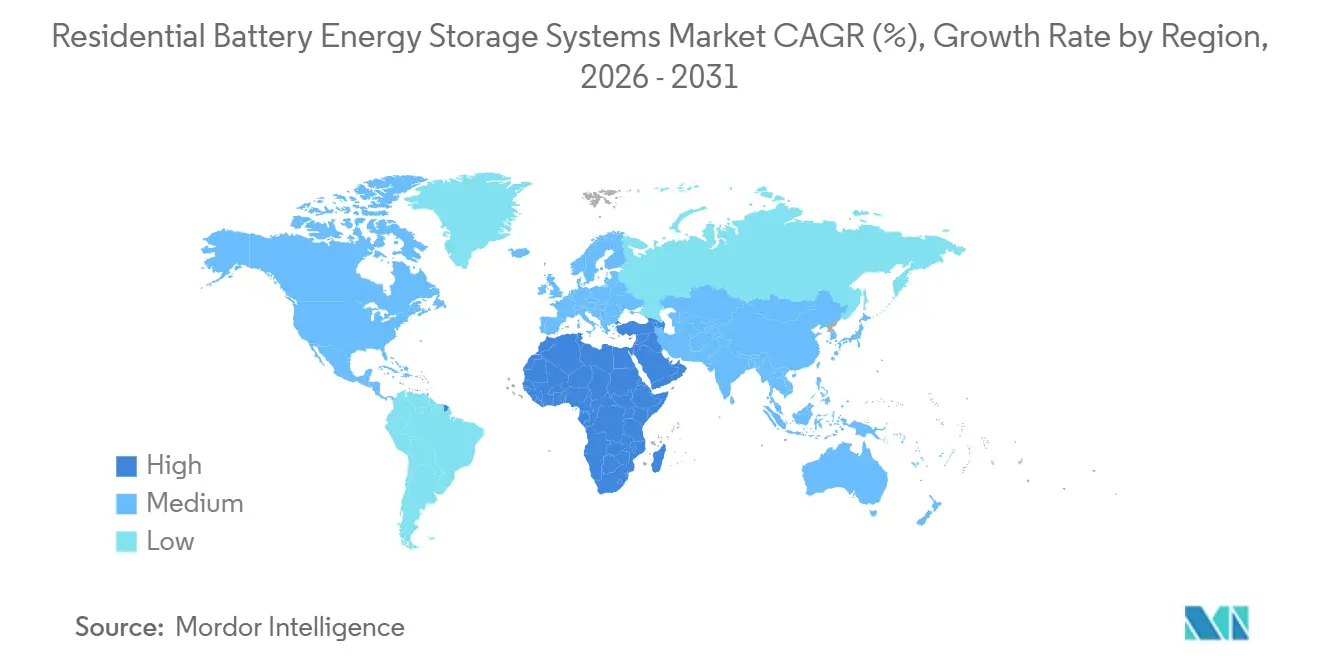
- Dal punto di vista geografico, nel 2025 la regione Asia-Pacifico deteneva il 50.2% della quota di mercato dei sistemi di accumulo di energia a batteria per uso residenziale, mentre si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto del 12.7% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sistemi di accumulo di energia a batteria per uso residenziale.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita dell'installazione di impianti solari sui tetti e sistemi di accumulo a batteria | + 3.20% | Presente a livello globale; con una presenza concentrata in Australia, Stati Uniti (California, Texas, Hawaii), Germania e Paesi Bassi. | A breve termine (≤ 2 anni) |
| Riduzione dei costi dei pacchetti e dei sistemi LFP | + 2.60% | Globale; principalmente in Asia-Pacifico ed Europa | A breve termine (≤ 2 anni) |
| Tariffe a fasce orarie ed economia della fatturazione netta | + 2.00% | Nord America, Europa (Germania, Paesi Bassi, Regno Unito), Asia-Pacifico (Australia, Giappone) | Medio termine (2-4 anni) |
| Accumulo di ricavi da centrali elettriche virtuali | + 1.30% | Stati Uniti (ERCOT, CAISO, PJM), Australia, Regno Unito, Germania | Medio termine (2-4 anni) |
| Interruzioni di rete e domanda di resilienza agli eventi meteorologici estremi | + 1.10% | Nord America (Stati Uniti sudorientali), Sudafrica, Medio Oriente e Africa, Asia-Pacifico | A breve termine (≤ 2 anni) |
| Elettrificazione dei carichi domestici e ricarica bidirezionale dei veicoli elettrici | + 0.70% | Stati Uniti, Europa (Germania, Regno Unito), Giappone, Corea del Sud | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescita dell'installazione di impianti solari sui tetti e sistemi di accumulo a batteria
L'installazione di impianti solari sui tetti è un fattore trainante della domanda, poiché la riduzione dei compensi per l'energia immessa in rete rende l'autoconsumo più vantaggioso per le famiglie e collega più strettamente la decisione di installare un impianto solare con accumulo al momento dell'acquisto. La tariffa di net billing della California ha ridotto il valore dell'energia solare residenziale immessa in rete, rendendo la batteria più rilevante per la convenienza economica di un nuovo impianto solare [2] California Public Utilities Commission, “Solar Billing Plan,” California Public Utilities Commission, cpuc.ca.gov . Sunrun ha riportato un tasso di installazione di batterie del 74% nel secondo trimestre del 2026, rispetto al 70% del secondo trimestre del 2025. La struttura di sovvenzioni al punto vendita dell'Australia ha sostenuto una forte attività di installazione e non dipendeva dalla posizione fiscale delle famiglie, evitando così i limiti amministrativi di un programma basato sulle imposte. Questo approccio può raggiungere le famiglie che potrebbero non beneficiare appieno dei programmi di credito d'imposta, migliorare l'accesso socioeconomico all'accumulo e ampliare la partecipazione al mercato dei sistemi residenziali di accumulo di energia a batteria.
Riduzione dei costi dei pacchetti e dei sistemi LFP
Nel 2025, i costi dei pacchi LFP sono scesi al di sotto dei 130 dollari USA per kWh a livello di sistema residenziale, riducendo il periodo di ammortamento per i progetti domestici e migliorando la convenienza dell'acquisto sia nei mercati sviluppati che in quelli emergenti. La chimica LFP offre oltre 6,000 cicli, rispetto ai 3,000-4,000 cicli della chimica nichel-manganese-cobalto (NMC), che supporta costi di accumulo inferiori per l'intera durata senza richiedere un ulteriore calo dei prezzi delle celle. BYD ha dichiarato di aver installato oltre 1.5 milioni di sistemi BatteryBox residenziali in tutto il mondo entro dicembre 2025 [3] BYD Energy Storage, “BYD Energy Storage Announces More Than 1.5 Million Residential Systems Installed Worldwide,” BYD, byd.com . Enphase ha introdotto la batteria IQ Battery 10C nel luglio 2025 con una densità energetica superiore del 34% rispetto al modello precedente, riducendo lo spazio necessario per un'installazione comparabile e limitando una fonte di costi di manodopera per l'installazione [4] Enphase Energy, “Enphase Energy Launches Fourth-Generation Energy System with IQ Battery 10C,” Enphase Energy, enphase.com . La scala di produzione, la selezione delle celle e i design modulari influenzano quindi l'economia del progetto nell'intero mercato dei sistemi di accumulo di energia a batteria residenziali, piuttosto che attraverso i soli prezzi delle celle.
Tariffe a fasce orarie ed economia della fatturazione netta
Le tariffe a fasce orarie e le riforme del net metering stanno rendendo le batterie residenziali più utili per l'arbitraggio energetico e come fonte di alimentazione di riserva, soprattutto quando la produzione solare domestica è massima al di fuori delle ore di punta. Secondo l'Associazione tedesca per l'energia solare, alla fine del 2025 in Germania si contavano 2.4 milioni di sistemi di accumulo residenziali con una capacità installata superiore a 25 GWh. Le tariffe dinamiche incentivano i consumatori a caricare le batterie quando l'elettricità costa meno e a utilizzare l'energia accumulata durante i periodi di prezzo più elevato, mentre i prodotti compatibili con le centrali elettriche virtuali possono offrire un'opzione di connessione alla rete. Le normative europee sul mercato elettrico e le politiche nazionali in materia di energia solare incoraggiano sempre più la flessibilità, aumentando il valore dei sistemi di accumulo connessi. In questo contesto, il mercato dei sistemi di accumulo di energia residenziali a batteria assume maggiore importanza per quanto riguarda il controllo degli inverter, il software e la connettività cloud.
Accumulo di ricavi da centrali elettriche virtuali
Le centrali elettriche virtuali creano una seconda potenziale fonte di reddito, consentendo ai clienti di ricevere un pagamento quando le batterie supportano la rete, invece di affidarsi esclusivamente al risparmio derivante dall'autoconsumo solare. PG&E ha lanciato il suo programma di aggregazione stagionale di energia versatile nel marzo 2025, coinvolgendo fino a 1,500 clienti residenziali con batterie per la gestione della domanda di picco. Vistra ha esteso il suo programma Battery Rewards includendo le batterie Enphase IQ in Texas nel marzo 2026. Questi programmi possono migliorare il valore netto di una batteria senza richiedere sovvenzioni dirette di capitale da parte del governo e possono ridurre l'importanza degli incentivi iniziali nei mercati elettrici deregolamentati. Inoltre, rendono le regole di partecipazione, l'affidabilità della gestione della rete, l'iscrizione dei clienti e i rapporti con i rivenditori elementi importanti del mercato dei sistemi di accumulo di energia a batteria per uso residenziale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi iniziali di installazione e lacune nel finanziamento | -2.00% | Nord America, Europa, mercati emergenti (Medio Oriente e Africa, Sud America) | Medio termine (2-4 anni) |
| Colli di bottiglia relativi a permessi, interconnessioni e installatori | -0.90% | Nord America (Stati Uniti, Canada), Australia, Europa (Regno Unito, Germania) | A breve termine (≤ 2 anni) |
| Conformità alle norme di sicurezza antincendio e verifica da parte delle compagnie assicurative. | -0.70% | A livello globale; attività regolamentare concentrata in Nord America ed Europa. | Medio termine (2-4 anni) |
| Esposizione a minerali critici e a fine vita della batteria | -0.50% | A livello globale, il rischio di concentrazione dell'offerta è massimo nella regione Asia-Pacifico e in Nord America. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi iniziali di installazione e lacune nel finanziamento
La riduzione dei prezzi dei pacchi batteria non ha eliminato il costo degli inverter, dei lavori elettrici, della manodopera, dei permessi e dei finanziamenti, che insieme rimangono una voce di spesa rilevante per un'installazione domestica. La fine del credito d'imposta per l'energia pulita residenziale previsto dalla Sezione 25D degli Stati Uniti modifica il quadro economico dei sistemi acquistati direttamente e sposta l'attenzione verso il leasing e altre strutture di proprietà di terzi. Questi modelli possono ridurre l'investimento iniziale richiesto alle famiglie, supportare l'installazione laddove la capacità di finanziamento del cliente è limitata e rendere il fornitore, anziché il proprietario di casa, responsabile di una quota maggiore dei costi del sistema. In Sud America, nell'Africa subsahariana e nel Sud-est asiatico, l'interesse per l'alimentazione di emergenza potrebbe non tradursi in installazioni senza finanziamenti agevolati o sconti al momento dell'acquisto. Il passaggio a modelli di servizio può ampliare l'adozione, ma può anche attribuire ai fornitori di servizi energetici un maggiore controllo sui ricavi a lungo termine e sulla gestione operativa.
Conformità alle norme di sicurezza antincendio e verifica da parte delle compagnie assicurative.
I requisiti di sicurezza antincendio possono aumentare i costi e i tempi dei progetti di batterie residenziali, soprattutto per i sistemi installati all'interno o in prossimità di edifici occupati e complessi residenziali. La norma UL 9540B ha stabilito un protocollo di prova antincendio per sistemi residenziali con una capacità pari o inferiore a 20 kWh, mentre la norma UL 9540A è stata aggiornata nel marzo 2025. La norma NFPA 855 definisce i requisiti di installazione per i sistemi di accumulo di energia stazionari e influisce sulla progettazione del progetto, sulla scelta del sito e sulle pratiche degli installatori. La conformità può risultare più complessa per gli installatori più piccoli e i fornitori più recenti che non dispongono di processi consolidati di certificazione, collaudo e formazione. I requisiti di sottoscrizione assicurativa possono comportare un costo indiretto aggiuntivo per un progetto domestico, anche laddove la batteria stessa soddisfi gli standard tecnici.
Analisi del segmento
Per tipologia di tecnologia: LFP guida la domanda di batterie residenziali
Nel 2025, le batterie agli ioni di litio detenevano l'82.9% del mercato dei sistemi di accumulo di energia a batteria per uso residenziale, rendendo la scelta della tecnologia chimica il principale fattore determinante nella progettazione dei sistemi attuali. La tecnologia LFP è la tecnologia agli ioni di litio leader di mercato grazie alla sua maggiore durata e alle caratteristiche termiche, ideali per l'utilizzo quotidiano in ambito domestico e per i cicli di carica e scarica regolari provenienti da impianti solari fotovoltaici sui tetti. Offre una durata di oltre 6,000 cicli, rispetto ai 3,000-4,000 cicli della tecnologia NMC, migliorando la redditività del sistema nel suo complesso e riducendo l'impatto della perdita di capacità residua su un lungo periodo di funzionamento. La batteria IQ Battery 10C di Enphase del 2025 dimostra come la densità energetica e la semplicità di installazione siano diventate importanti, oltre alla capacità energetica. Il Regolamento europeo sulle batterie richiederà, nei prossimi anni, livelli minimi di contenuto riciclato per i materiali delle batterie, con ripercussioni sull'approvvigionamento, la documentazione del prodotto e la pianificazione degli acquisti per il mercato dei sistemi di accumulo di energia a batteria per uso residenziale.
Le batterie al piombo mantengono un ruolo limitato nelle applicazioni off-grid e sensibili al prezzo, dove i sistemi di installazione agli ioni di litio rimangono meno accessibili e il costo iniziale rappresenta il principale criterio di acquisto nel mercato dei sistemi di accumulo di energia a batteria per uso residenziale. La continua riduzione dei costi delle batterie al piombo-acido sta colmando il divario, soprattutto laddove i sistemi solari sono abbinati alle batterie e i cicli giornalieri possono sfruttare la maggiore durata operativa delle batterie al piombo-acido. I prodotti agli ioni di sodio e a flusso redox sono ancora nelle prime fasi di commercializzazione all'interno della categoria "altre tecnologie". Le batterie agli ioni di sodio possono ridurre l'esposizione alle catene di approvvigionamento di litio e cobalto, ma gli attuali limiti di densità energetica ne limitano il ruolo a breve termine nelle abitazioni, dove lo spazio a parete e l'ingombro delle apparecchiature sono fattori critici. I fornitori cinesi utilizzano la produzione integrata di celle e stanno ampliando la loro offerta con inverter e piattaforme di gestione energetica, che collegano i costi inferiori delle celle a servizi di sistema di maggior valore nel settore dei sistemi di accumulo di energia a batteria per uso residenziale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di implementazione: i sistemi portatili si espandono grazie alla flessibilità d'uso.
Nel 2025, i sistemi fissi rappresentavano il 61.6% della quota di mercato dei sistemi di accumulo di energia a batteria per uso residenziale, a testimonianza del loro ruolo consolidato nelle case di grandi dimensioni abitate dai proprietari. Rimangono l'opzione standard per le famiglie che desiderano autoconsumo solare, alimentazione di riserva e l'adesione a una centrale elettrica virtuale tramite un'apparecchiatura permanentemente connessa all'interno del mercato dei sistemi di accumulo di energia a batteria per uso residenziale. Le consolidate pratiche di installazione e i processi di interconnessione alla rete supportano i programmi delle utility che richiedono una capacità dispacciabile affidabile durante eventi di rete definiti. I sistemi portatili presentano il CAGR (tasso di crescita annuale composto) più elevato previsto, pari all'11.6% tra il 2026 e il 2031. La domanda proviene da inquilini, residenti in appartamenti e famiglie che devono affrontare complesse esigenze di interconnessione o che cercano un prodotto che possa essere spostato in caso di cambio di residenza.
Secondo il Registro tedesco dei dati di mercato, nel 2025 il 30.6% degli impianti di accumulo domestico installati su balconi aveva una potenza inferiore a 2 kW, pur rappresentando solo l'11.4% della capacità installata. Le installazioni di microsistemi al di sotto di 1 kW sono aumentate del 167% nello stesso anno, evidenziando la differenza tra la rapida crescita del numero di unità installate e il più limitato incremento della capacità energetica. I prodotti portatili possono raggiungere i consumatori tramite la vendita online diretta e non sempre richiedono la stessa rete di installatori degli impianti fissi, il che può ridurre i tempi tra l'acquisto e l'utilizzo. Questo modello di vendita è rilevante nei paesi in cui gli impianti solari su balcone sono accettati e le connessioni alla rete sono semplici. La diffusione dipenderà quindi dalle tipologie di abitazione, dai canali di vendita al dettaglio, dagli standard di sicurezza, dalle normative locali per la connessione di piccoli impianti e dal grado di partecipazione degli inquilini ai programmi di risparmio energetico per le famiglie.
Analisi geografica
Mercato dei sistemi di accumulo di energia a batteria per uso residenziale nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva il 50.2% della quota di mercato dei sistemi di accumulo di energia a batteria per uso residenziale. La Cina sostiene sia la domanda interna che i prezzi globali grazie alla sua base produttiva di batterie al litio ferro fosfato (LFP), alla catena di approvvigionamento verticalmente integrata e alle esportazioni di celle e apparecchiature di accumulo. Il programma australiano Community Home Battery Program ha supportato oltre 400,000 installazioni di batterie domestiche e 11.2 GWh di capacità residenziale cumulativa entro maggio 2026. Il suo sistema di sovvenzioni al punto vendita ha favorito una forte attività di installazione, ha garantito l'accesso al mercato al di fuori delle strutture di crediti d'imposta e ha dimostrato come gli incentivi diretti possano accelerare l'adozione dei sistemi di accumulo di energia a batteria per uso residenziale. Anche i requisiti di resilienza delle famiglie giapponesi supportano la domanda di sistemi di alimentazione di backup affidabili in grado di funzionare in caso di interruzione della rete elettrica.
Mercato europeo dei sistemi di accumulo di energia a batteria per uso residenziale
Nel 2025, in Europa sono stati installati 9.8 GWh di sistemi di accumulo residenziali, con un calo del 6% rispetto all'anno precedente, mentre la regione, escludendo l'Italia, ha registrato una crescita del 18%. La Germania ha superato i 2.4 milioni di sistemi di accumulo residenziali e i 25 GWh di capacità installata entro la fine del 2025. I Paesi Bassi hanno incrementato le installazioni prima della prevista fine del net metering nel 2027, mentre nel Regno Unito le installazioni sono più che raddoppiate nella prima metà del 2025, grazie alla crescente rilevanza delle tariffe dinamiche. La capacità di backup trifase è importante nell'Europa continentale, dove le connessioni alla rete residenziale utilizzano spesso l'alimentazione trifase, e la Polonia offre un'opportunità in espansione poiché i prezzi dell'elettricità più elevati e i nuovi impianti solari sui tetti migliorano la redditività del mercato dei sistemi di accumulo di energia a batteria per uso residenziale.
Mercato dei sistemi di accumulo di energia a batteria per uso residenziale nelle Americhe e in Medio Oriente e Africa
Gli Stati Uniti hanno installato 1.3 GWh di sistemi di accumulo energetico residenziale nel primo trimestre del 2026, con un aumento dell'86% rispetto all'anno precedente. Le modifiche agli incentivi fiscali potrebbero ridurre la domanda di acquisto diretto, sebbene i modelli di leasing e abbonamento possano limitarne l'effetto, sostituendo un elevato pagamento iniziale con un canone ricorrente. Il Medio Oriente e l'Africa presentano il tasso di crescita annuale composto (CAGR) più rapido, pari al 12.7% fino al 2031, nel mercato dei sistemi di accumulo energetico a batteria per uso residenziale. Il Sudafrica ha aggiunto 2.1 GWh di sistemi di accumulo residenziale nel 2025, con un aumento del 110%, poiché i razionamenti di energia hanno reso l'alimentazione di riserva una necessità pratica, anziché un mero strumento di gestione delle bollette elettriche. Anche Brasile e Cile stanno sviluppando la domanda, in quanto le preoccupazioni relative all'affidabilità della rete, la volatilità delle tariffe, le normative sulla generazione distribuita e le politiche di incentivazione all'installazione di impianti solari migliorano la convenienza degli investimenti.
Panorama competitivo
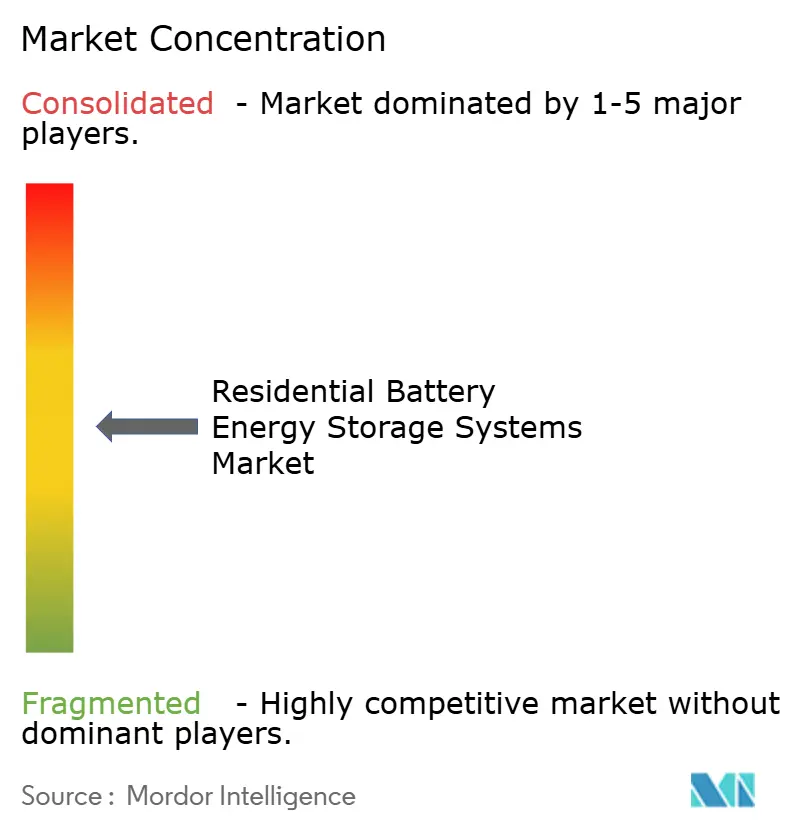
Il mercato dei sistemi di accumulo di energia a batteria per uso residenziale è moderatamente frammentato, con Tesla, Huawei, BYD, Sungrow e Sigenergy tra i principali fornitori in termini di volume di spedizioni nel 2025. I principali fornitori presentano intervalli di spedizione ristretti, il che limita la capacità di un singolo fornitore di dettare la direzione del mercato dei sistemi di accumulo di energia a batteria per uso residenziale e lascia spazio ai fornitori regionali con consolidate relazioni con gli installatori. I produttori cinesi competono attraverso la fornitura integrata di celle LFP e piattaforme che combinano batterie, inverter, applicazioni e gestione energetica cloud, consentendo loro di gestire i costi e la compatibilità dei prodotti in tutto il sistema. BYD ha dichiarato di aver installato oltre 1.5 milioni di sistemi residenziali BatteryBox in tutto il mondo nel dicembre 2025. In Germania, i 5 maggiori produttori detenevano poco più del 45% della capacità installata nel 2025, rispetto a quasi il 55% nel 2024, il che indica che i fornitori più piccoli e gli specialisti di sistemi di accumulo per balconi stanno guadagnando terreno.
La gestione energetica basata su software, l'accesso a centrali elettriche virtuali e la distribuzione nei mercati emergenti rimangono aree di competizione cruciali, poiché nel mercato dei sistemi di accumulo di energia a batteria per uso residenziale l'hardware non può più essere valutato separatamente dai servizi che lo utilizzano. L'espansione del programma Battery Rewards di Vistra ai clienti di Enphase IQ Battery nel 2026 dimostra come i fornitori possano collegare l'hardware domestico ai programmi di rivenditori e utility. Tesla ha registrato installazioni di sistemi di accumulo di energia per 46.7 GWh nel 2025, con un aumento del 48% rispetto all'anno precedente, e la sua base installata supporta la sua partecipazione ai servizi di energia connessa. La strategia di prodotto "full-link" di BYD combina le funzioni di batteria, inverter, applicazione e piattaforma cloud, offrendo un percorso integrato alternativo dalla vendita delle apparecchiature alla gestione del cliente. Queste mosse dimostrano perché le aziende competono non solo sulle specifiche delle batterie, ma anche sul controllo del cliente, sui servizi e sull'accesso ai canali di distribuzione.
I fornitori più piccoli possono conquistare quote di mercato grazie a prodotti modulari, incentivi per gli installatori e canali di distribuzione che servono clienti con esigenze di accumulo portatili e su balconi. Il sistema di quarta generazione di Enphase ha posto l'accento sull'integrazione del sistema, sulle opzioni di backup per l'intera abitazione e su una garanzia di 15 anni. FranklinWH ha dichiarato che avrebbe ampliato la propria capacità produttiva a Santa Clara nel 2026 e che avrebbe partecipato a programmi di centrali elettriche virtuali. Queste azioni dimostrano che la capacità produttiva, l'assistenza locale, i rapporti con le utility e la capacità di supportare gli installatori possono influenzare la posizione di un fornitore, oltre al prezzo, nel mercato dei sistemi di accumulo di energia a batteria per uso residenziale. Il mercato dei sistemi di accumulo di energia a batteria per uso residenziale rimarrà quindi probabilmente aperto a nuovi concorrenti in grado di offrire prodotti validi, integrazione software, canali di installazione accessibili e soluzioni di finanziamento o assistenza adatte alle esigenze dei consumatori locali.
Leader del settore dei sistemi residenziali di accumulo di energia a batteria
Tesla Inc.
BYD Company Ltd.
LG Energia Solution Ltd.
Enphase Energia, Inc.
Panasonic Holdings Corp.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: Vistra ha ampliato il suo programma VPP Battery Rewards con Enphase Energy, aggregando le batterie Enphase IQ in una centrale elettrica virtuale in Texas tramite TXU Energy, utilizzando la piattaforma di dispacciamento basata sull'intelligenza artificiale di Kraken. I clienti Enphase partecipanti ricevono incentivi finanziari per l'esportazione di energia immagazzinata durante i picchi di domanda della rete.
- Dicembre 2025: BYD Energy Storage ha superato 1.5 milioni di sistemi residenziali BatteryBox installati in tutto il mondo, aggiungendo 500,000 unità in 18 mesi dopo il traguardo di 1 milione raggiunto alla conferenza The Smarter E nel giugno 2024. Contemporaneamente, BYD ha lanciato una soluzione full-link che integra batteria, inverter, app e piattaforma cloud utilizzando la tecnologia delle celle Blade Battery.
- Ottobre 2025: Wallbox ha completato le prime installazioni residenziali V2H negli Stati Uniti utilizzando caricabatterie bidirezionali Quasar 2 abbinati a veicoli Kia EV9 in 6 case di Menifee, in California. La collaborazione con Kia America e UC Irvine, nell'ambito di un progetto Connected Microgrid del Dipartimento dell'Energia degli Stati Uniti, ha convalidato la ricarica veicolo-casa per il mercato di massa, con risultati pubblicati sul Journal of Energy Conversion and Management.
- Luglio 2025: Enphase ha lanciato la batteria IQ Battery 10C, il cuore del suo sistema energetico di quarta generazione, che offre 10 kWh di energia utilizzabile con una densità energetica superiore del 34% e un contenuto di componenti statunitensi sufficiente per beneficiare degli incentivi nazionali. Il collare IQ Meter Collar del sistema consente l'alimentazione di emergenza dell'intera abitazione senza necessità di ricablaggio ed è coperto da una garanzia di 15 anni.
Ambito del rapporto sul mercato globale dei sistemi di accumulo di energia a batteria per uso residenziale
I sistemi residenziali di accumulo di energia a batteria (BESS) vengono installati nelle abitazioni per immagazzinare l'elettricità da utilizzare in un secondo momento. Questi sistemi utilizzano in genere batterie ricaricabili, più comunemente batterie agli ioni di litio, per immagazzinare l'elettricità in eccesso generata dai pannelli solari sui tetti o acquistata dalla rete durante i periodi a basso costo. I BESS residenziali forniscono energia di riserva durante le interruzioni di rete, aumentano l'autoconsumo di energia solare, riducono i costi dell'elettricità grazie allo spostamento dei picchi di carico e migliorano l'indipendenza energetica della famiglia. Un sistema tipico è composto da un pacco batterie, un sistema di gestione delle batterie (BMS), un inverter o un sistema di conversione di potenza e un software di controllo e monitoraggio.
Il mercato dei sistemi residenziali di accumulo di energia a batteria (BESS) è segmentato per tipo di tecnologia, tipo di implementazione e area geografica. Per tipo di tecnologia, il mercato è segmentato in tecnologie agli ioni di litio, al piombo-acido e altre. Per tipo di implementazione, il mercato è segmentato in sistemi fissi e portatili. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato globale dei sistemi residenziali di accumulo di energia a batteria in 26 paesi delle regioni chiave. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in base al valore (USD).
| Agli ioni di litio |
| Al piombo |
| Altro |
| Cancelleria |
| Portatile |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Francia | |
| Italia | |
| Spagna | |
| Regno Unito | |
| Polonia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Egitto | |
| Sud Africa | |
| Marocco | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di tecnologia | Agli ioni di litio | |
| Al piombo | ||
| Altro | ||
| Per tipo di distribuzione | Cancelleria | |
| Portatile | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Francia | ||
| Italia | ||
| Spagna | ||
| Regno Unito | ||
| Polonia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Egitto | ||
| Sud Africa | ||
| Marocco | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono i fattori che trainano la domanda di sistemi di accumulo di energia a batteria per uso residenziale?
Costi inferiori per i sistemi LFP, la crescita del solare sui tetti, le tariffe di esportazione in evoluzione e i pagamenti per le centrali elettriche virtuali sostengono la domanda.
Quanto è grande il mercato dei sistemi di accumulo di energia a batteria per uso residenziale?
Si stima che il settore valesse 4.69 miliardi di dollari nel 2026 e si prevede che raggiungerà i 7.97 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'11.17%.
Quale tecnologia di batterie è leader nell'accumulo di energia domestica?
Nel 2025, le batterie agli ioni di litio detenevano una quota di mercato dell'82.9%, con la tecnologia LFP preferita per la sua durata e le sue caratteristiche termiche.
Le batterie domestiche fisse o portatili stanno crescendo più rapidamente?
Nel 2025, i sistemi fissi detenevano una quota di mercato del 61.6%, mentre i sistemi portatili presentavano il tasso di crescita annuo composto (CAGR) più elevato, pari all'11.6% fino al 2031.
Quale regione sta registrando la crescita più rapida per i sistemi di batterie domestiche?
Si prevede che il Medio Oriente e l'Africa registreranno il tasso di crescita annuo composto (CAGR) più elevato, pari al 12.7% fino al 2031, grazie alle esigenze di affidabilità della rete elettrica.
In che modo le centrali elettriche virtuali influiscono sul valore delle batterie domestiche?
Consentono ai clienti partecipanti di ricevere pagamenti per la fornitura di energia elettrica immagazzinata durante i picchi di domanda della rete.


