

Analisi del bacino idrico: dimensioni e quota di mercato
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
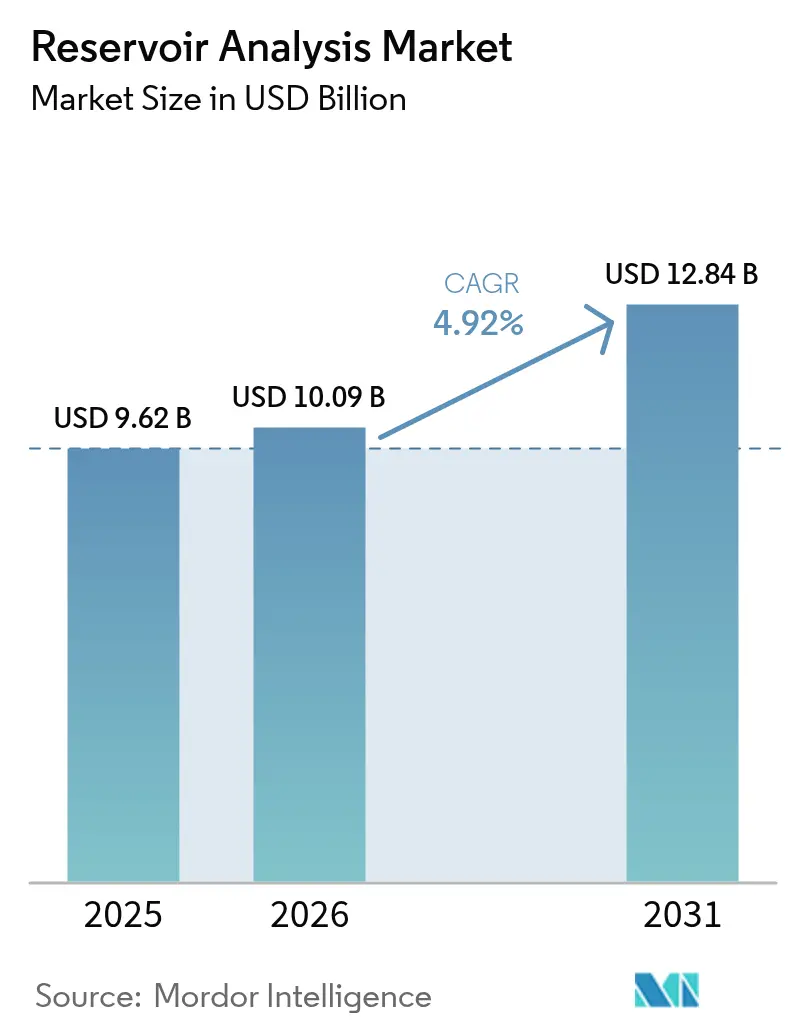
| Dimensione del mercato (2026) | 10.09 miliardo di dollari |
| Dimensione del mercato (2031) | 12.84 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.92% CAGR |
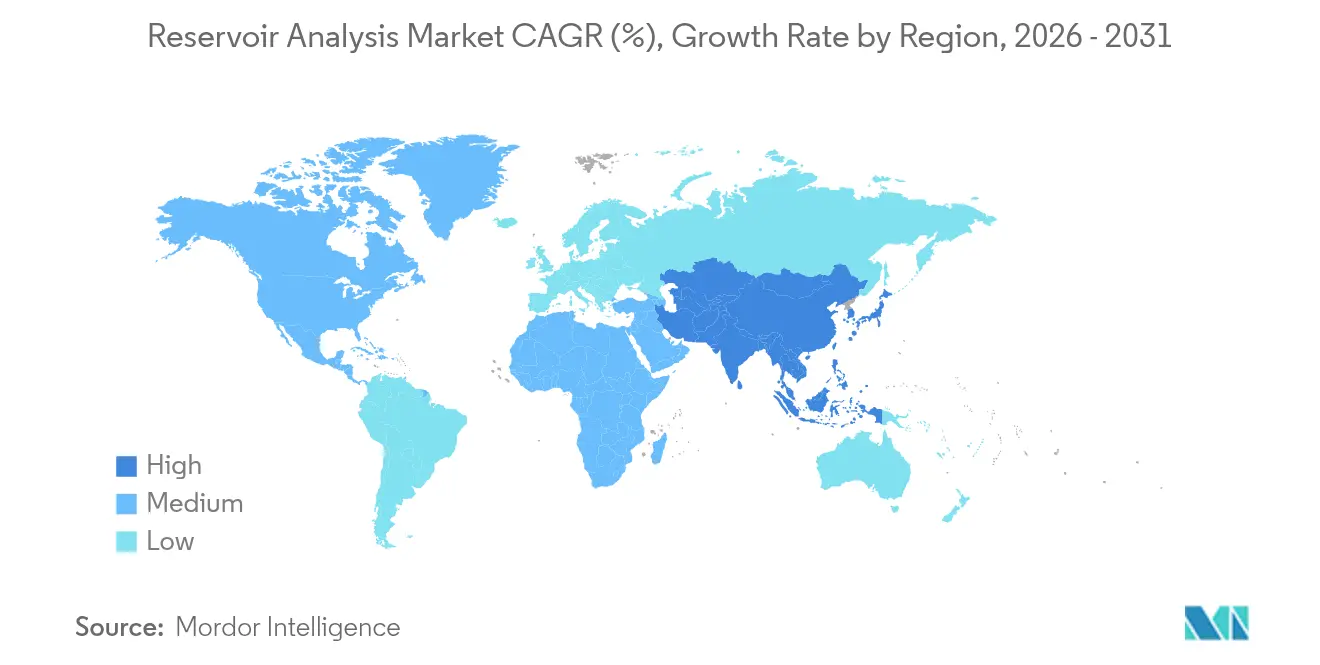
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
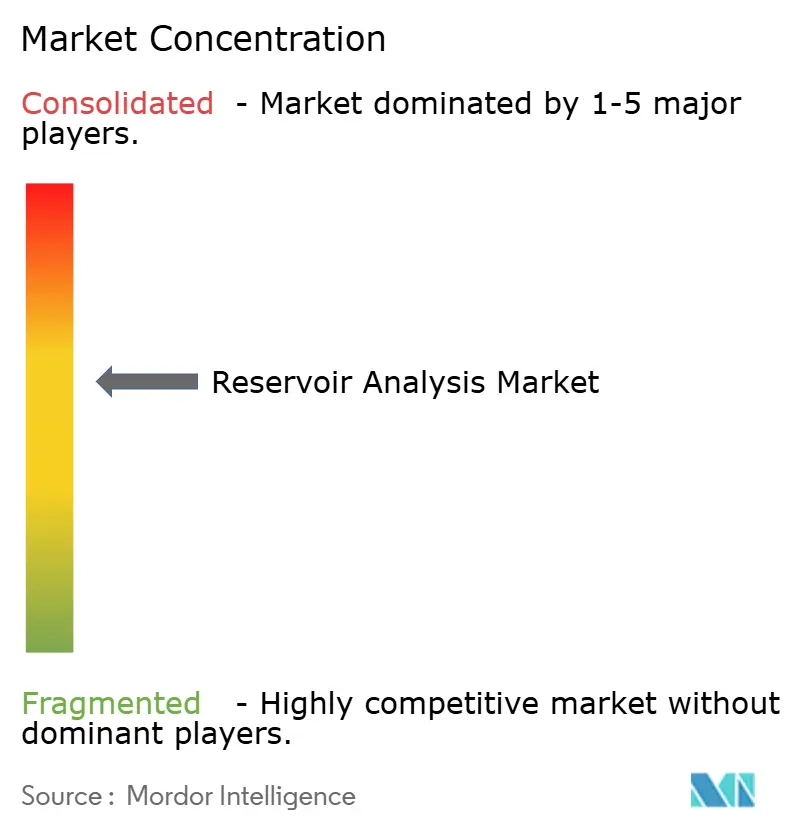
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dell'analisi dei bacini di Mordor Intelligence
Si prevede che il mercato dell'analisi dei giacimenti crescerà da 9.62 miliardi di dollari nel 2025 a 10.09 miliardi di dollari nel 2026 e raggiungerà i 12.84 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.92% nel periodo 2026-2031.
Questa traiettoria di crescita riflette il passaggio strategico del settore verso l'ottimizzazione dei giacimenti basata sui dati, poiché gli operatori si trovano ad affrontare una crescente pressione per massimizzare i tassi di recupero riducendo al minimo l'impatto ambientale. Il settore dell'analisi dei giacimenti è diventato il fulcro critico in cui l'ingegneria del sottosuolo tradizionale converge con l'analisi avanzata, posizionandolo come un fattore abilitante essenziale sia per l'ottimizzazione convenzionale dei giacimenti che per le iniziative emergenti di transizione energetica. Il panorama competitivo riflette le dinamiche di consolidamento, poiché i principali fornitori di servizi integrano le capacità di intelligenza artificiale attraverso acquisizioni e partnership strategiche. La concentrazione del mercato si intensifica poiché gli operatori richiedono soluzioni integrate che spazino dalla caratterizzazione dei giacimenti all'ottimizzazione della produzione, creando barriere per i fornitori più piccoli e specializzati.
Punti chiave del rapporto
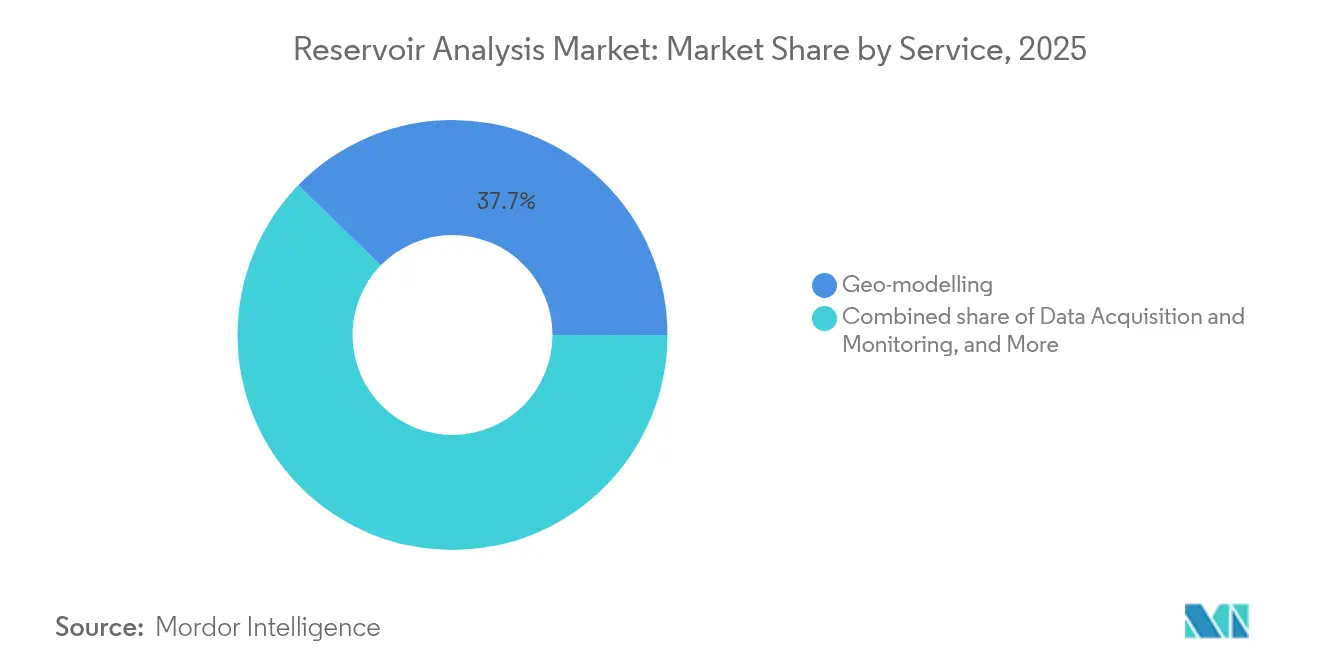
- Per servizio, la geomodellazione ha conquistato il 37.74% della quota di mercato dell'analisi dei giacimenti nel 2025. Si prevede che la simulazione dei giacimenti crescerà a un CAGR del 6.35% tra il 2026 e il 2031.
- In termini di tecnologia, la registrazione via cavo ha registrato il 42.98% di fatturato nel 2025. Si prevede che l'analisi assistita dall'apprendimento automatico registrerà un CAGR del 6.88% entro il 2031.
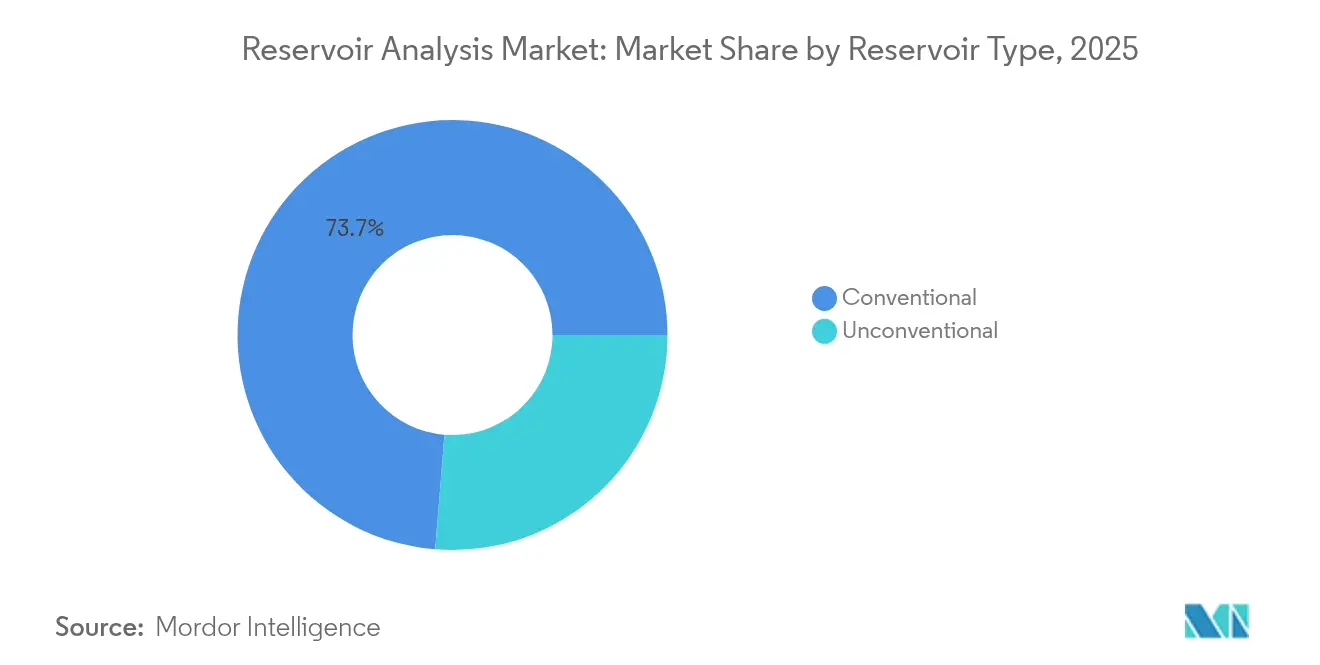
- Per tipologia di giacimento, le attività convenzionali hanno contribuito per il 73.72% alle dimensioni del mercato dell'analisi dei giacimenti nel 2025. I giacimenti non convenzionali stanno avanzando a un CAGR del 7.06% fino al 2031.
- Per applicazione, nel 2025 i progetti onshore hanno rappresentato il 67.95% della quota di mercato dell'analisi dei giacimenti. Si prevede che gli sviluppi offshore in acque profonde e ultra-profonde cresceranno a un CAGR dell'7.74% durante il periodo di previsione.
- In termini geografici, il Nord America ha registrato una quota di fatturato del 40.52% nel 2025, mentre si prevede che la regione Asia-Pacifico registrerà la crescita più rapida, con un CAGR del 7.31% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Analisi dei giacimenti globali, tendenze e approfondimenti del mercato
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sviluppo crescente di idrocarburi non convenzionali | + 1.20% | Centro nordamericano; espansione in APAC e MEA | Medio termine (2-4 anni) |
| Adozione del settore petrolifero digitale e integrazione di analisi avanzate | + 0.80% | Globale; leader in Nord America ed Europa | A breve termine (≤2 anni) |
| Aumento della spesa per l'esplorazione e la produzione in acque profonde/ultra-profonde offshore | + 0.60% | Golfo del Messico, Mare del Nord, Brasile | A lungo termine (≥4 anni) |
| Modelli di bacini collaborativi basati sul cloud | + 0.50% | Prima adozione in Nord America e Medio Oriente | Medio termine (2-4 anni) |
| Studi obbligatori di idoneità del serbatoio CCUS | + 0.40% | Europa e Nord America; diffusione globale | A lungo termine (≥4 anni) |
| Riutilizzo geotermico di giacimenti esauriti | + 0.30% | Europa e Nord America; emergente nell'APAC | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Sviluppo crescente di idrocarburi non convenzionali
La rapida crescita non convenzionale rimodella i requisiti analitici poiché i giacimenti di scisto presentano regimi di flusso multifase e reti di fratture artificiali che eludono i modelli tradizionali. Gli algoritmi di apprendimento automatico di Extra Trees hanno raggiunto un valore R² di 0.81 durante la previsione della produzione di scisto di Duvernay, raddoppiando la precisione rispetto alle tecniche tradizionali basate sulla curva di declino. I flussi di lavoro di completamento guidato consentono agli operatori di ottimizzare i volumi di fluido e la concentrazione del materiale di sostegno, spesso raddoppiando la produzione iniziale. Tali vantaggi dimostrabili alimentano la domanda di caratterizzazione avanzata dei giacimenti, stimolando il mercato dell'analisi dei giacimenti con la maturazione degli asset non convenzionali.
Adozione del settore petrolifero digitale e integrazione di analisi avanzate
L'intelligenza artificiale edge, i sensori IoT e le piattaforme in tempo reale consentono all'analisi dei giacimenti di passare da studi episodici a un'ottimizzazione continua. Nel giacimento di Shushufindi in Ecuador, l'intelligenza artificiale edge Agora di SLB ha impedito la perdita di 12,000 barili di petrolio prevedendo i guasti al sistema di iniezione. (1) SLB, “Agora Edge AI Prevents Deferred Oil in Shushufindi,” slb.com La valutazione automatizzata dello stadio di fratturazione raggiunge ora un'accuratezza del 99.7% nel rilevamento degli eventi, consentendo regolazioni del pompaggio in tempo reale. Questi successi operativi accelerano l'implementazione digitale dei giacimenti petroliferi, rafforzando la costante espansione del mercato dell'analisi dei giacimenti.
Aumento della spesa per l'esplorazione e la produzione in acque profonde/ultra-profonde offshore
I pozzi in acque profonde richiedono una sintesi multidisciplinare dei dati per ridurre il rischio di investimenti di miliardi di dollari. L'accordo di servizi da 800 milioni di dollari tra SLB e Petrobras copre 100 pozzi e sfrutta i test intelligenti di Ora per la mappatura dei fluidi in tempo reale. Gli ambienti ad alta pressione e alta temperatura migliorano il rigore analitico attraverso l'integrazione di modelli sismici, petrofisici e dinamici, che salvaguardano il posizionamento dei pozzi. Queste complessità aumentano la domanda offshore, sostenendo la crescita del valore nel mercato dell'analisi dei giacimenti.
Modelli di bacini collaborativi basati sul cloud
Le piattaforme cloud mobilitano i team di asset globali attorno a un modello di serbatoio vivente che acquisisce dati in tempo reale. L'accordo decennale di SLB con TotalEnergies crea flussi di lavoro di intelligenza artificiale basati su Delfi per automatizzare la corrispondenza cronologica e la manutenzione predittiva. L'aggiornamento continuo contrasta la volatilità dei comportamenti produttivi e accelera i cicli decisionali. L'adozione della collaborazione cloud sostiene ulteriormente l'espansione del mercato, poiché gli operatori razionalizzano i costi delle licenze software e dell'hardware.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La volatilità del prezzo del petrolio frena il CAPEX E&P | -0.70% | Globale; acuto nei progetti di scisto e offshore del Nord America | A breve termine (≤2 anni) |
| Elevati costi di servizio per HPHT e acque ultra-profonde | -0.50% | Golfo del Messico, Mare del Nord, Africa occidentale | Medio termine (2-4 anni) |
| Preoccupazioni relative alla sovranità dei dati e alla sicurezza informatica | -0.30% | Europa, Cina, compagnie petrolifere nazionali | Medio termine (2-4 anni) |
| Il numero di professionisti esperti si sta riducendo | -0.20% | Nord America ed Europa | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
La volatilità del prezzo del petrolio frena il CAPEX E&P
Nonostante i prezzi più stabili, i produttori mantengono una rigorosa disciplina del capitale, che privilegia gli studi a breve termine rispetto a quelli a lungo termine. La Federal Reserve di Dallas segnala che le aziende stanno reindirizzando la liquidità verso la riduzione del debito e i dividendi, piuttosto che verso i budget di esplorazione. I progetti rinviati riducono la spesa a breve termine per studi completi sui giacimenti, frenando la crescita del mercato dell'analisi dei giacimenti.
Elevati costi di servizio per HPHT e acque ultra-profonde
I progetti HPHT che superano i 20,000 psi e i 400 °F richiedono metallurgia e sensori su misura, il che raddoppia i prezzi dei servizi rispetto al lavoro convenzionale. (2) J. Smith, “Automated Stage-Wise Analysis Reaches 99.7% Accuracy,” OnePetro, onepetro.org La limitata disponibilità di fornitori aggiunge premi oligopolistici, spingendo alcuni operatori a posticipare gli studi fino a quando i flussi di cassa non si stabilizzano. I costi elevati limitano quindi l'adozione nel settore dell'analisi dei giacimenti.
Analisi del segmento
Per servizio: la simulazione avanza nel contesto del primato della geomodellazione
Le dimensioni del mercato dell'analisi dei giacimenti per la geomodellazione hanno raggiunto il loro picco nel 2025, conquistando una quota del 37.74%, grazie al suo ruolo fondamentale nella pianificazione del campo. Si prevede tuttavia che la simulazione registrerà un CAGR del 6.35% fino al 2031, poiché la modellazione dinamica sostituirà i framework statici in contesti non convenzionali. Gli operatori sfruttano reti neurali che superano le previsioni basate sulla curva di declino con margini R² superiori a 0.80 nelle valutazioni di Eagle Ford. La gestione integrata dei giacimenti sta guadagnando terreno perché le soluzioni a fornitore singolo riducono il rischio di interfaccia e accorciano i cicli decisionali.
L'acquisizione dati rimane resiliente, poiché i misuratori permanenti di fondo pozzo consentono una sorveglianza continua. I servizi di campionamento persistono per il controllo di qualità del PVT dei fluidi, sebbene gli strumenti spettroscopici non invasivi stiano riducendo la necessità di test basati su carotaggi. L'emergere di servizi "altri", gemelli digitali e inversione automatizzata preannunciano la prossima ondata di analisi, rafforzando il mercato dell'analisi dei giacimenti come piattaforma strategica per l'ottimizzazione multidisciplinare.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tecnologia: l'apprendimento automatico sfida il predominio della rete fissa
Nel 2025, la registrazione via cavo ha mantenuto una quota del 42.98% del mercato dell'analisi dei giacimenti, grazie a decenni di utilizzo sul campo. Si prevede che l'analisi assistita dall'apprendimento automatico, sebbene più limitata, accelererà a un CAGR del 6.88% entro il 2031, grazie all'automazione della classificazione litografica tramite reti convoluzionali. I flussi di lavoro ibridi integrano registri di raggi gamma, resistività e acustica con modelli di intelligenza artificiale, riducendo il tempo di ciclo di interpretazione del 60%. Il rilevamento distribuito in fibra ottica, abbinato alla sismica 4D, fornisce una diagnostica delle fratture in tempo reale che migliora la progettazione del completamento.
Gli operatori apprezzano la fusione di misurazioni affidabili e intelligenza predittiva, spingendo i fornitori di servizi ad abbinare software di intelligenza artificiale all'hardware legacy. Il sistema wet-mate in fibra ottica SureCONNECT FE di Baker Hughes, lanciato nel gennaio 2025, esemplifica questa integrazione consentendo il monitoraggio continuo in acque profonde. Questa convergenza alimenta una creazione di valore sostenibile nel mercato dell'analisi dei giacimenti.
Per tipo di serbatoio: lo slancio non convenzionale si confronta con la scala convenzionale
Nel 2025, le risorse convenzionali rappresentavano il 73.72% della quota di mercato dell'analisi dei giacimenti, trainate da giacimenti giganti maturi e flussi di lavoro consolidati. Le risorse non convenzionali, tuttavia, si espandono a un CAGR del 7.06%, poiché la fratturazione ottimizzata e l'analisi basata sull'intelligenza artificiale aprono nuove opportunità di flusso di cassa. L'analisi digitale delle rocce, combinata con l'apprendimento automatico, ora prevede le proprietà del nucleo senza la necessità di tappi fisici, riducendo così i tempi e i costi di laboratorio.
I compromessi in termini di investimenti premiano sempre più le soluzioni non convenzionali, in cui i rapidi guadagni compensano curve di declino più brevi. Di conseguenza, i fornitori di servizi personalizzano i simulatori per adattarsi alla complessità delle fratture idrauliche, ampliando il settore dell'analisi dei giacimenti oltre i classici paradigmi di Darcy-flow.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: la crescita offshore supera quella onshore
I giacimenti onshore hanno contribuito per il 67.95% ai ricavi del 2025, evidenziando l'elevato numero di pozzi e le minori barriere all'ingresso. I progetti offshore, in particolare in acque profonde, registrano il CAGR più rapido, pari all'7.74%, al 2031, poiché l'elevato fatturato per barile giustifica servizi premium. Regimi di pressione complessi, compartimentazione delle faglie e fluidi multi-contatto richiedono un'analisi integrata che spazia dalla geofisica alla modellazione dinamica.
Le nuove soluzioni in fibra ottica, in grado di resistere a profondità d'acqua fino a 10,000 metri, forniscono informazioni di produzione in tempo reale, fondamentali per ottimizzare l'efficienza del ciclo di vita del giacimento. L'applicabilità incrociata delle innovazioni offshore ai giacimenti di scisto moltiplica ulteriormente la domanda indirizzabile, supportando l'espansione sostenibile del mercato dell'analisi dei giacimenti.
Analisi geografica
Il Nord America mantiene la sua posizione di leadership con una quota di fatturato del 40.52% nel 2025, trainata dalle prolifiche trivellazioni di scisto e dall'adozione precoce di tecnologie digitali per i giacimenti petroliferi. Gli operatori integrano l'apprendimento automatico in ogni fase, dalla progettazione del completamento alla diagnostica del declino, rafforzando il predominio regionale. Sforzi collaborativi, come il programma di automazione SLB-Nabors, illustrano i continui aggiornamenti tecnologici che mantengono dinamico il mercato dell'analisi dei giacimenti nella regione. Gli incentivi normativi per la cattura e lo stoccaggio del carbonio stimolano anche nuove campagne di valutazione lungo tutta la costa del Golfo.
La regione Asia-Pacifico registra un CAGR del 7.31%, il più rapido a livello mondiale, trainato da ambiziosi obiettivi nazionali di sicurezza energetica. La Cina ha superato i 400 milioni di tonnellate di produzione di petrolio e gas nel 2024, un traguardo raggiunto grazie all'analisi avanzata dei giacimenti che ha sbloccato risorse di tight gas e carbonati profondi. I progetti di gas in Australia e l'espansione del CBM in India accelerano ulteriormente la domanda di simulazione, inversione sismica e monitoraggio della produzione. Progetti CCUS su larga scala, come il Tangguh UCC di BP in Indonesia, aggiungono un flusso di dati parallelo incentrato sull'integrità dello stoccaggio.
L'Europa mantiene un mercato equilibrato, poiché gli operatori estraggono più barili dai vecchi giacimenti del Mare del Nord e sono pionieri nell'uso del sequestro di CO₂. Nel frattempo, Medio Oriente e Africa canalizzano gli investimenti rispettivamente verso la monetizzazione del gas e le attività offshore di frontiera. Le compagnie petrolifere nazionali della regione stanno sempre più stipulando quadri integrati di giacimento che combinano la simulazione AI con la sorveglianza in tempo reale, ampliando così la base di clienti per i fornitori di analisi di giacimento.
Panorama normativo
I requisiti di misurazione, rendicontazione e verifica si stanno inasprendo sia per gli idrocarburi prodotti che per le emissioni associate, aumentando le esigenze di conformità per la sorveglianza dei giacimenti, i test sui pozzi e i flussi di lavoro di modellazione del sottosuolo. Negli Stati Uniti, il Bureau of Safety and Environmental Enforcement (BSEE) ha emanato una norma definitiva, in vigore dal 10 agosto 2026, che incorpora standard di settore aggiornati (tra cui l'API Manual of Petroleum Measurement Standards) che rafforzano la tracciabilità della misurazione e della documentazione della produzione nelle operazioni offshore.
Le normative incentrate sul metano stanno spingendo gli operatori a integrare più profondamente il monitoraggio e la diagnostica nelle operazioni sul campo, collegando la conformità ambientale alle decisioni di gestione dei giacimenti. La normativa definitiva dell'EPA statunitense per le operazioni di estrazione di petrolio e gas naturale rafforza le aspettative in materia di rilevamento e riparazione delle perdite e mira a riduzioni drastiche delle emissioni di metano a lungo termine, mentre il Canada ha portato avanti la bozza di regolamento sui limiti massimi di emissioni di gas serra nel settore petrolifero e del gas, che introduce nuovi obblighi di rendicontazione a partire dal 1° giugno 2027 per le emissioni dell'anno solare 2026. Le aspettative in materia di divulgazione di riserve e risorse continuano a influenzare i risultati delle analisi dei giacimenti attraverso linee guida consolidate, tra cui le linee guida sulle riserve e risorse della North Sea Transition Authority (NSTA) del Regno Unito e gli aggiornamenti del manuale SPEE Canadian Oil and Gas Evaluation Handbook (COGEH), mantenendo la stima probabilistica e i dati del sottosuolo verificabili al centro della rendicontazione annuale.
Panorama competitivo
Il mercato dell'analisi dei giacimenti è moderatamente concentrato, con SLB, Halliburton e Baker Hughes che detengono la quota di maggioranza attraverso portafogli integrati che spaziano dalle soluzioni wireline, sismiche, analitiche e di produzione. L'acquisizione di ChampionX da parte di SLB per 7.1 miliardi di dollari nel luglio 2025 potenzia la sua offerta di soluzioni per il sollevamento artificiale e chimiche, creando una suite end-to-end per l'ottimizzazione degli asset. Il motore ibrido ESP TrueSync di Halliburton e l'OCTIV Auto Frac sottolineano l'attenzione strategica rivolta all'integrazione della comprensione dei giacimenti direttamente nell'hardware di fondo pozzo.
La differenziazione competitiva ora si basa sulla profondità delle capacità di intelligenza artificiale, sulla distribuzione cloud e sugli ecosistemi di partnership, piuttosto che esclusivamente sul prezzo. Specialisti emergenti come Resoptima e Ikon Science sfruttano i gemelli digitali e l'analisi della fisica delle rocce per assicurarsi posizioni di nicchia. Le barriere all'ingresso nel mercato aumentano perché gli operatori preferiscono fornitori in grado di garantire miglioramenti misurabili della produzione nell'ambito di contratti basati sui risultati. Di conseguenza, il processo di consolidamento è destinato a proseguire, rafforzando i vantaggi di scala per gli operatori storici nel settore dell'analisi dei giacimenti.
Leader del settore dell'analisi dei giacimenti
Schlumberger Limited
Halliburton Company
Azienda Baker Hughes
PLC internazionale di Weatherford
CGGSA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Baker Hughes ha firmato nuovi accordi con Oil and Natural Gas Corporation Limited (ONGC) in India per la fornitura di servizi avanzati di registrazione geofisica, perforazione e test di aste di perforazione. Il pacchetto, che include sistemi come il sistema di registrazione Proxima e le cariche di perforazione DeepConnect, rafforza la presenza di Baker Hughes nelle complesse attività di valutazione dei giacimenti e di intervento sui pozzi, dove la qualità dei dati influisce direttamente sulla modellazione e sulle decisioni di produzione.
- Maggio 2026: SLB ha stipulato un accordo per acquisire Tachyus, un'azienda specializzata nella modellazione di giacimenti basata sulla fisica e sull'intelligenza artificiale, focalizzata sulla modellazione ad alta velocità e sull'ottimizzazione della produzione a ciclo chiuso. L'integrazione delle funzionalità di Tachyus nelle piattaforme digitali di SLB (tra cui Delfi e Lumi) rafforza il legame tra la simulazione dei giacimenti e l'esecuzione quotidiana della produzione, aumentando la pressione competitiva sui software di simulazione di giacimenti indipendenti e sui fornitori di analisi di nicchia.
- Giugno 2025: Halliburton e PETRONAS Carigali hanno implementato una collaborazione di nuova generazione per la modellazione del sottosuolo e la gestione dei giacimenti, basata sull'automazione e sull'integrazione dei flussi di lavoro digitali. L'iniziativa evidenzia la preferenza degli operatori per ecosistemi integrati end-to-end che combinano flussi di lavoro specifici del settore con capacità di calcolo e gestione dei dati scalabili, orientando la scelta dei fornitori verso offerte basate su piattaforme.
Ambito del rapporto di mercato dell'analisi dei bacini idrici globali
Reservoir Analysis sviluppa dati del sottosuolo per integrare l'analisi di rocce, pori e fluidi provenienti da vari serbatoi. Inoltre, calcola le proprietà dinamiche delle rocce e dei fluidi e fornisce misurazioni indirette del modello del giacimento.
Il mercato dell’analisi dei serbatoi è segmentato per applicazione, tipo di serbatoio, servizio e area geografica. Per applicazioni, il mercato è segmentato in onshore e offshore. Per tipo di serbatoio, il mercato è segmentato in convenzionale e non convenzionale. In base al servizio, il mercato è segmentato in geomodellazione, simulazione dei giacimenti, acquisizione e monitoraggio dei dati, campionamento dei giacimenti e altri. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato dell’analisi dei giacimenti nella principale regione. Per ciascun segmento, il dimensionamento e le previsioni del mercato sono stati effettuati in base ai ricavi (miliardi di dollari).
| Geomodellazione |
| Simulazione del serbatoio |
| Acquisizione e monitoraggio dei dati |
| Campionamento del serbatoio |
| Gestione integrata dei bacini idrici |
| Altro |
| Registrazione via cavo |
| Immagini sismiche 3D/4D |
| Rilevamento distribuito in fibra ottica |
| Analisi assistita dall'apprendimento automatico |
| Convenzionale |
| Non convenzionale |
| a terra |
| al largo |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Paesi nordici | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per servizio | Geomodellazione | |
| Simulazione del serbatoio | ||
| Acquisizione e monitoraggio dei dati | ||
| Campionamento del serbatoio | ||
| Gestione integrata dei bacini idrici | ||
| Altro | ||
| Per tecnologia | Registrazione via cavo | |
| Immagini sismiche 3D/4D | ||
| Rilevamento distribuito in fibra ottica | ||
| Analisi assistita dall'apprendimento automatico | ||
| Per tipo di bacino idrico | Convenzionale | |
| Non convenzionale | ||
| Per Applicazione | a terra | |
| al largo | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Paesi nordici | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dell'analisi dei giacimenti?
Nel 10.09 il mercato ha generato 2026 miliardi di dollari e si prevede che raggiungerà i 12.84 miliardi di dollari entro il 2031.
Quale regione domina la spesa per l'analisi dei bacini idrografici?
Il Nord America è in testa con una quota di fatturato del 40.52% nel 2025, trainata dai giacimenti maturi di scisto e dall'adozione avanzata di giacimenti petroliferi digitali.
Quale segmento del mercato dell'analisi dei giacimenti sta crescendo più rapidamente?
Si prevede che l'analisi assistita dall'apprendimento automatico registrerà un CAGR del 6.88% entro il 2031, diventando il segmento tecnologico in più rapida espansione.
In che modo i bacini idrici non convenzionali influenzano la domanda?
Si prevede che le attività non convenzionali cresceranno a un CAGR del 7.06%, poiché la progettazione del completamento basata sull'intelligenza artificiale migliora il recupero, determinando una maggiore domanda di servizi di simulazione dinamica e di monitoraggio in tempo reale.
Quale impatto ha la CCUS sull'analisi dei bacini idrografici?
Le valutazioni obbligatorie dello stoccaggio di CO₂ in Europa e Nord America stanno creando nuovi flussi di lavoro incentrati sull'idoneità dei giacimenti e sul monitoraggio a lungo termine, ampliando il mercato indirizzabile oltre le tradizionali applicazioni degli idrocarburi.
Chi sono i principali attori del settore dell'analisi dei giacimenti?
SLB, Halliburton e Baker Hughes detengono le quote maggiori, mentre specialisti come Ikon Science e Resoptima forniscono soluzioni di analisi di nicchia, in particolare nei settori dei gemelli digitali e della fisica delle rocce.


