

Dimensioni e quota del mercato dei trasformatori per l'energia rinnovabile
Panoramica di mercato
| Periodo di studio | 2020 - 2030 |
|---|---|
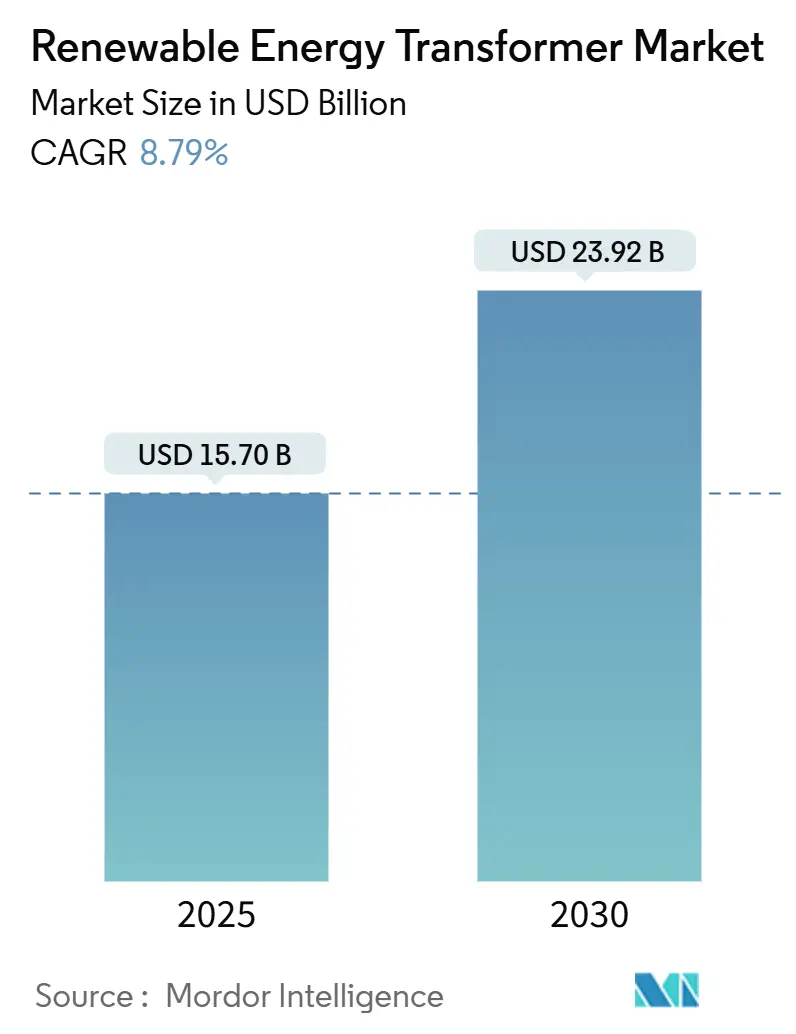
| Dimensione del mercato (2025) | 15.70 miliardo di dollari |
| Dimensione del mercato (2030) | 23.92 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 8.79% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei trasformatori per l'energia rinnovabile di Mordor Intelligence
Si stima che il mercato dei trasformatori per l'energia rinnovabile avrà un valore di 15.70 miliardi di dollari nel 2025 e si prevede che raggiungerà i 23.92 miliardi di dollari entro il 2030, con un CAGR dell'8.79% nel periodo di previsione (2025-2030).
Questa traiettoria di crescita supera quella dei segmenti dei trasformatori convenzionali, poiché i progetti solari ed eolici richiedono unità che gestiscano il flusso di potenza bidirezionale, forniscano una rapida regolazione della tensione e consentano il monitoraggio in tempo reale. L'aumento delle installazioni solari su scala industriale, l'accelerazione della costruzione di impianti eolici offshore e i requisiti normativi più severi stanno guidando l'approvvigionamento continuo di trasformatori step-up ad alta capacità che stabilizzano le reti ad alta intensità di energia rinnovabile. I produttori stanno rispondendo con l'isolamento a fluido estere, la modellazione di gemelli digitali e piattaforme di manutenzione basate sulle condizioni che prolungano la durata degli asset, soddisfacendo al contempo gli standard di sicurezza e ambientali in continua evoluzione. I colli di bottiglia nella catena di fornitura, tuttavia, continuano a prolungare i tempi di consegna e a gonfiare i prezzi, spingendo le utility a stipulare contratti di fornitura a lungo termine e a co-investire in nuova capacità produttiva.
Punti chiave del rapporto
- Per tipologia, i trasformatori di potenza hanno dominato il mercato dei trasformatori per l'energia rinnovabile con una quota del 53.6% nel 2024, mentre si prevede che i trasformatori di distribuzione cresceranno a un CAGR del 9.8% fino al 2030.
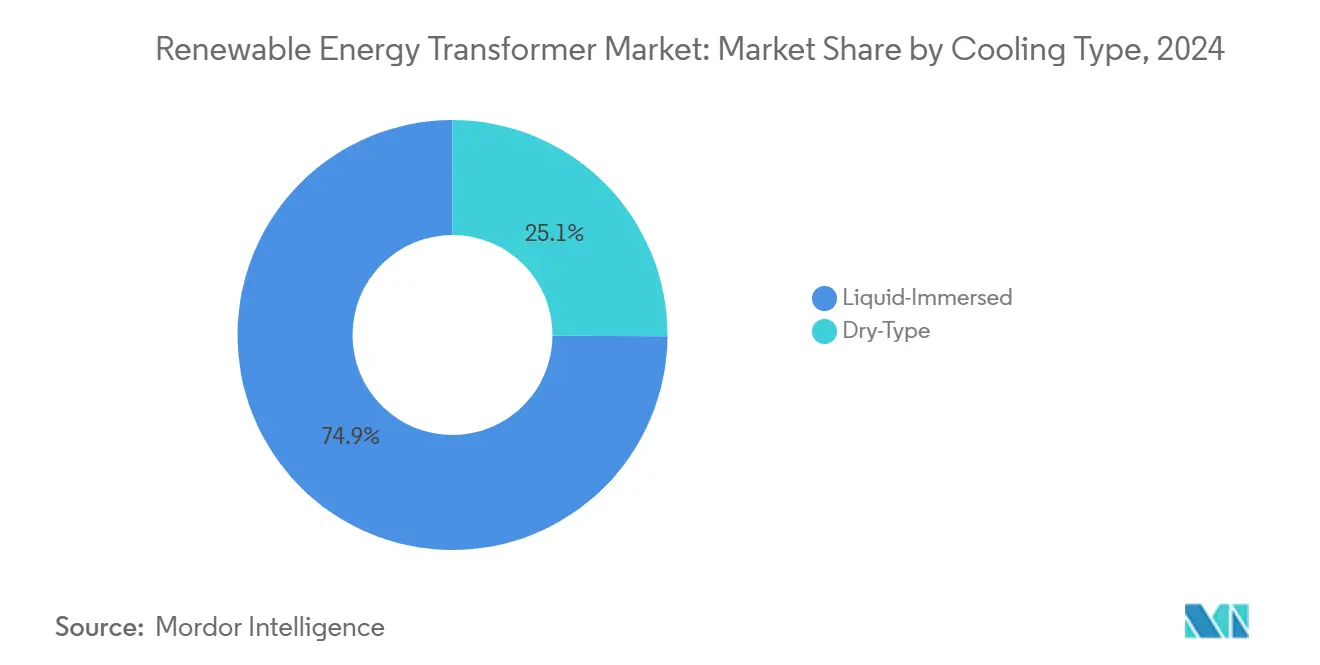
- Con il metodo di raffreddamento, le unità immerse in liquido hanno dominato una quota del 74.9% del mercato dei trasformatori per l'energia rinnovabile nel 2024, mentre i trasformatori a secco sono destinati a crescere a un CAGR del 10.1% fino al 2030.
- In base alla tecnologia di base, i progetti convenzionali detenevano una quota del 69.7% nel 2024; tuttavia, si prevede che i trasformatori a stato solido registreranno il CAGR più elevato, pari al 14.5%, dal 2024 al 2030.
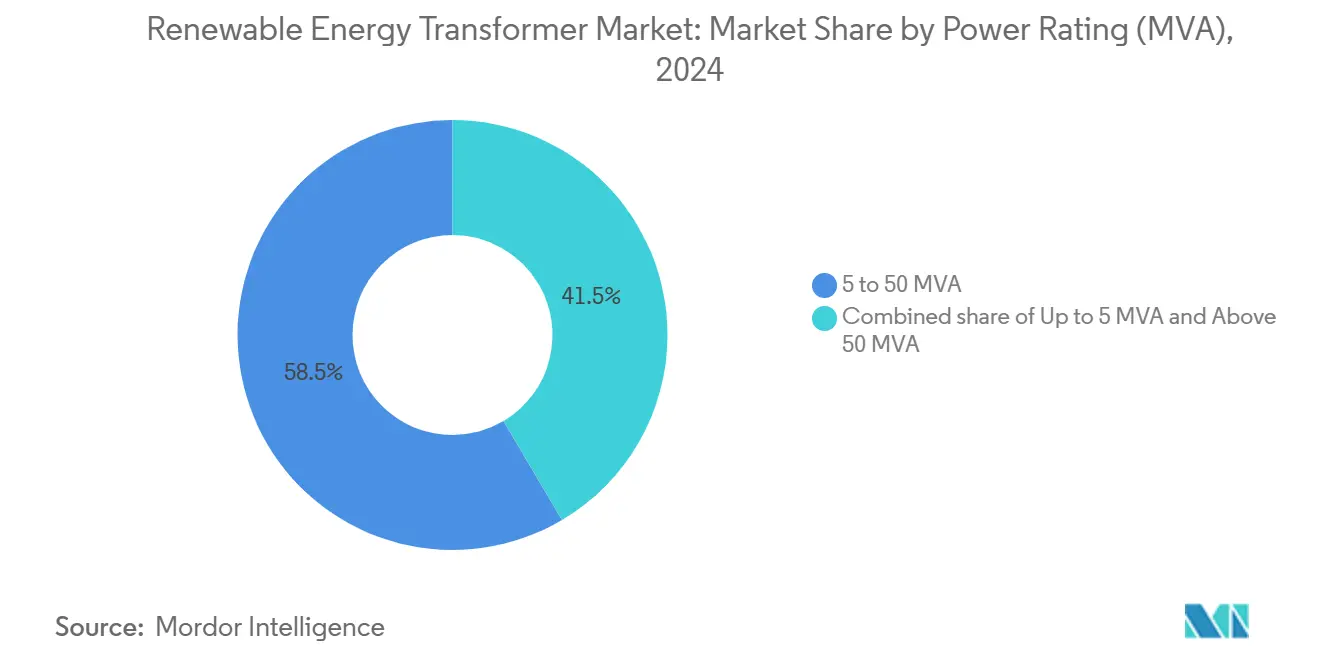
- In base alla potenza nominale, la gamma da 5 a 50 MVA ha rappresentato il 58.5% delle dimensioni del mercato dei trasformatori per energia rinnovabile nel 2024 e si prevede che aumenterà a un CAGR del 9.3% fino al 2030.
- Per applicazione, gli impianti solari fotovoltaici hanno contribuito al 48.2% dei ricavi del 2024, mentre si prevede che le installazioni di parchi eolici aumenteranno a un CAGR del 9.0% entro il 2030.
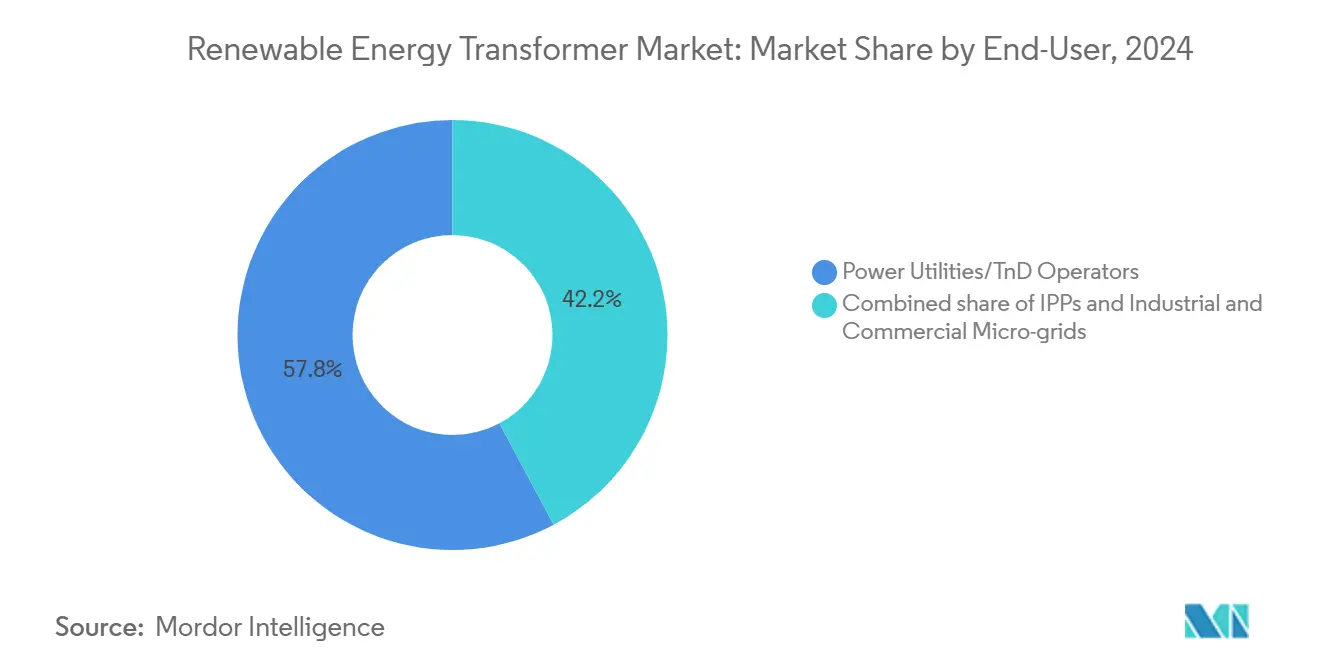
- Per quanto riguarda gli utenti finali, nel 2024 le utility detenevano una quota del 57.8%; le microreti industriali e commerciali hanno registrato la crescita più rapida, con un CAGR del 10.4% fino al 2030.
- In termini geografici, la regione Asia-Pacifico è stata in testa con una quota del 43.5% nel 2024 e si prevede che crescerà a un CAGR del 9.5% fino al 2030.
- Tre fornitori, Hitachi Energy, ABB e Siemens Energy, controllavano complessivamente il 38% delle spedizioni globali del 2024, evidenziando un panorama moderatamente concentrato.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei trasformatori per l'energia rinnovabile
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Realizzazione di impianti solari ed eolici su scala industriale | + 2.8% | Globale, concentrato in APAC e Nord America | Medio termine (2-4 anni) |
| Modernizzazione della rete e implementazione delle reti intelligenti | + 2.1% | Nord America e UE, espansione in APAC | A lungo termine (≥ 4 anni) |
| Standard e sussidi per il portafoglio rinnovabile | + 1.9% | Globale, guidato da UE, California e Cina | A breve termine (≤ 2 anni) |
| Sostituzione di asset T&D obsoleti | + 1.5% | Nord America e nucleo dell'UE, con ricadute sui mercati emergenti | A lungo termine (≥ 4 anni) |
| Adozione di unità estere-fluido ecocompatibili | + 0.8% | UE e Nord America leader, adozione globale in seguito | Medio termine (2-4 anni) |
| Domanda di interconnettori HVDC per l'eolico offshore | + 1.2% | Mare del Nord dell'UE, espansione verso APAC e Nord America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La costruzione di impianti solari ed eolici su scala industriale accelera la domanda di trasformatori
Nel 2025, le aggiunte globali di energie rinnovabili su larga scala hanno superato tutti i record precedenti, aumentando la necessità di trasformatori elevatori robusti in grado di gestire la produzione intermittente e di garantire la capacità di superare i guasti. Gli impianti fotovoltaici richiedono una regolazione della tensione a risposta rapida su ampie oscillazioni di irraggiamento, mentre i parchi eolici onshore e offshore richiedono la mitigazione delle armoniche e involucri resistenti alla corrosione. Per soddisfare questi requisiti, i fornitori hanno aggiornato i circuiti di raffreddamento, introdotto l'isolamento solido ad alta temperatura e integrato sensori a fibra ottica che alimentano piattaforme di analisi per la manutenzione predittiva. I progetti offshore spingono le tensioni nominali oltre i 66 kV e la linea WindSTAR di Hitachi Energy ha superato il traguardo delle 1,000 unità nel 2024, a dimostrazione della portata della domanda specializzata. [1] Hitachi Energy, “Power Transformer Market Perspectives,” hitachienergy.com La continua implementazione di cluster su scala gigawatt in Cina, India, Stati Uniti e Mare del Nord continua a spingere il mercato dei trasformatori per energie rinnovabili su un ripido percorso di crescita.
La modernizzazione della rete e l'implementazione delle reti intelligenti guidano l'evoluzione tecnologica
Le aziende di servizi pubblici in Nord America ed Europa stanno sovrapponendo sistemi avanzati di monitoraggio e controllo alle reti preesistenti, integrando i gemelli digitali nelle sottostazioni e nei nodi di distribuzione. I trasformatori intelligenti dotati di edge computing e protocolli IEC 61850 offrono ora servizi di cambio di presa dinamico, servizi di ride-through e inerzia sintetica che imitano il comportamento dei generatori sincroni. [2] ABB Ltd., “Digital Substations for Grid Modernization,” abb.com I codici di rete europei richiedono inverter di formazione di rete entro il 2026, esercitando indirettamente pressione sui fornitori di trasformatori affinché incorporino l'elettronica di potenza per una rapida risposta in frequenza. I trasformatori a stato solido riducono l'ingombro fino al 70%, consentono una conversione CA-CC senza interruzioni e interagiscono con le risorse energetiche distribuite, posizionandoli come risorse fondamentali nelle emergenti reti intelligenti. Queste capacità aumentano i costi di capitale, ma offrono risparmi sul ciclo di vita grazie a minori perdite e aggiornamenti di rete differiti, rafforzando l'adozione a lungo termine.
Gli standard del portafoglio rinnovabile e gli incentivi politici accelerano la crescita del mercato
Mandati come il pacchetto Fit for 55 dell'UE, l'obiettivo della California di raggiungere il 60% di energia rinnovabile entro il 2030 e l'obiettivo cinese di 1,200 GW di energia eolica più solare si traducono in flussi di approvvigionamento prevedibili per trasformatori ad alta specifica. La Commissione europea stima che saranno necessari 584 miliardi di euro di investimenti nella rete entro il 2030, con una quota significativa destinata alle sottostazioni e all'ammodernamento dei trasformatori. [3] Commissione europea, "Investment Needs for Fit for 55", ec.europa.eu In America Latina, le energie rinnovabili rappresentavano già il 60% dell'elettricità nel 2024, stimolando l'approvvigionamento di unità a fluido estere per le zone sensibili dal punto di vista ambientale. Il programma FITT del Dipartimento dell'Energia degli Stati Uniti ha stanziato 20 milioni di dollari per accelerare la commercializzazione dei trasformatori a stato solido, confermando l'impegno del settore pubblico verso i progetti di nuova generazione. Questi incentivi sono alla base di portafogli ordini pluriennali e inviano forti segnali di domanda in tutto il mercato dei trasformatori per energie rinnovabili.
La sostituzione delle vecchie risorse T&D crea opportunità durature
I grandi trasformatori di potenza hanno ora una durata media di servizio di 38 anni, superando le soglie di durata ottimale e aumentando il rischio di guasti a fronte della crescente penetrazione delle energie rinnovabili. Solo negli Stati Uniti potrebbe essere necessario un aumento delle scorte del 160-260% entro il 2035 per far fronte all'elettrificazione e al disinvestimento della capacità esistente. Le utility stanno quindi allineando i cicli di sostituzione con gli obiettivi di integrazione delle energie rinnovabili, optando per unità a fluido estere monitorate digitalmente che migliorano contemporaneamente la sicurezza, l'efficienza e la visibilità della rete. L'Europa rispecchia questa tendenza, con gli operatori che passano dai vecchi trasformatori a olio minerale a modelli conformi all'ecodesign, abbinando l'approvvigionamento all'automazione delle sottostazioni per giustificare le spese in conto capitale. La conseguente domanda di sostituzione di base aggiunge un livello di stabilità all'espansione trainata dalle energie rinnovabili, rafforzando il settore dei trasformatori per energie rinnovabili contro le oscillazioni cicliche.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato investimento iniziale in conto capitale per unità di media e alta tensione | -1.8% | Globale, particolarmente impegnativo nei mercati emergenti | A breve termine (≤ 2 anni) |
| Prezzi volatili del rame e dell'acciaio elettrico | -1.2% | Impatto globale sulla catena di fornitura | A breve termine (≤ 2 anni) |
| Sfide di integrazione e riduzione della rete | -0.9% | Regioni con elevata penetrazione delle energie rinnovabili | Medio termine (2-4 anni) |
| Problemi di sicurezza informatica nelle unità monitorate digitalmente | -0.6% | Mercati sviluppati con infrastrutture di rete avanzate | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Gli elevati requisiti di spesa in conto capitale limitano l'espansione del mercato
I prezzi dei trasformatori sono aumentati del 40% dal 2019 e i tempi di consegna per le unità di grandi dimensioni superano ora le 210 settimane, mettendo a dura prova budget e tempi di progetto. Gli ostacoli al finanziamento sono più acuti nelle economie emergenti, dove il capitale agevolato è scarso e il rischio valutario aumenta i costi di finanziamento. Gli sviluppatori di impianti eolici offshore devono finanziare più unità da 400 kV o 525 kV per piattaforma, impegnando decine di milioni di dollari molto prima che i ricavi fluiscano. Per mitigare gli shock sui costi, gli acquirenti stanno negoziando accordi quadro, co-investendo nell'espansione dei fornitori ed esplorando modelli di leasing che distribuiscono le spese in conto capitale lungo l'intero ciclo di vita dell'asset. Nonostante queste tattiche, l'elevata spesa iniziale continua a rappresentare un freno all'adozione a breve termine, soprattutto per gli IPP di medie dimensioni.
La volatilità dei prezzi delle materie prime minaccia la stabilità della catena di approvvigionamento
Si prevede che la domanda di rame raggiungerà i 50 milioni di tonnellate entro il 2035, tuttavia la produzione mineraria è inferiore alla crescita dei consumi, causando picchi di prezzo che possono aumentare i costi dei materiali per i trasformatori fino al 20%. [4] International Energy Forum, “Copper Demand Outlook,” ief.org L'acciaio elettrico non orientato affronta vincoli simili, esacerbati da tariffe e incertezza geopolitica. Gli OEM stanno diversificando i fornitori, sostituendo gli avvolgimenti in alluminio laddove tecnicamente fattibile e investendo nel riciclo dei rottami per attutire la volatilità. Ciononostante, gli shock dei prezzi spot si propagano rapidamente sui portafogli ordini, provocando clausole di sovrapprezzo che complicano la pianificazione del budget per i proprietari di impianti rinnovabili.
Analisi del segmento
Per tipo: i trasformatori di potenza sono in testa mentre il segmento della distribuzione accelera
I trasformatori di potenza hanno generato il 53.6% del fatturato nel 2024, a testimonianza del loro ruolo cruciale nelle interconnessioni su scala industriale che elevano la tensione da 35 kV dei collettori a 220-400 kV delle reti di trasmissione. Si prevede che questa fetta del mercato dei trasformatori per le energie rinnovabili manterrà un'espansione a una cifra media, poiché le piattaforme eoliche offshore richiedono potenze nominali sempre maggiori, comprese tra 500 e 800 MVA. I trasformatori di distribuzione, tuttavia, stanno crescendo a un CAGR del 9.8%, con la proliferazione di pannelli solari sui tetti, eolici di comunità e microreti a batteria nei distretti suburbani e industriali. L'aumento del flusso di potenza bidirezionale e la distorsione armonica negli alimentatori a bassa tensione costringono le aziende di servizi pubblici a sostituire le unità obsolete con modelli ad alta efficienza con nucleo amorfo dotati di monitoraggio online.
Nei contesti di elettrificazione rurale e nei mercati emergenti, le unità compatte montate su palo consentono la rapida connessione di mini-reti che combinano energia solare fotovoltaica e backup diesel. Produttori come Central Moloney e Cam Tran ora sviluppano congiuntamente piattaforme modulari ottimizzate per l'assemblaggio in container, riducendo di un terzo i tempi di installazione sul campo. Il tasso di crescita più elevato del segmento della distribuzione, quindi, compensa la sua base più piccola, rafforzando una struttura di domanda diversificata all'interno del mercato dei trasformatori per energie rinnovabili.
Per tipo di raffreddamento: il predominio dei sistemi immersi in liquido affronta la sfida dei sistemi a secco
I progetti immersi in liquido hanno catturato il 74.9% delle vendite del 2024, grazie alla loro superiore conduttività termica, che consente di gestire gli elevati fattori di carico tipici dei parchi solari multi-GW. I fluidi a base di esteri naturali spingono i limiti di temperatura più in alto rispetto all'olio minerale, consentendo un aumento del carico del 20% o una riduzione dell'ingombro. Di conseguenza, le unità a liquido rimangono indispensabili per le stazioni di conversione HVDC offshore. Le alternative a secco, tuttavia, stanno crescendo a un CAGR del 10.1% in risposta alle normative antincendio nelle aree urbane densamente popolate e nei campus dei data center, dove il contenimento dell'olio è impraticabile.
Le recenti innovazioni, tra cui le resine epossidiche nano-potenziate e i canali ad aria forzata, consentono ora ai trasformatori a secco di raggiungere fino a 30 MVA, invadendo un territorio un tempo esclusivo delle apparecchiature a olio. Le utility in California e Corea del Sud specificano unità a secco per le aree soggette a incendi boschivi, mentre gli sviluppatori commerciali ne apprezzano i requisiti minimi di manutenzione. Questi cambiamenti riequilibrano gradualmente la domanda del segmento, ma i progetti a liquido continuano a consolidare le dimensioni del mercato dei trasformatori per energie rinnovabili per i nodi rinnovabili su larga scala.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Di Core Technology: la leadership convenzionale sfidata dall'innovazione allo stato solido
I trasformatori a nucleo laminato convenzionali hanno mantenuto una quota del 69.7% nel 2024, sfruttando un secolo di dati sul campo, test standardizzati e un'ampia base di fornitori che consente la stabilità dei prezzi. Il sottoinsieme dei trasformatori intelligenti potenzia queste piattaforme legacy con sensori integrati, rilevatori di scariche parziali e gateway SCADA, fornendo valore incrementale senza richiedere radicali modifiche architetturali. I trasformatori a stato solido, basati su interruttori in carburo di silicio ad alta frequenza e magneti planari, sono cresciuti del 14.5% annuo e ora forniscono microreti CC pilota in campus e sistemi di metropolitana leggera.
Le unità a stato solido riducono le perdite a vuoto fino al 70%, supportano il superamento della tensione di sottociclo e si interfacciano perfettamente con le batterie. Tuttavia, gli elevati costi dei semiconduttori e i limitati standard di collaudo ad alta tensione ne limitano l'adozione su larga scala. Il programma statunitense FITT finanzia il dimensionamento di prototipi fino a 20 MVA entro il 2027, che, se dimostrato affidabile, potrebbe erodere la quota di mercato dei trasformatori convenzionali e ridefinire i parametri prestazionali di riferimento nel mercato dei trasformatori per le energie rinnovabili.
Per potenza nominale: il predominio di fascia media riflette la scala del progetto rinnovabile
I trasformatori con potenza nominale da 5 a 50 MVA hanno rappresentato il 58.5% del fatturato globale nel 2024, allineandosi perfettamente all'architettura modulare a blocchi dei moderni impianti eolici e solari. Questa classificazione bilancia i vincoli di spedizione, lo spazio disponibile e gli obiettivi di ridondanza; due unità da 40 MVA spesso superano una singola unità da 80 MVA in termini di costo totale del ciclo di vita. Questa classe presenta inoltre meno colli di bottiglia rispetto alle categorie ad altissima tensione, mantenendo i tempi di consegna medi inferiori alle 80 settimane.
I segmenti superiori a 50 MVA alimentano nuovi corridoi HVDC a ±525 kV e interconnessioni di servizi pubblici, ma con rigidi vincoli di fornitura di nucleo in acciaio. Le unità inferiori a 5 MVA alimentano tetti commerciali e progetti di comunità rurali; i loro volumi sono elevati, ma i margini sono ridotti. Il predominio nella fascia media, quindi, stabilizza i ricavi e supporta le economie di scala, ancorando la redditività nel mercato dei trasformatori per energie rinnovabili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: la leadership dell'energia solare incontra lo slancio di crescita dell'eolico
Gli impianti fotovoltaici hanno rappresentato il 48.2% del fatturato del 2024, riflettendo il rapido calo dei costi dei moduli e gli obiettivi di installazione aggressivi in Cina, India e Stati Uniti. I trasformatori di questi impianti gestiscono una potenza variabile e rapporti di conversione CC/CA elevati, spesso operando con un rapporto di sovradimensionamento CC/CA di 1.3-1.5. Le installazioni di parchi eolici, in particolare gli array offshore, hanno registrato un CAGR del 9.0%, con l'aumento della potenza delle turbine a 15 MW e il passaggio delle tensioni degli array da 33 kV a 66 kV, rendendo necessarie progettazioni su misura con bassi rapporti peso/prestazioni.
Gli impianti idroelettrici, a biomassa e geotermici mantengono quote minori, ma offrono profili di carico di base stabili che integrano le fonti intermittenti. I siti geotermici in Kenya e Indonesia utilizzano unità estere ermeticamente sigillate per mitigare l'ingresso di gas, dimostrando applicazioni di nicchia. Questa combinazione di volume e specializzazione consolida la diversità applicativa all'interno del settore dei trasformatori per le energie rinnovabili.
Per utente finale: il predominio dei servizi di pubblica utilità si scontra con la crisi delle microreti
Le utility e gli operatori di trasmissione hanno assorbito il 57.8% delle spedizioni del 2024, trainati dagli aggiornamenti obbligatori delle interconnessioni e dalla sostituzione di flotte obsolete. Il loro potere d'acquisto all'ingrosso determina le specifiche tecniche e sostiene i contratti quadro a lungo termine, fornendo visibilità della domanda agli OEM. I produttori di energia indipendenti seguono con pipeline multi-gigawatt (GW) che rispecchiano gli standard delle utility ma offrono prezzi flessibili attraverso aste competitive.
Le microreti industriali e commerciali, in espansione a un CAGR del 10.4%, richiedono ora trasformatori di media tensione con capacità di isolazione e di avviamento senza interruzioni. Progetti come l'impianto solare con accumulo da 106 MW di Timet dimostrano che l'industria pesante può elettrificare i processi primari e coprire i costi energetici tramite fonti rinnovabili in loco. Basi militari e campus universitari adottano architetture simili per rafforzare la resilienza, erodendo il monopolio delle utility e iniettando una dinamica incentrata sul cliente nel mercato dei trasformatori per le energie rinnovabili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato dei trasformatori per energie rinnovabili nella regione Asia-Pacifico
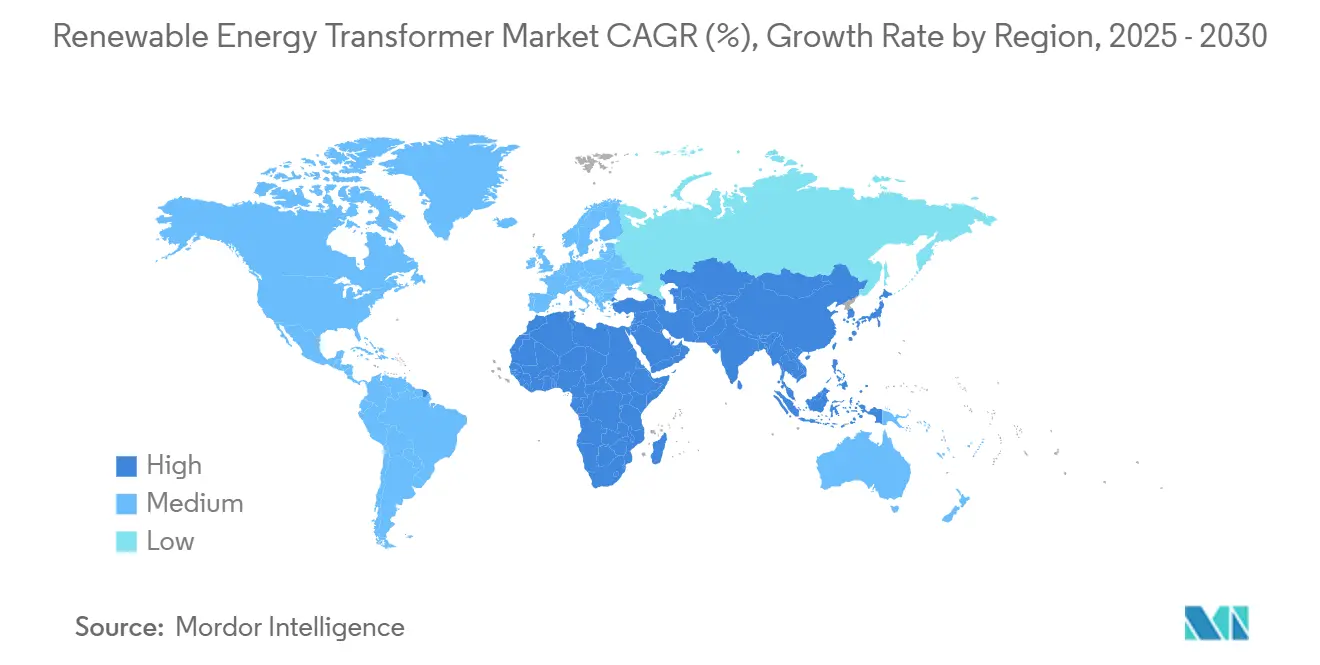
L'area Asia-Pacifico ha registrato il 43.5% del fatturato del 2024 e si prevede che crescerà a un CAGR del 9.5% fino al 2030, trainata dai record di installazioni eoliche e solari in Cina e dall'obiettivo di 500 GW dell'India, che estende i corridoi HVDC in tutto il subcontinente. Gli incentivi alla produzione nazionale e i cicli di autorizzazione più rapidi comprimono le tempistiche dei progetti, costringendo gli OEM locali ad aumentare la capacità produttiva e a collaborare con specialisti globali per acquisire competenze progettuali.
Mercato dei trasformatori per energie rinnovabili in Europa e Nord America
L'Europa rimane leader tecnologico nonostante una crescita nominale più lenta, destinando 584 miliardi di euro al potenziamento della rete che privilegia le unità a fluido estere e le interconnessioni eoliche offshore. L'elevata penetrazione delle energie rinnovabili nella regione richiede funzionalità di grid-forming, stimolando l'adozione precoce di prototipi allo stato solido. Nel frattempo, le dimensioni del mercato dei trasformatori per le energie rinnovabili in Nord America beneficiano di crediti d'imposta, della sostituzione di flotte obsolete e del ripotenziamento dell'eolico onshore, sebbene i ritardi nei permessi ne moderino la velocità di esecuzione.
Mercato dei trasformatori per energie rinnovabili in America Latina e Medio Oriente e Africa
L'America Latina e il Medio Oriente e l'Africa rappresentano fette più piccole ma in rapida crescita, poiché le abbondanti risorse solari e le ambizioni di idrogeno verde aprono corridoi multimiliardari. Brasile, Cile, Arabia Saudita e Sudafrica hanno messo a gara ciascuno oltre 2 GW di blocchi rinnovabili nel 2024, specificando trasformatori protetti dalla corrosione o a secco per siti desertici e costieri. Questi fronti, nel complesso, porteranno il mercato dei trasformatori per energie rinnovabili a nuovi massimi geografici entro il 2030.
Panorama competitivo
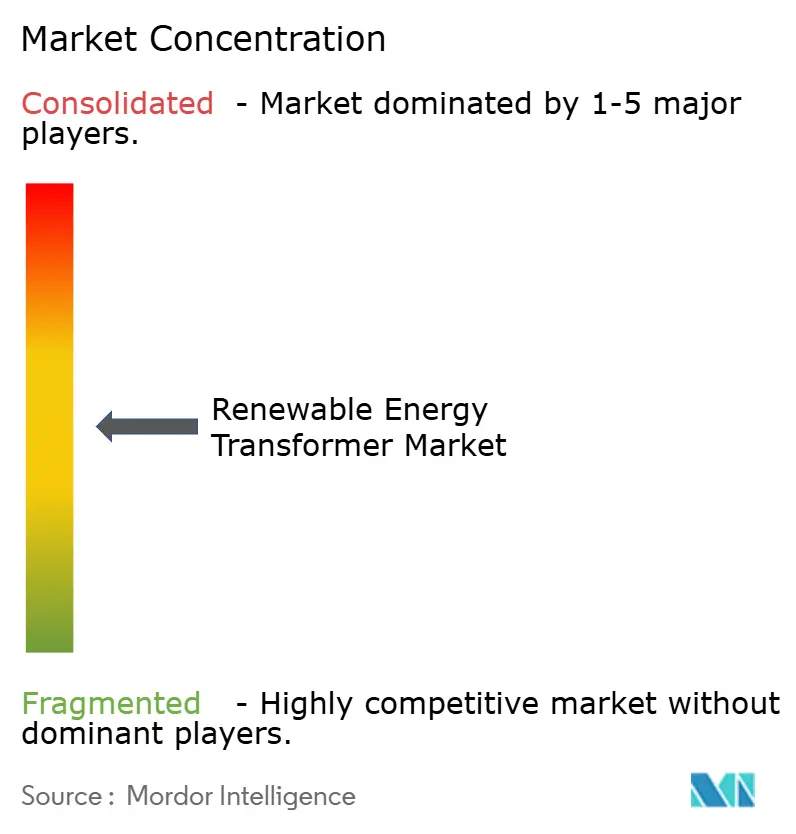
L'offerta globale è moderatamente concentrata, con i primi cinque produttori che rappresentano circa il 55% delle consegne, ma nessuna singola azienda supera la quota del 20%. Hitachi Energy è leader nei segmenti di grande potenza, sfruttando i suoi portafogli WindSTAR e HVDC; ABB segue nella distribuzione intelligente e nell'elettronica di potenza, avendo acquisito gli asset di Gamesa Electric nel 2024. Siemens Energy completa il trio di leader con un'ampia integrazione EPC.
La carenza di capacità produttiva ha spinto gli operatori storici ad annunciare espansioni per oltre 1.5 miliardi di dollari negli Stati Uniti, in Europa e in India. Questi investimenti sono destinati a linee di laminazione di acciaio per nuclei, stazioni di riempimento di fluidi esteri e ammodernamenti di fabbriche digitali. I concorrenti regionali rispondono tramite acquisizioni di private equity; la fusione di Central Moloney con Cam Tran ha creato uno specialista continentale di trasformatori di distribuzione in grado di colmare il divario di domanda nordamericano.
La differenziazione tecnologica si sta accentuando. Mentre gli operatori storici sviluppano prototipi a stato solido, le aziende di nicchia si concentrano su trasformatori per microreti CC inferiori a 500 kVA, retrofit di sensori e indici di salute basati sull'intelligenza artificiale. Contratti di fornitura a lungo termine, a volte della durata di 8-10 anni, bloccano il rame a prezzi coperti e garantiscono intervalli di consegna, sottolineando come la tensione nell'offerta influenzi le tattiche competitive nel mercato dei trasformatori per le energie rinnovabili.
Leader del settore dei trasformatori per l'energia rinnovabile
ABB
Siemens Energy Ag
Energia Hitachi
Schneider SE elettrico
General Electric Co.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2025: Hitachi Energy, leader mondiale nell'elettrificazione, ha siglato un accordo del valore massimo di 700 milioni di dollari con EON. Questa collaborazione mira a fornire trasformatori alla rete energetica tedesca, migliorando la sicurezza energetica, la resilienza e l'accessibilità economica del Paese.
- Marzo 2025: Hitachi Energy si impegna a stanziare altri 250 milioni di dollari per espandere gli impianti di trasformazione in Virginia, Missouri e Mississippi, assumendo più di 100 dipendenti per alleviare la carenza globale.
- Gennaio 2024: Hitachi Energy e Ørsted hanno concordato una tecnologia STATCOM avanzata per il progetto eolico offshore Hornsea 4 da 2.4 GW, segnando la prima applicazione della soluzione in Europa.
- Settembre 2024: TECO Electric & Machinery ha acquisito Shenchang Electric per 550 milioni di nuovi dollari taiwanesi (NT$) per accelerare il suo ingresso nel mercato dei trasformatori ad alta efficienza.
Ambito del rapporto sul mercato globale dei trasformatori per l'energia rinnovabile
| Trasformatori di potenza |
| Trasformatori di distribuzione |
| Immerso in liquido |
| Tipo a secco |
| Convenzionale |
| Intelligente/intelligente |
| Stato solido |
| Fino a 5 MVA |
| Da 5 a 50 MVA |
| Oltre 50 MVA |
| Impianti solari fotovoltaici |
| Centrali eoliche |
| Centrali idroelettriche |
| Biomassa e geotermia |
| Operatori di servizi energetici/T&D |
| Produttori di energia indipendenti (IPP) |
| Microreti industriali e commerciali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Paesi nordici | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo | Trasformatori di potenza | |
| Trasformatori di distribuzione | ||
| Per tipo di raffreddamento | Immerso in liquido | |
| Tipo a secco | ||
| Di Core Technology | Convenzionale | |
| Intelligente/intelligente | ||
| Stato solido | ||
| Per potenza nominale (MVA) | Fino a 5 MVA | |
| Da 5 a 50 MVA | ||
| Oltre 50 MVA | ||
| Per Applicazione | Impianti solari fotovoltaici | |
| Centrali eoliche | ||
| Centrali idroelettriche | ||
| Biomassa e geotermia | ||
| Per utente finale | Operatori di servizi energetici/T&D | |
| Produttori di energia indipendenti (IPP) | ||
| Microreti industriali e commerciali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Paesi nordici | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto è grande oggi il mercato dei trasformatori per l'energia rinnovabile?
Il mercato dei trasformatori per l'energia rinnovabile ha raggiunto i 15.70 miliardi di dollari nel 2025 e si prevede che raggiungerà i 23.92 miliardi di dollari entro il 2030, con un CAGR dell'8.79%.
Quale tipo di trasformatore è più ampiamente utilizzato nei progetti di energia rinnovabile?
I trasformatori di potenza dominano con una quota di fatturato del 53.6% perché i parchi solari ed eolici su larga scala necessitano di unità di aumento della tensione ad alta tensione per la connessione alla rete.
Quale tendenza tecnologica sta plasmando la progettazione dei trasformatori di prossima generazione?
I trasformatori a stato solido, con un CAGR del 14.5%, integrano l'elettronica di potenza per un'efficienza superiore, un flusso bidirezionale e il supporto alla formazione della griglia.
Perché i trasformatori a fluido estere stanno guadagnando popolarità?
I fluidi esteri sono biodegradabili e hanno punti di infiammabilità più elevati rispetto all'olio minerale, soddisfacendo le più severe normative ambientali e di sicurezza antincendio in contesti urbani e offshore.
Quale regione offre la crescita di mercato più rapida entro il 2030?
L'area Asia-Pacifico sta crescendo a un tasso di crescita annuo composto (CAGR) del 9.5% grazie allo sviluppo record di energie rinnovabili in Cina e all'ambizione di 500 GW dell'India.
Cosa sta causando la carenza di fornitura di trasformatori?
L'aumento delle installazioni di energie rinnovabili, l'inflazione dei prezzi del 40% dal 2019 e la limitata capacità produttiva di acciaio hanno allungato i tempi di consegna delle unità di grandi dimensioni oltre le 200 settimane.


