

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 3.17 miliardo di dollari |
| Dimensione del mercato (2031) | 15.27 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 36.95% CAGR |
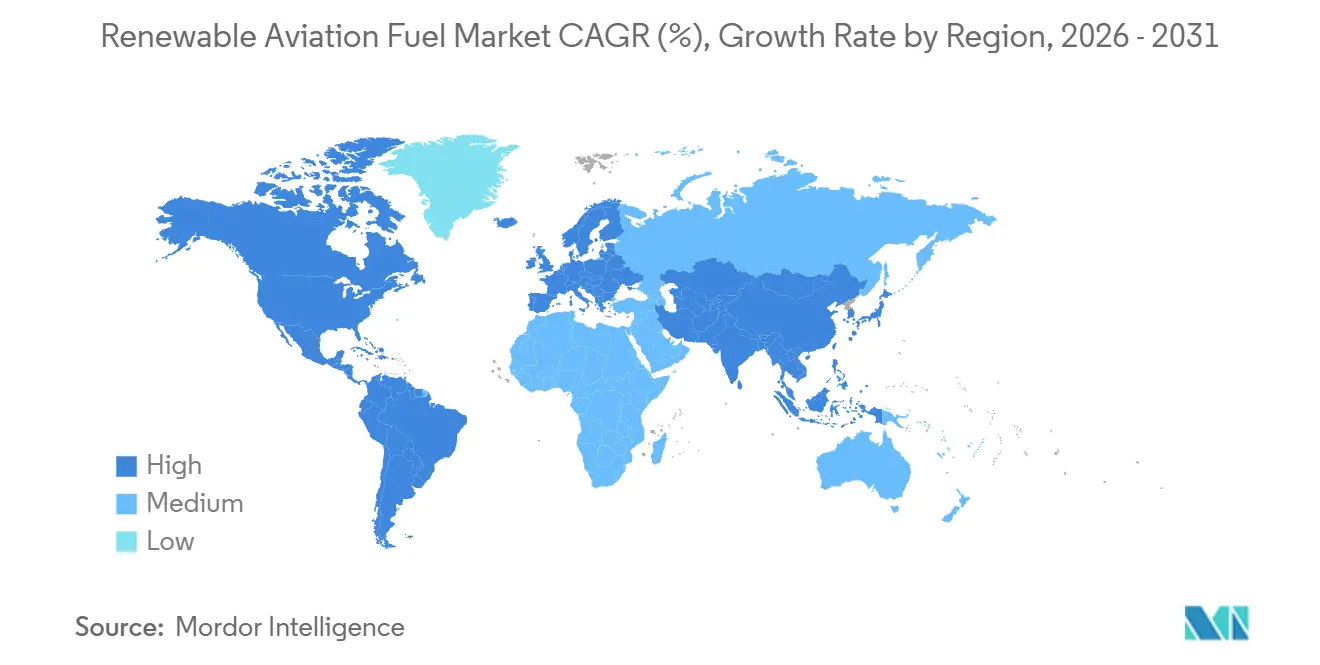
| Mercato in più rapida crescita | Europa |
| Il mercato più grande | Nord America |
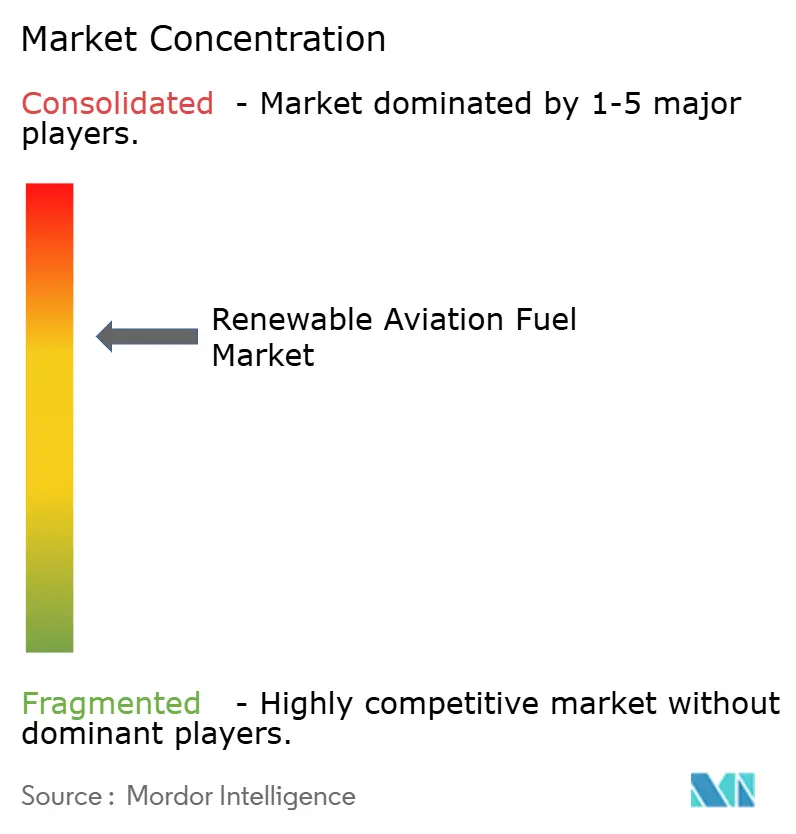
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del carburante rinnovabile per l'aviazione di Mordor Intelligence
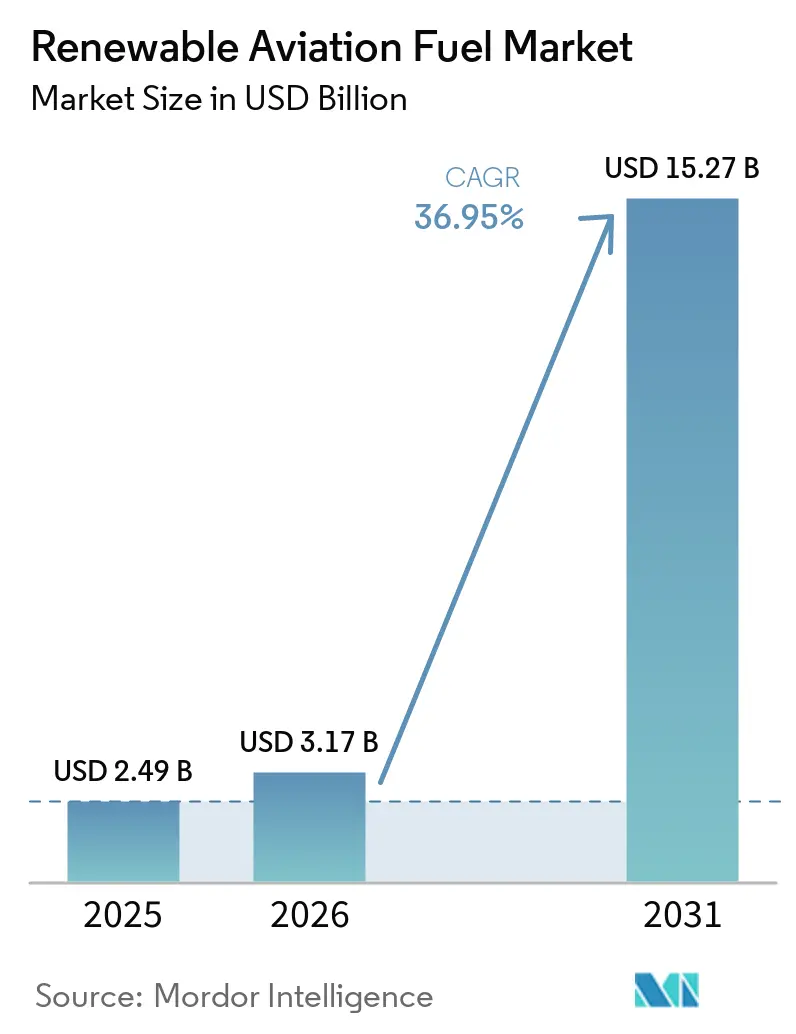
Si prevede che il mercato dei carburanti rinnovabili per l'aviazione crescerà da 2.49 miliardi di dollari nel 2025 e 3.17 miliardi di dollari nel 2026 a 15.27 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 36.95% tra il 2026 e il 2031. Normative globali più stringenti, crescenti impegni aziendali per le emissioni zero e un miglioramento della redditività del processo power-to-liquid stanno accelerando la transizione del mercato dei carburanti rinnovabili per l'aviazione da iniziative volontarie a una crescita guidata dagli obblighi normativi. Il Nord America ha mantenuto la leadership grazie ai crediti di produzione previsti dalla Sezione 45Z, ma la legge europea ReFuelEU Aviation sta catalizzando un aumento più rapido della capacità produttiva, mentre i governi dell'Asia-Pacifico stanno introducendo rapidamente obiettivi di miscelazione nonostante la limitata offerta interna. I progressi tecnologici, in particolare nell'elettrolisi a ossido solido e nei reattori Fischer-Tropsch modulari, stanno riducendo il divario di costo con il Jet A-1, e gli aeroporti di Amsterdam, Parigi, Francoforte, Los Angeles e Singapore hanno investito in sistemi dedicati di miscelazione e stoccaggio che riducono i costi di consegna. Le dinamiche competitive stanno cambiando man mano che le principali compagnie petrolifere integrate convertono impianti esistenti, i nuovi operatori commercializzano processi di conversione dell'alcol in carburante per aerei e le compagnie aeree stipulano accordi di fornitura pluriennali che sostengono il finanziamento dei progetti.
Punti chiave del rapporto
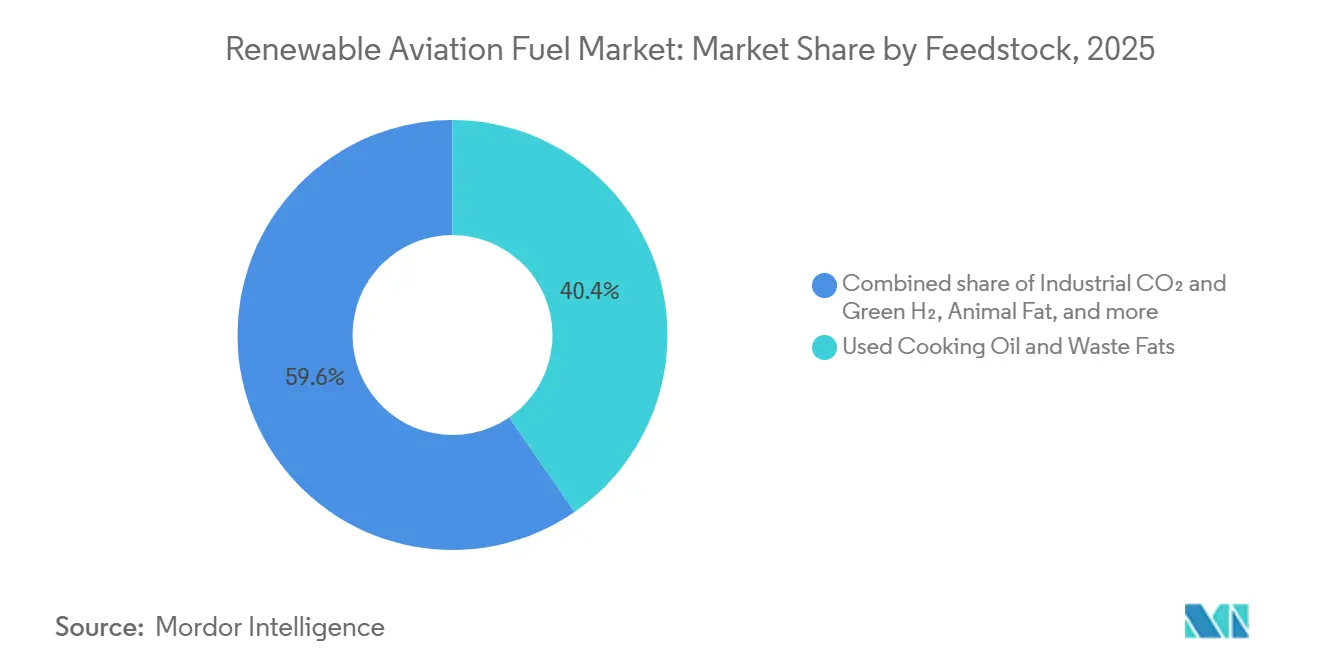
- Per quanto riguarda le materie prime, l'olio da cucina usato e i grassi di scarto hanno dominato il mercato dei carburanti per l'aviazione rinnovabili con una quota del 40.4% nel 2025; si prevede che la CO₂ industriale e l'idrogeno verde cresceranno a un CAGR del 59.5% dal 2026 al 2031.
- In base alla tecnologia, gli esteri e gli acidi grassi idrotrattati (HEFA) hanno dominato con una quota del 69.9% del mercato dei carburanti per l'aviazione rinnovabili nel 2025, mentre si stima che il power-to-liquid/e-SAF crescerà a un CAGR del 55.8% entro il 2031.
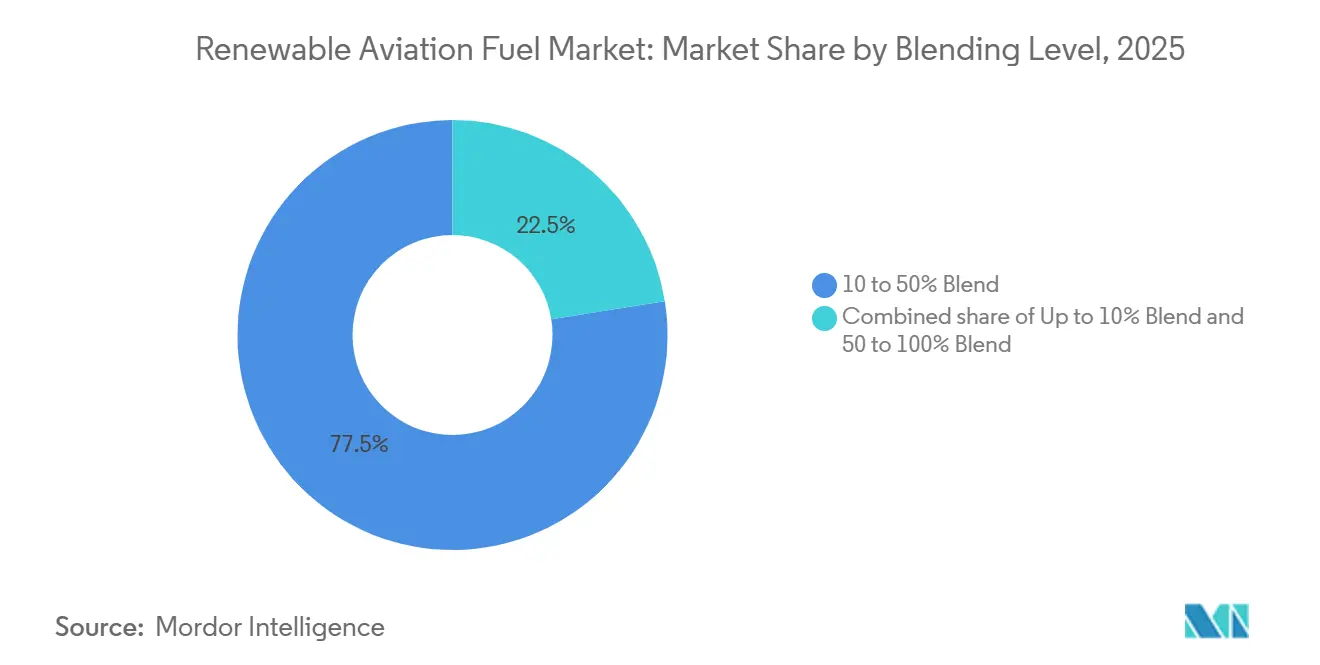
- In base al livello di miscelazione, nel 2025 il segmento 10-50% deteneva una quota del 77.5% del mercato dei carburanti rinnovabili per l'aviazione; si prevede che il segmento 50-100% crescerà a un CAGR del 52.6% entro il 2031.
- Per applicazione, nel 2025 le compagnie aeree commerciali hanno conquistato una quota dell'80.1% del mercato dei carburanti rinnovabili per l'aviazione e il segmento è destinato a raggiungere un CAGR del 39.2% nel periodo di previsione.
- In termini geografici, nel 2025 il Nord America ha rappresentato una quota di mercato del carburante rinnovabile per l'aviazione pari al 42.6%, mentre si prevede che l'Europa registrerà un CAGR del 43.0% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del carburante rinnovabile per l'aviazione
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento delle normative governative sulle emissioni di gas serra | 12.30% | Globale, guidato da UE e Nord America | Medio termine (2-4 anni) |
| Impegni delle compagnie aeree per emissioni nette pari a zero | 8.70% | Globale, concentrato nell'UE e nel Nord America | Medio termine (2-4 anni) |
| Pressione sulla decarbonizzazione dei viaggi aziendali | 4.10% | Nord America ed Europa, in crescita nell'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| Innovazioni tecnologiche nei carburanti elettrici | 6.90% | Europa e Medio Oriente | A lungo termine (≥ 4 anni) |
| Finanziamento infrastrutturale SAF per l'aeroporto regionale | 5.50% | Europa, Nord America, Singapore | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento delle normative governative sulle emissioni di gas serra
I mandati vincolanti stanno sostituendo i quadri normativi volontari come principale catalizzatore della domanda. Il regolamento UE ReFuelEU Aviation impone una miscela di SAF al 2% entro il 2025, al 6% entro il 2030 e al 70% entro il 2050, con sanzioni di 95 euro per tonnellata di CO₂ equivalente in caso di inadempienza. [1] Commissione europea, “Domande e risposte: Iniziativa ReFuelEU Aviation”, europa.eu La stessa legge prevede un sotto-obiettivo per i carburanti sintetici dell'1.2% entro il 2030 e del 35% entro il 2050, indirizzando gli investimenti verso le tecnologie power-to-liquid. La prima fase di conformità del CORSIA è iniziata nel 2024 e, poiché ogni litro di SAF produce 3.5 volte più crediti ammissibili rispetto alle compensazioni di carbonio, le compagnie aeree preferiscono la miscelazione diretta. [2] Organizzazione internazionale dell'aviazione civile, “CORSIA”, icao.int Il mandato del 10% del Giappone per il 2030 e i mandati graduali dell'1-2% dell'India rafforzano lo slancio normativo in Asia, sottolineando che i limiti di miscelazione previsti dalla legge, non la disponibilità di materie prime, determinano l'adozione regionale.
Impegni delle compagnie aeree per emissioni nette pari a zero
Gli impegni assunti dalle compagnie aeree si traducono in contratti consistenti e a lungo termine che riducono il rischio di capitale. United Airlines ha concordato l'acquisto di 1.5 miliardi di galloni di SAF (carburante per aerei senza sfarinamento) in 20 anni, di cui 900 milioni di galloni da Neste. Air France-KLM ha siglato un accordo decennale per 800,000 tonnellate con TotalEnergies, garantendo entrate alla bioraffineria di Grandpuits. Emirates ha stanziato 200 milioni di dollari all'anno per l'approvvigionamento di SAF, segnalando la volontà di importare da Europa e Asia. Questi acquisti garantiscono volumi fissi con un sovrapprezzo di 1.50-2.50 dollari al gallone rispetto al Jet A-1 spot, soddisfacendo i requisiti di certezza delle entrate richiesti dai finanziatori del progetto.
Pressione sulla decarbonizzazione dei viaggi aziendali
Le grandi imprese stanno integrando clausole SAF nei contratti di viaggio, creando un flusso di domanda parallelo. Microsoft, Google e Meta si sono impegnate ad acquistare 150 milioni di galloni di crediti SAF attraverso la Sustainable Aviation Buyers Alliance, trasferendo gli oneri dei costi dalle compagnie aeree agli utenti finali. Gli operatori di aviazione d'affari NetJets e Flexjet hanno introdotto nel 2025 abbonamenti comprensivi di SAF che costavano il 15-20% in più ma hanno raggiunto un tasso di adozione del 30% tra i clienti Fortune 500. La Direttiva UE sulla rendicontazione della sostenibilità aziendale impone la divulgazione di Scope 3, spingendo le aziende a privilegiare i SAF verificabili rispetto alle compensazioni. [3] Commissione europea, “Domande e risposte: Iniziativa ReFuelEU per l'aviazione”, europa.eu
Innovazioni tecnologiche nei carburanti elettrici (PtL)
I costi di capitale stanno diminuendo grazie alla maturazione delle tecnologie di elettrolisi e dei progetti dei reattori. Nel 2024, il DLR tedesco ha prodotto carburante per aerei a 3.50 euro al litro utilizzando energia a 0.05 euro per kWh, con una riduzione dei costi del 40% rispetto ai progetti pilota del 2022. Nel 2025, OXCCU ha raccolto 70 milioni di sterline per commercializzare la conversione diretta di CO₂ in carburante per aerei, puntando a un costo inferiore a 3.00 dollari al gallone entro il 2028. La joint venture tra Topsoe e Sasol mira a una produzione annua di 100,000 tonnellate di e-SAF entro il 2030 tramite elettrolizzatori a ossido solido. Masdar ha investito 1 miliardo di dollari in un impianto da 200,000 tonnellate ad Abu Dhabi, sfruttando l'abbondante energia solare e la cattura diretta dell'aria.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di produzione rispetto al carburante per aerei convenzionale | -8.40% | Globale, acuto in Asia-Pacifico e Sud America | Medio termine (2-4 anni) |
| Concorrenza e vincoli nell'approvvigionamento delle materie prime | -6.20% | Europa, Nord America, Asia-Pacifico | A breve termine (≤ 2 anni) |
| Volatilità nei crediti guidati dalle politiche | -3.70% | Nord America ed Europa | A breve termine (≤ 2 anni) |
| Ritardi nella certificazione e nell'approvazione della sicurezza | -2.10% | Global | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di produzione rispetto al carburante per aerei convenzionale
Nel 2025, i prezzi del SAF (Sustainable Air Fuel) sono rimasti da 2 a 5 volte superiori a quelli del Jet A-1. Il costo di produzione dell'HEFA (High-Enhanced Fuel Acid) si aggira tra i 3 e i 6 dollari al gallone, contro i 2-3 dollari del carburante per aerei derivato dal petrolio, mentre i carburanti elettronici spesso superavano gli 8 dollari al gallone prima dei sussidi. Il credito d'imposta statunitense previsto dalla Sezione 45Z, pari a 1.75 dollari al gallone, riduce il divario, ma scade nel 2027, rendendo incerta la redditività a lungo termine. L'elevata intensità di capitale amplifica il rischio; gli impianti PtL (Platinum-to-Liquid) richiedono circa 1 miliardo di dollari per una capacità annua di 100,000 tonnellate.
Concorrenza e vincoli nell'approvvigionamento di materie prime
Nel 2024, l'offerta globale di olio vegetale idrogenato (UCO) ha raggiunto i 10 miliardi di litri a fronte di una domanda di 15 miliardi di litri, spingendo i prezzi a 1,200 dollari a tonnellata nel 2025. L'Europa ha importato oltre il 60% del suo UCO dalla Cina, esponendo i produttori a indagini per frode che hanno rivelato fino al 20% di certificazioni errate. I mercati dei grassi animali si sono ristretti a causa dell'assorbimento dell'offerta da parte dei progetti per il diesel rinnovabile, con un conseguente aumento del 35% dei prezzi del sego tra il 2024 e il 2025.
Analisi del segmento
Per materia prima: dominano gli oli usati, accelerano i percorsi sintetici
L'olio da cucina usato e i grassi di scarto rappresentavano il 40.4% della quota di mercato dei carburanti per l'aviazione rinnovabili nel 2025, a testimonianza della maturità degli HEFA e delle consolidate reti di raccolta. Si prevede che la CO₂ industriale abbinata all'idrogeno verde crescerà a un CAGR del 59.5% fino al 2031, il più rapido tra tutte le materie prime, poiché il sottomandato sintetico di ReFuelEU garantisce l'assorbimento. [4] DLR German Aerospace Center, “Power-to-Liquid,” dlr.de I grassi animali rimangono limitati in volume, mentre la biomassa lignocellulosica è in ritardo a causa dei processi di gassificazione-FT ad alta intensità di capitale che solo Fulcrum BioEnergy ha scalato commercialmente.
La domanda di materie prime lipidiche si sta rapidamente riducendo. Le importazioni globali di UCO sono aumentate vertiginosamente, spingendo la Commissione Europea a verificare le catene di certificazione e a considerare standard di tracciabilità più rigorosi. Gli oli vegetali sono sottoposti a controlli di sostenibilità; l'UE ha escluso gli HEFA derivati dall'olio di palma nel 2024, reindirizzando gli appalti verso oli di soia e colza a minore resa. Con l'avvicinarsi dei limiti massimi per i lipidi, l'e-SAF sintetico emerge come l'unica soluzione in grado di soddisfare il requisito di miscelazione del 35% previsto dalla legislazione UE entro il 2050.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tecnologia: l'incumbente HEFA affronta l'interruzione PtL
HEFA ha dominato con il 69.9% della dimensione del mercato dei carburanti per l'aviazione rinnovabili nel 2025, trainato dall'impianto di Neste a Singapore da 1.9 milioni di tonnellate e dalla conversione di Grandpuits di TotalEnergies. [5] Neste Corporation, “Singapore Expansion,” neste.com Tuttavia, la dipendenza dai lipidi limita la produzione futura a circa 10 milioni di tonnellate all'anno. Si prevede che PtL/e-SAF aumenterà con un CAGR del 55.8%, grazie alla diminuzione dei costi degli elettrolizzatori e alla crescente disponibilità di energia solare a bassissimo costo in Medio Oriente. ATJ e FT-SPK svolgono ruoli di transizione: l'impianto Freedom Pines di LanzaJet ha raggiunto i 10 milioni di galloni nel 2025, mentre Velocys ha finalmente ottenuto l'approvazione ASTM per il suo percorso di rifiuti solidi urbani, sbloccando la costruzione di Bayou Fuels.
Il vantaggio di HEFA basato su impianti brownfield rimane forte nel breve termine; la co-elaborazione presso le raffinerie di petrolio riduce gli investimenti fino al 50% rispetto alle costruzioni greenfield. Ciononostante, gli investitori stanno orientandosi verso progetti PtL con accordi di prelievo quindicennali, man mano che la certezza delle politiche migliora. Le licenze tecnologiche sono diventate un punto di strozzatura strategico: il processo Ecofining di Honeywell UOP supporta oltre il 70% della capacità globale di HEFA e ha generato 200 milioni di dollari in diritti di licenza nel 2024.
Per livello di miscelazione: dominano le miscele di fascia media, Neat SAF guadagna slancio
La categoria di miscela 10-50% ha catturato il 77.5% della domanda di mercato nel 2025, poiché non richiede modifiche all'aeromobile o al motore. Le compagnie aeree stanno ora orientandosi verso l'alto, con l'inasprimento dei requisiti; si prevede che il segmento 50-100% crescerà a un CAGR del 52.6% nel periodo 2026-2031. Airbus e Boeing hanno certificato tutte le nuove consegne per il 100% di SAF dal 2025. Emirates e Virgin Atlantic hanno completato voli dimostrativi utilizzando SAF puro, dimostrandone la fattibilità operativa.
Le compagnie aeree privilegiano miscele più elevate perché una miscela al 10% produce solo un taglio dell'8% delle emissioni di CO₂ nel ciclo di vita, ben lontano dai percorsi a zero emissioni nette. I limiti normativi stanno aumentando: ReFuelEU richiede di fatto miscele superiori al 10% entro il 2030, mentre l'imposta di Singapore finanzia sussidi sul lato dell'offerta volti a raggiungere miscele del 3-5% entro il 2030. Con l'ampliamento delle omologazioni dei motori, le compagnie aeree passeranno a operazioni al 50-100%, a condizione che persistano gli incentivi sui costi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: domina l'aviazione commerciale, emerge la difesa
Le compagnie aeree commerciali rappresentavano l'80.1% del mercato del carburante rinnovabile per l'aviazione nel 2025 e si prevede che cresceranno a un CAGR del 39.2%. United Airlines, Air France-KLM, Southwest e Ryanair hanno incrementato gli impegni di prelievo per un totale di oltre 3 miliardi di galloni, consolidando la visibilità della domanda. L'adozione da parte della difesa è in aumento; l'Aeronautica Militare statunitense ha stanziato 500 milioni di dollari nei contratti SAF 2024-2025, con l'obiettivo di raggiungere una quota del 50% di carburante entro il 2030. L'aviazione d'affari svolge un ruolo ad alto margine, con il livello SAF di NetJets che ha raggiunto una penetrazione del 30% tra i grandi clienti aziendali. Vettori cargo come FedEx pianificano miscele al 30% entro il 2030 per soddisfare i requisiti di decarbonizzazione degli spedizionieri.
I governi considerano sempre più l'approvvigionamento di SAF come una strategia di sicurezza energetica. L'integrazione dell'e-SAF nella logistica militare riduce l'esposizione a shock di approvvigionamento petrolifero, mentre i dipartimenti di volo aziendali richiedono certificati di prenotazione e richiesta per soddisfare gli obiettivi di Scope 3. Queste dinamiche diversificano la base clienti e distribuiscono i premi di prezzo tra più categorie di pagatori.
Analisi geografica
Mercato dei carburanti rinnovabili per l'aviazione in Europa e Nord America
Si prevede che l'Europa registrerà un CAGR del 43.0% fino al 2031, superando il Nord America nonostante quest'ultimo detenga una quota di mercato del 42.6% nel settore dei carburanti per l'aviazione rinnovabili nel 2025. L'UE ha miscelato 193,000 tonnellate di SAF nel 2024, pari solo allo 0.6% del consumo di carburante per aerei, eppure ha annunciato progetti che porteranno la capacità a 3.2 milioni di tonnellate entro il 2030, principalmente nei Paesi Bassi, in Francia e in Germania. I programmi infrastrutturali aeroportuali di Amsterdam, Parigi e Francoforte riducono i costi logistici e stabilizzano l'offerta.
Mercato dei carburanti rinnovabili per l'aviazione negli Stati Uniti e in Canada.
Il Nord America beneficia della consolidata capacità di produzione di gas serra (HEFA) presso la raffineria Paramount di World Energy e di generosi crediti di produzione nell'ambito dell'Inflation Reduction Act. La Sezione 45Z offre fino a 1.75 dollari al gallone, ma rischia di essere rinnovata dopo il 2027, inducendo alcuni sviluppatori a ritardare le decisioni di investimento. Il Canada ha introdotto un programma di sussidi da 1.1 miliardi di dollari con l'obiettivo di raggiungere il 10% della produzione nazionale entro il 2030, ma la concorrenza del diesel rinnovabile come materia prima ne limita la crescita immediata.
Mercato dei carburanti rinnovabili per l'aviazione in regione Asia-Pacifico e Medio Oriente e Africa
La regione Asia-Pacifico si sta risvegliando. Singapore lancerà il suo mandato dell'1% nel 2026, il Giappone punta al 10% entro il 2030 e l'India introdurrà gradualmente requisiti dell'1-2% entro il 2028. La Cina mira a una produzione di 50,000 tonnellate entro il 2025, ma si è fermata a 30,000 tonnellate a causa della scarsità di materie prime. L'Australia ha stanziato 720 milioni di dollari per il finanziamento del SAF nel 2025, puntando a una quota del 10% entro il 2030. Il Medio Oriente si sta posizionando come hub PtL; l'impianto Masdar di Abu Dhabi da 200,000 tonnellate sfrutterà l'energia solare a basso costo e gli Emirati Arabi Uniti hanno firmato un accordo di fornitura di 15 anni.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
Il mercato dei carburanti per l'aviazione rinnovabili è moderatamente concentrato: i cinque maggiori produttori, Neste, TotalEnergies, Shell, World Energy e BP, controllavano circa il 60% della capacità globale nel 2025. Neste ha approvato un ampliamento di 500,000 tonnellate a Rotterdam nel 2026, che diventerà il più grande impianto di SAF (carburanti per l'aviazione sostenibile) in un unico sito al mondo. TotalEnergies ha esteso il suo accordo di fornitura con Air France-KLM fino al 2035, assicurandosi la domanda a valle. Shell ha acquisito una partecipazione del 25% in LanzaJet e ha firmato un contratto ventennale per la produzione di Fulcrum BioEnergy, consolidando l'accesso alle tecnologie ATJ (Aircraft-to-Jet) e di conversione dei rifiuti in carburante per aerei.
Aziende disruptive come Gevo e LanzaJet si concentrano su percorsi dall'alcol al jet che alleviano i vincoli lipidici, ma si trovano ad affrontare ostacoli di capitale; Net-Zero 1 di Gevo ha riavviato la costruzione solo dopo aver ottenuto 350 milioni di dollari di debito nel settembre 2025. I licenziatari tecnologici esercitano un'influenza crescente; il processo Ecofining di Honeywell UOP domina HEFA, mentre Johnson Matthey, Topsoe ed Emerging Fuels Technology competono nei catalizzatori PtL. Operatori più piccoli, tra cui Aemetis, Red Rock Biofuels e Swedish Biofuels, puntano a nicchie di mercato delle materie prime, ma devono fare i conti con ritardi nei finanziamenti, prefigurando una pressione di consolidamento con l'inasprimento dei mandati e la concentrazione del capitale su larga scala.
Il panorama si sta evolvendo verso l'integrazione verticale: le major petrolifere ristrutturano le raffinerie, le compagnie aeree si assicurano la parità di approvvigionamento e gli aeroporti finanziano le infrastrutture, sfumando i tradizionali confini della catena del valore. I produttori in grado di combinare sicurezza delle materie prime, opzionalità tecnologica e prelievi a lungo termine avranno un potere di determinazione dei prezzi con l'aumento dei prezzi minimi di miscelazione globali.
Leader del settore dei carburanti per l'aviazione rinnovabili
Energie Totali SE
Neste Oyj
World Energy LLC
shell plc
BP plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Technip Energies, Safran, Airbus e Tereos hanno annunciato una joint venture per la realizzazione di un impianto di produzione su larga scala di SAF (carburante aeronautico sostenibile) presso il porto di Dunkerque, in Francia. L'iniziativa mira a rafforzare la sicurezza energetica europea e a sostenere la decarbonizzazione del settore aeronautico incrementando la produzione di carburante per aerei da fonti rinnovabili.
- Novembre 2025: Masdar e ADNOC hanno costituito una joint venture per sviluppare un impianto di e-SAF da 200,000 tonnellate ad Abu Dhabi, con Emirates che si è aggiudicata un contratto di fornitura di 15 anni.
- Ottobre 2025: Gevo completa un pacchetto di debito da 350 milioni di dollari per riprendere la costruzione del suo impianto ATJ Net-Zero 1 nel South Dakota, con l'obiettivo di avviare le operazioni entro la fine del 2027.
- Ottobre 2025: United Airlines amplia il suo contratto Neste di 500 milioni di galloni, estendendo la fornitura fino al 2040.
Ambito del rapporto sul mercato globale del carburante rinnovabile per l'aviazione
Il carburante rinnovabile per l'aviazione (RAF), spesso considerato carburante sostenibile per l'aviazione (SAF), è un sostituto pulito dei carburanti fossili per aerei. Il SAF è prodotto da risorse sostenibili, come oli esausti di origine biologica, residui agricoli o CO2 non fossile. Il rapporto di mercato sui carburanti rinnovabili per l'aviazione include:
Per materia prima
| Olio da cucina usato e grassi di scarto |
| Grasso animale |
| Oli vegetali |
| Biomassa lignocellulosica |
| CO₂ industriale e H₂ verde |
Per tecnologia
| Esteri e acidi grassi idrotrattati (HEFA) |
| Fischer-Tropsch SPK (FT-SPK) |
| Alcol in Jet (ATJ) |
| Isoparaffinico sintetizzato (SIP) |
| Getto di idrotermolisi catalitica (CHJ) |
| Power-to-Liquid/e-SAF |
Per livello di fusione
| Fino al 10% di miscela |
| Miscela dal 10 al 50% |
| Miscela dal 50 al 100% |
Per Applicazione
| Compagnie aeree commerciali |
| Difesa/Aviazione militare |
| Aviazione generale e d'affari |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Paesi nordici | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Australia e Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Kenia | |
| Resto del Medio Oriente e dell'Africa |
| Per materia prima | Olio da cucina usato e grassi di scarto | |
| Grasso animale | ||
| Oli vegetali | ||
| Biomassa lignocellulosica | ||
| CO₂ industriale e H₂ verde | ||
| Per tecnologia | Esteri e acidi grassi idrotrattati (HEFA) | |
| Fischer-Tropsch SPK (FT-SPK) | ||
| Alcol in Jet (ATJ) | ||
| Isoparaffinico sintetizzato (SIP) | ||
| Getto di idrotermolisi catalitica (CHJ) | ||
| Power-to-Liquid/e-SAF | ||
| Per livello di fusione | Fino al 10% di miscela | |
| Miscela dal 10 al 50% | ||
| Miscela dal 50 al 100% | ||
| Per Applicazione | Compagnie aeree commerciali | |
| Difesa/Aviazione militare | ||
| Aviazione generale e d'affari | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Paesi nordici | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Kenia | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato del carburante rinnovabile per l'aviazione nel 2026?
Si stima che il mercato del carburante rinnovabile per l'aviazione raggiungerà i 3.17 miliardi di dollari nel 2026, con una crescita che porterà il mercato a 15.27 miliardi di dollari entro il 2031.
Quale regione crescerà più rapidamente entro il 2031?
Si prevede che l'Europa registrerà il CAGR più elevato, pari al 43.0%, grazie al mandato ReFuelEU Aviation e agli ingenti investimenti nelle infrastrutture aeroportuali.
Quale materia prima avrà la crescita maggiore?
Si prevede che la CO2 industriale combinata con l'idrogeno verde, la base dei carburanti liquidi per la conversione dell'energia in energia, aumenterà a un tasso di crescita annuo composto (CAGR) di quasi il 60% nel periodo 2026-2031.
Perché le compagnie aeree firmano contratti di prelievo a lungo termine?
Gli accordi di prelievo pluriennali garantiscono ai produttori la certezza dei ricavi e aiutano le compagnie aeree a rispettare gli impegni di zero emissioni nette senza il rischio di incorrere nel prezzo del mercato spot.
Qual è il principale ostacolo ai costi per SAF?
I costi di produzione restano da 2 a 5 volte superiori rispetto al Jet A-1 convenzionale, anche se crediti come la Sezione 45Z degli Stati Uniti possono ridurre significativamente il divario.
Quando il 100% SAF potrebbe diventare una norma nei voli commerciali?
Le certificazioni di motori e aeromobili completate dal 2025 suggeriscono che le operazioni SAF su larga scala al 100% potrebbero emergere prima del 2030, con l'aumento delle forniture.


